Tracking error là gì? Công thức, ví dụ và cách đọc
Tracking error (sai số bám sát, còn gọi là rủi ro chủ động) là độ lệch chuẩn của chênh lệch lợi suất giữa một danh mục và chỉ số tham chiếu của nó qua nhiều kỳ. Chỉ số này cho biết quỹ đi lệch khỏi chỉ số đều đặn hay thất thường, chứ không cho biết quỹ thua hay thắng chỉ số bao nhiêu. Với quỹ chỉ số và quỹ ETF, tracking error dùng để đánh giá chất lượng mô phỏng; với quỹ chủ động, nó đo mức độ nhà quản lý chấp nhận đi khác chỉ số. Bài viết trình bày công thức, ví dụ tính từng bước và những chỗ hay bị hiểu nhầm.
1. Tracking error là gì?
Tracking error (TE) là mức dao động của lợi suất chủ động, tức phần chênh lệch giữa lợi suất danh mục và lợi suất chỉ số tham chiếu trong từng kỳ. Tracking error là độ lệch chuẩn của chuỗi chênh lệch lợi suất, thường được quy đổi theo năm.
Trong chương trình CFA, đại lượng này còn được gọi là rủi ro chủ động (active risk) hay rủi ro bám sát (tracking risk). Cơ quan Chứng khoán và Thị trường châu Âu (ESMA) trong hướng dẫn về quỹ ETF (ESMA/2014/937) định nghĩa tracking error là "độ biến động của chênh lệch giữa lợi suất của quỹ mô phỏng chỉ số và lợi suất của chỉ số được mô phỏng" (nguyên văn: the volatility of the difference between the return of the Index-tracking UCITS and the return of the index or indices tracked).
Có hai cách dùng thuật ngữ. Tracking error thực tế (ex post) tính từ lợi suất đã xảy ra, dùng để đánh giá quỹ. Tracking error dự kiến (ex ante) ước lượng từ danh mục đang nắm giữ, dùng để kiểm soát rủi ro trước khi có kết quả.
2. Tracking error và tracking difference khác nhau thế nào?
Tracking difference (TD, sai lệch lợi suất) là chênh lệch giữa lợi suất lũy kế của quỹ và của chỉ số trong một giai đoạn, còn tracking error đo mức dao động của các khoản chênh lệch từng kỳ trong giai đoạn đó. TD trả lời câu hỏi "quỹ thua hay thắng chỉ số bao nhiêu", TE trả lời câu hỏi "khoảng chênh đó có ổn định không".
| Tiêu chí | Tracking difference | Tracking error |
|---|---|---|
| Đo cái gì | Mức chênh lợi suất cả giai đoạn | Độ dao động của mức chênh từng kỳ |
| Cách tính | Lợi suất quỹ trừ lợi suất chỉ số | Độ lệch chuẩn của chuỗi chênh lệch |
| Dấu | Âm hoặc dương | Luôn không âm |
| Nguồn chính | Phí, chi phí giao dịch, thuế, cổ tức | Tiền mặt, chọn mẫu, thời điểm giao dịch |
Ví dụ dưới đây dùng Quỹ WX, một quỹ chỉ số giả định, trong 12 tháng với cùng một chuỗi lợi suất chỉ số. Ở kịch bản 1, quỹ thấp hơn chỉ số đúng 0,05 điểm phần trăm mỗi tháng, giống như một khoản phí trừ đều. Ở kịch bản 2, quỹ lần lượt cao hơn rồi thấp hơn chỉ số 0,4 điểm phần trăm.
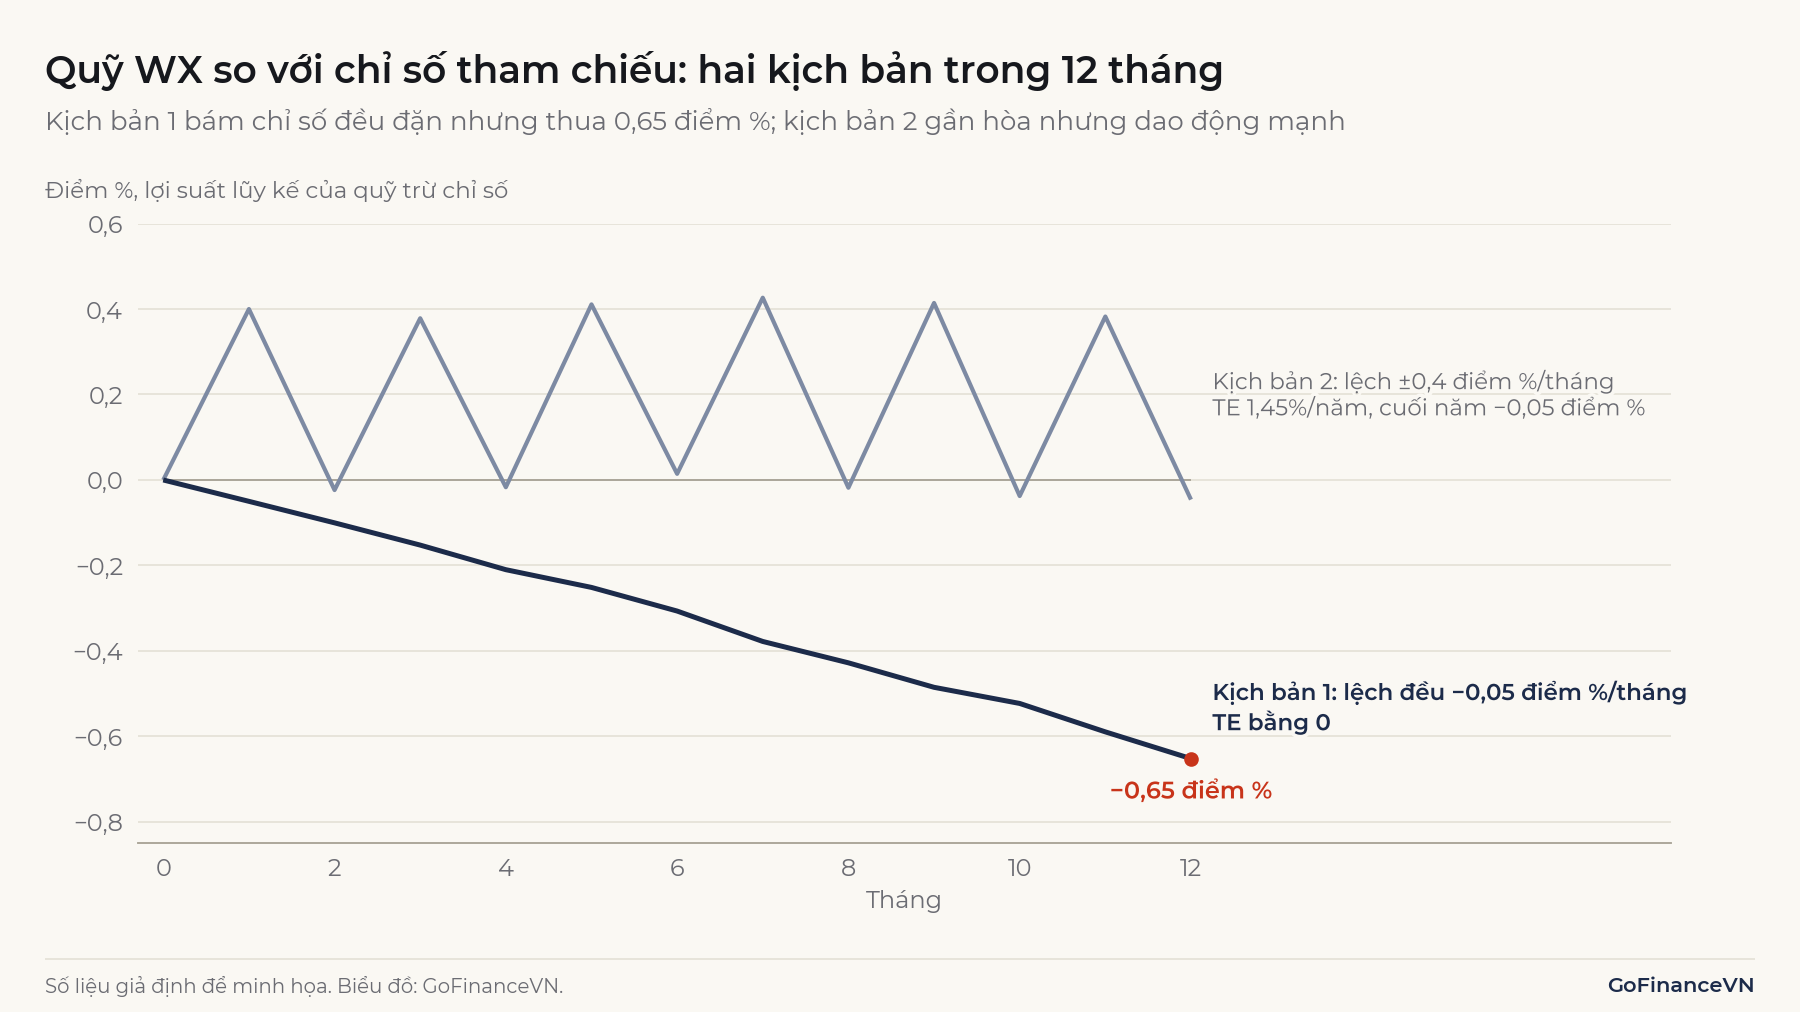
Kịch bản 1 có tracking error bằng 0 nhưng cuối năm thua chỉ số 0,65 điểm phần trăm. Kịch bản 2 có tracking error 1,45%/năm nhưng cuối năm chỉ thua 0,05 điểm. Người nắm giữ quỹ cả năm nhận kết quả theo TD; người mua bán giữa chừng chịu rủi ro theo TE.
Lưu ý: Tracking error thấp không có nghĩa là quỹ rẻ hay hiệu quả. Một quỹ thu phí cao nhưng trừ đều đặn vẫn có tracking error gần 0. Khi so sánh quỹ chỉ số, cần xem cả hai con số.
3. Công thức tính tracking error
Tracking error thực tế được tính bằng độ lệch chuẩn mẫu của chuỗi chênh lệch lợi suất, rồi nhân với căn bậc hai của số kỳ trong năm.
3.1. Tracking error thực tế (ex post)
Trong đó là lợi suất danh mục kỳ , là lợi suất chỉ số tham chiếu cùng kỳ, là lợi suất chủ động, là bình quân của và là số kỳ quan sát. Mẫu số là quy ước của độ lệch chuẩn mẫu.
Quy đổi theo năm: nhân với nếu dữ liệu tháng, nếu dữ liệu tuần, nếu dữ liệu ngày theo số phiên giao dịch. Cách quy đổi này giả định lợi suất chủ động các kỳ độc lập với nhau, cùng giả định như khi quy đổi độ biến động. Cơ sở của phép nhân căn bậc hai được giải thích trong bài Volatility là gì?
3.2. Ví dụ tính tracking error của Quỹ WX
Quỹ WX (giả định) mô phỏng một chỉ số cổ phiếu tổng lợi suất. Bảng dưới là lợi suất tháng của quỹ và chỉ số trong 12 tháng.
| Tháng | Chỉ số (%) | Quỹ WX (%) | Chênh lệch (điểm %) |
|---|---|---|---|
| 1 | 3,10 | 2,98 | −0,12 |
| 2 | −2,40 | −2,35 | 0,05 |
| 3 | 1,80 | 1,60 | −0,20 |
| 4 | 4,20 | 4,12 | −0,08 |
| 5 | −5,60 | −5,50 | 0,10 |
| 6 | 2,00 | 1,85 | −0,15 |
| 7 | 6,50 | 6,20 | −0,30 |
| 8 | −1,20 | −1,18 | 0,02 |
| 9 | 0,80 | 0,74 | −0,06 |
| 10 | −3,40 | −3,58 | −0,18 |
| 11 | 2,70 | 2,74 | 0,04 |
| 12 | 1,50 | 1,38 | −0,12 |
Bước 1: tính chênh lệch từng tháng (cột cuối). Tổng 12 tháng là −1,00 điểm phần trăm, bình quân điểm %/tháng.
Bước 2: lấy mỗi trừ bình quân, bình phương rồi cộng lại, được 0,1549. Chia cho được 0,01408.
Bước 3: khai căn được độ lệch chuẩn 0,119 điểm %/tháng. Nhân : tracking error của Quỹ WX là 0,41%/năm.
Bước 4: tính tracking difference cả năm bằng lợi suất gộp. Quỹ tăng 8,71%, chỉ số tăng 9,77%, TD là −1,06 điểm phần trăm. Con số này khác tổng chênh lệch tháng (−1,00 điểm) vì lợi suất được gộp lãi kép, nên không cộng thẳng các chênh lệch tháng để ra TD năm.
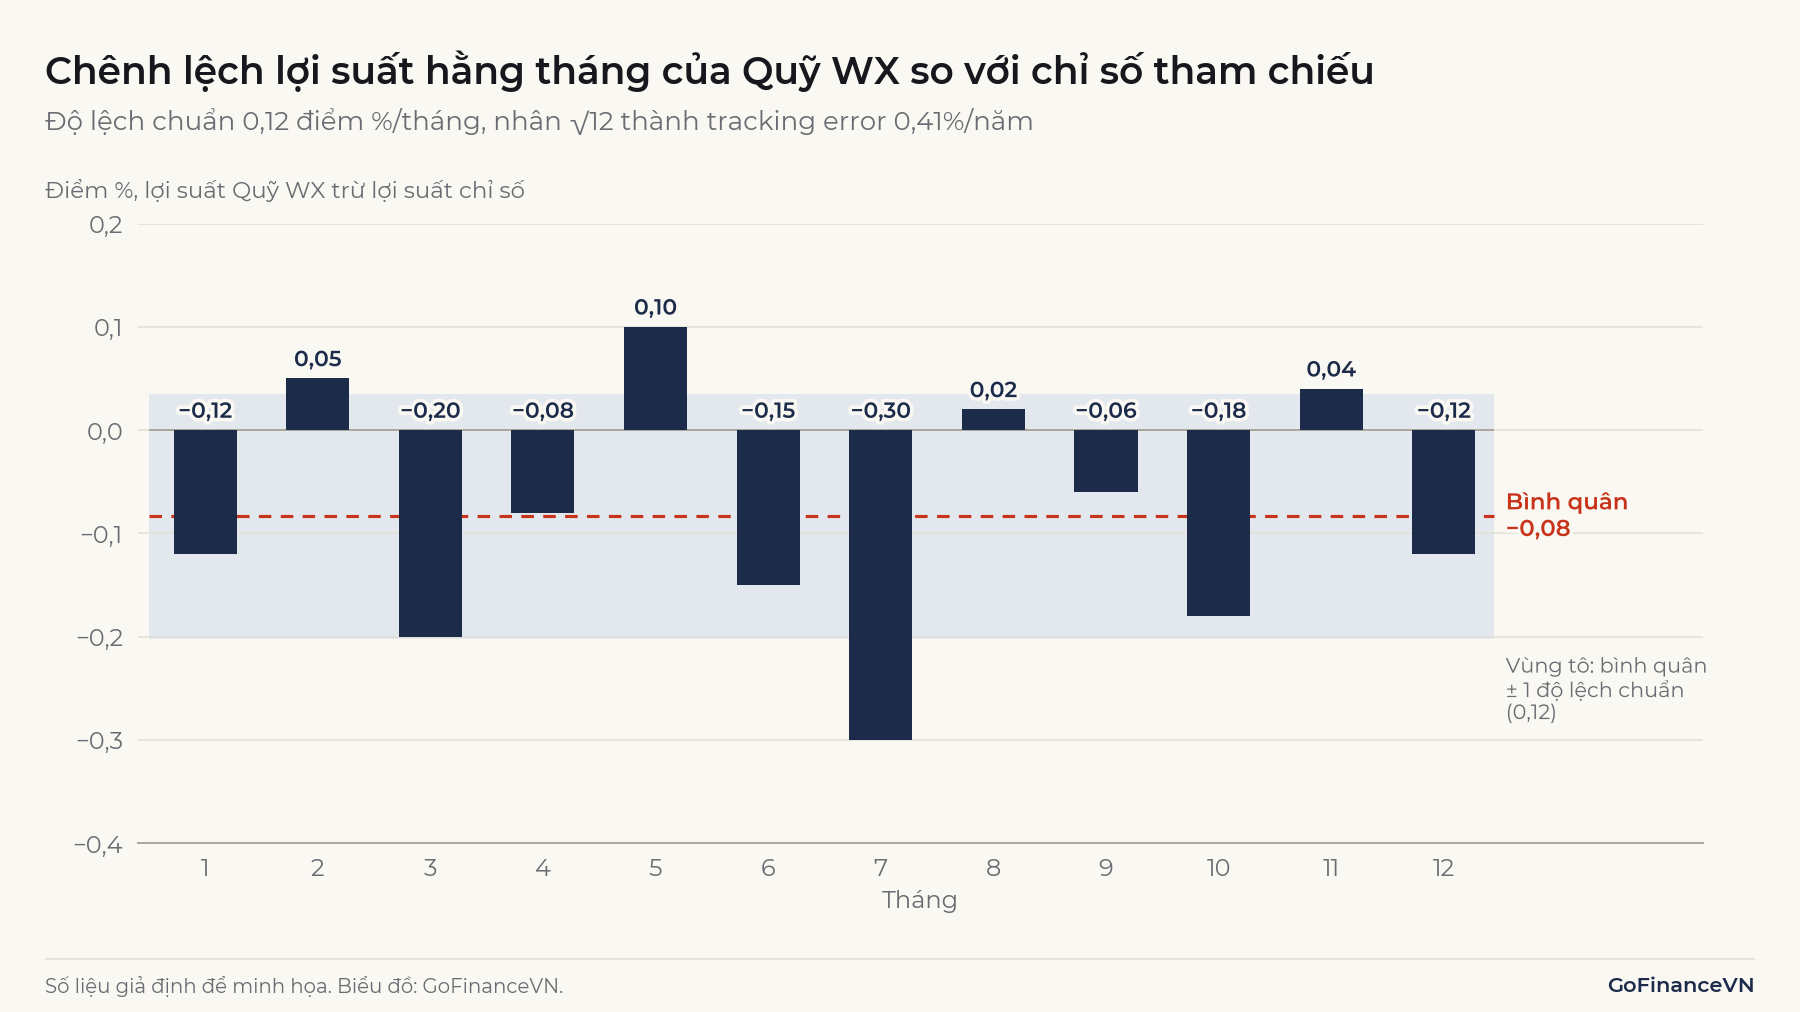
Hình 2 cho thấy chênh lệch âm lớn nhất rơi vào tháng chỉ số tăng mạnh nhất (tháng 7, +6,5%), còn tháng chỉ số giảm mạnh nhất (tháng 5, −5,6%) quỹ lại hơn chỉ số. Hệ số tương quan giữa lợi suất chỉ số và chênh lệch là −0,60. Mẫu hình này phù hợp với việc quỹ giữ một phần tiền mặt, phân tích ở mục 5.
3.3. Tracking error dự kiến (ex ante)
Tracking error dự kiến được ước lượng từ chênh lệch tỷ trọng giữa danh mục và chỉ số, cùng ma trận hiệp phương sai của các tài sản:
Trong đó và là véc-tơ tỷ trọng của danh mục và của chỉ số, là ma trận hiệp phương sai lợi suất các tài sản. Nếu danh mục nắm đúng tỷ trọng chỉ số, và TE dự kiến bằng 0. Công ty quản lý quỹ dùng công thức này để kiểm tra trước một lệnh điều chỉnh danh mục có làm TE vượt giới hạn hay không.
4. Tracking error cao hay thấp tốt?
Tracking error cao hay thấp tốt tùy mục tiêu của danh mục: với quỹ chỉ số, càng thấp càng tốt; với quỹ chủ động, TE là mức lệch mà nhà quản lý được phép hoặc chủ động chấp nhận.
Nếu lợi suất chủ động có phân phối gần chuẩn và ổn định, khoảng hai phần ba số năm sẽ có lợi suất chủ động nằm trong khoảng bình quân cộng trừ một TE. Với Quỹ WX, mức chênh kỳ vọng khoảng −1,0 điểm phần trăm mỗi năm, TE 0,41%, nên khoảng hai phần ba số năm quỹ sẽ thua chỉ số trong khoảng 0,6 đến 1,4 điểm. Giả định phân phối chuẩn và giới hạn của nó được trình bày trong bài Phân phối chuẩn là gì?
Khi tracking error của một quỹ chỉ số cao, có thể do hai nhóm nguyên nhân: quỹ bám chỉ số kém (giữ nhiều tiền mặt, chọn mẫu không tốt, giao dịch chậm khi chỉ số đổi cơ cấu); hoặc do yếu tố ngoài kiểm soát của quỹ như thời điểm định giá tài sản khác thời điểm chốt chỉ số, hay chỉ số chứa cổ phiếu khó mua đủ tỷ trọng. Với quỹ chủ động, TE cao thường là chủ ý, vì nhà quản lý phải đi khác chỉ số mới có cơ hội tạo lợi suất vượt chỉ số. Ngược lại, một quỹ chủ động có TE rất thấp, chẳng hạn khoảng 1%/năm, có danh mục gần với chỉ số tham chiếu.
Ghi nhớ: Tracking error không có dấu. Hai quỹ có chuỗi chênh lệch dao động như nhau sẽ có cùng TE, dù một quỹ vượt chỉ số 5 điểm phần trăm còn quỹ kia thua 5 điểm. Muốn biết hướng, phải xem tracking difference hoặc alpha.
5. Nguyên nhân gây tracking error ở quỹ chỉ số
Tracking error của quỹ chỉ số đến từ những yếu tố làm khoản chênh lệch thay đổi giữa các kỳ, còn những khoản trừ đều đặn chủ yếu ảnh hưởng đến tracking difference.
- Phí quản lý và chi phí cố định: trừ gần như đều mỗi ngày nên làm TD âm nhưng góp rất ít vào TE, như kịch bản 1 ở mục 2.
- Tiền mặt: quỹ luôn giữ một phần tiền để đáp ứng mua lại và chờ giải ngân.
- Chọn mẫu: quỹ không mua đủ mọi cổ phiếu trong chỉ số, hoặc không đúng tỷ trọng, vì chi phí hay thanh khoản.
- Chỉ số thay đổi cơ cấu: quỹ phải mua bán ở giá thị trường, trong khi chỉ số đổi tỷ trọng tại giá đóng cửa không tốn chi phí. Giao dịch đưa danh mục về tỷ trọng mục tiêu có cùng bản chất với tái cân bằng danh mục.
- Cổ tức và thuế: thời điểm quỹ nhận cổ tức, khoản thuế bị khấu trừ và cách chỉ số giả định tái đầu tư cổ tức thường khác nhau.
Cơ chế và chi phí của việc đưa danh mục về tỷ trọng mục tiêu được trình bày trong bài Tái cân bằng danh mục là gì?
Tác động của tiền mặt có thể tính trực tiếp. Nếu quỹ giữ tỷ lệ tiền có lợi suất và phần còn lại mô phỏng đúng chỉ số, thì . Từ đó TE do tiền mặt xấp xỉ , với là độ biến động của chỉ số.
Ví dụ: Quỹ giữ 3% tiền mặt, chỉ số có độ biến động 20%/năm, lợi suất kỳ vọng 10%/năm và tiền gửi lãi 4%/năm. TE do tiền mặt khoảng 3% × 20% = 0,6%/năm, còn TD kỳ vọng là −3% × (10% − 4%) = −0,18 điểm phần trăm mỗi năm. Khi chỉ số tăng, quỹ chậm hơn; khi chỉ số giảm, quỹ giảm ít hơn, đúng mẫu hình của Quỹ WX ở Hình 2.
6. Ứng dụng của tracking error
Tracking error được dùng chủ yếu để đánh giá chất lượng mô phỏng của quỹ thụ động và để đo, phân bổ rủi ro chủ động của quỹ chủ động.
- Nhà đầu tư chọn quỹ ETF hay quỹ chỉ số theo cùng một chỉ số thường xem TD trước (chi phí thực tế), sau đó xem TE (độ ổn định). Cơ chế hoạt động của quỹ ETF được trình bày trong bài ETF là gì?
- Ở châu Âu, hướng dẫn ESMA/2014/937 yêu cầu bản cáo bạch của quỹ mô phỏng chỉ số nêu mức tracking error dự kiến trong điều kiện thị trường bình thường, và báo cáo năm phải giải thích chênh lệch giữa TE dự kiến và TE thực tế, cùng tracking difference của năm.
- Hợp đồng ủy thác với quỹ chủ động thường đặt một giới hạn TE so với chỉ số. Công ty quản lý quỹ dùng TE dự kiến để kiểm soát giới hạn này.
- TE là mẫu số của tỷ số thông tin (IR – Information Ratio): , với cả hai đại lượng quy về năm. Một quỹ chủ động có lợi suất chủ động bình quân 2%/năm và TE 5%/năm có IR bằng 0,4. CFA Institute mô tả IR là thước đo "phần thưởng trên mỗi đơn vị rủi ro tính theo lợi suất tương đối so với chỉ số", trong khi Sharpe ratio đo trên lợi suất tuyệt đối.
Sharpe ratio và cách đọc được trình bày trong bài Sharpe ratio là gì? Lợi suất vượt chỉ số khác Jensen's alpha thế nào được phân tích trong bài Alpha là gì?
TE ít ý nghĩa với danh mục không có chỉ số tham chiếu rõ ràng, như quỹ tuyệt đối hay danh mục đa tài sản tự chọn tỷ trọng: con số khi đó phụ thuộc hoàn toàn vào chỉ số được chọn để so.
7. Hạn chế và lưu ý khi sử dụng tracking error
Tracking error là một ước lượng thống kê, phụ thuộc vào chỉ số so sánh, tần suất dữ liệu và độ dài giai đoạn đo.
7.1. Phụ thuộc chỉ số tham chiếu
So quỹ với chỉ số giá thay vì chỉ số tổng lợi suất làm TD dương giả tạo, vì quỹ nhận cổ tức còn chỉ số giá thì không, và làm TE tăng ở những tháng có nhiều cổ phiếu trả cổ tức. VN-Index là chỉ số giá, nên khi so một quỹ với VN-Index cần tính đến phần cổ tức này.
7.2. Phụ thuộc tần suất dữ liệu
Nếu quỹ định giá tài sản vào thời điểm khác thời điểm chốt chỉ số, chênh lệch ngày hôm nay thường bị đảo lại ngày hôm sau. Chuỗi chênh lệch ngày khi đó có tự tương quan âm, và nhân sẽ làm TE năm cao hơn mức thực. Dữ liệu tuần hoặc tháng giảm bớt hiệu ứng này; khi so hai quỹ, cần tính TE trên cùng tần suất và cùng giai đoạn.
7.3. TE thực tế lớn hơn TE dự kiến
Satchell và Hwang (2001) chứng minh rằng, khi tỷ trọng danh mục thay đổi ngẫu nhiên theo giá trong suốt kỳ, TE thực tế luôn lớn hơn TE dự kiến tính trên tỷ trọng cố định tại một thời điểm. Một giới hạn TE đặt theo mô hình dự kiến vì vậy dễ bị vượt khi đo lại trên số liệu thực tế.
7.4. Tối thiểu hóa TE không đồng nghĩa với danh mục hiệu quả
Roll (1992) phân tích danh mục tìm cách vượt chỉ số với TE nhỏ nhất và chỉ ra rằng, nói chung, danh mục này không nằm trên đường biên hiệu quả trung bình – phương sai tính theo tổng lợi suất. Quản lý theo TE kiểm soát được rủi ro so với chỉ số, nhưng không tự động kiểm soát rủi ro tổng của danh mục.
8. Câu hỏi thường gặp
Tracking error bao nhiêu là tốt?
Không có ngưỡng chung. Quỹ mô phỏng đầy đủ một chỉ số cổ phiếu lớn, thanh khoản tốt thường có TE thấp hơn quỹ chọn mẫu hay quỹ theo chỉ số cổ phiếu nhỏ. Cách so hợp lý là đặt TE của một quỹ cạnh các quỹ khác theo cùng chỉ số, cùng tần suất và cùng giai đoạn.
Có cách tính tracking error nào khác không?
Có. Một số tài liệu tính TE bằng căn bậc hai của bình quân bình phương chênh lệch, không trừ đi bình quân . Cách này gộp cả mức chênh trung bình vào con số: với Quỹ WX, kết quả là 0,49%/năm thay vì 0,41%/năm. Khi đọc TE do một quỹ công bố, cần xem quỹ dùng định nghĩa nào và dữ liệu ngày, tuần hay tháng.
Tracking error và sai số theo dõi có phải là một?
Phải. "Sai số theo dõi", "sai số bám sát" và "mức sai lệch so với chỉ số tham chiếu" là các cách dịch khác nhau của tracking error. Cần phân biệt với tracking difference, là mức chênh lợi suất chứ không phải độ dao động.
Kết luận
Tracking error là độ lệch chuẩn của chênh lệch lợi suất giữa danh mục và chỉ số tham chiếu, cho biết danh mục bám chỉ số ổn định đến đâu. Con số này không cho biết quỹ thua hay thắng chỉ số, nên khi đánh giá quỹ chỉ số cần đọc cùng tracking difference, còn với quỹ chủ động cần đọc cùng lợi suất chủ động qua tỷ số thông tin.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- ESMA (2014), Guidelines on ETFs and other UCITS issues, ESMA/2014/937EN: https://www.esma.europa.eu/sites/default/files/library/2015/11/esma-2014-0011-01-00_en_0.pdf
- CFA Institute, Analysis of Active Portfolio Management (Refresher Reading 2026): https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/analysis-active-portfolio-management
- Satchell, S. E. và Hwang, S. (2001), Tracking Error: Ex Ante versus Ex Post Measures, Journal of Asset Management 2(3), 241–246: https://doi.org/10.1057/palgrave.jam.2240049
- Roll, R. (1992), A Mean/Variance Analysis of Tracking Error, Journal of Portfolio Management 18(4), 13–22: https://doi.org/10.3905/jpm.1992.701922
- Vanguard, What affects index tracking: https://www.vanguard.co.uk/professional/vanguard-365/investment-knowledge/etf-knowledge/what-affects-index-tracking
Đọc tiếp: Alpha là gì? Jensen's alpha và cách đọc