Lợi thế cạnh tranh bền vững (moat) là gì? Nguồn gốc, cách nhận biết và ví dụ
Lợi thế cạnh tranh là khả năng của một doanh nghiệp tạo ra lợi nhuận trên vốn cao hơn đối thủ, nhờ chi phí thấp hơn hoặc bán được giá cao hơn. Lợi thế cạnh tranh bền vững, thường gọi là moat hay con hào kinh tế (economic moat), là những đặc điểm cấu trúc giúp duy trì mức lợi nhuận vượt trội đó trong nhiều năm dù đối thủ tìm cách chen vào. Với người phân tích cổ phiếu, câu hỏi không phải doanh nghiệp có đang lãi cao hay không, mà mức lãi cao đó còn giữ được bao lâu, vì độ dài này ảnh hưởng trực tiếp đến giá trị doanh nghiệp.
1. Lợi thế cạnh tranh là gì?
Lợi thế cạnh tranh (competitive advantage) là vị thế cho phép doanh nghiệp tạo ra khoảng cách giữa giá bán và chi phí lớn hơn đối thủ trong cùng ngành. Michael Porter, trong cuốn Competitive Advantage (1985), chia lợi thế cạnh tranh thành hai dạng cơ bản: chi phí thấp hơn đối thủ (cost leadership) và khác biệt hóa (differentiation), tức là khách hàng sẵn sàng trả giá cao hơn cho sản phẩm. Doanh nghiệp có thể áp dụng một trong hai dạng này cho toàn thị trường hoặc chỉ cho một phân khúc hẹp (chiến lược tập trung, focus).
Trong phân tích tài chính, lợi thế cạnh tranh được nhận ra qua kết quả: biên lợi nhuận cao hơn trung bình ngành, hoặc vòng quay vốn nhanh hơn, dẫn tới tỷ suất lợi nhuận trên vốn đầu tư (ROIC – Return on Invested Capital) cao hơn. Lợi thế này có thể đến từ nhiều nguồn, kể cả những nguồn tạm thời như một sản phẩm mới, một hợp đồng lớn hay giá nguyên liệu đầu vào đang thấp.
1.1. Moat là gì và khác lợi thế cạnh tranh ở điểm nào?
Moat là phần lợi thế cạnh tranh có tính bền vững, tức là có cơ chế ngăn đối thủ xóa bỏ khoảng lợi nhuận vượt trội trong thời gian dài. Thuật ngữ này được Warren Buffett phổ biến qua các thư gửi cổ đông Berkshire Hathaway. Trong thư năm 2007, ông viết rằng một doanh nghiệp thực sự tốt phải có "con hào" bền vững bảo vệ mức lợi nhuận cao trên vốn đầu tư (nguyên văn: A truly great business must have an enduring "moat" that protects excellent returns on invested capital), vì đối thủ sẽ liên tục tấn công bất kỳ "lâu đài" nào đang kiếm lợi nhuận cao.
Morningstar, công ty nghiên cứu đầu tư có hệ thống xếp hạng moat cho cổ phiếu niêm yết, đưa ra cách hiểu có thể đo được. Theo tài liệu phương pháp của hãng (10/2020), moat là đặc điểm mang tính cấu trúc giúp doanh nghiệp giữ lợi nhuận vượt trội trong thời gian dài, với lợi nhuận vượt trội là phần ROIC cao hơn chi phí vốn bình quân gia quyền (WACC – Weighted Average Cost of Capital). Doanh nghiệp được xếp moat hẹp (narrow moat) khi nhiều khả năng giữ được lợi nhuận vượt trội ít nhất 10 năm; moat rộng (wide moat) khi chuyên viên phân tích rất tin tưởng lợi nhuận vượt trội còn trong 10 năm và nhiều khả năng còn ít nhất 20 năm.
| Tiêu chí | Lợi thế cạnh tranh | Moat (lợi thế cạnh tranh bền vững) |
|---|---|---|
| Câu hỏi trả lời | Vì sao doanh nghiệp đang lãi hơn đối thủ? | Vì sao đối thủ không xóa được khoảng lãi đó? |
| Thời gian | Có thể chỉ vài quý hoặc vài năm | Thường xét theo 10–20 năm |
| Ví dụ | Sản phẩm mới bán chạy, giá nguyên liệu thấp | Chi phí chuyển đổi cao, hiệu ứng mạng lưới |
| Dấu hiệu số liệu | ROIC cao hơn ngành ở hiện tại | ROIC cao hơn WACC ổn định qua cả chu kỳ |
2. Vì sao phần lớn lợi thế cạnh tranh không bền?
Phần lớn lợi thế cạnh tranh không bền vì lợi nhuận cao thu hút vốn mới vào ngành. Khi một doanh nghiệp đạt ROIC 25% trong khi chi phí vốn chỉ 11%, đối thủ có động cơ mở rộng công suất, doanh nghiệp mới gia nhập, khách hàng tìm sản phẩm thay thế. Nguồn cung tăng làm giá bán giảm và ROIC của cả ngành bị kéo dần về gần chi phí vốn.
Porter mô tả áp lực này bằng năm lực lượng cạnh tranh: đối thủ hiện tại, đối thủ tiềm ẩn, sản phẩm thay thế, quyền thương lượng của nhà cung cấp và của khách hàng. Các lực này quyết định phần giá trị mà doanh nghiệp giữ lại được (Porter, "The Five Competitive Forces That Shape Strategy", Harvard Business Review, 1/2008). Moat là thứ làm suy yếu một hoặc vài lực trong số đó đối với riêng doanh nghiệp đang xét.
Cách phân tích từng lực được trình bày trong bài Mô hình 5 áp lực cạnh tranh của Porter là gì?
Buffett cũng nêu hệ quả: ông tránh các ngành thay đổi nhanh và liên tục, vì một con hào phải xây lại liên tục thì cuối cùng sẽ không còn là con hào. Với tiêu chí này, ngành thay đổi nhanh khó đáp ứng yêu cầu "bền" dù doanh nghiệp đang có lợi thế rõ.
3. Năm nguồn tạo ra lợi thế cạnh tranh bền vững
Morningstar phân loại moat theo năm nguồn: tài sản vô hình, chi phí chuyển đổi, hiệu ứng mạng lưới, lợi thế chi phí và quy mô hiệu quả. Theo khung này, lợi thế bền vững của một doanh nghiệp phải gắn với ít nhất một trong năm nguồn; một doanh nghiệp có thể có nhiều nguồn cùng lúc.
| Nguồn moat | Cơ chế | Dấu hiệu thường thấy trên số liệu |
|---|---|---|
| Tài sản vô hình (intangible assets) | Thương hiệu khiến khách trả giá cao hơn; bằng sáng chế hoặc giấy phép hạn chế đối thủ | Biên lợi nhuận gộp cao và ổn định dù giá bán cao hơn đối thủ |
| Chi phí chuyển đổi (switching costs) | Khách hàng tốn tiền, thời gian hoặc chịu rủi ro khi đổi nhà cung cấp | Tỷ lệ giữ chân khách hàng cao, tăng giá ít làm mất khách |
| Hiệu ứng mạng lưới (network effect) | Mỗi người dùng mới làm sản phẩm có giá trị hơn với người dùng cũ | Thị phần tăng dần, biên lợi nhuận tăng theo quy mô |
| Lợi thế chi phí (cost advantage) | Quy trình, vị trí, nguồn nguyên liệu giúp chi phí đơn vị thấp hơn đối thủ một cách bền vững | Biên gộp cao hơn ngành dù giá bán tương đương |
| Quy mô hiệu quả (efficient scale) | Thị trường chỉ đủ lớn cho một vài doanh nghiệp; người mới vào sẽ làm cả ngành lỗ | Ít đối thủ mới gia nhập dù ROIC ngành cao hơn chi phí vốn |
Nguồn thứ năm thường bị bỏ qua. Ví dụ, một tuyến đường ống hoặc một cảng ở khu vực có nhu cầu vừa đủ cho một nhà khai thác: đối thủ thứ hai xây thêm thì cả hai cùng có công suất dư và lợi nhuận thấp, nên không ai muốn vào.
Lưu ý: Ban lãnh đạo giỏi không phải là moat. Buffett lấy ví dụ một phòng khám thành công nhờ một bác sĩ phẫu thuật giỏi nhất vùng: lợi thế đó mất khi bác sĩ rời đi. Moat phải nằm trong cấu trúc kinh doanh, không phụ thuộc vào một cá nhân.
4. Cách nhận biết moat qua số liệu tài chính
Dấu hiệu định lượng chính của moat là ROIC cao hơn WACC một cách ổn định qua nhiều năm và qua cả chu kỳ kinh doanh. Moat là khái niệm định tính, nhưng nếu một doanh nghiệp có moat thật, kết quả của nó phải hiện ra trên báo cáo tài chính.
Tỷ suất lợi nhuận trên vốn đầu tư được tính như sau:
Trong đó NOPAT (Net Operating Profit After Tax) là lợi nhuận hoạt động sau thuế, là thuế suất, vốn đầu tư là tổng số vốn cổ đông và chủ nợ đã bỏ vào hoạt động kinh doanh. Chênh lệch giữa ROIC và WACC nhân với vốn đầu tư cho ra lợi nhuận kinh tế (economic profit), cùng ý tưởng với EVA:
Cách điều chỉnh NOPAT và vốn đầu tư được trình bày trong bài ROIC là gì?
Khi đọc số liệu, người phân tích thường kiểm tra bốn điểm:
- Độ dài chuỗi số liệu. ROIC cao một hai năm chưa nói lên nhiều; chuỗi số liệu nên dài 7–10 năm và bao gồm giai đoạn kinh tế đi xuống.
- Nguồn của ROIC cao. Đến từ biên lợi nhuận (định giá cao, chi phí thấp) hay từ vòng quay vốn. Phân tích theo kiểu DuPont giúp tách hai phần này.
- Độ ổn định của biên lợi nhuận gộp. Doanh nghiệp có quyền định giá thường giữ được biên gộp khi chi phí đầu vào tăng.
- ROIC so với WACC, không chỉ so với ngành. Đứng đầu một ngành mà cả ngành có ROIC dưới chi phí vốn thì vẫn chưa tạo ra giá trị.
Số liệu chỉ xác nhận lợi thế đã tồn tại trong quá khứ. Để kết luận về moat, người phân tích phải chỉ ra được nguồn nào trong mục 3 tạo ra kết quả đó và vì sao nguồn đó còn tồn tại trong tương lai.
5. Moat ảnh hưởng đến định giá như thế nào? Ví dụ Công ty ZY
Moat ảnh hưởng đến định giá qua số năm doanh nghiệp còn giữ được ROIC cao hơn WACC. Theo mô hình lợi nhuận kinh tế, giá trị hoạt động của doanh nghiệp bằng vốn đầu tư cộng với giá trị hiện tại của các khoản lợi nhuận kinh tế trong tương lai. Khi ROIC về bằng WACC, doanh nghiệp không còn tạo thêm giá trị so với số vốn đã bỏ ra.
Ví dụ: Công ty ZY (giả định) có vốn đầu tư 2.000 tỷ đồng, NOPAT 360 tỷ đồng/năm, nên ROIC = 360 / 2.000 = 18%. WACC là 11%, chênh lệch 7 điểm %, lợi nhuận kinh tế năm nay là 2.000 × 7% = 140 tỷ đồng.
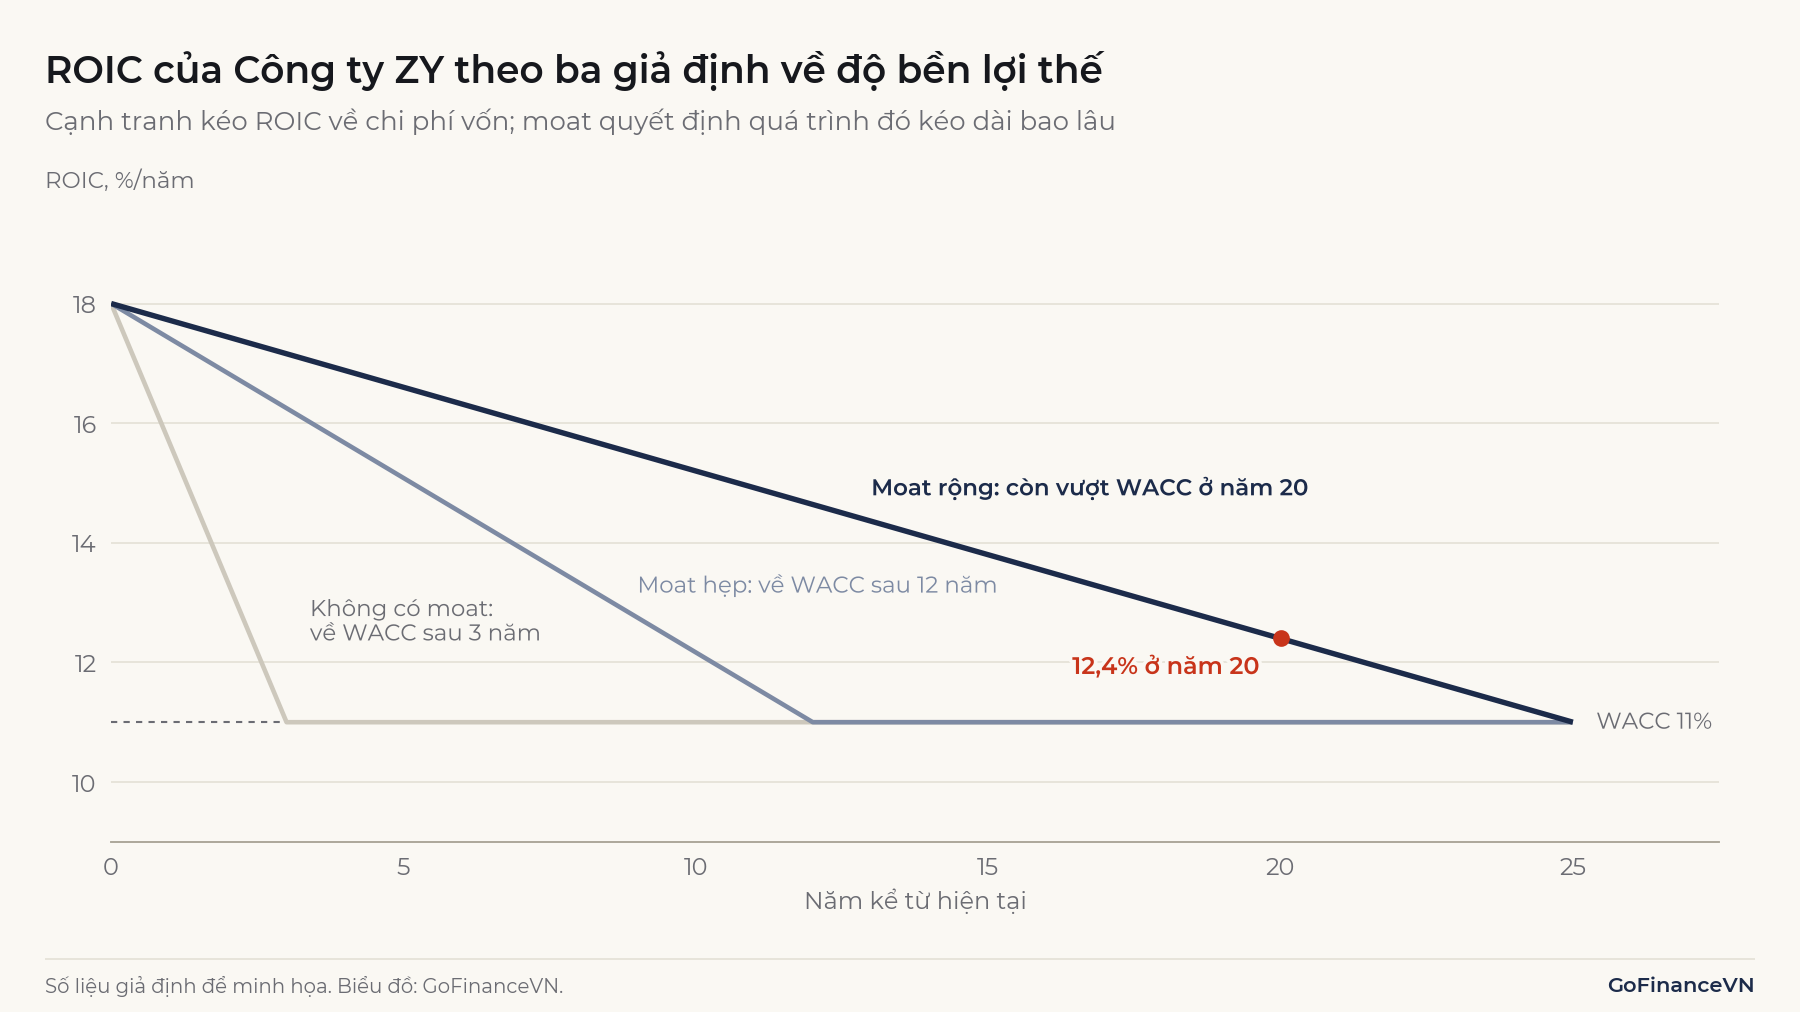
Giả định thêm: vốn đầu tư không đổi, không tăng trưởng, dòng tiền tự do bằng NOPAT, và chênh lệch ROIC − WACC giảm đều về 0 sau N năm. Chênh lệch năm thứ là . Ba kịch bản cho N lần lượt là 3 năm (không có moat), 12 năm (moat hẹp) và 25 năm (moat rộng, ROIC năm thứ 20 vẫn còn 12,4%, cao hơn WACC).
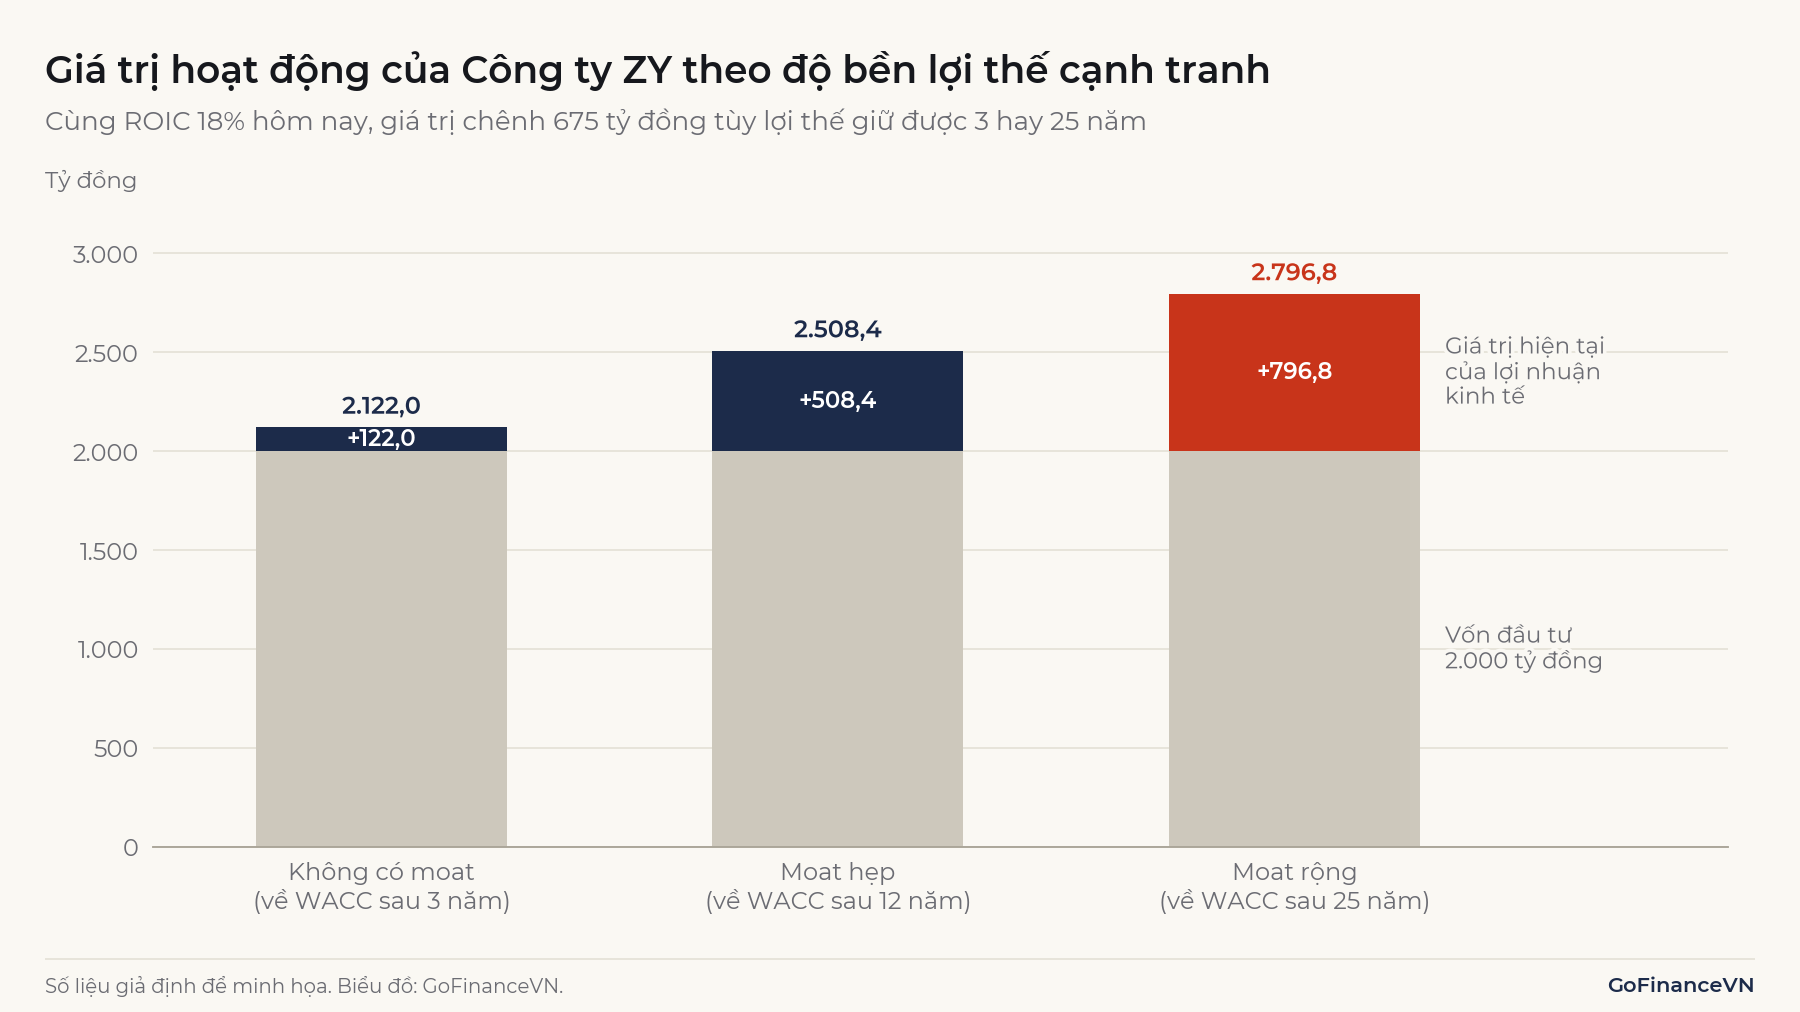
Chiết khấu lợi nhuận kinh tế từng năm với WACC 11% và cộng lại cho kết quả:
| Kịch bản | Chênh lệch về 0 sau | Giá trị hiện tại của lợi nhuận kinh tế (tỷ đồng) | Giá trị hoạt động (tỷ đồng) | Giá trị / vốn đầu tư |
|---|---|---|---|---|
| Không có moat | 3 năm | 122,0 | 2.122,0 | 1,06 lần |
| Moat hẹp | 12 năm | 508,4 | 2.508,4 | 1,25 lần |
| Moat rộng | 25 năm | 796,8 | 2.796,8 | 1,40 lần |
| Giả định lợi thế giữ nguyên mãi mãi | Không giảm | 1.272,7 | 3.272,7 | 1,64 lần |
Cùng ROIC 18% ở hiện tại, giá trị của Công ty ZY ở kịch bản moat rộng cao hơn kịch bản không có moat khoảng 675 tỷ đồng (32%). Dòng cuối cho thấy một sai lầm hay gặp: giả định ROIC hiện tại kéo dài vĩnh viễn làm giá trị cao hơn kịch bản moat rộng thêm 476 tỷ đồng.
Trong thực tế, ý tưởng này xuất hiện trong mô hình DCF dưới dạng giai đoạn "hội tụ" (fade) trước khi tính giá trị cuối kỳ, dù cách mô hình hóa cụ thể khác ví dụ đơn giản ở trên. Tài liệu phương pháp định giá cổ phiếu của Morningstar (10/2020) mô tả giai đoạn hai của mô hình là khoảng thời gian để lợi nhuận trên vốn đầu tư mới giảm (hoặc tăng) về chi phí vốn, kéo dài từ một năm với doanh nghiệp không có moat đến 10–15 năm hoặc hơn với doanh nghiệp có moat rộng.
6. Những hiểu nhầm thường gặp về moat
Hiểu nhầm phổ biến nhất là coi mọi điểm mạnh của doanh nghiệp là moat. Các trường hợp dưới đây thường bị nhầm.
6.1. Thị phần lớn chưa phải là moat
Thị phần lớn là kết quả, không phải nguyên nhân. Một doanh nghiệp có thể chiếm 30% thị phần nhờ bán giá thấp, nhưng nếu đối thủ dễ dàng hạ giá theo thì ROIC của cả ngành vẫn thấp. Câu hỏi đúng là thị phần đó có giữ được mà không phải hy sinh biên lợi nhuận hay không.
6.2. Sản phẩm tốt hoặc tăng trưởng nhanh chưa phải là moat
Sản phẩm tốt có thể bị sao chép, tăng trưởng nhanh có thể chỉ do ngành đang mở rộng. Nhiều ngành tăng trưởng mạnh nhưng ROIC thấp vì cạnh tranh gay gắt và cần nhiều vốn đầu tư.
6.3. ROE cao chưa chắc là dấu hiệu moat
ROE có thể cao chỉ vì doanh nghiệp vay nhiều nợ. Moat được đánh giá qua ROIC, chỉ số loại bỏ ảnh hưởng của cơ cấu vốn. Ví dụ, doanh nghiệp có ROIC 9%, chi phí nợ sau thuế 6% và nợ vay gấp 2,33 lần vốn chủ sở hữu sẽ có ROE khoảng 9% + 2,33 × (9% − 6%) ≈ 16%. ROE trông cao, nhưng nếu WACC của doanh nghiệp này là 11% thì ROIC 9% vẫn thấp hơn chi phí vốn: ROE cao đến từ đòn bẩy, chưa cho thấy lợi thế cạnh tranh.
6.4. Có moat không có nghĩa là cổ phiếu rẻ
Moat nói về chất lượng doanh nghiệp, còn mức giá phản ánh thị trường đã kỳ vọng bao nhiêu. Nếu giá cổ phiếu đã ngụ ý lợi thế kéo dài 25 năm như kịch bản moat rộng ở trên, nhà đầu tư không được bù thêm gì cho việc phát hiện ra moat. Phần này thuộc về luận điểm đầu tư: thị trường đang kỳ vọng gì và người phân tích kỳ vọng khác ở điểm nào.
7. Hạn chế khi đánh giá lợi thế cạnh tranh
Đánh giá moat có ba hạn chế chính, đều đến từ việc phải dự báo tương lai bằng dữ liệu quá khứ.
7.1. Phán đoán định tính và thiên lệch nhìn lại
Không có công thức nào cho ra "có moat" hay "không có moat". Người phân tích dễ mắc thiên lệch nhìn lại (hindsight bias): thấy doanh nghiệp đã thành công rồi gán cho nó một moat, trong khi bỏ qua các doanh nghiệp có đặc điểm tương tự nhưng đã thất bại (thiên lệch sống sót, survivorship bias).
7.2. ROIC kế toán có thể sai lệch
Chi phí xây dựng thương hiệu, nghiên cứu phát triển hay đào tạo nhân sự thường được ghi nhận ngay vào chi phí thay vì vốn hóa thành tài sản. Doanh nghiệp có tài sản vô hình lớn vì vậy có vốn đầu tư bị đánh giá thấp và ROIC bị phóng đại. Ngược lại, doanh nghiệp mới mua lại công ty khác ghi nhận lợi thế thương mại lớn có thể có ROIC thấp dù hoạt động cốt lõi vẫn tốt.
7.3. Moat có thể bị thu hẹp
Công nghệ mới, thay đổi thói quen tiêu dùng hay thay đổi về chính sách có thể xóa bỏ lợi thế từng được coi là bền vững. Moat dựa trên giấy phép hoặc sự bảo hộ chỉ bền chừng nào cơ chế đó còn hiệu lực. Vì vậy, ngoài mức độ rộng hay hẹp, Morningstar còn đánh giá xu hướng moat (moat trend): nguồn lợi thế đang mạnh lên, ổn định hay có dấu hiệu suy giảm.
Ghi nhớ: Moat không phải là một chỉ số đọc được trên báo cáo tài chính. Nó là lập luận về lý do ROIC còn cao hơn WACC trong nhiều năm tới, và lập luận đó cần được kiểm tra lại mỗi khi có số liệu mới.
8. Câu hỏi thường gặp
Moat có đo được bằng một con số không?
Không có một chỉ số duy nhất. Cách gần nhất là theo dõi chênh lệch ROIC − WACC qua nhiều năm và ước tính số năm chênh lệch đó còn dương. Các xếp hạng như của Morningstar là phán đoán của chuyên viên phân tích dựa trên tiêu chí này.
Doanh nghiệp nhỏ có thể có moat không?
Có. Quy mô hiệu quả và chi phí chuyển đổi có thể xuất hiện ở doanh nghiệp vừa và nhỏ phục vụ một thị trường ngách, nơi nhu cầu không đủ lớn để thu hút đối thủ mới.
Lợi thế cạnh tranh bền vững nằm ở đâu trong một báo cáo phân tích?
Thường nằm ở phần phân tích ngành và vị thế doanh nghiệp, sau đó được chuyển thành giả định về biên lợi nhuận, ROIC và độ dài giai đoạn tăng trưởng trong mô hình định giá. Đây là cầu nối giữa phần định tính và phần định lượng của phân tích cơ bản.
Kết luận
Lợi thế cạnh tranh giải thích vì sao doanh nghiệp đang lãi hơn đối thủ; moat giải thích vì sao khoảng lãi đó chưa bị cạnh tranh xóa bỏ. Dấu hiệu trên số liệu là ROIC cao hơn WACC ổn định qua nhiều năm, nhưng kết luận về moat cần chỉ ra được nguồn tạo lợi thế và lý do nó còn tồn tại. Trong định giá, moat quyết định số năm doanh nghiệp còn tạo ra lợi nhuận kinh tế, và giả định này có thể làm giá trị chênh nhau hàng chục phần trăm.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- Berkshire Hathaway, Thư gửi cổ đông năm 2007 (Chairman's Letter 2007): https://www.berkshirehathaway.com/letters/2007ltr.pdf
- Morningstar, Morningstar Equity Research Methodology (10/2020): https://advisor.morningstar.com/Enterprise/VTC/MasterEquityResearchMethodology_Oct2020.pdf
- Michael E. Porter, "The Five Competitive Forces That Shape Strategy", Harvard Business Review, 1/2008: https://store.hbr.org/product/the-five-competitive-forces-that-shape-strategy/R0801E
- Michael E. Porter, Competitive Advantage: Creating and Sustaining Superior Performance, Free Press, 1985.
- CFA Institute, Refresher Reading "Industry and Competitive Analysis" (2026): https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/industry-and-competitive-analysis
Đọc tiếp: WACC là gì?