Terminal Value là gì trong định giá DCF? Công thức, ví dụ và lưu ý
Terminal value, hay giá trị cuối kỳ (còn gọi là giá trị kết thúc), là giá trị tại cuối giai đoạn dự báo của toàn bộ dòng tiền mà doanh nghiệp tạo ra sau giai đoạn đó. Trong một mô hình chiết khấu dòng tiền, phần này thường chiếm phần lớn giá trị doanh nghiệp, như 71,4% trong ví dụ của bài. Vì vậy, người đọc một báo cáo định giá cần biết giá trị cuối kỳ được tính bằng cách nào và đang ngầm giả định điều gì.
1. Terminal value là gì?
Terminal value (TV) là giá trị tại năm dự báo cuối cùng của mọi dòng tiền từ năm sau đó trở đi. Một doanh nghiệp đang hoạt động không có ngày kết thúc định trước, nhưng không ai dự báo được dòng tiền chi tiết cho 30 hay 50 năm. Mô hình định giá vì thế chia làm hai phần: 5–10 năm dự báo từng năm, và một con số duy nhất đại diện cho phần còn lại.
Giáo sư Aswath Damodaran (NYU Stern) mô tả cách làm này như sau: vì không ước tính được dòng tiền mãi mãi, người định giá ước tính dòng tiền cho một "giai đoạn tăng trưởng" rồi tính giá trị cuối kỳ "để nắm bắt giá trị tại cuối giai đoạn đó" (nguyên văn: to capture the value at the end of the period). Chương trình CFA Level II cũng xếp việc tính giá trị cuối kỳ trong mô hình nhiều giai đoạn thành một mục tiêu học tập riêng của bài định giá bằng dòng tiền tự do.
Trong tiếng Việt, khái niệm này có nhiều tên: giá trị cuối kỳ, giá trị kết thúc, giá trị cuối cùng, giá trị vĩnh viễn. Cách đặt giá trị cuối kỳ vào công thức DCF tổng quát được trình bày trong bài DCF là gì?
Damodaran phân biệt ba cách ước tính giá trị cuối kỳ:
- Giá trị thanh lý: phù hợp với doanh nghiệp có đời sống hữu hạn, ví dụ phụ thuộc vào một người chủ chốt hoặc một giấy phép, bằng sáng chế có thời hạn.
- Mô hình tăng trưởng đều (Gordon): giả định doanh nghiệp hoạt động mãi mãi với tốc độ tăng trưởng ổn định.
- Bội số định giá: nhân một chỉ tiêu của năm cuối với bội số của doanh nghiệp tương đương.
Bài này tập trung vào hai cách sau vì đây là hai cách phổ biến nhất khi định giá cổ phiếu.
2. Công thức tính terminal value
Giá trị cuối kỳ được tính bằng mô hình tăng trưởng đều hoặc bằng bội số, rồi chiết khấu về hiện tại cùng suất chiết khấu với dòng tiền dự báo.
2.1. Mô hình tăng trưởng đều (Gordon)
Mô hình tăng trưởng đều (perpetuity growth model, còn gọi là mô hình Gordon) giả định dòng tiền tự do tăng mãi mãi với tốc độ không đổi:
Trong đó:
- : giá trị cuối kỳ, đặt tại cuối năm (năm dự báo cuối cùng).
- : dòng tiền tự do cho doanh nghiệp của năm đầu tiên sau giai đoạn dự báo.
- : chi phí vốn bình quân gia quyền, cách tính được giải thích trong bài WACC là gì?
- : tốc độ tăng trưởng dài hạn của dòng tiền, %/năm.
Công thức chỉ đúng khi . Nó là tổng của một chuỗi vô hạn, và chuỗi đó chỉ hội tụ khi mỗi năm dòng tiền tăng chậm hơn tốc độ bị chiết khấu. Nếu chiết khấu dòng tiền cho cổ đông (FCFE) thì thay WACC bằng chi phí vốn chủ sở hữu. Cách tính FCFF và FCFE có trong bài Dòng tiền tự do (FCF) là gì?
2.2. Phương pháp bội số thoát (exit multiple)
Phương pháp bội số thoát giả định doanh nghiệp được "bán" vào cuối năm với mức giá bằng bội số mà thị trường đang trả cho doanh nghiệp tương đương:
Bội số hay dùng nhất là EV/EBITDA, vì cả tử và mẫu đều thuộc về toàn bộ nhà cung cấp vốn, khớp với dòng tiền FCFF. Cách tính EBITDA được trình bày trong bài EBITDA là gì? Nếu bội số được tính trên EBITDA 12 tháng gần nhất của các doanh nghiệp so sánh, thì nhân với EBITDA năm ; nếu là bội số dự phóng, nhân với EBITDA năm .
Cách tính và đọc bội số này được giải thích trong bài EV/EBITDA là gì?
2.3. Chiết khấu giá trị cuối kỳ về hiện tại
Giá trị cuối kỳ đã nằm ở cuối năm , nên chỉ chiết khấu năm:
Giá trị doanh nghiệp (EV) bằng tổng giá trị hiện tại của dòng tiền dự báo cộng với . Phần chuyển từ EV sang giá trị vốn chủ sở hữu được trình bày trong bài Enterprise Value (EV) là gì?
3. Ví dụ tính terminal value từng bước
Ví dụ dưới đây dùng Công ty R giả định, đơn vị tỷ đồng. Giả định: WACC 11%/năm; sau năm 5, dòng tiền tăng đều 3%/năm. Năm 5, Công ty R có lợi nhuận hoạt động sau thuế (NOPAT) 200 tỷ đồng, tái đầu tư 50 tỷ đồng, nên FCFF là 150 tỷ đồng; EBITDA năm 5 là 310 tỷ đồng.
Bước 1, chiết khấu dòng tiền 5 năm dự báo với hệ số :
| Năm | FCFF dự báo (tỷ đồng) | Hệ số chiết khấu | Giá trị hiện tại (tỷ đồng) |
|---|---|---|---|
| 1 | 100 | 0,9009 | 90,1 |
| 2 | 115 | 0,8116 | 93,3 |
| 3 | 128 | 0,7312 | 93,6 |
| 4 | 140 | 0,6587 | 92,2 |
| 5 | 150 | 0,5935 | 89,0 |
| Tổng | 458,3 |
Bước 2, tính giá trị cuối kỳ tại năm 5:
Bước 3, chiết khấu về hiện tại: tỷ đồng (hệ số chiết khấu 0,5935 ở bảng trên).
Bước 4, cộng lại: EV = 458,3 + 1.146,1 = 1.604,4 tỷ đồng. Giá trị cuối kỳ chiếm 71,4% giá trị doanh nghiệp của Công ty R, dù năm năm dự báo chi tiết mới là phần tốn công nhất của mô hình.
4. So sánh mô hình Gordon và bội số thoát
Hai cách khác nhau ở nguồn gốc của con số: mô hình Gordon dựa trên giả định về dòng tiền tương lai của chính doanh nghiệp, còn bội số thoát dựa trên giá thị trường của doanh nghiệp khác.
| Tiêu chí | Mô hình Gordon | Bội số thoát |
|---|---|---|
| Đầu vào chính | FCFF năm , WACC, | EBITDA năm , bội số EV/EBITDA |
| Bản chất | Định giá nội tại | Định giá so sánh gắn vào cuối mô hình |
| Giả định ẩn | Doanh nghiệp tăng trưởng đều mãi mãi | Bội số thị trường hiện tại còn đúng sau năm |
| Điểm yếu | Rất nhạy khi gần WACC | Mang tâm lý thị trường lúc định giá vào mô hình |
| Cách kiểm tra chéo | Tính bội số ngầm định | Tính ngầm định |
Damodaran cho rằng dùng bội số cho giá trị cuối kỳ "không bao giờ phù hợp trong định giá nội tại" (nguyên văn: never appropriate in an intrinsic valuation), vì khi đó phần lớn kết quả DCF thực chất là một phép định giá so sánh. Dù vậy, bội số thoát vẫn được dùng nhiều trong thực tế, và tài liệu CFA Institute trình bày cả hai cách khi tính giá trị cuối kỳ trong mô hình nhiều giai đoạn. Cách làm thận trọng là tính cả hai và dùng mỗi cách để kiểm tra cách kia.
Bội số ngầm định của mô hình Gordon là lần EBITDA năm 5. Theo chiều ngược lại, từ một bội số cho trước có thể suy ra ngầm định bằng cách giải công thức Gordon theo :
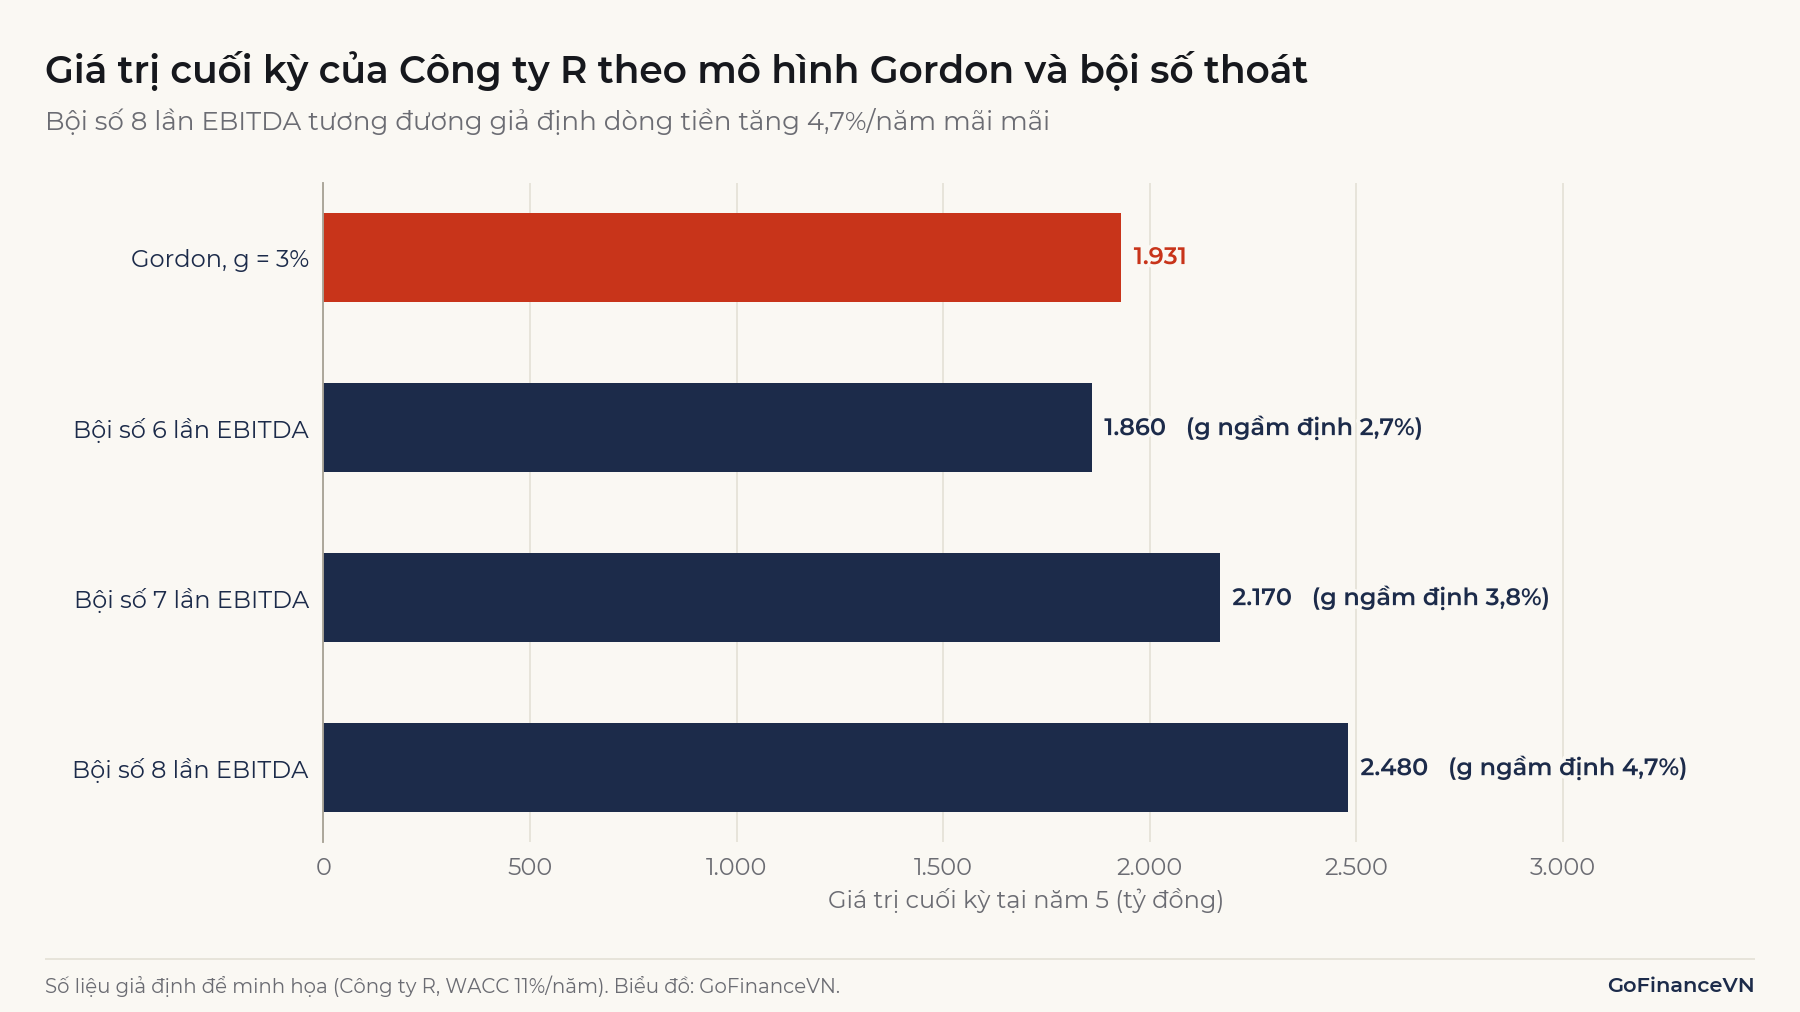
Với bội số 8 lần, giá trị cuối kỳ là 2.480 tỷ đồng, cao hơn 28,4% so với mô hình Gordon, và tương đương giả định FCFF tăng 4,7%/năm mãi mãi. Chọn một bội số "phổ biến trong ngành" vì vậy cũng là chọn một tốc độ tăng trưởng vĩnh viễn, chỉ là không ghi ra.
Lưu ý: Phép suy ra 4,7% ở trên giữ nguyên tỷ lệ tái đầu tư 25% của năm 5. Nếu tăng trưởng phải trả bằng tái đầu tư (mục 6), bội số 8 lần đòi hỏi khoảng 8,3%/năm, sát mức WACC 11%. Đây là dấu hiệu bội số đó quá cao so với các giả định còn lại của mô hình.
5. Độ nhạy của terminal value theo g và WACC
Giá trị cuối kỳ rất nhạy với WACC và vì cả hai nằm ở mẫu số . Với Công ty R, mẫu số cơ sở là 8 điểm phần trăm; tăng thêm 1 điểm làm mẫu số giảm còn 7, tức giảm một phần tám, làm giá trị cuối kỳ tăng 14,3%; cộng thêm tử số tăng theo , mức tăng là khoảng 15%.
Bảng dưới cho EV của Công ty R khi thay đổi WACC và , giữ nguyên năm năm dòng tiền dự báo và FCFF năm 5. Số trong ngoặc là tỷ trọng của giá trị cuối kỳ trong EV.
| WACC / g | g = 2% | g = 3% | g = 4% |
|---|---|---|---|
| 10% | 1.658,4 (71,6%) | 1.841,3 (74,4%) | 2.085,3 (77,4%) |
| 11% | 1.467,1 (68,8%) | 1.604,4 (71,4%) | 1.780,8 (74,3%) |
| 12% | 1.314,3 (66,1%) | 1.420,2 (68,6%) | 1.552,6 (71,3%) |
Đơn vị: tỷ đồng. Ví dụ giả định.
Chỉ trong phạm vi ±1 điểm phần trăm cho mỗi biến, EV đi từ 1.314,3 đến 2.085,3 tỷ đồng; mức cao nhất cao hơn mức thấp nhất 59%. Kết quả DCF vì vậy nên được trình bày thành một khoảng kèm bảng độ nhạy, không phải một con số duy nhất.
6. Tốc độ tăng trưởng dài hạn g bao nhiêu là hợp lý?
Tốc độ tăng trưởng dài hạn không được vượt tốc độ tăng trưởng danh nghĩa dài hạn của nền kinh tế, và phải đi kèm mức tái đầu tư đủ để tạo ra tăng trưởng đó. Damodaran viết rằng "tốc độ tăng trưởng ổn định không thể vượt tốc độ tăng trưởng của nền kinh tế, nhưng có thể thấp hơn" (nguyên văn: the stable growth rate cannot exceed the growth rate of the economy but it can be lower). Một doanh nghiệp tăng nhanh hơn nền kinh tế mãi mãi thì cuối cùng sẽ lớn hơn cả nền kinh tế.
Ông cũng đề xuất dùng lãi suất phi rủi ro dài hạn làm trần cho , vì lãi suất danh nghĩa phản ánh lạm phát kỳ vọng cộng lãi suất thực, gần với tăng trưởng danh nghĩa dài hạn. Nếu dòng tiền tính theo giá danh nghĩa, phải là tăng trưởng danh nghĩa, cùng đồng tiền với dòng tiền. Khác biệt giữa tăng trưởng danh nghĩa và thực được giải thích trong bài GDP danh nghĩa và GDP thực khác nhau thế nào?
Điều kiện thứ hai ít được nhắc tới hơn: tăng trưởng phải được trả bằng tái đầu tư. Gọi RONIC (return on new invested capital) là suất sinh lời trên vốn đầu tư mới. Để tăng trưởng , doanh nghiệp phải tái đầu tư một tỷ lệ của NOPAT, nên công thức nhất quán là:
Công ty R tái đầu tư 50/200 = 25% NOPAT ở năm 5, tương ứng = 3% và RONIC = 12%, nên hai công thức cho cùng 1.931,25 tỷ đồng. Khác biệt chỉ xuất hiện khi người lập mô hình tăng nhưng giữ nguyên FCFF năm 5, tức coi phần tăng trưởng thêm là không tốn vốn.
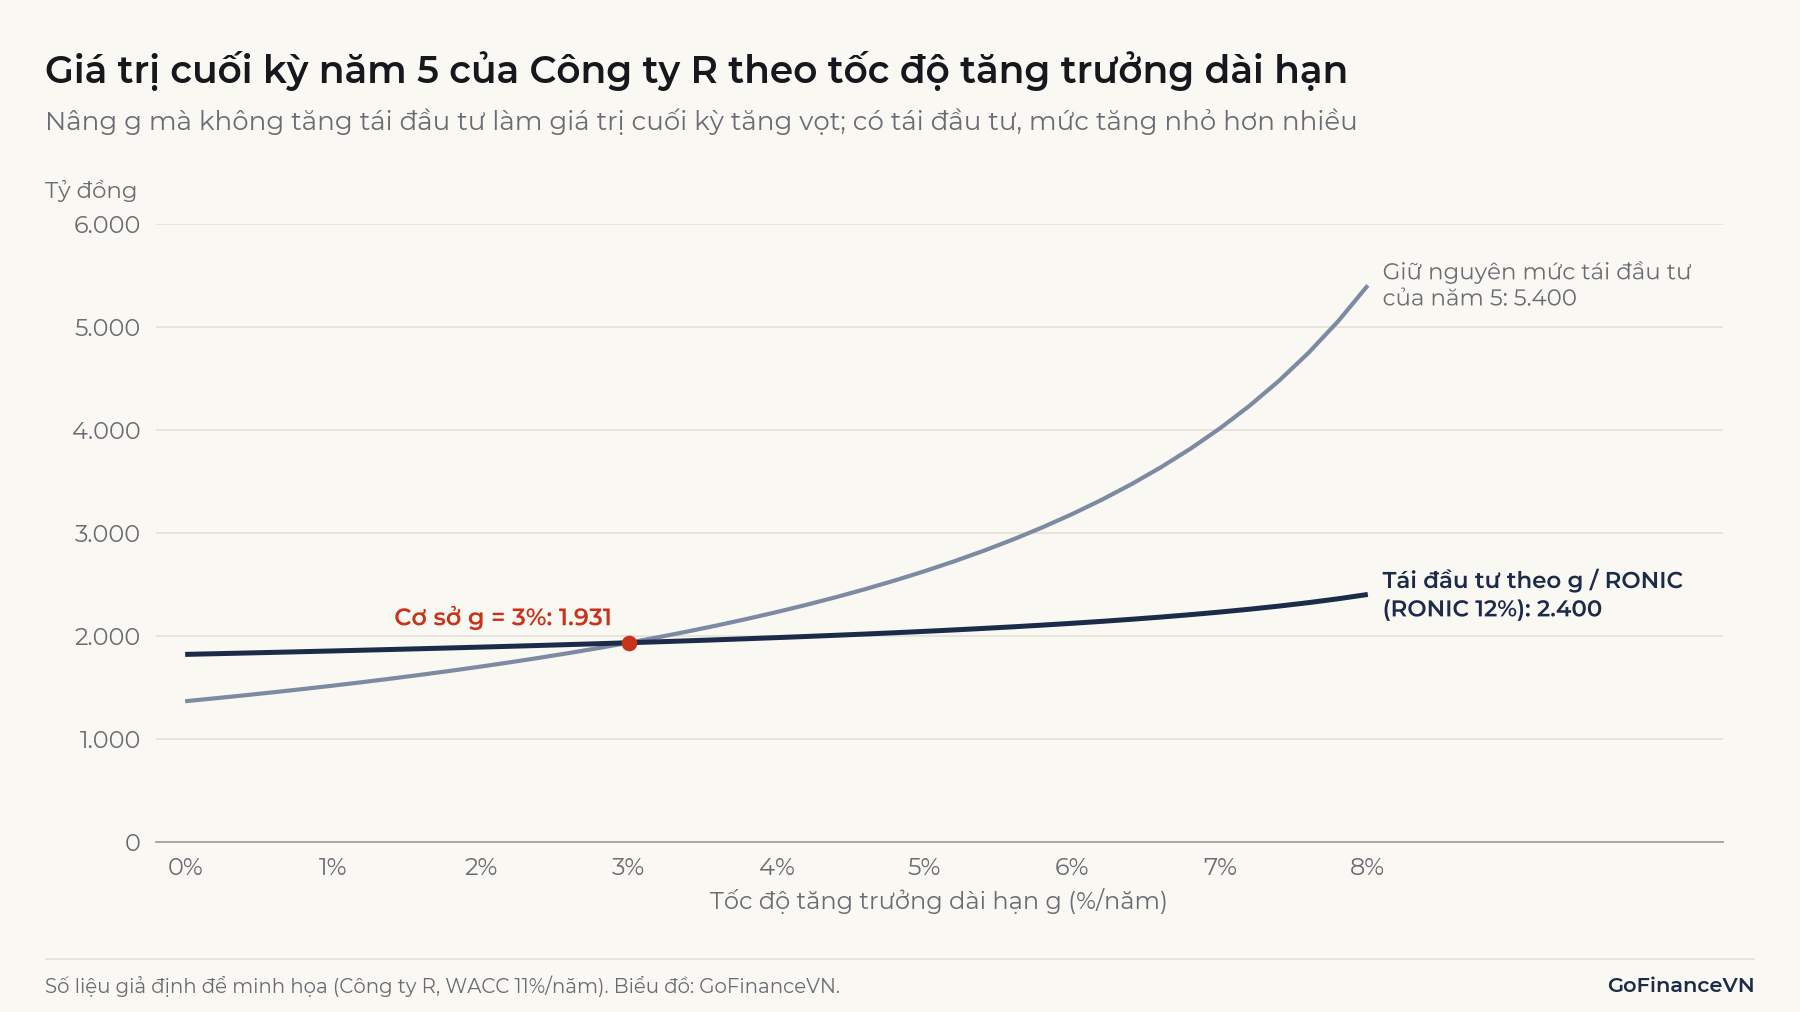
Ở = 8%, cách giữ nguyên tái đầu tư cho giá trị cuối kỳ 5.400 tỷ đồng, gấp 2,25 lần cách tính nhất quán (2.400 tỷ đồng). Với WACC 11%, khi tăng từ 3% lên 4%, EV theo cách nhất quán chỉ tăng từ 1.604,4 lên 1.633,9 tỷ đồng, thay vì lên 1.780,8 tỷ đồng như bảng ở mục 5.
Ghi nhớ: Nếu RONIC bằng WACC, tăng trưởng không tạo thêm giá trị: phần dòng tiền tăng thêm bị bù đúng bằng phần vốn phải bỏ ra. Giá trị đến từ tăng trưởng có suất sinh lời cao hơn chi phí vốn, không đến từ con số tự thân.
7. Lỗi thường gặp khi tính terminal value
Các lỗi dưới đây đều làm sai kết quả mà không gây báo lỗi trong bảng tính.
7.1. Chiết khấu giá trị cuối kỳ thêm một năm
Vì công thức dùng FCFF năm , nhiều người chiết khấu với năm. Giá trị cuối kỳ đã được đặt ở cuối năm , nên chỉ chiết khấu năm. Với Công ty R, chiết khấu 6 năm làm EV giảm còn 1.490,8 tỷ đồng, thấp hơn 7,1%.
7.2. Quên nhân (1 + g) hoặc để g gần bằng WACC
Dùng FCFF năm thay cho FCFF năm ở tử số làm giá trị cuối kỳ của Công ty R giảm từ 1.931,25 xuống 1.875 tỷ đồng. Lỗi nặng hơn là chọn gần WACC: mẫu số tiến về 0 và giá trị cuối kỳ có thể lớn tùy ý. Khi , công thức không còn ý nghĩa.
7.3. Trộn danh nghĩa và thực
Dòng tiền danh nghĩa (có lạm phát) phải đi với WACC danh nghĩa và danh nghĩa. Dùng thực với WACC danh nghĩa làm giá trị cuối kỳ thấp đi; dùng danh nghĩa của một nền kinh tế lạm phát cao với WACC tính theo lãi suất của nền kinh tế lạm phát thấp làm giá trị bị thổi phồng.
7.4. Năm cuối dự báo chưa ổn định
Mô hình Gordon chỉ đúng khi năm đại diện được cho trạng thái ổn định: biên lợi nhuận, tỷ lệ tái đầu tư và cơ cấu vốn không còn thay đổi. Nếu năm 5 đang có chi đầu tư bất thường hoặc biên lợi nhuận đỉnh chu kỳ, cần kéo dài giai đoạn dự báo hoặc chuẩn hóa dòng tiền năm cuối trước khi tính giá trị cuối kỳ.
8. Câu hỏi thường gặp
Terminal value chiếm bao nhiêu phần trăm là hợp lý?
Không có mức chuẩn. Damodaran ghi nhận giá trị cuối kỳ thường chiếm tỷ trọng cao trong giá trị ước tính, có khi từ 80% trở lên, và xếp đây vào nhóm phê phán DCF mà người định giá "không cần lo" (nguyên văn: you should not worry about). Lý do là giá trị cuối kỳ được tính trên dòng tiền năm cuối, vốn chịu ảnh hưởng của các giả định ở giai đoạn tăng trưởng. Ở Công ty R, tỷ lệ này là 71,4%. Điều cần xem là giả định , tái đầu tư và bội số ngầm định đằng sau.
Nên dùng mô hình Gordon hay bội số thoát?
Mô hình Gordon phù hợp hơn khi mục tiêu là giá trị nội tại, vì mọi giả định đều nằm trong mô hình. Bội số thoát hữu ích khi cần biết giá một bên mua có thể trả. Cách làm thông dụng là tính một cách làm kết quả chính và dùng cách kia để kiểm tra chéo.
Terminal value có thể âm không?
Với mô hình Gordon, giá trị cuối kỳ âm khi FCFF năm âm, tức doanh nghiệp được giả định đốt tiền mãi mãi. Trường hợp đó nên xem lại giả định, hoặc dùng giá trị thanh lý thay cho giả định hoạt động liên tục.
Kết luận
Terminal value là giá trị tại cuối giai đoạn dự báo của mọi dòng tiền sau đó, và thường chiếm phần lớn kết quả DCF. Dù tính bằng mô hình Gordon hay bội số thoát, con số này luôn ngầm chứa một giả định tăng trưởng vĩnh viễn. Kiểm tra giả định đó bằng ngầm định, bội số ngầm định và tỷ lệ tái đầu tư giúp phát hiện mô hình đang định giá quá cao hay quá thấp.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- Aswath Damodaran, NYU Stern, "Closure in Valuation" (bài giảng Valuation, mùa xuân 2023): https://pages.stern.nyu.edu/~adamodar/podcasts/valUGspr23/session12slides.pdf
- Aswath Damodaran, NYU Stern, "Session 9: Terminal Value": https://pages.stern.nyu.edu/~adamodar/pdfiles/valonlineslides/session9.pdf
- CFA Institute, Refresher Reading "Free Cash Flow Valuation" (2025): https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2025/free-cash-flow-valuation
- CFA Institute, Refresher Reading "Discounted Dividend Valuation" (2025): https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2025/discounted-dividend-valuation
Đọc tiếp: WACC là gì? Công thức, cách tính và ví dụ