EV/EBITDA là gì? Cách tính, ý nghĩa và cách dùng trong định giá so sánh
EV/EBITDA (Enterprise Value to EBITDA), hay bội số giá trị doanh nghiệp trên EBITDA, là bội số định giá bằng giá trị doanh nghiệp chia cho lợi nhuận trước lãi vay, thuế và khấu hao. Bội số này cho biết thị trường đang trả bao nhiêu đồng giá trị doanh nghiệp cho mỗi đồng EBITDA mà doanh nghiệp tạo ra trong một năm. Vì không bị ảnh hưởng trực tiếp bởi cách doanh nghiệp vay nợ, EV/EBITDA thường được dùng cùng P/E khi định giá so sánh các doanh nghiệp cùng ngành.
1. EV/EBITDA là gì?
EV/EBITDA là tỷ số giữa giá trị doanh nghiệp (EV) và EBITDA, thuộc nhóm bội số giá trị doanh nghiệp (enterprise value multiples). Tử số EV là giá trị thị trường của toàn bộ hoạt động kinh doanh, thuộc về cả cổ đông lẫn chủ nợ. Mẫu số EBITDA là lợi nhuận hoạt động trước khi trả lãi vay, nộp thuế và trích khấu hao.
Điểm cốt lõi của bội số này là tử số và mẫu số cùng thuộc về mọi người cấp vốn. CFA Institute giải thích rằng EV/EBITDA được ưa dùng hơn giá/EBITDA "vì EBITDA, là một chỉ tiêu trước lãi vay, là dòng thu nhập dành cho tất cả những người cấp vốn" (nguyên văn: because EBITDA, as a pre-interest number, is a flow to all providers of capital). Chủ nợ nhận lãi vay từ EBITDA, cổ đông nhận phần còn lại, nên EBITDA phải đi cặp với EV chứ không đi với vốn hóa.
Cách tính EV và những khoản được cộng, trừ được trình bày trong bài Enterprise Value (EV) là gì?; cách tính EBITDA từ báo cáo tài chính có trong bài EBITDA là gì?
2. Công thức tính EV/EBITDA
Công thức tính EV/EBITDA là:
Trong đó:
- Vốn hóa: số cổ phiếu đang lưu hành nhân giá thị trường.
- Nợ vay: chỉ các khoản vay và nợ thuê tài chính có lãi suất, không gồm phải trả người bán.
- Tiền: tiền, các khoản tương đương tiền và tiền gửi có kỳ hạn ngắn hạn.
- EBITDA: lấy trong cùng kỳ, cùng phạm vi hợp nhất với số liệu dùng để tính EV.
Kết quả có đơn vị là "lần". Doanh nghiệp không có cổ phiếu ưu đãi và công ty con thì tử số rút gọn thành vốn hóa cộng nợ ròng (nợ vay trừ tiền).
2.1. Ví dụ cách tính EV/EBITDA
Giả định Công ty S có 200 triệu cổ phiếu lưu hành, giá 40.000 đồng/cổ phiếu, không có cổ phiếu ưu đãi và công ty con. Số liệu năm gần nhất như sau (đơn vị: tỷ đồng):
| Khoản mục | Giá trị | Ghi chú |
|---|---|---|
| Vốn hóa thị trường | 8.000 | 200 triệu cp × 40.000 đồng |
| Nợ vay ngắn hạn và dài hạn | 3.000 | 1.200 + 1.800 |
| Tiền và tiền gửi có kỳ hạn | 1.000 | |
| Lợi nhuận trước thuế | 930 | |
| Chi phí lãi vay | 270 | 9%/năm × 3.000 |
| Khấu hao | 400 | Lấy từ báo cáo lưu chuyển tiền tệ |
Các bước tính:
- tỷ đồng.
- tỷ đồng.
- 6,25 lần.
Với thuế suất 20%, lợi nhuận sau thuế của Công ty S là tỷ đồng, nên P/E là lần. Hai bội số đo hai thứ khác nhau, nên không so trực tiếp 6,25 với 10,8.
2.2. EV/EBITDA trượt và EV/EBITDA dự phóng
EV/EBITDA trượt (trailing) dùng EBITDA của bốn quý gần nhất, còn EV/EBITDA dự phóng (forward) dùng EBITDA ước tính cho 12 tháng hoặc năm tài chính tới. Bội số dự phóng phản ánh kỳ vọng nhưng phụ thuộc vào dự báo của người phân tích. Khi so sánh nhiều doanh nghiệp, mọi con số phải cùng một loại.
3. EV/EBITDA và P/E khác nhau thế nào?
EV/EBITDA đo giá của toàn bộ hoạt động kinh doanh so với lợi nhuận trước lãi vay, còn P/E đo giá của phần vốn cổ phần so với lợi nhuận sau lãi vay và thuế. Vì vậy P/E chịu ảnh hưởng của cơ cấu vốn, còn EV/EBITDA thì ít hơn nhiều. CFA Institute nhận xét EV/EBITDA "có thể phù hợp hơn P/E khi so sánh các công ty có mức đòn bẩy tài chính (nợ) khác nhau" (nguyên văn: may be more appropriate than P/E for comparing companies with different amounts of financial leverage (debt)).
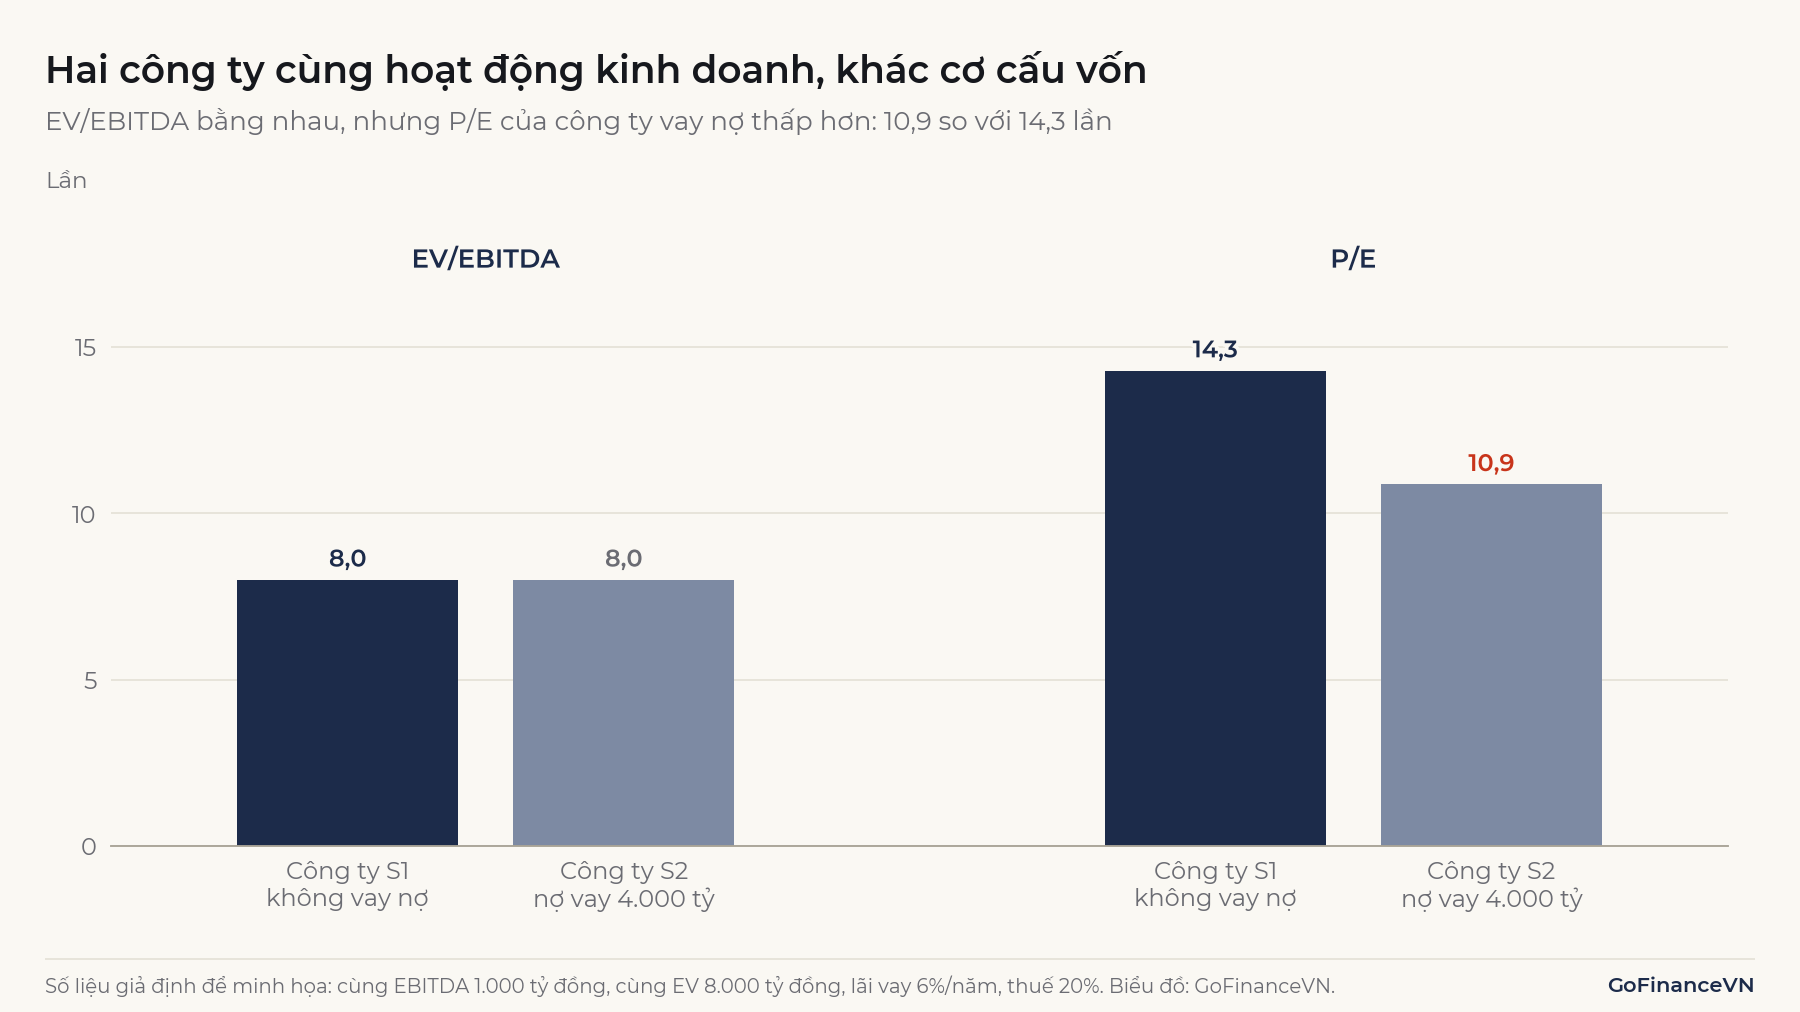
Ví dụ, Công ty S1 và Công ty S2 (giả định) có cùng hoạt động kinh doanh: EBITDA 1.000 tỷ đồng, khấu hao 300 tỷ đồng, EV 8.000 tỷ đồng, không có tiền mặt. S1 không vay nợ. S2 vay 4.000 tỷ đồng với lãi suất 6%/năm. Thuế suất 20%.
| Chỉ tiêu (tỷ đồng) | Công ty S1 | Công ty S2 |
|---|---|---|
| EV | 8.000 | 8.000 |
| Nợ vay | 0 | 4.000 |
| Vốn hóa | 8.000 | 4.000 |
| EBIT (EBITDA − khấu hao) | 700 | 700 |
| Chi phí lãi vay | 0 | 240 |
| Lợi nhuận sau thuế | 560 | 368 |
| EV/EBITDA (lần) | 8,0 | 8,0 |
| P/E (lần) | 14,3 | 10,9 |
Hoạt động kinh doanh giống hệt nhau, nhưng nhìn theo P/E thì S2 có vẻ "rẻ hơn" S1. Chênh lệch này chỉ đến từ cách tài trợ vốn.
Lưu ý: Vay nợ không phải lúc nào cũng làm P/E thấp đi. Trong ví dụ, chi phí nợ sau thuế của S2 là , thấp hơn tỷ suất lợi nhuận trên giá (E/P) của S1 là , nên P/E giảm. Nếu S2 vay với lãi suất 10%, chi phí nợ sau thuế là 8%, lợi nhuận sau thuế chỉ còn 240 tỷ đồng và P/E tăng lên 16,7 lần, trong khi EV/EBITDA vẫn là 8,0 lần.
Tác động của nợ vay lên lợi nhuận của cổ đông được phân tích trong bài Đòn bẩy tài chính là gì?
| Tiêu chí | EV/EBITDA | P/E |
|---|---|---|
| Tử số | Giá trị doanh nghiệp (EV) | Giá cổ phiếu hoặc vốn hóa |
| Mẫu số | Lợi nhuận trước lãi vay, thuế, khấu hao | Lợi nhuận sau thuế (EPS) |
| Ảnh hưởng của nợ vay | Ít | Nhiều |
| Ảnh hưởng của thuế, chính sách khấu hao lên mẫu số | Không | Có |
| Dùng được khi lợi nhuận ròng âm | Có, nếu EBITDA dương | Không |
| Dùng cho ngân hàng, bảo hiểm | Không | Có |
| Mức độ phổ biến trên bảng giá | Thấp hơn | Cao nhất |
Cách tính và đọc P/E được trình bày trong bài P/E là gì?
4. EV/EBITDA cao hay thấp nói lên điều gì?
EV/EBITDA cao nghĩa là thị trường đang trả nhiều đồng giá trị doanh nghiệp cho mỗi đồng EBITDA hiện tại. Khi EV/EBITDA cao, có thể do hai nguyên nhân: thị trường kỳ vọng EBITDA sẽ tăng nhanh và doanh nghiệp cần ít vốn đầu tư để tăng trưởng; hoặc giá cổ phiếu đang phản ánh kỳ vọng lạc quan hơn mức doanh nghiệp có thể đạt được.
Ngược lại, khi EV/EBITDA thấp, doanh nghiệp có thể đang được định giá thấp so với năng lực tạo lợi nhuận; hoặc thị trường dự đoán EBITDA sẽ giảm, rủi ro cao, hay phần lớn EBITDA phải dùng để đầu tư thay thế máy móc. Bội số thấp tự nó không phải là dấu hiệu "rẻ".
4.1. Ba yếu tố quyết định mức EV/EBITDA
Theo CFA Institute, các yếu tố cơ bản quyết định EV/EBITDA là tốc độ tăng trưởng kỳ vọng của dòng tiền tự do cho doanh nghiệp (FCFF), khả năng sinh lời và chi phí vốn bình quân gia quyền (WACC). Bội số hợp lý tăng theo hai yếu tố đầu và giảm khi WACC tăng.
Có thể thấy điều này bằng một mô hình đơn giản. Giả định FCFF bằng một tỷ lệ cố định của EBITDA và tăng đều với tốc độ mãi mãi. Theo mô hình tăng trưởng đều, , nên:
là phần EBITDA còn lại sau khi nộp thuế, đầu tư tài sản cố định và vốn lưu động. Với WACC 11%/năm:
| Trường hợp | EV/EBITDA hợp lý | ||
|---|---|---|---|
| Cơ sở | 50% | 4% | 7,4 lần |
| Tăng trưởng cao hơn | 50% | 6% | 10,6 lần |
| Cần nhiều vốn đầu tư hơn | 35% | 4% | 5,2 lần |
Cùng một mức EBITDA, doanh nghiệp tăng trưởng nhanh hơn hoặc ít phải tái đầu tư hơn xứng đáng với bội số cao hơn. Đây là lý do không thể nói EV/EBITDA 6 lần là rẻ nếu không biết các yếu tố này. Cách tính dòng tiền tự do (FCFF) và WACC được trình bày ở các bài riêng.
4.2. EV/EBITDA bao nhiêu là tốt?
Không có mức EV/EBITDA "tốt" chung cho mọi doanh nghiệp, vì bội số khác nhau rất xa giữa các ngành. Theo dữ liệu Aswath Damodaran (NYU Stern) cập nhật ngày 05/01/2026 cho các doanh nghiệp niêm yết ở thị trường mới nổi, EV/EBITDA của nhóm dầu khí tích hợp là 6,5 lần, dịch vụ viễn thông 7,0 lần, thép 9,2 lần, trong khi phần mềm lên tới 40,6 lần. Mức chung của toàn thị trường, trừ nhóm tài chính, là 12,3 lần.
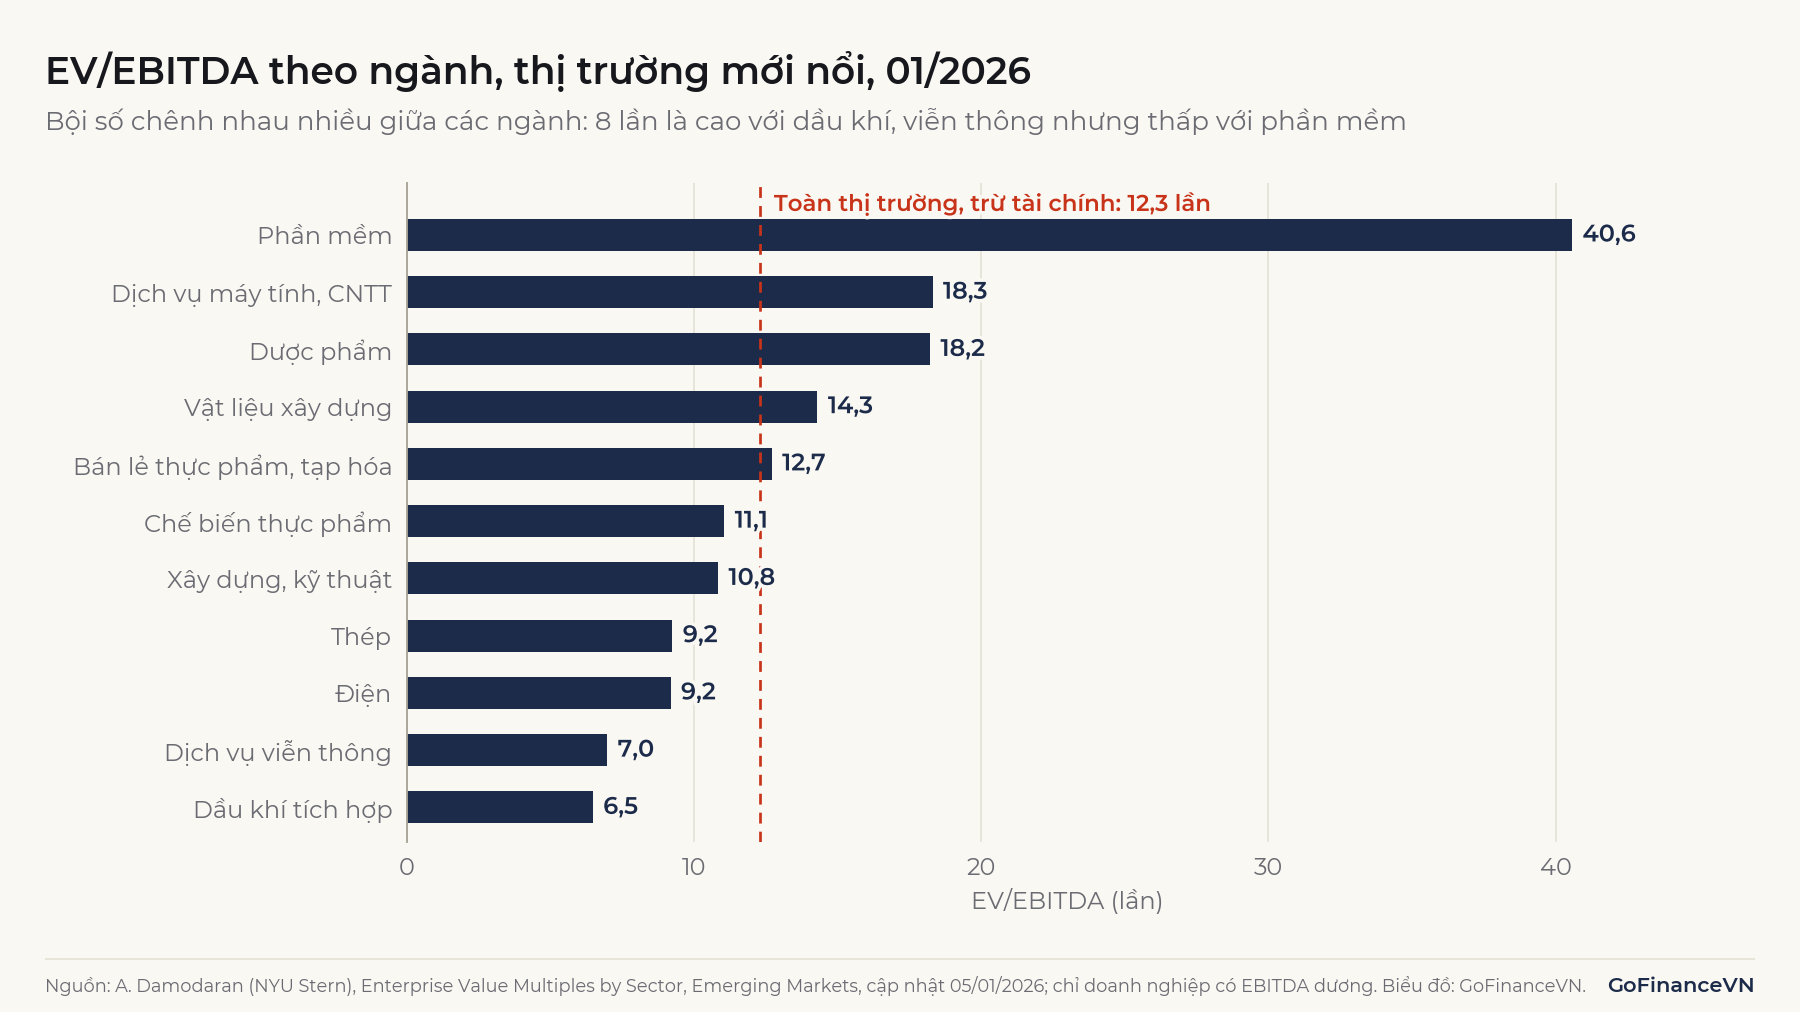
Damodaran tính bội số ngành bằng tổng EV chia tổng EBITDA của các doanh nghiệp trong ngành, nên doanh nghiệp lớn có trọng số cao. Số liệu này để tham khảo mặt bằng chung, không thay được việc so sánh với nhóm doanh nghiệp tương tự ở Việt Nam. Bội số cũng thay đổi theo thời gian khi giá cổ phiếu và lãi suất biến động.
5. Cách dùng EV/EBITDA trong định giá so sánh
EV/EBITDA chủ yếu được dùng trong định giá so sánh (method of comparables), tức ước tính giá trị doanh nghiệp bằng bội số mà thị trường đang trả cho các doanh nghiệp tương tự. Cơ sở kinh tế của phương pháp này, theo CFA Institute, là quy luật một giá: hai tài sản tương tự thì nên có giá tương tự. Tại Việt Nam, Chuẩn mực thẩm định giá doanh nghiệp ban hành kèm Thông tư 36/2024/TT-BTC liệt kê EV/EBITDA cùng P/E, P/B, P/S, EV/S và EV/EBIT trong phương pháp tỷ số bình quân, yêu cầu có ít nhất 3 doanh nghiệp so sánh và dùng tối thiểu 3 tỷ số.
Giả định Công ty S ở mục 2.1 có năm doanh nghiệp cùng ngành để so sánh, trong đó có S1 và S2 ở mục 3:
| Doanh nghiệp | EV/EBITDA (lần) |
|---|---|
| Công ty S1 | 8,0 |
| Công ty S2 | 8,0 |
| Công ty S3 | 6,5 |
| Công ty S4 | 9,2 |
| Công ty S5 | 15,0 |
| Trung vị | 8,0 |
| Trung bình cộng | 9,34 |
Các bước định giá Công ty S theo trung vị:
- EV ước tính: tỷ đồng.
- Giá trị vốn chủ sở hữu: trừ nợ ròng, tỷ đồng.
- Giá trị mỗi cổ phiếu: đồng.
Nếu dùng trung bình cộng 9,34 lần, kết quả là 64.720 đồng, cao hơn gần 20% chỉ vì Công ty S5 có bội số 15 lần. Đây là lý do người phân tích thường dùng trung vị. Bước 2 là chỗ hay bị bỏ sót: EV/EBITDA cho ra giá trị doanh nghiệp, phải trừ nợ ròng mới thành giá trị của cổ đông.
Kết quả 54.000 đồng so với giá thị trường 40.000 đồng không có nghĩa là Công ty S đang bị định giá thấp. CFA Institute lưu ý chênh lệch giữa bội số của một doanh nghiệp và mức tham chiếu có thể được giải thích bởi khác biệt về các yếu tố cơ bản. Công ty S có thể tăng trưởng chậm hơn hoặc phải đầu tư nhiều hơn nhóm so sánh, như phân tích ở mục 4.1. Định giá so sánh nên được đối chiếu với phương pháp chiết khấu dòng tiền, xem bài Định giá doanh nghiệp là gì?
Ngoài định giá so sánh, EV/EBITDA còn được dùng để:
- Ước tính giá trị cuối kỳ trong mô hình DCF theo phương pháp bội số thoát (exit multiple).
- Tham chiếu giá trong mua bán sáp nhập, vì bên mua nhận cả nợ và tiền của doanh nghiệp mục tiêu.
- So sánh doanh nghiệp cần nhiều vốn như điện, viễn thông, thép, xi măng; CFA Institute ghi nhận EV/EBITDA thường được dùng cho các doanh nghiệp thâm dụng vốn.
Cách dùng bội số EV/EBITDA để tính giá trị cuối kỳ được trình bày trong bài Terminal value là gì?
EV/EBITDA không phù hợp với ngân hàng, công ty bảo hiểm và công ty chứng khoán. Với các doanh nghiệp này, tiền gửi và tiền vay là nguyên liệu kinh doanh, không phải nguồn vốn tài trợ, nên không tách được "nợ" khỏi "hoạt động". Bảng của Damodaran vẫn có con số 69,4 lần cho nhóm ngân hàng lớn ở thị trường mới nổi, nhưng con số này không dùng được để đánh giá.
6. Hạn chế và lưu ý khi sử dụng EV/EBITDA
6.1. EBITDA bỏ qua chi phí đầu tư
EBITDA cộng lại khấu hao nhưng không trừ tiền mua sắm tài sản cố định. Giả sử hai doanh nghiệp cùng EBITDA 1.000 tỷ đồng và cùng EV/EBITDA 8 lần, nhưng doanh nghiệp thứ nhất cần chi 200 tỷ đồng mỗi năm để duy trì máy móc, doanh nghiệp thứ hai cần 600 tỷ đồng. Tính trên phần còn lại sau đầu tư, bội số là 10 lần so với 20 lần. Với doanh nghiệp thâm dụng vốn, nên xem thêm EV/EBIT hoặc EV/(EBITDA − chi đầu tư).
6.2. Tử số và mẫu số phải khớp nhau
EV và EBITDA phải cùng thời điểm và cùng phạm vi. Nếu EV đã trừ khoản đầu tư vào công ty liên kết thì EBITDA không được gồm phần lãi từ công ty liên kết. Doanh nghiệp lập báo cáo theo IFRS 16 ghi nhận hầu hết hợp đồng thuê thành nợ, làm EBITDA cao hơn so với doanh nghiệp lập theo chuẩn mực kế toán Việt Nam; khi so sánh cần điều chỉnh cả EV lẫn EBITDA.
6.3. Bội số âm và giá trị ngoại lai
Doanh nghiệp có EBITDA âm cho bội số âm, không mang ý nghĩa định giá và nên loại khỏi nhóm so sánh. Một vài bội số rất cao do EBITDA tạm thời sụt giảm có thể kéo trung bình cộng lên, như ví dụ ở mục 5.
6.4. Cả ngành có thể đang được định giá cao
Định giá so sánh chỉ cho biết doanh nghiệp đắt hay rẻ so với nhóm so sánh. Nếu cả ngành đang được thị trường định giá cao, giá trị ước tính cũng cao theo.
6.5. EBITDA "điều chỉnh" do doanh nghiệp tự công bố
Một số doanh nghiệp công bố EBITDA đã điều chỉnh (adjusted EBITDA), loại bỏ các khoản chi phí họ coi là bất thường. EBITDA không phải chỉ tiêu bắt buộc trên báo cáo tài chính Việt Nam, nên không có định nghĩa thống nhất. Người phân tích nên tự tính lại từ báo cáo tài chính trước khi so sánh.
Ghi nhớ: EV/EBITDA chỉ có ý nghĩa khi so với doanh nghiệp tương tự, tính nhất quán, và đọc cùng tăng trưởng, nhu cầu đầu tư và rủi ro của doanh nghiệp.
7. Câu hỏi thường gặp
EV/EBITDA âm nghĩa là gì?
EV/EBITDA âm khi EBITDA âm (doanh nghiệp lỗ ngay từ hoạt động kinh doanh) hoặc khi EV âm (tiền mặt lớn hơn vốn hóa cộng nợ vay). Cả hai trường hợp đều không dùng được để định giá so sánh và cần phân tích riêng.
EV/EBITDA và EV/EBIT khác nhau thế nào?
EV/EBIT dùng lợi nhuận sau khi đã trừ khấu hao, nên phản ánh một phần chi phí đầu tư tài sản cố định. Khi EV và EBIT đều dương, EV/EBIT luôn cao hơn EV/EBITDA của cùng doanh nghiệp; với Công ty S là lần so với 6,25 lần. EV/EBIT phù hợp hơn khi các doanh nghiệp so sánh có mức khấu hao khác nhau nhiều.
Vì sao không lấy vốn hóa chia EBITDA?
Vì vốn hóa là giá trị của riêng cổ đông, còn EBITDA là thu nhập trước khi trả lãi cho chủ nợ. Ghép hai con số này làm doanh nghiệp vay nhiều trông rẻ hơn thực tế. Với Công ty S, vốn hóa/EBITDA là 5,0 lần, thấp hơn EV/EBITDA 6,25 lần, chỉ vì đã bỏ qua 2.000 tỷ đồng nợ ròng.
Kết luận
EV/EBITDA so sánh giá trị toàn bộ hoạt động kinh doanh với lợi nhuận trước lãi vay, thuế và khấu hao, nên phù hợp để so sánh các doanh nghiệp cùng ngành có cơ cấu vốn khác nhau. Bội số này chỉ có ý nghĩa khi đặt cạnh nhóm so sánh, và mức hợp lý phụ thuộc vào tăng trưởng, nhu cầu tái đầu tư và chi phí vốn. Khi dùng để định giá, cần nhớ trừ nợ ròng để ra giá trị của cổ đông.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- CFA Institute, Market-Based Valuation: Price and Enterprise Value Multiples (Refresher Reading 2026): https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/market-based-valuation-price-enterprise-value-multiples
- Aswath Damodaran, Enterprise Value Multiples by Sector, Emerging Markets (cập nhật 05/01/2026): https://pages.stern.nyu.edu/~adamodar/pc/datasets/vebitdaemerg.xls
- Aswath Damodaran, Enterprise Value Multiples by Sector (US), January 2026: https://pages.stern.nyu.edu/~adamodar/New_Home_Page/datafile/vebitda.html
- Bộ Tài chính, Thông tư 36/2024/TT-BTC ban hành Chuẩn mực thẩm định giá Việt Nam về thẩm định giá doanh nghiệp (bản tiếng Anh, LuatVietnam): https://english.luatvietnam.vn/tai-chinh/circular-36-2024-tt-btc-vietnam-valuation-standards-on-enterprise-valuation-350709-d1.html
- IASB, IFRS 16 Leases – Effects Analysis (01/2016): https://www.ifrs.org/content/dam/ifrs/project/leases/ifrs/published-documents/ifrs16-effects-analysis.pdf
Đọc tiếp: Định giá doanh nghiệp là gì?