Phân tích top-down và bottom-up khác nhau thế nào? Ví dụ dự phóng và chọn cổ phiếu
Phân tích top-down và bottom-up là hai hướng tiếp cận ngược chiều nhau: top-down (từ trên xuống) bắt đầu từ nền kinh tế và ngành rồi mới đi đến doanh nghiệp, còn bottom-up (từ dưới lên) bắt đầu từ doanh nghiệp hoặc từng bộ phận kinh doanh rồi mới đặt kết quả vào bối cảnh chung. Hai hướng này xuất hiện ở hai chỗ: khi chuyên viên phân tích dự phóng doanh thu và khi nhà đầu tư hoặc quỹ chọn cổ phiếu. Hiểu điểm khác nhau giúp người đọc biết một con số dự phóng được dựng từ giả định nào và vì sao hai cách thường cho hai kết quả khác nhau.
1. Phân tích top-down và bottom-up là gì?
Phân tích top-down và bottom-up là hai thứ tự tiếp cận thông tin trong phân tích cơ bản: top-down đi từ tổng thể xuống bộ phận, bottom-up cộng dồn từ bộ phận lên tổng thể. Cả hai đều dùng thông tin về vĩ mô, ngành và doanh nghiệp; điểm khác là lớp thông tin nào được đặt làm điểm xuất phát và lớp nào chỉ dùng để kiểm tra.
1.1. Top-down là gì?
Phân tích từ trên xuống (top-down analysis) bắt đầu bằng nhận định về nền kinh tế: tăng trưởng GDP, lãi suất, lạm phát, tỷ giá. Từ đó người phân tích đánh giá ngành nào hưởng lợi hoặc chịu thiệt, ước tính quy mô thị trường của ngành, rồi mới xác định phần của từng doanh nghiệp. Trong giáo trình CFA, các biến dẫn dắt doanh thu theo hướng top-down gồm tăng trưởng so với tăng trưởng GDP, và tăng trưởng thị trường kết hợp với thị phần.
Xem thêm: Chu kỳ kinh tế là gì?
1.2. Bottom-up là gì?
Phân tích từ dưới lên (bottom-up analysis) bắt đầu từ chính doanh nghiệp: sản lượng, giá bán, số cửa hàng, công suất nhà máy, doanh thu theo dòng sản phẩm hoặc khu vực. Kết quả được cộng dồn thành con số của doanh nghiệp, rồi mới so với bối cảnh ngành và vĩ mô. Bài đọc về dự phóng của CFA Institute cho thấy biến bottom-up có thể lấy theo ba kiểu: tách doanh thu thành lượng nhân giá; chia doanh thu theo cách doanh nghiệp tự báo cáo (dòng sản phẩm, vùng địa lý, bộ phận); hoặc neo doanh thu vào tài sản, qua công suất hiện có hay mức sinh lời trên tài sản.
Phần định nghĩa chung của phân tích cơ bản và quy trình vĩ mô, ngành, doanh nghiệp đã được trình bày trong bài Phân tích cơ bản là gì?. Bài này tập trung vào cách hai hướng được áp dụng và đối chiếu với nhau.
2. So sánh top-down và bottom-up
Khác biệt cốt lõi giữa top-down và bottom-up nằm ở câu hỏi xuất phát: top-down hỏi "thị trường lớn bao nhiêu và doanh nghiệp chiếm bao nhiêu phần", bottom-up hỏi "doanh nghiệp có bao nhiêu đơn vị kinh doanh và mỗi đơn vị tạo ra bao nhiêu".
| Tiêu chí | Top-down (từ trên xuống) | Bottom-up (từ dưới lên) |
|---|---|---|
| Điểm xuất phát | Vĩ mô, quy mô ngành | Doanh nghiệp, bộ phận kinh doanh |
| Biến dẫn dắt doanh thu | Tăng trưởng GDP, quy mô thị trường, thị phần | Sản lượng, giá bán, số cửa hàng, công suất |
| Dữ liệu cần có | Số liệu vĩ mô, thống kê ngành | Số liệu vận hành chi tiết của doanh nghiệp |
| Giả định dễ sai nhất | Thị phần, độ nhạy của ngành với vĩ mô | Năng suất từng đơn vị, tốc độ mở rộng |
| Rủi ro điển hình | Gán cho doanh nghiệp một thị phần không có cơ sở vận hành | Tổng dự phóng vượt sức chứa của thị trường |
| Khi chọn cổ phiếu | Chọn bối cảnh và ngành trước, doanh nghiệp sau | Chọn doanh nghiệp trước, kiểm tra bối cảnh sau |
Hai hướng không loại trừ nhau. CFA Institute lưu ý rằng dùng nhiều cách dự phóng doanh thu khác nhau giúp phát hiện giả định ngầm hoặc sai sót trong một cách đơn lẻ. Cách kết hợp hai hướng thường được gọi là phương pháp lai (hybrid approach).
3. Top-down và bottom-up trong dự phóng doanh thu
Trong dự phóng doanh thu, top-down nhân quy mô thị trường với thị phần, còn bottom-up nhân số đơn vị kinh doanh với doanh thu mỗi đơn vị rồi cộng lại. Viết dưới dạng công thức:
Trong đó là số đơn vị kinh doanh của nhóm (cửa hàng, dây chuyền, sản phẩm), là doanh thu bình quân của mỗi đơn vị trong nhóm đó trong kỳ. Với doanh nghiệp sản xuất, có thể thay bằng sản lượng nhân giá bán bình quân.
3.1. Ví dụ: dự phóng doanh thu năm 2027 của Công ty GZ
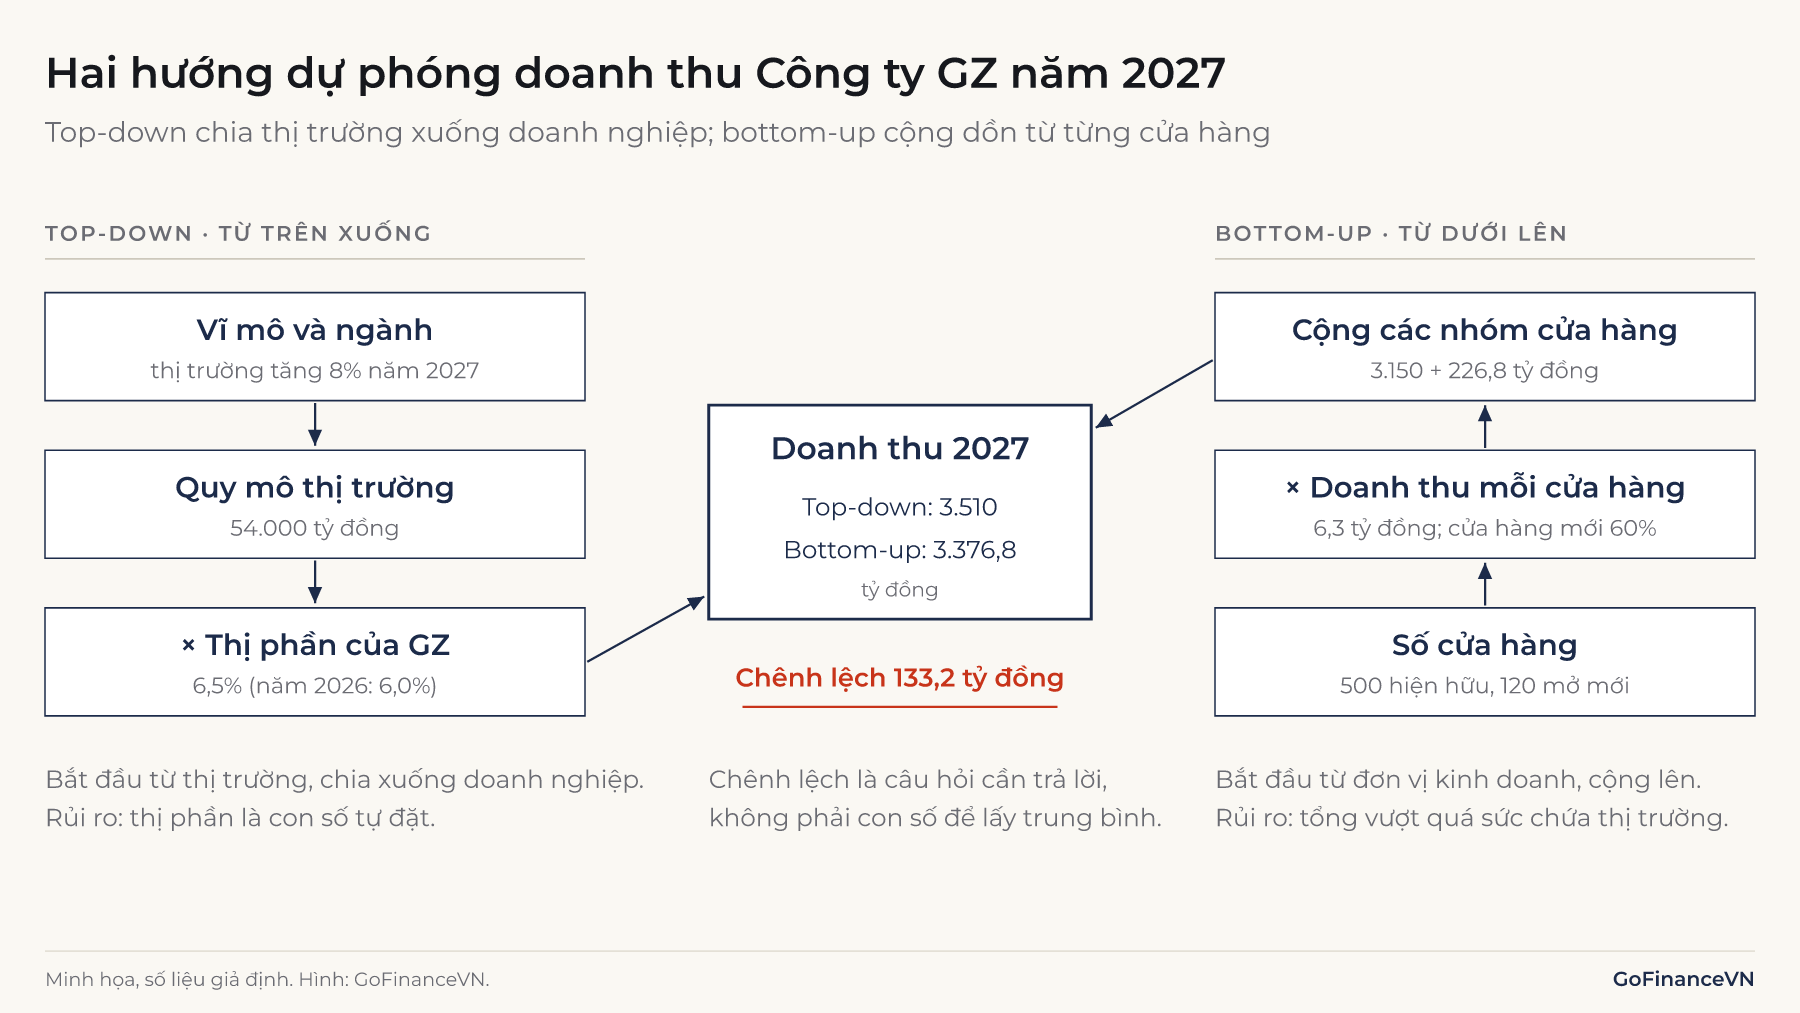
Công ty GZ là một chuỗi bán lẻ giả định, mọi số liệu chỉ để minh họa. Năm 2026, GZ có 500 cửa hàng hoạt động cả năm, doanh thu 3.000 tỷ đồng, tức 6 tỷ đồng mỗi cửa hàng. Quy mô thị trường năm 2026 là 50.000 tỷ đồng, nên thị phần của GZ là 6,0%.
Cách top-down: giả định thị trường tăng 8% trong năm 2027 lên 54.000 tỷ đồng, và GZ nâng thị phần lên 6,5%. Doanh thu dự phóng là 54.000 × 6,5% = 3.510 tỷ đồng, tăng 17% so với năm 2026.
Cách bottom-up: giả định doanh thu mỗi cửa hàng hiện hữu tăng 5% (lên 6,3 tỷ đồng/năm) và GZ mở thêm 120 cửa hàng, rải đều trong năm nên mỗi cửa hàng mới chỉ hoạt động bình quân nửa năm. Cửa hàng mới chưa quen khách, ước đạt 60% doanh thu của cửa hàng hiện hữu.
| Nhóm cửa hàng | Cách tính | Doanh thu 2027 (tỷ đồng) |
|---|---|---|
| 500 cửa hàng hiện hữu | 500 × 6,3 | 3.150,0 |
| 120 cửa hàng mới | 120 × 0,5 năm × 6,3 × 60% | 226,8 |
| Tổng bottom-up | 3.376,8 |
Kết quả bottom-up là 3.376,8 tỷ đồng, tăng 12,6% so với năm 2026.
3.2. Đối chiếu hai kết quả: chênh lệch nói lên điều gì?
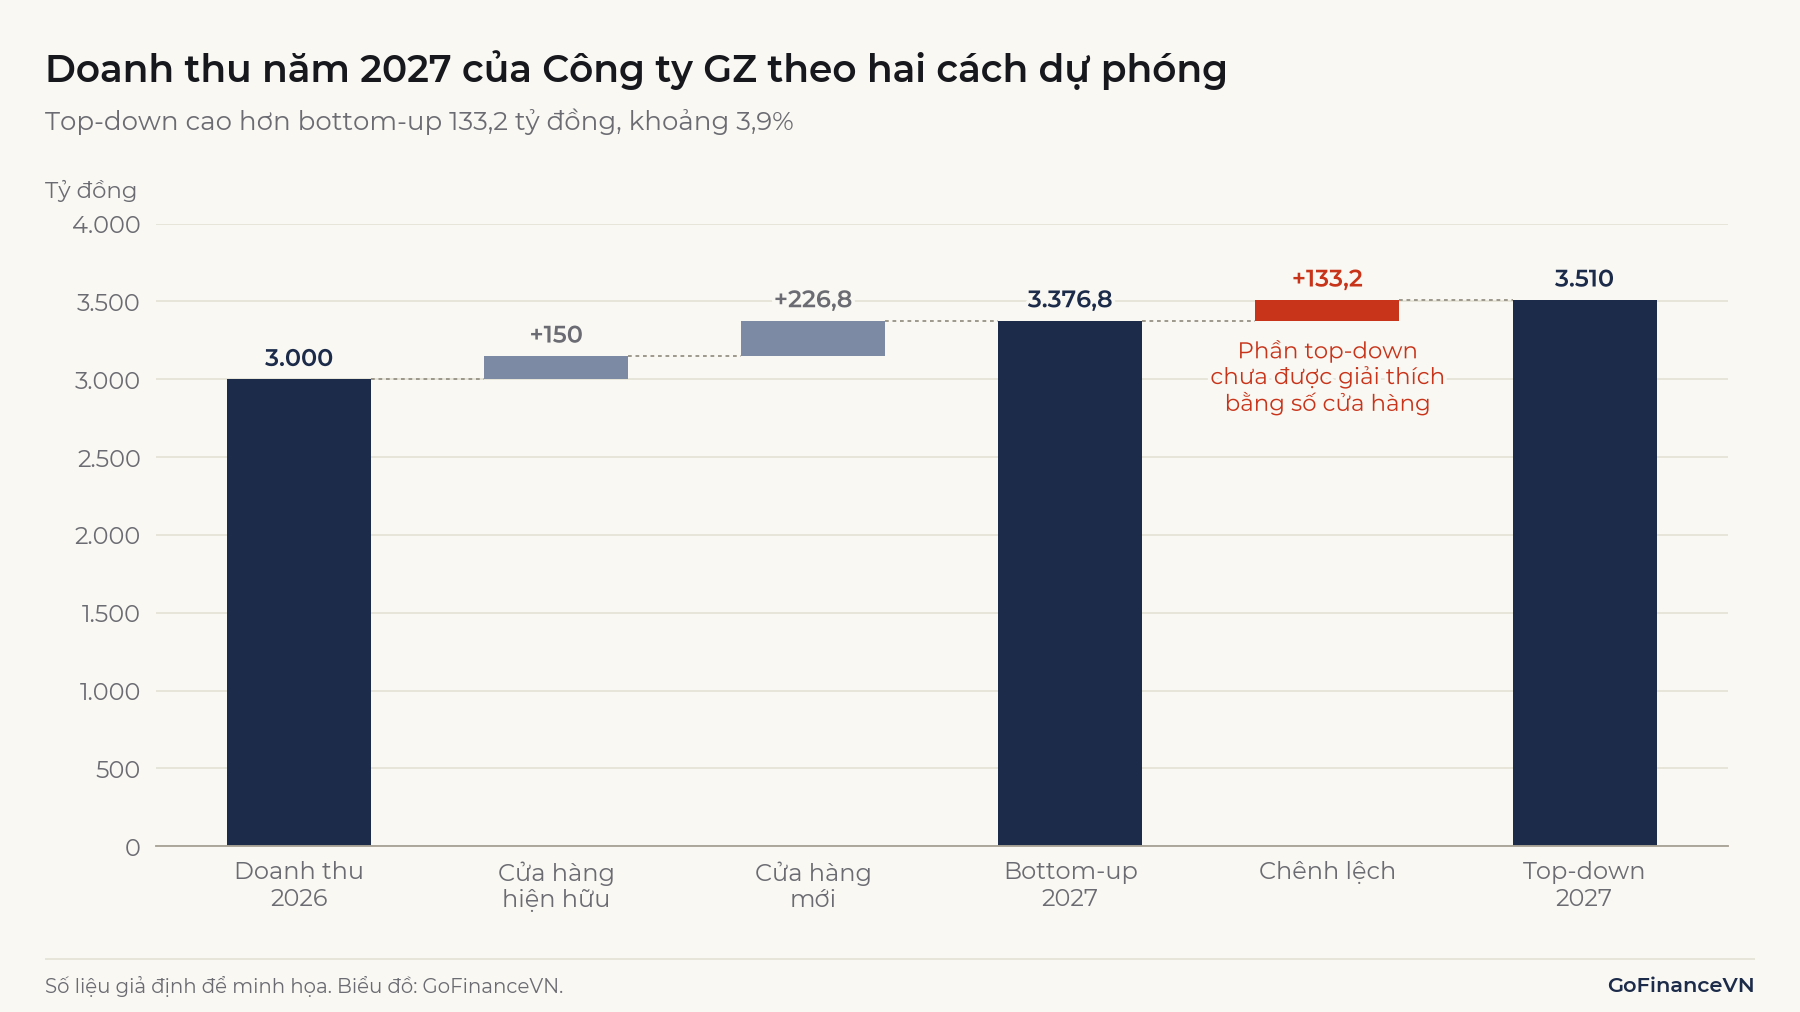
Hai cách cho kết quả lệch nhau 133,2 tỷ đồng, khoảng 3,9% so với con số bottom-up. Chênh lệch này không phải sai số cần lấy trung bình cho xong, mà là dấu hiệu hai bộ giả định đang mâu thuẫn. Cách đối chiếu là quy đổi kết quả của hướng này sang ngôn ngữ của hướng kia.
Quy đổi bottom-up sang thị phần: 3.376,8 / 54.000 ≈ 6,25%. Nghĩa là kế hoạch mở cửa hàng hiện tại chỉ đủ nâng thị phần thêm 0,25 điểm phần trăm, không phải 0,5 điểm như giả định top-down.
Quy đổi top-down sang chỉ tiêu vận hành: để đạt 3.510 tỷ đồng, GZ cần một trong hai điều sau (giữ nguyên các giả định còn lại):
- doanh thu mỗi cửa hàng hiện hữu tăng khoảng 9,1% thay vì 5%; hoặc
- mở khoảng 190 cửa hàng mới thay vì 120 (chính xác là 190,5).
Người phân tích sau đó tìm bằng chứng cho từng khả năng: kế hoạch mở cửa hàng ban lãnh đạo đã công bố, tốc độ tăng doanh thu cửa hàng hiện hữu trong các năm trước, diễn biến của đối thủ. Giá trị của việc dùng hai hướng nằm ở bước đối chiếu, không nằm ở hai con số riêng lẻ. Dự phóng doanh thu sau đó được đưa vào mô hình ba báo cáo để ra lợi nhuận và dòng tiền; cách liên kết được trình bày trong bài Cách lập mô hình ba báo cáo tài chính.
Các cách dự phóng doanh thu khác (theo xu hướng, theo công suất) và lỗi thường gặp được trình bày trong bài Dự phóng doanh thu: cách làm và lỗi thường gặp
Lưu ý: Ví dụ trên giả định doanh thu mỗi cửa hàng hiện hữu không bị cửa hàng mới chia sẻ khách. Khi cửa hàng mới mở gần cửa hàng cũ, doanh thu của cửa hàng cũ có thể giảm, và kết quả bottom-up sẽ thấp hơn 3.376,8 tỷ đồng.
4. Top-down và bottom-up trong chọn cổ phiếu và quản lý danh mục
Trong chọn cổ phiếu, top-down nghĩa là quyết định tỷ trọng theo bối cảnh vĩ mô và ngành trước, rồi chọn doanh nghiệp trong ngành; bottom-up nghĩa là chọn doanh nghiệp dựa trên phân tích từng công ty, tỷ trọng ngành của danh mục là kết quả phát sinh. Ở mức khái niệm, đây là hai cách trả lời câu hỏi "lợi nhuận vượt trội đến từ đâu".
Một quỹ theo hướng top-down có thể tăng tỷ trọng nhóm ngành mà họ cho rằng hưởng lợi ở giai đoạn hiện tại của chu kỳ kinh tế. Một quỹ theo hướng bottom-up có thể nắm giữ doanh nghiệp có lợi thế cạnh tranh rõ ràng ngay cả khi ngành đó không thuận lợi, vì tin rằng đặc điểm riêng của doanh nghiệp quan trọng hơn. Phần đánh giá ngành và doanh nghiệp thường dựa trên các khung như mô hình 5 áp lực cạnh tranh của Porter.
4.1. Phân tách kết quả theo Brinson: phân bổ và lựa chọn
Mô hình phân tách hiệu quả (performance attribution) theo Brinson, xây dựng từ hai bài của Brinson và Fachler (1985) và Brinson, Hood và Beebower (1986), tách phần lợi nhuận vượt chỉ số chuẩn thành các phần tương ứng với hai hướng này. Công thức dưới đây là dạng thường gọi là Brinson-Fachler. Hiệu ứng phân bổ (allocation effect) đo kết quả của quyết định tỷ trọng ngành, gần với top-down. Hiệu ứng lựa chọn (selection effect) đo kết quả của việc chọn cổ phiếu trong từng ngành, gần với bottom-up. Phần còn lại là hiệu ứng tương tác (interaction effect).
Trong đó , là tỷ trọng ngành trong danh mục và chỉ số chuẩn; , là lợi nhuận của ngành trong danh mục và chỉ số chuẩn; là lợi nhuận của toàn bộ chỉ số chuẩn. Tổng đúng bằng lợi nhuận danh mục trừ lợi nhuận chỉ số chuẩn.
Ví dụ: Chỉ số chuẩn gồm ngành X (tỷ trọng 60%, lợi nhuận 10%) và ngành Y (40%, 20%), nên lợi nhuận chuẩn là 14%. Một danh mục giả định đặt 40% vào X (lợi nhuận 9%) và 60% vào Y (lợi nhuận 24%), đạt 18%, vượt chuẩn 4 điểm phần trăm. Phân tách: phân bổ 2,0 điểm, lựa chọn 1,0 điểm, tương tác 1,0 điểm.
Phép phân tách này không cho biết hướng nào tốt hơn, chỉ cho biết trong một kỳ cụ thể, phần vượt trội đến từ quyết định tỷ trọng hay từ chọn cổ phiếu. Khái niệm lợi nhuận vượt trội được giải thích trong bài Alpha là gì?
5. Những hiểu nhầm thường gặp
Hiểu nhầm phổ biến nhất là coi top-down và bottom-up là hai trường phái đối lập, phải chọn một. Trên thực tế, nhiều báo cáo phân tích dùng cả hai, chỉ khác nhau ở hướng nào là chính.
5.1. "Top-down là dự báo vĩ mô cho đúng"
Top-down không đòi hỏi dự báo chính xác GDP hay lãi suất. Nó đòi hỏi biết doanh thu của ngành nhạy với biến vĩ mô nào và nhạy đến mức nào. Một nhận định vĩ mô đúng vẫn cho dự phóng sai nếu độ nhạy của ngành bị ước lượng sai.
5.2. "Bottom-up là bỏ qua vĩ mô"
Bottom-up chỉ đặt doanh nghiệp làm điểm xuất phát. Doanh thu mỗi cửa hàng của Công ty GZ vẫn phụ thuộc thu nhập và chi tiêu của hộ gia đình. Một mô hình bottom-up tốt kiểm tra lại giả định của mình với bối cảnh vĩ mô, như cách mục 3.2 quy đổi kết quả sang thị phần.
5.3. Cộng các dự phóng bottom-up có thể vượt quá thị trường
Khi mỗi chuyên viên dự phóng bottom-up cho một doanh nghiệp, tổng dự phóng của cả ngành có thể vượt quy mô thị trường, tức tổng thị phần ngầm định lớn hơn 100%. Lỗi này không thấy được nếu chỉ xem từng mô hình riêng lẻ. Kiểm tra tổng thị phần ngầm định là bước top-down đơn giản giúp phát hiện sự lạc quan cộng dồn.
6. Khi nào dùng top-down, khi nào dùng bottom-up?
Top-down phù hợp khi doanh thu của doanh nghiệp gắn chặt với một thị trường có số liệu thống kê tốt, còn bottom-up phù hợp khi doanh nghiệp có số liệu vận hành chi tiết và tăng trưởng chủ yếu đến từ quyết định của chính doanh nghiệp.
| Trường hợp | Hướng thường làm chính | Lý do |
|---|---|---|
| Doanh nghiệp đầu ngành, thị phần ổn định | Top-down | Doanh thu đi theo quy mô thị trường |
| Ngành chu kỳ (thép, xi măng, hóa chất) | Top-down, kiểm tra bằng công suất | Giá và sản lượng do cung cầu toàn ngành quyết định |
| Chuỗi bán lẻ, nhà hàng đang mở rộng | Bottom-up | Tăng trưởng đến từ số điểm bán và năng suất mỗi điểm |
| Doanh nghiệp ở thị trường mới, chưa có thống kê | Bottom-up | Không có quy mô thị trường đáng tin để chia |
| Doanh nghiệp nhiều mảng kinh doanh | Bottom-up theo từng mảng, top-down cho từng ngành | Mỗi mảng có động lực khác nhau |
Hạn chế của top-down là thị phần thường là con số tự đặt, rất khó kiểm chứng và dễ bị điều chỉnh để ra kết quả mong muốn. Hạn chế của bottom-up là cần nhiều dữ liệu nội bộ mà doanh nghiệp không phải lúc nào cũng công bố, và mỗi giả định nhỏ (năng suất cửa hàng mới, thời điểm mở) cộng dồn thành sai số lớn.
Ghi nhớ: Không có hướng nào chính xác hơn trong mọi trường hợp. Dự phóng đáng tin hơn khi hai hướng cho kết quả gần nhau, hoặc khi người phân tích giải thích được vì sao chúng lệch nhau.
7. Câu hỏi thường gặp
Top-down và bottom-up cái nào phù hợp với nhà đầu tư cá nhân?
Không có câu trả lời chung. Top-down đòi hỏi theo dõi số liệu vĩ mô và ngành; bottom-up đòi hỏi đọc kỹ báo cáo tài chính và số liệu vận hành của từng doanh nghiệp. Lựa chọn phụ thuộc vào kiến thức, thời gian và loại thông tin mỗi người có thể tiếp cận.
Phương pháp lai (hybrid) là gì?
Phương pháp lai kết hợp hai hướng: dùng một hướng để dựng dự phóng và hướng còn lại để kiểm tra, như ví dụ Công ty GZ. Trong thực tế, nhiều mô hình dự phóng là dạng lai, dù báo cáo có thể chỉ trình bày một hướng.
Dự phóng theo xu hướng quá khứ thuộc top-down hay bottom-up?
Phụ thuộc vào chuỗi số liệu được kéo dài. Bài đọc về dự phóng doanh nghiệp năm 2026 của CFA Institute (Level I) tách hai câu hỏi: dự phóng cái gì (đối tượng top-down như quy mô thị trường, hoặc bottom-up như sản lượng, doanh thu từng mảng) và đặt giả định bằng cách nào (kết quả quá khứ là một trong bốn cách). Vì vậy kéo dài xu hướng doanh thu của chính doanh nghiệp là cách làm có điểm xuất phát từ dưới lên, còn kéo dài xu hướng tăng trưởng của cả thị trường rồi nhân thị phần là một bước trong cách top-down.
Cách dự phóng được chuyển thành giá mục tiêu trong báo cáo phân tích được trình bày trong bài Giá mục tiêu là gì?
Kết luận
Top-down và bottom-up khác nhau ở điểm xuất phát: một bên chia thị trường xuống doanh nghiệp, một bên cộng dồn từ đơn vị kinh doanh lên. Trong dự phóng, giá trị của việc dùng cả hai nằm ở chỗ quy đổi kết quả của hướng này sang giả định của hướng kia để tìm chỗ mâu thuẫn. Trong chọn cổ phiếu, hai hướng tương ứng với quyết định tỷ trọng ngành và quyết định chọn doanh nghiệp, và có thể được đo riêng bằng phân tách Brinson.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- CFA Institute, Company Analysis: Forecasting (refresher reading 2026, Level I): https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/company-analysis-forecasting
- Gary P. Brinson, Nimrod Fachler, "Measuring Non-U.S. Equity Portfolio Performance", The Journal of Portfolio Management 11(3), 1985
- Gary P. Brinson, L. Randolph Hood, Gilbert L. Beebower, "Determinants of Portfolio Performance", Financial Analysts Journal 42(4), 1986
Đọc tiếp: Phân tích cơ bản là gì? Quy trình, ví dụ và khác gì phân tích kỹ thuật