WACC là gì? Công thức, cách tính và ví dụ
Chi phí vốn bình quân gia quyền (WACC, Weighted Average Cost of Capital) là mức sinh lời trung bình mà cả chủ nợ lẫn cổ đông yêu cầu khi cấp vốn cho một doanh nghiệp, tính theo tỷ trọng của từng nguồn vốn. WACC được dùng làm suất chiết khấu khi định giá doanh nghiệp bằng phương pháp chiết khấu dòng tiền và làm ngưỡng tối thiểu khi xét duyệt dự án. Hiểu WACC đúng cũng giúp tránh một nhầm lẫn phổ biến: cho rằng vay càng nhiều thì vốn càng rẻ.
1. WACC là gì?
WACC là chi phí bình quân của toàn bộ vốn mà doanh nghiệp dùng để tài trợ cho tài sản, gồm vốn chủ sở hữu và nợ vay chịu lãi, mỗi nguồn được gán trọng số theo tỷ lệ của nó trong tổng vốn. CFA Institute viết rằng WACC "thể hiện chi phí của vốn nợ và vốn chủ sở hữu mà công ty sử dụng để tài trợ cho tài sản" (nguyên văn: represents the cost of debt and equity capital used by the company to finance its assets).
Điểm cần nắm là WACC là suất sinh lời mà nhà cung cấp vốn yêu cầu, không phải số tiền lãi doanh nghiệp đang trả. Cổ đông không nhận "lãi" cố định, nhưng họ vẫn đòi một mức sinh lời tương xứng với rủi ro, vì họ có thể đem tiền đầu tư nơi khác. Phần chi phí này không xuất hiện trên báo cáo kết quả hoạt động kinh doanh, nên dòng "Chi phí đi vay" trên báo cáo này chỉ phản ánh một phần chi phí vốn.
2. Công thức tính WACC
Với doanh nghiệp chỉ có cổ phiếu phổ thông và nợ vay, công thức chuẩn là:
Trong đó:
- : giá trị thị trường của vốn chủ sở hữu (vốn hóa thị trường).
- : giá trị của nợ vay chịu lãi (vay ngân hàng, trái phiếu đã phát hành). Không tính nợ phải trả người bán, người mua trả tiền trước.
- : tổng vốn.
- : chi phí vốn chủ sở hữu, tức suất sinh lời cổ đông yêu cầu.
- : chi phí nợ trước thuế.
- : thuế suất thuế thu nhập doanh nghiệp (TNDN) biên.
Nếu doanh nghiệp có cổ phiếu ưu đãi, thêm một số hạng và tính .
2.1. Chi phí vốn chủ sở hữu
Chi phí vốn chủ sở hữu thường được ước tính bằng mô hình định giá tài sản vốn (CAPM, Capital Asset Pricing Model):
là lãi suất phi rủi ro, thường lấy lợi suất trái phiếu Chính phủ kỳ hạn dài (10 năm) cùng đồng tiền với dòng tiền định giá. (beta) đo mức nhạy của lợi suất cổ phiếu trước biến động của lợi suất thị trường chung, tức rủi ro hệ thống mà cổ đông không đa dạng hóa được. là phần bù rủi ro thị trường (equity risk premium), tức phần sinh lời vượt trội nhà đầu tư đòi hỏi khi nắm cổ phiếu thay vì trái phiếu Chính phủ.
Cách đọc lợi suất trái phiếu Chính phủ được giải thích trong bài Lợi suất trái phiếu là gì?
Cả ba đầu vào đều là ước lượng, nên hai nhà phân tích có thể ra hai mức WACC khác nhau cho cùng một doanh nghiệp.
2.2. Chi phí nợ sau thuế
Chi phí nợ được nhân với vì lãi vay là chi phí được trừ khi tính thuế TNDN. Doanh nghiệp trả 80 tỷ đồng lãi vay với thuế suất 20% thì nộp thuế ít hơn 16 tỷ đồng. Khoản thuế tiết kiệm được gọi là tấm chắn thuế (tax shield), nên chi phí thực của khoản vay chỉ còn 64 tỷ đồng.
nên là lãi suất doanh nghiệp phải trả nếu vay mới hôm nay, không phải lãi suất bình quân của các khoản vay cũ. Với doanh nghiệp có trái phiếu niêm yết, có thể dùng lợi suất đáo hạn của trái phiếu đó.
Lưu ý: Tại Việt Nam, thuế suất TNDN phổ thông là 20% theo Luật Thuế TNDN số 67/2025/QH15 (hiệu lực từ 01/10/2025). Doanh nghiệp có tổng doanh thu năm không quá 3 tỷ đồng áp dụng 15%, từ trên 3 tỷ đến 50 tỷ đồng áp dụng 17%, trừ một số trường hợp loại trừ (ví dụ doanh nghiệp có quan hệ liên kết với doanh nghiệp không đủ điều kiện). Doanh nghiệp đang lỗ chưa nộp thuế thì tấm chắn thuế chưa có tác dụng ngay. Doanh nghiệp có giao dịch liên kết còn bị khống chế chi phí lãi vay được trừ theo điểm a khoản 3 Điều 16 Nghị định 255/2026/NĐ-CP (ban hành 30/6/2026, hiệu lực từ 01/7/2026, áp dụng từ kỳ tính thuế năm 2026, thay thế Nghị định 132/2020/NĐ-CP và Nghị định 20/2025/NĐ-CP): tổng chi phí lãi vay (sau khi trừ lãi tiền gửi và lãi cho vay) được trừ không vượt 30% của tổng lợi nhuận thuần từ hoạt động kinh doanh, cộng chi phí lãi vay ròng và chi phí khấu hao trong kỳ. Phần vượt được chuyển sang các kỳ sau, không quá 5 năm kể từ năm tiếp sau năm phát sinh. Khi phần lãi vay bị loại ra, dùng nguyên = 20% sẽ đánh giá thấp chi phí nợ.
2.3. Tỷ trọng vốn: giá trị thị trường hay sổ sách
Theo quy ước chuẩn trong giáo trình tài chính doanh nghiệp, tỷ trọng và tính theo giá trị thị trường, hoặc theo cơ cấu vốn mục tiêu doanh nghiệp hướng tới trong dài hạn. Lý do là WACC đo chi phí cơ hội hiện tại của nhà đầu tư, mà nhà đầu tư bỏ tiền theo giá thị trường, không theo giá trị ghi sổ.
Trong thực tế, giá trị sổ sách của nợ vay thường được dùng thay giá trị thị trường vì hai con số này hay gần nhau. Với vốn chủ sở hữu thì khác: vốn hóa thị trường có thể gấp vài lần vốn chủ sở hữu trên bảng cân đối kế toán, nên dùng số sổ sách sẽ làm sai tỷ trọng.
3. Ví dụ cách tính WACC từng bước
Ví dụ dưới đây là một doanh nghiệp giả định, Công ty N, có số liệu như sau:
| Thông số | Giá trị |
|---|---|
| Số cổ phiếu đang lưu hành | 100 triệu cổ phiếu |
| Giá cổ phiếu | 30.000 đồng |
| Nợ vay chịu lãi | 1.000 tỷ đồng |
| Vốn chủ sở hữu trên sổ sách | 1.500 tỷ đồng |
| Lãi suất phi rủi ro | 3%/năm |
| Beta | 1,2 |
| Phần bù rủi ro thị trường | 7% |
| Lãi suất vay mới | 8%/năm |
| Thuế suất TNDN | 20% |
Bước 1, tính tỷ trọng theo giá trị thị trường. Vốn hóa = 100 triệu × 30.000 đồng = 3.000 tỷ đồng. Tổng vốn = 3.000 + 1.000 = 4.000 tỷ đồng. Vậy = 75% và = 25%.
Bước 2, tính chi phí vốn chủ sở hữu: = 3% + 1,2 × 7% = 11,4%.
Bước 3, tính chi phí nợ sau thuế: 8% × (1 − 20%) = 6,4%.
Bước 4, ghép lại:
| Nguồn vốn | Giá trị (tỷ đồng) | Tỷ trọng | Chi phí | Đóng góp vào WACC |
|---|---|---|---|---|
| Vốn chủ sở hữu | 3.000 | 75% | 11,4% | 8,55% |
| Nợ vay (sau thuế) | 1.000 | 25% | 6,4% | 1,60% |
| Tổng | 4.000 | 100% | 10,15% |
WACC của Công ty N là 10,15%/năm. Mỗi dự án có cùng mức rủi ro với hoạt động hiện tại phải sinh lời ít nhất 10,15%/năm mới bù được chi phí vốn.
Ví dụ: Nếu dùng vốn chủ sở hữu sổ sách 1.500 tỷ đồng thay cho vốn hóa 3.000 tỷ đồng, tỷ trọng thành 60% vốn chủ và 40% nợ, WACC giảm còn 9,40%. Với dòng tiền tự do 400 tỷ đồng/năm tăng trưởng đều 3%, giá trị doanh nghiệp theo mô hình tăng trưởng đều là 400 / (10,15% − 3%) ≈ 5.594 tỷ đồng ở WACC đúng, nhưng thành 400 / (9,40% − 3%) = 6.250 tỷ đồng ở WACC sai. Chỉ một lựa chọn tỷ trọng đã làm giá trị cao hơn khoảng 11,7%.
4. WACC cao hay thấp nói lên điều gì?
WACC cao cho biết nhà cung cấp vốn đang đòi mức sinh lời cao. Khi WACC cao, có thể do hai nhóm nguyên nhân: doanh nghiệp rủi ro hơn (beta cao, ngành biến động mạnh, nợ nhiều nên phải vay đắt); hoặc mặt bằng lãi suất cả nền kinh tế đang cao, đẩy và lên dù bản thân doanh nghiệp không đổi. Mối liên hệ giữa lãi suất, lạm phát và rủi ro được giải thích trong bài Lãi suất là gì?
WACC thấp nghĩa là vốn rẻ, nhưng không tự động là dấu hiệu tốt. Nó có thể phản ánh một doanh nghiệp ổn định, dòng tiền đều, được thị trường tin cậy. Nó cũng có thể là kết quả của tỷ trọng sai, beta lấy trong giai đoạn thị trường bình lặng, hoặc lãi suất vay ưu đãi tạm thời.
Vì vậy, không có mức "WACC bao nhiêu là tốt" chung cho mọi doanh nghiệp. Con số có ý nghĩa khi đặt cạnh suất sinh lời trên vốn đầu tư (ROIC, Return on Invested Capital). ROIC cao hơn WACC nghĩa là doanh nghiệp đang tạo ra giá trị cho nhà đầu tư; ROIC thấp hơn WACC nghĩa là đồng vốn đang sinh lời kém hơn mức nhà đầu tư đòi hỏi, dù báo cáo vẫn có lãi kế toán.
5. Vay nhiều nợ có làm WACC giảm không?
Vay thêm nợ làm WACC giảm nhờ tấm chắn thuế, nhưng chỉ đến một mức; khi nợ quá cao, WACC tăng trở lại. Nhiều người lập luận rằng chi phí nợ sau thuế (6,4%) thấp hơn chi phí vốn chủ (11,4%), nên thay vốn chủ bằng nợ sẽ kéo WACC xuống mạnh. Lập luận này bỏ qua việc nợ nhiều hơn làm cổ đông chịu rủi ro lớn hơn, nên tăng theo.
Modigliani và Miller (1958) chứng minh rằng trong thị trường không có thuế và chi phí phá sản, cơ cấu vốn không làm thay đổi WACC: phần tiết kiệm từ nợ rẻ bị bù đúng bằng phần tăng của chi phí vốn chủ. Khi có thuế (Modigliani và Miller, 1963), tấm chắn thuế làm WACC giảm dần khi tỷ lệ nợ tăng, theo công thức , trong đó là chi phí vốn của doanh nghiệp khi không vay nợ. Khi nợ quá cao, chi phí kiệt quệ tài chính (financial distress costs) như mất khách hàng, nhà cung cấp siết điều khoản, chi phí pháp lý khi tái cơ cấu bắt đầu lớn hơn lợi ích thuế, và WACC quay đầu đi lên.
Hình 1 minh họa cơ chế này với một doanh nghiệp giả định có = 10%. Beta được điều chỉnh theo tỷ lệ nợ bằng dạng mở rộng của công thức Hamada, có tính beta của nợ: , với bằng phần bù tín dụng chia cho phần bù rủi ro thị trường. Chi phí kiệt quệ tài chính được quy đổi thành một mức cộng thêm (%/năm trên tổng vốn), bằng 0 khi tỷ lệ nợ từ 20% trở xuống và tăng dần sau đó.
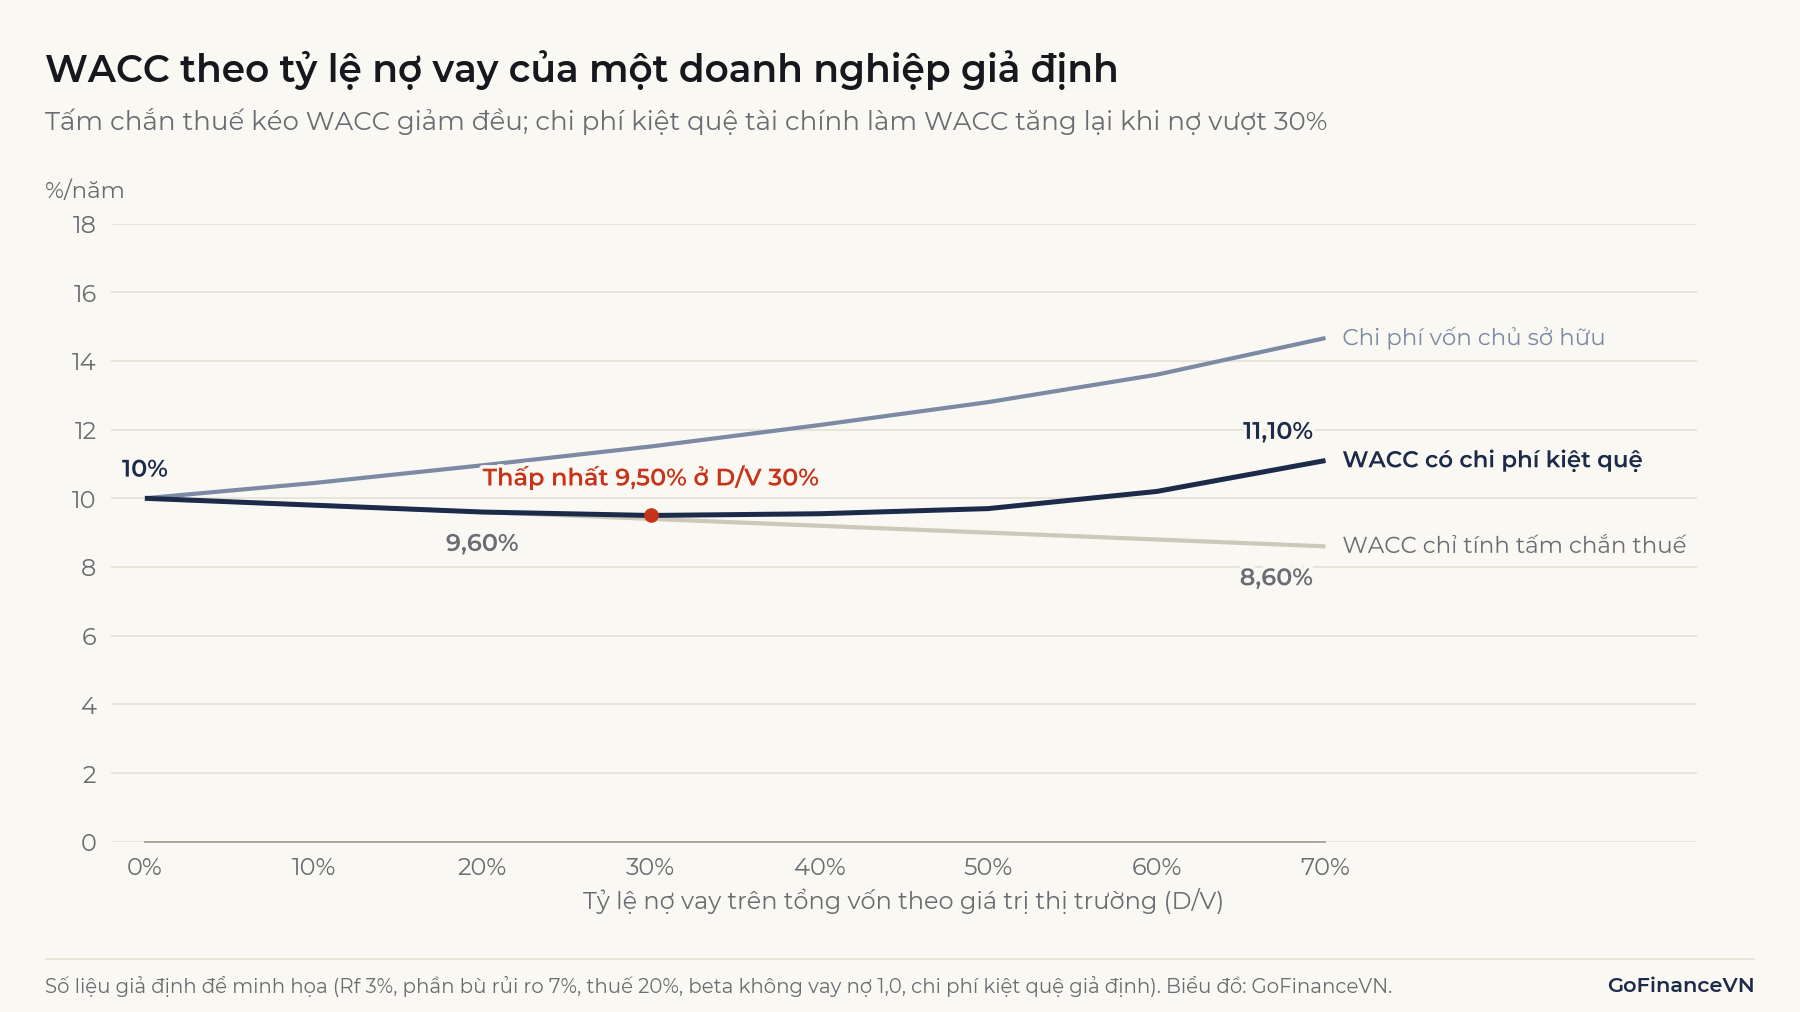
Trong ví dụ này, tấm chắn thuế kéo WACC từ 10% xuống 9,60% khi tỷ lệ nợ tăng từ 0% lên 20%, dù chi phí vốn chủ tăng từ 10% lên 10,96%. Khi tính thêm chi phí kiệt quệ, WACC thấp nhất ở khoảng 9,50% với tỷ lệ nợ 30%, rồi tăng lên 11,10% ở mức nợ 70%. Lợi ích thuế của nợ có giới hạn, còn chi phí kiệt quệ tài chính tăng nhanh khi nợ cao. Vị trí đáy của đường cong phụ thuộc vào giả định về chi phí kiệt quệ, vốn rất khó ước lượng trong thực tế.
Lưu ý: Nhiều bảng tính dùng công thức Hamada gốc , tức coi nợ không có rủi ro ( = 0), nhưng vẫn cộng phần bù tín dụng vào lãi vay. Cách này tính rủi ro của nợ hai lần, nên mô hình cho WACC giảm ít hơn mức mà lý thuyết Modigliani–Miller có thuế dự báo. Với số liệu của Hình 1, dạng này cho WACC 9,95% ở tỷ lệ nợ 20%, thay vì 9,60%.
6. Ứng dụng của WACC
WACC được dùng ở ba việc chính:
- Định giá doanh nghiệp bằng DCF. Dòng tiền tự do của doanh nghiệp (FCFF, Free Cash Flow to the Firm) là dòng tiền dành cho cả chủ nợ và cổ đông, nên được chiết khấu bằng WACC. Kết quả là giá trị doanh nghiệp (enterprise value); trừ nợ ròng mới ra giá trị vốn chủ sở hữu.
- Thẩm định dự án. Doanh nghiệp dùng WACC làm suất chiết khấu khi tính giá trị hiện tại ròng (NPV) hoặc làm ngưỡng so sánh với tỷ suất hoàn vốn nội bộ (IRR) của dự án có rủi ro tương đương hoạt động hiện tại. Nguyên lý chiết khấu được trình bày trong bài Giá trị thời gian của tiền là gì?
- Đo hiệu quả sử dụng vốn. So sánh ROIC với WACC, hoặc tính lợi nhuận kinh tế (EVA) = vốn đầu tư × (ROIC − WACC).
Cách dùng WACC trong mô hình chiết khấu dòng tiền được trình bày trong bài DCF là gì?. Cách tính FCFF và FCFE từ báo cáo tài chính có trong bài Dòng tiền tự do (FCF) là gì?, còn cách đi từ giá trị doanh nghiệp đến giá trị vốn chủ được giải thích trong bài Enterprise Value (EV) là gì?
WACC không phù hợp với ngân hàng, công ty bảo hiểm và công ty chứng khoán. Với các tổ chức này, tiền gửi và nợ vay là nguyên liệu kinh doanh chứ không chỉ là nguồn tài trợ, nên nhà phân tích thường chiết khấu dòng tiền cho cổ đông bằng chi phí vốn chủ sở hữu thay vì dùng WACC.
Các phương pháp định giá khác được tổng hợp trong bài Định giá doanh nghiệp là gì?
7. Hạn chế và lưu ý khi sử dụng WACC
7.1. Kết quả rất nhạy với đầu vào
WACC ghép từ nhiều ước lượng: beta, phần bù rủi ro thị trường, lãi suất phi rủi ro, chi phí nợ. Với Công ty N, WACC thay đổi 1 điểm phần trăm (9,15% hoặc 11,15%) làm giá trị doanh nghiệp dao động từ khoảng 4.908 đến 6.504 tỷ đồng. Vì vậy báo cáo định giá thường kèm bảng độ nhạy thay vì một con số duy nhất.
7.2. Một WACC cho mọi dự án
WACC của doanh nghiệp chỉ đúng cho dự án có rủi ro giống hoạt động bình quân. Một công ty điện dùng WACC 9% để thẩm định dự án bất động sản rủi ro cao hơn sẽ đánh giá dự án đó quá hấp dẫn. Cách làm đúng là dùng suất chiết khấu riêng cho dự án, ước tính từ beta của các doanh nghiệp cùng ngành với dự án.
7.3. Lấy lãi suất cũ làm chi phí nợ
Lấy dòng "Chi phí đi vay" trên báo cáo kết quả hoạt động kinh doanh (tên dòng theo Thông tư 99/2025/TT-BTC) chia cho dư nợ vay cho ra lãi suất bình quân của các khoản vay cũ. Con số này có thể thấp hơn nhiều so với lãi suất doanh nghiệp phải trả nếu vay mới hôm nay, nhất là khi lãi suất thị trường vừa tăng.
7.4. Trộn danh nghĩa và thực, trộn tiền tệ
WACC tính từ lãi suất danh nghĩa phải đi với dòng tiền danh nghĩa (đã gồm lạm phát dự kiến). WACC tính bằng VND phải đi với dòng tiền bằng VND; dùng lợi suất trái phiếu Chính phủ Mỹ làm cho dòng tiền VND sẽ bỏ sót chênh lệch lạm phát giữa hai nước. Cách phân biệt lãi suất danh nghĩa và lãi suất thực được trình bày trong bài Lãi suất là gì?; lạm phát làm lệch hai con số này như thế nào được giải thích trong bài Lạm phát là gì?
8. Câu hỏi thường gặp
WACC khác lãi suất vay ngân hàng thế nào?
Lãi suất vay chỉ là chi phí của một nguồn vốn. WACC gộp thêm chi phí vốn chủ sở hữu, vốn thường cao hơn lãi vay vì cổ đông được chia sau chủ nợ, nên WACC thường cao hơn chi phí nợ sau thuế.
WACC và chi phí vốn chủ sở hữu khác nhau thế nào?
Chi phí vốn chủ sở hữu là suất sinh lời riêng cổ đông yêu cầu, dùng để chiết khấu dòng tiền cho cổ đông (FCFE). WACC là bình quân của cả cổ đông và chủ nợ, dùng để chiết khấu dòng tiền cho toàn doanh nghiệp (FCFF). Dùng nhầm suất chiết khấu cho loại dòng tiền là lỗi định giá phổ biến.
Kết luận
WACC là suất sinh lời tối thiểu mà tài sản của doanh nghiệp phải tạo ra để trả đủ cho cả chủ nợ và cổ đông, tính bằng bình quân gia quyền chi phí từng nguồn vốn theo giá trị thị trường. Con số này là ước lượng, nhạy với từng đầu vào, và chỉ đúng cho hoạt động có rủi ro bình quân của doanh nghiệp. Khi dùng WACC, cần kiểm tra tỷ trọng, chi phí nợ mới và sự khớp giữa suất chiết khấu với loại dòng tiền.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- CFA Institute, Cost of Capital: Advanced Topics (Refresher Reading 2026): https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/cost-capital-advanced-topics
- Modigliani, F. và Miller, M. H. (1958), The Cost of Capital, Corporation Finance and the Theory of Investment, American Economic Review 48(3): https://www.jstor.org/stable/1809766
- Modigliani, F. và Miller, M. H. (1963), Corporate Income Taxes and the Cost of Capital: A Correction, American Economic Review 53(3), tr. 433–443.
- Hamada, R. S. (1972), The Effect of the Firm's Capital Structure on the Systematic Risk of Common Stocks, Journal of Finance 27(2): https://doi.org/10.1111/j.1540-6261.1972.tb01283.x
- Bộ Tài chính, Hỏi đáp chính sách: thuế suất thuế TNDN theo Điều 11 Nghị định 320/2025/NĐ-CP: https://portal.mof.gov.vn/hoidapcstc/home/cthoidap/158612
- GV Lawyers, Legal alert: Law on Corporate Income Tax 2025 (thuế suất 20%, 15%, 17%): https://gvlawyers.com.vn/wp-content/uploads/2025/09/VN_Legal-alert-_Law-on-CIT-2025.pdf
- Nghị định 255/2026/NĐ-CP ngày 30/6/2026 về quản lý thuế đối với doanh nghiệp có giao dịch liên kết, văn bản gốc (Điều 16 khoản 3, Điều 23) tải tại Cổng phổ biến giáo dục pháp luật TP. Cần Thơ: https://pbgdpl.cantho.gov.vn/tuyen-truyen-nghi-dinh-so-2552026nd-cp-ngay-3062026-cua-chinh-phu-quy-dinh-ve-quan-ly-thue-doi-voi-cac-giao-dich-lien-ket-cua-nhung-doanh-nghiep-co-quan-he-lien-ket
Đọc tiếp: Giá trị thời gian của tiền là gì?