Mô hình 5 áp lực cạnh tranh của Porter là gì? Cách phân tích ngành và ví dụ
Mô hình 5 áp lực cạnh tranh (Porter's Five Forces) là khung phân tích cấu trúc ngành do Michael Porter công bố năm 1979, gồm đe dọa gia nhập mới, quyền thương lượng của nhà cung cấp, quyền thương lượng của khách hàng, đe dọa từ sản phẩm thay thế và cạnh tranh giữa các doanh nghiệp hiện hữu. Năm áp lực này cho biết vì sao có ngành giữ được tỷ suất lợi nhuận trên vốn vượt trội trong nhiều năm, còn có ngành gần như không vượt được chi phí vốn. Với người phân tích cổ phiếu, mô hình là bước nối giữa mô tả ngành và các giả định về giá bán, biên lợi nhuận trong mô hình dự phóng.
1. Mô hình 5 áp lực cạnh tranh là gì?
Mô hình 5 áp lực cạnh tranh, còn gọi là mô hình 5 lực lượng cạnh tranh hay Porter five forces, là khung dùng để phân tích cấu trúc cạnh tranh của một ngành và khả năng sinh lời của ngành đó. Michael Porter, giáo sư Trường Kinh doanh Harvard, trình bày mô hình lần đầu trong bài "How Competitive Forces Shape Strategy" (Harvard Business Review, số tháng 3-4/1979), phát triển trong sách Competitive Strategy (1980) và viết lại trong bài "The Five Competitive Forces That Shape Strategy" (Harvard Business Review, tháng 1/2008).
Ý tưởng cốt lõi: cạnh tranh để giành lợi nhuận không chỉ diễn ra giữa các doanh nghiệp cùng ngành. Nhà cung cấp, khách hàng, doanh nghiệp có thể gia nhập và sản phẩm thay thế cũng tranh phần giá trị mà ngành tạo ra. Viện Chiến lược và Năng lực cạnh tranh của Harvard tóm tắt rằng năm áp lực "quyết định cấu trúc cạnh tranh của một ngành và khả năng sinh lời của ngành" (nguyên văn: The Five Forces determine the competitive structure of an industry, and its profitability).
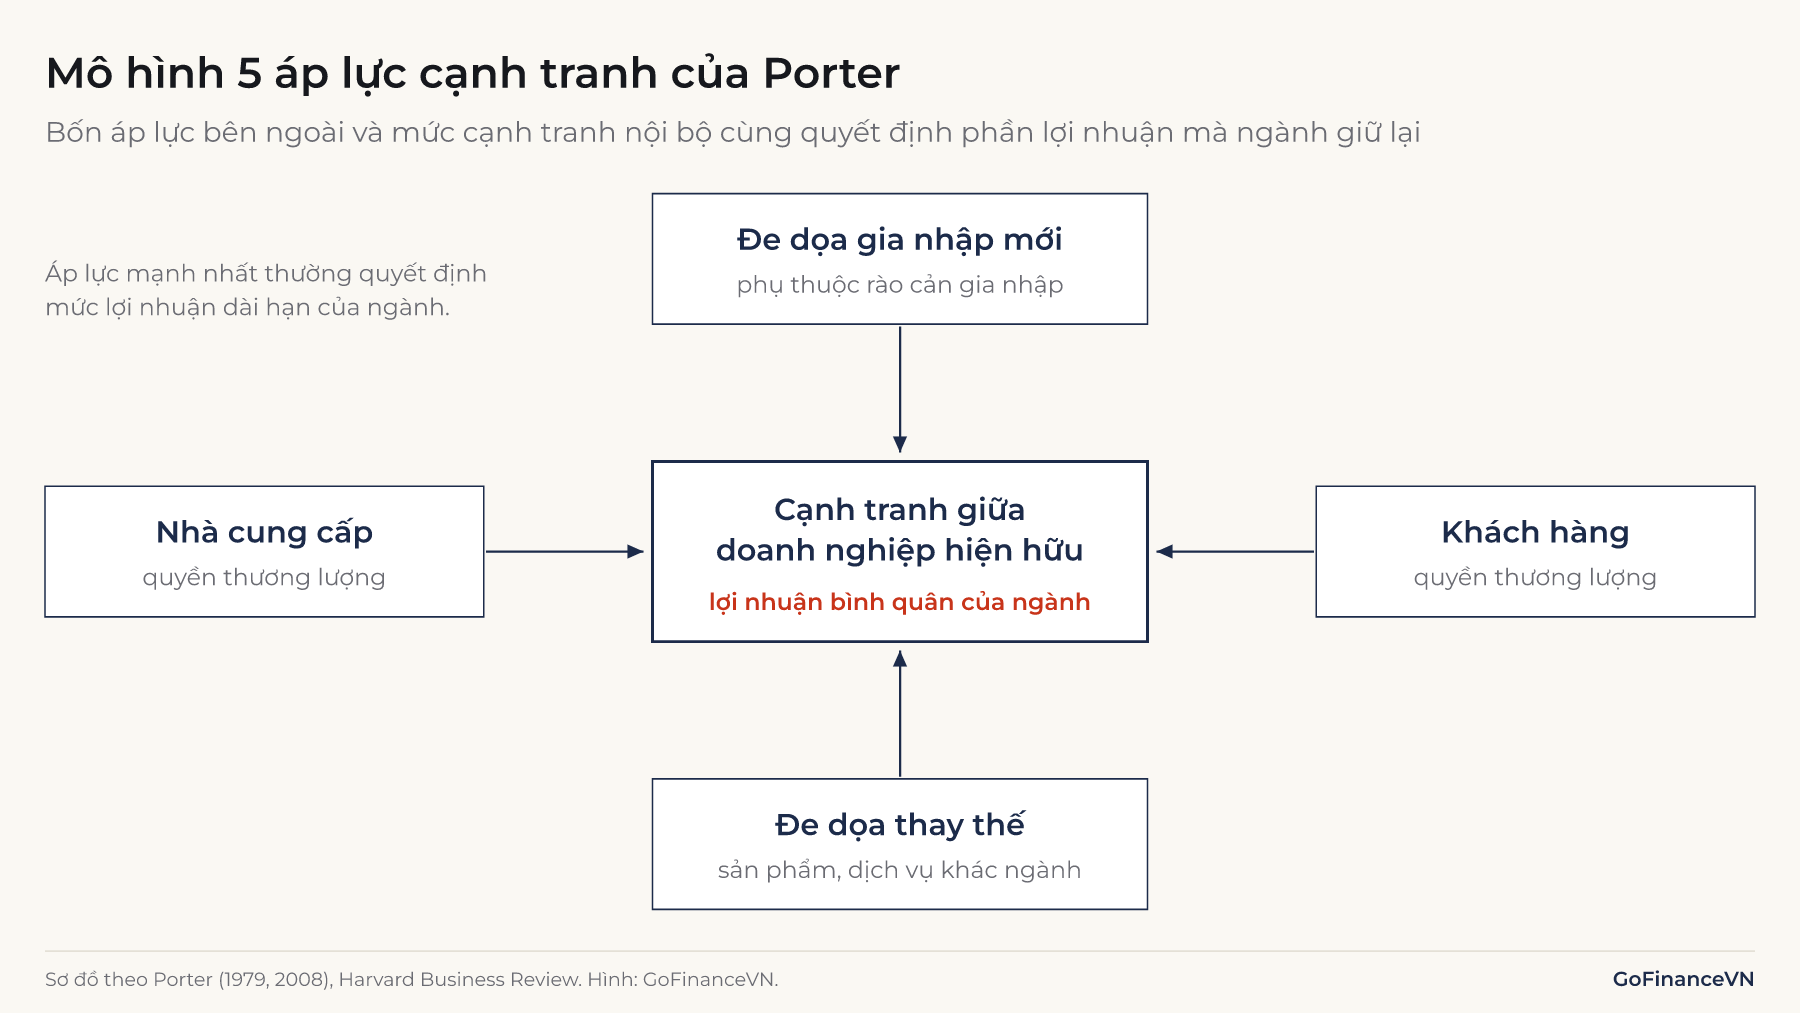
Đơn vị phân tích là ngành, không phải một doanh nghiệp. Mô hình trả lời câu hỏi "lợi nhuận bình quân của ngành này cao hay thấp và vì sao". Câu hỏi "doanh nghiệp này có làm tốt hơn bình quân ngành không" thuộc về phân tích vị thế cạnh tranh, một bước riêng. Chương trình CFA cũng tách hai việc này: phân tích cấu trúc ngành bằng năm áp lực và PESTLE, sau đó mới đánh giá chiến lược, vị thế của từng doanh nghiệp.
2. Năm áp lực cạnh tranh gồm những gì?
Năm áp lực gồm đe dọa gia nhập mới, quyền thương lượng của nhà cung cấp, quyền thương lượng của khách hàng, đe dọa từ sản phẩm thay thế và cạnh tranh giữa các doanh nghiệp hiện hữu. Mỗi áp lực lấy đi lợi nhuận của ngành theo một đường khác nhau: ép giá bán, đẩy chi phí lên hoặc buộc doanh nghiệp phải chi thêm để giữ khách.
2.1. Đe dọa từ đối thủ gia nhập mới
Doanh nghiệp mới vào ngành mang theo công suất mới và muốn giành thị phần, nên ngành có xu hướng phải giữ giá thấp hoặc tăng chi tiêu để ngăn họ. Mức đe dọa phụ thuộc vào rào cản gia nhập. Theo Porter (2008) và các tài liệu tóm tắt mô hình, rào cản gia nhập thường đến từ: lợi thế quy mô phía cung, lợi ích quy mô phía cầu (hiệu ứng mạng lưới), chi phí chuyển đổi của khách hàng, nhu cầu vốn lớn, lợi thế của doanh nghiệp đi trước không phụ thuộc quy mô, khả năng tiếp cận kênh phân phối không đồng đều và chính sách hạn chế của nhà nước. Kỳ vọng bị doanh nghiệp hiện hữu trả đũa cũng làm người gia nhập chùn bước.
Điểm cần chú ý là chính mối đe dọa, không chỉ việc gia nhập thực tế, đã giới hạn lợi nhuận. Một ngành không có ai gia nhập trong 5 năm vẫn có thể phải giữ giá thấp nếu rào cản thấp.
2.2. Quyền thương lượng của nhà cung cấp
Nhà cung cấp mạnh giữ phần giá trị lớn hơn cho mình bằng cách bán giá cao, giảm chất lượng hoặc chuyển chi phí sang ngành mua. Nhà cung cấp thường mạnh khi họ tập trung hơn ngành mà họ bán vào, khi đầu vào khác biệt và khó thay, khi chi phí đổi nhà cung cấp cao, hoặc khi họ không phụ thuộc nhiều vào doanh thu từ ngành đó. Nhà cung cấp ở đây gồm cả người lao động có kỹ năng hiếm và tổ chức đại diện người lao động.
2.3. Quyền thương lượng của khách hàng
Khách hàng mạnh ép giá xuống hoặc đòi chất lượng, dịch vụ cao hơn với cùng mức giá. Khách hàng có sức ép lớn khi số lượng ít hoặc mỗi khách mua khối lượng lớn, khi sản phẩm chuẩn hóa, khi chi phí đổi người bán thấp, hoặc khi khách có thể tự sản xuất. Khách hàng còn nhạy cảm với giá hơn khi sản phẩm chiếm tỷ trọng lớn trong chi phí của họ. "Khách hàng" trong mô hình bao gồm cả đại lý, nhà phân phối, chuỗi bán lẻ, không chỉ người tiêu dùng cuối.
2.4. Đe dọa từ sản phẩm thay thế
Sản phẩm thay thế đáp ứng cùng nhu cầu nhưng bằng cách khác, thường đến từ ngành khác. Hội nghị trực tuyến thay một phần cho vé máy bay công tác; sàn gỗ, sàn nhựa thay cho gạch lát. Khi sản phẩm thay thế có tương quan giá trên hiệu năng tốt và khách đổi sang dễ, ngành bị giới hạn mức giá trần. Sản phẩm thay thế khác đối thủ cùng ngành ở chỗ chúng không nằm trong danh sách đối thủ mà doanh nghiệp thường theo dõi, nên dễ bị bỏ sót.
2.5. Cạnh tranh giữa các doanh nghiệp hiện hữu
Cạnh tranh nội bộ ngành làm giảm lợi nhuận qua giảm giá, khuyến mãi, chi quảng cáo và chạy đua cải tiến. Cạnh tranh thường gay gắt khi có nhiều đối thủ quy mô ngang nhau, ngành tăng trưởng chậm, rào cản rút lui cao. Hình thức cạnh tranh quan trọng không kém mức độ: cạnh tranh bằng giá gây hại cho lợi nhuận ngành nhiều nhất, nhất là khi sản phẩm gần như giống nhau, chi phí cố định cao còn chi phí biên thấp, hoặc hàng khó lưu kho. Cạnh tranh bằng tính năng, dịch vụ, thương hiệu có thể làm tăng giá trị cho khách và không nhất thiết kéo lợi nhuận xuống.
3. Vì sao cấu trúc ngành quyết định lợi nhuận?
Cấu trúc ngành quyết định ai giữ được phần giá trị mà ngành tạo ra, nên lợi nhuận trên vốn bình quân khác nhau rất nhiều giữa các ngành và khác biệt đó có thể kéo dài. Porter cho rằng áp lực mạnh nhất (hoặc các áp lực mạnh nhất) quyết định mức sinh lời của ngành. Nếu ngành có lợi nhuận vượt chi phí vốn mà rào cản thấp, vốn mới sẽ chảy vào cho đến khi phần vượt trội bị bào mòn.
Số liệu doanh nghiệp niêm yết ở Mỹ do giáo sư Aswath Damodaran (NYU Stern) tổng hợp, cập nhật tháng 1/2026, cho thấy mức chênh lệch này. Lợi nhuận trên vốn đầu tư sau thuế (ROC, tính bằng EBIT × (1 − thuế suất) chia cho vốn vay cộng vốn chủ sở hữu theo sổ sách trừ tiền mặt) của toàn thị trường trừ nhóm tài chính là 15,1%. Ngành nước giải khát không cồn đạt 29,0%, trong khi hàng không đạt 7,9%, chỉ cao hơn chi phí vốn của ngành (6,7%) khoảng 1,2 điểm phần trăm. Thép, bán lẻ thực phẩm, hóa chất cơ bản và ô tô có ROC thấp hơn chi phí vốn.
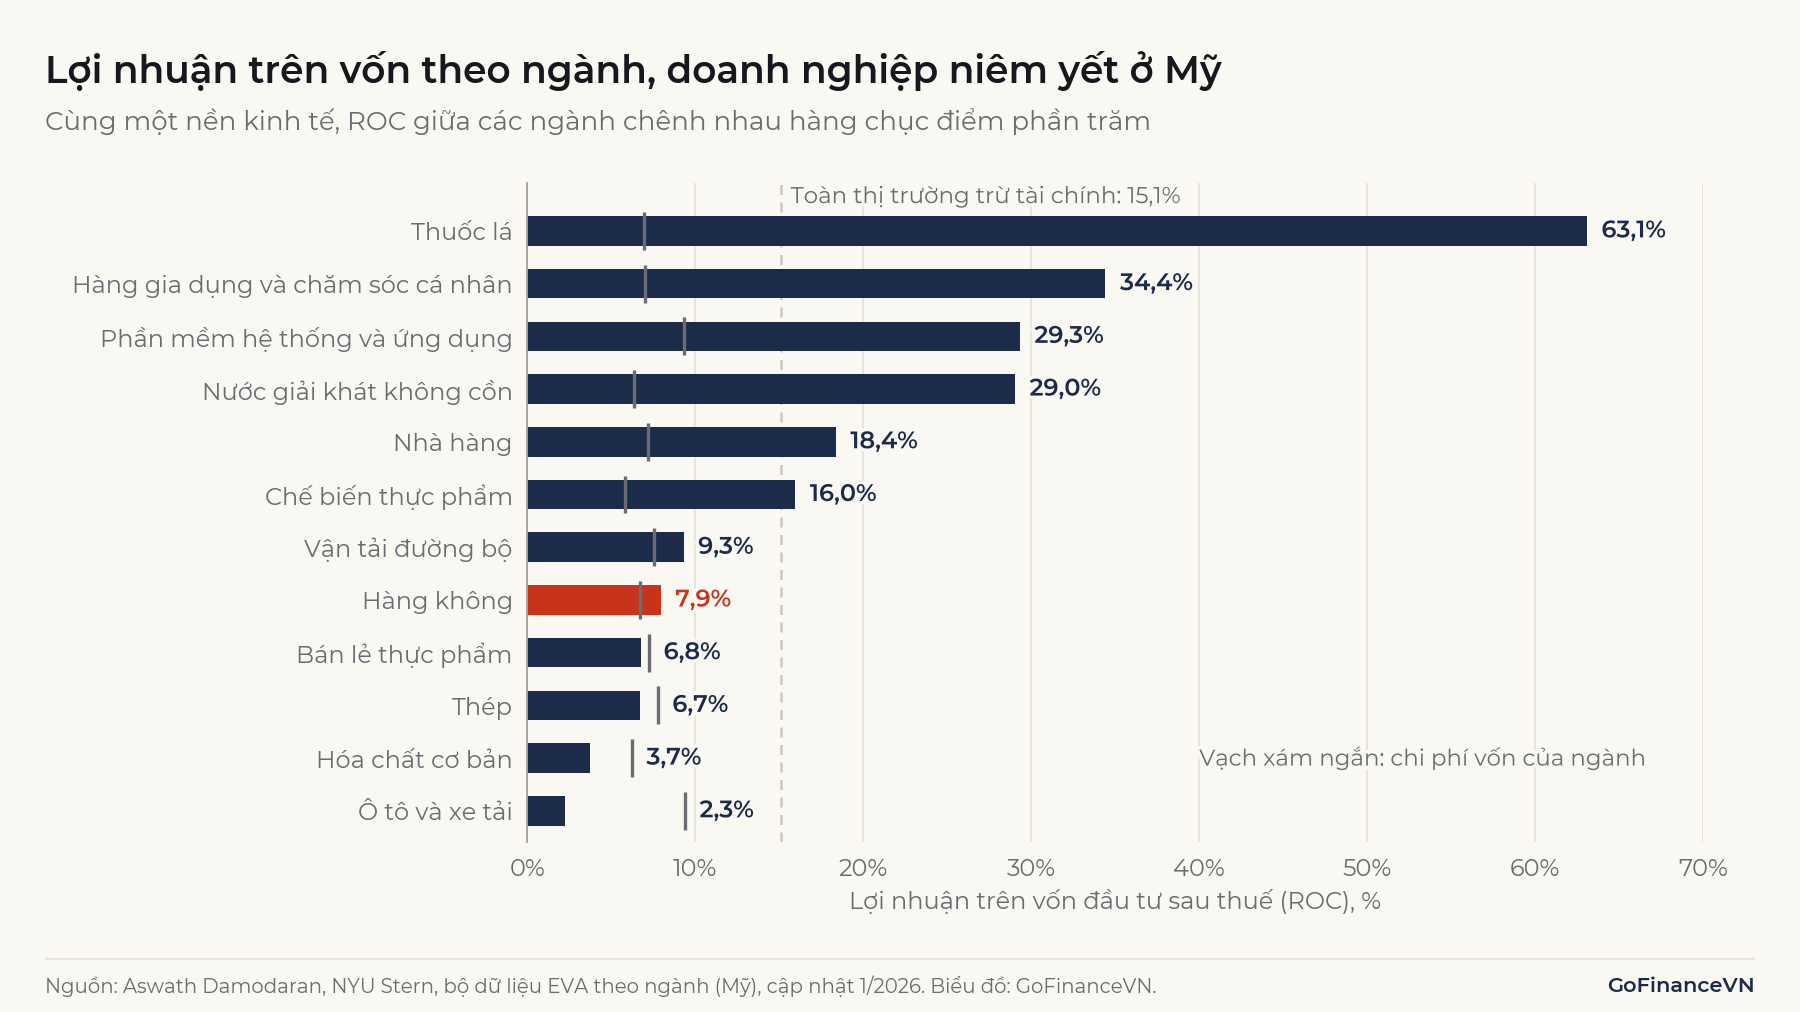
Ngành hàng không là ví dụ hay được dùng để minh họa cấu trúc bất lợi: nhà cung cấp máy bay và động cơ rất tập trung, hành khách so sánh giá vé dễ dàng, chi phí cố định lớn còn ghế trống sau khi máy bay cất cánh không bán lại được, nên áp lực giảm giá để lấp chỗ trống luôn có. Chênh lệch giữa ROC và chi phí vốn, nhân với số vốn đầu tư, là lợi nhuận kinh tế, được giải thích trong bài EVA là gì.
Lưu ý: Số liệu trong Hình 2 là ảnh chụp một thời điểm, dựa trên vốn theo sổ sách. Ngành chi nhiều cho nghiên cứu, quảng cáo (phần mềm, hàng tiêu dùng có thương hiệu) không ghi các khoản này thành tài sản, nên vốn sổ sách thấp và ROC trông cao hơn. ROC 63,1% của ngành thuốc lá cao chủ yếu vì vốn chủ sở hữu sổ sách của ngành trong bảng Damodaran là số âm (do mua lại cổ phiếu và chia cổ tức lớn trong nhiều năm), khiến vốn đầu tư theo sổ sách rất nhỏ; con số này phóng đại mức sinh lời thực trên vốn đã bỏ ra. Ngành chu kỳ như thép, hóa chất có thể đang ở đáy chu kỳ. Vì vậy hình chỉ minh họa độ phân tán giữa các ngành, không phải xếp hạng cấu trúc ngành.
4. Cách phân tích 5 áp lực cạnh tranh: ví dụ Công ty JQ
Phân tích 5 áp lực cạnh tranh gồm bốn bước: xác định ranh giới ngành, đánh giá từng áp lực bằng dữ kiện, tìm áp lực mạnh nhất, rồi chuyển kết luận thành giả định trong mô hình tài chính. Ví dụ dưới đây dùng Công ty JQ, một nhà sản xuất gạch ốp lát giả định; mọi số liệu là minh họa.
Bước 1, xác định ngành. Ngành của JQ là gạch ốp lát cho nhà ở và công trình trong một vùng thị trường, vì chi phí vận chuyển khiến gạch ít khi được bán đi xa. Định nghĩa quá rộng ("vật liệu xây dựng") sẽ trộn xi măng, thép vào cùng một phân tích; định nghĩa quá hẹp ("gạch men 60 × 60 cm") sẽ bỏ sót đối thủ thật.
Bước 2 và 3, đánh giá từng áp lực và tìm áp lực mạnh nhất:
| Áp lực | Dữ kiện quan sát (giả định) | Mức độ |
|---|---|---|
| Gia nhập mới | Một dây chuyền lò nung cần vốn lớn; cần mạng lưới đại lý; hàng nhập khẩu có thể vào khi giá trong nước cao | Trung bình |
| Nhà cung cấp | Khí đốt chiếm 25% doanh thu; trong vùng chỉ có hai nhà cung cấp, hợp đồng dài hạn | Mạnh |
| Khách hàng | 60% sản lượng bán qua đại lý; chủ đầu tư dự án mua khối lượng lớn và đấu thầu giá | Trung bình đến mạnh |
| Sản phẩm thay thế | Sàn gỗ, sàn nhựa giả gỗ, đá tự nhiên ở phân khúc cao | Trung bình |
| Cạnh tranh hiện hữu | Nhiều nhà sản xuất, mẫu mã dễ bắt chước, lò nung phải chạy liên tục nên doanh nghiệp giảm giá để giữ công suất | Mạnh |
Hai áp lực mạnh nhất là nhà cung cấp và cạnh tranh hiện hữu. Kết hợp lại, chúng cho một kết luận có thể kiểm tra: khi giá khí tăng, JQ khó chuyển phần tăng chi phí sang giá bán, vì đối thủ cũng cần chạy lò và khách hàng lớn có lựa chọn khác.
Bước 4, chuyển kết luận thành con số. Năm gốc, JQ có doanh thu 2.000 tỷ đồng, chi phí khí 500 tỷ đồng, chi phí giá vốn khác 1.100 tỷ đồng, lợi nhuận gộp 400 tỷ đồng (biên lợi nhuận gộp 20%). Giả sử giá khí tăng 10%, tức chi phí khí tăng thêm 50 tỷ đồng, sản lượng không đổi. Tỷ lệ chuyển chi phí vào giá bán (pass-through) là phần trăm của 50 tỷ đồng này mà JQ thu lại được bằng cách tăng giá:
| Tỷ lệ chuyển vào giá | Giá bán tăng | Doanh thu (tỷ đồng) | Lợi nhuận gộp (tỷ đồng) | Biên gộp |
|---|---|---|---|---|
| 0% | 0,0% | 2.000 | 350 | 17,5% |
| 40% | 1,0% | 2.020 | 370 | 18,3% |
| 100% | 2,5% | 2.050 | 400 | 19,5% |
Cách tính dòng 40%: giá bán tăng tỷ đồng, doanh thu thành 2.020 tỷ đồng, lợi nhuận gộp tỷ đồng, biên gộp . Tổng quát, khi sản lượng không đổi, với chi phí đầu vào bị tác động , mức tăng giá đầu vào và tỷ lệ chuyển vào giá :
Trong đó là thay đổi lợi nhuận gộp. Với JQ, mỗi 10% tăng giá khí làm lợi nhuận gộp giảm từ 0 đến 50 tỷ đồng, tức đến 12,5% lợi nhuận gộp, tùy tỷ lệ chuyển vào giá. Phân tích năm áp lực không cho ra con số , nhưng cho biết nên gần 0 hay gần 100%. Ngay cả khi chuyển được 100%, biên gộp vẫn giảm từ 20% xuống 19,5% vì doanh thu tăng còn lợi nhuận gộp giữ nguyên.
5. Ứng dụng trong phân tích cổ phiếu
Trong phân tích cổ phiếu, mô hình 5 áp lực được dùng để kiểm tra các giả định dài hạn trong dự phóng và định giá, không chỉ để viết phần mô tả ngành. Đây là phần phân tích ngành trong quy trình phân tích cơ bản, đặt giữa phân tích vĩ mô và phân tích doanh nghiệp.
Các ứng dụng thường gặp:
- Biên lợi nhuận bền vững: ngành có nhà cung cấp hoặc khách hàng mạnh khó giữ biên lợi nhuận đỉnh chu kỳ; dự phóng nên dùng mức bình quân chu kỳ thay vì kéo dài năm tốt nhất.
- Lợi nhuận vượt chi phí vốn kéo dài bao lâu: rào cản gia nhập thấp nghĩa là ROC sẽ có xu hướng về gần chi phí vốn. Giả định này ảnh hưởng trực tiếp đến giá trị cuối kỳ (terminal value) trong mô hình DCF.
- Độ nhạy với cú sốc chi phí, như ví dụ JQ ở trên.
- Nhận diện thay đổi cấu trúc: một đối thủ lớn rút lui, kênh phân phối mới xuất hiện, quy định gia nhập thay đổi. Thay đổi cấu trúc thường là nguồn của luận điểm đầu tư có giá trị hơn so với diễn biến lợi nhuận một quý.
Cách tính ROIC và so sánh với chi phí vốn được trình bày trong bài ROIC là gì?
Mô hình phù hợp nhất với ngành có ranh giới rõ, sản phẩm tương đối đồng nhất. Mô hình khó dùng hơn với tập đoàn đa ngành (phải phân tích từng mảng riêng) và với ngành mới hình thành, khi ranh giới ngành và đối thủ còn thay đổi nhanh.
6. Hiểu nhầm thường gặp
Các hiểu nhầm phổ biến đều xuất phát từ việc dùng mô hình như danh sách kiểm tra thay vì công cụ giải thích lợi nhuận.
6.1. Dùng mô hình để chấm điểm một doanh nghiệp
Mô hình phân tích ngành. Hai doanh nghiệp trong cùng ngành chịu cùng năm áp lực nhưng có thể có lợi nhuận rất khác nhau do vị thế, chi phí, thương hiệu. Phần khác biệt đó thuộc về phân tích lợi thế cạnh tranh của từng doanh nghiệp.
Cách đánh giá lợi thế riêng của một doanh nghiệp được trình bày trong bài Lợi thế cạnh tranh bền vững (moat) là gì?
6.2. Thêm "áp lực thứ sáu" là nhà nước, công nghệ hoặc tăng trưởng
Porter (2008) xếp tốc độ tăng trưởng ngành, công nghệ và đổi mới, nhà nước, sản phẩm bổ trợ vào nhóm yếu tố tác động lên năm áp lực, không phải áp lực riêng. Ví dụ, quy định cấp phép làm rào cản gia nhập cao hơn; công nghệ mới tạo ra sản phẩm thay thế. Ngành tăng trưởng nhanh cũng chưa chắc sinh lời tốt, nếu nhà cung cấp mạnh hoặc rào cản thấp khiến doanh nghiệp mới ồ ạt gia nhập.
6.3. Đánh đồng "nhiều đối thủ" với cạnh tranh gay gắt
Số lượng đối thủ chỉ là một yếu tố. Ngành có ít đối thủ vẫn có thể cạnh tranh giá khốc liệt nếu chi phí cố định cao và sản phẩm không khác biệt; ngành nhiều đối thủ vẫn có lợi nhuận tốt nếu mỗi doanh nghiệp phục vụ một phân khúc riêng.
6.4. Liệt kê mà không kết luận
Bảng năm ô ghi "mạnh, yếu" chưa phải là phân tích. Kết quả cần là câu trả lời: áp lực nào chi phối lợi nhuận, và điều đó ảnh hưởng đến dòng nào trong mô hình tài chính (giá bán, chi phí, chi phí bán hàng, đầu tư).
Ghi nhớ: Một phân tích 5 áp lực hữu ích kết thúc bằng giả định có thể kiểm tra, ví dụ "JQ chuyển được không quá 40% mức tăng giá khí vào giá bán", không kết thúc bằng một bảng chấm điểm.
7. Hạn chế của mô hình
Mô hình 5 áp lực có bốn hạn chế chính: mang tính tĩnh, phụ thuộc cách xác định ngành, ít chú ý đến quan hệ hợp tác và không tự cho ra con số.
7.1. Tĩnh tại một thời điểm
Mô hình mô tả cấu trúc hiện tại, trong khi cấu trúc ngành thay đổi theo công nghệ, quy định và hành vi của doanh nghiệp. Porter tự lưu ý rằng phân tích cần được dùng để dự đoán thay đổi của các áp lực, nhưng trên thực tế nhiều bản phân tích dừng ở ảnh chụp.
7.2. Kết quả phụ thuộc cách xác định ngành
Cùng một doanh nghiệp, đổi ranh giới ngành có thể đổi kết luận. Ranh giới nên xác định theo sản phẩm và khu vực địa lý mà khách hàng thực sự coi là thay thế được cho nhau.
7.3. Ít chú ý đến hợp tác và hệ sinh thái
Mô hình nhìn các bên chủ yếu như đối thủ tranh giá trị. Brandenburger và Nalebuff (giữa thập niên 1990) bổ sung vai trò của doanh nghiệp làm sản phẩm bổ trợ (complementor), vốn có thể làm tăng giá trị cho cả ngành. Một số nhà phê bình như Coyne và Subramaniam cho rằng mô hình giả định các bên không liên kết với nhau và môi trường ít bất định.
7.4. Không tự cho ra con số
Mô hình định tính. Người phân tích phải tự nối kết luận với dữ liệu: biên lợi nhuận lịch sử qua nhiều chu kỳ, thị phần, tỷ lệ chuyển chi phí vào giá, ROC so với chi phí vốn.
8. Câu hỏi thường gặp
5 áp lực cạnh tranh và SWOT khác nhau thế nào?
Mô hình 5 áp lực phân tích cấu trúc của ngành, áp dụng như nhau cho mọi doanh nghiệp trong ngành. SWOT liệt kê điểm mạnh, điểm yếu của một doanh nghiệp và cơ hội, thách thức bên ngoài. Kết quả của phân tích 5 áp lực có thể là đầu vào cho phần cơ hội, thách thức của SWOT.
5 áp lực cạnh tranh và PESTLE dùng cùng nhau thế nào?
PESTLE xem xét các yếu tố chính trị, kinh tế, xã hội, công nghệ, pháp lý và môi trường bên ngoài ngành. Chương trình CFA dùng hai khung cùng nhau: PESTLE chỉ ra thay đổi bên ngoài, còn năm áp lực cho biết thay đổi đó làm áp lực nào mạnh lên hay yếu đi.
Mô hình còn phù hợp với ngành công nghệ không?
Vẫn dùng được, nhưng cần chú ý thêm hiệu ứng mạng lưới (một dạng rào cản gia nhập) và sản phẩm bổ trợ. Porter (2008) nhấn mạnh rằng cấu trúc ngành, chứ không phải việc ngành thuộc công nghệ cao hay công nghệ thấp, quyết định mức độ cạnh tranh và khả năng sinh lời.
Kết luận
Mô hình 5 áp lực cạnh tranh của Porter giải thích lợi nhuận bình quân của một ngành bằng cách xem ai đang giữ phần giá trị ngành tạo ra: doanh nghiệp trong ngành, nhà cung cấp, khách hàng, người có thể gia nhập hay sản phẩm thay thế. Giá trị của mô hình nằm ở chỗ tìm ra áp lực mạnh nhất và chuyển nó thành giả định cụ thể về giá bán, biên lợi nhuận và độ bền của lợi nhuận vượt chi phí vốn.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- Porter, M. E. (1979), How Competitive Forces Shape Strategy, Harvard Business Review (3-4/1979): https://hbr.org/1979/03/how-competitive-forces-shape-strategy
- Porter, M. E. (2008), The Five Competitive Forces That Shape Strategy, Harvard Business Review (1/2008): https://hbr.org/2008/01/the-five-competitive-forces-that-shape-strategy
- Harvard Business School, Institute for Strategy and Competitiveness, The Five Forces: https://www.isc.hbs.edu/strategy/business-strategy/Pages/the-five-forces.aspx
- CFA Institute, Industry and Competitive Analysis (Refresher Reading 2026): https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/industry-and-competitive-analysis
- Aswath Damodaran, NYU Stern, Economic Value Added by Sector (US), dữ liệu 1/2026: https://pages.stern.nyu.edu/~adamodar/New_Home_Page/datafile/EVA.html
Đọc tiếp: Phân tích cơ bản là gì?