Dự phóng doanh thu: 4 cách làm, ví dụ và lỗi thường gặp
Dự phóng doanh thu (revenue forecast) là việc ước tính doanh thu của doanh nghiệp trong các kỳ tới, dựa trên những động lực có thể giải thích và kiểm chứng như sản lượng, giá bán, quy mô thị trường hay công suất nhà máy. Đây thường là bước đầu tiên của một mô hình tài chính: giá vốn, chi phí, vốn lưu động và nhu cầu đầu tư đều được tính theo doanh thu. Một sai lệch nhỏ ở dòng doanh thu vì vậy lan xuống lợi nhuận, dòng tiền và giá trị ước tính của doanh nghiệp.
1. Dự phóng doanh thu là gì?
Dự phóng doanh thu là ước tính doanh thu tương lai bằng cách mô tả doanh thu như kết quả của một số động lực (driver), rồi đặt giả định cho từng động lực. Thay vì viết "doanh thu năm sau tăng 10%", người phân tích viết "sản lượng tăng 6% và giá bán tăng 2%", để mỗi giả định có thể được đối chiếu với số liệu thực tế khi có kết quả mới.
Bài đọc về dự phóng trong chương trình của CFA Institute chia động lực doanh thu thành hai nhóm. Nhóm từ trên xuống (top-down) đi từ nền kinh tế hoặc thị trường: tăng trưởng so với GDP, hoặc quy mô thị trường nhân thị phần. Nhóm từ dưới lên (bottom-up) đi từ chính doanh nghiệp: sản lượng và giá bán bình quân, doanh thu theo dòng sản phẩm, khu vực hay bộ phận, công suất, và các thước đo dựa trên lợi suất (ví dụ tài sản sinh lãi nhân lợi suất). Bài đọc cũng lưu ý rằng dự phóng cùng một doanh thu bằng nhiều cách giúp phát hiện các giả định ngầm.
Trong báo cáo phân tích cổ phiếu, số được dự phóng thường là doanh thu thuần về bán hàng và cung cấp dịch vụ (mã số 10 trên Báo cáo kết quả hoạt động kinh doanh, mẫu B 02-DN), tức doanh thu sau các khoản giảm trừ. Năm dự phóng thường được ghi thêm chữ F (forecast), ví dụ 2026F.
Lưu ý: Dự phóng (forecast, ước tính số tương lai) khác dự phòng (provision, khoản kế toán ghi nhận trước một tổn thất hoặc nghĩa vụ có thể xảy ra). Khi tìm kiếm không dấu, hai từ này trùng nhau. Khái niệm kế toán được giải thích trong bài Dự phòng là gì?
2. Bốn cách dự phóng doanh thu
Bốn cách phổ biến là kéo dài xu hướng lịch sử, nhân sản lượng với giá bán, nhân quy mô thị trường với thị phần, và giới hạn theo công suất. Các ví dụ dưới đây dùng Công ty DJ, một doanh nghiệp sản xuất ống nhựa giả định. Mọi số liệu là giả định để minh họa, không liên quan đến doanh nghiệp có thật.
| Năm | Sản lượng tiêu thụ (nghìn tấn) | Giá bán bình quân (triệu đồng/tấn) | Doanh thu (tỷ đồng) | Tăng trưởng doanh thu |
|---|---|---|---|---|
| 2021 | 80 | 30,0 | 2.400 | |
| 2022 | 84 | 33,0 | 2.772 | 15,5% |
| 2023 | 86 | 31,0 | 2.666 | −3,8% |
| 2024 | 92 | 31,5 | 2.898 | 8,7% |
| 2025 | 100 | 32,0 | 3.200 | 10,4% |
Doanh thu ở đây bằng đúng sản lượng nhân giá: 1 nghìn tấn nhân 1 triệu đồng/tấn bằng 1 tỷ đồng.
2.1. Theo xu hướng lịch sử
Cách đơn giản nhất là giả định doanh thu tiếp tục tăng với tốc độ tăng trưởng kép bình quân năm (CAGR) trong quá khứ:
Với DJ, /năm. Doanh thu dự phóng là 3.439 tỷ đồng năm 2026, 3.695 tỷ đồng năm 2027 và 3.971 tỷ đồng năm 2028.
Cách này nhanh và phù hợp để có một mốc so sánh, hoặc khi doanh nghiệp ổn định và không có thay đổi lớn về năng lực sản xuất. Nhược điểm là nó gộp chung mọi nguyên nhân tăng trưởng trong quá khứ (lượng, giá, sự kiện một lần) và giả định chúng lặp lại y như cũ.
2.2. Theo sản lượng và giá bán
Cách từ dưới lên phổ biến nhất là tách doanh thu thành hai động lực:
Trong đó là sản lượng tiêu thụ và là giá bán bình quân. Tách như vậy cho thấy tốc độ tăng 7,46%/năm của DJ gồm khoảng 5,74%/năm từ sản lượng (80 lên 100 nghìn tấn) và 1,63%/năm từ giá (30 lên 32 triệu đồng/tấn). Giá bán thường gắn với giá nguyên liệu đầu vào và lạm phát; sản lượng gắn với nhu cầu của khách hàng và năng lực sản xuất. Hai động lực này cần được dự phóng bằng hai bộ thông tin khác nhau.
Với DJ, giả định giá bán tăng 2%/năm: 32,64 triệu đồng/tấn năm 2026, 33,29 năm 2027 và 33,96 năm 2028. Sản lượng được xác định ở hai mục tiếp theo.
2.3. Theo quy mô thị trường và thị phần
Cách từ trên xuống ước tính quy mô thị trường trước, rồi nhân với thị phần của doanh nghiệp:
Trong đó là quy mô thị trường (nghìn tấn), là thị phần và là tốc độ tăng của thị trường. Tốc độ thường được ước tính từ quan hệ lịch sử giữa ngành và nền kinh tế. Vì đo bằng tấn chứ không bằng tiền, nó cần được so với tăng trưởng GDP thực. Ví dụ, nếu sản lượng ống nhựa tiêu thụ trước đây tăng bằng khoảng 1,2 lần tốc độ tăng GDP thực và người phân tích giả định GDP thực tăng 5%/năm, thị trường tăng khoảng 6%/năm.
Giả định thị trường năm 2025 là 500 nghìn tấn (DJ chiếm 20%) và tăng 6%/năm. Nếu DJ giữ thị phần 20%, sản lượng cần đạt là 106,0 nghìn tấn năm 2026, 112,4 nghìn tấn năm 2027 và 119,1 nghìn tấn năm 2028. Đây mới là sản lượng mà thị trường có thể hấp thụ, chưa phải sản lượng DJ sản xuất được.
Hai hướng tiếp cận này được so sánh trong bài Phân tích top-down và bottom-up khác nhau thế nào?
2.4. Theo công suất
Với doanh nghiệp sản xuất, sản lượng không thể vượt năng lực nhà máy:
Trong đó là công suất thiết kế và là mức huy động công suất tối đa có thể duy trì (sau thời gian bảo trì, chuyển đổi sản phẩm). DJ có công suất 110 nghìn tấn/năm, năm 2025 đã chạy ở mức 100/110 = 90,9%. Giả định mức huy động tối đa 95%, sản lượng tối đa là 104,5 nghìn tấn. Doanh nghiệp đang xây một dây chuyền 30 nghìn tấn, giả định vận hành từ đầu năm 2028; công suất khi đó là 140 nghìn tấn và sản lượng tối đa 133 nghìn tấn.
Cách theo công suất ít khi dùng một mình mà thường dùng để kiểm tra: dự phóng từ thị trường cho biết doanh nghiệp có thể bán bao nhiêu, công suất cho biết doanh nghiệp có thể làm ra bao nhiêu. Sản lượng dự phóng là số nhỏ hơn trong hai số đó. Đây cũng là chỗ dự phóng doanh thu nối với kế hoạch đầu tư tài sản cố định (capex): muốn sản lượng vượt mức tối đa, mô hình phải có khoản đầu tư tương ứng.
3. Ví dụ dự phóng doanh thu Công ty DJ
Kết hợp bốn bước trên cho thấy các cách dự phóng cho kết quả khác nhau rõ rệt, dù cùng xuất phát từ một bộ số liệu lịch sử.
3.1. Ba cách cho ba kết quả
Sản lượng cuối cùng lấy số nhỏ hơn giữa nhu cầu theo thị phần và sản lượng tối đa theo công suất:
| Năm | Nhu cầu theo thị phần 20% (nghìn tấn) | Sản lượng tối đa (nghìn tấn) | Sản lượng dự phóng (nghìn tấn) | Thị phần ngầm định |
|---|---|---|---|---|
| 2026F | 106,0 | 104,5 | 104,5 | 19,7% |
| 2027F | 112,4 | 104,5 | 104,5 | 18,6% |
| 2028F | 119,1 | 133,0 | 119,1 | 20,0% |
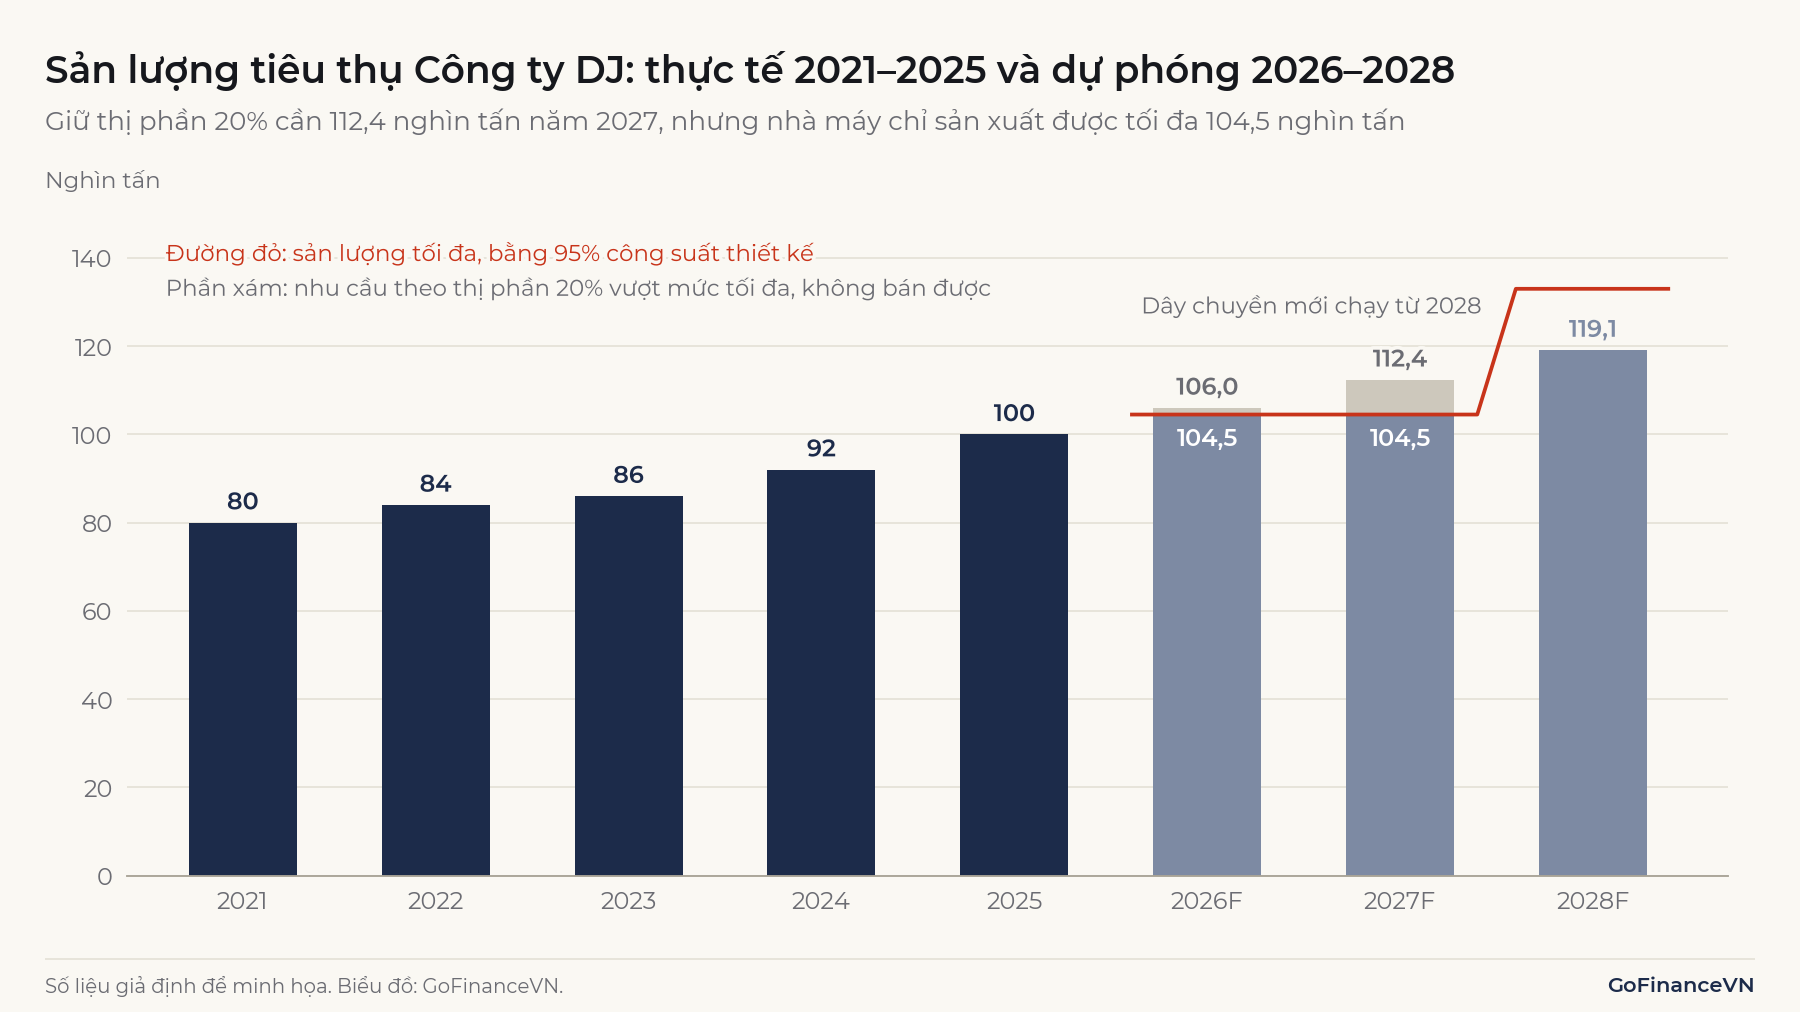
Nhân sản lượng với giá bán dự phóng, ba cách cho ba dãy doanh thu (tỷ đồng):
| Năm | Theo xu hướng (CAGR 7,46%) | Theo thị phần, chưa xét công suất | Kết hợp: thị phần, công suất và giá |
|---|---|---|---|
| 2026F | 3.439 | 3.460 | 3.411 |
| 2027F | 3.695 | 3.741 | 3.479 |
| 2028F | 3.971 | 4.045 | 4.045 |
Khác biệt lớn nhất nằm ở năm 2027. Cách theo xu hướng cho 3.695 tỷ đồng, cao hơn 216 tỷ đồng so với cách kết hợp, vì nó không biết nhà máy đã gần kín công suất. Ngược lại, năm 2028 doanh thu theo cách kết hợp tăng 16,3% khi dây chuyền mới chạy, một bước nhảy mà đường xu hướng trơn không thể hiện được. Tính chung ba năm, hai cách cho CAGR khá gần nhau (7,46% và 8,12%), nhưng phân bổ theo từng năm rất khác. Với định giá theo dòng tiền chiết khấu, thời điểm của doanh thu cũng ảnh hưởng đến kết quả, không chỉ tổng số.
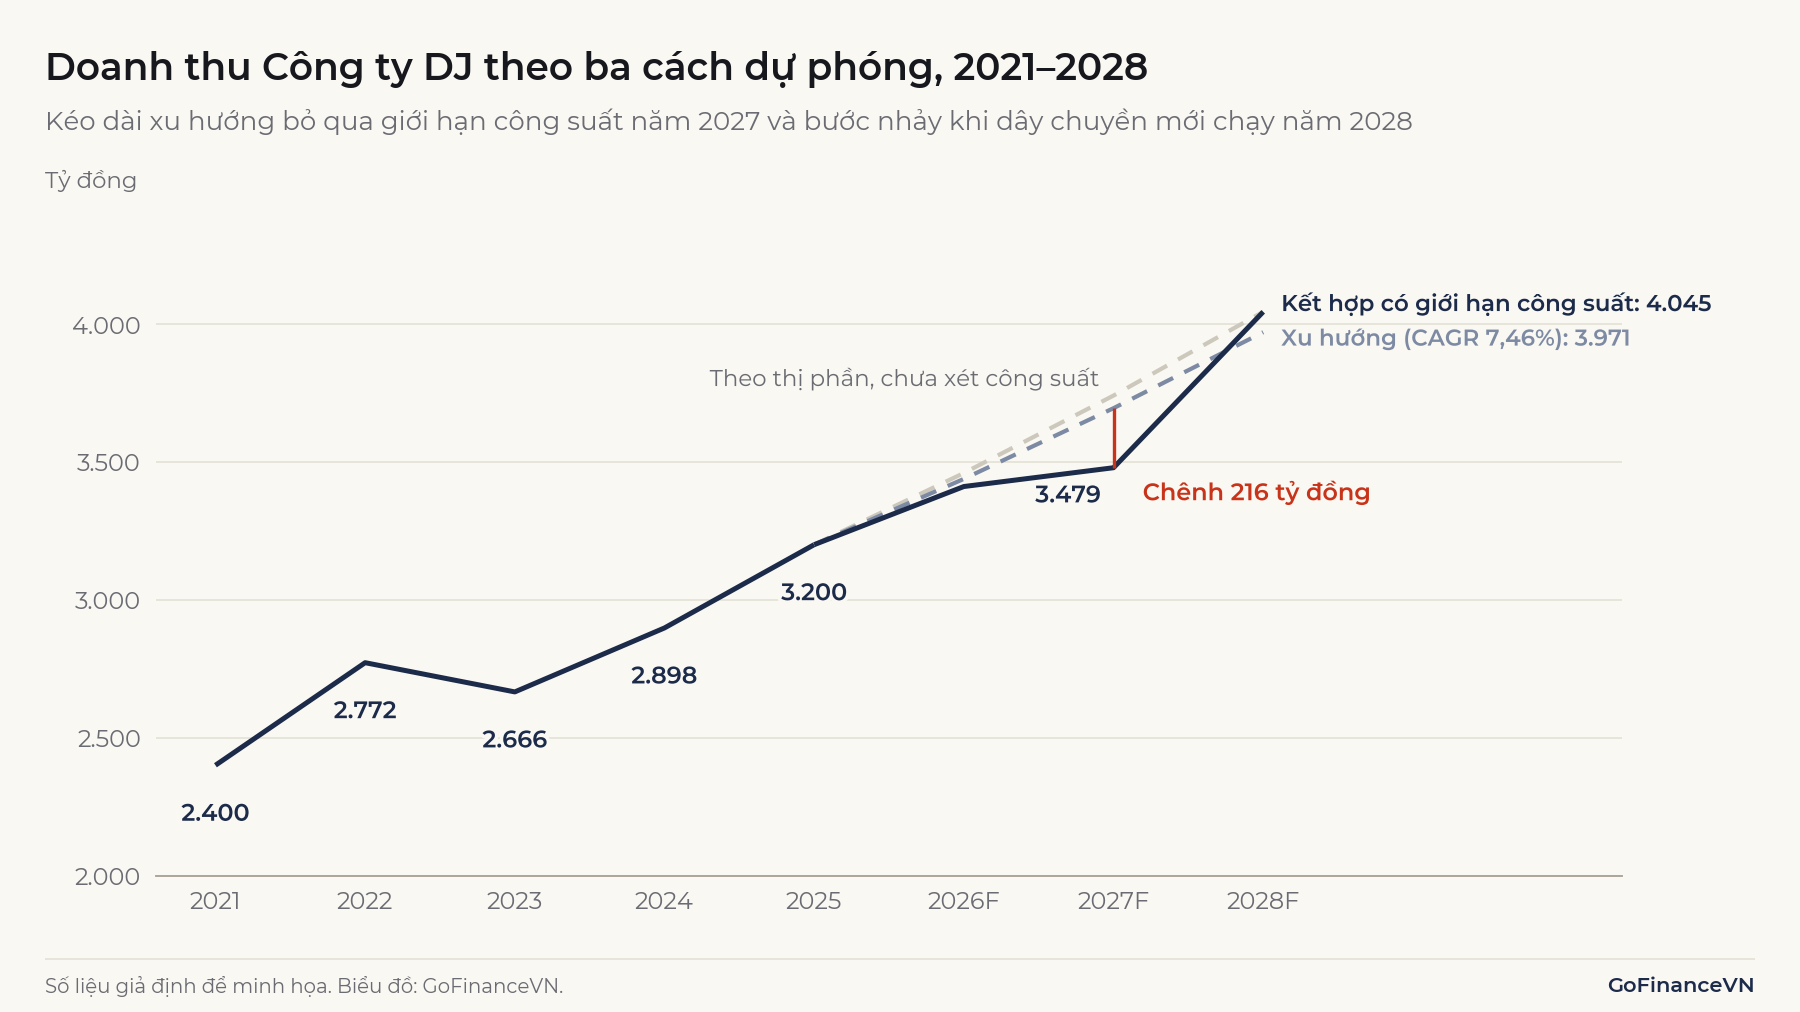
Thị phần ngầm định ở bảng trên là một kết quả cần đọc kỹ. Thiếu công suất, DJ mất khoảng 1,4 điểm phần trăm thị phần năm 2027. Mô hình giả định DJ lấy lại 20% ngay năm 2028; người phân tích cần tự hỏi liệu khách hàng đã chuyển sang đối thủ có quay lại nhanh như vậy không, và nếu không thì sản lượng 2028 nên thấp hơn.
3.2. Tách tăng trưởng thành phần lượng và phần giá
Từ năm 2025 đến năm 2028, doanh thu theo cách kết hợp tăng 845 tỷ đồng. Có thể tách mức tăng này thành phần do sản lượng và phần do giá:
| Thành phần | Cách tính | Tỷ đồng |
|---|---|---|
| Do sản lượng | (119,10 − 100) × 32,0 | 611,3 |
| Do giá bán | (33,959 − 32,0) × 119,10 | 233,3 |
| Tổng mức tăng | 3.200 lên 4.044,5 | 844,5 |
Các số được tính từ giá trị chưa làm tròn, nên cộng hai dòng đầu có thể lệch 0,1 so với tổng.
Khoảng 72% mức tăng đến từ sản lượng, phụ thuộc vào việc dây chuyền mới chạy đúng hạn. Khi theo dõi kết quả kinh doanh thực tế, người phân tích có thể so riêng từng phần: doanh thu thấp hơn dự phóng do bán ít hàng hơn hay do giá thấp hơn sẽ dẫn đến hai cách điều chỉnh khác nhau. Mức độ nhạy của giá trị doanh nghiệp với từng giả định được trình bày trong bài Phân tích độ nhạy và phân tích kịch bản trong định giá.
Ghi nhớ: Kéo dài xu hướng cho một con số; tách sản lượng, giá, thị phần và công suất cho biết con số đó cần những điều kiện gì mới đạt được.
4. Chọn động lực doanh thu theo ngành
Động lực phù hợp là biến số giải thích phần lớn biến động doanh thu của ngành và có số liệu để theo dõi. Một số cách tách thường gặp:
| Ngành | Cách tách doanh thu thường dùng |
|---|---|
| Sản xuất (thép, xi măng, nhựa, phân bón) | Sản lượng × giá bán, giới hạn bởi công suất |
| Bán lẻ | Số cửa hàng bình quân × doanh thu mỗi cửa hàng; tách cửa hàng cũ và cửa hàng mới mở |
| Ngân hàng | Tài sản sinh lãi bình quân × biên lãi thuần, cộng thu nhập ngoài lãi |
| Bất động sản để bán | Số căn hoặc diện tích bàn giao theo tiến độ dự án × giá bán |
| Điện | Công suất × số giờ vận hành × giá bán điện |
| Phần mềm thuê bao | Số khách hàng × doanh thu bình quân mỗi khách hàng, trừ tỷ lệ khách rời đi |
Với doanh nghiệp có nhiều mảng, mỗi mảng thường được dự phóng bằng động lực riêng, rồi cộng lại. Thời điểm ghi nhận doanh thu cũng ảnh hưởng đến cách dự phóng, nhất là với bất động sản và xây lắp, nơi doanh thu được ghi nhận theo bàn giao hoặc theo tiến độ chứ không theo thời điểm ký hợp đồng.
Mô hình hoàn chỉnh đưa dòng doanh thu này vào báo cáo kết quả kinh doanh, bảng cân đối và lưu chuyển tiền tệ, như trình bày trong bài Cách lập mô hình ba báo cáo tài chính.
5. Lỗi thường gặp khi dự phóng doanh thu
Phần lớn lỗi dự phóng doanh thu không nằm ở phép tính mà ở giả định không được kiểm tra chéo.
5.1. Chọn năm gốc tùy tiện khi tính tăng trưởng
CAGR phụ thuộc mạnh vào năm đầu và năm cuối. Với DJ, CAGR 2021–2025 là 7,46%/năm, nhưng tính từ năm 2022 (năm giá bán tăng đột biến 10%) chỉ còn 4,90%/năm. Hai con số này cho doanh thu năm 2028 chênh nhau khoảng 277 tỷ đồng. Trước khi kéo dài xu hướng, cần xem năm gốc có phải năm bất thường không. Các hạn chế khác của CAGR được trình bày trong bài CAGR là gì?
5.2. Dự phóng vượt công suất hoặc không khớp với capex
Doanh thu tăng nhanh nhưng mô hình không có khoản đầu tư mở rộng nào là dấu hiệu dự phóng thiếu nhất quán. Ngược lại, nếu đã đưa khoản đầu tư nhà máy mới vào mô hình, doanh thu phải phản ánh thời điểm nhà máy chạy và thời gian đạt công suất.
5.3. Không kiểm tra thị phần ngầm định
Dự phóng tăng trưởng cao hơn thị trường trong nhiều năm đồng nghĩa với giả định thị phần tăng. Nếu DJ được dự phóng tăng 15%/năm trong 5 năm khi thị trường tăng 6%/năm, thị phần ngầm định tăng từ 20% lên khoảng 30%. Giả định đó cần lý do cụ thể (sản phẩm mới, đối thủ rút lui), không thể để trôi qua mà không giải thích.
5.4. Lẫn tăng trưởng danh nghĩa và tăng trưởng thực
Doanh thu là số danh nghĩa, gồm cả phần tăng giá. Nếu giá bán được giả định tăng theo lạm phát, chi phí nguyên liệu và tiền lương cũng nên tăng tương ứng; nếu không, biên lợi nhuận dự phóng sẽ tăng dần mà không có lý do kinh tế. Tương tự, khi dùng quan hệ với GDP, cần so doanh thu danh nghĩa với GDP danh nghĩa, và so sản lượng (tấn, số sản phẩm) với GDP thực.
5.5. Neo vào kế hoạch của ban lãnh đạo
Kế hoạch doanh thu doanh nghiệp công bố là một nguồn thông tin, không phải dự phóng độc lập. Kế hoạch có thể thận trọng để dễ hoàn thành, hoặc lạc quan vì mục tiêu nội bộ. Người phân tích nên tự dự phóng từ động lực rồi so sánh với kế hoạch, và giải thích chênh lệch nếu có.
5.6. Giả định tăng trưởng cao kéo dài
Nghiên cứu của Chan, Karceski và Lakonishok (Journal of Finance, 2003) trên một mẫu rộng cổ phiếu Mỹ cho thấy tăng trưởng rất cao trong dài hạn có xảy ra nhưng hiếm. Tăng trưởng doanh thu có tính bền nhất định, nhưng phần bền này không chuyển thành tăng trưởng lợi nhuận: tăng trưởng lợi nhuận dài hạn không duy trì được vượt mức có thể xảy ra do ngẫu nhiên. Trong bản công bố sớm hơn (NBER, 2001), các tác giả kết luận rằng định giá dựa trên giả định tăng trưởng cao kéo dài "đứng trên nền móng không vững chắc" (nguyên văn: rest on shaky foundations). Với dự phóng, điều này có hai hệ quả: doanh thu tăng nhanh nhiều năm không tự động kéo theo lợi nhuận tăng tương ứng, và ở những năm xa của kỳ dự phóng, tốc độ tăng của doanh nghiệp thường được cho hội tụ dần về tốc độ tăng của ngành. Bài đọc của CFA Institute cũng nêu cách dựa vào tỷ lệ nền lịch sử và giả định hội tụ (historical base rates and convergence) như một cách dự phóng.
6. Câu hỏi thường gặp
Nên dự phóng doanh thu bao nhiêu năm?
Báo cáo phân tích cổ phiếu thường dự phóng chi tiết vài năm tới, sau đó dùng giả định tăng trưởng dài hạn cho giai đoạn còn lại. Theo CFA Institute, độ dài kỳ dự phóng phụ thuộc chiến lược đầu tư, chu kỳ ngành và đặc điểm doanh nghiệp. Doanh nghiệp đang mở rộng công suất thường cần kỳ dự phóng dài hơn để bao trọn giai đoạn nhà máy mới đạt công suất.
Dự phóng từ trên xuống hay từ dưới lên tốt hơn?
Không có cách nào luôn tốt hơn. Trong ví dụ DJ, cách từ trên xuống cho biết thị trường hấp thụ được bao nhiêu, còn giới hạn công suất cho biết doanh nghiệp làm ra được bao nhiêu; sản lượng dự phóng lấy số nhỏ hơn vì doanh nghiệp không thể bán vượt năng lực sản xuất.
So sánh đầy đủ hai hướng tiếp cận, kể cả khi dùng để chọn cổ phiếu, nằm trong bài Phân tích top-down và bottom-up khác nhau thế nào?
Dự phóng doanh thu quý có khác dự phóng năm không?
Có. Dự phóng quý cần tính đến tính mùa vụ, ví dụ doanh thu vật liệu xây dựng thường khác nhau giữa mùa mưa và mùa khô. Cách thường dùng là dự phóng năm trước, rồi phân bổ theo tỷ trọng từng quý trong lịch sử.
Cách đi từ doanh thu dự phóng đến giá trị và giá mục tiêu của cổ phiếu được trình bày trong bài Giá mục tiêu là gì?
Kết luận
Dự phóng doanh thu tốt là dự phóng có thể giải thích: mỗi con số đi từ một động lực cụ thể như sản lượng, giá bán, thị phần hay công suất, và có thể đối chiếu với kết quả thực tế. Kéo dài xu hướng cho một mốc so sánh nhanh, nhưng kết hợp góc nhìn thị trường với giới hạn công suất mới cho thấy doanh thu tăng vào năm nào và nhờ điều gì. Kiểm tra chéo giữa các cách là bước giúp tìm ra giả định ngầm trước khi chúng đi vào định giá.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- CFA Institute, Company Analysis: Forecasting (refresher reading 2026): https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/company-analysis-forecasting
- Chan, L. K. C., Karceski, J. và Lakonishok, J. (2003), The Level and Persistence of Growth Rates, Journal of Finance 58(2), 643–684; bản working paper NBER số 8282 (2001): https://www.nber.org/papers/w8282
Đọc tiếp: Cách lập mô hình ba báo cáo tài chính