P/S là gì? Cách tính chỉ số giá trên doanh thu, ý nghĩa và hạn chế
P/S (Price to Sales), hay chỉ số giá trên doanh thu, là bội số định giá bằng giá cổ phiếu chia cho doanh thu trên mỗi cổ phiếu, tương đương vốn hóa thị trường chia cho doanh thu thuần. Chỉ số này cho biết nhà đầu tư đang trả bao nhiêu đồng vốn hóa cho mỗi đồng doanh thu của doanh nghiệp. P/S hay được dùng khi doanh nghiệp đang lỗ hoặc lợi nhuận biến động mạnh, nhưng chỉ đọc đúng khi đặt cạnh biên lợi nhuận.
1. P/S là gì?
P/S là tỷ số giữa giá thị trường của cổ phiếu và doanh thu mà doanh nghiệp tạo ra tính trên mỗi cổ phiếu. Trong tiếng Việt, chỉ số này còn được gọi là hệ số giá trên doanh thu hoặc hệ số giá trên doanh số. P/S thuộc nhóm bội số giá (price multiples), cùng nhóm với P/E và P/B: tử số là giá trị của phần vốn cổ phần, mẫu số là một chỉ tiêu cơ bản của doanh nghiệp.
Điểm khác của P/S là mẫu số là doanh thu, dòng đầu tiên của báo cáo kết quả kinh doanh, chứ không phải lợi nhuận. CFA Institute nêu một lý do quan trọng để dùng P/S là doanh thu "nhìn chung ít bị bóp méo hoặc chi phối hơn" EPS hay giá trị sổ sách (nguyên văn: generally less subject to distortion or manipulation), đồng thời "ổn định hơn lợi nhuận và không bao giờ âm" (nguyên văn: more stable than earnings and are never negative).
Khác biệt giữa doanh thu và lợi nhuận được trình bày trong bài Doanh thu và lợi nhuận khác nhau thế nào?
2. Công thức tính P/S
P/S có hai cách tính cho cùng một kết quả:
Trong đó:
- Vốn hóa thị trường: số cổ phiếu đang lưu hành (không gồm cổ phiếu quỹ) nhân giá thị trường hiện tại. Xem thêm bài Vốn hóa thị trường là gì?
- Doanh thu thuần: chỉ tiêu "Doanh thu thuần về bán hàng và cung cấp dịch vụ", mã số 10 trên báo cáo kết quả hoạt động kinh doanh (mẫu B 02-DN; báo cáo hợp nhất là B 02-DN/HN, cùng mã 10). Không dùng doanh thu mã 01 vì chưa trừ các khoản giảm trừ, và không cộng doanh thu hoạt động tài chính.
- Doanh thu trên mỗi cổ phiếu (RPS – Revenue per Share): doanh thu thuần chia số cổ phiếu đang lưu hành.
Kết quả có đơn vị là "lần". Doanh thu thường lấy tổng của bốn quý gần nhất, gọi là P/S trượt (trailing). Nếu dùng doanh thu ước tính của năm tới thì gọi là P/S dự phóng (forward). Khi so sánh nhiều doanh nghiệp, mọi con số phải cùng một loại và cùng kỳ.
2.1. Ví dụ cách tính P/S của Công ty TJ
Giả định Công ty TJ có 150 triệu cổ phiếu đang lưu hành, giá thị trường 32.000 đồng/cổ phiếu. Số liệu bốn quý gần nhất trên báo cáo tài chính hợp nhất như sau (đơn vị: tỷ đồng):
| Quý | Doanh thu thuần (mã 10) | Lợi nhuận sau thuế của cổ đông công ty mẹ |
|---|---|---|
| Quý IV/2025 | 1.400 | 50 |
| Quý I/2026 | 1.350 | 52 |
| Quý II/2026 | 1.550 | 63 |
| Quý III/2026 | 1.700 | 75 |
| Cộng bốn quý | 6.000 | 240 |
Các bước tính:
- Vốn hóa: tỷ đồng.
- Doanh thu thuần bốn quý: tỷ đồng.
- 0,8 lần.
Tính theo mỗi cổ phiếu cũng ra cùng kết quả: doanh thu trên mỗi cổ phiếu là đồng, nên lần. Nhà đầu tư đang trả 0,8 đồng vốn hóa cho mỗi đồng doanh thu một năm của Công ty TJ.
3. P/S, P/E và biên lợi nhuận liên hệ với nhau thế nào?
P/S bằng P/E nhân với biên lợi nhuận ròng. Đây là đẳng thức luôn đúng theo định nghĩa, không phải giả định, miễn là giá, lợi nhuận và doanh thu lấy cùng kỳ:
Với Công ty TJ, lợi nhuận bốn quý là 240 tỷ đồng, nên biên lợi nhuận ròng là và P/E là lần. Kiểm tra lại: lần, đúng bằng P/S.
Đẳng thức này cho thấy vì sao P/S thấp chưa đủ để kết luận cổ phiếu rẻ. Cùng mức P/S 0,8 lần, nếu biên ròng chỉ 2% thì nhà đầu tư thực chất đang trả 40 lần lợi nhuận; nếu biên ròng 16% thì chỉ 5 lần. Cách tính biên lợi nhuận ròng và các loại biên khác có trong bài Biên lợi nhuận là gì?
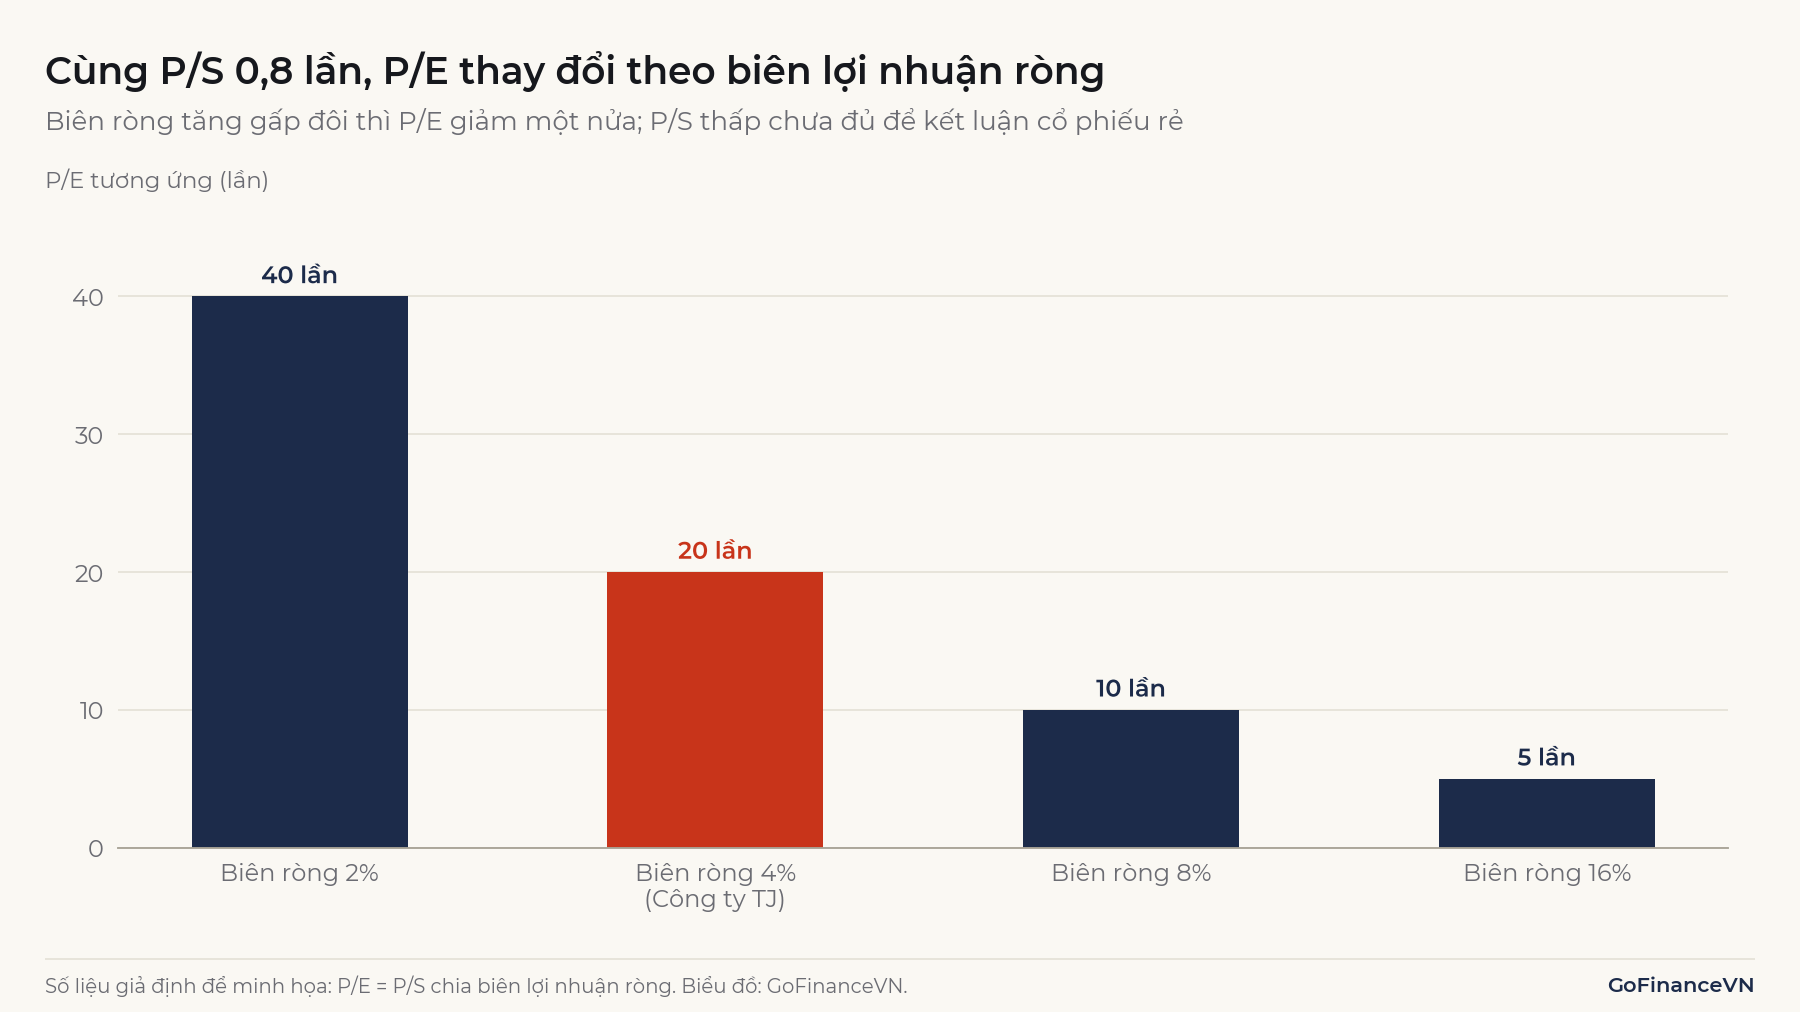
Lưu ý: Quan niệm "P/S dưới 1 là rẻ" xuất phát từ ý: trả chưa đến một đồng cho mỗi đồng doanh thu. Nhưng cổ đông không được nhận doanh thu, họ chỉ được hưởng phần lợi nhuận còn lại sau mọi chi phí. Một doanh nghiệp bán lẻ có biên ròng 1,5% với P/S 0,8 lần đang được định giá khoảng 53 lần lợi nhuận.
4. P/S cao hay thấp nói lên điều gì?
P/S cao cho biết mỗi đồng doanh thu hiện tại đang được thị trường định giá cao. Mức này có cơ sở khi doanh nghiệp giữ lại được nhiều lợi nhuận trên mỗi đồng doanh thu (biên ròng cao), hoặc khi doanh thu được kỳ vọng tăng nhanh trong nhiều năm. Nếu không có điều kiện nào trong hai điều kiện đó, P/S cao thường cho thấy giá đã đi trước khả năng sinh lời của doanh nghiệp.
P/S thấp có thể là dấu hiệu thị trường đang đánh giá thấp doanh nghiệp. Nhưng nó cũng có thể chỉ phản ánh đặc thù ngành: bán lẻ, phân phối hay xây lắp có biên ròng vài phần trăm nên P/S dưới 1 lần là bình thường. Doanh thu đang giảm hoặc rủi ro cao cũng kéo P/S xuống. Riêng con số P/S không cho biết doanh nghiệp rơi vào trường hợp nào.
4.1. Các yếu tố quyết định P/S hợp lý
CFA Institute xếp ba yếu tố cơ bản đứng sau P/S: biên lợi nhuận, tốc độ tăng trưởng và lợi suất yêu cầu. Biên lợi nhuận hoặc tăng trưởng cao hơn làm P/S hợp lý tăng; lợi suất yêu cầu cao hơn làm P/S hợp lý giảm. Aswath Damodaran (NYU Stern) nhận xét biên lợi nhuận là yếu tố quyết định chính của P/S.
Có thể thấy điều này từ mô hình Gordon. Giá trị cổ phiếu bằng cổ tức năm tới chia cho ; cổ tức bằng lợi nhuận nhân tỷ lệ chi trả; chia cả hai vế cho doanh thu, ta được:
Trong đó biên ròng là của năm hiện tại, là tốc độ tăng trưởng đều dài hạn của lợi nhuận và cổ tức, là lợi suất yêu cầu của cổ đông, với điều kiện . Cách xây dựng mô hình Gordon được trình bày trong bài DDM là gì?
Áp dụng cho Công ty TJ với các giả định: biên ròng 4%, chi trả 60% lợi nhuận, = 8%/năm, = 12%/năm.
| Trường hợp | Biên ròng | P/S hợp lý | ||
|---|---|---|---|---|
| Cơ sở | 4% | 8% | 12% | 0,65 lần |
| Biên ròng cải thiện | 5% | 8% | 12% | 0,81 lần |
| Tăng trưởng thấp hơn | 4% | 7% | 12% | 0,51 lần |
| Lợi suất yêu cầu cao hơn | 4% | 8% | 13% | 0,52 lần |
Bảng giữ nguyên tỷ lệ chi trả để thấy riêng tác động của từng yếu tố; trên thực tế, muốn tăng trưởng nhanh hơn doanh nghiệp thường phải giữ lại nhiều lợi nhuận hơn.
Trong trường hợp cơ sở, P/S hợp lý là 0,65 lần, thấp hơn mức 0,8 lần thị trường đang trả. Đặt ngược câu hỏi: với cùng giả định về và , mức giá hiện tại tương ứng với biên ròng khoảng 4,9%. Nghĩa là thị trường đang ngầm kỳ vọng biên lợi nhuận của Công ty TJ cải thiện gần một điểm phần trăm. Người phân tích cần tự đánh giá kỳ vọng đó có cơ sở hay không.
Mối liên hệ giữa bội số và giá trị tính theo dòng tiền được giải thích trong bài Giá trị nội tại là gì?
4.2. P/S bao nhiêu là tốt?
Mức P/S thông thường của một ngành phụ thuộc chủ yếu vào biên lợi nhuận của ngành đó, nên không có ngưỡng chung cho mọi doanh nghiệp. Bộ dữ liệu của Damodaran cập nhật ngày 05/01/2026 cho doanh nghiệp niêm yết ở thị trường mới nổi cho thấy khoảng cách rất lớn: xây dựng 0,36 lần, bán lẻ thực phẩm 0,66 lần, thép 0,76 lần, trong khi đồ uống có cồn 5,62 lần và bán dẫn 6,36 lần. Toàn thị trường, không tính nhóm tài chính, có P/S 1,56 lần và biên ròng 5,6%.
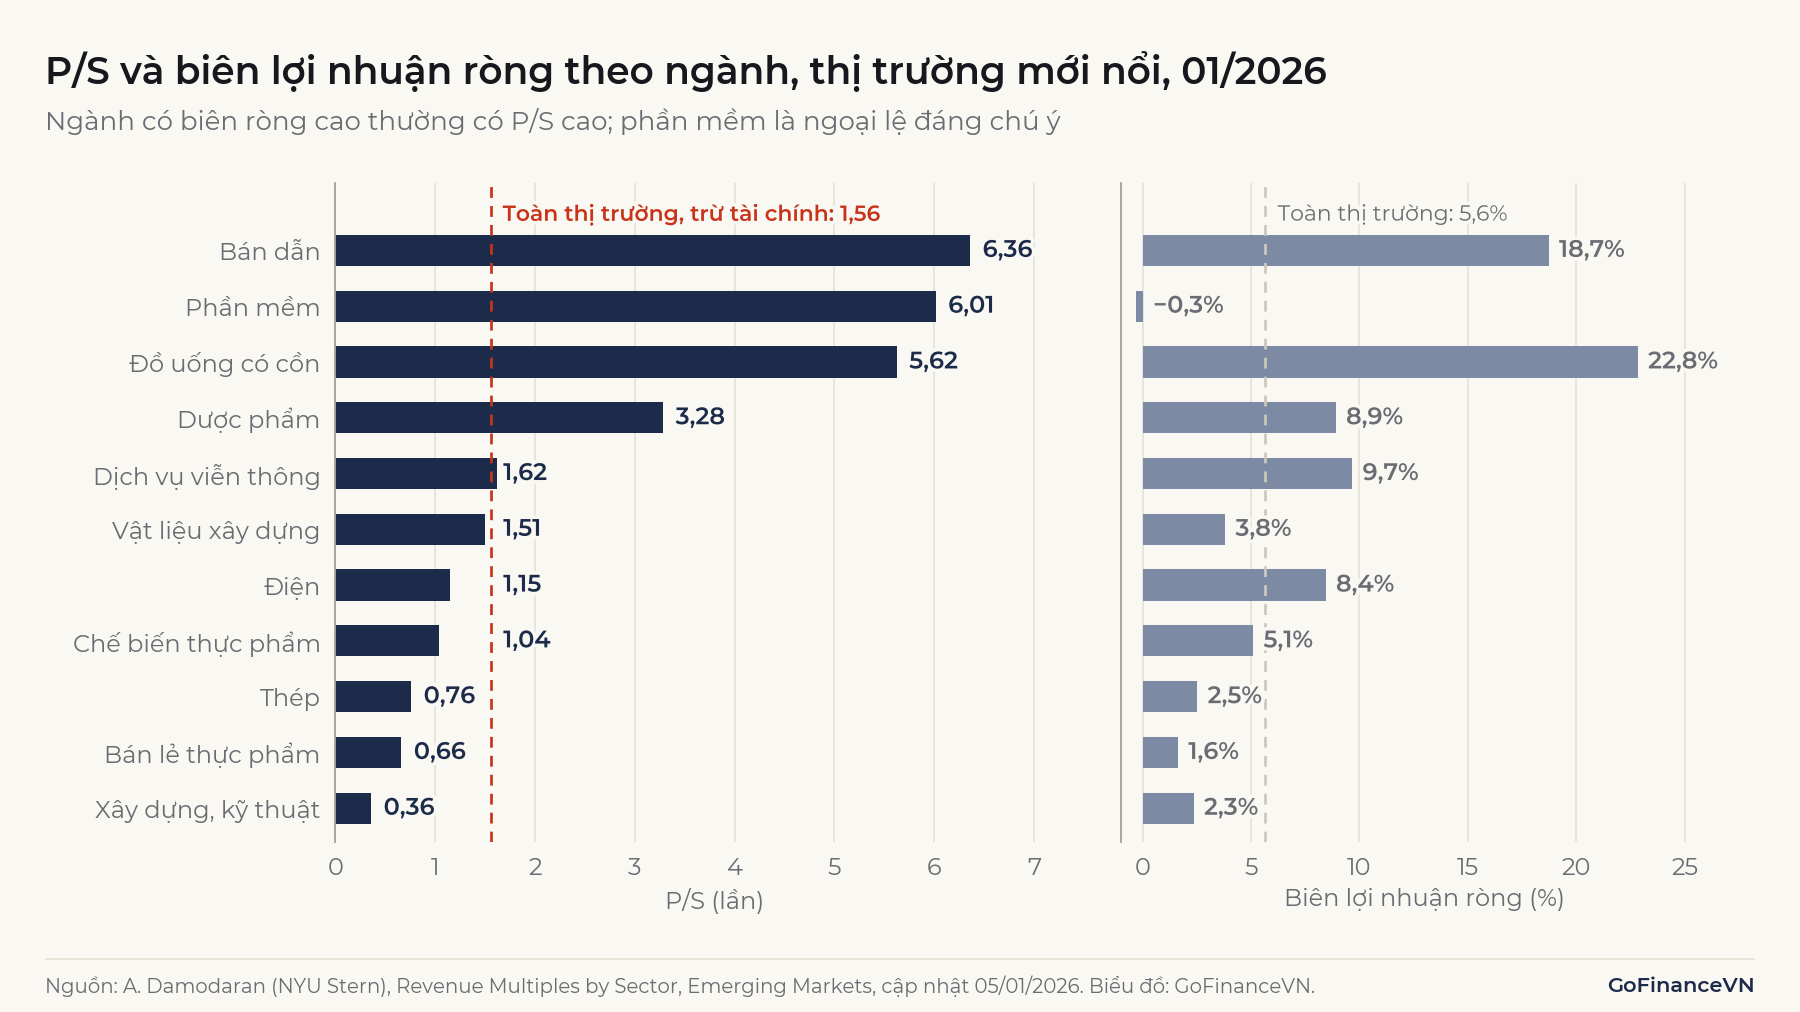
Các ngành có biên ròng dưới 3% (xây dựng, bán lẻ thực phẩm, thép) đều có P/S dưới 1 lần; các ngành biên ròng trên 18% (bán dẫn, đồ uống có cồn) có P/S trên 5 lần. Ngoại lệ là phần mềm: biên ròng tổng hợp của ngành gần bằng 0 (−0,3%) nhưng P/S vẫn 6,01 lần. Cách giải thích thường gặp là giá cổ phiếu phản ánh biên lợi nhuận kỳ vọng trong tương lai chứ không phải biên hiện tại; ngoài ra, biên tổng hợp của ngành có thể bị kéo xuống bởi một số doanh nghiệp lỗ lớn.
Mỗi con số ngành là tổng vốn hóa chia tổng doanh thu của cả nhóm, nên chủ yếu phản ánh các doanh nghiệp lớn trong ngành. Với một doanh nghiệp Việt Nam, mốc so sánh sát hơn là P/S của các doanh nghiệp cùng ngành có quy mô và biên lợi nhuận gần nhau, cùng với P/S của chính doanh nghiệp đó qua các năm.
5. Khi nào nên dùng P/S?
P/S phù hợp nhất khi các bội số dựa trên lợi nhuận không dùng được hoặc gây nhiễu. Các trường hợp thường gặp:
- Doanh nghiệp đang lỗ hoặc mới thành lập: P/E âm, không diễn giải được, trong khi doanh thu vẫn dương.
- Doanh nghiệp có lợi nhuận biến động theo chu kỳ: doanh thu ổn định hơn lợi nhuận, nên P/S ít nhảy vọt hơn P/E giữa các năm.
- Doanh nghiệp có khoản lãi, lỗ bất thường lớn trong năm, như lãi thanh lý tài sản hay trích lập dự phòng, làm méo lợi nhuận nhưng không ảnh hưởng doanh thu.
- Doanh nghiệp bán lẻ, phân phối, sản xuất hàng tiêu dùng, nơi doanh thu là thước đo quy mô dễ so sánh.
P/S không phù hợp với ngân hàng, công ty bảo hiểm và công ty chứng khoán. Nguồn thu chính của các doanh nghiệp này là thu nhập lãi, phí bảo hiểm, phí môi giới và lãi từ hoạt động đầu tư, có bản chất khác doanh thu bán hàng của doanh nghiệp sản xuất nên không so sánh được. Vì lý do tương tự, bộ dữ liệu của Damodaran nêu ở mục 4.2 tính mức chung của thị trường sau khi loại nhóm tài chính. Doanh nghiệp phát triển bất động sản cũng khó dùng P/S, vì doanh thu bán nhà, đất thường được ghi nhận khi bàn giao cho người mua, nên có thể chênh nhau nhiều lần giữa các năm.
6. P/S và EV/Sales khác nhau thế nào?
P/S lấy giá trị của riêng cổ đông chia cho doanh thu, còn EV/Sales lấy giá trị doanh nghiệp (EV), thuộc cả cổ đông và chủ nợ, chia cho doanh thu. Doanh thu là kết quả của toàn bộ tài sản, được tài trợ bằng cả vốn chủ lẫn nợ vay. Vì vậy CFA Institute đánh giá EV/Sales "về mặt khái niệm là tốt hơn P/S" (nguyên văn: conceptually preferable to P/S) vì giúp so sánh các doanh nghiệp có cơ cấu vốn khác nhau.
Giả định Công ty TJ có nợ vay 2.500 tỷ đồng, tiền 500 tỷ đồng, không có cổ phiếu ưu đãi và lợi ích cổ đông không kiểm soát không đáng kể. Giá trị doanh nghiệp là tỷ đồng, nên EV/Sales là lần. Một doanh nghiệp cùng ngành không vay nợ, không có tiền dư, cũng có P/S 0,8 lần thì EV/Sales chỉ là 0,8 lần. Hai doanh nghiệp có P/S bằng nhau, nhưng tính trên toàn bộ vốn thì Công ty TJ được định giá cao hơn khoảng 42%.
| Tiêu chí | P/S | EV/Sales |
|---|---|---|
| Tử số | Vốn hóa (giá trị cổ phần) | Giá trị doanh nghiệp (EV) |
| Mẫu số | Doanh thu thuần | Doanh thu thuần |
| Tính nhất quán tử số và mẫu số | Lệch: doanh thu thuộc toàn doanh nghiệp | Khớp |
| Ảnh hưởng của nợ vay | Doanh nghiệp vay nhiều trông rẻ hơn | Đã tính nợ vay và tiền |
| Có sẵn trên bảng giá | Thường có sẵn | Thường phải tự tính |
Ở cấp thị trường, độ lệch này cũng thấy rõ: theo cùng bộ dữ liệu của Damodaran, toàn thị trường mới nổi trừ nhóm tài chính có P/S 1,56 lần nhưng EV/Sales 1,89 lần. Cách tính EV được trình bày trong bài Enterprise Value (EV) là gì?; bội số EV/EBITDA dùng cùng tử số với EV/Sales, xem bài EV/EBITDA là gì?
7. Hạn chế và lưu ý khi sử dụng P/S
7.1. P/S bỏ qua cấu trúc chi phí
CFA Institute nêu hạn chế đầu tiên của P/S là không tính đến khác biệt về cấu trúc chi phí giữa các doanh nghiệp. Hai doanh nghiệp cùng doanh thu 6.000 tỷ đồng có thể một bên lãi 480 tỷ đồng, một bên lãi 60 tỷ đồng. P/S coi hai đồng doanh thu này như nhau, nên luôn phải đọc kèm biên lợi nhuận như mục 3.
7.2. Doanh thu vẫn có thể bị "làm đẹp"
Doanh thu ít bị chi phối hơn lợi nhuận, nhưng không phải không thể. CFA Institute lưu ý P/S có thể bị ảnh hưởng bởi cách ghi nhận doanh thu. Các tình huống cần kiểm tra là doanh thu tăng đột biến cuối kỳ cùng khoản phải thu tăng mạnh, doanh thu từ bên liên quan, hoặc doanh nghiệp đổi từ ghi nhận với vai trò đại lý (chỉ ghi phần hoa hồng) sang ghi nhận với vai trò bên bán (ghi toàn bộ giá trị hàng hóa). Trường hợp cuối có thể làm doanh thu tăng nhiều lần, P/S giảm mạnh, trong khi lợi nhuận không đổi.
Các nguyên tắc ghi nhận doanh thu được trình bày trong bài Ghi nhận doanh thu là gì?
7.3. Lệch giữa vốn hóa và doanh thu hợp nhất
Trên báo cáo tài chính hợp nhất, doanh thu gồm 100% doanh thu của công ty con, kể cả phần thuộc cổ đông không kiểm soát, trong khi vốn hóa chỉ là giá trị cổ phần của công ty mẹ. Nếu công ty mẹ chỉ sở hữu 55% một công ty con lớn, P/S sẽ thấp hơn mức phản ánh đúng phần doanh thu thuộc về cổ đông công ty mẹ. EV/Sales xử lý được vấn đề này khi EV được tính đủ, tức cộng cả lợi ích cổ đông không kiểm soát vào tử số (cách tính rút gọn chỉ gồm vốn hóa cộng nợ ròng thì chưa xử lý được).
7.4. Doanh nghiệp lỗ kéo dài
P/S vẫn tính được khi doanh nghiệp lỗ, nhưng CFA Institute lưu ý chỉ số này có thể không phản ánh đúng tình trạng của doanh nghiệp đang thua lỗ. P/S 0,5 lần không cho biết bao giờ doanh nghiệp có lãi, hay có lãi được không. Khi dùng P/S cho doanh nghiệp lỗ, người phân tích cần một giả định rõ ràng về biên lợi nhuận mục tiêu và thời gian để đạt được.
Ghi nhớ: P/S chỉ có ý nghĩa khi so với doanh nghiệp tương tự và đọc cùng biên lợi nhuận, tốc độ tăng trưởng và mức nợ vay.
8. Câu hỏi thường gặp
P/S âm được không?
Không. Vốn hóa luôn dương và doanh thu thuần không âm, nên P/S luôn dương. Đây là lợi thế so với P/E, vốn âm khi doanh nghiệp lỗ. Nếu doanh thu thuần bằng 0, ví dụ doanh nghiệp chưa đi vào hoạt động, P/S không xác định.
Nên dùng P/S hay P/E?
Với doanh nghiệp có lợi nhuận dương và ổn định, P/E phản ánh trực tiếp hơn phần cổ đông được hưởng. P/S hữu ích khi lợi nhuận âm, quá nhỏ hoặc bị méo bởi khoản bất thường. Vì , hai chỉ số nên được đọc cùng nhau, không thay thế nhau.
P/S bằng 1 có nghĩa là gì?
P/S bằng 1 nghĩa là vốn hóa thị trường bằng doanh thu thuần của bốn quý gần nhất. Con số này không mang ý nghĩa "hòa vốn" hay "giá hợp lý": với doanh nghiệp biên ròng 2%, P/S bằng 1 tương ứng P/E 50 lần; với doanh nghiệp biên ròng 20%, tương ứng P/E 5 lần.
Kết luận
P/S so sánh vốn hóa với doanh thu thuần, nên dùng được cả khi doanh nghiệp lỗ và ít biến động hơn P/E. Tuy nhiên, P/S bằng P/E nhân biên lợi nhuận ròng, nên cùng một mức P/S có thể là đắt với doanh nghiệp biên mỏng và rẻ với doanh nghiệp biên dày. Khi so sánh các doanh nghiệp có mức nợ vay khác nhau, EV/Sales nhất quán hơn P/S.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- CFA Institute, Market-Based Valuation: Price and Enterprise Value Multiples (Refresher Reading 2026): https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/market-based-valuation-price-enterprise-value-multiples
- Aswath Damodaran, Revenue Multiples by Sector, Emerging Markets (cập nhật 05/01/2026): https://pages.stern.nyu.edu/~adamodar/pc/datasets/psemerg.xls
- Aswath Damodaran, Price-Sales Multiples (bài giảng): https://pages.stern.nyu.edu/~adamodar/New_Home_Page/lectures/ps.html
- Bộ Tài chính, Thông tư 99/2025/TT-BTC ngày 27/10/2025 hướng dẫn Chế độ kế toán doanh nghiệp (bản PDF trên LuatVietnam): https://static3.luatvietnam.vn/uploaded/others/2025/10/30/tt99_3010133637.pdf
Đọc tiếp: EV/EBITDA là gì? Cách tính, ý nghĩa và cách dùng trong định giá so sánh