Vốn hóa thị trường là gì? Cách tính và cách phân loại cổ phiếu theo vốn hóa
Vốn hóa thị trường (market capitalization, thường gọi tắt là market cap) là tổng giá trị thị trường của các cổ phiếu đang lưu hành của một công ty, bằng giá cổ phiếu nhân với số cổ phiếu đang lưu hành, không tính cổ phiếu quỹ. Con số này cho biết thị trường đang định giá phần vốn cổ phần của công ty ở mức nào tại một thời điểm. Hiểu đúng vốn hóa giúp nhà đầu tư không nhầm nó với vốn điều lệ, với số tiền doanh nghiệp đang có hay với giá trị doanh nghiệp (EV).
1. Vốn hóa thị trường là gì?
Vốn hóa thị trường là tổng giá trị thị trường của các cổ phiếu đang lưu hành của một công ty cổ phần tại một thời điểm. FINRA, tổ chức tự quản của ngành môi giới chứng khoán Mỹ, mô tả đây là "tổng giá trị các cổ phiếu đang lưu hành của một công ty" (nguyên văn: the total value of a company's outstanding shares of stock).
Vốn hóa đo giá trị phần vốn của cổ đông theo giá thị trường. Con số này không đo tài sản, doanh thu hay lượng tiền của công ty, và thay đổi liên tục trong phiên vì giá cổ phiếu thay đổi.
Khái niệm này cũng dùng cho cả một sàn. Theo số liệu HOSE do Tạp chí Thị trường Tài chính Tiền tệ tổng hợp, đến ngày 30/10/2026, tổng vốn hóa cổ phiếu trên Sở Giao dịch Chứng khoán TP.HCM (HOSE) khoảng 8,42 triệu tỷ đồng, tương đương 65,53% GDP năm 2025.
2. Công thức và cách tính vốn hóa
Vốn hóa bằng giá một cổ phiếu nhân với số cổ phiếu đang lưu hành:
Giá cổ phiếu là giá khớp gần nhất trong phiên hoặc giá đóng cửa. Giá và số cổ phiếu phải cùng thời điểm, nhất là quanh ngày chia cổ tức bằng cổ phiếu hay ngày niêm yết bổ sung.
2.1. Vì sao không tính cổ phiếu quỹ?
Cổ phiếu quỹ không được tính vì đó là cổ phiếu công ty đã mua lại và đang tự nắm giữ, không còn thuộc về nhà đầu tư nào. Quy tắc HOSE-Index phiên bản 4.0 (Quyết định 747/QĐ-SGDHCM ngày 30/12/2024), bản trước đợt HOSE tổ chức lại hệ thống quy tắc chỉ số ngày 29/9/2026, ghi: cổ phiếu đang lưu hành là "cổ phiếu do nhà đầu tư nắm giữ, gồm cổ phiếu tự do giao dịch và không tự do giao dịch; cổ phiếu do công ty mua lại (cổ phiếu quỹ) không được coi là đang lưu hành" (nguyên văn: the shares held by investors including freely traded shares and non-freely traded shares. The buy-back shares by the company (Treasury shares) are not considered outstanding).
Vì vậy số cổ phiếu niêm yết có thể lớn hơn số cổ phiếu đang lưu hành, còn cổ phiếu của Nhà nước và cổ đông lớn vẫn nằm trong số lưu hành dù hiếm khi được mua bán.
Trên Báo cáo tình hình tài chính theo Thông tư 99/2025/TT-BTC (áp dụng cho năm tài chính bắt đầu từ 01/01/2026), phần này nằm ở dòng "Cổ phiếu mua lại của chính mình" (mã 415, mẫu B 01-DN tại Phụ lục IV của Thông tư), trước đây gọi là "Cổ phiếu quỹ".
Lưu ý: Theo Điều 36 Luật Chứng khoán 54/2019/QH14 (văn bản hợp nhất 102/VBHN-VPQH), công ty đại chúng mua lại cổ phiếu theo khoản 1 hoặc điểm a khoản 2 phải làm thủ tục giảm vốn điều lệ trong 10 ngày kể từ ngày hoàn thành thanh toán. Riêng cổ phiếu mua lại của người lao động theo quy chế phát hành thì không phải giảm vốn điều lệ.
Khi so số liệu giữa các nguồn, cần xem nguồn đó dùng khối lượng niêm yết hay khối lượng lưu hành. Bài VN-Index là gì? nêu sự khác biệt này giữa VN-Index và bộ HOSE-Index.
2.2. Ví dụ cách tính vốn hóa
Công ty VH (số liệu giả định) có các thông tin sau tại cùng một ngày:
| Chỉ tiêu | Giá trị |
|---|---|
| Cổ phiếu đã niêm yết | 505 triệu cổ phiếu |
| Cổ phiếu quỹ | 5 triệu cổ phiếu |
| Cổ phiếu hạn chế chuyển nhượng (Nhà nước, nội bộ, cổ đông chiến lược) | 300 triệu cổ phiếu |
| Giá đóng cửa | 38.000 đồng/cổ phiếu |
| Mệnh giá | 10.000 đồng/cổ phiếu |
| Vốn chủ sở hữu trên sổ sách | 8.400 tỷ đồng |
| Nợ vay | 6.500 tỷ đồng |
| Tiền và tương đương tiền | 2.000 tỷ đồng |
Giả định 5 triệu cổ phiếu quỹ được mua lại của người lao động, nên chưa làm giảm vốn điều lệ.
Các bước tính:
- Số cổ phiếu đang lưu hành: triệu cổ phiếu.
- Vốn hóa: 500 triệu × 38.000 đồng = 19.000 tỷ đồng.
- Nếu dùng nhầm số niêm yết: 505 triệu × 38.000 đồng = 19.190 tỷ đồng, cao hơn 190 tỷ đồng (1%).
Sai số phụ thuộc vào tỷ lệ cổ phiếu quỹ, nên sẽ lớn hơn ở công ty nắm nhiều cổ phiếu quỹ.
3. Vốn hóa khác vốn điều lệ, vốn chủ sở hữu và EV thế nào?
Vốn hóa là giá thị trường của phần vốn cổ phần, vốn điều lệ là tổng mệnh giá cổ phần đã bán, vốn chủ sở hữu là giá trị trên sổ sách, còn EV là giá trị của hoạt động kinh doanh sau khi tính nợ và tiền. Bốn con số này trả lời bốn câu hỏi khác nhau.
| Khái niệm | Cách xác định | Công ty VH (tỷ đồng) |
|---|---|---|
| Vốn hóa thị trường | Giá × số cổ phiếu đang lưu hành | 19.000 |
| Vốn điều lệ | Tổng mệnh giá cổ phần đã bán: 505 triệu × 10.000 đồng | 5.050 |
| Vốn chủ sở hữu | Tổng tài sản trừ nợ phải trả, trên báo cáo tài chính | 8.400 |
| Giá trị doanh nghiệp (EV) | Vốn hóa + nợ vay − tiền (dạng rút gọn) | 23.500 |
Khoản 1 Điều 112 Luật Doanh nghiệp 59/2020/QH14 (sửa đổi năm 2025) định nghĩa vốn điều lệ là "tổng mệnh giá cổ phần các loại đã bán". Vì mệnh giá cổ phiếu chào bán ra công chúng cố định 10.000 đồng (Điều 13 Luật Chứng khoán), vốn điều lệ phản ánh số lượng cổ phần, không phản ánh giá trị thị trường.
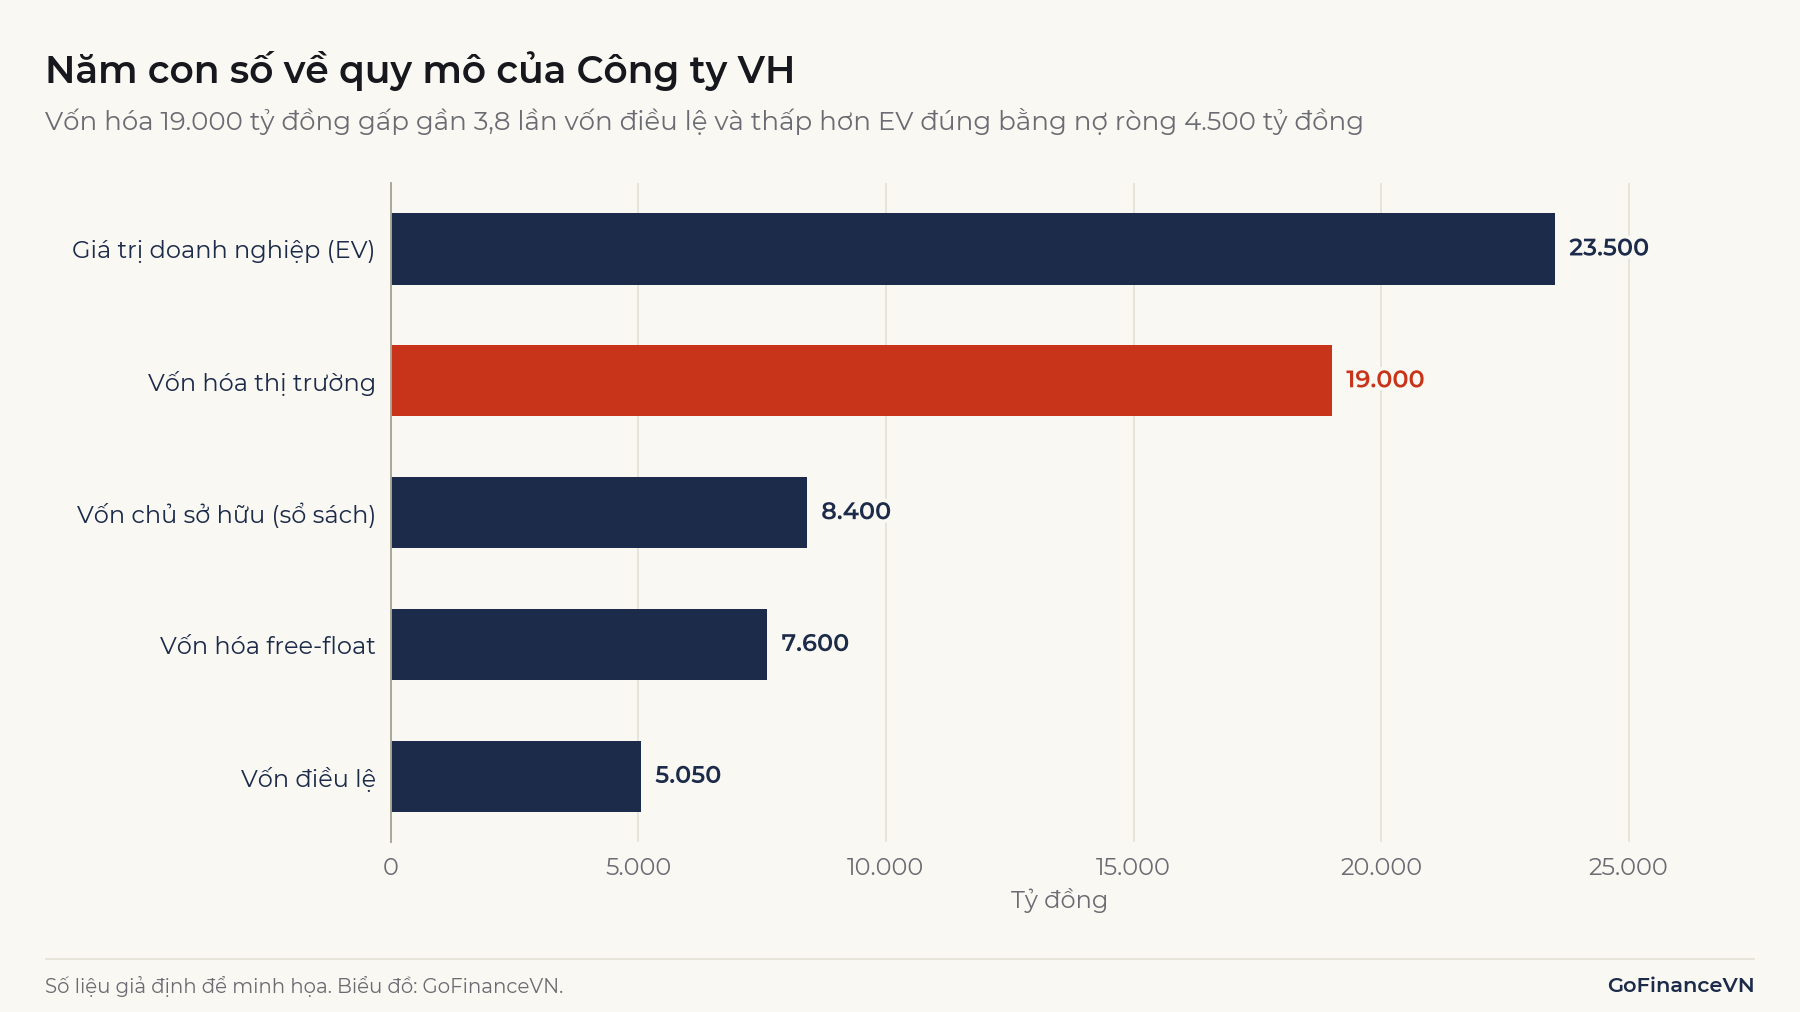
EV của Công ty VH bằng 19.000 + 6.500 − 2.000 = 23.500 tỷ đồng, chênh với vốn hóa đúng bằng nợ ròng 4.500 tỷ đồng. Công thức đầy đủ và các khoản cần cộng, trừ có trong bài Enterprise Value (EV) là gì?
4. Vốn hóa và free-float khác nhau thế nào?
Vốn hóa toàn bộ tính mọi cổ phiếu đang lưu hành, còn vốn hóa điều chỉnh free-float chỉ tính phần cổ phiếu được xem là tự do chuyển nhượng. Tỷ lệ tự do chuyển nhượng (free-float) trong Quy tắc HOSE-Index phiên bản 4.0 được tính như sau:
Theo bản 4.0, cổ phiếu hạn chế gồm cổ phiếu bị hạn chế chuyển nhượng theo luật, cổ phiếu của cổ đông nội bộ và người liên quan, cổ đông chiến lược, Nhà nước sở hữu trực tiếp, sở hữu chéo trực tiếp giữa các công ty trong rổ và cổ đông lớn (trừ công ty bảo hiểm, tổ chức đầu tư chứng khoán và quỹ đầu tư). Từ ngày 29/9/2026, HOSE bổ sung nhóm cổ đông sở hữu từ 4% đến dưới 5% vào nhóm không tự do chuyển nhượng.
Với Công ty VH, , nên vốn hóa điều chỉnh free-float là 19.000 × 40% = 7.600 tỷ đồng. Bản 4.0 làm tròn lên bội số 5% với tỷ lệ trên 15%, và 40% giữ nguyên sau khi làm tròn.
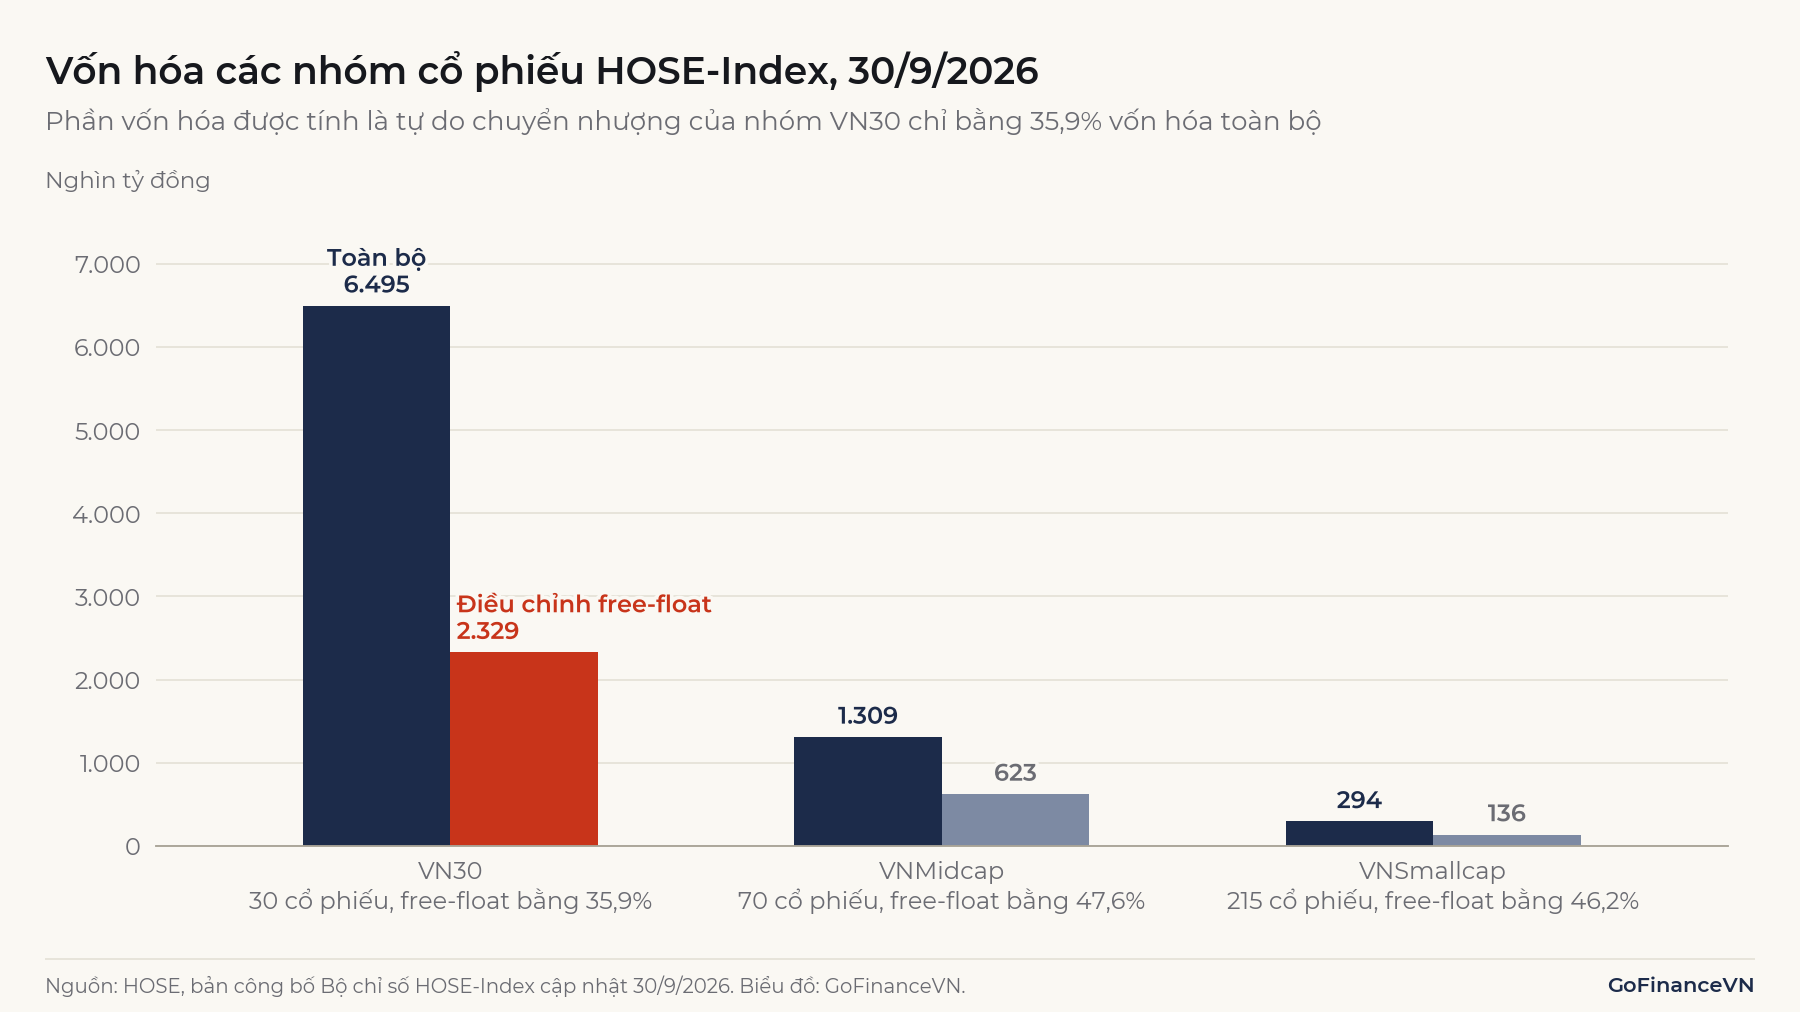
Tại 30/9/2026, vốn hóa toàn bộ của nhóm VN30 là 6.494.733 tỷ đồng, nhưng vốn hóa điều chỉnh free-float chỉ là 2.328.525 tỷ đồng, bằng 35,9%. Vì vậy, một cổ phiếu có vốn hóa rất lớn vẫn có thể chiếm tỷ trọng vừa phải trong chỉ số dùng quyền số free-float.
5. Phân loại cổ phiếu vốn hóa lớn, vừa và nhỏ
Không có ngưỡng chung để xác định cổ phiếu vốn hóa lớn (large cap), vừa (mid cap) hay nhỏ (small cap); mỗi đơn vị dùng cách phân loại riêng. FINRA cũng lưu ý rằng "ranh giới giữa các nhóm có thể khác nhau" (nguyên văn: the delineation between each group can vary).
5.1. Vì sao không có ngưỡng chung?
Ngưỡng phân loại khác nhau vì mỗi bên phục vụ một mục đích và một thị trường riêng:
| Đơn vị | Nguyên tắc | Vốn hóa lớn | Vốn hóa vừa | Vốn hóa nhỏ |
|---|---|---|---|---|
| S&P (thông báo 01/7/2025) | Mốc tuyệt đối để vào rổ chỉ số Mỹ | Từ 22,7 tỷ USD | 8,0–22,7 tỷ USD | 1,2–8,0 tỷ USD |
| FINRA (tài liệu giáo dục 2022) | Mốc tham khảo | 10–200 tỷ USD | 2–10 tỷ USD | 250 triệu–2 tỷ USD |
| MSCI (phương pháp 10/2026) | Mục tiêu độ phủ vốn hóa free-float tích lũy, có biên dao động | Khoảng 70% | Khoảng 70% đến 85% | Khoảng 85% đến 99% |
| HOSE-Index (quy tắc chỉ số của HOSE) | Thứ hạng trong rổ VNAllshare | VN30 | VNMidcap | VNSmallcap |
Tại Việt Nam, có bài coi vốn hóa lớn là trên 10.000 tỷ đồng, có bài lấy mốc 50.000 tỷ đồng. Đây là quy ước của từng đơn vị, và phiên bản 4.0 của quy tắc chỉ số HOSE không đặt mốc tuyệt đối về vốn hóa cho ba nhóm. Theo số liệu HOSE do Tạp chí Thị trường Tài chính Tiền tệ tổng hợp, đến 30/10/2026, sàn này có 51 doanh nghiệp vốn hóa trên 1 tỷ USD, nhưng chỉ 4 doanh nghiệp đạt mốc 10 tỷ USD của FINRA.
Ghi nhớ: Khi đọc cụm "cổ phiếu vốn hóa lớn", cần xem người viết dùng chuẩn nào, tại ngày nào và cho thị trường nào.
5.2. Cách phân nhóm trong bộ chỉ số HOSE-Index
Theo phiên bản 4.0 của quy tắc chỉ số, bộ chỉ số HOSE-Index phân nhóm theo thứ hạng tương đối, dựa trên vốn hóa bình quân ngày trong 12 tháng chứ không phải vốn hóa của một phiên.
| Nhóm | Số cổ phiếu (30/9/2026) | Cách chọn theo quy tắc chỉ số của HOSE | Vốn hóa bình quân mỗi cổ phiếu (tỷ đồng) |
|---|---|---|---|
| VN30 | 30 | Qua lọc thanh khoản và lợi nhuận sau thuế dương, rồi xếp theo vốn hóa | 216.491 |
| VNMidcap | 70 | Xếp theo vốn hóa trong phần còn lại của VNAllshare | 18.701 |
| VNSmallcap | 215 | Các cổ phiếu còn lại của VNAllshare | 1.366 |
Cột bình quân được tính bằng vốn hóa toàn bộ chia cho số cổ phiếu. Nhóm VN30 chiếm 80,2% vốn hóa của 315 cổ phiếu trong VNAllshare, VNSmallcap chỉ chiếm 3,6%.
Ranh giới giữa các nhóm không tuyệt đối. Theo vốn hóa điều chỉnh free-float tại 30/9/2026, cổ phiếu lớn nhất trong VNMidcap đạt 37.215 tỷ đồng, gần gấp 7 lần cổ phiếu nhỏ nhất trong VN30 (5.328 tỷ đồng). Lý do là việc xếp hạng theo bản 4.0 dùng vốn hóa toàn bộ, VN30 còn lọc thanh khoản và lợi nhuận, và danh mục chỉ được xem xét vào tháng 1 và tháng 7.
6. Ý nghĩa và ứng dụng của vốn hóa
Vốn hóa cho biết thị trường đang định giá phần vốn cổ phần ở mức nào, nên được dùng để so sánh quy mô, tính bội số định giá và xác định tỷ trọng trong chỉ số.
Khi vốn hóa cao, có thể do hai nguyên nhân: doanh nghiệp có quy mô lợi nhuận và tài sản lớn; hoặc thị trường đang đặt kỳ vọng cao vào lợi nhuận tương lai, và kỳ vọng đó có thể không thành hiện thực. Khi vốn hóa thấp, có thể do quy mô kinh doanh nhỏ; hoặc do thị trường lo ngại về rủi ro của doanh nghiệp. Vốn hóa đứng một mình không cho biết cổ phiếu đắt hay rẻ.
Vốn hóa là tử số của các bội số định giá: chia cho lợi nhuận sau thuế thuộc cổ đông công ty mẹ cho ra P/E, chia cho vốn chủ sở hữu cho ra P/B (Công ty VH: 19.000 / 8.400 = 2,26 lần). Vốn hóa không phù hợp để so sánh hai công ty có mức nợ rất khác nhau, vì nó chỉ đo phần của cổ đông; trường hợp này cần dùng EV.
Xem thêm: P/B là gì?
7. Hiểu nhầm thường gặp và hạn chế
Vốn hóa thường bị hiểu nhầm là quy mô thật của doanh nghiệp, số tiền công ty đang có hoặc giá để mua lại công ty.
7.1. Giá cổ phiếu cao không có nghĩa công ty lớn
Giá một cổ phiếu chỉ cho biết giá của một phần sở hữu, còn quy mô phụ thuộc vào số phần được chia ra. Công ty VHA có giá 180.000 đồng và 20 triệu cổ phiếu, vốn hóa 3.600 tỷ đồng. Công ty VHB có giá 12.000 đồng và 2 tỷ cổ phiếu, vốn hóa 24.000 tỷ đồng. Giá cổ phiếu VHA gấp 15 lần VHB, nhưng vốn hóa chỉ bằng 15%.
7.2. Vốn hóa không phải số tiền doanh nghiệp có
Vốn hóa là giá trị do người mua và người bán trên thị trường xác định, không nằm trong tài khoản của công ty. Nếu giá Công ty VH giảm 10% xuống 34.200 đồng, vốn hóa giảm từ 19.000 xuống 17.100 tỷ đồng, nhưng 2.000 tỷ đồng tiền của công ty vẫn không đổi. Tin "vốn hóa bốc hơi" phản ánh giá trị cổ đông đang nắm giảm đi, không phải doanh nghiệp mất tiền.
7.3. Vốn hóa không phải chi phí mua lại toàn bộ công ty
Giá trên sàn là giá của những lô nhỏ. Bên mua muốn nắm quyền kiểm soát thường phải trả phần bù (control premium), và giá sẽ tăng khi lệnh mua đủ lớn. Bên mua cũng tiếp nhận cả nợ và tiền của công ty, nên EV là điểm xuất phát sát hơn.
7.4. Vốn hóa tăng chưa chắc cổ đông giàu thêm
Vốn hóa có thể tăng chỉ vì số cổ phiếu tăng. Nếu Công ty VH chào bán thêm 50 triệu cổ phiếu ở giá 38.000 đồng và giá sau đó không đổi, vốn hóa tăng 1.900 tỷ đồng, nhưng khoản tăng này đến từ tiền của người mua mới.
8. Câu hỏi thường gặp
Chia cổ tức bằng cổ phiếu có làm vốn hóa thay đổi không?
Về nguyên tắc thì không, vì giá tham chiếu được điều chỉnh giảm tương ứng. Nếu Công ty VH phát hành thêm 100 triệu cổ phiếu, tức 20% số đang lưu hành, giá điều chỉnh về khoảng 31.667 đồng và vốn hóa vẫn là 19.000 tỷ đồng. Vốn điều lệ thì tăng 1.000 tỷ đồng, lên 6.050 tỷ đồng.
Vốn hóa lớn có an toàn hơn vốn hóa nhỏ không?
Vốn hóa chỉ phản ánh quy mô theo giá thị trường, không đo mức độ rủi ro của từng cổ phiếu. Rủi ro cần được xem xét qua hoạt động kinh doanh, nợ vay, thanh khoản và biến động giá.
Kết luận
Vốn hóa thị trường bằng giá cổ phiếu nhân với số cổ phiếu đang lưu hành, đã loại cổ phiếu quỹ, và đo giá thị trường của phần vốn cổ phần. Con số này khác vốn điều lệ, vốn chủ sở hữu, EV và vốn hóa điều chỉnh free-float. Các nhóm vốn hóa lớn, vừa, nhỏ không có ngưỡng chung, nên cần biết rõ chuẩn đang được dùng trước khi so sánh.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- HOSE, Quy tắc xây dựng và quản lý Bộ chỉ số HOSE-Index phiên bản 4.0 (Quyết định 747/QĐ-SGDHCM ngày 30/12/2024), bản trước đợt tổ chức lại quy tắc chỉ số ngày 29/9/2026: https://staticfile.hsx.vn/Uploads/LocalFiles/ef15ff11e799483abd11677ad0443887/20250114_20241230_QD%20747%20HOSE%20Index%20Ground%20Rules.pdf
- ACBS, HOSE: Tổ chức lại quy tắc chỉ số (13/10/2026): https://acbs.com.vn/acbsmedia/2026/10/HOSE_Cap-nhat-thay-doi-quy-tac-chi-so.pdf
- HOSE, bản công bố Bộ chỉ số HOSE-Index, cập nhật 30/9/2026: https://static2.vietstock.vn/vietstock/2026/10/16/form_factsheet_mcindices_vn_t10_2026.pdf
- Tạp chí Thị trường Tài chính Tiền tệ, số liệu HOSE đến 30/10/2026 (đăng 06/11/2026): https://thitruongtaichinhtiente.vn/7-chi-so-nganh-tren-hose-giam-diem-trong-thang-10-86839.html
- Luật Chứng khoán 54/2019/QH14, văn bản hợp nhất 102/VBHN-VPQH (Công báo số 269, 12/5/2026), Điều 13 và Điều 36: https://legalzone.vn/wp-content/uploads/legal-sources/securities/vbhn-102-vbhn-vpqh-luat-chung-khoan.pdf
- Luật Doanh nghiệp 59/2020/QH14, văn bản hợp nhất 67/VBHN-VPQH, Điều 112: https://congbaocdn.chinhphu.vn/CongBaoCP/CongBao/2025/8/45864/58268-1-1105-1106.pdf
- Bộ Tài chính, Thông tư 99/2025/TT-BTC hướng dẫn Chế độ kế toán doanh nghiệp (27/10/2025), phần thân Thông tư; mẫu B 01-DN thuộc Phụ lục IV: https://static3.luatvietnam.vn/uploaded/others/2025/10/30/tt99_3010133637.pdf
- FINRA, Market Cap Explained: https://www.finra.org/investors/insights/market-cap
- S&P Dow Jones Indices, Update to S&P Composite 1500 Market Cap Guidelines (01/7/2025): https://press.spglobal.com/2025-07-01-S-P-Dow-Jones-Indices-Announces-Update-to-S-P-Composite-1500-Market-Cap-Guidelines
- MSCI, Global Investable Market Indexes Methodology (bản 10/2026): https://www.msci.com/index/methodology/latest/GIMI
Đọc tiếp: Enterprise Value (EV) là gì? Cách tính và khác gì vốn hóa thị trường