Private equity là gì? Quỹ đầu tư tư nhân hoạt động thế nào?
Private equity (PE), thường dịch là vốn cổ phần tư nhân hay quỹ đầu tư tư nhân, là hoạt động đầu tư vào cổ phần của doanh nghiệp không giao dịch trên thị trường chứng khoán, hoặc mua công ty niêm yết rồi đưa ra khỏi sàn. Tiền đến từ các quỹ đóng có thời hạn khoảng 10 năm, do một công ty quản lý điều hành và các nhà đầu tư tổ chức góp vốn. Hiểu cách quỹ PE gọi vốn, chia lợi nhuận và đo hiệu quả giúp người đọc hiểu đúng các con số như IRR 20% hay "2 và 20" thường gặp trong tin tức về thương vụ.
1. Private equity là gì?
Private equity là vốn cổ phần được đầu tư ngoài thị trường chứng khoán công khai. CFA Institute mô tả private equity là "một hình thức tài trợ bằng vốn tư nhân, có nguồn gốc bên ngoài thị trường đại chúng" (nguyên văn: a form of private capital funding sourced from outside public markets), và vốn này có thể được rót vào doanh nghiệp ở nhiều giai đoạn phát triển.
Chữ "tư nhân" (private) ở đây nói về loại tài sản, không nói về người sở hữu quỹ. Khoản đầu tư PE là cổ phần không có giá niêm yết hằng ngày, nên không mua bán nhanh được như cổ phiếu trên sàn. Người góp vốn vào quỹ PE có thể là quỹ hưu trí nhà nước, còn công ty được đầu tư có thể là công ty đại chúng bị mua lại để hủy niêm yết.
1.1. Nghĩa rộng và nghĩa hẹp
Thuật ngữ private equity được dùng theo hai nghĩa. Theo nghĩa rộng, như trong giáo trình CFA, PE bao gồm cả đầu tư mạo hiểm (venture capital) vào công ty khởi nghiệp và mua lại doanh nghiệp đã trưởng thành. Theo nghĩa hẹp, như cách Kaplan và Strömberg (2009) dùng, PE là các công ty chuyên mua quyền kiểm soát doanh nghiệp, thường bằng mua lại bằng đòn bẩy (LBO – leveraged buyout), khác với quỹ đầu tư mạo hiểm thường chỉ nắm cổ phần thiểu số trong công ty non trẻ.
Giữa hai đầu này là vốn tăng trưởng (growth capital): quỹ mua cổ phần thiểu số của doanh nghiệp đã có lãi và cần vốn để mở rộng. Bài này dùng nghĩa thông dụng trên thị trường: quỹ PE là quỹ đầu tư cổ phần tư nhân theo cấu trúc GP và LP mô tả dưới đây. Khung pháp lý cho các loại quỹ tại Việt Nam nằm ngoài phạm vi bài.
1.2. PE trong private equity khác P/E thế nào?
Khi gõ "pe là gì", người đọc có thể đang tìm một trong hai khái niệm khác hẳn nhau. PE viết liền là viết tắt của private equity. P/E (có dấu gạch chéo) là chỉ số giá trên lợi nhuận mỗi cổ phiếu, dùng để định giá cổ phiếu. Nếu cần chỉ số định giá, xem bài P/E là gì.
2. Cấu trúc quỹ private equity: GP và LP
Quỹ PE thường được tổ chức dưới dạng công ty hợp danh hữu hạn (limited partnership) với hai nhóm thành viên. Thành viên hợp danh (GP – general partner) là công ty quản lý quỹ, ra quyết định đầu tư. Thành viên góp vốn (LP – limited partner) cung cấp phần lớn vốn và chỉ chịu trách nhiệm trong phạm vi vốn góp.
Theo Kaplan và Strömberg, LP thường là quỹ hưu trí, quỹ hiến tặng của trường đại học, công ty bảo hiểm và cá nhân giàu có. GP theo thông lệ góp khoảng 1% tổng vốn, có quỹ góp nhiều hơn. Sau khi cam kết vốn, LP gần như không can thiệp vào việc chọn thương vụ, miễn là GP tuân thủ các điều khoản trong thỏa thuận quỹ, như giới hạn tỷ trọng vốn vào một công ty hay giới hạn vay nợ ở cấp quỹ.
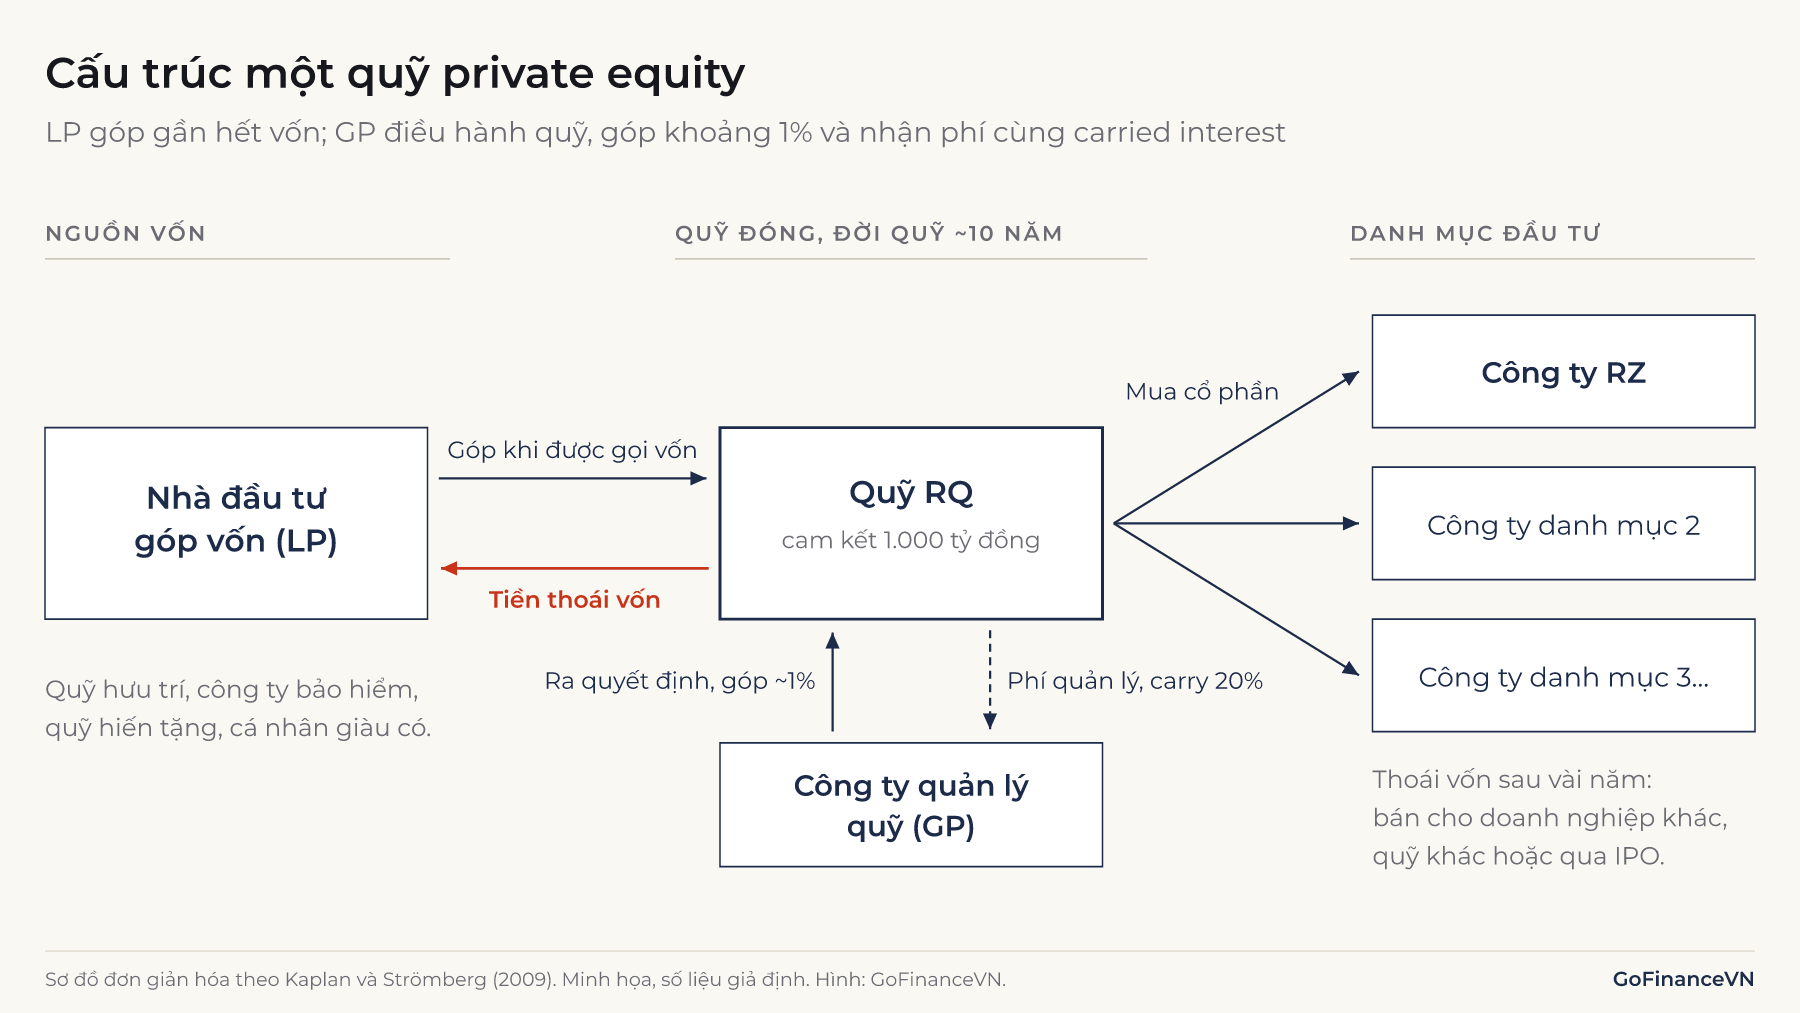
Quỹ PE là quỹ đóng: LP không được rút vốn trước khi quỹ giải thể. Đây là khác biệt lớn nhất so với chứng chỉ quỹ mở, nơi nhà đầu tư bán lại chứng chỉ cho quỹ theo định kỳ.
3. Quỹ PE hoạt động thế nào? Vòng đời một quỹ
Một quỹ PE đi qua ba giai đoạn: huy động vốn, đầu tư, rồi thoái vốn và trả tiền cho LP. Theo Kaplan và Strömberg, đời quỹ thường là 10 năm và có thể gia hạn thêm đến 3 năm; GP thường có tối đa 5 năm đầu để đầu tư, và 5 đến 8 năm tiếp theo để thu hồi vốn.
3.1. Huy động và gọi vốn
Khi huy động, LP ký cam kết góp một số tiền tối đa (vốn cam kết, committed capital) nhưng chưa chuyển hết tiền. Quỹ chỉ gọi vốn (capital call) khi cần trả tiền cho một thương vụ hoặc trả phí. Vì vậy, thông thường vốn đã góp (paid-in capital) không vượt quá vốn cam kết.
Ví dụ: Quỹ RQ có vốn cam kết 1.000 tỷ đồng. Năm 1, quỹ gọi 220 tỷ đồng: 200 tỷ đồng để mua cổ phần Công ty RZ và 20 tỷ đồng phí quản lý. Đến cuối năm 5, LP đã góp 950 tỷ đồng, phần còn lại 50 tỷ đồng được gọi dần để trả phí trong năm 6 đến năm 10.
3.2. Đầu tư và tạo giá trị
Sau khi mua, quỹ tìm cách làm công ty được đầu tư (công ty danh mục, portfolio company) có giá trị cao hơn khi bán. Kaplan và Strömberg chia các cách làm này thành ba nhóm:
- Kỹ thuật tài chính (financial engineering): thiết kế cơ cấu vốn và đòn bẩy tài chính, gắn thu nhập của ban lãnh đạo với kết quả, thường bằng cách cho ban lãnh đạo nắm cổ phần.
- Kỹ thuật quản trị (governance engineering): quỹ nắm hội đồng quản trị, họp thường xuyên hơn hội đồng của công ty đại chúng và sẵn sàng thay ban điều hành.
- Kỹ thuật vận hành (operational engineering): dùng chuyên gia theo ngành để cải thiện chi phí, sản phẩm, kênh bán hàng.
Ví dụ, Quỹ RQ mua 200 tỷ đồng cổ phần Công ty RZ ở năm 1 và bán phần này với giá 520 tỷ đồng ở năm 7. Khoản đầu tư đạt 2,6 lần vốn trong 6 năm, tương ứng tỷ suất sinh lời khoảng 17,3%/năm.
3.3. Thoái vốn
Thoái vốn (exit) là lúc quỹ bán khoản đầu tư để thu tiền về chia cho LP. Các cách phổ biến gồm bán cho doanh nghiệp cùng ngành (trade sale), bán cho một quỹ PE khác (secondary buyout), đưa công ty lên sàn qua IPO, tái cấu trúc vốn để chia tiền, hoặc thanh lý.
Trong mẫu các thương vụ mua lại từ 1970 đến 2007 mà Kaplan và Strömberg tổng hợp, trong số thương vụ đã thoái vốn, bán cho doanh nghiệp chiến lược chiếm 38%, bán cho quỹ PE khác 24%, IPO 14% và phá sản hoặc tái cơ cấu 6%. Tỷ trọng này thay đổi theo giai đoạn và theo thị trường.
4. Phí quản lý và carried interest: quỹ PE chia lợi nhuận thế nào?
GP có hai nguồn thu chính: phí quản lý (management fee) cố định hằng năm và carried interest (gọi tắt là carry), tức phần chia lợi nhuận của quỹ. Cơ cấu thường được gọi là "2 và 20": phí khoảng 2%/năm và carry 20% lợi nhuận.
Trong mẫu 238 quỹ thành lập từ 1992 đến 2006 mà Metrick và Yasuda nghiên cứu (bản nghiên cứu năm 2007; bản đăng tạp chí năm 2010 ghi 1993 đến 2006), mức phí ban đầu phổ biến nhất là 2% vốn cam kết. Đa số quỹ giảm phí sau giai đoạn đầu tư, bằng cách hạ tỷ lệ hoặc chuyển sang tính trên vốn còn đang đầu tư. 93,1% quỹ mua lại (buyout) trong mẫu có lợi nhuận ưu tiên (hurdle rate, preferred return), và khoảng ba phần tư số quỹ đó dùng mức 8%/năm.
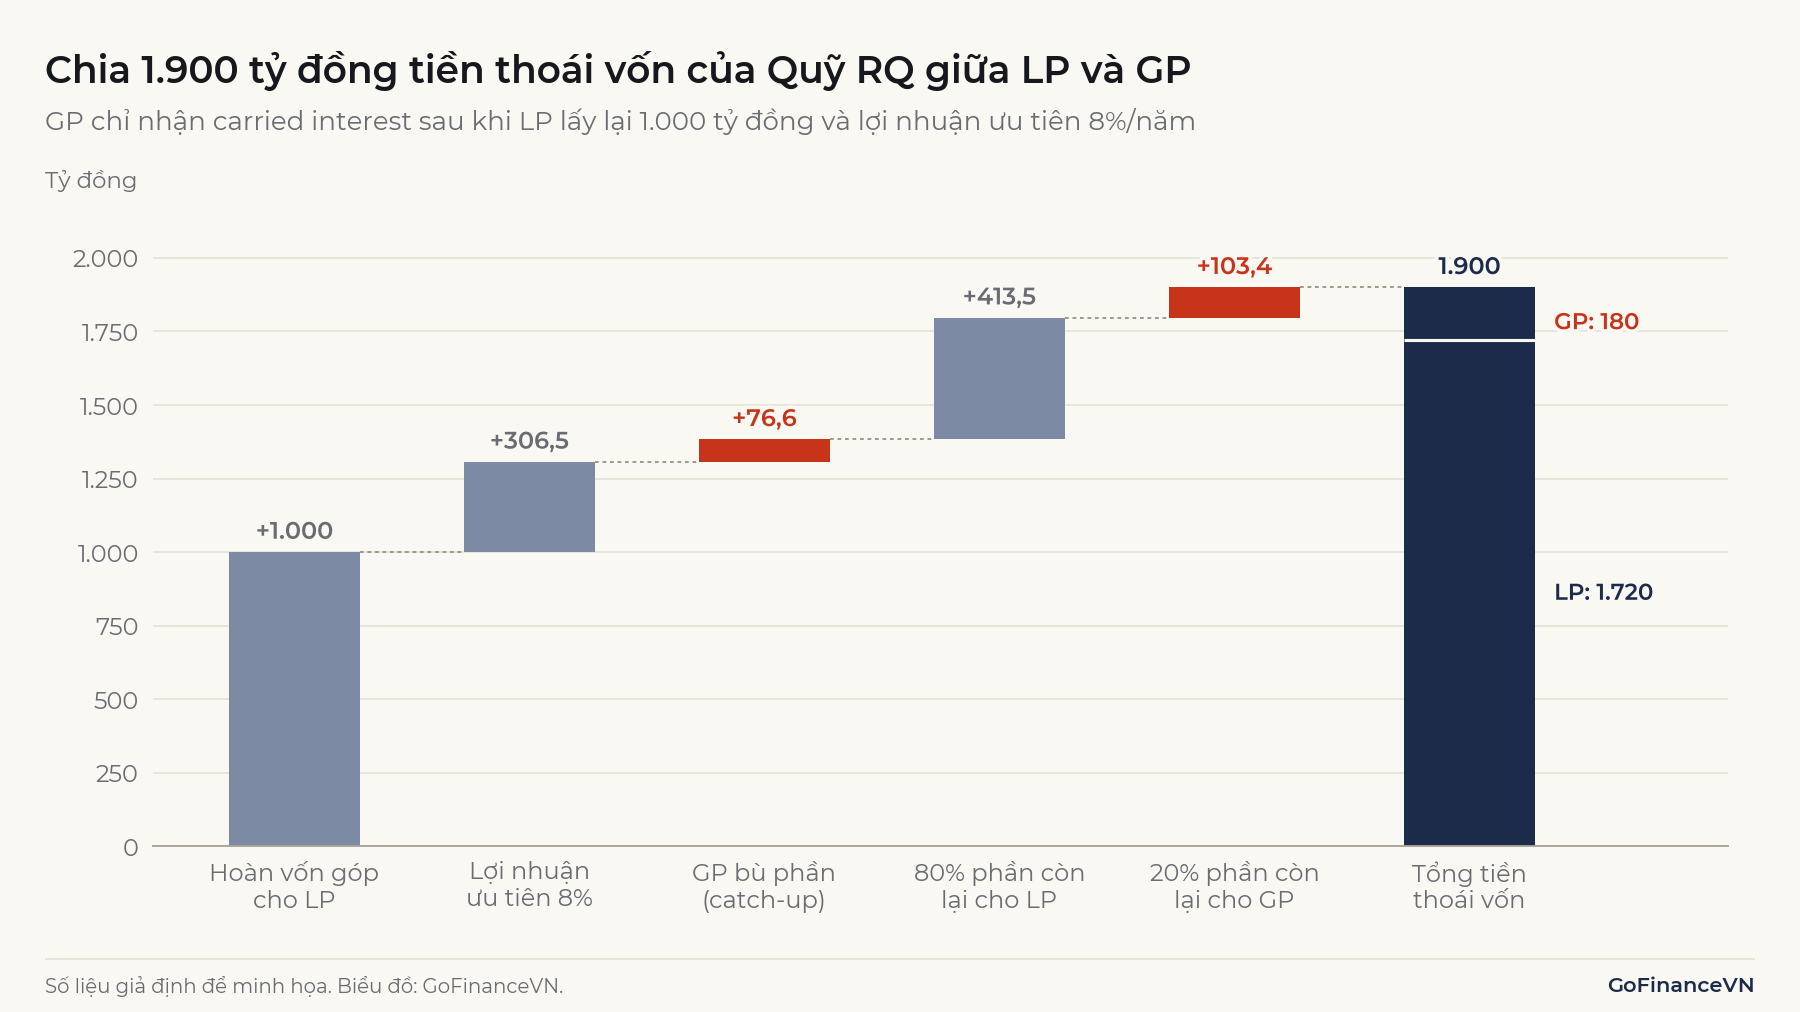
Lợi nhuận ưu tiên là mức sinh lời tối thiểu LP phải nhận trước khi GP được chia carry. Phần lớn quỹ có lợi nhuận ưu tiên cũng có điều khoản bù (catch-up): sau khi LP nhận đủ lợi nhuận ưu tiên, GP nhận toàn bộ phần tiếp theo cho tới khi GP có đủ 20% tổng lợi nhuận đã chia.
4.1. Ví dụ chia lợi nhuận của Quỹ RQ
Quỹ RQ trong ví dụ có các giả định sau. Để đơn giản, phần 1% của GP được tính chung như vốn LP.
| Giả định | Giá trị |
|---|---|
| Vốn cam kết | 1.000 tỷ đồng |
| Phí quản lý | 2%/năm vốn cam kết (năm 1–5), 1%/năm (năm 6–10); tổng 150 tỷ đồng |
| Vốn đầu tư vào công ty | 850 tỷ đồng, giải ngân năm 1–5 |
| Tổng tiền thoái vốn | 1.900 tỷ đồng, thu năm 4–10 |
| Lợi nhuận ưu tiên | 8%/năm, lãi kép trên vốn chưa hoàn trả và phần ưu tiên chưa trả; dòng tiền ghi nhận cuối năm |
| Catch-up / carry | 100% / 20% |
Tiền thoái vốn được chia theo bốn tầng, lần lượt từ trên xuống:
| Tầng | LP nhận (tỷ đồng) | GP nhận (tỷ đồng) |
|---|---|---|
| 1. Hoàn trả toàn bộ vốn đã góp (kể cả phần dùng trả phí) | 1.000,0 | |
| 2. Lợi nhuận ưu tiên 8%/năm | 306,5 | |
| 3. Catch-up cho GP | 76,6 | |
| 4. Chia 80/20 phần còn lại | 413,5 | 103,4 |
| Tổng | 1.720,0 | 180,0 |
Tổng lợi nhuận của quỹ là 1.900 − 1.000 = 900 tỷ đồng. Nhờ catch-up, GP nhận đúng 20% × 900 = 180 tỷ đồng, cộng với 150 tỷ đồng phí quản lý. Với lợi nhuận ưu tiên, carry của GP chỉ được trả từ năm 8, khi LP đã nhận lại vốn và phần ưu tiên.
4.2. Chia theo toàn quỹ hay theo từng thương vụ
Cách chia trên là kiểu toàn quỹ (whole-fund, thường gọi là European waterfall): GP chỉ nhận carry sau khi LP lấy lại vốn của cả quỹ. Kiểu chia theo từng thương vụ (deal-by-deal, thường gọi là American waterfall) cho phép GP nhận carry sớm từ thương vụ có lãi, kể cả khi các thương vụ sau thua lỗ.
Lưu ý: Với kiểu chia theo từng thương vụ, thỏa thuận quỹ thường có điều khoản hoàn trả (clawback): nếu tính trên cả đời quỹ GP đã nhận quá 20% lợi nhuận, GP phải trả lại phần thừa. Điều khoản cụ thể khác nhau giữa các quỹ, nên con số "carry 20%" chưa đủ để biết GP nhận bao nhiêu và khi nào.
Ngoài phí và carry, GP của quỹ mua lại còn có thể thu phí giao dịch và phí giám sát từ công ty danh mục. Metrick và Yasuda ghi nhận khoảng 80% thỏa thuận quỹ mua lại yêu cầu GP chia ít nhất một phần phí giao dịch cho LP.
5. Cách đo hiệu quả quỹ PE: IRR, MOIC, DPI và TVPI
Hiệu quả quỹ PE được đo bằng hai nhóm thước đo: tỷ suất hoàn vốn nội bộ (IRR) đo tốc độ sinh lời theo thời gian, và các bội số đo số lần vốn thu về.
Trong đó là dòng tiền năm (gọi vốn mang dấu âm, tiền nhận về mang dấu dương), là số năm. IRR là lãi suất làm giá trị hiện tại ròng của chuỗi dòng tiền bằng 0. DPI (distributions to paid-in) chỉ tính tiền đã nhận thật. RVPI (residual value to paid-in) tính phần giá trị còn nằm trong quỹ theo giá trị tài sản ròng (NAV) do quỹ định giá. TVPI (total value to paid-in) là tổng hai phần. MOIC (multiple on invested capital) là bội số tương tự, thường tính ở cấp thương vụ (hoặc gộp các thương vụ của quỹ), trước phí và carry; còn DPI, RVPI và TVPI tính ở cấp quỹ, trên dòng tiền của LP.
Cách tính và hạn chế của IRR được trình bày trong bài IRR là gì?, dựa trên khái niệm NPV.
Áp dụng cho Quỹ RQ, tính bằng Python với dòng tiền cuối mỗi năm:
| Thước đo | Gộp (cấp khoản đầu tư, trước phí và carry) | Ròng (LP nhận) |
|---|---|---|
| Tiền vào | 850 tỷ đồng | 1.000 tỷ đồng |
| Tiền về | 1.900 tỷ đồng | 1.720 tỷ đồng |
| Bội số | MOIC 2,24x | TVPI 1,72x |
| IRR | 20,0%/năm | 14,4%/năm |
Phí và carry làm IRR của LP thấp hơn IRR gộp khoảng 5,7 điểm phần trăm trong ví dụ này. Tin tức về một thương vụ "lãi 2,6 lần" thường nói về MOIC gộp của một khoản đầu tư, không phải số LP thực nhận.
Bội số giữa kỳ còn phụ thuộc vào định giá. Cuối năm 5, LP của Quỹ RQ đã góp 950 tỷ đồng và nhận về 300 tỷ đồng, nên DPI là 0,32x. Nếu quỹ tự định giá phần còn lại là 900 tỷ đồng, RVPI là 0,95x và TVPI là 1,26x; phần 0,95x này chưa phải tiền mặt.
Dòng tiền của LP có dạng đường cong J (J-curve): âm trong những năm đầu do gọi vốn và phí, sau đó dương khi các khoản đầu tư được bán.
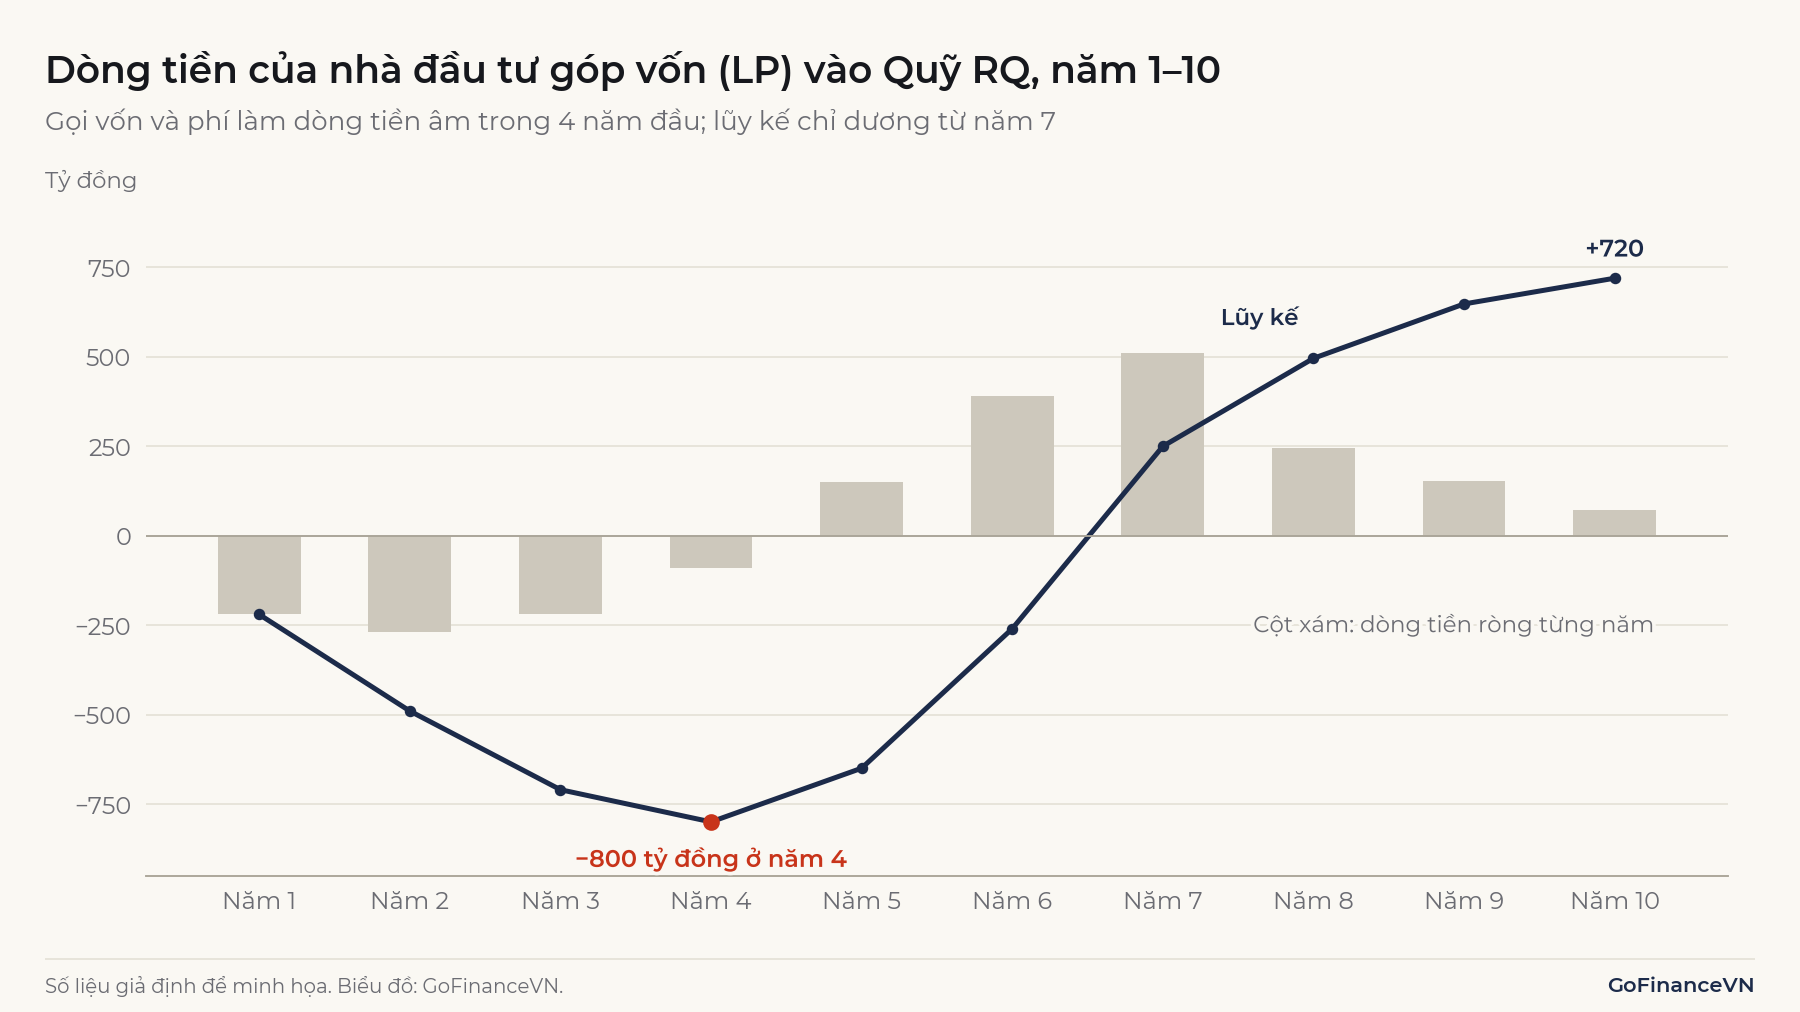
Trong ví dụ, lũy kế xuống thấp nhất −800 tỷ đồng ở năm 4, chỉ chuyển sang dương ở năm 7 và kết thúc ở +720 tỷ đồng. LP cần giữ thanh khoản cho các lần gọi vốn trong suốt giai đoạn này.
6. Private equity khác venture capital và quỹ mở thế nào?
Private equity theo nghĩa hẹp khác venture capital ở giai đoạn doanh nghiệp và mức kiểm soát, còn khác quỹ mở ở khả năng rút vốn.
| Tiêu chí | Quỹ PE mua lại | Quỹ đầu tư mạo hiểm (VC) | Quỹ mở đầu tư cổ phiếu niêm yết |
|---|---|---|---|
| Doanh nghiệp mục tiêu | Đã trưởng thành, có dòng tiền | Khởi nghiệp, giai đoạn đầu | Công ty niêm yết |
| Tỷ lệ sở hữu | Thường nắm quyền kiểm soát | Thường thiểu số | Thường nhỏ, phân tán |
| Dùng nợ để mua | Thường có, ở cấp công ty danh mục | Ít | Không theo thương vụ |
| Rút vốn | Không rút được đến khi quỹ giải thể | Không rút được đến khi quỹ giải thể | Bán lại định kỳ theo NAV |
| Định giá | Định kỳ, do quỹ ước tính | Định kỳ, theo vòng gọi vốn | Theo giá thị trường |
So sánh chi tiết hai loại quỹ nằm trong bài Venture capital là gì? Khác gì private equity?.
Quỹ PE cũng khác bộ phận ngân hàng đầu tư: ngân hàng đầu tư tư vấn và thu xếp vốn cho thương vụ để nhận phí, còn quỹ PE dùng vốn của LP để làm chủ sở hữu.
Xem thêm: Investment banking là gì? Ngân hàng đầu tư làm những gì?
7. Hạn chế và lưu ý khi đọc số liệu private equity
Số liệu về PE khó so sánh trực tiếp với cổ phiếu niêm yết vì vốn bị khóa nhiều năm, giá trị giữa kỳ là ước tính và có nhiều tầng phí.
7.1. Vốn bị khóa và rủi ro gọi vốn
LP cam kết vốn cho khoảng 10 năm và không rút ra được theo ý muốn. Nếu cần tiền sớm, LP phải tìm người mua lại phần vốn trên thị trường thứ cấp, thường với giá chiết khấu so với NAV. LP cũng phải luôn sẵn tiền cho các lần gọi vốn chưa biết trước thời điểm.
7.2. IRR giữa kỳ dựa trên định giá của chính quỹ
Trước khi thoái vốn, IRR và TVPI tính trên NAV do GP ước tính, không phải giá giao dịch. Ngoài ra, IRR nhạy với thời điểm dòng tiền: thoái vốn sớm một khoản nhỏ có thể làm IRR cao dù số tiền nhận về không nhiều. Vì vậy cần đọc IRR cùng DPI và TVPI.
7.3. Lợi nhuận ròng của LP không phải lúc nào cũng cao hơn thị trường
Metrick và Yasuda ước tính tổng khoản GP thu được (phí quản lý, carry, phí giao dịch và phí giám sát) của quỹ mua lại trung vị có giá trị hiện tại khoảng 19 USD trên mỗi 100 USD vốn cam kết. Kaplan và Schoar (2005), cũng được hai tác giả này trích dẫn, ghi nhận LP của quỹ PE trung bình nhận được sau phí khoảng 93% đến 97% so với khi đầu tư cùng dòng tiền vào chỉ số S&P 500. Kết quả này cũng hàm ý trước khi trừ phí, quỹ PE trung bình có lợi nhuận cao hơn S&P 500, tức phần chênh lệch chủ yếu thuộc về GP dưới dạng phí. Hai tác giả lưu ý nghiên cứu chưa điều chỉnh rủi ro và dữ liệu chỉ bao phủ khoảng một nửa số quỹ. Kết quả cũng chênh lệch lớn giữa các quỹ và có xu hướng lặp lại giữa các quỹ kế tiếp của cùng một GP.
7.4. Đòn bẩy ở công ty danh mục
Quỹ mua lại thường dùng nợ của công ty danh mục để tài trợ thương vụ. Nợ khuếch đại lợi nhuận khi công ty làm ăn tốt và khuếch đại thua lỗ khi kết quả xấu đi; trong mẫu của Kaplan và Strömberg, 6% thương vụ đã thoái vốn kết thúc bằng phá sản hoặc tái cơ cấu.
8. Câu hỏi thường gặp
Cá nhân có đầu tư vào quỹ PE được không?
Theo Kaplan và Strömberg, LP chủ yếu là nhà đầu tư tổ chức và cá nhân giàu có, vì quỹ đòi số vốn cam kết lớn và khóa vốn nhiều năm. Điều kiện cụ thể để tham gia một quỹ phụ thuộc vào quy định nơi quỹ thành lập và điều lệ quỹ.
Vì sao IRR của quỹ PE thường thấp trong vài năm đầu?
Vì quỹ đã gọi vốn và thu phí, trong khi các khoản đầu tư thường được ghi theo giá vốn và chưa bán. Đây là hiệu ứng đường cong J, không nhất thiết cho thấy khoản đầu tư đang kém.
GP có lỗ khi quỹ lỗ không?
GP lỗ phần vốn tự góp (khoảng 1%) và không nhận carry, nhưng vẫn nhận phí quản lý đã thu. Đây là lý do LP thường đàm phán mức phí, cơ chế lợi nhuận ưu tiên và điều khoản clawback.
Kết luận
Private equity là đầu tư vốn cổ phần ngoài thị trường niêm yết, thông qua quỹ đóng trong đó LP góp vốn còn GP ra quyết định và hưởng phí cùng carried interest. Khi đọc thành tích của một quỹ PE, cần phân biệt vốn cam kết với vốn đã góp, số gộp với số ròng, và tiền đã phân phối (DPI) với giá trị còn do quỹ tự định giá.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- Kaplan, S. N. và Strömberg, P., Leveraged Buyouts and Private Equity, NBER Working Paper 14207 (2008), đăng trên Journal of Economic Perspectives 23(1), 2009: https://www.nber.org/papers/w14207.pdf
- Metrick, A. và Yasuda, A., The Economics of Private Equity Funds, Wharton Rodney L. White Center Working Paper 17-07 (2007), đăng trên Review of Financial Studies 23(6), 2010: https://rodneywhitecenter.wharton.upenn.edu/wp-content/uploads/2014/04/0717.pdf
- CFA Institute, Investments in Private Capital: Equity and Debt (Refresher Reading 2026): https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/investments-in-private-capital-equity-debt
- Carta, RVPI explained: The key to interim fund performance: https://carta.com/learn/private-funds/management/fund-performance/rvpi/
Đọc tiếp: Đòn bẩy tài chính là gì? Cách đo và rủi ro khi dùng nợ