IRR là gì? Cách tính và hạn chế
Tỷ suất hoàn vốn nội bộ (IRR, Internal Rate of Return) là suất chiết khấu làm cho giá trị hiện tại ròng của một dự án bằng 0. Doanh nghiệp so IRR với chi phí vốn để quyết định có nên bỏ tiền vào dự án hay không, còn nhà đầu tư dùng IRR để đo tốc độ sinh lời của một khoản đầu tư có nhiều dòng tiền ra vào. IRR dễ đọc vì là một con số phần trăm, nhưng cũng dễ dùng sai khi so sánh các dự án khác quy mô hoặc khi dòng tiền đổi dấu nhiều lần.
1. IRR là gì?
IRR là mức lãi suất chiết khấu mà tại đó tổng giá trị hiện tại của các dòng tiền vào bằng đúng tổng giá trị hiện tại của các dòng tiền ra. Nói theo công thức, IRR là lãi suất chiết khấu làm NPV bằng 0. CFA Institute mô tả IRR là "ước tính suất sinh lời của một dự án, với một số giả định nhất định" (nguyên văn: an estimate of the rate of return on a project, subject to certain assumptions), và lưu ý IRR được đem so với một suất sinh lời tối thiểu (hurdle rate).
Chữ "nội bộ" có nghĩa là con số này chỉ được tính từ dòng tiền của chính dự án, không cần biết lãi suất thị trường hay chi phí vốn. Chi phí vốn chỉ xuất hiện ở bước sau, khi dùng IRR để ra quyết định. IRR thường được tính theo năm, nên đơn vị là %/năm.
Một cách hiểu chính xác hơn: IRR là mức sinh lời mỗi năm trên phần vốn còn nằm trong dự án. Mục 2.2 minh họa ý này bằng bảng số.
2. Công thức và cách tính IRR
2.1. Công thức IRR
IRR là giá trị thỏa mãn phương trình:
Trong đó:
- : dòng tiền ròng của dự án tại kỳ ; dòng tiền ra mang dấu âm, dòng tiền vào mang dấu dương.
- : dòng tiền tại thời điểm bắt đầu, thường là vốn đầu tư ban đầu (số âm).
- : số kỳ của dự án.
- : suất chiết khấu cần tìm, chính là IRR.
Phương trình này là một đa thức bậc theo , nên với dự án nhiều kỳ, trên thực tế IRR không được giải bằng công thức trực tiếp. IRR được tìm bằng cách thử dần (lặp) cho đến khi NPV đủ gần 0. Trường hợp riêng: nếu chỉ có một lần bỏ vốn và một lần nhận tiền sau năm, . Nguyên lý quy dòng tiền tương lai về hiện tại được giải thích trong bài Giá trị thời gian của tiền là gì?
2.2. Ví dụ cách tính IRR từng bước
Công ty LX (doanh nghiệp giả định) xem xét một dự án đầu tư 1.000 tỷ đồng ở năm 0, thu về dòng tiền ròng trong 4 năm như sau:
| Năm | 0 | 1 | 2 | 3 | 4 |
|---|---|---|---|---|---|
| Dòng tiền ròng (tỷ đồng) | −1.000 | 300 | 350 | 400 | 300 |
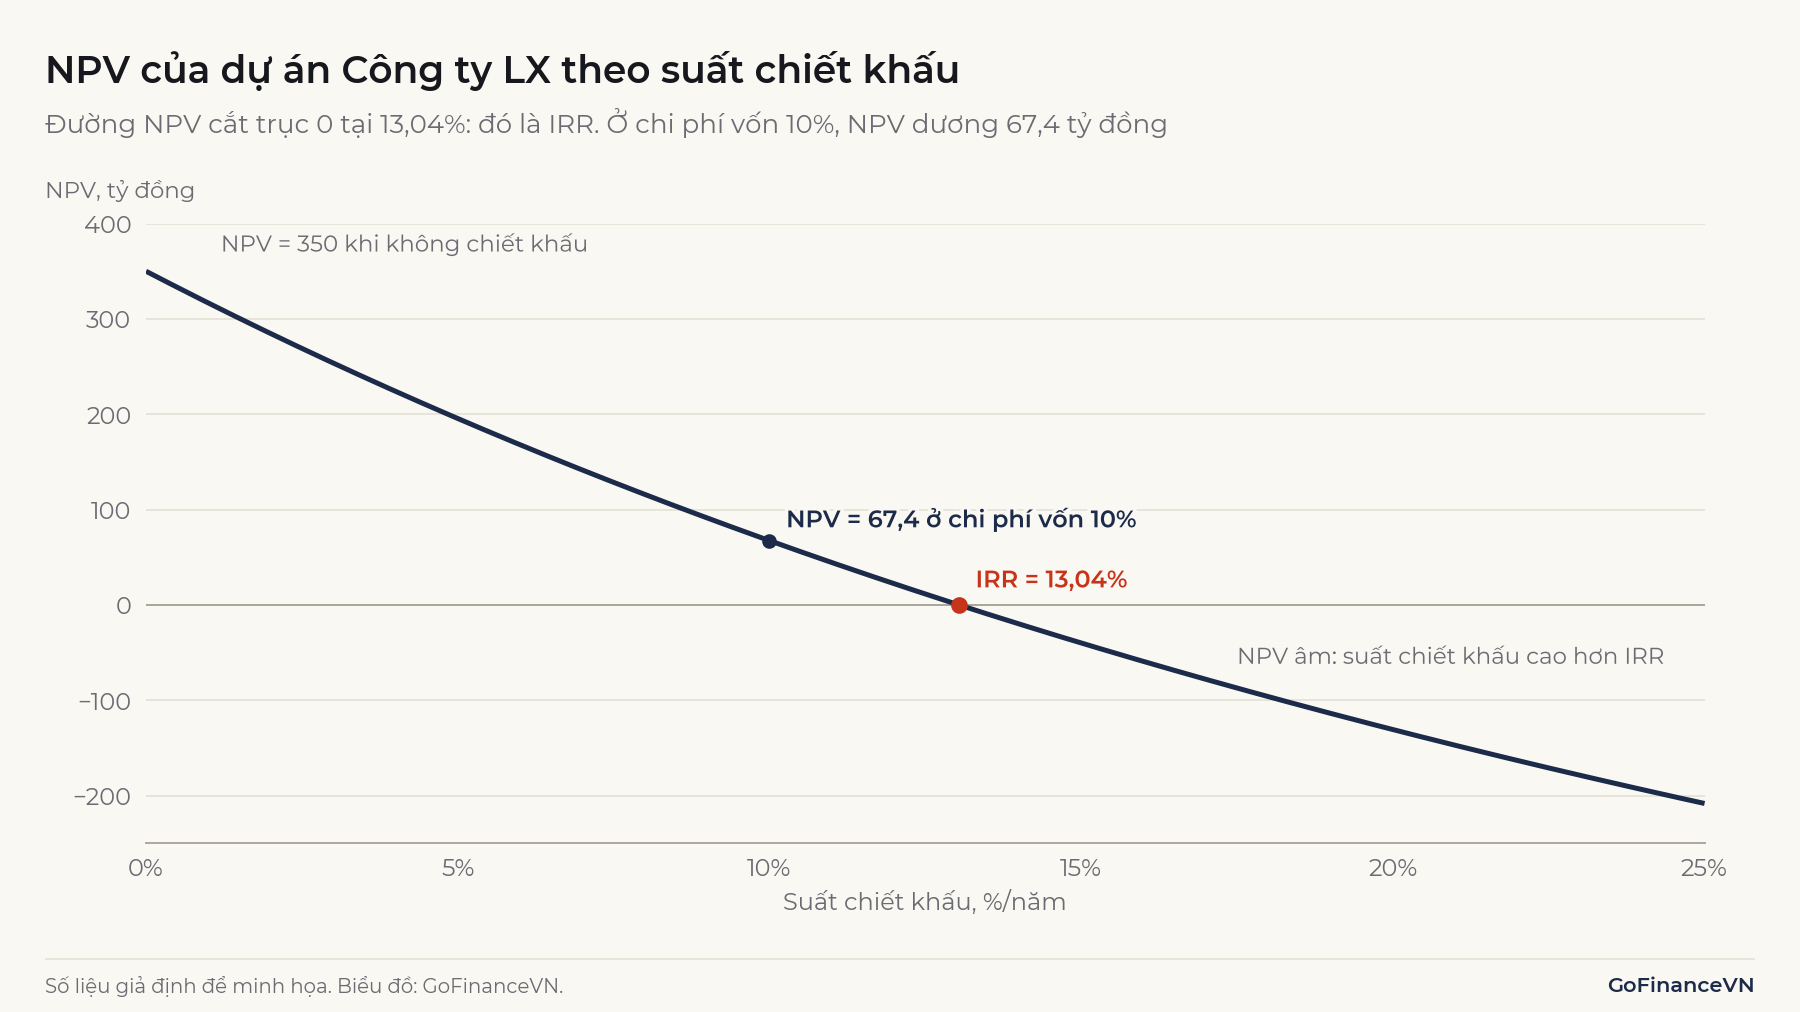
Bước 1, thử một suất chiết khấu. Ở 10%, giá trị hiện tại của bốn dòng tiền vào là 272,73 + 289,26 + 300,53 + 204,90 ≈ 1.067,4 tỷ đồng. NPV = 1.067,4 − 1.000 = 67,4 tỷ đồng. NPV còn dương, nên IRR lớn hơn 10%.
Bước 2, thử các mức cao hơn cho đến khi NPV đổi dấu:
| Suất chiết khấu | NPV (tỷ đồng) |
|---|---|
| 10% | 67,41 |
| 12% | 22,24 |
| 14% | −19,92 |
Bước 3, nội suy tuyến tính giữa 12% và 14%: . Giải chính xác bằng máy tính cho IRR của dự án là 13,04%/năm. Nội suy cho kết quả hơi lệch vì đường NPV là đường cong, không phải đường thẳng.
Bảng dưới đây cho thấy con số 13,04% nghĩa là gì. Mỗi năm, phần vốn còn nằm trong dự án sinh lời 13,04%; dòng tiền thu về trước hết trả phần lời đó, phần dư dùng để thu hồi vốn.
| Năm | Vốn còn trong dự án đầu năm | Sinh lời 13,04% | Dòng tiền thu về | Vốn còn cuối năm |
|---|---|---|---|---|
| 1 | 1.000,0 | 130,4 | 300 | 830,4 |
| 2 | 830,4 | 108,3 | 350 | 588,6 |
| 3 | 588,6 | 76,7 | 400 | 265,4 |
| 4 | 265,4 | 34,6 | 300 | 0,0 |
Đơn vị: tỷ đồng. Số liệu giả định để minh họa.
Đến cuối năm 4, vốn còn lại đúng bằng 0. Nếu dùng suất cao hơn 13,04%, dự án không trả hết vốn; nếu thấp hơn, còn thừa. Đây là lý do IRR được gọi là "điểm hòa vốn" về suất sinh lời của dự án.
2.3. Tính IRR bằng Excel
Trong Excel, nhập dòng tiền theo thứ tự thời gian vào một dãy ô (ví dụ B2:F2, năm 0 ở ô đầu) rồi dùng hàm =IRR(B2:F2). Theo Microsoft, dãy giá trị phải có ít nhất một số âm và một số dương; Excel bắt đầu thử từ 10% nếu không nhập giá trị dự đoán, và trả lỗi #NUM! nếu sau 20 lần lặp không tìm được nghiệm. Hàm IRR giả định các kỳ cách đều nhau. Khi dòng tiền phát sinh vào các ngày không đều, dùng hàm XIRR với cột ngày tương ứng; XIRR chiết khấu theo số ngày thực tế trên cơ sở năm 365 ngày.
Cách nhập hàm NPV, IRR, XNPV, XIRR và các lỗi hay gặp được trình bày trong bài Cách tính NPV, IRR, XNPV, XIRR trong Excel
3. Ý nghĩa của IRR: IRR cao hay thấp nói lên điều gì?
IRR chỉ có ý nghĩa khi đặt cạnh chi phí vốn, tức mức sinh lời tối thiểu mà người cấp vốn đòi hỏi với dự án có cùng rủi ro. Với dự án có dòng tiền thông thường (bỏ vốn trước, thu tiền sau, dòng tiền chỉ đổi dấu một lần), quy tắc ra quyết định như sau:
- IRR lớn hơn chi phí vốn: NPV dương, dự án tạo thêm giá trị.
- IRR bằng chi phí vốn: NPV bằng 0, dự án chỉ vừa đủ trả chi phí vốn.
- IRR nhỏ hơn chi phí vốn: NPV âm, dự án làm giảm giá trị.
Với Công ty LX, nếu chi phí vốn bình quân (WACC) là 10%, IRR 13,04% vượt ngưỡng khoảng 3 điểm phần trăm. Phần chênh này cũng cho biết biên an toàn: chi phí vốn có thể tăng thêm khoảng 3 điểm phần trăm trước khi dự án mất giá trị. Cách ước tính chi phí vốn được trình bày trong bài WACC là gì?
Khi IRR cao, có thể do dự án thực sự sinh lời tốt so với rủi ro; hoặc do dự án nhỏ, ngắn, thu tiền sớm nên tỷ lệ phần trăm cao nhưng số tiền tạo ra ít; hoặc do giả định dòng tiền quá lạc quan. Vì vậy không có mức "IRR bao nhiêu là tốt" chung cho mọi dự án. Một IRR 15% có thể hấp dẫn với dự án điện có hợp đồng mua bán dài hạn nhưng không đủ với dự án công nghệ chưa có doanh thu.
Lưu ý: IRR không phải là lợi nhuận đã thực nhận. Đó là con số tính từ dòng tiền dự kiến, nên IRR chỉ đáng tin bằng các giả định về doanh thu, chi phí và giá trị thu hồi cuối kỳ.
4. IRR và NPV khác nhau thế nào?
NPV đo số tiền giá trị dự án tạo thêm (tỷ đồng), còn IRR đo tốc độ sinh lời (%/năm). Với một dự án độc lập có dòng tiền thông thường, hai chỉ tiêu luôn cho cùng kết luận chấp nhận hay loại bỏ, như Hình 1 cho thấy: NPV dương ở mọi suất chiết khấu thấp hơn IRR.
Hai chỉ tiêu có thể mâu thuẫn khi phải chọn một trong hai dự án loại trừ nhau, ví dụ hai phương án sử dụng cùng một khu đất. Giả sử Công ty LX có hai phương án cùng bỏ vốn 500 tỷ đồng:
| Chỉ tiêu | Phương án 1 | Phương án 2 |
|---|---|---|
| Dòng tiền năm 0 đến năm 3 (tỷ đồng) | −500; 300; 300; 100 | −500; 0; 0; 850 |
| Tổng tiền thu về (tỷ đồng) | 700 | 850 |
| IRR | 22,4% | 19,3% |
| NPV ở chi phí vốn 10% (tỷ đồng) | 95,8 | 138,6 |
Phương án 1 thu tiền sớm nên IRR cao hơn. Phương án 2 thu tiền muộn nhưng nhiều hơn, nên ở chi phí vốn 10% tạo thêm giá trị nhiều hơn phương án 1 là 42,8 tỷ đồng. Hai đường NPV cắt nhau tại 15,8%: dưới mức này phương án 2 có NPV lớn hơn, trên mức này phương án 1 có NPV lớn hơn.
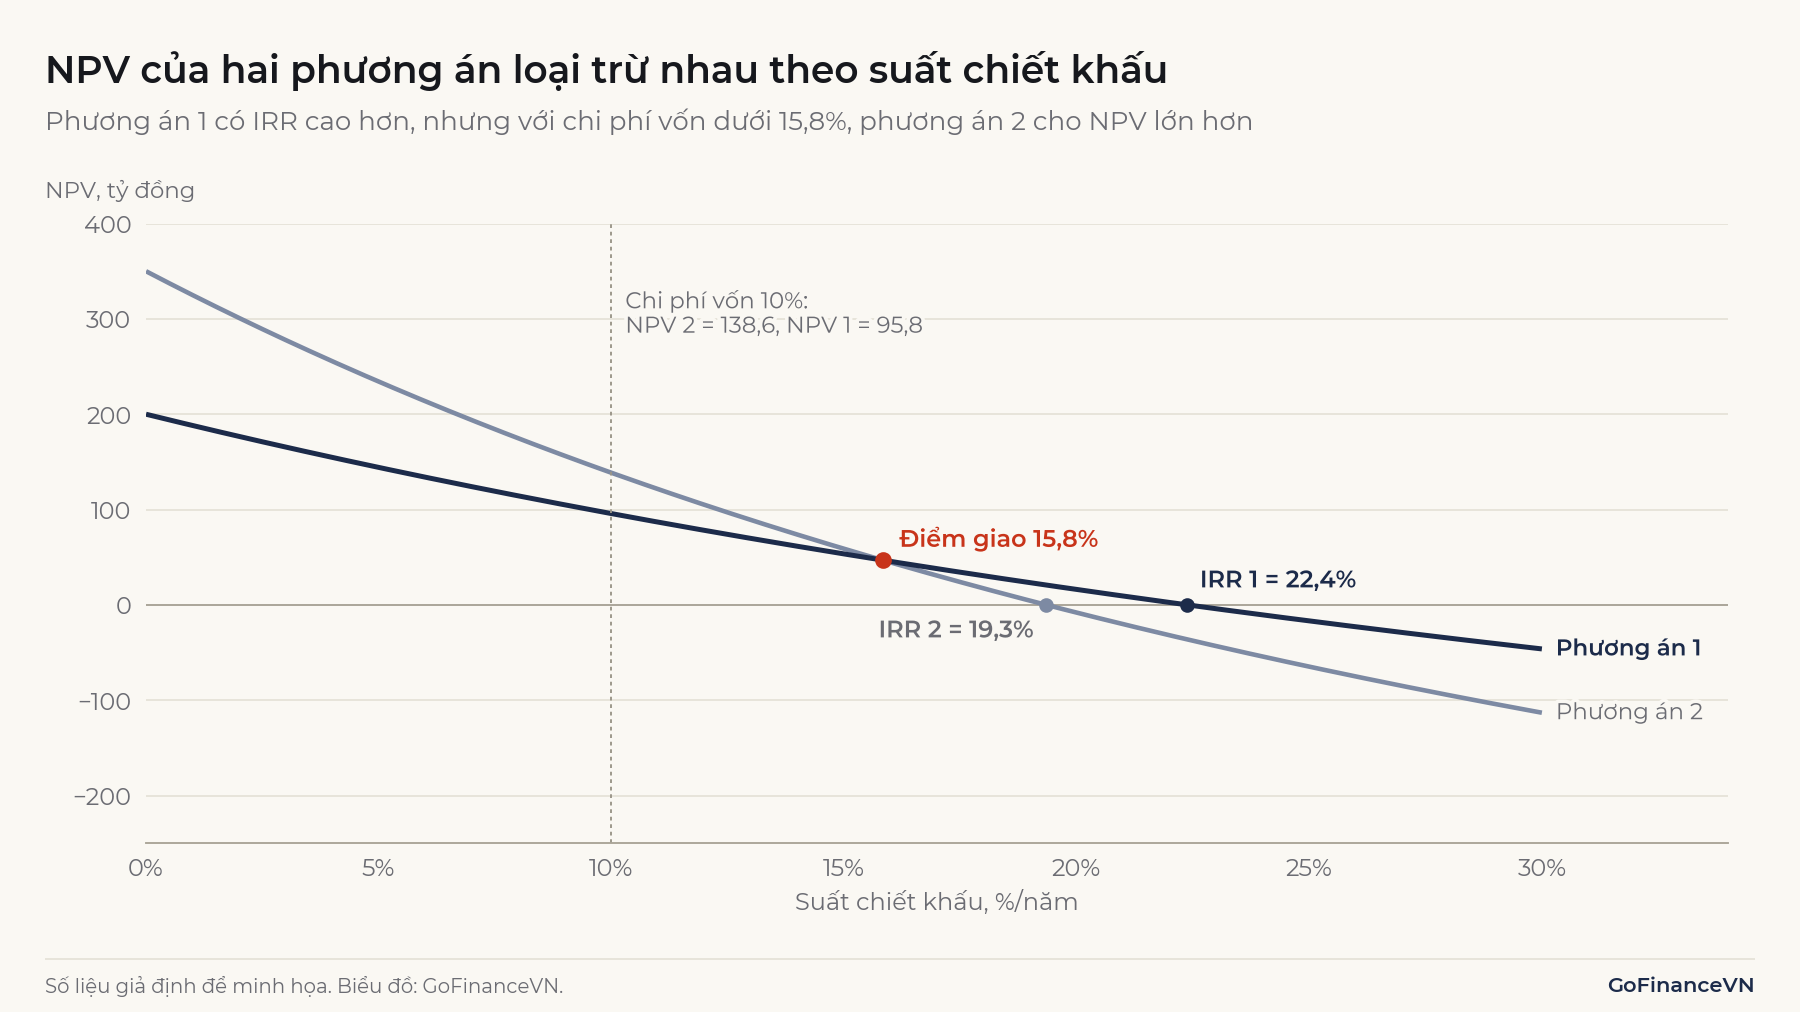
Khi IRR và NPV xếp hạng khác nhau, các giáo trình tài chính doanh nghiệp như Principles of Corporate Finance (Brealey, Myers và Allen) chọn theo NPV, vì mục tiêu là làm tăng giá trị doanh nghiệp tính bằng tiền, không phải tối đa hóa một tỷ lệ phần trăm.
Cách tính và cách đọc NPV được trình bày trong bài NPV là gì?
5. Hạn chế và lưu ý khi sử dụng IRR
5.1. Không phản ánh quy mô dự án
IRR là tỷ lệ phần trăm nên bỏ qua số tiền tuyệt đối. Bỏ 100 tỷ đồng thu về 150 tỷ đồng sau một năm cho IRR 50%; bỏ 1.000 tỷ đồng thu về 1.300 tỷ đồng cho IRR 30%. Ở chi phí vốn 10%, dự án nhỏ có NPV 36,4 tỷ đồng, dự án lớn có NPV 181,8 tỷ đồng. Nếu chỉ được chọn một, chọn theo IRR sẽ bỏ lỡ phần giá trị lớn hơn.
5.2. Dòng tiền đổi dấu nhiều lần: nhiều IRR hoặc không có IRR
Khi dòng tiền đổi dấu nhiều hơn một lần, phương trình NPV = 0 có thể có nhiều nghiệm. Ví dụ một mỏ khai thác bỏ vốn 100 tỷ đồng, thu 230 tỷ đồng ở năm 1, rồi chi 132 tỷ đồng ở năm 2 để hoàn nguyên môi trường. Dòng tiền −100; +230; −132 có hai IRR là 10% và 20%: NPV dương khi chi phí vốn nằm giữa 10% và 20%, âm ở ngoài khoảng đó. Trong trường hợp này, câu "IRR lớn hơn chi phí vốn" không còn ý nghĩa. Excel hay thư viện Python chỉ trả về một nghiệm, tùy giá trị dự đoán ban đầu, nên người dùng có thể không biết có nghiệm thứ hai.
Cũng có dòng tiền không có IRR nào. Ngoài ra, với dòng tiền "nhận trước, trả sau" như một khoản vay (+100 hôm nay, −120 sau một năm), IRR 20% là chi phí đi vay, nên IRR càng cao càng bất lợi; quy tắc thông thường bị đảo ngược.
5.3. Giả định tái đầu tư: phép tính và cách diễn giải
Nhiều giáo trình và tài liệu ôn thi viết rằng IRR ngầm giả định dòng tiền thu về được tái đầu tư với chính mức IRR. Một số tác giả khác cho rằng giả định này không nằm trong phép tính: phương trình NPV = 0 không cần biết tiền thu về được dùng vào đâu, và bảng ở mục 2.2 cho thấy 13,04% là mức sinh lời trên phần vốn còn nằm trong dự án.
Hai cách nhìn gặp nhau ở chỗ giả định tái đầu tư trở nên quan trọng khi diễn giải IRR thành tốc độ tăng của toàn bộ số tiền đến cuối dự án. Với Công ty LX, nếu các dòng tiền thu về được gửi lại với 13,04%/năm, số tiền cuối năm 4 là 1.632,7 tỷ đồng, đúng bằng 1.000 × 1,13038⁴. Nếu chỉ tái đầu tư được với 10%, số tiền cuối kỳ chỉ còn 1.562,8 tỷ đồng, tương ứng tốc độ tăng 11,81%/năm. Khi IRR cao hơn nhiều so với cơ hội tái đầu tư thực tế, đọc IRR như suất sinh lời của cả kỳ sẽ cho con số cao hơn kết quả có thể đạt được. MIRR ở mục 6 xử lý điểm này.
5.4. Một chi phí vốn cho mọi năm
Quy tắc IRR chỉ so được với một ngưỡng duy nhất. Khi chi phí vốn khác nhau theo từng năm (ví dụ lãi suất ngắn hạn và dài hạn chênh nhau nhiều), NPV chiết khấu được từng năm với một suất riêng, còn IRR thì không có ngưỡng so sánh rõ ràng.
5.5. Nhạy với thời điểm dòng tiền
Vì tiền về sớm làm IRR tăng mạnh, IRR có thể khác nhau đáng kể giữa hai khoản đầu tư có cùng tổng tiền thu về. Đây là lý do các quỹ đầu tư tư nhân thường báo cáo IRR cùng với bội số vốn, như MOIC ở cấp thương vụ hoặc TVPI, DPI ở cấp quỹ (tổng giá trị thu về hoặc còn nắm giữ chia vốn đã góp), vì bội số không phụ thuộc thời gian.
Cách quỹ đầu tư tư nhân dùng IRR và bội số vốn để báo cáo kết quả được trình bày trong bài Private equity là gì?
6. MIRR là gì?
Tỷ suất hoàn vốn nội bộ điều chỉnh (MIRR, Modified Internal Rate of Return) là biến thể của IRR, tách riêng lãi suất tài trợ cho dòng tiền ra và lãi suất tái đầu tư cho dòng tiền vào. Công thức với kỳ:
Với dự án Công ty LX, lãi suất tái đầu tư và lãi suất tài trợ đều lấy bằng 10%:
- Giá trị cuối năm 4 của dòng tiền vào: 300 × 1,1³ + 350 × 1,1² + 400 × 1,1 + 300 = 399,3 + 423,5 + 440 + 300 = 1.562,8 tỷ đồng.
- Giá trị hiện tại của dòng tiền ra: 1.000 tỷ đồng (chỉ có khoản đầu tư năm 0).
- MIRR = (1.562,8 / 1.000)^(1/4) − 1 ≈ 11,81%/năm.
MIRR luôn có đúng một nghiệm và không bị vấn đề nhiều IRR ở mục 5.2. Trong Excel, hàm =MIRR(dòng tiền; lãi suất tài trợ; lãi suất tái đầu tư) cho cùng kết quả. MIRR vẫn là tỷ lệ phần trăm, nên vẫn không giải quyết được vấn đề quy mô; khi chọn giữa các dự án loại trừ nhau, NPV vẫn là tiêu chí chính.
Ghi nhớ: IRR trả lời câu hỏi "dự án sinh lời bao nhiêu phần trăm trên vốn còn nằm trong nó", MIRR trả lời "toàn bộ số tiền tăng bao nhiêu mỗi năm nếu tái đầu tư ở mức giả định", còn NPV trả lời "dự án tạo thêm bao nhiêu tiền".
7. Câu hỏi thường gặp
IRR bao nhiêu là tốt?
Không có mức chung. IRR chỉ được đánh giá khi so với chi phí vốn của dự án có cùng rủi ro: dự án càng rủi ro thì ngưỡng đòi hỏi càng cao. Các con số kiểu "IRR trên 15% là tốt" không có cơ sở nếu không nói rõ chi phí vốn và rủi ro của dự án.
IRR và CAGR khác nhau thế nào?
CAGR là tốc độ tăng trưởng kép bình quân năm giữa một giá trị đầu và một giá trị cuối. Khi một khoản đầu tư chỉ có một lần bỏ vốn và một lần nhận tiền, IRR bằng CAGR. Khi có nhiều dòng tiền ra vào ở giữa, CAGR không tính được thời điểm của chúng, còn IRR thì có. Cách IRR gộp nhiều kỳ lại giống cơ chế lãi kép, được giải thích trong bài Lãi kép là gì?
Cách tính tốc độ tăng trưởng kép bình quân năm được trình bày trong bài CAGR là gì?
IRR dùng trong định giá doanh nghiệp như thế nào?
Trong mô hình chiết khấu dòng tiền, nếu biết giá thị trường hiện tại, có thể tìm suất chiết khấu làm giá trị hiện tại của dòng tiền dự phóng bằng đúng mức giá đó. Suất này là IRR ngầm định của khoản đầu tư ở mức giá hiện tại, và được đem so với chi phí vốn. Cách dựng dòng tiền dự phóng được trình bày trong bài DCF là gì?
Kết luận
IRR là suất chiết khấu làm NPV của dự án bằng 0, tức mức sinh lời mỗi năm trên phần vốn còn nằm trong dự án. Với một dự án độc lập có dòng tiền thông thường, so IRR với chi phí vốn cho cùng kết luận như NPV. Khi so các dự án khác quy mô hoặc khác lịch dòng tiền, hoặc khi dòng tiền đổi dấu nhiều lần, nên dùng NPV làm tiêu chí chính và xem IRR, MIRR như thông tin bổ sung.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- CFA Institute, Capital Investments and Capital Allocation (Refresher Reading 2026): https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/capital-investments-and-capital-allocation
- Brealey, R. A., Myers, S. C. và Allen, F., Principles of Corporate Finance, McGraw-Hill, chương 5 (NPV và các tiêu chí đầu tư khác; tên chương khác nhau theo ấn bản).
- Microsoft Support, IRR function: https://support.microsoft.com/en-us/office/irr-function-64925eaa-9988-495b-b290-3ad0c163c1bc
- Microsoft Support, XIRR function: https://support.microsoft.com/en-us/office/xirr-function-de1242ec-6477-445b-b11b-a303ad9adc9d
- Microsoft Support, MIRR function: https://support.microsoft.com/en-us/office/mirr-function-b020f038-7492-4fb4-93c1-35c345b53524
Đọc tiếp: WACC là gì? Công thức, cách tính và ví dụ