Định giá pre-money và post-money là gì? Công thức, ví dụ và option pool
Định giá trước vốn (pre-money valuation) là giá trị vốn chủ sở hữu của một công ty ngay trước khi nhận tiền đầu tư mới, còn định giá sau vốn (post-money valuation) là giá trị ngay sau khi nhận khoản tiền đó. Hai con số này quyết định nhà đầu tư mới được bao nhiêu phần trăm công ty và mỗi cổ phần được bán với giá bao nhiêu. Cùng một con số định giá có thể cho kết quả khác nhau tùy việc quỹ quyền chọn cho nhân viên và các khoản SAFE được tính vào đâu, nên người đọc tin gọi vốn hay điều khoản đầu tư cần hiểu rõ cách tính.
Kết luận
1. Pre-money và post-money là gì?
Pre-money là định giá của công ty ngay trước khi nhận khoản đầu tư mới, còn post-money là định giá ngay sau khi khoản đầu tư được thực hiện. Đây là cách Y Combinator định nghĩa trên trang tài liệu về SAFE, và cũng là cách dùng chung trong các vòng gọi vốn của công ty khởi nghiệp (startup).
Hai con số luôn đi cùng nhau theo một đẳng thức đơn giản: định giá sau vốn bằng định giá trước vốn cộng số tiền mới. Vì vậy khi một startup "gọi 20 tỷ đồng với định giá 100 tỷ đồng", người đọc cần biết 100 tỷ là trước hay sau vốn. Nếu là sau vốn, nhà đầu tư mới được 20%; nếu là trước vốn, định giá sau vốn là 120 tỷ và nhà đầu tư được khoảng 16,7%.
Định giá ở đây là giá trị vốn chủ sở hữu (equity value) ngầm định từ giá mỗi cổ phần của vòng gọi vốn, không phải giá trị doanh nghiệp (enterprise value) và không phải con số do kiểm toán xác định. Nó là kết quả thương lượng giữa công ty và nhà đầu tư. Cách hai bên đi đến con số đó (phương pháp VC, so sánh giao dịch, chiết khấu dòng tiền) được trình bày trong bài Định giá doanh nghiệp là gì? và bài Venture capital là gì?.
2. Công thức tính định giá trước vốn và sau vốn
Định giá sau vốn được tính bằng định giá trước vốn cộng số tiền nhà đầu tư mới rót vào; tỷ lệ sở hữu của nhà đầu tư mới bằng số tiền đó chia cho định giá sau vốn.
Trong đó:
- , : định giá trước vốn và sau vốn (tỷ đồng);
- : số tiền đầu tư mới;
- : tỷ lệ sở hữu của nhà đầu tư mới sau vòng;
- : số cổ phần trước vòng, tính trên cơ sở pha loãng toàn phần (mục 2.2);
- : giá mỗi cổ phần của vòng;
- : số cổ phần phát hành mới cho nhà đầu tư.
Công thức suy ra trực tiếp từ hai đẳng thức trên và cũng là cách thường dùng khi tính số cổ phần cần phát hành theo phương pháp VC. Khi không có option pool mới tính trong định giá trước vốn, nó cho thấy giá mỗi cổ phần chỉ phụ thuộc vào định giá trước vốn và số cổ phần đã có, không phụ thuộc vào số tiền gọi thêm.
2.1. Ví dụ vòng A của Công ty XY
Công ty XY (số liệu giả định) có 10 triệu cổ phần tính trên cơ sở pha loãng toàn phần trước vòng A. Một quỹ đầu tư mạo hiểm rót 20 tỷ đồng với định giá trước vốn 80 tỷ đồng, chưa có yêu cầu về quyền chọn cho nhân viên.
| Bước | Phép tính | Kết quả |
|---|---|---|
| Định giá sau vốn | 80 + 20 | 100 tỷ đồng |
| Tỷ lệ của quỹ | 20 / 100 | 20% |
| Giá mỗi cổ phần | 80 tỷ / 10 triệu | 8.000 đồng |
| Cổ phần phát hành mới | 20 tỷ / 8.000 | 2,5 triệu |
| Tổng cổ phần sau vòng | 10 + 2,5 | 12,5 triệu |
Kiểm tra lại: 2,5 / 12,5 = 20%, và 12,5 triệu × 8.000 đồng = 100 tỷ đồng. Công thức cho cùng kết quả: 10 triệu × 0,2 / 0,8 = 2,5 triệu cổ phần.
2.2. Cơ sở pha loãng toàn phần
Định giá trong vòng gọi vốn thường được tính trên cơ sở pha loãng toàn phần (fully diluted), tức chia cho tổng số cổ phần như thể mọi quyền chọn, chứng quyền và chứng khoán chuyển đổi đều đã thành cổ phần phổ thông. Mẫu term sheet vòng A của Hiệp hội Đầu tư mạo hiểm Hoa Kỳ (NVCA) viết giá mỗi cổ phần ưu đãi được xác định "trên cơ sở định giá trước vốn pha loãng toàn phần" (nguyên văn: on the basis of a fully-diluted pre-money valuation).
Điều này quan trọng vì mẫu số càng lớn thì giá mỗi cổ phần càng thấp, và nhà đầu tư mới nhận nhiều cổ phần hơn cho cùng số tiền. Cách đếm quyền chọn của nhân viên trong mẫu số là chỗ dễ gây tranh cãi nhất, trình bày ở mục 3. Khái niệm pha loãng toàn phần trên thị trường niêm yết được giải thích trong bài Pha loãng cổ phiếu là gì?.
3. Option pool tính trước vốn hay sau vốn?
Mẫu term sheet của NVCA đặt quỹ quyền chọn cho nhân viên (option pool) mới vào trong định giá trước vốn. Câu mẫu ghi rõ định giá trước vốn "bao gồm một quỹ quyền chọn cho nhân viên chưa phân bổ, bằng [__]% vốn sau vòng tính trên cơ sở pha loãng toàn phần" (nguyên văn: which pre-money valuation shall include an [unallocated and uncommitted] employee option pool representing [__]% of the fully-diluted post-money capitalization).
Hệ quả là toàn bộ phần pha loãng do option pool mới gây ra rơi vào cổ đông hiện hữu, nhà đầu tư mới không bị ảnh hưởng. Quyền chọn ở đây là quyền mua cổ phần của công ty dành cho nhân viên, cơ chế chung của quyền chọn được trình bày trong bài Quyền chọn là gì?.
Giả sử quỹ đầu tư yêu cầu XY dành 10% vốn sau vòng cho option pool. So sánh hai cách tính với cùng định giá trước vốn 80 tỷ đồng và vốn mới 20 tỷ đồng:
| Chỉ tiêu | Pool tính trong định giá trước vốn | Pool tạo sau vòng |
|---|---|---|
| Tổng cổ phần sau vòng | 14,286 triệu | 13,889 triệu |
| Giá mỗi cổ phần vòng A | 7.000 đồng | 8.000 đồng |
| Tỷ lệ của quỹ vòng A | 20,0% | 18,0% |
| Tỷ lệ của cổ đông hiện hữu | 70,0% | 72,0% |
| Tỷ lệ option pool | 10,0% | 10,0% |
Ở cột thứ nhất, cổ đông hiện hữu giữ 10 triệu cổ phần, bằng 70% tổng số, nên tổng cổ phần là 10 / 0,7 = 14,286 triệu và giá là 100 tỷ / 14,286 triệu = 7.000 đồng. Ở cột thứ hai, giá vẫn là 8.000 đồng như mục 2.1, sau đó công ty phát hành thêm option pool bằng 10% tổng mới, làm cả quỹ và cổ đông hiện hữu cùng bị pha loãng 10%.
3.1. Định giá trước vốn thực của cổ đông hiện hữu
Khi option pool nằm trong định giá trước vốn, phần thực sự thuộc về cổ đông hiện hữu thấp hơn con số công bố một khoản bằng giá trị của pool mới:
Trong đó là tỷ lệ option pool mới tính trên vốn sau vòng. Với XY: 80 − 10% × 100 = 70 tỷ đồng, đúng bằng 10 triệu cổ phần × 7.000 đồng.
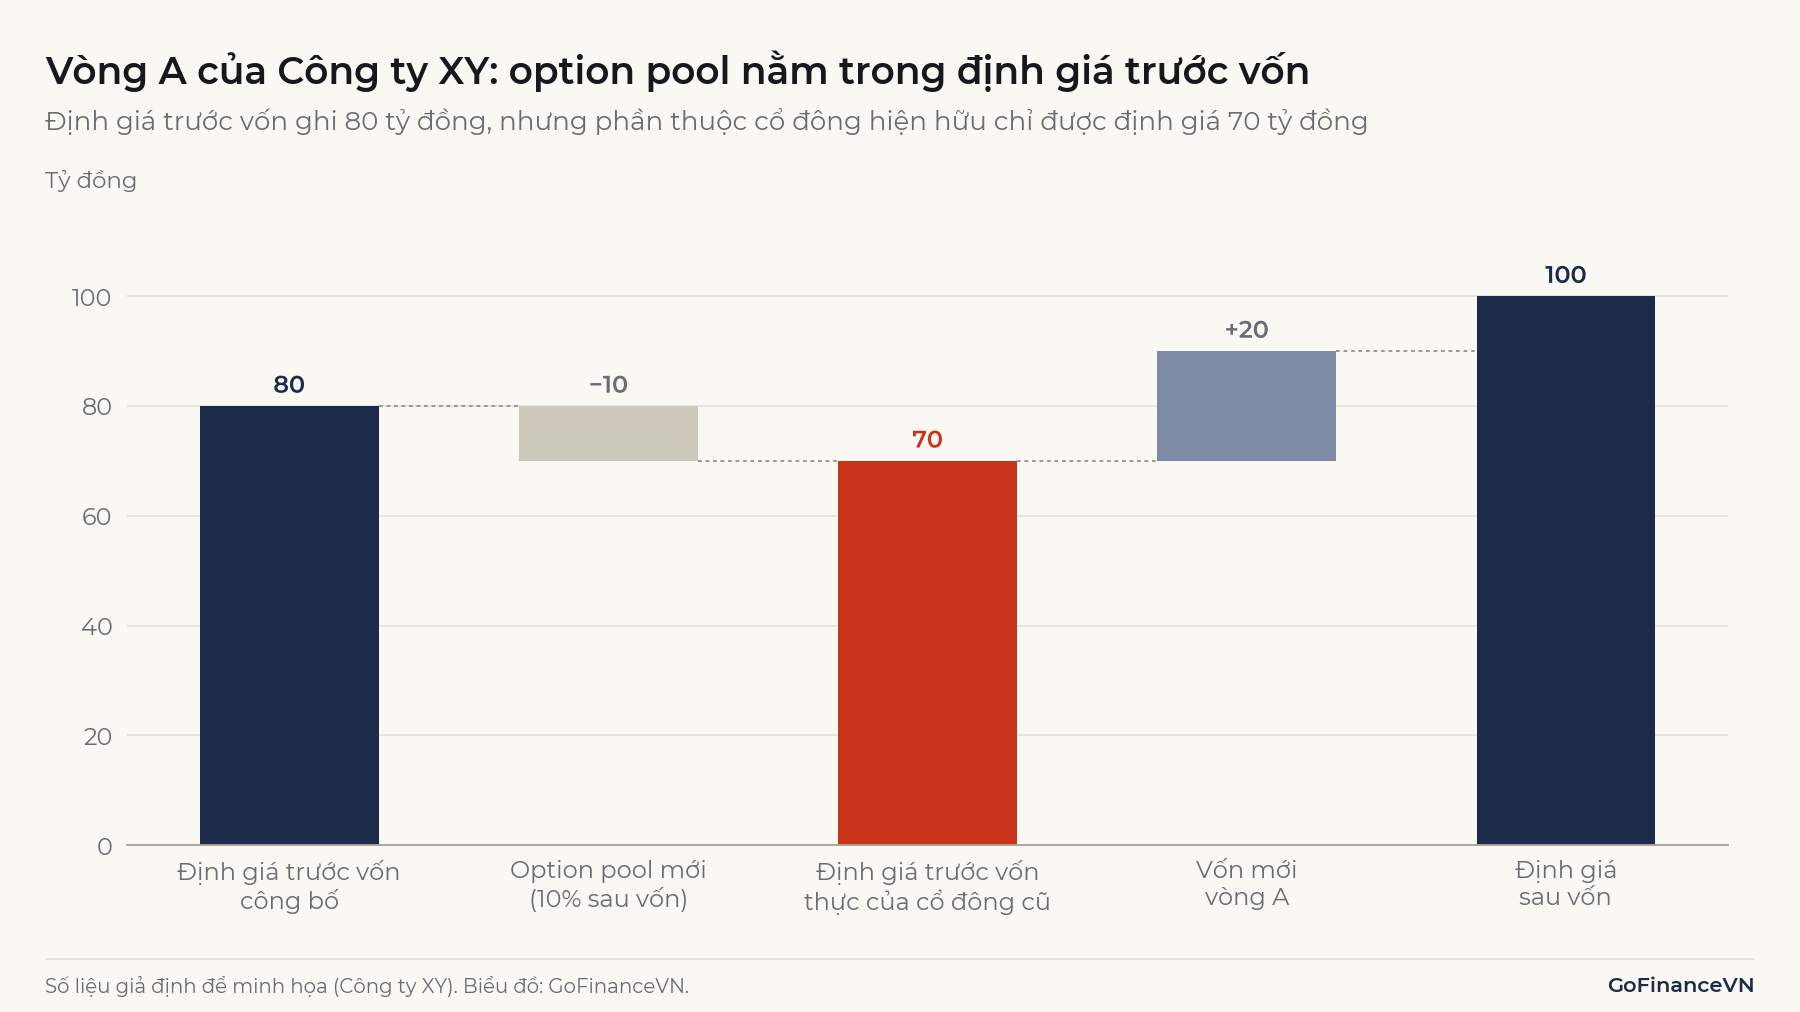
Lưu ý: Hai bản điều khoản cùng ghi "định giá trước vốn 80 tỷ đồng" có thể khác nhau 10 tỷ đồng với cổ đông hiện hữu nếu một bản tính option pool trong định giá trước vốn và bản kia không. Khi so sánh các đề nghị đầu tư, nên quy về giá mỗi cổ phần hoặc định giá trước vốn thực.
4. Pha loãng qua các vòng gọi vốn
Mỗi vòng gọi vốn làm tỷ lệ của cổ đông cũ giảm theo hệ số , với là phần vốn sau vòng thuộc về cổ phần mới phát hành (gồm cả nhà đầu tư mới và option pool mới nếu tính trước vốn). Sau nhiều vòng, các hệ số này nhân với nhau:
Tiếp tục ví dụ XY với ba bước: trước vòng A, nhóm sáng lập giữ 8 triệu cổ phần và công ty đã nhận 5 tỷ đồng qua SAFE (mục 5), SAFE chuyển đổi thành 2 triệu cổ phần trong vòng A. Vòng A như mục 3 (option pool trong định giá trước vốn). Vòng B gọi 60 tỷ đồng với định giá trước vốn 240 tỷ đồng, không mở rộng option pool.
| Cổ đông | Sau SAFE | Sau vòng A | Sau vòng B |
|---|---|---|---|
| Nhóm sáng lập | 80,0% | 56,0% | 44,8% |
| Nhà đầu tư SAFE | 20,0% | 14,0% | 11,2% |
| Option pool | – | 10,0% | 8,0% |
| Quỹ vòng A | – | 20,0% | 16,0% |
| Nhà đầu tư vòng B | – | – | 20,0% |
| Giá mỗi cổ phần (đồng) | 2.500 (giá SAFE) | 7.000 | 16.800 |
Tỷ lệ của nhóm sáng lập là 100% × 0,8 × 0,7 × 0,8 = 44,8%. Ở vòng B, giá mỗi cổ phần là 240 tỷ / 14,286 triệu = 16.800 đồng và công ty phát hành thêm 3,571 triệu cổ phần. Theo giá này, 8 triệu cổ phần của nhóm sáng lập được định giá 134,4 tỷ đồng, cao hơn mức 56 tỷ đồng theo giá vòng A dù tỷ lệ sở hữu giảm.
Điều ngược lại xảy ra ở vòng giảm giá (down round), khi giá mỗi cổ phần của vòng mới thấp hơn vòng trước. Nếu vòng B của XY chỉ có định giá trước vốn 80 tỷ đồng, thấp hơn định giá sau vốn 100 tỷ đồng của vòng A, giá mỗi cổ phần chỉ còn 5.600 đồng. Khi đó các điều khoản chống pha loãng (anti-dilution) trong cổ phần ưu đãi, như điều khoản có trong mẫu NVCA, có thể điều chỉnh giá chuyển đổi của nhà đầu tư cũ và làm nhóm sáng lập bị pha loãng thêm.
5. SAFE và giấy nợ chuyển đổi: định giá trần trước vốn và sau vốn
SAFE (Simple Agreement for Future Equity, thỏa thuận về quyền nhận cổ phần trong tương lai) là hợp đồng do Y Combinator đưa ra cuối năm 2013: nhà đầu tư trả tiền hôm nay và nhận cổ phần khi công ty có vòng gọi vốn định giá (priced round) sau đó. SAFE không có lãi suất và không có ngày đáo hạn. Điều khoản thường thương lượng là định giá trần (valuation cap), có thể kèm tỷ lệ chiết khấu so với giá của vòng sau.
Năm 2018, Y Combinator chuyển mẫu chuẩn từ SAFE định giá trần trước vốn sang SAFE định giá trần sau vốn (post-money SAFE). Lý do YC nêu là với bản cũ, nhà sáng lập khó biết mình đã bán bao nhiêu phần trăm công ty, vì các SAFE pha loãng lẫn nhau và kết quả còn phụ thuộc vào option pool của vòng sau.
5.1. SAFE trần sau vốn
Với SAFE trần sau vốn, tỷ lệ sở hữu bán ra bằng số tiền đầu tư chia cho định giá trần. Định giá trần này đã tính cả các SAFE khác và option pool hiện có, nhưng không tính option pool mới hoặc phần mở rộng option pool trong vòng định giá kế tiếp.
Ví dụ: Trước vòng A, Công ty XY gọi SAFE với định giá trần sau vốn 25 tỷ đồng. Một nhà đầu tư góp 2 tỷ đồng được 2 / 25 = 8% (tính sau các SAFE, trước vòng A), bất kể XY gọi thêm bao nhiêu SAFE cùng trần. Nếu tổng tiền gọi qua SAFE là 5 tỷ đồng, nhà đầu tư SAFE giữ 20% và định giá trước vốn tương ứng là 20 tỷ đồng.
Đổi lại, phần gọi vượt kế hoạch pha loãng toàn bộ vào nhóm sáng lập. Với SAFE trần trước vốn 20 tỷ đồng, các nhà đầu tư SAFE chia nhau phần pha loãng: tổng tỷ lệ của họ là , với là tổng tiền gọi qua SAFE.
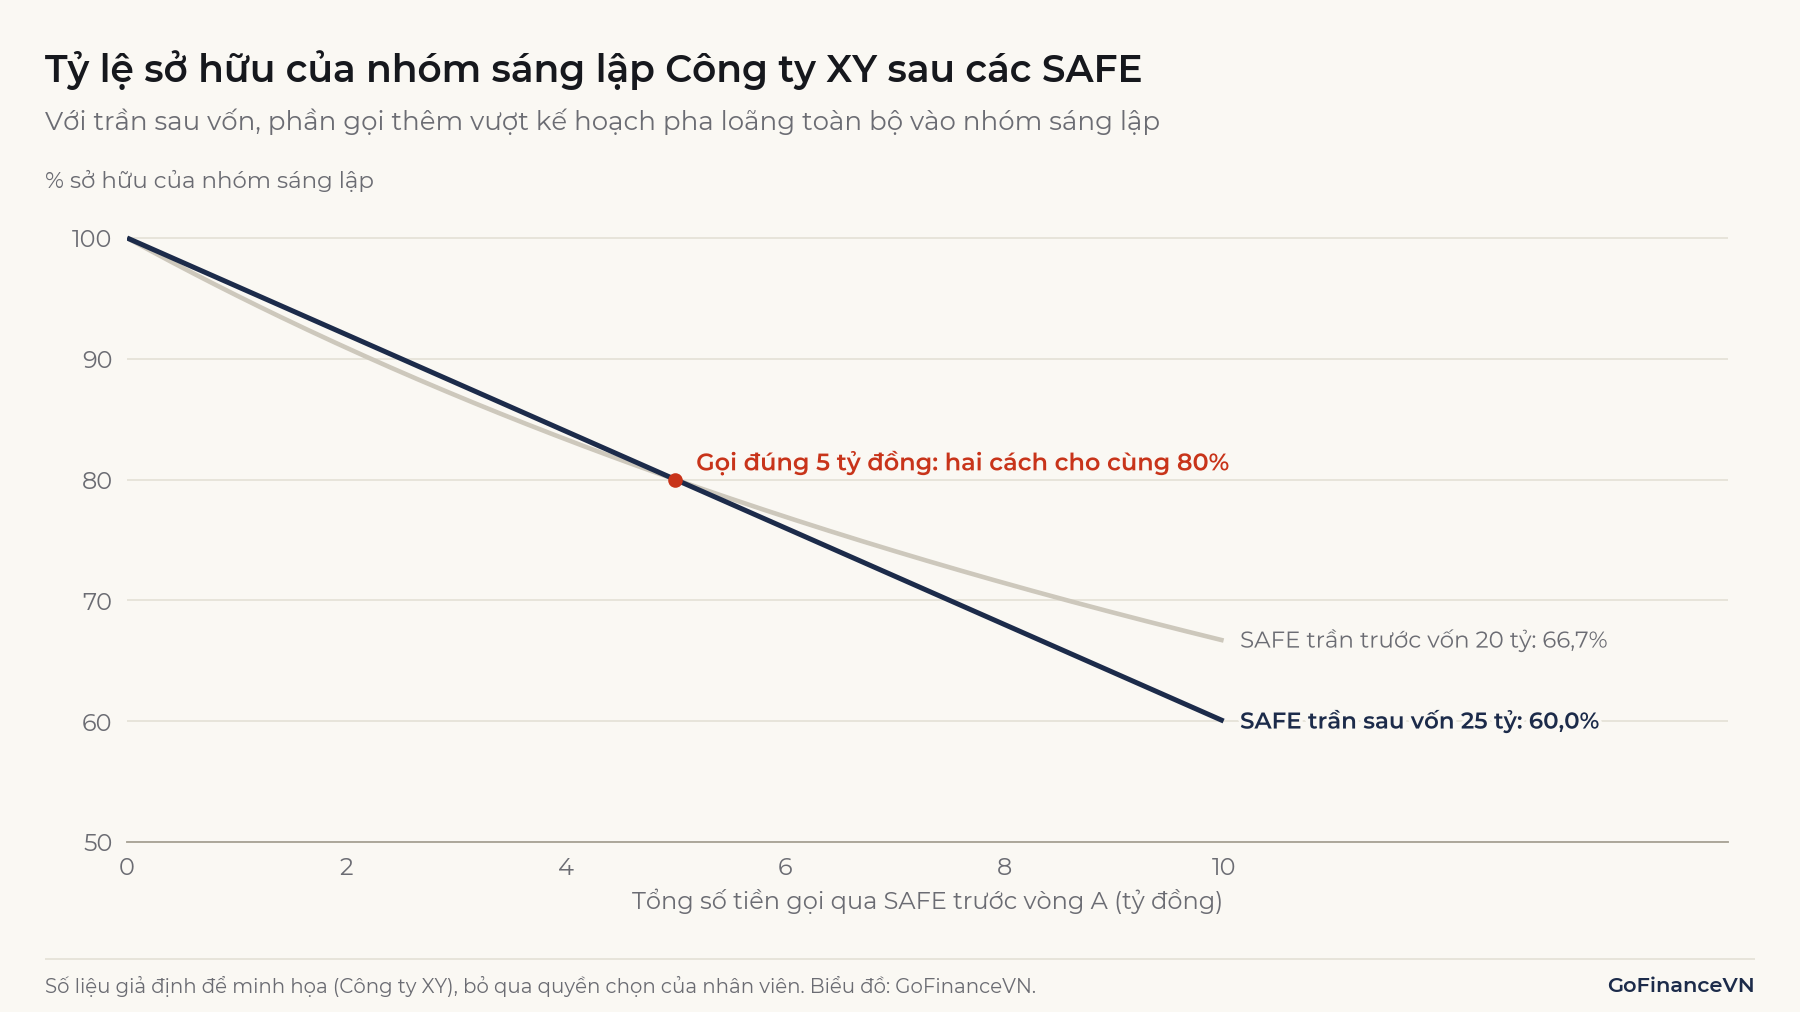
Khi gọi đúng 5 tỷ đồng, hai cách cho cùng kết quả 80%. Nếu gọi 10 tỷ đồng, nhóm sáng lập còn 60% với SAFE trần sau vốn, so với khoảng 66,7% với SAFE trần trước vốn.
5.2. SAFE chuyển đổi ở vòng A
Khi có vòng định giá, SAFE chuyển thành cổ phần ưu đãi với giá SAFE (Safe Price) bằng định giá trần sau vốn chia cho vốn hóa của công ty (Company Capitalization) theo định nghĩa của SAFE. Vốn hóa này gồm cổ phần đang lưu hành, quyền chọn, option pool chưa phân bổ và chính các SAFE đang chuyển đổi, nhưng không gồm phần mở rộng option pool của vòng mới.
Với XY: nhóm sáng lập có 8 triệu cổ phần, SAFE chiếm 20%, nên vốn hóa là 8 / 0,8 = 10 triệu cổ phần và giá SAFE là 25 tỷ / 10 triệu = 2.500 đồng. Nhà đầu tư SAFE nhận 5 tỷ / 2.500 = 2 triệu cổ phần, trong khi quỹ vòng A trả 7.000 đồng một cổ phần. Nếu SAFE có thêm chiết khấu 20%, giá theo chiết khấu là 5.600 đồng; theo mẫu YC, nhà đầu tư được áp mức có lợi hơn cho mình, ở đây là 2.500 đồng.
Như hướng dẫn của YC ghi rõ, tỷ lệ của SAFE được tính sau các SAFE nhưng trước vòng A, nên nhà đầu tư SAFE cũng bị vòng A pha loãng như mọi cổ đông khác (từ 20% xuống 14% trong bảng mục 4).
5.3. Giấy nợ chuyển đổi
Giấy nợ chuyển đổi (convertible note) là khoản vay có lãi suất và ngày đáo hạn; ở vòng gọi vốn sau, gốc (thường kèm lãi cộng dồn) được chuyển thành cổ phần, thường cũng với định giá trần hoặc chiết khấu. Ví dụ một khoản 3 tỷ đồng, lãi đơn 6%/năm, chuyển đổi sau 18 tháng thì số tiền chuyển đổi là 3 × (1 + 6% × 1,5) = 3,27 tỷ đồng. Nếu giá chuyển đổi là giá vòng A 7.000 đồng chiết khấu 20%, tức 5.600 đồng, nhà đầu tư nhận khoảng 584 nghìn cổ phần (ví dụ riêng, không đưa vào bảng ở mục 4). Điểm khác chính so với SAFE là giấy nợ vẫn là một khoản nợ: nếu đến hạn mà chưa có vòng mới, hai bên phải thương lượng gia hạn, chuyển đổi hoặc trả nợ.
6. Hiểu nhầm thường gặp và lưu ý
Định giá trước và sau vốn là con số đàm phán gắn với một cấu trúc vốn cụ thể, nên dễ bị đọc sai khi tách khỏi điều khoản đi kèm.
6.1. "Định giá sau vốn là giá trị thị trường của công ty"
Định giá sau vốn chỉ là giá mỗi cổ phần của vòng mới nhân với tổng số cổ phần pha loãng toàn phần. Nhà đầu tư mới thường mua cổ phần ưu đãi có quyền ưu tiên thanh lý, nên giá này không phải giá trị của cổ phần phổ thông mà nhà sáng lập và nhân viên đang giữ. Ví dụ về quyền ưu tiên thanh lý có trong bài Venture capital là gì?.
6.2. "Gọi vốn ở định giá cao hơn luôn tốt hơn"
Định giá cao đi kèm điều khoản bất lợi (option pool lớn trong định giá trước vốn, ưu tiên thanh lý nhiều lần) có thể cho nhà sáng lập ít hơn một đề nghị định giá thấp hơn nhưng điều khoản đơn giản. Ngoài ra, định giá cao làm mốc cho vòng sau, và nếu công ty không tăng trưởng kịp thì dễ phải gọi vốn ở vòng giảm giá.
6.3. "Tỷ lệ sở hữu giảm nghĩa là cổ đông cũ mất tiền"
Pha loãng tỷ lệ không đồng nghĩa với mất giá trị. Nhóm sáng lập XY giảm từ 56% xuống 44,8% sau vòng B, nhưng giá trị phần sở hữu theo giá vòng tăng từ 56 tỷ lên 134,4 tỷ đồng. Giá trị chỉ bị pha loãng khi cổ phần mới được bán dưới giá trị thực của cổ phần hiện có.
6.4. Nhầm giữa trần trước vốn và trần sau vốn của SAFE
Một SAFE trần 25 tỷ đồng sau vốn và một SAFE trần 25 tỷ đồng trước vốn là hai mức giá khác nhau. Với 5 tỷ đồng đầu tư, bản thứ nhất cho 20%, bản thứ hai cho khoảng 16,7% (5 / 30), chưa kể tác động của các SAFE khác.
7. Câu hỏi thường gặp
Định giá trước vốn được xác định như thế nào?
Không có công thức bắt buộc. Định giá trước vốn là kết quả thương lượng, thường dựa trên phương pháp VC (suy ngược từ giá trị kỳ vọng khi thoái vốn và mức sinh lời mục tiêu), so sánh với các vòng gọi vốn tương tự và mức pha loãng nhà sáng lập chấp nhận được.
Định giá sau vốn có bao gồm tiền mặt vừa nhận không?
Có. Định giá sau vốn bằng định giá trước vốn cộng toàn bộ tiền mới, nên ngay sau vòng gọi vốn, một phần đáng kể định giá sau vốn là tiền mặt công ty vừa nhận.
Vì sao nhà đầu tư muốn tính option pool trong định giá trước vốn?
Vì khi đó tỷ lệ sở hữu của họ không bị option pool mới làm giảm. Ở ví dụ XY, cách này giữ cho quỹ vòng A 20% thay vì 18%, và chi phí pha loãng do option pool chuyển hết sang cổ đông hiện hữu.
Kết luận
Định giá sau vốn bằng định giá trước vốn cộng tiền mới, và tỷ lệ của nhà đầu tư mới bằng tiền mới chia cho định giá sau vốn. Đẳng thức đơn giản này chỉ cho kết quả đúng khi đã rõ mẫu số: cổ phần tính trên cơ sở pha loãng toàn phần, option pool nằm trước hay sau vốn, và SAFE có trần trước hay sau vốn. Quy mọi đề nghị về giá mỗi cổ phần và định giá trước vốn thực là cách so sánh nhất quán nhất.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- Y Combinator, Post-Money SAFE User Guide và trang tài liệu SAFE: https://www.ycombinator.com/documents
- NVCA, Model Term Sheet (Series A Preferred Stock Financing), bản 2020: https://nvca.org/recommends/nvca-2020-term-sheet-2
- NVCA, Model Legal Documents (trang danh mục các văn bản mẫu): https://nvca.org/model-legal-documents/
- CFA Institute, Refresher Reading "Private Equity" (CFA Program Level III, 2026; phương pháp VC): https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/private-equity
- Cooley GO, Convertible Debt (giấy nợ chuyển đổi: lãi, ngày đáo hạn, trần định giá, chiết khấu): https://www.cooleygo.com/convertible-debt/
Đọc tiếp: Venture capital là gì? Khác gì private equity?