NPV là gì? Công thức, ví dụ và cách dùng
NPV (Net Present Value), hay giá trị hiện tại ròng, là chênh lệch giữa giá trị hiện tại của các dòng tiền một dự án mang lại và số vốn phải bỏ ra cho dự án đó. NPV là một trong những tiêu chí cơ bản mà doanh nghiệp dùng để quyết định có nên đầu tư một dự án, mua một tài sản hay chọn giữa nhiều phương án. Hiểu đúng NPV giúp người đọc biết một dự án "có lời" theo nghĩa nào, và vì sao một dự án thu về nhiều tiền hơn vốn bỏ ra vẫn có thể bị từ chối.
1. NPV là gì?
NPV là tổng giá trị hiện tại của mọi dòng tiền vào và ra của một dự án, trong đó khoản vốn đầu tư ban đầu mang dấu âm. Tên tiếng Việt khác thường gặp là giá trị hiện tại thuần. NPV đo phần giá trị tăng thêm mà dự án tạo ra sau khi đã bù đắp chi phí cơ hội của vốn. Chương trình CFA mô tả ngắn gọn rằng "NPV ước tính mức tăng giá trị doanh nghiệp nhờ một dự án" (nguyên văn: NPV estimates the increase in firm value from a project).
Cơ sở của NPV là giá trị thời gian của tiền: 1 tỷ đồng nhận sau 3 năm kém giá trị hơn 1 tỷ đồng hôm nay, vì tiền hôm nay có thể đem đầu tư nơi khác để sinh lời. Muốn so sánh vốn bỏ ra hôm nay với tiền thu về trong nhiều năm, phải quy mọi dòng tiền về cùng một thời điểm. Phép quy đổi này được trình bày trong bài Giá trị thời gian của tiền là gì?
NPV, PV và DCF thường bị dùng lẫn. Giá trị hiện tại (PV) là giá trị hôm nay của các dòng tiền tương lai. DCF là phương pháp tính PV đó để định giá tài sản. NPV là PV trừ đi khoản phải bỏ ra hôm nay, nên NPV trả lời câu hỏi "có nên bỏ tiền ra không", còn PV trả lời câu hỏi "tài sản đáng giá bao nhiêu".
2. Công thức tính NPV
Công thức NPV chiết khấu từng dòng tiền về thời điểm 0 rồi cộng lại, trong đó dòng tiền năm 0 là vốn đầu tư (số âm).
2.1. Công thức tổng quát
Trong đó:
- : dòng tiền ròng ở cuối năm (tiền vào trừ tiền ra). thường là vốn đầu tư ban đầu, mang dấu âm.
- : suất chiết khấu mỗi năm, tức lợi suất tối thiểu mà người bỏ vốn đòi hỏi với mức rủi ro của dự án.
- : số năm của dự án.
Nhiều tài liệu viết gọn thành , với là vốn đầu tư. Hai cách viết cho cùng kết quả. Công thức giả định dòng tiền phát sinh ở cuối mỗi năm và suất chiết khấu không đổi qua các năm. Nếu dòng tiền theo quý hoặc theo ngày không đều, cần đổi về cùng kỳ hoặc chiết khấu theo số ngày thực tế.
2.2. Ví dụ tính NPV từng bước
Công ty HX (giả định) cân nhắc đầu tư một dây chuyền sản xuất trị giá 10 tỷ đồng, dùng trong 5 năm. Dòng tiền ròng dự kiến (đã trừ thuế, đã tính thu hồi vốn lưu động và giá trị thanh lý năm cuối) như bảng dưới. Suất chiết khấu là 12%/năm.
| Năm | Dòng tiền ròng (tỷ đồng) | Hệ số chiết khấu | Giá trị hiện tại (tỷ đồng) |
|---|---|---|---|
| 0 | −10,0 | 1,0000 | −10,000 |
| 1 | 2,5 | 0,8929 | 2,232 |
| 2 | 3,0 | 0,7972 | 2,392 |
| 3 | 3,5 | 0,7118 | 2,491 |
| 4 | 3,5 | 0,6355 | 2,224 |
| 5 | 3,0 | 0,5674 | 1,702 |
| Tổng | 5,5 | 1,042 |
Số trong bảng đã làm tròn; cộng số chưa làm tròn được 1,0415 tỷ đồng.
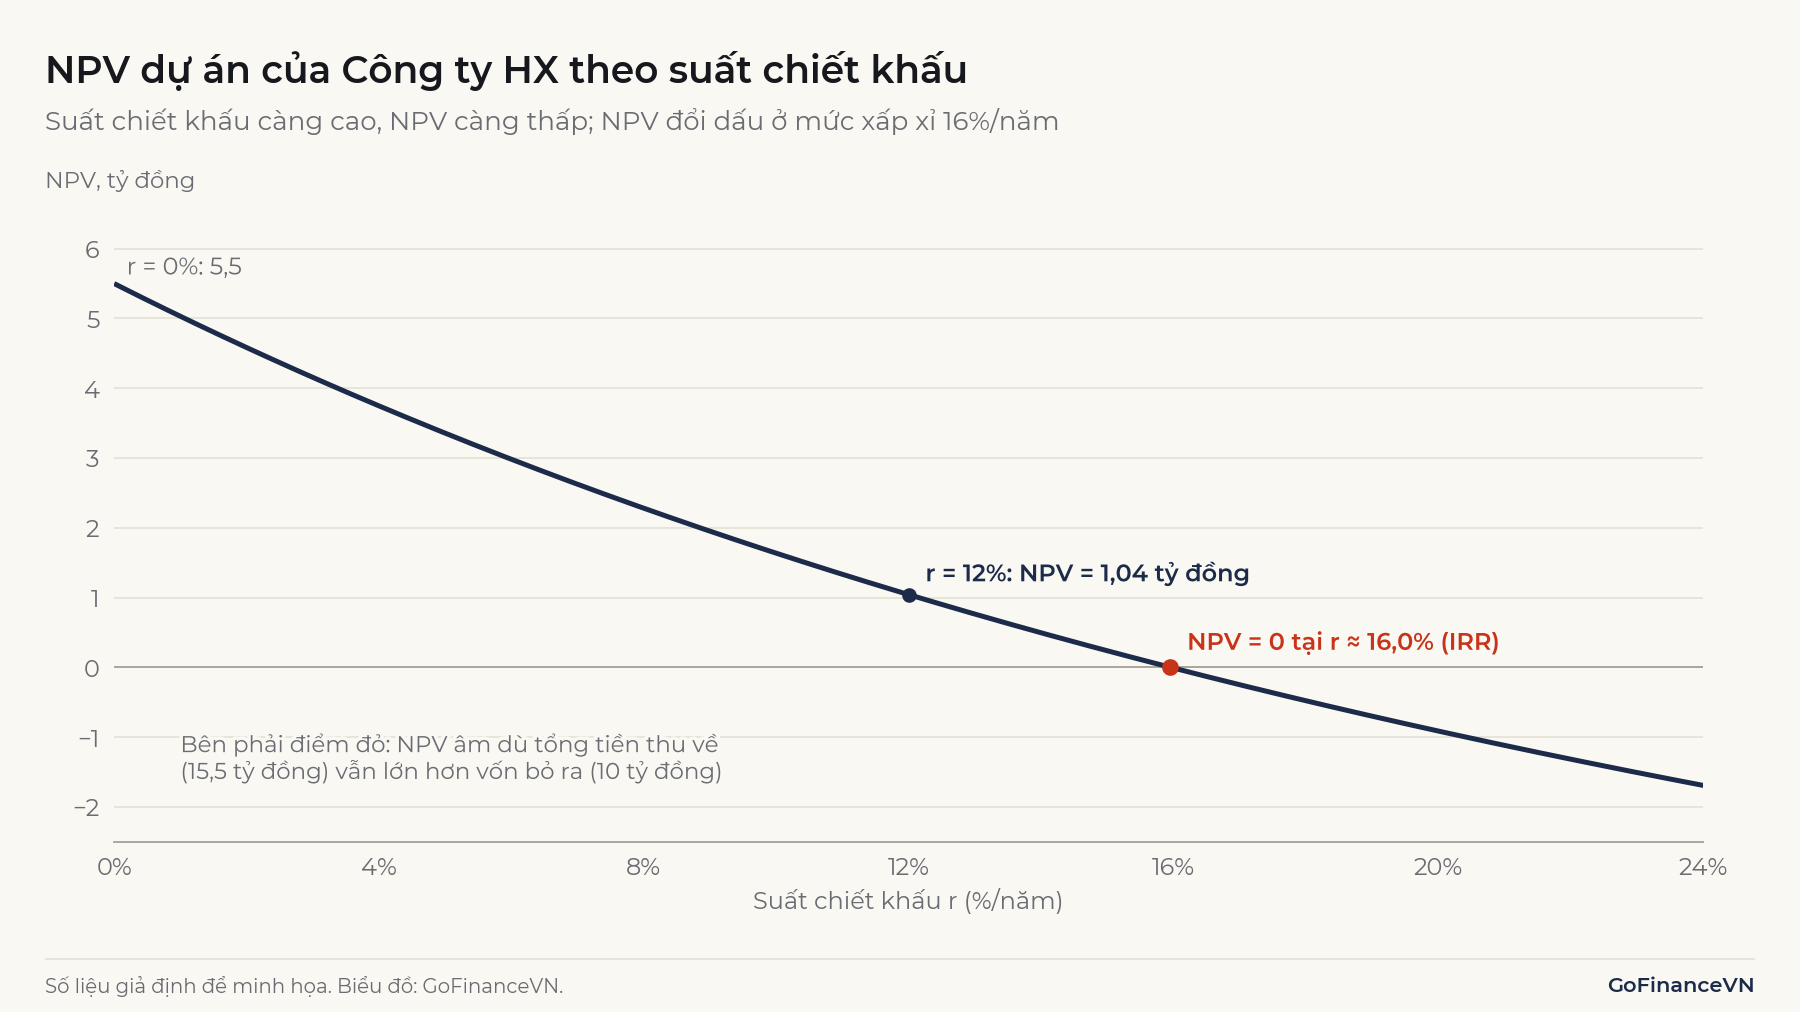
Tổng giá trị hiện tại của năm 1 đến năm 5 là 11,042 tỷ đồng. Trừ 10 tỷ đồng vốn bỏ ra, NPV của dự án khoảng 1,04 tỷ đồng. Con số này có nghĩa: sau khi đã đòi được lợi suất 12%/năm trên số vốn, dự án còn tạo thêm khoảng 1,04 tỷ đồng giá trị tính theo tiền hôm nay.
Lưu ý tổng dòng tiền chưa chiết khấu là 5,5 tỷ đồng, nhưng NPV chỉ là 1,04 tỷ đồng. Phần chênh lệch là chi phí của việc chờ đợi và chịu rủi ro trong 5 năm.
2.3. Chọn suất chiết khấu như thế nào?
Suất chiết khấu là chi phí cơ hội của vốn: lợi suất mà người bỏ vốn có thể nhận được từ một khoản đầu tư khác có cùng mức rủi ro. Khi dự án có rủi ro tương đương hoạt động hiện tại của doanh nghiệp, người phân tích thường dùng chi phí vốn bình quân gia quyền (WACC). Cách ước tính WACC được trình bày trong bài WACC là gì?
Khi dự án rủi ro hơn hoặc thuộc ngành khác, dùng WACC chung của doanh nghiệp sẽ làm NPV bị phóng đại. Khi đó suất chiết khấu nên phản ánh rủi ro của chính dự án, ví dụ lấy chi phí vốn của các doanh nghiệp cùng ngành với dự án.
3. NPV dương, âm, bằng 0 nghĩa là gì?
Dấu của NPV cho biết dự án sinh lời cao hơn, bằng hay thấp hơn suất chiết khấu :
| NPV | Ý nghĩa | Quyết định theo quy tắc NPV |
|---|---|---|
| Dương | Lợi suất của dự án cao hơn ; dự án làm tăng giá trị doanh nghiệp | Chấp nhận |
| Bằng 0 | Lợi suất đúng bằng ; người bỏ vốn nhận đủ lợi suất đòi hỏi, không hơn | Bàng quan: làm hay không đều không đổi giá trị doanh nghiệp |
| Âm | Lợi suất thấp hơn ; vốn đặt ở nơi khác cùng rủi ro sẽ tốt hơn | Từ chối |
Brealey, Myers và Allen (Principles of Corporate Finance) gọi đây là quy tắc NPV: chấp nhận các khoản đầu tư có NPV dương, vì đó là cách doanh nghiệp làm tăng giá trị cho cổ đông.
Lưu ý: NPV bằng 0 không có nghĩa là dự án "hòa vốn" theo kiểu kế toán. Dự án vẫn trả đủ lợi suất cho người bỏ vốn. Ngược lại, NPV âm không có nghĩa là dự án lỗ tiền: với suất chiết khấu 18%, dự án của Công ty HX có NPV khoảng −0,48 tỷ đồng, dù tổng tiền thu về (15,5 tỷ đồng) vẫn nhiều hơn vốn bỏ ra (10 tỷ đồng).
Khi NPV dương, có thể do hai nguyên nhân: dự án thật sự có lợi thế (chi phí thấp hơn đối thủ, vị trí tốt, công nghệ riêng); hoặc dự báo dòng tiền quá lạc quan, suất chiết khấu quá thấp. Một NPV dương lớn bất thường trong ngành cạnh tranh mạnh thường là dấu hiệu nên kiểm tra lại giả định.
Hình 1 vẽ NPV của dự án Công ty HX ở các mức suất chiết khấu khác nhau (đường NPV, hay NPV profile). NPV giảm dần khi tăng và bằng 0 tại khoảng 16%/năm. Mức suất chiết khấu làm NPV bằng 0 chính là tỷ suất hoàn vốn nội bộ (IRR) của dự án.
Cách tính IRR và các hạn chế của chỉ tiêu này được trình bày trong bài IRR là gì?
4. Cách dùng NPV trong quyết định đầu tư
NPV được dùng để quyết định nhận hay bỏ một dự án, chọn giữa các phương án và xếp hạng dự án khi vốn có hạn. Người dùng chính là bộ phận tài chính doanh nghiệp, ngân hàng thẩm định cho vay dự án và người phân tích định giá.
4.1. Dự án độc lập
Với các dự án độc lập, tức làm dự án này không ảnh hưởng tới việc làm dự án khác, quy tắc đơn giản: nhận mọi dự án có NPV dương nếu có đủ vốn. Dự án dây chuyền của Công ty HX có NPV khoảng 1,04 tỷ đồng ở suất chiết khấu 12%, nên đạt yêu cầu theo đúng các giả định đã nêu.
4.2. Dự án loại trừ nhau: NPV và IRR cho kết quả khác nhau
Khi chỉ được chọn một trong nhiều phương án (ví dụ hai thiết kế nhà máy trên cùng một khu đất), chọn phương án có NPV lớn nhất. Trường hợp này IRR có thể cho kết quả ngược lại. Giả sử Công ty HX có hai phương án cùng vốn đầu tư 10 tỷ đồng:
| Chỉ tiêu | Dự án A | Dự án B |
|---|---|---|
| Dòng tiền năm 1–5 (tỷ đồng) | 6; 4; 2; 1; 1 | 1; 2; 3; 5; 6,5 |
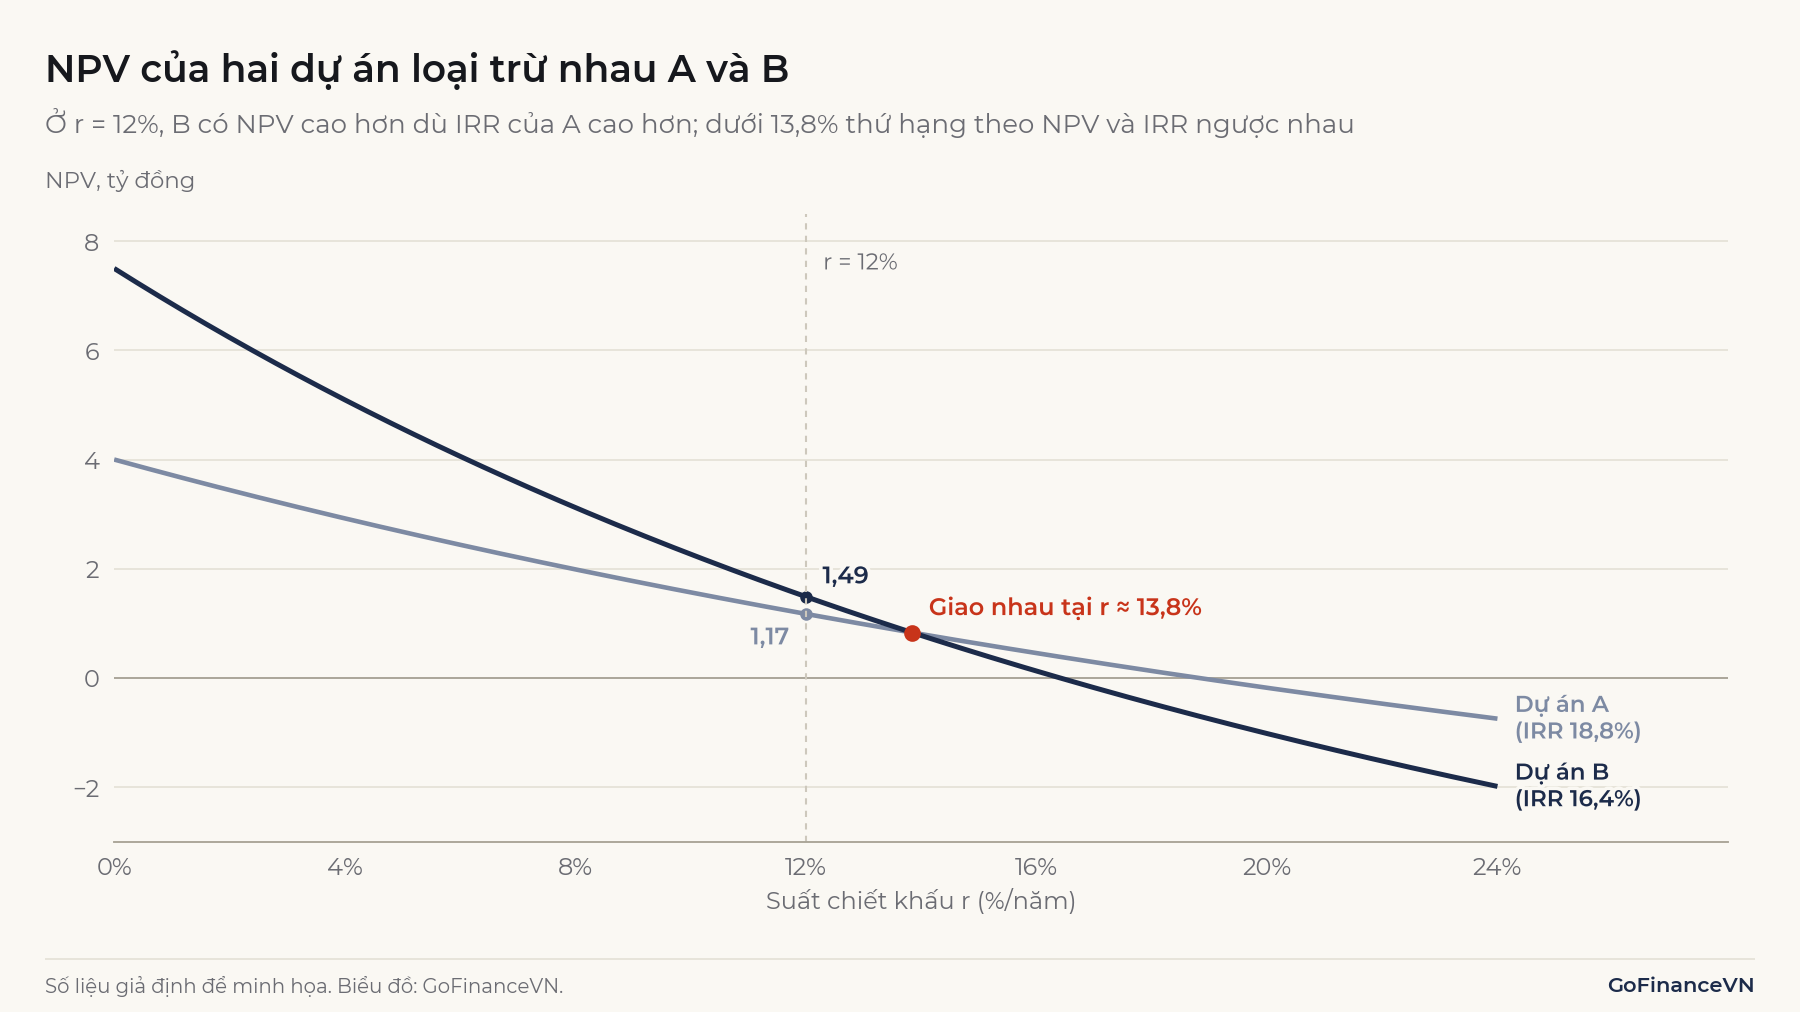
| NPV ở = 12% (tỷ đồng) | 1,17 | 1,49 |
| IRR | 18,8% | 16,4% |
Dự án A thu tiền về sớm nên có IRR cao hơn. Dự án B tạo thêm nhiều giá trị hơn ở suất chiết khấu 12%, nên theo quy tắc NPV, B được chọn. Hai đường NPV cắt nhau tại khoảng 13,8%: chỉ khi chi phí vốn cao hơn mức này, A mới có NPV cao hơn B.
NPV được ưu tiên vì nó đo giá trị tạo ra bằng tiền, còn IRR là một tỷ lệ phần trăm, không phản ánh quy mô và thời điểm của dòng tiền. Nhiều giáo trình, trong đó có chương trình CFA, còn giải thích rằng NPV ngầm giả định dòng tiền thu về được tái đầu tư ở suất chiết khấu , còn IRR giả định tái đầu tư ở chính IRR; giả định thứ nhất thường được xem là sát thực tế hơn.
4.3. Khi nguồn vốn có hạn
Khi doanh nghiệp không đủ vốn làm mọi dự án có NPV dương, người phân tích thường xếp hạng theo chỉ số sinh lời (PI – Profitability Index), bằng giá trị hiện tại của dòng tiền tương lai chia cho vốn đầu tư. Với dự án của Công ty HX, , tức mỗi đồng vốn tạo ra khoảng 1,10 đồng giá trị hiện tại. Cách xếp hạng này chỉ cho kết quả đúng khi ràng buộc vốn nằm ở một kỳ duy nhất và các dự án có thể làm một phần; nếu không, cần so tổng NPV của từng tổ hợp dự án vừa với số vốn.
4.4. Tính NPV bằng Excel
Hàm NPV(rate, value1, ...) của Excel coi giá trị đầu tiên là dòng tiền cuối năm 1, nên vốn đầu tư năm 0 phải cộng riêng bên ngoài hàm: =NPV(12%, 2.5, 3, 3.5, 3.5, 3) - 10 cho kết quả 1,04 (Excel đặt vùng Việt Nam dùng dấu chấm phẩy và dấu phẩy thập phân: =NPV(12%; 2,5; 3; 3,5; 3,5; 3) - 10). Nếu đưa cả −10 vào trong hàm, Excel chiết khấu thêm một năm và trả về 0,93, thấp hơn khoảng 11%. Với dòng tiền phát sinh vào các ngày không đều, dùng hàm XNPV, hàm này chiết khấu theo số ngày thực tế trên cơ sở năm 365 ngày.
Cách dùng các hàm NPV, XNPV, IRR, XIRR được hướng dẫn chi tiết trong bài Cách tính NPV, IRR, XNPV, XIRR trong Excel
5. Hạn chế và lưu ý khi sử dụng NPV
NPV đúng về mặt lý thuyết nhưng kết quả chỉ đáng tin bằng các giả định đầu vào. Có bốn điểm cần chú ý.
5.1. Rất nhạy với dự báo dòng tiền và suất chiết khấu
Trong ví dụ Công ty HX, nếu dòng tiền năm 1–5 thấp hơn dự báo 10%, NPV giảm từ 1,04 tỷ đồng xuống khoảng −0,06 tỷ đồng, tức dự án chuyển từ đạt sang không đạt. Nếu suất chiết khấu tăng từ 12% lên 14%, NPV giảm còn khoảng 0,49 tỷ đồng. Vì vậy, NPV nên được trình bày kèm bảng độ nhạy hoặc các kịch bản tốt, cơ sở, xấu.
5.2. Dùng lợi nhuận kế toán thay cho dòng tiền
NPV chiết khấu dòng tiền, không chiết khấu lợi nhuận. Lợi nhuận đã trừ khấu hao (không phải khoản chi tiền) nhưng chưa trừ tiền chi mua tài sản và tiền bị giữ lại trong vốn lưu động. Dòng tiền của dự án cũng chỉ gồm phần tăng thêm do dự án tạo ra: chi phí chìm (đã chi, không thu hồi được) không tính vào, còn chi phí cơ hội (ví dụ giá thuê khu đất mà doanh nghiệp bỏ lỡ) phải tính vào. Cách tính dòng tiền tự do được trình bày trong bài Dòng tiền tự do (FCF) là gì?
5.3. Không nhất quán về lạm phát
Dòng tiền danh nghĩa (đã gồm tăng giá) phải chiết khấu bằng suất chiết khấu danh nghĩa; dòng tiền theo giá cố định phải dùng suất chiết khấu thực. Trộn dòng tiền thực với suất chiết khấu danh nghĩa làm NPV bị đánh giá thấp, nhất là với dự án dài năm. Khác biệt giữa giá trị danh nghĩa và thực gắn với lạm phát, được giải thích trong bài Lạm phát là gì?
5.4. Không phản ánh quyền linh hoạt
NPV tính theo một kịch bản cố định, giả định doanh nghiệp đầu tư rồi giữ nguyên kế hoạch đến hết dự án. Thực tế doanh nghiệp có thể mở rộng khi thị trường thuận lợi, tạm dừng hoặc bán tài sản khi bất lợi. Giá trị của các lựa chọn này (quyền chọn thực, real options) không có trong NPV thông thường, nên NPV có thể đánh giá thấp những dự án có nhiều khả năng điều chỉnh.
6. Câu hỏi thường gặp
NPV bao nhiêu là tốt?
Không có ngưỡng chung. Mọi NPV dương đều cho thấy dự án tạo thêm giá trị theo giả định đã dùng. Để so sánh các dự án có quy mô vốn khác nhau, có thể xem thêm chỉ số sinh lời PI hoặc tỷ lệ NPV trên vốn đầu tư.
NPV và DCF khác nhau thế nào?
DCF là phương pháp chiết khấu dòng tiền để tính giá trị hiện tại của một tài sản hoặc doanh nghiệp. NPV dùng chính phép chiết khấu đó rồi trừ đi số tiền phải bỏ ra. Cách định giá doanh nghiệp bằng chiết khấu dòng tiền được trình bày trong bài DCF là gì?
Nhà đầu tư cá nhân dùng NPV thế nào?
Nhà đầu tư cá nhân có thể dùng NPV để so sánh các phương án có dòng tiền rõ ràng, như mua tài sản cho thuê hay gửi tiết kiệm, bằng cách chiết khấu tiền thuê dự kiến và giá bán cuối kỳ theo lợi suất của phương án thay thế. Kết quả chỉ đúng trong phạm vi các giả định về giá thuê, tỷ lệ lấp đầy và giá bán.
Kết luận
NPV là giá trị hiện tại của mọi dòng tiền dự án trừ đi vốn bỏ ra, chiết khấu theo chi phí cơ hội của vốn. NPV dương nghĩa là dự án sinh lời cao hơn mức đòi hỏi và làm tăng giá trị doanh nghiệp; khi phải chọn một trong nhiều phương án, chọn NPV lớn nhất thay vì IRR cao nhất. Độ tin cậy của NPV phụ thuộc vào dự báo dòng tiền và suất chiết khấu, nên kết quả cần đi kèm phân tích độ nhạy.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- CFA Institute, Capital Investments and Capital Allocation (2026 Curriculum, Level I Corporate Issuers): https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/capital-investments-and-capital-allocation
- Richard A. Brealey, Stewart C. Myers, Franklin Allen, Principles of Corporate Finance, McGraw Hill, chương "Net Present Value and Other Investment Criteria" và "Making Investment Decisions with the Net Present Value Rule".
- Microsoft Support, NPV function: https://support.microsoft.com/en-us/office/npv-function-8672cb67-2576-4d07-b67b-ac28acf2a568
- Microsoft Support, XNPV function: https://support.microsoft.com/en-us/office/xnpv-function-1b42bbf6-370f-4532-a0eb-d67c16b664b7
Đọc tiếp: DCF là gì?