Investment banking là gì? Ngân hàng đầu tư làm những gì?
Investment banking (IB), hay hoạt động ngân hàng đầu tư, là nhóm dịch vụ giúp doanh nghiệp và chính phủ huy động vốn trên thị trường chứng khoán, đồng thời tư vấn các giao dịch như mua bán và sáp nhập doanh nghiệp. Ngân hàng đầu tư thu tiền chủ yếu từ phí tư vấn, phí bảo lãnh phát hành và giao dịch chứng khoán, thay vì nhận tiền gửi rồi cho vay như ngân hàng thương mại. Pháp luật Việt Nam không có loại hình ngân hàng đầu tư riêng, nên các nghiệp vụ tương ứng chủ yếu do công ty chứng khoán thực hiện.
1. Investment banking là gì?
Investment banking (ngân hàng đầu tư, viết tắt IB) là hoạt động trung gian giúp tổ chức phát hành huy động vốn trên thị trường chứng khoán và tư vấn các giao dịch tài chính doanh nghiệp. Khách hàng chính là doanh nghiệp, chính phủ và nhà đầu tư tổ chức.
Thuật ngữ này có hai phạm vi. Theo nghĩa hẹp, investment banking chỉ bộ phận tư vấn và thu xếp vốn. Theo nghĩa rộng, ngân hàng đầu tư (investment bank) là cả tổ chức, gồm thêm mảng mua bán chứng khoán (sales and trading), phân tích (research) và có thể cả quản lý tài sản.
Viết tắt "IB" còn có nghĩa khác. Trên ứng dụng ngân hàng, IB thường là internet banking; trong môi giới ngoại hối, IB là introducing broker (người giới thiệu khách hàng). Bài này chỉ dùng IB theo nghĩa investment banking.
Lưu ý: Chữ "đầu tư" trong tên một ngân hàng không cho biết đó là ngân hàng đầu tư. Luật Các tổ chức tín dụng 2024 chỉ quy định ba loại hình ngân hàng: ngân hàng thương mại, ngân hàng chính sách và ngân hàng hợp tác xã.
2. Ngân hàng đầu tư làm những gì?
Ngân hàng đầu tư làm bốn nhóm việc chính: tư vấn mua bán và sáp nhập, thu xếp vốn cổ phần, thu xếp vốn nợ và tư vấn tài chính doanh nghiệp khác.
| Mảng | Khách hàng cần gì | Ngân hàng đầu tư làm gì | Nguồn thu chính |
|---|---|---|---|
| M&A (Mergers and Acquisitions, mua bán và sáp nhập) | Mua hoặc bán doanh nghiệp | Tìm đối tác, định giá, đàm phán, thiết kế cấu trúc thương vụ | Phí tư vấn, thường có phần trả khi thương vụ hoàn tất |
| ECM (Equity Capital Markets, thị trường vốn cổ phần) | Huy động vốn bằng cổ phiếu | Tư vấn IPO (Initial Public Offering, phát hành lần đầu ra công chúng) và chào bán thêm, xác định giá, tìm nhà đầu tư, bảo lãnh | Phí tư vấn, phí bảo lãnh |
| DCM (Debt Capital Markets, thị trường vốn nợ) | Huy động vốn bằng trái phiếu | Thiết kế kỳ hạn, lãi suất, tài sản bảo đảm; phân phối trái phiếu | Phí thu xếp, phí bảo lãnh |
| Tư vấn tài chính khác | Tái cấu trúc, cổ phần hóa, niêm yết | Phân tích phương án, lập hồ sơ, làm việc với cơ quan quản lý | Phí tư vấn |
Trong M&A, ngân hàng đầu tư có thể đại diện bên bán (sell-side) hoặc bên mua (buy-side). Đầu vào của đàm phán là giá trị doanh nghiệp, được ước tính bằng các phương pháp trong bài Định giá doanh nghiệp là gì?. Khi bên mua dùng phần lớn nợ vay để tài trợ thương vụ, giao dịch được gọi là mua lại bằng đòn bẩy (LBO - Leveraged Buyout).
Xem thêm: M&A là gì? Mua bán và sáp nhập doanh nghiệp diễn ra thế nào?
ECM và DCM khác nhau ở bản chất khoản vốn. Với cổ phiếu, doanh nghiệp bán một phần quyền sở hữu và không có nghĩa vụ hoàn vốn theo lịch. Với trái phiếu, doanh nghiệp giữ nguyên cơ cấu sở hữu nhưng phải trả lãi và gốc đúng hạn.
Xem thêm: IPO là gì? Quy trình, điều kiện và khác gì niêm yết
Phần lớn công việc của nhân sự trẻ trong mảng này là lập mô hình tài chính, định giá và soạn tài liệu thương vụ. Các kỹ năng nền gần với nghề được mô tả trong bài Financial Analyst là gì?.
3. Bảo lãnh phát hành là gì?
Bảo lãnh phát hành (underwriting) là việc tổ chức trung gian cam kết với tổ chức phát hành về việc mua hoặc phân phối chứng khoán trong một đợt chào bán. Khoản 31 Điều 4 Luật Chứng khoán nêu ba dạng cam kết:
- Nhận mua một phần hoặc toàn bộ chứng khoán để bán lại, thường gọi là cam kết chắc chắn (firm commitment).
- Mua số chứng khoán còn lại chưa phân phối hết, thường gọi là bảo lãnh dự phòng (standby).
- Cố gắng tối đa để phân phối chứng khoán (best efforts).
Điểm khác nhau giữa các dạng là ai chịu rủi ro khi chứng khoán không bán hết.
3.1. Ví dụ: cam kết chắc chắn và cố gắng tối đa
Công ty QX (doanh nghiệp giả định) chào bán 10 triệu cổ phiếu với giá 30.000 đồng, mục tiêu 300 tỷ đồng. Giả định phí bảo lãnh là 2% ở cả hai hình thức, nhà đầu tư chỉ mua 7 triệu cổ phiếu, và giá thị trường sau đợt chào bán là 25.000 đồng.
Với cam kết chắc chắn, tổ chức bảo lãnh mua toàn bộ từ Công ty QX với giá rồi bán lại. Kết quả của tổ chức bảo lãnh được tính như sau:
Trong đó:
- : kết quả của tổ chức bảo lãnh, chưa tính chi phí vốn và chi phí vận hành;
- : số cổ phiếu bán được (7 triệu);
- : số cổ phiếu còn lại phải giữ (3 triệu);
- : giá chào bán (30.000 đồng);
- : giá mua từ tổ chức phát hành, bằng đồng;
- : giá thị trường của phần còn lại (25.000 đồng).
Phần bán được lãi 7 triệu × 600 đồng = 4,2 tỷ đồng. Phần còn lại lỗ 3 triệu × 4.400 đồng = 13,2 tỷ đồng. Kết quả chung là −9,0 tỷ đồng.
| Chỉ tiêu | Cam kết chắc chắn | Cố gắng tối đa |
|---|---|---|
| Số cổ phiếu phát hành thành công | 10 triệu | 7 triệu |
| Tiền Công ty QX nhận được | 294,0 tỷ đồng | 205,8 tỷ đồng |
| Thiếu so với mục tiêu 300 tỷ đồng | 6,0 tỷ đồng | 94,2 tỷ đồng |
| Cổ phiếu tổ chức bảo lãnh phải giữ | 3 triệu | 0 |
| Kết quả của tổ chức bảo lãnh | −9,0 tỷ đồng | +4,2 tỷ đồng |
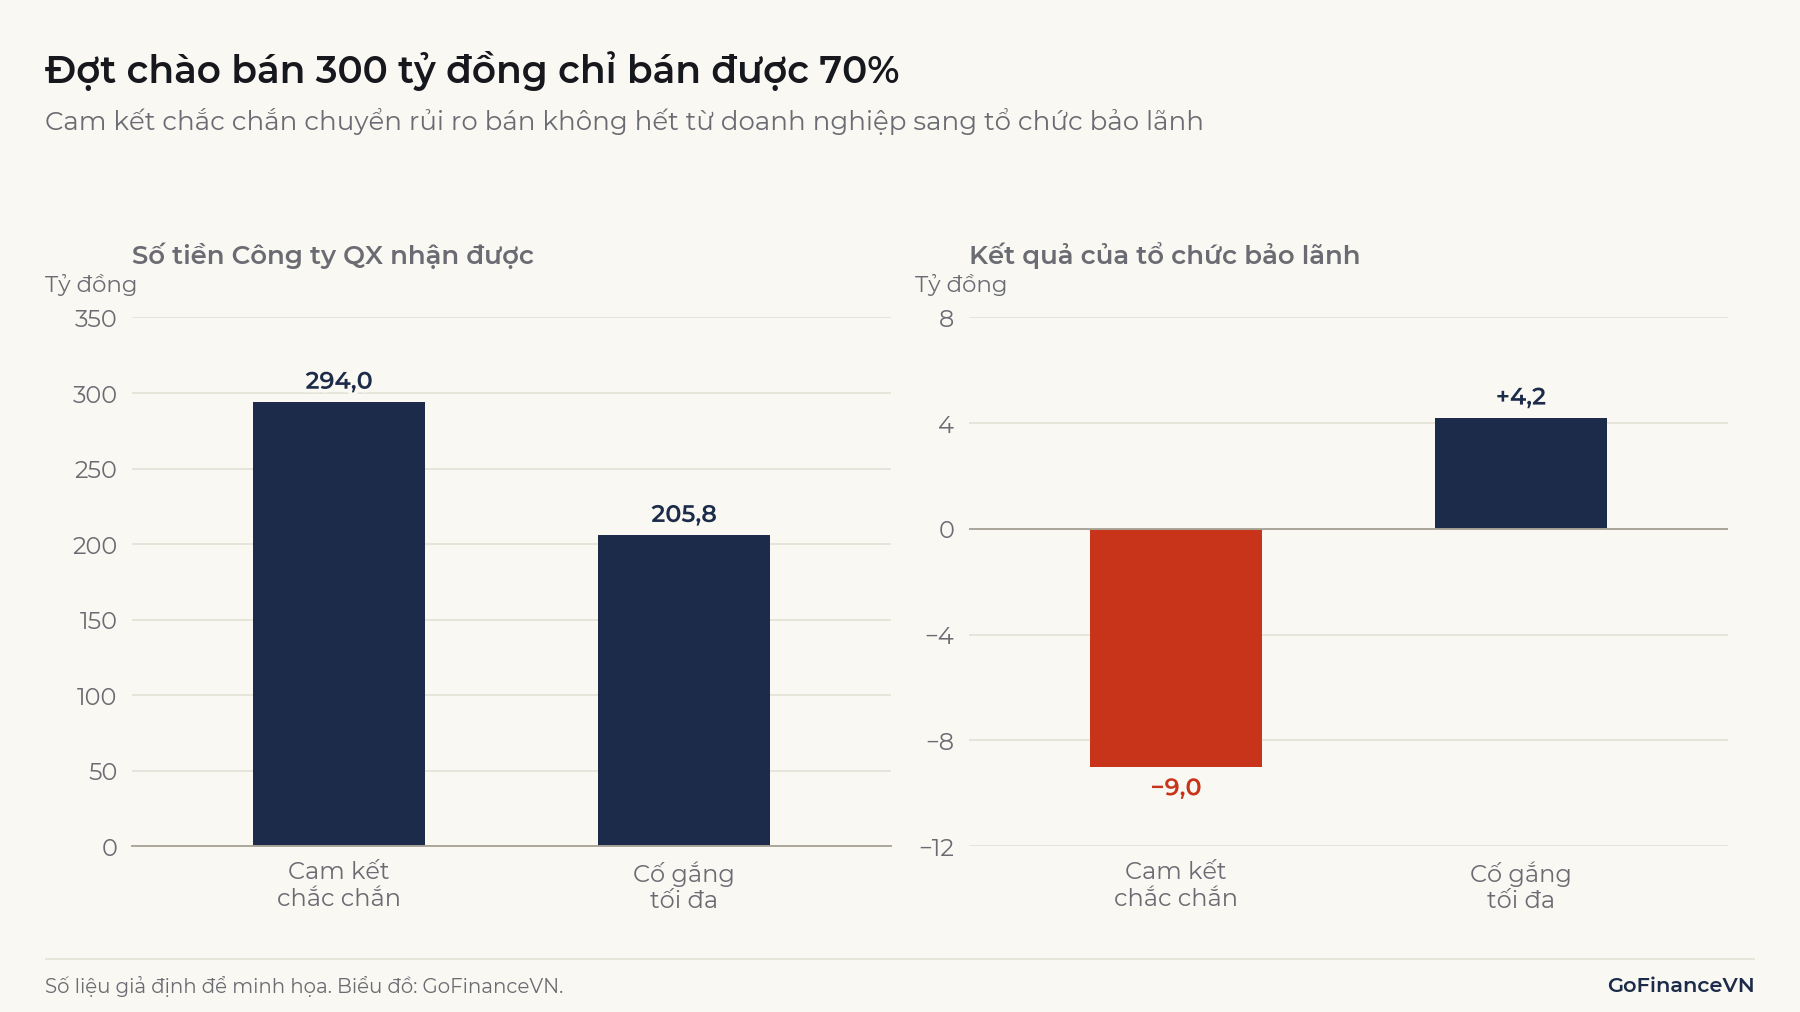
Ví dụ giữ cùng mức phí để dễ so sánh; trên thực tế, phí của cam kết chắc chắn có thể cao hơn vì bên bảo lãnh nhận thêm rủi ro bán không hết. Mức 2% chỉ để minh họa: Chen và Ritter (2000) ghi nhận giai đoạn 1995 đến 1998, hơn 90% đợt IPO huy động 20 đến 80 triệu USD tại Mỹ trả phí đúng 7%.
Lưu ý: Bảo lãnh phát hành khác bảo lãnh ngân hàng. Bảo lãnh ngân hàng là một hình thức cấp tín dụng, trong đó ngân hàng cam kết thực hiện nghĩa vụ thay khách hàng. Bảo lãnh phát hành là cam kết mua hoặc phân phối chứng khoán với tổ chức phát hành, không phải cam kết bảo vệ nhà đầu tư khỏi thua lỗ.
4. Investment banking và ngân hàng thương mại khác nhau thế nào?
Investment banking và ngân hàng thương mại khác nhau ở cách nối người có vốn với người cần vốn. Ngân hàng thương mại nhận tiền gửi rồi cho vay, nên khoản vay nằm trên bảng cân đối của ngân hàng. Ngân hàng đầu tư sắp xếp để nhà đầu tư trực tiếp mua chứng khoán của doanh nghiệp.
| Tiêu chí | Ngân hàng thương mại | Investment banking |
|---|---|---|
| Nguồn tiền đến từ đâu | Tiền gửi, giấy tờ có giá, vay liên ngân hàng | Nhà đầu tư mua chứng khoán của khách hàng |
| Sản phẩm chính | Tiền gửi, cho vay, thanh toán | Tư vấn thương vụ, thu xếp vốn, bảo lãnh |
| Thu nhập chính | Chênh lệch lãi suất, phí dịch vụ | Phí tư vấn, phí bảo lãnh, kết quả giao dịch |
| Rủi ro đặc trưng | Rủi ro tín dụng, rủi ro thanh khoản | Rủi ro bán không hết, rủi ro thị trường, rủi ro uy tín |
| Cơ quan quản lý tại Việt Nam | Ngân hàng Nhà nước | Bộ Tài chính, Ủy ban Chứng khoán Nhà nước |
Ranh giới này một phần do luật tạo ra. Đạo luật Ngân hàng 1933 của Mỹ (Glass-Steagall) tách ngân hàng thương mại khỏi ngân hàng đầu tư, và Đạo luật Gramm-Leach-Bliley 1999 bãi bỏ các điều khoản hạn chế liên kết giữa hai bên. Từ đó, nhiều tập đoàn tài chính có cả hai mảng, nên ranh giới hiện nay nằm ở chức năng nhiều hơn ở tên tổ chức.
Tại Việt Nam, khoản 2 Điều 111 Luật Các tổ chức tín dụng 2024 yêu cầu ngân hàng thương mại phải thành lập hoặc mua lại công ty con, công ty liên kết khi thực hiện bảo lãnh phát hành và môi giới chứng khoán. Khoản 4 Điều 134 cấm tổ chức tín dụng cấp tín dụng cho công ty chứng khoán là công ty con hoặc công ty liên kết của mình.
5. Bức tường thông tin và xung đột lợi ích
Bức tường thông tin (information barrier, còn gọi là Chinese wall) là tập hợp quy trình ngăn thông tin chưa công bố đi từ bộ phận đang nắm giữ sang bộ phận có thể dùng nó để giao dịch hoặc khuyến nghị. Biện pháp này cần thiết vì một tổ chức có thể đồng thời phục vụ nhiều bên có lợi ích trái ngược:
- Bảo lãnh và phân tích: bộ phận bảo lãnh muốn đợt chào bán thành công, trong khi chuyên viên phân tích phải đánh giá khách quan.
- Tổ chức phát hành và nhà đầu tư: bên phát hành muốn giá cao, bên mua muốn giá thấp, và tổ chức bảo lãnh làm việc với cả hai.
- Tư vấn M&A và tự doanh: nhóm tư vấn biết trước giá chào mua, còn bộ phận tự doanh có thể giao dịch chính cổ phiếu đó.
Ngày 28/04/2003, SEC và các cơ quan quản lý Mỹ công bố thỏa thuận với mười công ty chứng khoán về cáo buộc lợi ích của mảng ngân hàng đầu tư chi phối báo cáo phân tích. Tổng số tiền khoảng 1,4 tỷ USD; các công ty không thừa nhận cũng không phủ nhận cáo buộc.
Tại Mỹ, Mục 15(g) Đạo luật Giao dịch Chứng khoán 1934 yêu cầu công ty môi giới có chính sách bằng văn bản để ngăn lạm dụng thông tin trọng yếu chưa công bố. Báo cáo năm 2012 của nhân viên SEC mô tả cách làm phổ biến: chia tổ chức thành phía kín (private side) và phía công khai (public side), lập bộ phận kiểm soát thông tin, duy trì danh sách theo dõi và danh sách hạn chế. Nhân viên phía công khai chỉ được tiếp cận thông tin qua thủ tục "vượt tường" (over-the-wall) có ghi nhận.
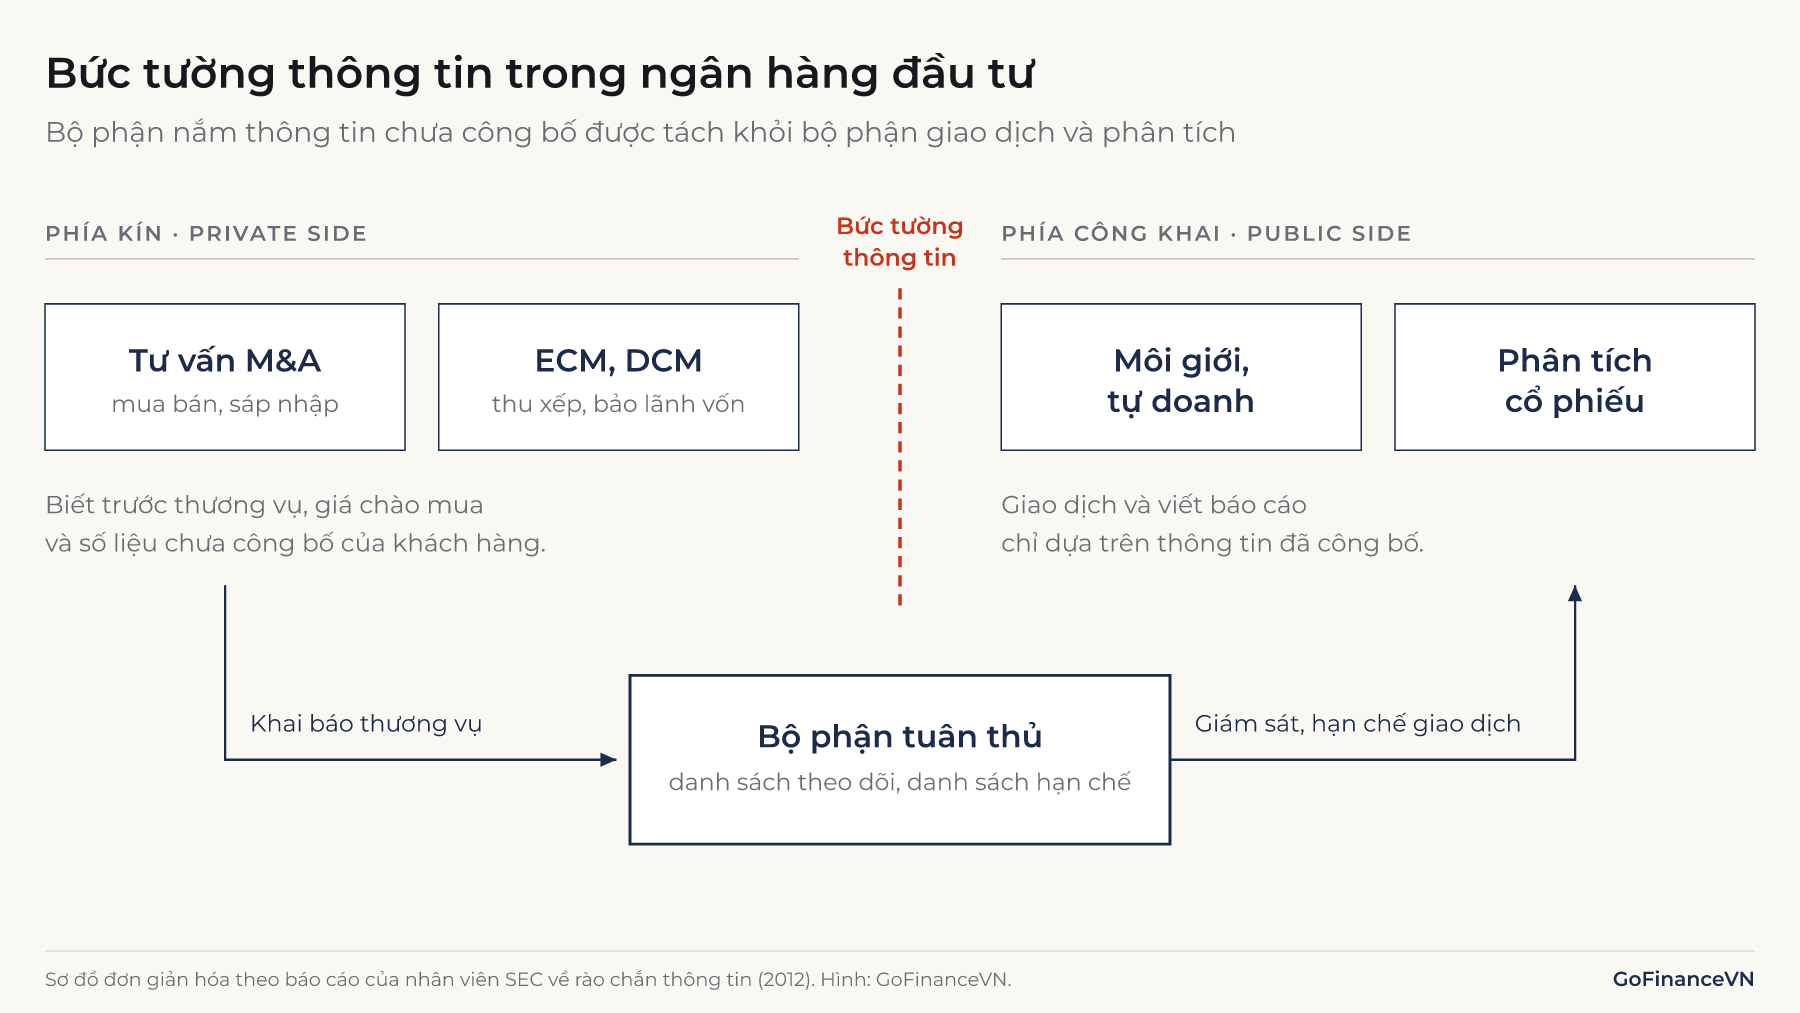
Bức tường là biện pháp kiểm soát và không xóa được xung đột. Báo cáo của nhân viên SEC cũng ghi nhận trao đổi không chính thức giữa hai phía là nguồn rò rỉ tiềm ẩn. Khi một báo cáo phân tích viết về doanh nghiệp đang có quan hệ tư vấn hoặc bảo lãnh với chính đơn vị phát hành báo cáo, người đọc cần tính đến quan hệ đó.
Luật Chứng khoán Việt Nam không dùng cụm "bức tường thông tin" nhưng đặt ra các nghĩa vụ tương ứng. Khoản 2 Điều 12 cấm sử dụng và tiết lộ thông tin nội bộ để giao dịch. Khoản 1 Điều 89 yêu cầu công ty chứng khoán có hệ thống giám sát, ngăn ngừa xung đột lợi ích. Khoản 2 Điều 91 cấm tiết lộ thông tin về khách hàng, trừ khi khách hàng đồng ý hoặc cơ quan có thẩm quyền yêu cầu.
6. Investment banking tại Việt Nam do ai thực hiện?
Tại Việt Nam, các nghiệp vụ của investment banking chủ yếu do công ty chứng khoán thực hiện. Luật Chứng khoán và Luật Các tổ chức tín dụng không có khái niệm "ngân hàng đầu tư". Bảng dưới đối chiếu theo quy định có hiệu lực đến 11/11/2026.
| Mảng theo thông lệ quốc tế | Căn cứ tại Việt Nam (Luật Chứng khoán) |
|---|---|
| Bảo lãnh cổ phiếu, trái phiếu (ECM, DCM) | Nghiệp vụ bảo lãnh phát hành, điểm c khoản 1 Điều 72 |
| Tư vấn M&A, tái cơ cấu, hồ sơ chào bán, niêm yết, cổ phần hóa | Dịch vụ của công ty có nghiệp vụ bảo lãnh, khoản 3 Điều 86 |
| Mua bán chứng khoán (sales and trading) | Nghiệp vụ môi giới và tự doanh, điểm a, b khoản 1 Điều 72 |
| Phân tích, khuyến nghị (research) | Nghiệp vụ tư vấn đầu tư, điểm d khoản 1 Điều 72 |
Giấy phép được xếp theo bậc. Công ty muốn có nghiệp vụ bảo lãnh phải có nghiệp vụ tự doanh, và muốn có tự doanh phải có môi giới (khoản 2, 3 Điều 72). Theo Điều 175 Nghị định 155/2020/NĐ-CP, vốn điều lệ tối thiểu là 25 tỷ đồng cho môi giới, 50 tỷ đồng cho tự doanh và 165 tỷ đồng cho bảo lãnh. Vốn tối thiểu của nhiều nghiệp vụ được cộng lại, nên một công ty muốn làm bảo lãnh cần tối thiểu 240 tỷ đồng vốn điều lệ.
Hoạt động bảo lãnh còn chịu hạn mức. Theo khoản 1 Điều 23 Thông tư 121/2020/TT-BTC, khi bảo lãnh đợt chào bán ra công chúng theo phương thức nhận mua một phần hoặc toàn bộ, tổng giá trị chứng khoán bảo lãnh không được lớn hơn vốn chủ sở hữu và không vượt quá 15 lần chênh lệch giữa tài sản ngắn hạn và nợ ngắn hạn theo báo cáo tài chính quý gần nhất. Nếu đợt 300 tỷ đồng của Công ty QX là cam kết bảo lãnh duy nhất đang thực hiện, tổ chức bảo lãnh cần vốn chủ sở hữu từ 300 tỷ đồng và chênh lệch nói trên từ 20 tỷ đồng. Khoản 2 cùng điều hạn chế cam kết chắc chắn và vai trò bảo lãnh chính khi hai bên có quan hệ sở hữu, kiểm soát hoặc nhân sự đan chéo.
Theo thống kê được Thời báo Tài chính Việt Nam đăng ngày 22/10/2025, 9 tháng đầu năm 2025 có khoảng 60 công ty chứng khoán ghi nhận doanh thu từ bảo lãnh, đại lý phát hành và tư vấn, tổng cộng hơn 3.550 tỷ đồng, tăng 23% so với cùng kỳ. Đây là số do báo chí tổng hợp, chỉ phản ánh quy mô gần đúng.
Tư vấn mua bán doanh nghiệp trên thực tế còn do công ty luật, kiểm toán và công ty tư vấn cung cấp. Riêng bảo lãnh phát hành là nghiệp vụ kinh doanh chứng khoán, phải được Ủy ban Chứng khoán Nhà nước cấp phép.
7. Những hiểu nhầm thường gặp về investment banking
Hai hiểu nhầm thường gặp liên quan đến việc ngân hàng đầu tư phục vụ ai và cam kết bảo lãnh bảo vệ ai.
7.1. "Ngân hàng đầu tư là nơi đầu tư hộ khách hàng"
Investment banking phục vụ bên cần vốn hoặc bên thực hiện thương vụ. Việc nhận tiền của nhà đầu tư để đầu tư thay là quản lý tài sản. Tại Việt Nam, quản lý quỹ và quản lý danh mục là nghiệp vụ của công ty quản lý quỹ theo Điều 73 Luật Chứng khoán.
7.2. "Có tổ chức bảo lãnh nghĩa là cổ phiếu an toàn"
Cam kết bảo lãnh được ký với tổ chức phát hành. Cam kết này giúp doanh nghiệp chắc chắn hơn về số tiền thu được, nhưng không bảo đảm giá cổ phiếu sau đợt chào bán. Trong ví dụ ở mục 3, nhà đầu tư mua giá 30.000 đồng vẫn chịu mức giảm xuống 25.000 đồng.
Kết luận
Investment banking là hoạt động tư vấn và thu xếp vốn, trong đó vốn đi thẳng từ nhà đầu tư đến doanh nghiệp thay vì qua bảng cân đối của ngân hàng. Rủi ro đặc trưng là bán không hết khi bảo lãnh và xung đột lợi ích giữa các bộ phận. Tại Việt Nam, các nghiệp vụ này nằm trong giấy phép của công ty chứng khoán.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- Luật Chứng khoán 54/2019/QH14, văn bản hợp nhất 102/VBHN-VPQH (Công báo số 269, 12/05/2026): https://legalzone.vn/wp-content/uploads/legal-sources/securities/vbhn-102-vbhn-vpqh-luat-chung-khoan.pdf
- Luật Các tổ chức tín dụng 32/2024/QH15: https://www.div.gov.vn/uploads//files/2024/2/luat-cac-to-chuc-tin-dung-32-2024-qh15.pdf
- Nghị định 155/2020/NĐ-CP, Điều 175: https://hethongphapluat.com/nghi-dinh-155-2020-nd-cp-huong-dan-luat-chung-khoan/dieu-175
- Thông tư 121/2020/TT-BTC: https://ketoananpha.vn/thong-tu-121-2020-tt-btc
- Federal Reserve History, Banking Act of 1933 (Glass-Steagall): https://www.federalreservehistory.org/essays/glass-steagall-act
- SEC, Staff Summary Report on Examinations of Information Barriers (27/09/2012): https://www.sec.gov/about/offices/ocie/informationbarriers.pdf
- SEC, thông cáo về thỏa thuận với các công ty chứng khoán (28/04/2003): https://www.sec.gov/news/press/2003-54.htm
- Chen và Ritter, The Seven Percent Solution, Journal of Finance (2000): https://site.warrington.ufl.edu/ritter/files/2016/01/The-Seven-Percent-Solution-2000-06.pdf
- Thời báo Tài chính Việt Nam, IB tăng nhiệt (22/10/2025): https://thoibaotaichinhvietnam.vn/ib-tang-nhiet-loat-tay-choi-moi-nhap-cuoc-185511.html
Đọc tiếp: Định giá doanh nghiệp là gì? Các phương pháp phổ biến