Định giá theo giao dịch tương tự là gì? Cách tính, ví dụ và hạn chế
Định giá theo giao dịch tương tự (precedent transactions, còn gọi là transaction comps) là phương pháp ước tính giá trị một doanh nghiệp dựa trên bội số mà bên mua đã trả trong các thương vụ mua bán, sáp nhập (M&A) doanh nghiệp cùng ngành trước đó. Vì các thương vụ này thường mua quyền kiểm soát, kết quả phản ánh mức giá của cả doanh nghiệp chứ không phải giá của một cổ phiếu lẻ trên sàn. Phương pháp này được ngân hàng đầu tư dùng để đặt kỳ vọng giá khi tư vấn bán hoặc mua doanh nghiệp, và hay bị nhầm với cách so sánh bội số của các công ty niêm yết.
1. Định giá theo giao dịch tương tự là gì?
Định giá theo giao dịch tương tự là một phương pháp thuộc cách tiếp cận thị trường, lấy bội số định giá từ các thương vụ mua lại doanh nghiệp tương tự để áp vào doanh nghiệp đang cần định giá. Trong chương trình CFA, phương pháp này có tên phương pháp giao dịch tham chiếu (guideline transactions method), dùng giá của các giao dịch mua toàn bộ vốn chủ sở hữu của doanh nghiệp. Trong sách Investment Banking của Rosenbaum và Pearl, nó được gọi là phân tích giao dịch tiền lệ (precedent transactions analysis).
Cơ sở của phương pháp là quy luật một giá: hai doanh nghiệp tương tự thì nên được mua với mức giá tương tự so với lợi nhuận, doanh thu hay tài sản của chúng. Bội số hay dùng là EV/EBITDA và EV/doanh thu; với ngân hàng và công ty bảo hiểm, người ta dùng giá/giá trị sổ sách (P/B) hoặc P/E.
Lưu ý: Chuẩn mực thẩm định giá doanh nghiệp ban hành kèm Thông tư 36/2024/TT-BTC có "phương pháp giá giao dịch", nhưng đó là phương pháp khác. Phương pháp này dùng giá của các giao dịch chuyển nhượng cổ phần, phần vốn góp đã thành công của chính doanh nghiệp được thẩm định, diễn ra gần ngày thẩm định giá. Còn định giá theo giao dịch tương tự dùng thương vụ của các doanh nghiệp khác cùng ngành.
2. Giao dịch tương tự và công ty so sánh khác nhau thế nào?
Hai phương pháp dùng cùng loại bội số, nhưng khác nguồn giá: công ty so sánh (trading comps) lấy giá cổ phiếu đang giao dịch trên sàn, còn giao dịch tương tự lấy giá mà bên mua đã trả để mua cả doanh nghiệp. Giá trên sàn là giá của một lượng nhỏ cổ phiếu, không kèm quyền quyết định. Giá thương vụ là giá của quyền kiểm soát, thường kèm phần trả trước cho lợi ích cộng hưởng mà bên mua kỳ vọng.
| Tiêu chí | Công ty so sánh (trading comps) | Giao dịch tương tự (precedent transactions) |
|---|---|---|
| Nguồn giá | Giá cổ phiếu trên sàn tại ngày định giá | Giá bên mua đã trả trong thương vụ |
| Loại giá trị | Giá trị cổ phần thiểu số, có tính thanh khoản | Giá trị quyền kiểm soát |
| Mức bội số thường gặp | Thấp hơn | Cao hơn, do có phần bù kiểm soát |
| Thời điểm dữ liệu | Hiện tại | Quá khứ, có thể cách vài năm |
| Số quan sát | Nhiều nếu ngành có nhiều công ty niêm yết | Thường ít |
| Dùng nhiều khi | Định giá cổ phiếu, phân tích đầu tư | Tư vấn M&A, xác định giá bán, ý kiến về tính hợp lý của giá |
Cách tính và đọc bội số của công ty niêm yết được trình bày trong bài EV/EBITDA là gì?, còn vị trí của hai phương pháp này giữa các cách định giá khác có trong bài Định giá doanh nghiệp là gì?
3. Cách tính giá trị theo giao dịch tương tự
Giá trị theo giao dịch tương tự được tính bằng bội số tham chiếu (thường là trung vị của các thương vụ) nhân với chỉ tiêu tài chính tương ứng của doanh nghiệp mục tiêu, sau đó trừ nợ ròng để ra giá trị vốn chủ sở hữu.
3.1. Công thức
Bước đầu tiên là quy giá trị của mỗi thương vụ về giá trị doanh nghiệp (EV) của 100% doanh nghiệp bị mua:
Bội số của thương vụ là:
Giá trị vốn chủ sở hữu ước tính của doanh nghiệp mục tiêu là:
Trong đó:
- Giá mua cổ phần: số tiền (hoặc giá trị cổ phiếu, tài sản) bên mua trả cho phần sở hữu nhận được.
- Nợ ròng: nợ vay có lãi trừ tiền và tương đương tiền tại thời điểm thương vụ. Cách xác định các khoản cộng, trừ được trình bày trong bài Enterprise Value (EV) là gì?
- : EBITDA 12 tháng gần nhất trước ngày công bố thương vụ (last twelve months). Doanh nghiệp mục tiêu cũng phải dùng EBITDA 12 tháng gần nhất để hai bên cùng một loại số.
Công thức thứ nhất giả định giá mỗi phần trăm sở hữu là như nhau. Ngay cả khi bên mua nhận quyền chi phối, giả định này cũng chỉ gần đúng, vì phần cổ phần thiểu số còn lại thường không có giá trị tương đương phần cổ phần mang quyền kiểm soát.
3.2. Năm bước thực hiện
Rosenbaum và Pearl chia phân tích giao dịch tiền lệ thành năm bước:
- Chọn tập hợp thương vụ tương tự: cùng ngành, quy mô gần nhau, gần thời điểm định giá, bên mua nhận quyền kiểm soát.
- Thu thập thông tin thương vụ và số liệu tài chính của doanh nghiệp bị mua: giá, tỷ lệ mua, hình thức thanh toán, nợ ròng, EBITDA và doanh thu tại thời điểm công bố.
- Tính các chỉ tiêu và bội số của từng thương vụ theo cùng một cách.
- So sánh các thương vụ với doanh nghiệp mục tiêu, loại thương vụ quá khác biệt và xác định thương vụ sát nhất.
- Chọn khoảng bội số và tính khoảng giá trị cho doanh nghiệp mục tiêu.
Bước 1 quyết định chất lượng kết quả. Một bội số trung vị tính từ các thương vụ không thật sự tương tự cho ra con số chính xác đến hàng nghìn đồng nhưng không có ý nghĩa.
3.3. Ví dụ định giá Công ty YW
Giả định Công ty YW là doanh nghiệp sản xuất bao bì, có EBITDA 12 tháng gần nhất 300 tỷ đồng, nợ ròng 450 tỷ đồng và 50 triệu cổ phiếu. Người phân tích tìm được sáu thương vụ mua cổ phần chi phối trong ngành bao bì giai đoạn 2023–2026 (đơn vị: tỷ đồng):
| Thương vụ | Năm | Bên mua | Tỷ lệ mua | Giá mua | Vốn chủ quy về 100% | Nợ ròng | EV | EBITDA LTM | EV/EBITDA (lần) |
|---|---|---|---|---|---|---|---|---|---|
| GD1 | 2023 | Chiến lược | 65% | 975 | 1.500 | 300 | 1.800 | 200 | 9,0 |
| GD2 | 2023 | Tài chính | 100% | 900 | 900 | 220 | 1.120 | 140 | 8,0 |
| GD3 | 2024 | Chiến lược | 51% | 1.071 | 2.100 | 450 | 2.550 | 300 | 8,5 |
| GD4 | 2024 | Chiến lược | 100% | 2.880 | 2.880 | 240 | 3.120 | 240 | 13,0 |
| GD5 | 2025 | Tài chính | 70% | 840 | 1.200 | 225 | 1.425 | 150 | 9,5 |
| GD6 | 2026 | Chiến lược | 100% | 1.700 | 1.700 | 300 | 2.000 | 200 | 10,0 |
Bên mua chiến lược là doanh nghiệp cùng ngành hoặc ngành liên quan; bên mua tài chính là quỹ đầu tư. Lấy GD1 làm ví dụ: tỷ đồng, cộng nợ ròng 300 tỷ đồng được EV 1.800 tỷ đồng, chia EBITDA 200 tỷ đồng được 9,0 lần.
Trung vị của sáu bội số là 9,25 lần, trung bình cộng là 9,67 lần. Các bước định giá Công ty YW theo trung vị:
- EV ước tính: tỷ đồng.
- Giá trị vốn chủ: tỷ đồng.
- Giá trị mỗi cổ phiếu: đồng.
Dùng khoảng giữa tứ phân vị thứ nhất và thứ ba (8,625 đến 9,875 lần), giá trị mỗi cổ phiếu nằm trong khoảng 42.750 đến 50.250 đồng. Kết quả nên trình bày dưới dạng khoảng như vậy, không phải một con số.
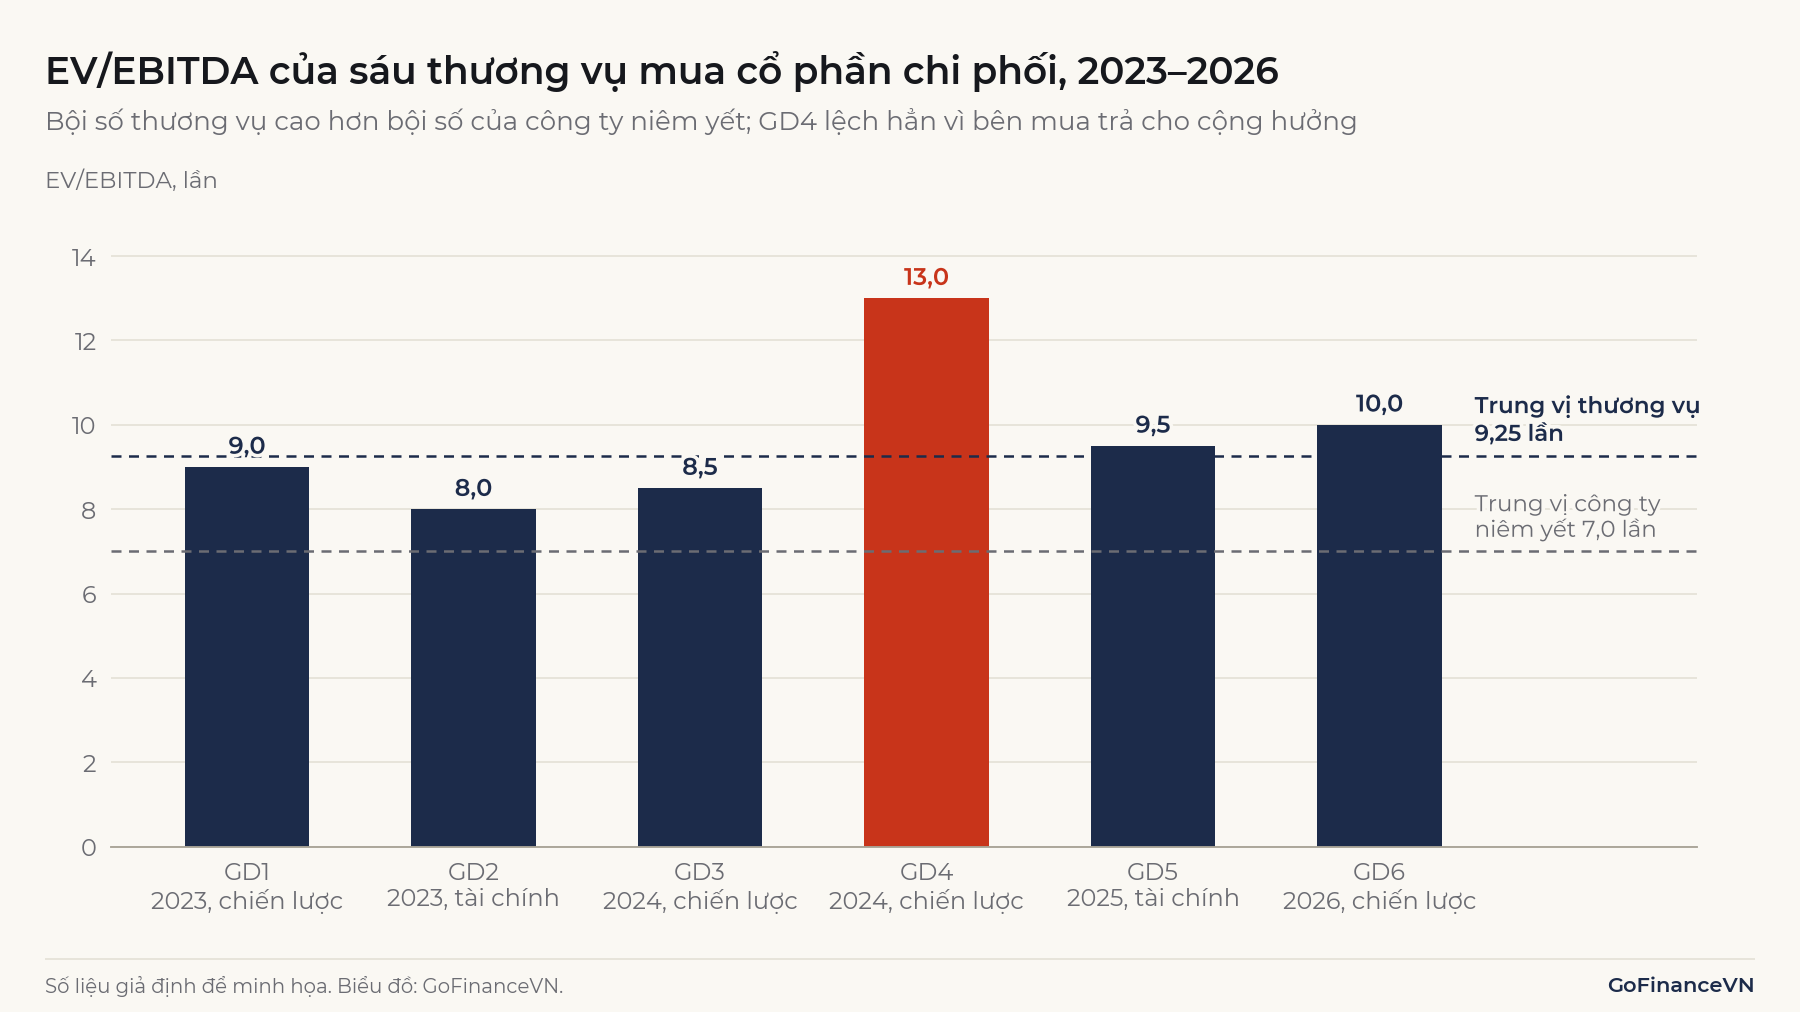
Giả sử các công ty bao bì niêm yết đang giao dịch ở trung vị 7,0 lần EBITDA. Theo bội số này, EV của Công ty YW là 2.100 tỷ đồng và giá trị vốn chủ là 1.650 tỷ đồng, tương đương 33.000 đồng/cổ phiếu. Bội số thương vụ cao hơn 32% so với bội số công ty niêm yết, nhưng giá trị vốn chủ cao hơn 41% vì nợ ròng là khoản cố định được trừ ở cả hai cách.
4. Phần bù kiểm soát và cộng hưởng trong bội số thương vụ
Bội số thương vụ cao hơn bội số trên sàn vì giá thương vụ gồm hai phần mà giá cổ phiếu lẻ không có: phần bù kiểm soát (control premium) và phần lợi ích cộng hưởng (synergy) mà bên mua chấp nhận trả cho bên bán. Phần bù kiểm soát là giá trị của quyền quyết định chiến lược, nhân sự, cổ tức và cơ cấu vốn. Cộng hưởng là phần lợi nhuận tăng thêm hoặc chi phí giảm đi chỉ có được khi gộp hai doanh nghiệp, ví dụ dùng chung nhà máy hay hệ thống phân phối.
Lấy thương vụ GD4. Giả định trước khi tin thương vụ xuất hiện, doanh nghiệp bị mua có 60 triệu cổ phiếu giá 30.000 đồng, tức vốn hóa 1.800 tỷ đồng. Bên mua trả 48.000 đồng/cổ phiếu, tương đương 2.880 tỷ đồng, cao hơn 60% so với giá trước khi có tin. Theo phân tích của bên tư vấn (giả định), 720 tỷ đồng trong phần chênh lệch là lợi ích cộng hưởng chia cho bên bán, 360 tỷ đồng còn lại là giá trị của quyền kiểm soát.
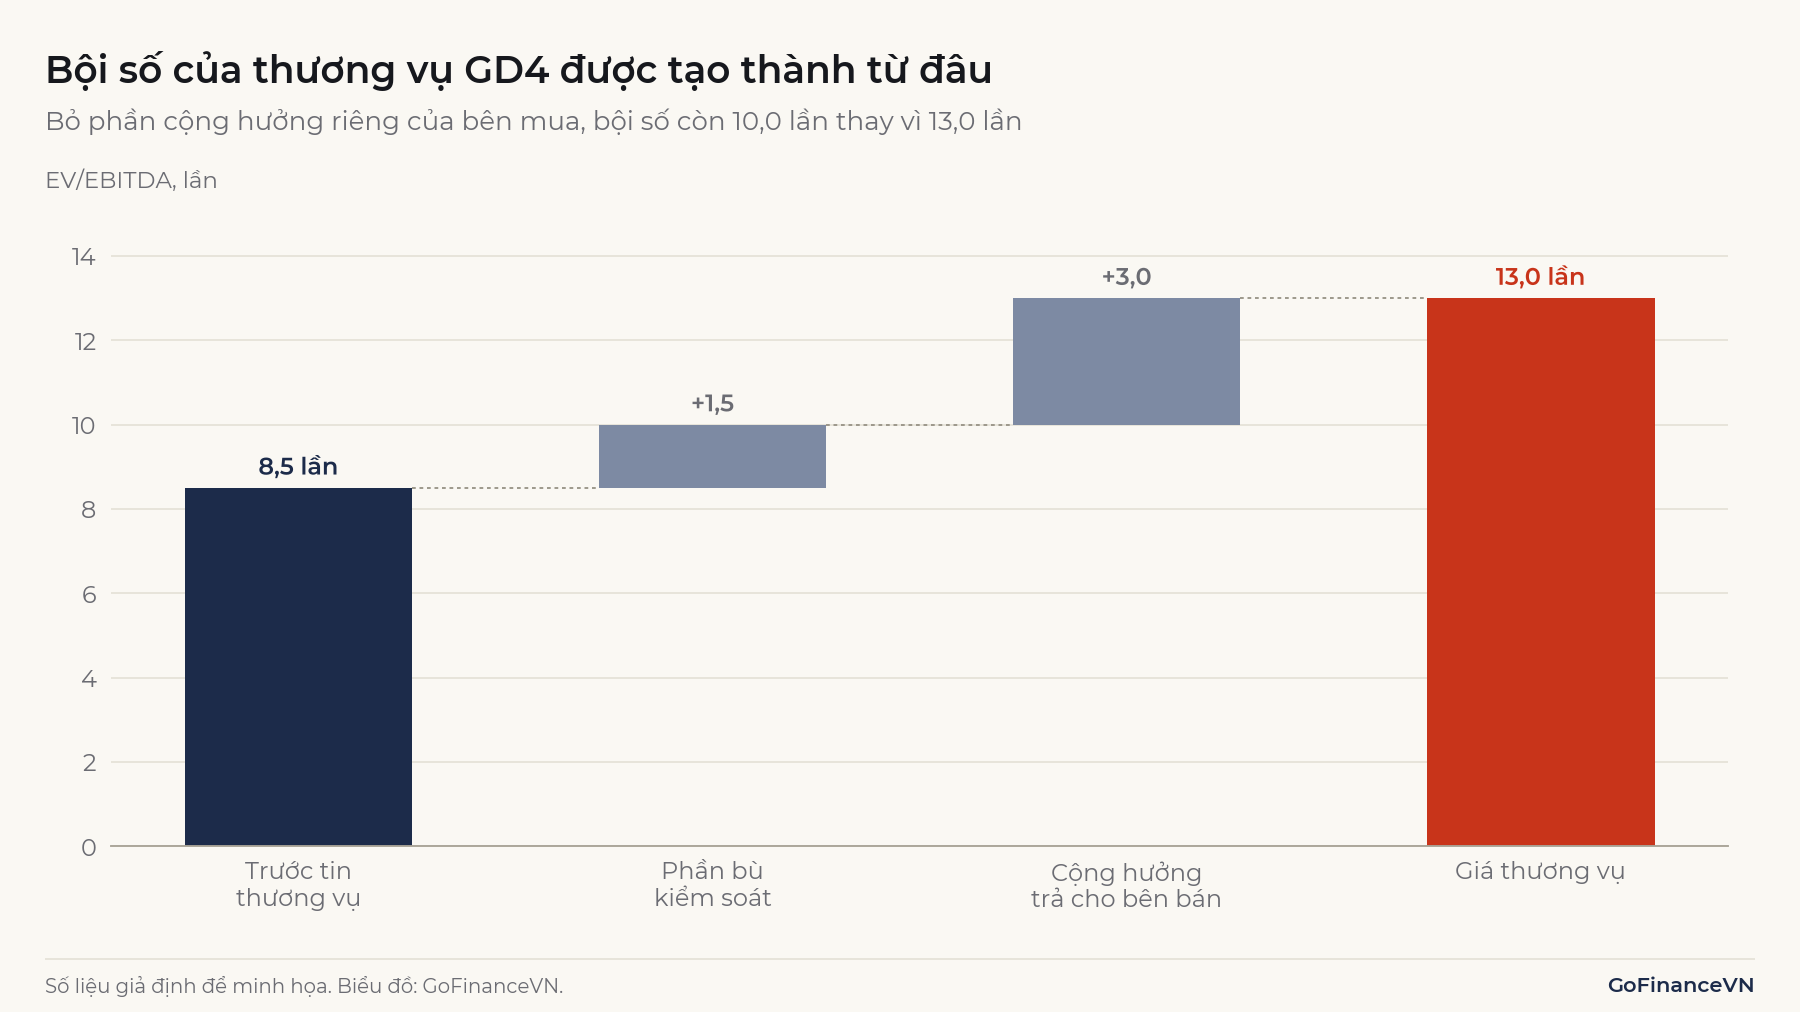
Chia cho EBITDA 240 tỷ đồng, phần cộng hưởng tương đương 3,0 lần EBITDA. Nếu người định giá Công ty YW không có cơ sở cho rằng bên mua tiềm năng của YW cũng đạt được cộng hưởng tương tự, bội số GD4 nên được điều chỉnh về 10,0 lần hoặc loại khỏi mẫu. Trong ví dụ này, nếu điều chỉnh GD4 về 10,0 lần thì trung vị vẫn là 9,25 lần, còn trung bình cộng giảm từ 9,67 xuống 9,17 lần; nếu loại GD4 khỏi mẫu thì cả trung vị và trung bình cộng đều là 9,0 lần. Đây là một lý do trung vị được ưa dùng hơn trung bình cộng khi mẫu nhỏ.
Chương trình CFA, phần định giá công ty tư nhân, nêu các yếu tố có thể phải điều chỉnh khi dùng bội số thương vụ: phần trả cho cộng hưởng dự kiến, khoản thanh toán có điều kiện, thanh toán không bằng tiền, việc có đủ thương vụ có ý nghĩa hay không, và thay đổi giữa ngày giao dịch với ngày định giá. Cũng theo chương trình CFA, vì bội số đã phản ánh giao dịch mua toàn bộ vốn chủ, không cần cộng thêm phần bù kiểm soát vào kết quả.
Cách tính phần bù kiểm soát và vì sao bên mua có thể trả quá nhiều cho cộng hưởng được trình bày trong bài M&A là gì?
5. Khi nào dùng phương pháp giao dịch tương tự?
Phương pháp giao dịch tương tự phù hợp khi câu hỏi cần trả lời là "một bên mua sẽ trả bao nhiêu cho toàn bộ hoặc phần chi phối của doanh nghiệp này". Các tình huống thường gặp:
- Tư vấn bán doanh nghiệp: ngân hàng đầu tư dùng bội số thương vụ để đặt kỳ vọng giá cho chủ doanh nghiệp trước khi mời bên mua. Vai trò của ngân hàng đầu tư trong thương vụ được trình bày trong bài Investment Banking là gì?
- Tư vấn mua: bên mua kiểm tra giá chào có nằm trong khoảng thị trường đã từng trả hay không, trước và sau khi thẩm định doanh nghiệp (due diligence) điều chỉnh EBITDA và nợ ròng.
- Ý kiến về tính hợp lý của giá (fairness opinion) cho hội đồng quản trị, thường đặt cạnh kết quả của DCF và công ty so sánh.
- Ước tính giá thoái vốn trong mô hình mua lại bằng vốn vay, khi quỹ cần giả định bội số bán lại sau vài năm.
Phương pháp này không phù hợp để đánh giá giá một cổ phiếu trên sàn đang đắt hay rẻ đối với nhà đầu tư mua vài nghìn cổ phiếu, vì người mua đó không nhận quyền kiểm soát. Nó cũng khó dùng khi ngành có rất ít thương vụ, hoặc khi các thương vụ gần nhất diễn ra trong điều kiện lãi suất và định giá thị trường rất khác hiện tại. Khi đó, kết quả nên được đối chiếu với phương pháp chiết khấu dòng tiền (DCF).
6. Hạn chế và lưu ý khi định giá theo giao dịch tương tự
6.1. Thông tin thương vụ thường không đầy đủ
Nhiều thương vụ chỉ công bố tổng giá trị hoặc thậm chí không công bố giá, nhất là khi doanh nghiệp bị mua chưa niêm yết. EBITDA và nợ ròng của doanh nghiệp bị mua tại ngày công bố cũng thường phải ước tính. Mỗi giả định thêm vào làm bội số kém tin cậy hơn so với bội số của công ty niêm yết.
6.2. Bội số phản ánh điều kiện thị trường lúc giao dịch
Một thương vụ ký khi lãi suất thấp và thị trường cổ phiếu ở mức cao có thể mang bội số cao hơn nhiều so với cùng loại doanh nghiệp khi lãi suất tăng. Vì vậy người phân tích thường ưu tiên các thương vụ gần ngày định giá và ghi rõ năm của từng thương vụ trong bảng, như ở mục 3.3.
6.3. Điều khoản riêng của từng thương vụ
Giá công bố có thể gồm khoản thanh toán có điều kiện (earn-out), chỉ trả nếu doanh nghiệp đạt chỉ tiêu lợi nhuận sau này. Thanh toán bằng cổ phiếu của bên mua có giá trị phụ thuộc vào giá cổ phiếu đó, khác với thanh toán bằng tiền. Trước khi tính bội số, cần quy các khoản này về giá trị tương đương tiền tại ngày giao dịch.
6.4. Giao dịch cổ phần thiểu số không phải giao dịch tương tự
Một quỹ mua 10% cổ phần của doanh nghiệp không trả cho quyền kiểm soát, nên bội số của giao dịch đó không cùng loại với thương vụ mua chi phối. Gộp hai loại vào một bảng làm trung vị bị kéo xuống. Ngược lại, ngoại suy giá của 51% lên 100% như GD3 cũng chỉ là xấp xỉ.
6.5. Không cộng phần bù kiểm soát hai lần
Kết quả từ bội số thương vụ đã là giá trị kiểm soát. Nếu người định giá cộng thêm một phần bù kiểm soát vào kết quả này, phần bù bị tính hai lần. Ngược lại, khi cần định giá một khoản đầu tư thiểu số mà chỉ có bội số thương vụ, người định giá phải cân nhắc chiết khấu do thiếu quyền kiểm soát.
7. Câu hỏi thường gặp
Precedent transactions và trading comps khác nhau thế nào?
Trading comps (công ty so sánh) dùng giá cổ phiếu hiện tại của các công ty niêm yết, cho giá trị cổ phần thiểu số. Precedent transactions (giao dịch tương tự) dùng giá đã trả trong các thương vụ M&A, cho giá trị quyền kiểm soát. Vì vậy bội số giao dịch tương tự thường cao hơn.
Cần bao nhiêu thương vụ để định giá theo giao dịch tương tự?
Không có số lượng chuẩn cho mọi trường hợp. Tập hợp vài thương vụ thật sự tương tự có giá trị hơn một danh sách dài gồm các thương vụ khác ngành, khác quy mô. Khi mẫu nhỏ, nên dùng trung vị và trình bày kết quả theo khoảng.
Có thể dùng P/E trong định giá theo giao dịch tương tự không?
Có, nhất là với ngân hàng và công ty bảo hiểm, nơi EV không có nhiều ý nghĩa. Với doanh nghiệp thông thường, EV/EBITDA được ưa dùng hơn vì bên mua thường tái cơ cấu nợ sau thương vụ, nên lợi nhuận sau lãi vay của doanh nghiệp bị mua trước đó không còn phù hợp.
Kết luận
Định giá theo giao dịch tương tự cho biết bên mua đã trả bao nhiêu để có quyền kiểm soát các doanh nghiệp tương tự, nên kết quả thường cao hơn định giá theo công ty niêm yết. Độ tin cậy của phương pháp phụ thuộc vào việc chọn đúng thương vụ, quy đổi giá về cùng một cơ sở và loại bỏ phần cộng hưởng riêng của từng bên mua. Kết quả nên trình bày theo khoảng và đặt cạnh DCF cùng công ty so sánh.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- CFA Institute, Private Company Valuation (Refresher Reading 2024): https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2024/private-company-valuation
- CFA Institute, Market-Based Valuation: Price and Enterprise Value Multiples (Refresher Reading 2026): https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/market-based-valuation-price-enterprise-value-multiples
- Joshua Rosenbaum, Joshua Pearl, Investment Banking: Valuation, LBOs, M&A, and IPOs, 3rd ed., Wiley, chương 2 "Precedent Transactions Analysis": https://www.oreilly.com/library/view/investment-banking-3rd/9781119867876/c02.xhtml
- Bộ Tài chính, Thông tư 36/2024/TT-BTC ban hành Chuẩn mực thẩm định giá Việt Nam về thẩm định giá doanh nghiệp (bản tiếng Anh, LuatVietnam): https://english.luatvietnam.vn/tai-chinh/circular-36-2024-tt-btc-vietnam-valuation-standards-on-enterprise-valuation-350709-d1.html
- Thời báo Tài chính Việt Nam, Cách tiếp cận và phương pháp thẩm định giá doanh nghiệp (13/06/2024): https://thoibaotaichinhvietnam.vn/cach-tiep-can-va-phuong-phap-tham-dinh-gia-doanh-nghiep-152877.html
Đọc tiếp: EV/EBITDA là gì? Cách tính, ý nghĩa và cách dùng trong định giá so sánh