NAV là gì? Cách tính giá trị tài sản ròng của quỹ và doanh nghiệp
NAV (Net Asset Value), còn gọi là giá trị tài sản ròng hay giá trị tài sản thuần, là phần còn lại sau khi lấy tổng tài sản trừ đi nợ phải trả. Với quỹ đầu tư, NAV được định giá theo thị trường và là căn cứ mua bán chứng chỉ quỹ. Với doanh nghiệp, con số tương ứng là vốn chủ sở hữu trên sổ kế toán. Phân biệt hai cách dùng này giúp người đọc hiểu vì sao NAV giảm sau khi quỹ chia cổ tức và vì sao NAV thấp không có nghĩa là rẻ.
1. NAV là gì?
Giá trị tài sản ròng (NAV – Net Asset Value) là tổng giá trị tài sản trừ đi tổng nợ phải trả của một quỹ hoặc một đơn vị. Khoản 1 Điều 20 Thông tư 98/2020/TT-BTC quy định tài sản của quỹ được xác định theo giá thị trường, hoặc theo giá trị hợp lý khi không xác định được giá thị trường. Tổ chức tự quản ngành chứng khoán Mỹ (FINRA) mô tả NAV là con số "phản ánh giá trị các tài sản cơ sở của quỹ, sau khi trừ nợ" (nguyên văn: reflects the value of the funds' underlying assets (less liabilities)).
Hai con số thường bị gọi chung là NAV: tổng NAV của cả quỹ, tính bằng tỷ đồng, và NAV trên một chứng chỉ quỹ (NAV/CCQ), tính bằng đồng. Khi nhà đầu tư nói "giá quỹ", đó là con số thứ hai.
2. NAV của quỹ và NAV của doanh nghiệp khác nhau thế nào?
NAV của quỹ là giá trị danh mục được định giá lại theo thị trường và dùng làm căn cứ giao dịch, còn NAV của doanh nghiệp là vốn chủ sở hữu trên sổ kế toán và không phải giá mua bán cổ phiếu.
| Tiêu chí | NAV của quỹ | NAV (giá trị sổ sách) của doanh nghiệp |
|---|---|---|
| Cách đo tài sản | Giá thị trường hoặc giá trị hợp lý | Ghi nhận ban đầu theo giá gốc; chỉ một số khoản được đo lại theo giá trị hợp lý |
| Kỳ cập nhật | Ít nhất mỗi tuần; ETF hằng ngày | Theo kỳ báo cáo tài chính |
| Mẫu số | Chứng chỉ quỹ đang lưu hành | Cổ phiếu phổ thông đang lưu hành |
| Bên kiểm tra số liệu | Ngân hàng giám sát xác nhận | Kiểm toán độc lập với báo cáo năm |
| Quan hệ với giá giao dịch | Quỹ mở giao dịch theo NAV/CCQ | Giá cổ phiếu do thị trường quyết định |
Trên ứng dụng chứng khoán, NAV còn có nghĩa thứ ba: tài sản ròng của tài khoản, gồm tiền và giá trị chứng khoán trừ đi dư nợ vay ký quỹ. Xem thêm: Margin là gì? Giao dịch ký quỹ, call margin và rủi ro
3. Cách tính NAV và NAV trên một chứng chỉ quỹ
NAV/CCQ bằng tổng tài sản của quỹ trừ tổng nợ phải trả, chia cho số chứng chỉ quỹ đang lưu hành (Điều 20 Thông tư 98/2020/TT-BTC).
Bảng dưới là ví dụ với Quỹ NV giả định, có 50 triệu chứng chỉ quỹ đang lưu hành tại ngày định giá.
| Khoản mục | Giá trị (tỷ đồng) |
|---|---|
| Cổ phiếu niêm yết, theo giá thị trường | 620 |
| Trái phiếu | 150 |
| Tiền và tiền gửi | 40 |
| Cổ tức và lãi phải thu | 10 |
| Tổng tài sản | 820 |
| Tiền mua chứng khoán chưa thanh toán | 17 |
| Phí quản lý, phí giám sát chưa trả | 3 |
| Tổng nợ phải trả | 20 |
| NAV của quỹ | 800 |
NAV/CCQ = 800 tỷ đồng ÷ 50 triệu = 16.000 đồng. Phí quản lý và các chi phí hoạt động đã được trừ trong con số này.
Lưu ý: Tổng NAV tăng không nhất thiết do quỹ có lãi. Nếu nhà đầu tư góp thêm 20 tỷ đồng khi NAV/CCQ là 16.000 đồng, quỹ phát hành thêm 1,25 triệu chứng chỉ quỹ. Tổng NAV lên 820 tỷ đồng, còn NAV/CCQ vẫn là 16.000 đồng.
4. Quỹ phải định giá NAV bao lâu một lần?
Quỹ mở và quỹ đóng phải định giá NAV ít nhất mỗi tuần một lần, còn quỹ ETF phải định giá hằng ngày (khoản 4 Điều 20 Thông tư 98/2020/TT-BTC). Thông tư 136/2025/TT-BTC (hiệu lực từ 12/02/2026) không đổi các tần suất này.
| Loại quỹ | Xác định NAV | Nơi và nhịp giao dịch |
|---|---|---|
| Quỹ mở | Theo ngày giao dịch, tối thiểu 1 lần/tuần | Giao dịch với quỹ, qua đại lý phân phối; tối thiểu 2 lần/tháng |
| Quỹ đóng | Tối thiểu 1 lần/tuần | Giữa các nhà đầu tư trên sàn |
| Quỹ ETF | Hằng ngày, kèm iNAV trong phiên | Trên sàn trong phiên; hoán đổi theo lô qua thành viên lập quỹ |
NAV phải được ngân hàng giám sát xác nhận. Theo khoản 6 Điều 20 đã sửa bởi Thông tư 136/2025/TT-BTC, NAV được công bố chậm nhất vào ngày làm việc tiếp theo của ngày định giá, trên trang của công ty quản lý quỹ và của Sở giao dịch chứng khoán nếu chứng chỉ quỹ niêm yết.
5. NAV khác giá giao dịch thế nào?
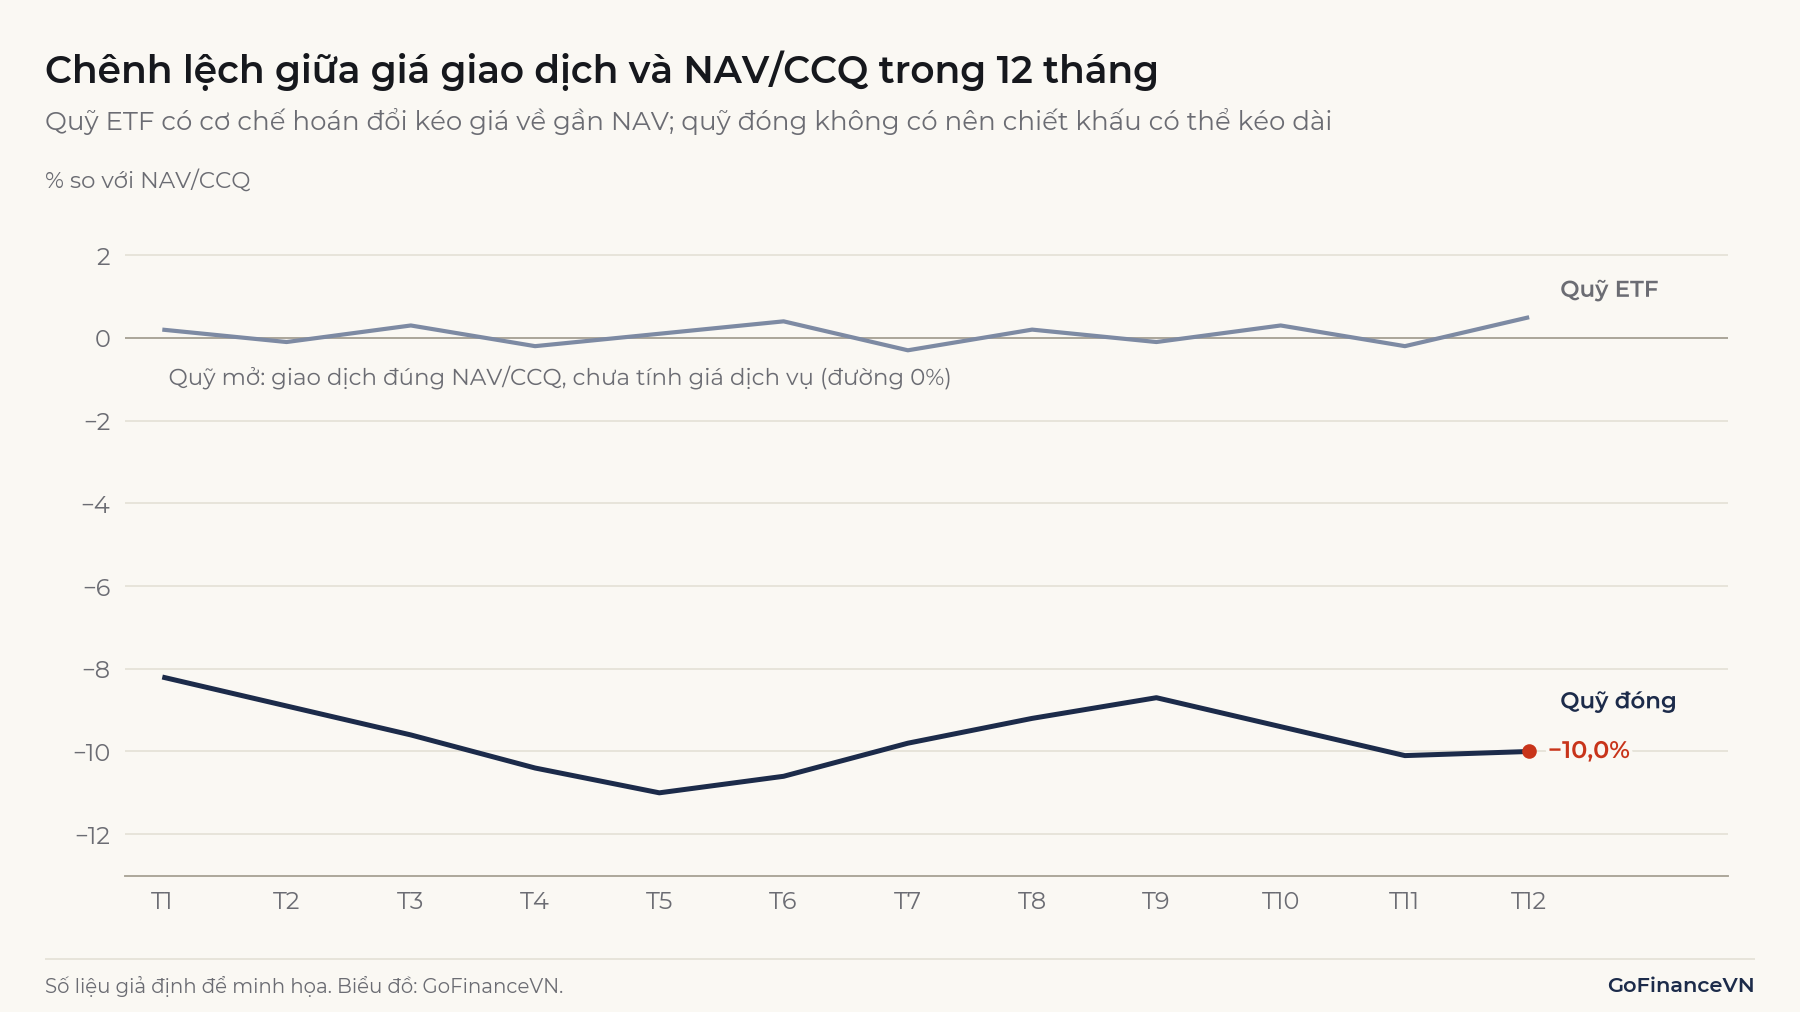
Quỹ mở mua bán theo NAV/CCQ, còn quỹ ETF và quỹ đóng mua bán trên sàn theo cung cầu nên giá có thể lệch khỏi NAV/CCQ.
5.1. Quỹ mở: giá dựa trên NAV/CCQ cộng hoặc trừ phí
Theo Điều 34 Thông tư 98/2020/TT-BTC (khoản 3 đã sửa bởi Thông tư 136/2025/TT-BTC), giá bán một đơn vị quỹ bằng NAV/CCQ tại ngày giao dịch cộng giá dịch vụ phát hành, giá mua lại bằng NAV/CCQ trừ giá dịch vụ mua lại. Nếu quỹ áp dụng mức phòng vệ thanh khoản, nhà đầu tư bán còn bị trừ thêm mức này; điều lệ hoặc bản cáo bạch phải có quy định, và mức này chỉ dùng khi thanh khoản sụt giảm do sự kiện bất khả kháng. Với NAV/CCQ 16.000 đồng và giá dịch vụ phát hành giả định 1%, nhà đầu tư trả 16.160 đồng cho một chứng chỉ quỹ. Từ 12/02/2026, Thông tư 136/2025/TT-BTC bỏ trần cũ (giá dịch vụ phát hành tối đa 5%, giá dịch vụ mua lại và chuyển đổi tối đa 3% giá trị giao dịch); mức tối đa nay do điều lệ quỹ và bản cáo bạch quy định. Ví dụ mua bán có phí nằm trong bài Chứng chỉ quỹ là gì?.
5.2. Quỹ ETF: giá sàn dao động quanh NAV, iNAV là mốc tham chiếu
Mức lệch của giá sàn so với NAV/CCQ được tính như sau:
Với NAV/CCQ 16.000 đồng và giá sàn 16.080 đồng, chứng chỉ quỹ có thặng dư 0,5%. NAV chính thức chỉ có sau phiên, nên trong phiên nhà đầu tư so giá khớp với giá trị tài sản ròng tham chiếu (iNAV – indicative NAV). Theo khoản 7 Điều 20, iNAV được cập nhật tối thiểu 15 giây một lần và "chỉ là giá trị tham chiếu, không phải là giá trị để xác định giá giao dịch". Cơ chế hoán đổi kéo giá về gần NAV được phân tích trong bài ETF là gì?.
5.3. Quỹ đóng: chiết khấu có thể kéo dài
Chứng chỉ quỹ đóng không được bán lại cho quỹ theo NAV, nên không có cơ chế kéo giá về NAV như ETF. Nếu giá sàn là 14.400 đồng trong khi NAV/CCQ là 16.000 đồng, mức chiết khấu là 10%. Theo Viện Công ty Đầu tư Mỹ (ICI), cuối năm 2025 các quỹ đóng truyền thống đầu tư cổ phiếu tại Mỹ có mức chiết khấu bình quân giản đơn 5,6%, nhóm trái phiếu 4,9%, và phần lớn quỹ đóng truyền thống giao dịch dưới NAV trong bất kỳ tháng nào.
6. Vì sao NAV giảm sau khi quỹ chia cổ tức?
NAV giảm vì tiền chia cho nhà đầu tư rời khỏi tài sản của quỹ. Văn bản pháp luật gọi khoản này là lợi tức. Điều 7 Thông tư 98/2020/TT-BTC, được áp dụng cho quỹ đóng, quỹ mở và ETF theo dẫn chiếu tại Điều 26, 37 và 46, cho phép chia bằng tiền hoặc chứng chỉ quỹ, và NAV của quỹ sau khi chi trả không được thấp hơn 50 tỷ đồng.
Giả sử Quỹ NV chia 1.000 đồng trên một chứng chỉ quỹ, tức 50 tỷ đồng. Nhà đầu tư nắm 10.000 chứng chỉ quỹ có kết quả như sau.
| Chỉ tiêu | Trước khi chia | Sau khi chia |
|---|---|---|
| Tổng NAV của quỹ (tỷ đồng) | 800 | 750 |
| NAV/CCQ (đồng) | 16.000 | 15.000 |
| Giá trị chứng chỉ quỹ nắm giữ (triệu đồng) | 160 | 150 |
| Tiền nhận được, chưa tính thuế (triệu đồng) | 0 | 10 |
| Tổng giá trị của nhà đầu tư (triệu đồng) | 160 | 160 |
NAV/CCQ giảm đúng bằng phần đã chia, còn tổng giá trị của nhà đầu tư không đổi tại ngày chia. Nếu quỹ chia bằng chứng chỉ quỹ theo tỷ lệ 10%, tổng NAV giữ nguyên 800 tỷ đồng, số chứng chỉ quỹ thành 55 triệu và NAV/CCQ còn khoảng 14.545 đồng. Giá cổ phiếu cũng được điều chỉnh theo logic này (xem Cổ tức là gì?).
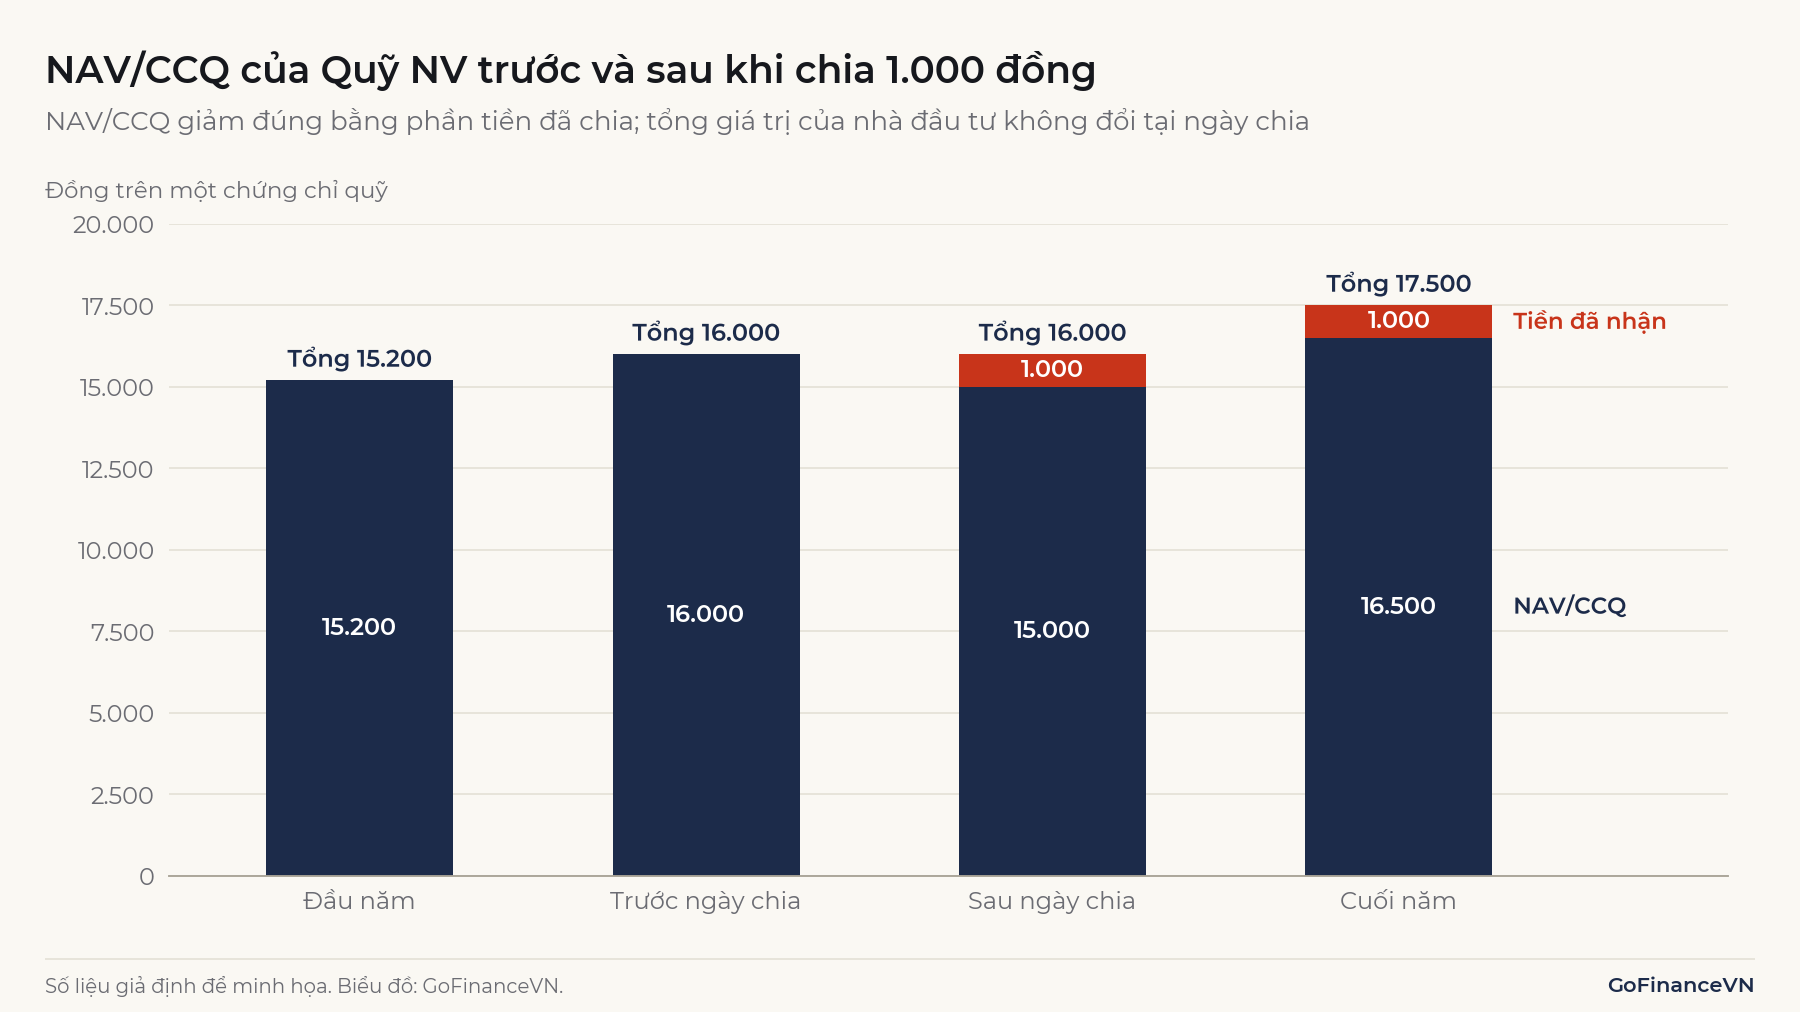
Vì vậy, so NAV/CCQ giữa hai thời điểm có chia lợi tức phải cộng lại phần đã chia. Với NAV/CCQ đầu năm 15.200 đồng và cuối năm 16.500 đồng, NAV/CCQ chỉ tăng 8,55%. Cộng lại 1.000 đồng đã nhận, lợi suất là 15,13%. Nếu tái đầu tư khoản tiền ngay tại ngày chia, lợi suất là .
7. NAV trên một cổ phiếu của doanh nghiệp tính thế nào?
NAV trên một cổ phiếu của doanh nghiệp thường là giá trị sổ sách mỗi cổ phiếu (BVPS – Book Value per Share), tức phần vốn thuộc cổ đông phổ thông chia cho số cổ phiếu phổ thông đang lưu hành.
Các số trong ngoặc là mã số trên báo cáo tình hình tài chính theo Thông tư 99/2025/TT-BTC (áp dụng cho năm tài chính bắt đầu từ 01/01/2026) và Thông tư 43/2026/TT-BTC với báo cáo hợp nhất. Mã 429 chỉ có trên báo cáo hợp nhất. Cách đọc báo cáo này có trong bài Bảng cân đối kế toán là gì?.
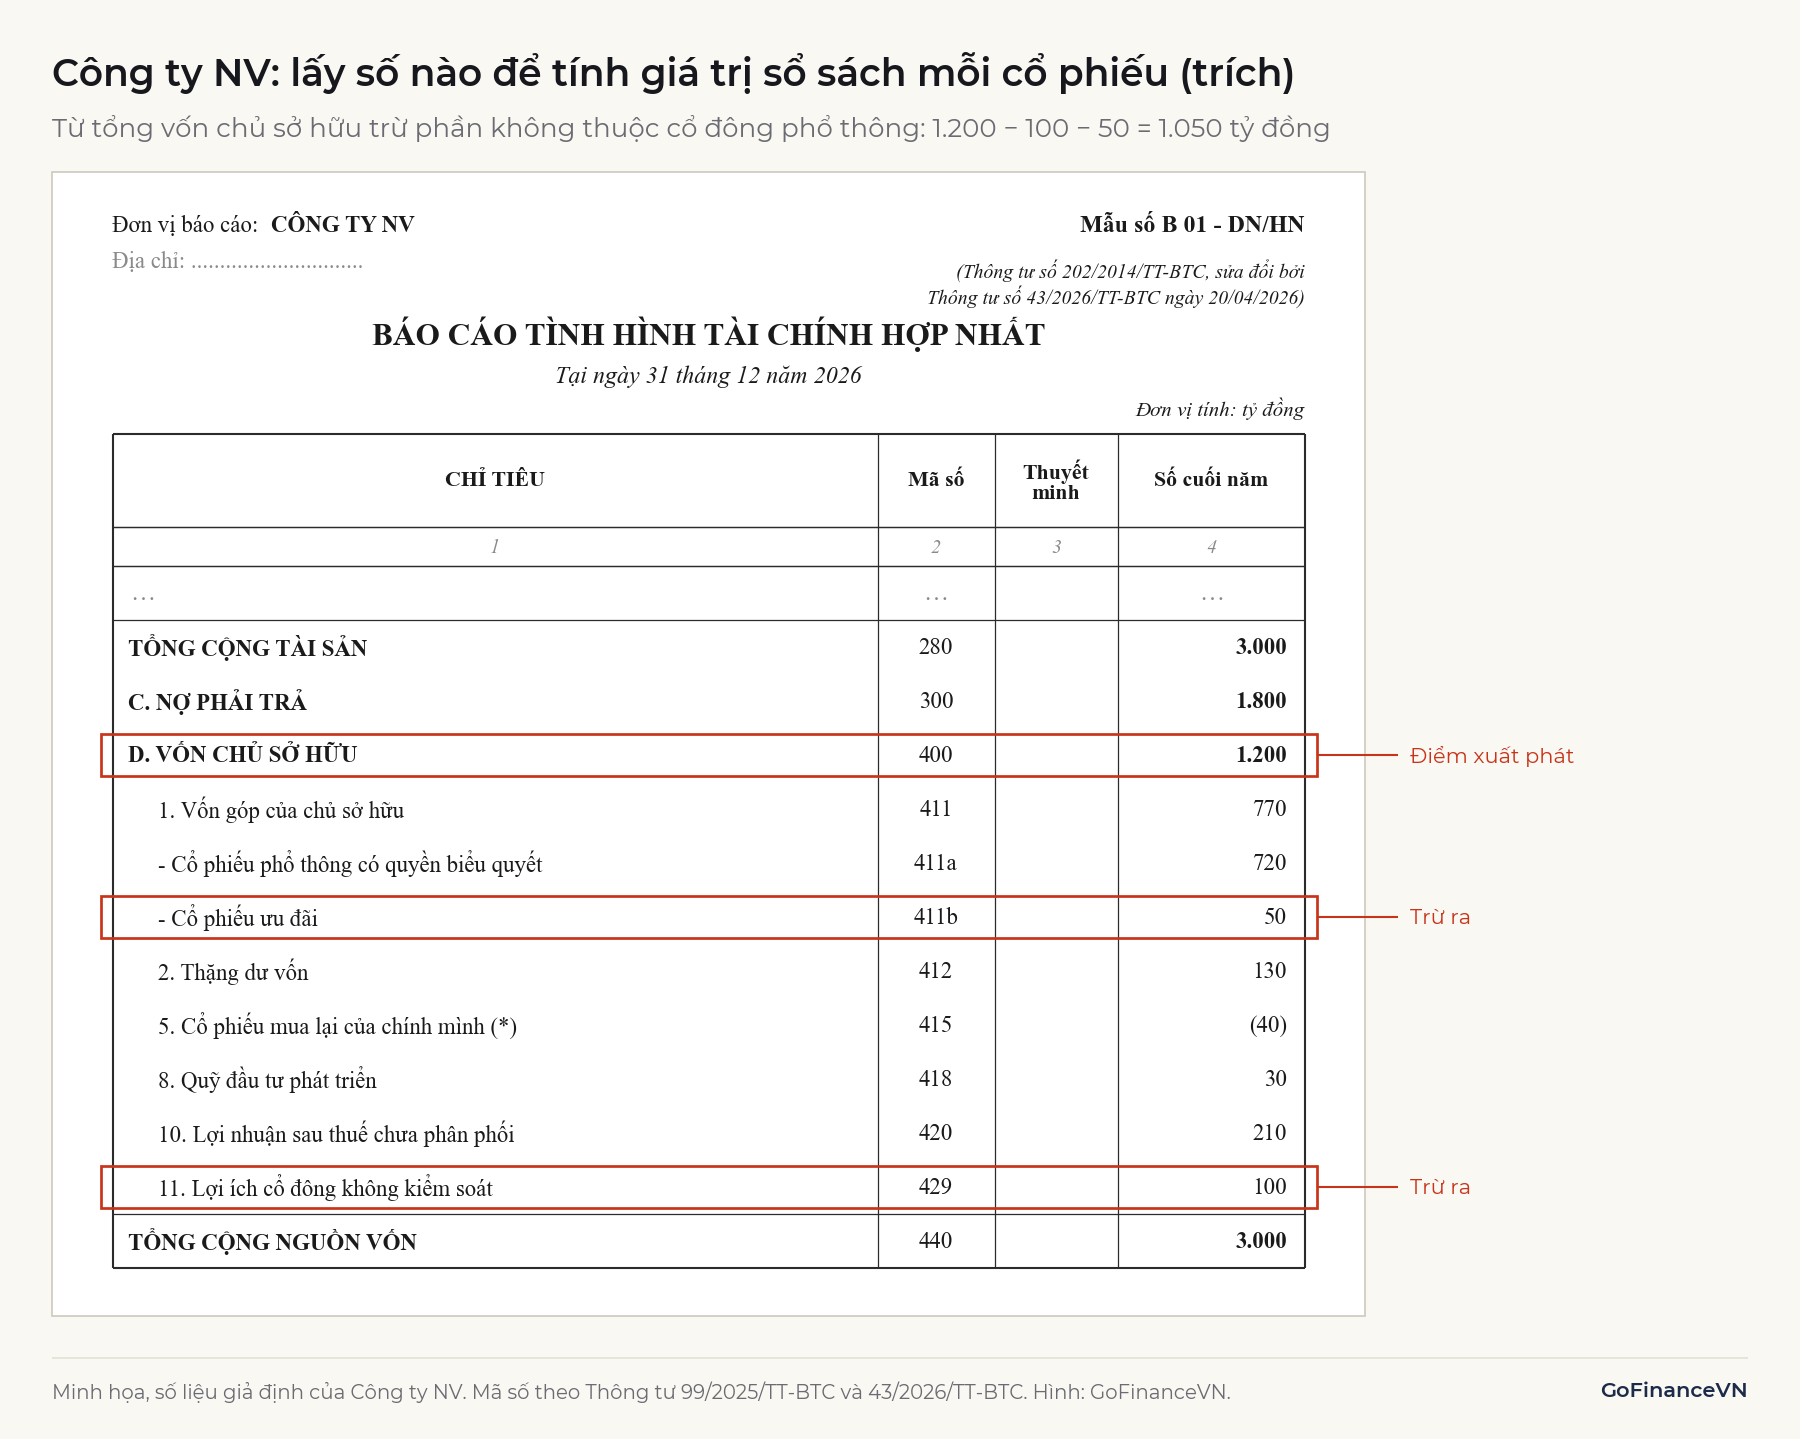
Công ty NV giả định đã phát hành 72 triệu cổ phiếu phổ thông và mua lại 2 triệu cổ phiếu với giá vốn 40 tỷ đồng. Phần vốn của cổ đông phổ thông là 1.200 − 100 − 50 = 1.050 tỷ đồng, số cổ phiếu đang lưu hành là 70 triệu, nên BVPS bằng 15.000 đồng. Mã 415 (âm 40 tỷ đồng) đã được trừ trong mã 400 nên không trừ lần nữa, nhưng mẫu số phải bỏ 2 triệu cổ phiếu mua lại. Lấy thẳng 1.200 tỷ đồng chia 72 triệu cho kết quả 16.667 đồng, cao hơn 11,1%.
Nếu giá cổ phiếu là 24.000 đồng, cổ phiếu giao dịch ở mức 1,6 lần giá trị sổ sách. Xem thêm: P/B là gì? Cách tính, ý nghĩa và P/B bao nhiêu là hợp lý Luật Kế toán 2015 (Điều 6) đặt giá gốc làm cơ sở ghi nhận ban đầu, nên đất mua từ lâu có thể được ghi thấp hơn giá hiện tại, còn thương hiệu tự xây dựng thường không xuất hiện trên báo cáo. Với doanh nghiệp bất động sản, nhà phân tích hay dùng RNAV, thường được hiểu là NAV đánh giá lại: đánh giá lại tài sản theo giá thị trường rồi trừ nợ. RNAV là ước tính của người phân tích, xem thêm bài Định giá doanh nghiệp là gì?.
8. Những lỗi thường gặp khi đọc NAV
Ba lỗi phổ biến là coi NAV thấp là rẻ, coi NAV/CCQ giảm là quỹ hoạt động kém và coi giá dưới giá trị sổ sách là bị định giá thấp.
8.1. NAV thấp là rẻ? NAV bao nhiêu là tốt?
Không có mức NAV/CCQ nào được xem là tốt, vì NAV/CCQ không cho biết danh mục của quỹ đắt hay rẻ. Con số này phụ thuộc giá chào bán ban đầu, kết quả tích lũy và các lần chia lợi tức. Với 100 triệu đồng, nhà đầu tư mua được 6.250 chứng chỉ quỹ có NAV/CCQ 16.000 đồng, hoặc 3.125 chứng chỉ quỹ có NAV/CCQ 32.000 đồng. Nếu cả hai quỹ cùng tăng 10%, cả hai khoản đều thành 110 triệu đồng. Chỉ tiêu cần so là tỷ lệ thay đổi NAV/CCQ đã cộng lại phần chia, trên cùng giai đoạn, so với chỉ số tham chiếu và sau chi phí.
8.2. NAV/CCQ giảm là quỹ hoạt động kém?
NAV/CCQ giảm có thể do giá tài sản trong danh mục giảm, hoặc do quỹ vừa chia lợi tức. Thông báo phân phối lợi tức của quỹ cho biết đó là trường hợp nào.
8.3. Giá dưới giá trị sổ sách là bị định giá thấp?
Khi giá cổ phiếu thấp hơn giá trị sổ sách, có thể do thị trường đang định giá thấp doanh nghiệp, hoặc do tài sản đang được ghi cao hơn khả năng thu hồi, hay doanh nghiệp sinh lời thấp hơn chi phí vốn. Riêng con số sổ sách không đủ để phân biệt các trường hợp này. Mức chiết khấu của quỹ đóng cũng vậy.
Kết luận
NAV của quỹ là số định giá theo thị trường dùng để giao dịch, còn NAV của doanh nghiệp là số kế toán. Quỹ mở giao dịch theo NAV/CCQ, còn ETF và quỹ đóng có thể lệch khỏi NAV. Khi đánh giá một quỹ, tỷ lệ thay đổi NAV/CCQ đã cộng lại phần chia có ý nghĩa, còn độ lớn của NAV/CCQ thì không.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- Thông tư 98/2020/TT-BTC hướng dẫn hoạt động và quản lý quỹ đầu tư chứng khoán (Điều 7, 20, 26, 30, 34, 37, 46): https://caselaw.vn/van-ban-phap-luat/372169-thong-tu-so-98-2020-tt-btc-ngay-16-11-2020-cua-bo-truong-bo-tai-chinh-huong-dan-ve-hoat-dong-va-quan-ly-quy-dau-tu-chung-khoan
- Thông tư 136/2025/TT-BTC ngày 29/12/2025 sửa đổi, bổ sung Thông tư 98/2020/TT-BTC (hiệu lực 12/02/2026): https://luatnguyen.vn/van-ban-phap-luat/thong-tu-136-2025-tt-btc-cua-bo-tai-chinh-sua-doi-bo-sung-mot-so-dieu-cua-thong-tu-98-2020-tt-btc-ngay-16-11-2020-cua-bo-truong-bo-tai-chinh-huong-dan-hoat-dong-va-quan-ly-quy-dau-tu-chung-khoan-4136.html
- Thông tư 99/2025/TT-BTC hướng dẫn Chế độ kế toán doanh nghiệp: https://static3.luatvietnam.vn/uploaded/others/2025/10/30/tt99_3010133637.pdf
- Thông tư 43/2026/TT-BTC sửa đổi Thông tư 202/2014/TT-BTC về báo cáo tài chính hợp nhất: https://luatvietnam.vn/tai-chinh/thong-tu-43-2026-tt-btc-sua-doi-bao-cao-tai-chinh-hop-nhat-hieu-luc-20-04-2026-432924-d1.html
- Luật Kế toán số 88/2015/QH13 (Điều 6), toàn văn đăng trên trang Sở Tư pháp tỉnh Đắk Lắk: https://sotuphap.daklak.gov.vn/images/DeCuongVanBan/201612515455388.Luat%20ke%20toan.doc
- Bộ Tài chính, Chuẩn mực kế toán Việt Nam số 04 "Tài sản cố định vô hình" (đoạn 42), Quyết định 149/2001/QĐ-BTC: https://caselaw.vn/van-ban-phap-luat/236203-quyet-dinh-so-149-2001-qd-btc-ngay-31-12-2001-cua-bo-truong-bo-tai-chinh-ban-hanh-va-cong-bo-bon-04-chuan-muc-ke-toan-viet-nam-dot-1
- FINRA, "Opening Up About Closed-End Funds": https://www.finra.org/investors/insights/opening-up-closed-end-funds
- ICI Research Perspective, "The Closed-End Fund Market, 2025" (tháng 4/2026): https://www.ici.org/system/files/2026-04/per-32-03.pdf
Đọc tiếp: Chứng chỉ quỹ là gì? Quỹ đầu tư hoạt động thế nào?