IPO là gì? Quy trình, điều kiện và khác gì niêm yết
IPO (Initial Public Offering), hay phát hành lần đầu ra công chúng, là đợt công ty cổ phần lần đầu chào bán cổ phiếu cho số đông nhà đầu tư sau khi đăng ký với Ủy ban Chứng khoán Nhà nước. IPO khác niêm yết: IPO là việc bán cổ phiếu, còn niêm yết là việc đưa cổ phiếu vào giao dịch trên sàn. Phân biệt hai bước này, và biết tiền bán cổ phiếu đi về đâu, giúp nhà đầu tư đọc đúng một bản cáo bạch.
1. IPO là gì?
IPO là lần đầu tiên một công ty cổ phần chào bán cổ phiếu ra công chúng. Pháp luật Việt Nam không dùng chữ "IPO" mà gọi là "chào bán cổ phiếu lần đầu ra công chúng". Theo khoản 19 Điều 4 Luật Chứng khoán 2019 (sửa đổi năm 2024), chào bán ra công chúng là chào bán qua phương tiện thông tin đại chúng, hoặc cho từ 100 nhà đầu tư trở lên (không kể nhà đầu tư chuyên nghiệp), hoặc cho các nhà đầu tư không xác định.
Đợt IPO diễn ra trên thị trường sơ cấp (primary market), nơi nhà đầu tư mua cổ phiếu trực tiếp trong đợt chào bán. Sau đó cổ phiếu được mua đi bán lại trên thị trường thứ cấp (secondary market), tức các sàn giao dịch. Công ty đã IPO thành công trở thành công ty đại chúng (điểm b khoản 1 Điều 32) và phải công bố thông tin, tuân thủ quy định quản trị công ty.
Cổ phiếu là gì và người nắm cổ phiếu có những quyền nào được trình bày trong bài Cổ phiếu là gì?
2. IPO, niêm yết và đăng ký giao dịch UPCoM khác nhau thế nào?
IPO là hành động bán cổ phiếu, còn niêm yết và đăng ký giao dịch là hai cách đưa cổ phiếu vào giao dịch. Luật Chứng khoán định nghĩa niêm yết là đưa chứng khoán đủ điều kiện vào hệ thống giao dịch cho chứng khoán niêm yết, và đăng ký giao dịch là đưa chứng khoán vào hệ thống giao dịch cho chứng khoán chưa niêm yết (khoản 24, 25 Điều 4).
| Tiêu chí | IPO | Niêm yết (HOSE, HNX) | Đăng ký giao dịch (UPCoM) |
|---|---|---|---|
| Bản chất | Bán cổ phiếu lần đầu cho công chúng | Đưa cổ phiếu đủ điều kiện lên sàn | Đưa cổ phiếu vào hệ thống dành cho cổ phiếu chưa niêm yết |
| Thị trường | Sơ cấp | Thứ cấp | Thứ cấp |
| Có thu tiền từ nhà đầu tư không | Có | Không | Không |
| Cơ quan xử lý | Ủy ban Chứng khoán Nhà nước | Sở giao dịch chứng khoán | Sở giao dịch chứng khoán |
| Điều kiện chính | Điều 15 Luật Chứng khoán | Thêm các điều kiện tại Điều 109 Nghị định 155/2020/NĐ-CP (ROE tối thiểu 5%, vốn hóa tối thiểu 30 tỷ đồng, cam kết nắm giữ của người nội bộ); việc phân loại cổ phiếu niêm yết theo quy chế của Sở giao dịch | Là công ty đại chúng chưa niêm yết; không có ngưỡng ROE hay vốn hóa |
Ba việc này không phải lúc nào cũng đi cùng nhau. Công ty đã IPO phải đưa cổ phiếu vào niêm yết hoặc đăng ký giao dịch trong 30 ngày kể từ ngày kết thúc đợt chào bán (điểm đ khoản 1 Điều 34). Ngược lại, một công ty có thể lên sàn mà không IPO: công ty đạt tiêu chuẩn đại chúng nhờ cơ cấu cổ đông (điểm a khoản 1 Điều 32) phải lên UPCoM, và sau 02 năm giao dịch có quyền đăng ký niêm yết (điểm d khoản 1 Điều 34).
Lưu ý: Cổ phiếu "chào sàn" không có nghĩa là công ty vừa IPO, và công ty không nhận thêm đồng nào từ phiên chào sàn. Đợt bán cổ phiếu của công ty đã là công ty đại chúng là chào bán thêm, không phải IPO. Đợt bán cổ phần của doanh nghiệp nhà nước khi cổ phần hóa cũng thường được gọi là IPO, nhưng theo cơ chế riêng và không phải đăng ký với Ủy ban Chứng khoán Nhà nước (điểm c khoản 2 Điều 16).
3. Cổ phiếu mới và cổ phiếu của cổ đông hiện hữu: tiền IPO đi về đâu?
Công ty chỉ nhận tiền từ phần cổ phiếu phát hành mới; tiền bán cổ phiếu cũ thuộc về cổ đông bán. Khoản 1 Điều 10 Nghị định 155/2020/NĐ-CP phân biệt ba hình thức IPO cổ phiếu: chào bán để huy động thêm vốn cho tổ chức phát hành; chào bán để trở thành công ty đại chúng thông qua thay đổi cơ cấu sở hữu mà không làm tăng vốn điều lệ; và kết hợp cả hai. Quốc tế gọi phần đầu là chào bán sơ cấp (primary offering) và phần sau là chào bán thứ cấp (secondary offering).
Công ty IP (giả định) có 40 triệu cổ phần, vốn điều lệ 400 tỷ đồng, lợi nhuận sau thuế năm gần nhất 100 tỷ đồng. Cổ đông sáng lập nắm 24 triệu cổ phần, Quỹ B nắm 16 triệu. Công ty chào bán 10 triệu cổ phiếu với giá 25.000 đồng, gồm 8 triệu cổ phiếu mới và 2 triệu cổ phiếu do Quỹ B bán ra.
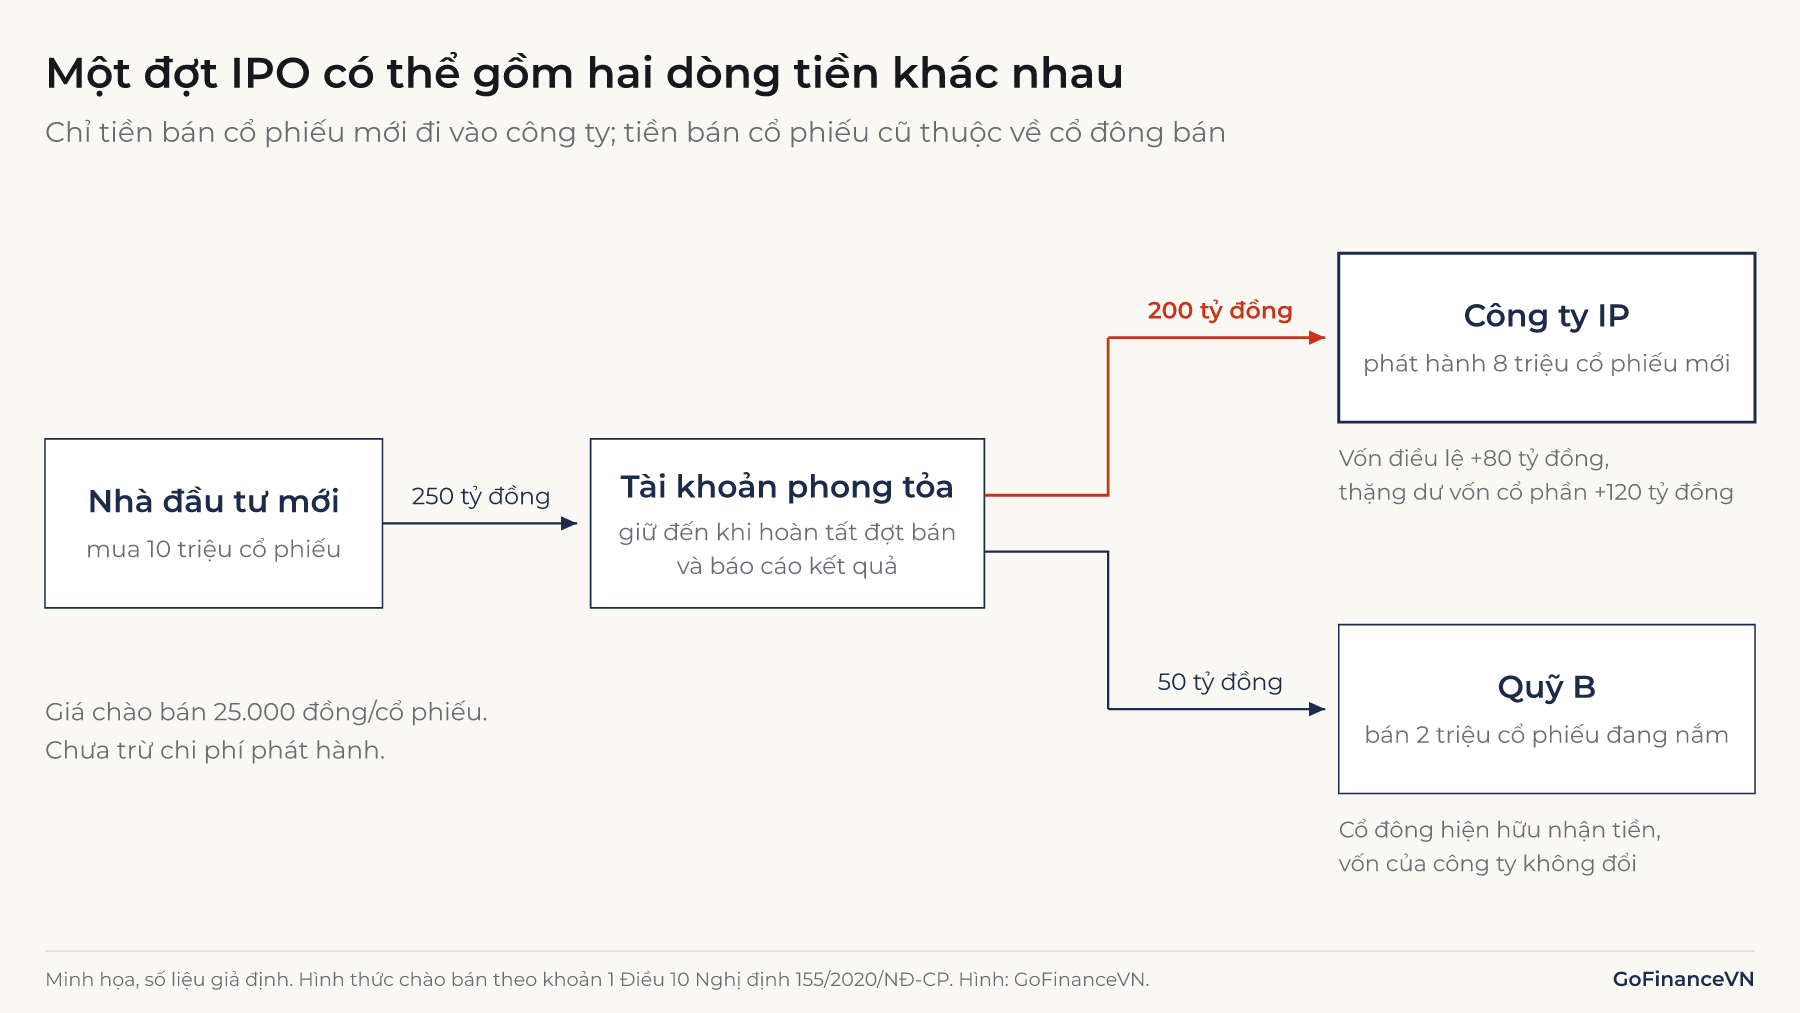
Nhà đầu tư trả 250 tỷ đồng, nhưng công ty chỉ nhận 200 tỷ đồng. Trong đó 80 tỷ đồng ghi vào vốn điều lệ (8 triệu cổ phiếu nhân mệnh giá 10.000 đồng) và 120 tỷ đồng ghi vào thặng dư vốn cổ phần. Với 50 tỷ đồng của Quỹ B, bảng cân đối của công ty không thay đổi.
Khi đọc bản cáo bạch, câu hỏi đầu tiên là tỷ lệ giữa hai phần này. Một đợt IPO toàn cổ phiếu cũ không làm công ty có thêm vốn để đầu tư. Điều này không hẳn là tín hiệu xấu, vì cổ đông bán có thể chỉ cần giãn sở hữu để đạt điều kiện đại chúng, nhưng người mua cần biết tiền của mình không đi vào hoạt động kinh doanh.
4. Điều kiện IPO tại Việt Nam
Tính đến ngày 10/11/2026, điều kiện IPO cổ phiếu được quy định tại khoản 1 Điều 15 Luật Chứng khoán 2019 (bản hợp nhất năm 2026), gồm các nhóm sau.
| Điều kiện | Yêu cầu |
|---|---|
| Vốn điều lệ đã góp | Từ 30 tỷ đồng, theo giá trị sổ kế toán |
| Kết quả kinh doanh | Có lãi 02 năm liên tục liền trước năm đăng ký, không có lỗ lũy kế |
| Phương án phát hành, sử dụng vốn | Đại hội đồng cổ đông thông qua |
| Cơ cấu cổ đông | Tối thiểu 15% cổ phiếu có quyền biểu quyết bán cho ít nhất 100 nhà đầu tư không phải cổ đông lớn; 10% nếu vốn điều lệ từ 1.000 tỷ đồng |
| Cam kết của cổ đông lớn | Cổ đông lớn trước IPO cùng giữ ít nhất 20% vốn điều lệ, tối thiểu 01 năm từ ngày kết thúc đợt chào bán |
| Tư cách pháp lý | Tổ chức phát hành không đang bị truy cứu trách nhiệm hình sự hoặc đã bị kết án về tội xâm phạm trật tự quản lý kinh tế mà chưa được xóa án tích |
| Công ty chứng khoán tư vấn hồ sơ | Bắt buộc, trừ khi tổ chức phát hành là công ty chứng khoán |
| Sau đợt chào bán | Cam kết và phải niêm yết hoặc đăng ký giao dịch |
| Tài khoản phong tỏa | Bắt buộc, để nhận tiền mua cổ phiếu |
Với Công ty IP, 10 triệu cổ phiếu bán cho nhà đầu tư mới chiếm 20,8% trong 48 triệu cổ phiếu sau IPO, vượt ngưỡng 15%. Cổ đông lớn là người sở hữu từ 5% cổ phiếu có quyền biểu quyết trở lên (khoản 18 Điều 4). Từ 01/01/2025, Luật số 56/2024/QH15 bổ sung vào hồ sơ báo cáo vốn điều lệ đã góp được kiểm toán (điểm k khoản 1 Điều 18).
Muốn niêm yết, công ty phải đáp ứng thêm Điều 109 Nghị định 155/2020/NĐ-CP, đã sửa bởi Nghị định 245/2025/NĐ-CP (hiệu lực từ 11/9/2025). Các yêu cầu chính là vốn hóa tối thiểu 30 tỷ đồng, ROE năm liền trước tối thiểu 5%, có lãi 02 năm liền trước và không có lỗ lũy kế. Người nội bộ và người có liên quan là cổ đông lớn phải cam kết giữ 100% cổ phiếu trong 06 tháng kể từ ngày giao dịch đầu tiên và 50% trong 06 tháng tiếp theo. Nghị định 245 đã bỏ điều kiện không có nợ quá hạn trên 01 năm.
Lưu ý: Các điều kiện trên theo các văn bản đã đối chiếu đến ngày 10/11/2026. Tại ngày này, dự án Luật sửa đổi, bổ sung một số điều của Luật Chứng khoán chưa được Quốc hội thông qua, nên Điều 15 nêu trên vẫn là quy định đang áp dụng. Nếu luật sửa đổi được ban hành, một số điều kiện có thể thay đổi kể từ ngày luật có hiệu lực.
5. Quy trình IPO
Quy trình IPO gồm giai đoạn chuẩn bị của doanh nghiệp, đăng ký với Ủy ban Chứng khoán Nhà nước, phân phối cổ phiếu và đưa cổ phiếu vào giao dịch. Các mốc dưới đây lấy từ Luật Chứng khoán; riêng hạn của ngày giao dịch đầu tiên theo Nghị định 155/2020/NĐ-CP đã sửa đổi.
| Bước | Nội dung | Thời hạn theo quy định |
|---|---|---|
| 1. Chuẩn bị | Kiểm toán báo cáo tài chính 02 năm, xác định giá hoặc nguyên tắc xác định giá, ký hợp đồng với công ty chứng khoán, Đại hội đồng cổ đông thông qua phương án | Không quy định |
| 2. Nộp hồ sơ | Nộp hồ sơ theo Điều 18, gồm bản cáo bạch. Trong lúc chờ, chỉ được dùng thông tin trong bản cáo bạch để thăm dò thị trường, giá và ngày phát hành phải ghi là dự kiến (Điều 24) | Cấp Giấy chứng nhận trong 30 ngày kể từ khi đủ hồ sơ hợp lệ |
| 3. Công bố | Công bố Bản thông báo phát hành | Trong 07 ngày làm việc kể từ khi Giấy chứng nhận có hiệu lực |
| 4. Phân phối | Nhà đầu tư đăng ký mua; tiền nằm trong tài khoản phong tỏa | Đăng ký tối thiểu 20 ngày; hoàn tất trong 90 ngày, có thể gia hạn tối đa 30 ngày |
| 5. Báo cáo kết quả | Báo cáo Ủy ban Chứng khoán Nhà nước, kèm xác nhận của ngân hàng | Trong 10 ngày kể từ ngày kết thúc đợt chào bán |
| 6. Lên sàn | Niêm yết hoặc đăng ký giao dịch | Trong 30 ngày kể từ ngày kết thúc đợt chào bán; ngày giao dịch đầu tiên không quá 30 ngày kể từ quyết định chấp thuận |
Nghị định 245/2025/NĐ-CP bổ sung Điều 111a cho phép đăng ký niêm yết đồng thời với đăng ký IPO. Sở giao dịch chứng khoán kiểm tra trước các điều kiện về vốn và lợi nhuận, rồi quyết định chấp thuận sau khi có kết quả chào bán. Thời hạn đưa cổ phiếu vào giao dịch sau khi được chấp thuận cũng rút từ 90 ngày xuống 30 ngày.
Khi số đăng ký mua vượt số cổ phiếu chào bán, cổ phiếu được phân phối theo tỷ lệ đăng ký mua của từng nhà đầu tư (khoản 2 Điều 26). Nếu đợt chào bán không đạt tỷ lệ 15% hoặc 10% cho 100 nhà đầu tư, Ủy ban Chứng khoán Nhà nước hủy đợt chào bán và tổ chức phát hành phải hoàn tiền trong 15 ngày (Điều 28).
6. Pha loãng khi IPO: cách tính và ví dụ
Pha loãng (dilution) là việc tỷ lệ sở hữu của cổ đông cũ giảm vì số cổ phiếu tăng lên. Chỉ phần cổ phiếu mới gây pha loãng; cổ phiếu cũ đổi chủ không làm thay đổi tổng số cổ phiếu.
Trong đó là số cổ phiếu trước IPO, là số cổ phiếu mới phát hành, và là tỷ lệ sở hữu trước và sau IPO của cổ đông không bán. Với Công ty IP, .
| Cổ đông | Trước IPO | Tỷ lệ | Sau IPO | Tỷ lệ |
|---|---|---|---|---|
| Cổ đông sáng lập | 24 triệu | 60,00% | 24 triệu | 50,00% |
| Quỹ B | 16 triệu | 40,00% | 14 triệu | 29,17% |
| Nhà đầu tư mới | 0 | 0,00% | 10 triệu | 20,83% |
| Tổng | 40 triệu | 100% | 48 triệu | 100% |
Tỷ lệ của Quỹ B giảm nhiều hơn vì quỹ vừa bị pha loãng vừa bán bớt.
Giảm tỷ lệ sở hữu không đồng nghĩa với mất giá trị. Ở giá 25.000 đồng, công ty được định giá 1.000 tỷ đồng trước IPO và 1.200 tỷ đồng sau IPO. Phần của cổ đông sáng lập trước là 60% nhân 1.000 tỷ, sau là 50% nhân 1.200 tỷ, đều bằng 600 tỷ đồng.
Hai loại pha loãng khác cần tính riêng:
- Pha loãng EPS. Lợi nhuận 100 tỷ đồng chia cho 48 triệu cổ phiếu cho EPS 2.083 đồng, giảm 16,67% so với 2.500 đồng. P/E tại giá chào bán vì vậy là 12 lần tính trên số cổ phiếu sau IPO, không phải 10 lần. Để giữ EPS 2.500 đồng, công ty cần thêm 20 tỷ đồng lợi nhuận, tương đương suất sinh lời sau thuế 10% trên 200 tỷ đồng vốn mới.
- Pha loãng giá trị. Xảy ra khi giá chào bán thấp hơn giá trị thực. Nếu mỗi cổ phiếu cũ có giá trị 30.000 đồng, giá trị sau IPO là đồng. Cổ đông cũ mất 833 đồng mỗi cổ phiếu (2,78%), tổng cộng 33,3 tỷ đồng chuyển sang người mua cổ phiếu mới.
Cách tính EPS và P/E được trình bày trong bài EPS là gì? và P/E là gì?.
Giá trị công ty tại một mức giá cổ phiếu chính là vốn hóa thị trường, xem bài Vốn hóa thị trường là gì?
7. Tổ chức bảo lãnh phát hành làm gì?
Tổ chức bảo lãnh phát hành (underwriter) là công ty chứng khoán cam kết với tổ chức phát hành về việc tiêu thụ cổ phiếu, theo một trong ba cách nêu tại khoản 31 Điều 4 Luật Chứng khoán. Sự khác nhau nằm ở chỗ ai chịu rủi ro nếu không bán hết.
| Hình thức | Cam kết | Ai chịu phần chưa bán được |
|---|---|---|
| Nhận mua để bán lại (firm commitment) | Mua một phần hoặc toàn bộ cổ phiếu rồi bán lại cho nhà đầu tư | Tổ chức bảo lãnh |
| Mua phần còn lại (standby) | Mua số cổ phiếu chưa phân phối hết | Tổ chức bảo lãnh |
| Cố gắng tối đa (best efforts) | Nỗ lực phân phối, không cam kết mua | Tổ chức phát hành |
Bảo lãnh phát hành không bắt buộc đối với IPO: hồ sơ chỉ cần "cam kết bảo lãnh phát hành (nếu có)" (điểm i khoản 1 Điều 18). Thứ bắt buộc là công ty chứng khoán tư vấn hồ sơ, một vai trò khác với bảo lãnh. Người đại diện theo pháp luật của hai tổ chức này phải ký vào bản cáo bạch (Điều 19).
Bảo lãnh phát hành là cam kết tiêu thụ cổ phiếu cho công ty phát hành, không phải cam kết với nhà đầu tư về giá cổ phiếu sau khi lên sàn.
8. Vì sao giá chào bán và giá ngày đầu lệch nhau?
Giá chào bán được ấn định trước khi có giao dịch, còn giá ngày đầu do cung cầu trên thị trường quyết định. Khi giá đóng cửa ngày đầu cao hơn giá chào bán, hiện tượng này gọi là định giá thấp IPO (IPO underpricing):
Với là giá chào bán và là giá đóng cửa ngày đầu. Nếu cổ phiếu Công ty IP đóng cửa ở 30.000 đồng, . Khoản chênh 5.000 đồng nhân 10 triệu cổ phiếu, tức 50 tỷ đồng, được gọi là "tiền để lại trên bàn" (money left on the table).
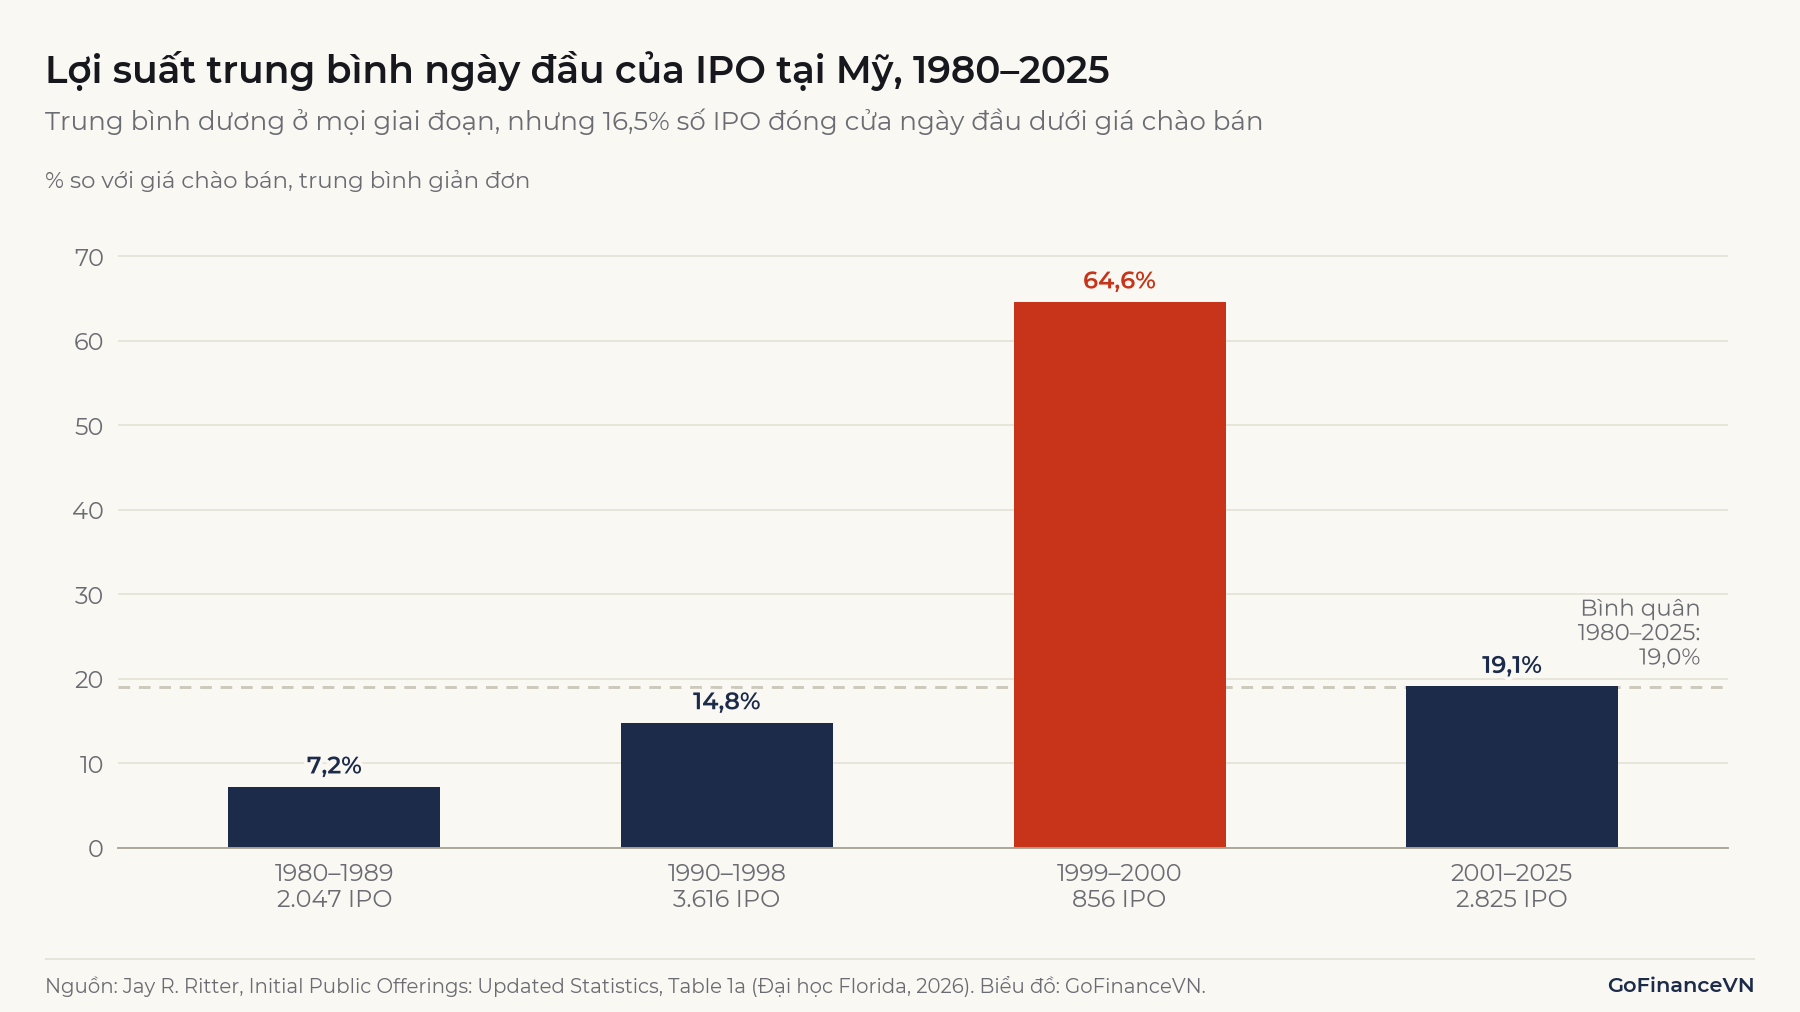
Dữ liệu của giáo sư Jay Ritter (Đại học Florida) về 9.344 IPO của công ty hoạt động kinh doanh tại Mỹ (theo tiêu chí chọn mẫu của Ritter) giai đoạn 1980–2025 cho thấy lợi suất trung bình ngày đầu là 19,0%, nhưng 16,5% số IPO đóng cửa dưới giá chào bán và 13,0% đóng cửa đúng bằng giá chào bán.
Nghiên cứu học thuật đưa ra một số cách giải thích:
- Lời nguyền người thắng (winner's curse, Rock 1986). Nhà đầu tư thông tin kém được phân phối đủ ở đợt ít người mua và bị cắt giảm ở đợt nhiều người mua, nên cần giá thấp để không lỗ về trung bình.
- Thu thập thông tin khi dựng sổ (bookbuilding). Tổ chức bảo lãnh trả công cho nhà đầu tư tổ chức tiết lộ nhu cầu thật bằng giá thấp hơn và số cổ phiếu được phân phối.
- Xung đột lợi ích. Tổ chức bảo lãnh có động cơ giữ giá thấp để dễ bán và để ưu ái khách hàng của mình.
Ritter và Welch (2002) cho rằng bất cân xứng thông tin không phải nguyên nhân chính của nhiều hiện tượng IPO, nên chưa có lời giải duy nhất.
Ví dụ: Một nhà đầu tư đăng ký mua 1.000 cổ phiếu ở hai đợt IPO cùng giá 25.000 đồng, phân phối theo tỷ lệ như khoản 2 Điều 26. Đợt A được đăng ký gấp 10 lần nên chỉ nhận 100 cổ phiếu, giá tăng 20%, lãi 500.000 đồng. Đợt B ít người mua nên nhận đủ 1.000 cổ phiếu, giá giảm 10%, lỗ 2,5 triệu đồng. Lợi suất trung bình của hai đợt là +5%, nhưng người này lỗ 2 triệu đồng.
Dữ liệu trên là của thị trường Mỹ, không thể suy ra cho Việt Nam. Tại Việt Nam, giá ngày đầu còn bị giới hạn bởi biên độ, thường được nêu là ±20% trên HOSE, ±30% trên HNX và ±40% trên UPCoM, nên chênh lệch có thể kéo sang các phiên sau. Biên độ tính trên giá tham chiếu ngày đầu, mức giá này không nhất thiết bằng giá chào bán.
9. Lợi ích và rủi ro của IPO
IPO đem lại nguồn vốn và tính thanh khoản, đổi lại là nghĩa vụ công khai và rủi ro về giá.
9.1. Với doanh nghiệp
Doanh nghiệp huy động được vốn chủ sở hữu không phải hoàn trả, cổ đông hiện hữu có đường thoái vốn. Đổi lại, công ty chịu chi phí tư vấn, kiểm toán, công bố thông tin và chia sẻ quyền kiểm soát. Từ 11/9/2025, tổ chức phát hành phải báo cáo và công bố việc sử dụng số tiền thu được kể cả khi không huy động cho dự án, trừ tổ chức tín dụng (khoản 1a Điều 9 Nghị định 155/2020/NĐ-CP).
9.2. Với nhà đầu tư
Nhà đầu tư mua theo mức giá của đợt chào bán và có bản cáo bạch trình bày thông tin, yếu tố rủi ro. Các rủi ro cần cân nhắc gồm:
- Thông tin không cân xứng. Công ty mới công khai có ít lịch sử số liệu để đối chiếu. Kế hoạch lợi nhuận và cổ tức trong bản cáo bạch chỉ là dự kiến. Cách đọc số liệu quá khứ được trình bày trong bài Báo cáo tài chính là gì?.
- Hiệu quả dài hạn. Lợi suất mua và giữ 3 năm trung bình (tính từ giá đóng cửa ngày đầu) của 9.253 IPO tại Mỹ giai đoạn 1980–2024 là 19,1%, thấp hơn thị trường 20,5 điểm phần trăm và thấp hơn nhóm công ty cùng quy mô, cùng tỷ số giá trên giá trị sổ sách 8,9 điểm phần trăm. Đây là con số bình quân, kết quả giữa các IPO chênh lệch lớn.
- Áp lực bán khi hết hạn cam kết. Sau mốc 06 tháng và 12 tháng, cổ đông nội bộ có thể bán ra.
- Đợt chào bán có thể bị đình chỉ hoặc hủy (Điều 27, 28). Tiền mua nằm trong tài khoản phong tỏa cho đến khi hoàn tất đợt chào bán và báo cáo Ủy ban Chứng khoán Nhà nước.
10. Câu hỏi thường gặp
Công ty đang lỗ có IPO được không?
Theo điều kiện chung tại Điều 15 Luật Chứng khoán thì không: công ty phải có lãi 02 năm liên tục liền trước năm đăng ký và không có lỗ lũy kế. Công ty sau cơ cấu lại doanh nghiệp có cách xác định riêng tại Nghị định 155/2020/NĐ-CP.
Mua cổ phiếu IPO xong bao lâu thì bán được?
Nhà đầu tư chỉ bán được trên sàn sau khi cổ phiếu vào giao dịch. Luật yêu cầu niêm yết hoặc đăng ký giao dịch trong 30 ngày kể từ ngày kết thúc đợt chào bán.
Kết luận
IPO là đợt bán cổ phiếu lần đầu ra công chúng, tách biệt với bước niêm yết hoặc đăng ký giao dịch sau đó. Tiền thu về chỉ vào công ty với phần cổ phiếu mới, và phần này cũng là nguồn gây pha loãng cổ đông hiện hữu. Mức tăng trung bình ngày đầu trong các nghiên cứu là thống kê trên nhiều đợt, không phản ánh kết quả của từng đợt hay của một nhà đầu tư cụ thể.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- Văn bản hợp nhất số 102/VBHN-VPQH Luật Chứng khoán (hợp nhất Luật 54/2019/QH14, Luật 56/2024/QH15 và Luật 142/2025/QH15), Công báo số 269 ngày 12/5/2026; Điều 4, 15, 16, 18, 19, 24–28, 32, 34: https://congbao.chinhphu.vn/van-ban/van-ban-hop-nhat-so-102-vbhn-vpqh-469444/64580.htm
- Nghị định 155/2020/NĐ-CP (ngày 31/12/2020); Điều 9, 10, 11, 109, 133: https://vanban.chinhphu.vn/?pageid=27160&docid=202222
- Nghị định 245/2025/NĐ-CP (ngày 11/9/2025, hiệu lực từ ngày ký), toàn văn: https://xaydungchinhsach.chinhphu.vn/toan-van-nghi-dinh-245-2025-nd-cp-sua-doi-bo-sung-nghi-dinh-155-2020-nd-cp-quy-dinh-chi-tiet-thi-hanh-mot-so-dieu-cua-luat-chung-khoan-119250913083126401.htm
- Jay R. Ritter, Initial Public Offerings: Updated Statistics, Table 1a, 16, 16f (Đại học Florida, bản ngày 05/11/2026): https://site.warrington.ufl.edu/ritter/files/IPO-Statistics.pdf
- Ritter, J. R. và Welch, I. (2002), A Review of IPO Activity, Pricing, and Allocations, Journal of Finance 57(4), bản NBER W8805: https://www.nber.org/papers/w8805.pdf
- Biên độ ngày giao dịch đầu tiên: DSC, https://www.dsc.com.vn/kien-thuc/bien-do-giao-dich-san-chung-khoan-hose-hnx-upcom ; Tuổi Trẻ (23/01/2026), https://tuoitre.vn/vi-sao-co-phieu-dragon-capital-tang-toi-40-ngay-phien-dau-chao-san-20260123122433989.htm ; Quy chế giao dịch 352/QĐ-SGDHCM, Điều 11 khoản 1 (bản đăng trên MBS), https://www.mbs.com.vn/files/uploads/2025/04/352_qd-sgdhcm_quy-che-giao-dich-ck-tai-hsx.pdf
Đọc tiếp: Cổ phiếu là gì? Mua cổ phiếu nghĩa là sở hữu gì?