Venture capital là gì? Khác gì private equity?
Venture capital (VC), hay vốn đầu tư mạo hiểm, là vốn cổ phần do các quỹ chuyên nghiệp rót vào công ty khởi nghiệp ở giai đoạn đầu, khi doanh nghiệp thường chưa có lợi nhuận và dòng tiền còn âm. Quỹ VC chấp nhận phần lớn khoản đầu tư thu về ít hoặc mất vốn, để đổi lấy một số ít khoản tăng giá nhiều lần. Hiểu cách quỹ VC rót vốn theo từng vòng và định giá startup giúp người đọc đọc đúng các tin "gọi vốn thành công" và phân biệt VC với quỹ private equity mua lại doanh nghiệp.
1. Venture capital là gì?
Venture capital là vốn cổ phần đầu tư vào công ty khởi nghiệp có tiềm năng tăng trưởng cao, thường trước khi công ty có doanh thu ổn định. CFA Institute mô tả venture capital được triển khai "ở giai đoạn đầu, trước khi có doanh thu, khi dòng tiền thường âm, để khởi lập doanh nghiệp, tạo ra sản phẩm và xây dựng thị trường" (nguyên văn: deployed in a company's initial, pre-revenue phase when cash flow is usually negative to launch a business, create a product, and establish a market).
Chữ "mạo hiểm" nói về rủi ro của tài sản, không có nghĩa quỹ đầu tư bừa. Quỹ VC mua cổ phần thiểu số của startup, không cho vay: nếu startup thất bại, phần vốn đó thường mất gần hết, còn nếu startup thành công, quỹ hưởng phần tăng giá tương ứng với tỷ lệ sở hữu. Quỹ không nhận lãi định kỳ như một khoản vay và cũng hiếm khi nhận cổ tức.
Người đầu tư vào startup không chỉ có quỹ VC. Nhà đầu tư thiên thần (angel investor) là cá nhân dùng tiền của chính mình, thường vào sớm nhất với số tiền nhỏ. Quỹ đầu tư mạo hiểm của doanh nghiệp (CVC, corporate venture capital) là bộ phận đầu tư của một tập đoàn, dùng vốn của tập đoàn đó. Quỹ VC theo nghĩa hẹp quản lý tiền của các nhà đầu tư bên ngoài.
1.1. Venture capital và private equity: quan hệ bao hàm
Venture capital là một nhánh của private equity theo nghĩa rộng. CFA Institute xếp các giai đoạn đầu tư vốn tư nhân theo vòng đời doanh nghiệp: venture capital cho startup, vốn tăng trưởng (growth equity) cho doanh nghiệp đang mở rộng, và mua lại (buyout) với doanh nghiệp trưởng thành. Khi báo chí so sánh "VC và PE", chữ PE thường được dùng theo nghĩa hẹp, tức quỹ mua lại.
Cấu trúc quỹ, cách chia lợi nhuận "2 và 20" và các thước đo IRR, TVPI, DPI được trình bày trong bài Private equity là gì? Quỹ đầu tư tư nhân hoạt động thế nào?. Bài này tập trung vào những điểm riêng của VC.
1.2. Tiền của quỹ VC đến từ đâu
Quỹ VC thường cũng là quỹ đóng theo cấu trúc GP và LP như quỹ PE. Theo khảo sát 885 nhà đầu tư VC tại 681 công ty quản lý quỹ VC của Gompers, Gornall, Kaplan và Strebulaev (gọi tắt là khảo sát Gompers), quỹ VC thường có thời hạn 10 năm, kèm khoảng 3 năm gia hạn.
Quỹ VC thường nhỏ hơn quỹ mua lại. Trong mẫu khảo sát này, quy mô quỹ trung vị là 120 triệu USD và quy mô trung vị của mỗi vòng đầu tư là 11 triệu USD.
2. Quỹ đầu tư mạo hiểm hoạt động thế nào?
Quỹ VC chọn rất ít startup trong số rất nhiều hồ sơ, rót vốn thành nhiều đợt và chỉ thu lợi nhuận khi bán được cổ phần. Theo khảo sát Gompers, cứ khoảng 100 cơ hội được xem xét thì quỹ trung vị mới đầu tư vào 1 công ty, và một năm chỉ chốt khoảng 4 thương vụ.
2.1. Rót vốn theo từng vòng
Startup không nhận toàn bộ vốn cần thiết một lần mà gọi vốn theo vòng (funding round). Mỗi vòng chỉ cấp đủ tiền để đạt mốc tiếp theo; nếu startup không đạt mốc, nhà đầu tư có thể không rót tiếp. Cách làm này giới hạn số tiền mất khi startup thất bại và cho phép quỹ dồn vốn vào công ty đang chạy tốt.
| Vòng gọi vốn | Startup đang ở đâu | Vốn dùng để làm gì |
|---|---|---|
| Tiền hạt giống, hạt giống (pre-seed, seed) | Có ý tưởng, đội ngũ, có thể có sản phẩm thử | Làm sản phẩm mẫu, kiểm chứng nhu cầu thị trường |
| Vòng A (Series A) | Có sản phẩm, có khách hàng đầu tiên | Hoàn thiện mô hình kinh doanh, tuyển đội ngũ |
| Vòng B, C trở đi (Series B, C+) | Doanh thu tăng nhanh, mô hình đã rõ | Mở rộng thị trường, mua lại, chuẩn bị thoái vốn |
Tên vòng là quy ước thị trường, không có định nghĩa pháp lý thống nhất. Hai startup cùng gọi "vòng A" có thể chênh nhau nhiều lần về số tiền và mức độ phát triển.
2.2. Công cụ đầu tư: cổ phần ưu đãi chuyển đổi
Quỹ VC tại Mỹ thường đầu tư bằng cổ phần ưu đãi có thể chuyển đổi thành cổ phần phổ thông (convertible preferred stock), không mua cùng loại cổ phiếu phổ thông của nhà sáng lập. Loại cổ phần này đi kèm các điều khoản bảo vệ nhà đầu tư. Khảo sát của Gompers và cộng sự ghi nhận tần suất sử dụng như sau:
- Quyền ưu tiên thanh lý (liquidation preference): khi công ty được bán hoặc giải thể, nhà đầu tư nhận lại vốn trước cổ đông phổ thông. Mức phổ biến là 1 lần vốn góp (1x); mức từ 2x trở lên xuất hiện trong 19% khoản đầu tư.
- Quyền mua thêm theo tỷ lệ ở vòng sau (pro-rata right): 81% khoản đầu tư.
- Quyền tham gia (participation), tức nhận lại vốn ưu tiên rồi vẫn chia tiếp phần còn lại như cổ đông phổ thông: 53%.
- Quyền yêu cầu công ty mua lại cổ phần (redemption right): 45%.
Ý nghĩa thực tế của quyền ưu tiên thanh lý được minh họa bằng số ở mục 7.1.
2.3. Tham gia quản trị và thoái vốn
Sau khi đầu tư, quỹ VC thường giữ ghế hoặc quyền quan sát trong hội đồng quản trị. Trong khảo sát, 87% quỹ cho biết tham gia tư vấn chiến lược, 72% giúp startup kết nối nhà đầu tư vòng sau và 69% giúp tìm khách hàng.
Quỹ chỉ thu tiền khi thoái vốn: bán startup cho doanh nghiệp khác qua mua bán và sáp nhập, hoặc đưa startup lên sàn qua IPO. Theo số tự khai của các quỹ trong khảo sát, 15% khoản thoái vốn là IPO, 53% là bán qua M&A và 32% là thất bại; nhiều nhà đầu tư cho biết một phần các thương vụ M&A thực chất là bán tháo.
Các hình thức mua bán doanh nghiệp được giải thích trong bài M&A là gì?.
3. Vì sao lợi nhuận venture capital phụ thuộc vào vài khoản thắng lớn?
Lợi nhuận của VC phân bố rất lệch: phần lớn khoản đầu tư thu về ít hoặc lỗ, còn một nhóm nhỏ thu về nhiều lần vốn và tạo ra phần lớn lợi nhuận của quỹ. Kerr, Nanda và Rhodes-Kropf (2014) dùng dữ liệu các startup tại Mỹ nhận vốn VC vòng đầu từ 1985 đến 2009 và ước tính khoảng 55% kết thúc với mức lỗ và chỉ 6% thu về trên 5 lần vốn, nhưng nhóm 6% này tạo ra khoảng 50% tổng tiền thu về gộp.
Khảo sát của Gompers và cộng sự cho kết quả cùng hướng, dù ít lỗ hơn vì là số do quỹ tự khai.
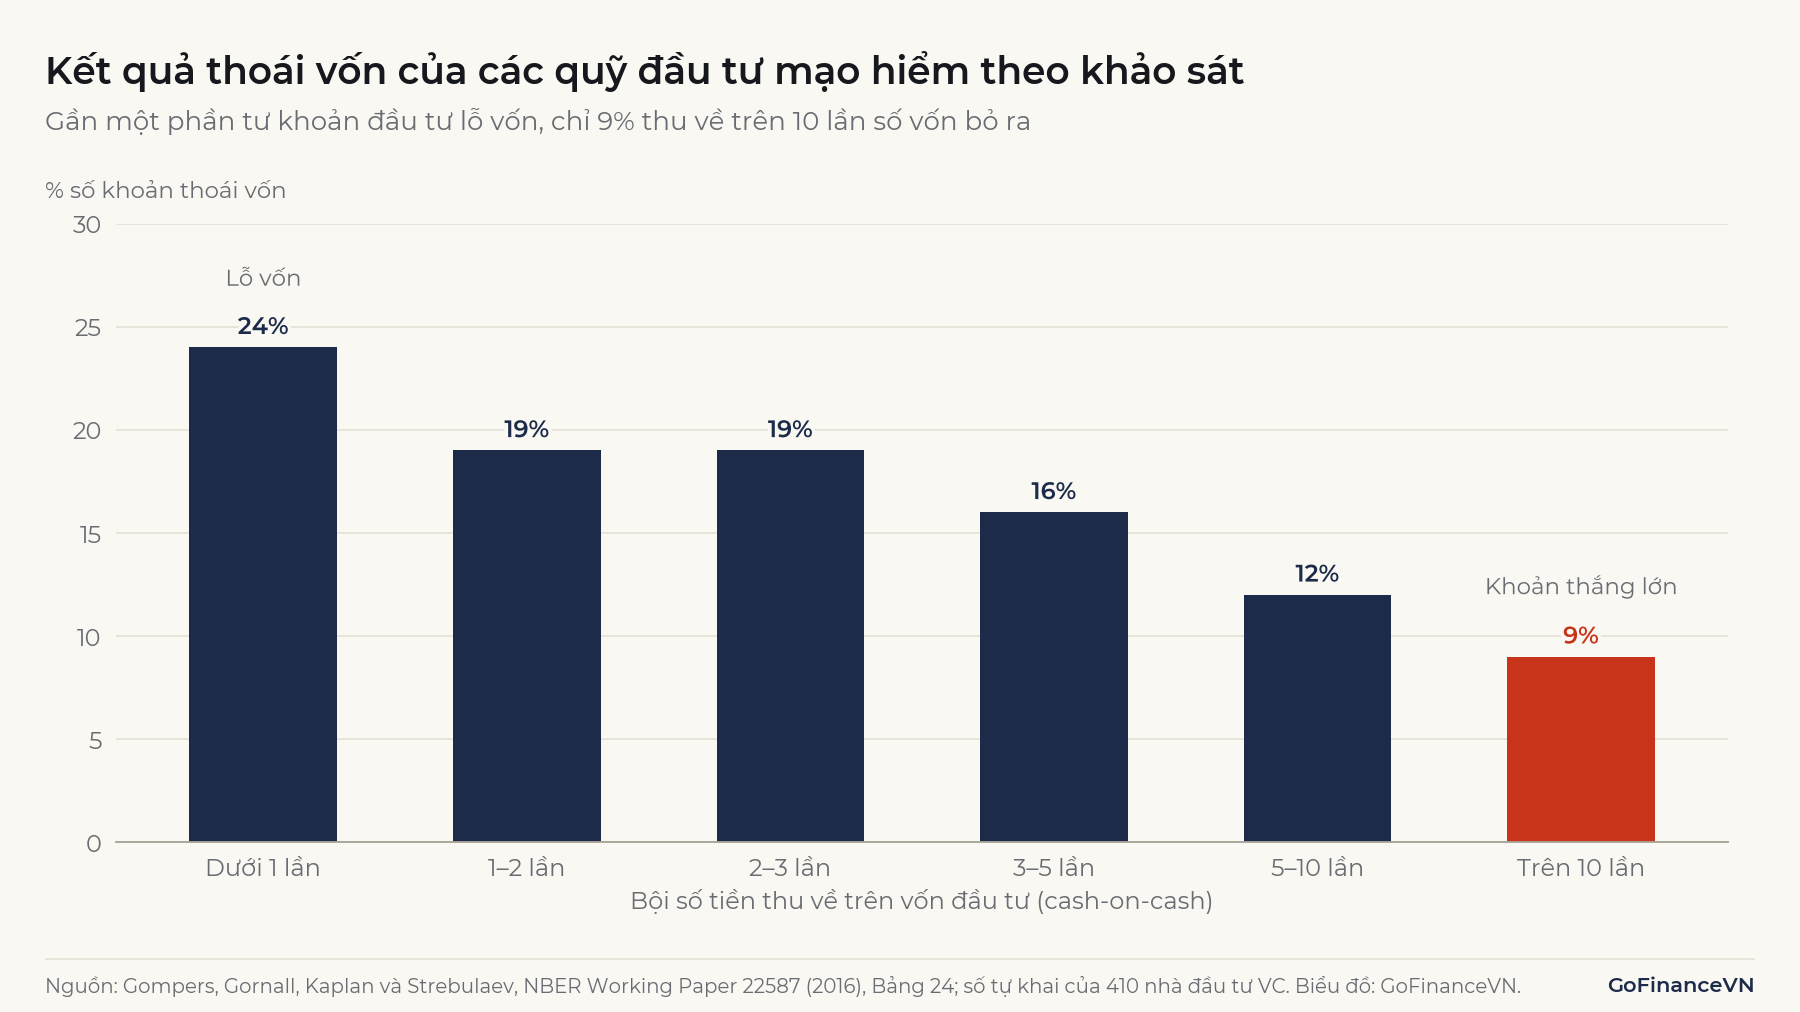
Theo số tự khai, 24% khoản thoái vốn lỗ vốn và 19% chỉ thu về 1 đến 2 lần, mức có thể vẫn lỗ khi tính đến giá trị thời gian của tiền. Chỉ 9% thu về trên 10 lần. Tỷ lệ 24% này thấp hơn tỷ lệ thất bại 32% ở mục 2.3, dù khoản thất bại cũng là khoản lỗ: hai con số đến từ hai câu hỏi khác nhau trong khảo sát, nên số tự khai cần được đọc thận trọng (xem mục 7.2).
Hệ quả là quỹ VC thường ưu tiên startup mà nếu thành công có thể trả lại một phần lớn quy mô quỹ; startup tăng trưởng ổn định nhưng chậm thường không phù hợp với mô hình VC, dù có thể là doanh nghiệp tốt.
Lưu ý: Phân bố lệch cũng có nghĩa là một quỹ chỉ đầu tư vào vài startup có kết quả rất phân tán. Nguyên lý đa dạng hóa danh mục vẫn áp dụng, nhưng với VC, số khoản đầu tư cần để kết quả ổn định cao hơn nhiều so với danh mục cổ phiếu niêm yết.
4. Cách tính định giá trước vốn, sau vốn và tỷ lệ sở hữu
Mỗi vòng gọi vốn được mô tả bằng hai con số: định giá trước vốn (pre-money valuation), tức giá trị startup trước khi nhận tiền mới, và định giá sau vốn (post-money valuation), tức định giá trước vốn cộng số tiền mới.
Trong đó là số tiền nhà đầu tư mới bỏ vào, là số cổ phần trước vòng gọi vốn, tính cả cổ phần dành cho quyền chọn của nhân viên nếu điều khoản yêu cầu tạo trước vòng.
4.1. Ví dụ Startup ZJ qua ba vòng gọi vốn
Startup ZJ do nhóm sáng lập thành lập với 10 triệu cổ phần. Các vòng gọi vốn giả định như sau (tỷ đồng):
| Vòng | Vốn mới | Định giá trước vốn | Định giá sau vốn | Giá mỗi cổ phần (đồng) | Tỷ lệ của nhà đầu tư mới |
|---|---|---|---|---|---|
| Hạt giống | 5 | 20 | 25 | 2.000 | 20% |
| Vòng A (Quỹ ZF) | 30 | 90 | 120 | 6.240 | 25% |
| Vòng B | 100 | 400 | 500 | 20.800 | 20% |
Ở vòng A, điều khoản yêu cầu dành 10% cổ phần sau vòng cho quyền chọn của nhân viên (option pool), và phần này được tính trong định giá trước vốn 90 tỷ đồng. Vì vậy giá mỗi cổ phần là 6.240 đồng, và phần của cổ đông cũ thực chất chỉ được định giá 12,5 triệu × 6.240 = 78 tỷ đồng.
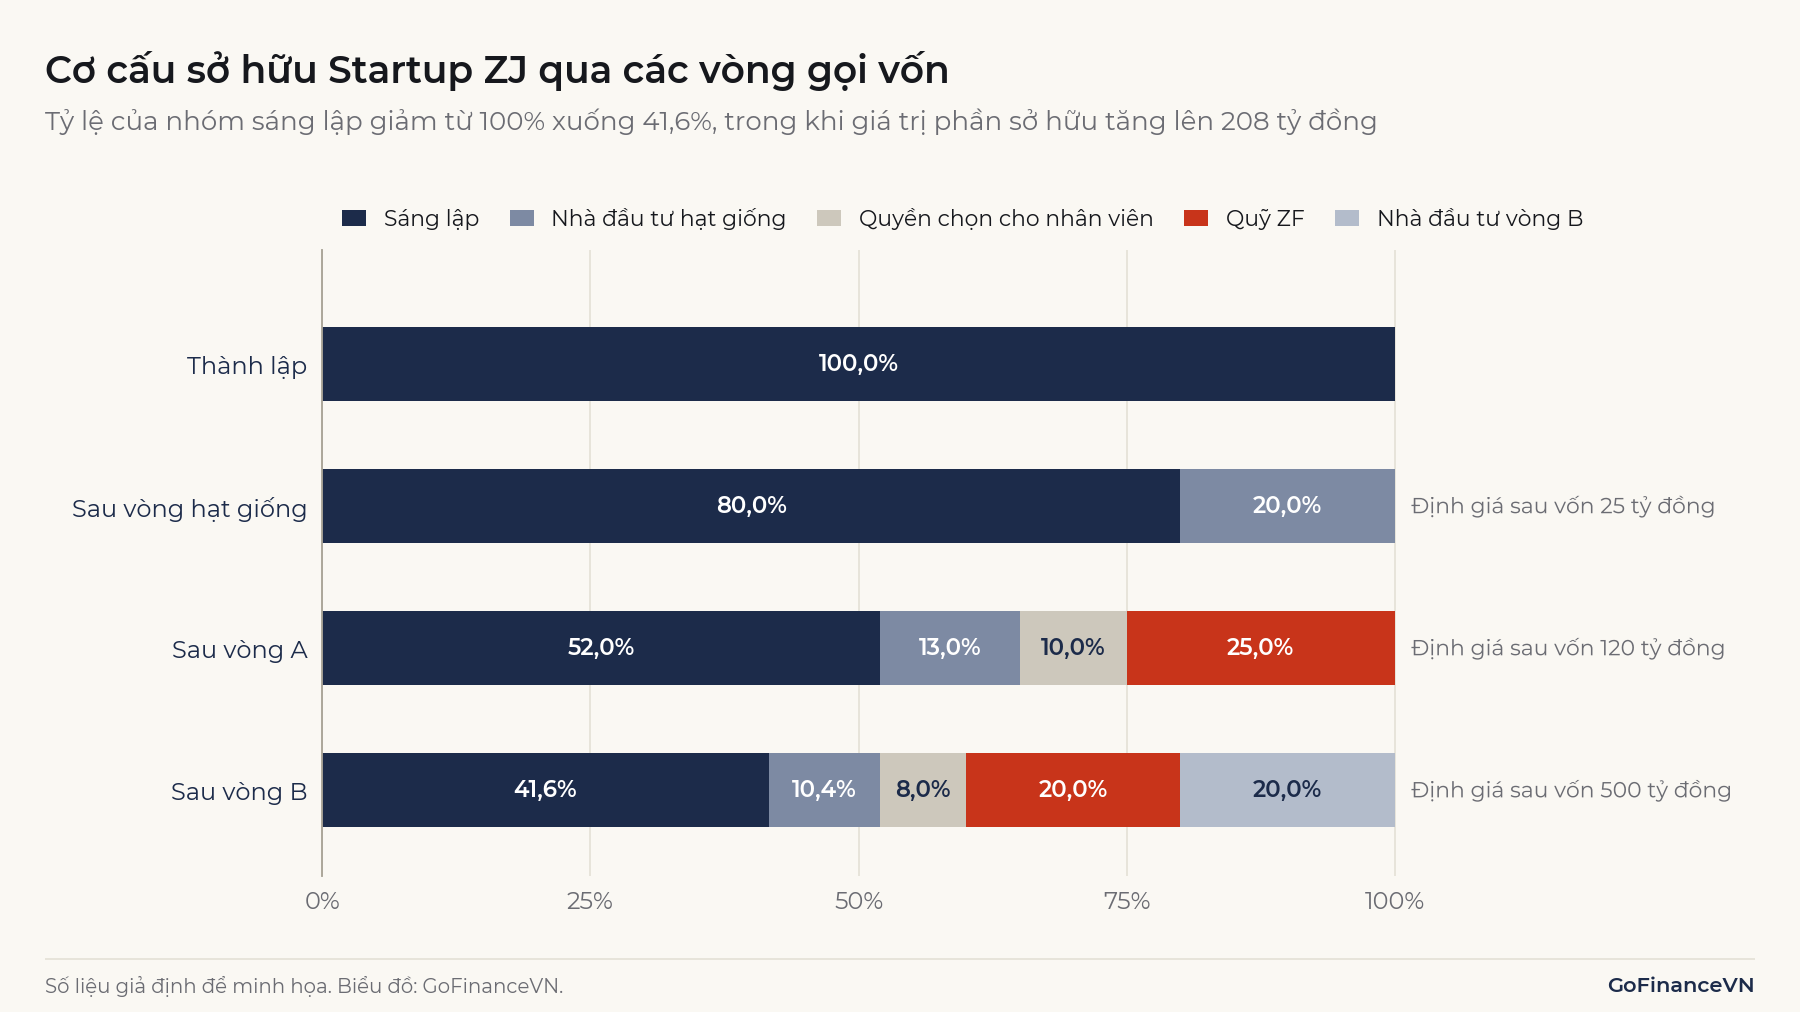
Sau vòng B, ZJ có khoảng 24,04 triệu cổ phần. Tỷ lệ của nhóm sáng lập giảm từ 100% xuống 41,6%, nhưng giá trị phần sở hữu theo giá vòng B là 208 tỷ đồng. Quỹ ZF bị pha loãng từ 25% xuống 20%; 4,81 triệu cổ phần của quỹ được định giá theo giá vòng B là 100 tỷ đồng, gấp 3,3 lần vốn bỏ ra, nhưng đây mới là giá trị trên giấy.
Cơ chế pha loãng tỷ lệ sở hữu và EPS khi công ty phát hành thêm cổ phần được phân tích trong bài Pha loãng cổ phiếu là gì?.
4.2. Phương pháp VC: quỹ định giá startup thế nào?
Với startup chưa có lợi nhuận, mô hình DCF khó dùng vì dòng tiền dự phóng rất bất định. CFA Institute mô tả phương pháp VC (venture capital method) là dùng giá trị vốn chủ sở hữu khi thoái vốn và mức sinh lời mục tiêu để suy ra giá trị doanh nghiệp trước khi bán cổ phần mới.
Trong đó là giá trị vốn chủ sở hữu dự kiến khi thoái vốn nếu startup thành công, là bội số mục tiêu trên vốn đầu tư, là tỷ lệ sở hữu quỹ dự kiến giữ lại sau các vòng sau (do bị pha loãng).
Ví dụ: Quỹ ZF muốn đầu tư 30 tỷ đồng vào ZJ ở vòng A với bội số mục tiêu 10 lần sau 6 năm. Nếu thành công, ZJ được kỳ vọng bán với giá 1.500 tỷ đồng. Quỹ cần 30 × 10 = 300 tỷ đồng, tức 20% công ty khi thoái vốn. Dự kiến vòng B pha loãng 20% nên quỹ giữ lại 80% tỷ lệ hiện tại, do đó phải mua 20% / 0,8 = 25% ngay bây giờ. Định giá sau vốn là 1.500 × 0,8 / 10 = 120 tỷ đồng, định giá trước vốn là 90 tỷ đồng.
Bội số 10 lần sau 6 năm tương ứng IRR khoảng 46,8%/năm. Con số này cao hơn mức các quỹ yêu cầu bình quân trong khảo sát của Gompers và cộng sự (IRR bình quân 31%, bội số trung vị 5 lần). Một cách hiểu là bội số 10 lần ở đây chỉ là kết quả trong kịch bản startup thành công: nếu xác suất thành công khoảng một nửa và trường hợp thất bại mất trắng, bội số kỳ vọng còn 5 lần, quy ra khoảng 30,8%/năm (cách quy đổi xấp xỉ).
Trong cùng khảo sát, 63% quỹ dùng bội số tiền thu về, 42% dùng IRR, chỉ 22% dùng NPV, và 31% quỹ đầu tư giai đoạn sớm không dự phóng dòng tiền của startup.
5. Venture capital và private equity khác nhau thế nào?
Venture capital và private equity (nghĩa hẹp, quỹ mua lại) khác nhau chủ yếu ở giai đoạn của doanh nghiệp được đầu tư, từ đó kéo theo khác biệt về tỷ lệ sở hữu, cách dùng nợ, cách định giá và phân bố lợi nhuận.
| Tiêu chí | Venture capital | Private equity (quỹ mua lại) |
|---|---|---|
| Doanh nghiệp mục tiêu | Startup, thường chưa có lợi nhuận | Doanh nghiệp trưởng thành, có dòng tiền ổn định |
| Tỷ lệ sở hữu | Thiểu số, nhiều quỹ cùng đầu tư | Thường nắm quyền kiểm soát |
| Cách rót vốn | Nhiều vòng, theo mốc phát triển | Thường một lần khi mua |
| Dùng nợ | Ít (có thể có khoản vay mạo hiểm, venture debt) | Thường dùng nhiều nợ ở cấp công ty được mua |
| Công cụ | Cổ phần ưu đãi chuyển đổi | Cổ phần phổ thông, kèm khoản vay |
| Cách định giá | Phương pháp VC, bội số, so sánh vòng gọi vốn | DCF, mô hình LBO từ báo cáo tài chính |
| Nguồn tạo lợi nhuận | Tăng trưởng doanh thu và quy mô | Cải thiện vận hành, quản trị, đòn bẩy |
| Phân bố kết quả | Rất lệch, nhiều khoản lỗ, ít khoản thắng lớn | Ít khoản mất trắng hơn, ít khoản tăng hàng chục lần |
Ranh giới giữa hai loại không cứng. Gompers và cộng sự ghi nhận các quỹ VC giai đoạn sau quan tâm nhiều hơn tới định giá và mô hình kinh doanh, giống quỹ PE. Ở khoảng giữa là vốn tăng trưởng, khi quỹ mua cổ phần thiểu số của doanh nghiệp đã có lãi.
Về phí, Metrick và Yasuda ước tính giá trị hiện tại trung vị của tổng khoản GP thu được ở quỹ VC, gồm phí quản lý và carried interest, vào khoảng 23,5 USD trên mỗi 100 USD vốn cam kết. Ở quỹ mua lại, con số này khoảng 19,4 USD, đã gồm cả phí giao dịch và phí giám sát thu từ công ty danh mục.
Ngân hàng đầu tư không bỏ vốn làm cổ đông như quỹ VC mà tư vấn thương vụ và thu xếp IPO; vai trò này được trình bày trong bài Investment banking là gì?.
6. Venture capital tại Việt Nam: số liệu gần đây
Vốn đầu tư mạo hiểm vào startup Việt Nam đạt đỉnh năm 2021 rồi giảm mạnh, và mới tăng trở lại năm 2025. Theo loạt báo cáo thường niên về đầu tư đổi mới sáng tạo có Trung tâm Đổi mới sáng tạo Quốc gia (NIC) tham gia thực hiện (báo cáo 2023 và 2024 cùng quỹ Do Ventures; từ năm 2025 cùng Vietnam Private Capital Agency và Boston Consulting Group, với tên Vietnam Innovation and Private Capital Report):
| Năm | Vốn đầu tư (triệu USD) | Số thương vụ | Nguồn |
|---|---|---|---|
| 2021 | 1.442 | 165 | Báo cáo 2023 (qua The Investor) |
| 2022 | 634 | 134 | Báo cáo 2023 (qua The Investor) |
| 2023 | 529 | 122 | Báo cáo 2024 (qua The Star) |
| 2025 | 509 | 103 đến 104 | Báo cáo 2026 (BCG; số thương vụ qua báo chí) |
Số liệu 2021 đến 2023 lấy theo báo chí trích các báo cáo của NIC và Do Ventures, chưa đối chiếu được với báo cáo gốc. Với năm 2025, vốn VC 509 triệu USD có trên trang báo cáo của BCG, nhưng trang này không nêu số thương vụ VC; số thương vụ được các báo dẫn từ cùng báo cáo là 104 (Việt Nam News) hoặc 103 (TechNode).
Theo các báo dẫn báo cáo công bố cuối tháng 5/2026, vốn VC năm 2025 tăng 28% so với năm trước dù số thương vụ giảm, và Singapore vẫn là nguồn vốn VC lớn nhất. Cùng năm, tổng vốn tư nhân (gồm cả PE) đạt khoảng 4,5 tỷ USD qua 149 thương vụ, trong đó PE khoảng 4 tỷ USD, tức VC chỉ chiếm khoảng một phần chín.
Số liệu năm 2024 khác nhau đáng kể giữa các nguồn do phạm vi thống kê khác nhau, nên bảng không đưa vào. Khi so sánh số liệu VC giữa các năm, cần dùng cùng một nguồn. Khung pháp lý cho quỹ đầu tư khởi nghiệp tại Việt Nam nằm ngoài phạm vi bài.
7. Hạn chế và lưu ý khi đọc thông tin về venture capital
Thông tin về VC thường được đưa tin qua con số định giá và vài thương vụ thành công, trong khi cả hai đều dễ làm người đọc hiểu sai về giá trị và mức sinh lời.
7.1. Định giá vòng gọi vốn không phải giá của mọi cổ phần
Định giá sau vốn được tính bằng giá của cổ phần ưu đãi mới nhất nhân với toàn bộ số cổ phần, kể cả cổ phần phổ thông không có quyền ưu tiên. Gornall và Strebulaev (bản đăng Journal of Financial Economics năm 2020) áp dụng mô hình định giá cho 135 "kỳ lân" (unicorn, startup được định giá từ 1 tỷ USD) tại Mỹ và ước tính định giá công bố cao hơn giá trị hợp lý trung bình 48%; 65 trong 135 công ty sẽ mất danh hiệu kỳ lân sau khi điều chỉnh.
Ví dụ, sau vòng B, ZJ "được định giá 500 tỷ đồng". Giả sử năm 6 ZJ chỉ bán được 80 tỷ đồng, cả ba nhóm nhà đầu tư cùng có quyền ưu tiên thanh lý 1x, ngang hàng nhau và không có quyền tham gia. Tổng vốn ưu tiên là 5 + 30 + 100 = 135 tỷ đồng, lớn hơn 80 tỷ đồng, nên toàn bộ tiền chia theo tỷ lệ vốn ưu tiên: nhà đầu tư vòng B nhận 59,3 tỷ đồng, Quỹ ZF 17,8 tỷ đồng, nhà đầu tư hạt giống 3,0 tỷ đồng. Nhóm sáng lập và nhân viên nhận 0 đồng, dù "theo định giá" phần của nhóm sáng lập từng là 208 tỷ đồng.
Ngược lại, nếu ZJ bán được 1.500 tỷ đồng, các nhà đầu tư chuyển sang cổ phần phổ thông vì phần chia theo tỷ lệ lớn hơn vốn ưu tiên. Giả định toàn bộ quyền chọn của nhân viên đã được thực hiện, Quỹ ZF nhận 300 tỷ đồng (10 lần), nhóm sáng lập nhận 624 tỷ đồng.
7.2. Số liệu thành tích phụ thuộc mẫu
Tỷ lệ khoản đầu tư lỗ là 55% trong dữ liệu toàn thị trường của Kerr và cộng sự, nhưng chỉ 24% trong số tự khai của Gompers và cộng sự. Khác biệt đến từ mẫu: khảo sát chủ yếu gồm các quỹ còn hoạt động và chịu trả lời, và các tác giả ghi nhận người trả lời có kết quả tốt hơn mức chung. Thành tích VC cũng rất khác nhau giữa các quỹ, nên con số bình quân ngành ít nói lên kết quả của một quỹ cụ thể.
7.3. Vốn bị khóa lâu và khó bán lại
Cổ phần startup không có thị trường giao dịch hằng ngày, và giá trị giữa kỳ thường lấy theo giá vòng gọi vốn gần nhất. Với LP, các vấn đề về vốn cam kết, gọi vốn và đường cong J giống quỹ private equity.
8. Câu hỏi thường gặp
VC là gì trong khởi nghiệp?
VC là viết tắt của venture capital, chỉ cả loại vốn (vốn đầu tư mạo hiểm) lẫn quỹ hay người làm nghề đầu tư mạo hiểm (venture capitalist). Trong tin tức khởi nghiệp, "được VC rót vốn" nghĩa là startup bán cổ phần cho một hoặc nhiều quỹ đầu tư mạo hiểm.
Startup thất bại có phải trả lại tiền cho quỹ VC không?
Thông thường không, vì quỹ mua cổ phần chứ không cho vay. Khi startup giải thể, quỹ chỉ nhận phần tài sản còn lại theo thứ tự ưu tiên. Một số hợp đồng có quyền yêu cầu mua lại cổ phần, nhưng quyền này chỉ có giá trị khi công ty còn tiền để trả.
Kỳ lân (unicorn) là gì?
Kỳ lân là startup chưa niêm yết được định giá từ 1 tỷ USD trở lên trong một vòng gọi vốn. Như mục 7.1 cho thấy, đây là định giá theo giá cổ phần ưu đãi mới nhất, không phải giá trị mà mọi cổ đông sẽ nhận được.
Kết luận
Venture capital là vốn cổ phần đầu tư vào startup giai đoạn sớm, được rót theo từng vòng bằng cổ phần ưu đãi có điều khoản bảo vệ nhà đầu tư, và kiếm lợi nhuận chủ yếu từ một số ít khoản thắng lớn. Khác với quỹ mua lại, quỹ VC nắm cổ phần thiểu số, ít dùng nợ và định giá dựa trên giá trị thoái vốn kỳ vọng thay vì dòng tiền hiện tại. Khi đọc tin gọi vốn, cần phân biệt định giá trước và sau vốn, giá trị trên giấy với tiền thu về thật, và quyền của cổ phần ưu đãi với cổ phần phổ thông.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- CFA Institute, Private Equity (Refresher Reading 2026): https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/private-equity
- Gompers, P., Gornall, W., Kaplan, S. N. và Strebulaev, I. A., How Do Venture Capitalists Make Decisions?, NBER Working Paper 22587 (2016), đăng trên Journal of Financial Economics 135(1), 2020: https://www.nber.org/papers/w22587.pdf
- Kerr, W. R., Nanda, R. và Rhodes-Kropf, M., Entrepreneurship as Experimentation, NBER Working Paper 20358, đăng trên Journal of Economic Perspectives 28(3), 2014: https://www.nber.org/papers/w20358.pdf
- Gornall, W. và Strebulaev, I. A., Squaring Venture Capital Valuations with Reality, Journal of Financial Economics 135(1), 2020, tr. 120-143 (bản NBER Working Paper 23895, 2017): https://www.nber.org/papers/w23895
- Metrick, A. và Yasuda, A., The Economics of Private Equity Funds, Wharton Rodney L. White Center Working Paper 17-07 (2007): https://rodneywhitecenter.wharton.upenn.edu/wp-content/uploads/2014/04/0717.pdf
- The Investor, Vietnam startups secure $634 mln in 2022 funding (dẫn Vietnam Innovation & Tech Investment Report 2023 của Do Ventures và NIC): https://theinvestor.vn/vietnam-startups-secure-634-mln-in-2022-funding-d4335.html
- The Star, Vietnam ranks third in South-East Asia in startup investment attraction (28/4/2024): https://www.thestar.com.my/aseanplus/aseanplus-news/2024/04/28/vietnam-ranks-third-in-south-east-asia-in-startup-investment-attraction-singapore-and-indonesia-lead-the-way
- Vietnam Private Capital Agency, NIC và BCG, Vietnam Innovation and Private Capital Report 2026 (29/5/2026): https://www.bcg.com/publications/2026/vietnam-innovation-and-private-capital-report
- Việt Nam News, Private capital market rebounds as AI emerges as investment magnet (01/6/2026): https://vietnamnews.vn/economy/1782451/private-capital-market-rebounds-as-ai-emerges-as-investment-magnet.html
- TechNode Global, Vietnam's private capital surges to $4.5B as PE hits record high, IPO remains shut for technology (29/5/2026): https://technode.global/2026/05/29/vietnams-private-capital-surges-to-4-5b-as-pe-hits-record-high-ipo-remains-shut-for-technology/
Đọc tiếp: Private equity là gì? Quỹ đầu tư tư nhân hoạt động thế nào?