Due diligence là gì? Thẩm định trong M&A gồm những gì?
Due diligence (DD), thường dịch là thẩm định hay thẩm định chuyên sâu, là quá trình bên mua hoặc nhà đầu tư kiểm tra kỹ một doanh nghiệp trước khi ký giao dịch, để xác nhận thông tin bên bán đưa ra và tìm các rủi ro chưa được nói đến. Trong mua bán và sáp nhập, kết quả thẩm định thường làm thay đổi giá mua, điều khoản hợp đồng, hoặc khiến thương vụ dừng lại. Hiểu cách thẩm định tài chính điều chỉnh EBITDA, nợ ròng và vốn lưu động giúp người đọc thấy vì sao giá chốt cuối cùng hay khác giá ghi trong thư ý định.
1. Due diligence là gì?
Due diligence là việc tìm hiểu, kiểm tra một cách có hệ thống về đối tượng của giao dịch trước khi ra quyết định. Hướng dẫn thực hành tốt số 71 của Khoa Tài chính doanh nghiệp, Viện Kế toán Công chứng Anh và xứ Wales (ICAEW), định nghĩa ngắn gọn due diligence là "một cuộc tìm hiểu chặt chẽ và khách quan" (nguyên văn: a robust, objective enquiry).
Trong M&A, đối tượng được thẩm định là doanh nghiệp mục tiêu, một nhóm công ty hoặc một mảng kinh doanh được tách ra. Mục đích là cho bên mua hoặc bên cấp vốn đủ thông tin để quyết định có tham gia không, trả giá bao nhiêu và cần được bảo vệ bằng điều khoản nào. Phạm vi và độ sâu không có khuôn mẫu cố định: chúng phụ thuộc vào quy mô thương vụ, nhu cầu của bên thuê thẩm định và mức thông tin bên bán cho tiếp cận.
1.1. Nguồn gốc của thuật ngữ
Cụm từ "due diligence" có nghĩa đen là "sự cẩn trọng cần thiết". Trong tài chính, cụm từ này thường được giải thích gắn với Luật Chứng khoán năm 1933 của Mỹ (Securities Act of 1933), dù điều luật liên quan không dùng nguyên cụm từ này. Điều 11 của luật này cho phép tổ chức bảo lãnh phát hành và thành viên hội đồng quản trị tránh trách nhiệm về thông tin sai trong bản đăng ký chào bán nếu chứng minh được rằng họ "sau khi tìm hiểu hợp lý, có cơ sở hợp lý để tin" thông tin là đúng (nguyên văn: after reasonable investigation, reasonable ground to believe). Chuẩn mực "hợp lý" là mức cẩn trọng của một người thận trọng khi quản lý tài sản của chính mình.
Từ đó, làm due diligence vừa để ra quyết định đúng, vừa để chứng minh người ra quyết định đã cẩn trọng. ICAEW cũng nêu ý này: thành viên hội đồng quản trị và nhà đầu tư cần chứng minh họ đã tìm hiểu ở mức phù hợp trước khi tham gia giao dịch.
1.2. Due diligence khác thẩm định giá thế nào?
Hai cụm từ tiếng Việt dễ bị dùng lẫn. Thẩm định giá (valuation) là ước tính giá trị của doanh nghiệp hoặc tài sản, có chuẩn mực riêng và kết quả là một con số hoặc một khoảng giá trị. Due diligence là kiểm tra sự thật và rủi ro; kết quả là danh sách phát hiện, các điều chỉnh số liệu và khuyến nghị cho đàm phán. Hai việc liên quan chặt chẽ vì số liệu sau thẩm định là đầu vào của định giá, nhưng không thay thế nhau. Các phương pháp định giá được trình bày trong bài Định giá doanh nghiệp là gì?
2. Due diligence nằm ở bước nào trong thương vụ M&A?
Due diligence thường diễn ra sau khi hai bên ký thỏa thuận bảo mật và thư bày tỏ ý định (LOI – Letter of Intent) với giá dự kiến, và trước khi ký hợp đồng mua bán cổ phần (SPA – Share Purchase Agreement). Giá trong LOI dựa trên thông tin bên bán cung cấp; thẩm định kiểm tra lại các thông tin đó trước khi bên mua cam kết.
Toàn bộ các bước của một thương vụ được trình bày trong bài M&A là gì? Mua bán và sáp nhập doanh nghiệp diễn ra thế nào?
Bên bán thường mở một phòng dữ liệu (data room), ngày nay chủ yếu là phòng dữ liệu ảo, chứa báo cáo tài chính, hợp đồng, giấy phép, hồ sơ nhân sự. Nhóm thẩm định đọc tài liệu, gửi câu hỏi, phỏng vấn ban điều hành và có thể đi thăm nhà máy, cửa hàng.
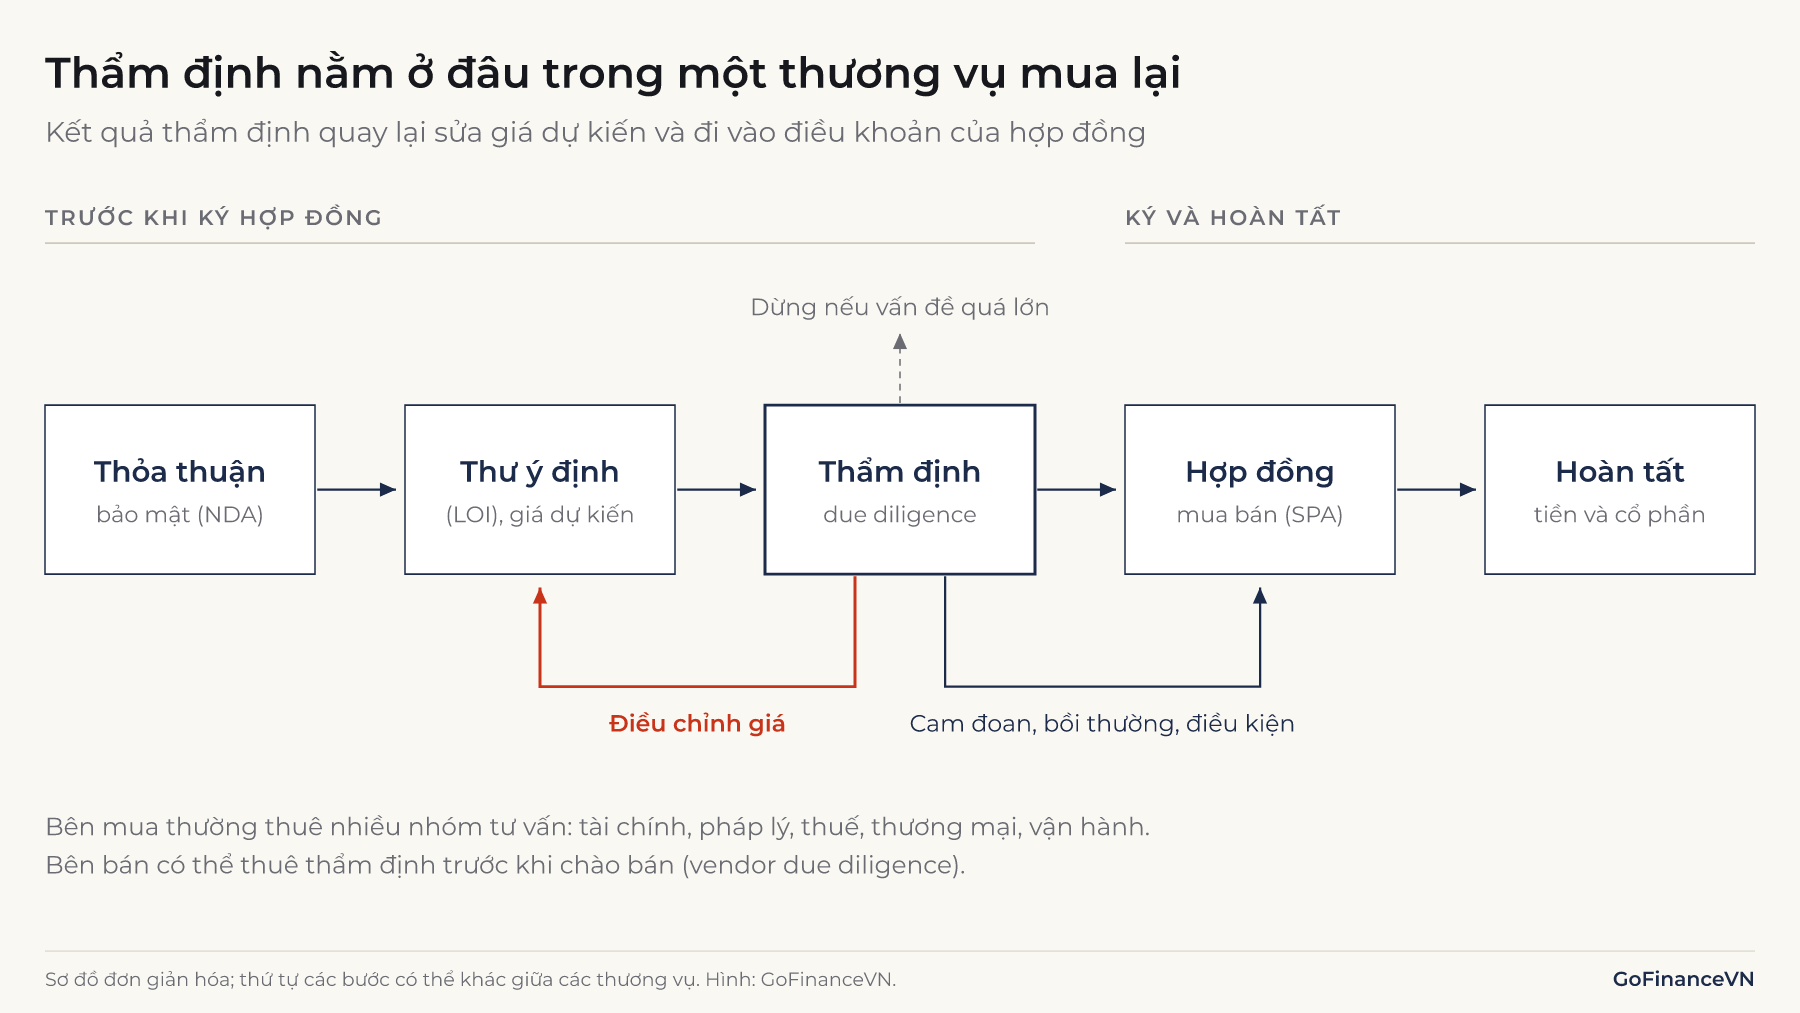
Thẩm định có thể do bên mua hoặc bên bán thuê. Thẩm định phía mua (buy-side due diligence) phục vụ bên mua. Thẩm định do bên bán thuê (vendor due diligence, VDD) được làm trước khi chào bán, để nhiều bên mua tiềm năng dùng chung một bộ báo cáo và để bên bán xử lý trước các vấn đề. Theo ICAEW, nếu giao dịch hoàn tất, đơn vị làm VDD thường chấp nhận cho bên mua và bên cấp vốn được dựa vào báo cáo; dù vậy, bên mua vẫn thường thuê tư vấn riêng để kiểm tra bổ sung.
3. Các loại due diligence trong M&A
Một thương vụ lớn thường có nhiều mảng thẩm định chạy song song, mỗi mảng do một nhóm chuyên môn khác nhau làm. ICAEW liệt kê ngoài thẩm định tài chính còn có thẩm định thương mại, vận hành, công nghệ thông tin, pháp lý, thuế, nhân sự và lương hưu, môi trường, xã hội và quản trị (ESG). Năm mảng phổ biến nhất:
| Mảng thẩm định | Câu hỏi chính | Ví dụ phát hiện |
|---|---|---|
| Tài chính (financial DD) | Lợi nhuận bền vững là bao nhiêu, nợ thật là bao nhiêu, cần bao nhiêu vốn lưu động? | Lợi nhuận gồm khoản một lần; chi phí thuê thấp hơn giá thị trường |
| Pháp lý (legal DD) | Công ty có sở hữu hợp lệ tài sản, giấy phép, hợp đồng không? Có tranh chấp không? | Hợp đồng lớn cho phép khách hàng chấm dứt khi công ty đổi chủ |
| Thuế (tax DD) | Nghĩa vụ thuế các năm trước đã đầy đủ chưa? | Rủi ro bị truy thu cho những năm chưa được cơ quan thuế kiểm tra |
| Thương mại (commercial DD) | Thị trường, khách hàng và vị thế cạnh tranh có hỗ trợ kế hoạch kinh doanh không? | Doanh thu phụ thuộc vào ba khách hàng lớn |
| Vận hành (operational DD) | Nhà máy, chuỗi cung ứng, hệ thống có vận hành được với kế hoạch sau thương vụ không? | Máy móc cũ cần đầu tư thay thế sớm hơn dự kiến |
Các mảng chồng lấn nhau. Một vụ kiện do nhóm pháp lý phát hiện trở thành khoản trừ vào giá do nhóm tài chính tính; một rủi ro thuế ảnh hưởng đến việc chọn mua cổ phần hay mua tài sản. Vì vậy, kết quả thẩm định có giá trị nhất khi được ghép lại thành một danh sách vấn đề thống nhất.
Lưu ý: Mua cổ phần nghĩa là bên mua nhận cả công ty, gồm mọi nghĩa vụ phát sinh trước ngày mua, kể cả những nghĩa vụ chưa ai ghi nhận. Đây là lý do thẩm định pháp lý và thuế thường kỹ hơn khi thương vụ được thực hiện bằng cách mua cổ phần.
4. Thẩm định tài chính: chất lượng lợi nhuận, nợ ròng và vốn lưu động
Thẩm định tài chính trả lời ba câu hỏi quyết định giá: lợi nhuận bền vững là bao nhiêu, nợ phải trừ là bao nhiêu, và công ty cần giữ bao nhiêu vốn lưu động. ICAEW mô tả ba đầu ra này là giá trị doanh nghiệp, nợ ròng (gồm tiền, nợ, các khoản tương tự tiền và tương tự nợ) và điều chỉnh vốn lưu động để đi từ giá trị doanh nghiệp đến giá trị vốn chủ sở hữu.
Khi giá được tính theo bội số EV/EBITDA, quan hệ giữa các phần có thể viết như sau:
Trong đó:
- : giá mua 100% cổ phần (giá trị vốn chủ sở hữu), tỷ đồng.
- : bội số EV/EBITDA hai bên thống nhất.
- : EBITDA đã điều chỉnh, tức lợi nhuận thường xuyên sau khi loại khoản một lần và đưa các chi phí về mức thực tế. Phần việc này gọi là phân tích chất lượng lợi nhuận (quality of earnings).
- : nợ ròng, bằng nợ vay trừ tiền.
- : khoản tương tự nợ (debt-like items), là nghĩa vụ phải trả bằng tiền phát sinh trước giao dịch nhưng không nằm trong nợ vay.
- và : vốn lưu động thực tế tại ngày hoàn tất và vốn lưu động mục tiêu, tức mức bình thường công ty cần để hoạt động.
Phần chính là giá trị doanh nghiệp (EV). Công thức giả định bội số không đổi sau thẩm định; trên thực tế, phát hiện về rủi ro cũng có thể khiến bên mua đòi bội số thấp hơn.
4.1. Ví dụ: giá mua Công ty OY trước và sau thẩm định
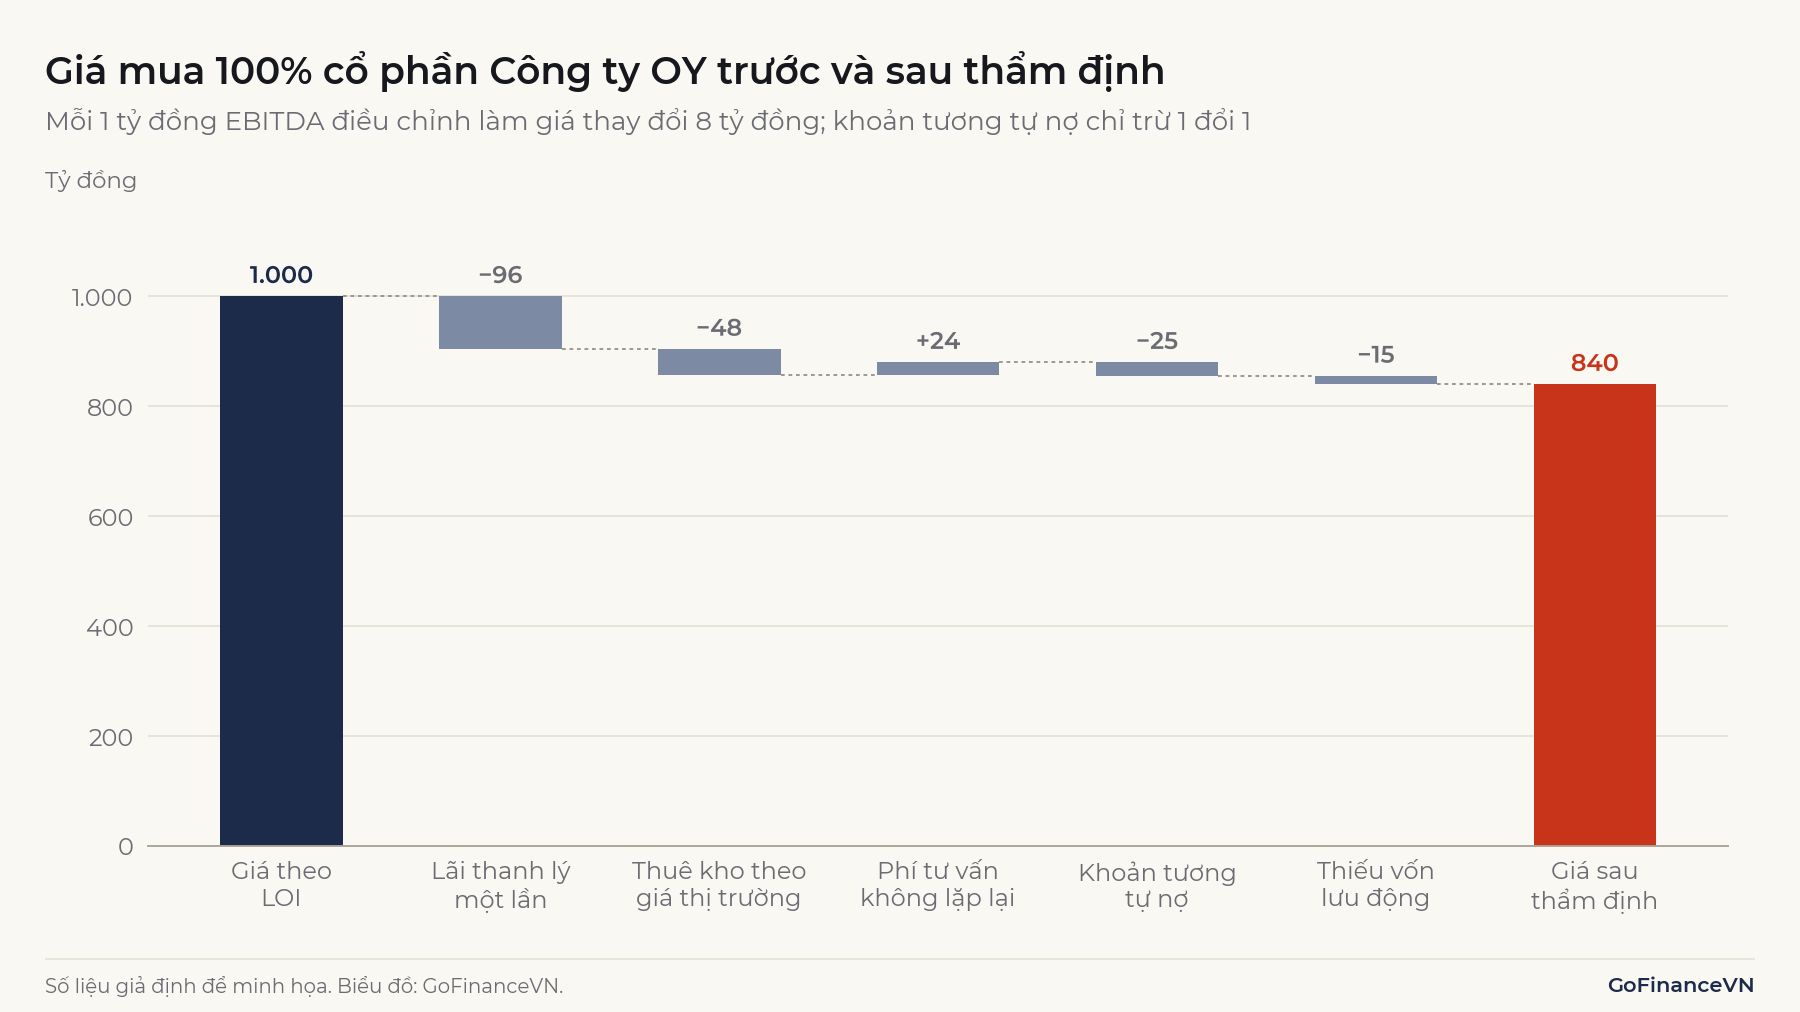
Bên mua dự định mua 100% cổ phần Công ty OY, một doanh nghiệp sản xuất bao bì chưa niêm yết (số liệu giả định). Trong LOI, hai bên tạm thống nhất giá trị doanh nghiệp bằng 8 lần EBITDA năm gần nhất do bên bán trình bày là 150 tỷ đồng, tức 1.200 tỷ đồng. Nợ vay 260 tỷ đồng, tiền 60 tỷ đồng, nên nợ ròng 200 tỷ đồng và giá cổ phần dự kiến là 1.000 tỷ đồng.
Nhóm thẩm định tài chính và pháp lý có năm phát hiện:
| Phát hiện | Ảnh hưởng đến EBITDA (tỷ đồng/năm) | Ảnh hưởng đến giá cổ phần (tỷ đồng) |
|---|---|---|
| EBITDA bên bán tính từ lợi nhuận trước thuế nên gồm 12 tỷ đồng lãi thanh lý dây chuyền cũ, không lặp lại | −12 | −12 × 8 = −96 |
| Kho thuê của cổ đông lớn với giá 2 tỷ đồng/năm, giá thị trường 8 tỷ đồng/năm; sau thương vụ phải trả giá thị trường | −6 | −6 × 8 = −48 |
| Phí tư vấn chuẩn bị bán công ty 3 tỷ đồng, chi một lần | +3 | +3 × 8 = +24 |
| Thưởng năm trước đã công bố nhưng chưa chi 15 tỷ đồng (tách khỏi vốn lưu động để không tính hai lần); tiền phạt chậm giao hàng đang khiếu nại, ước tính 10 tỷ đồng, chưa trích lập | −25 | |
| Vốn lưu động dự kiến tại ngày hoàn tất 165 tỷ đồng, thấp hơn mức bình quân 12 tháng là 180 tỷ đồng | −15 |
EBITDA điều chỉnh là 150 − 12 − 6 + 3 = 135 tỷ đồng, nên giá trị doanh nghiệp còn 8 × 135 = 1.080 tỷ đồng. Giá cổ phần sau thẩm định:
Giá mua giảm 160 tỷ đồng, tương đương 16% so với giá dự kiến trong LOI. Không có phát hiện nào là gian lận: đó là những khoản bên bán trình bày theo cách có lợi cho mình, và thẩm định đưa chúng về đúng bản chất kinh tế.
Điều chỉnh vốn lưu động có lý do riêng. Trước ngày hoàn tất, bên bán có thể thu nợ khách hàng sớm hoặc hoãn trả nhà cung cấp để tăng tiền mặt, làm nợ ròng giảm và giá cổ phần tăng. Khi so vốn lưu động thực tế với mức mục tiêu, phần tiền "kéo" từ vốn lưu động sang được trừ lại, nên bên bán không hưởng lợi từ việc này.
4.2. Vì sao điều chỉnh EBITDA ảnh hưởng đến giá nhiều nhất?
Vì mỗi điều chỉnh EBITDA được nhân với bội số định giá, còn khoản tương tự nợ chỉ trừ một lần. Trong ví dụ, 1 tỷ đồng EBITDA điều chỉnh làm giá thay đổi 8 tỷ đồng, nên ba điều chỉnh EBITDA, cộng lại chỉ làm EBITDA giảm 15 tỷ đồng/năm, tạo ra 120 tỷ đồng, tức 75% mức giảm giá. Khoản lãi thanh lý 12 tỷ đồng nếu không bị loại sẽ được trả như thể công ty kiếm được nó mỗi năm.
Điều này cũng giải thích vì sao EBITDA "điều chỉnh" do bên bán đưa ra cần được đọc kỹ: không có chuẩn mực kế toán nào quy định cách điều chỉnh, và mỗi khoản cộng lại đều đáng gấp nhiều lần giá trị của nó. Cách tính và hạn chế của chỉ tiêu này được trình bày trong bài EBITDA là gì?
5. Kết quả due diligence được dùng thế nào?
Kết quả thẩm định đi vào quyết định theo bốn hướng, tùy mức chắc chắn và độ lớn của từng vấn đề. Theo ICAEW, báo cáo thẩm định giúp quyết định có tiếp tục thương vụ không, hỗ trợ định giá và đàm phán, gợi ý cấu trúc giao dịch, và chỉ ra rủi ro cần được bảo vệ bằng điều khoản trong hợp đồng.
- Điều chỉnh giá: dùng cho vấn đề đã chắc chắn và đo được, như các điều chỉnh EBITDA và khoản tương tự nợ của Công ty OY.
- Điều khoản bảo vệ trong SPA: với vấn đề có thể xảy ra nhưng chưa chắc, bên mua yêu cầu bên bán cam đoan và bảo đảm (representations and warranties) hoặc bồi thường riêng (specific indemnity) cho rủi ro cụ thể, có thể kèm giữ lại một phần tiền mua trong tài khoản phong tỏa (escrow). Khoản phạt 10 tỷ đồng của Công ty OY cũng có thể xử lý theo cách này thay vì trừ thẳng vào giá.
- Điều kiện tiên quyết: bên bán phải khắc phục một vấn đề trước khi hoàn tất, ví dụ xin được sự đồng ý của khách hàng lớn có điều khoản đổi chủ.
- Dừng thương vụ: khi vấn đề quá lớn hoặc không đo được, ví dụ công ty không có quyền hợp lệ với tài sản chính.
Kết quả thẩm định còn được dùng sau giao dịch, làm cơ sở cho kế hoạch cải thiện vận hành và tích hợp. Trong các thương vụ mua lại bằng đòn bẩy, bên cho vay cũng dựa vào báo cáo thẩm định khi quyết định có cấp vốn cho thương vụ hay không.
6. Due diligence và kiểm toán khác nhau thế nào?
Due diligence không phải là kiểm toán, và báo cáo tài chính đã kiểm toán không thay thế được thẩm định. ICAEW nêu rõ thẩm định tài chính "không phải là kiểm toán hay soát xét theo chuẩn mực đảm bảo" và không đưa ra ý kiến chính thức về độ chính xác, đầy đủ của thông tin.
| Tiêu chí | Kiểm toán báo cáo tài chính | Due diligence tài chính |
|---|---|---|
| Người thuê | Doanh nghiệp được kiểm toán | Bên mua, bên bán hoặc bên cấp vốn của một giao dịch |
| Câu hỏi | Báo cáo tài chính có trình bày trung thực, hợp lý theo khuôn khổ kế toán không? | Lợi nhuận bền vững, nợ thật và rủi ro ảnh hưởng đến giá là gì? |
| Phạm vi | Theo chuẩn mực kiểm toán | Do bên thuê quyết định, không có khuôn mẫu cố định |
| Kết quả | Ý kiến kiểm toán | Báo cáo phát hiện, điều chỉnh số liệu, điểm cần đàm phán |
| Chứng từ gốc | Kiểm tra chọn mẫu | Thường không kiểm tra hóa đơn, sao kê; có thể kiểm tra nếu phạm vi yêu cầu, ví dụ khi có nhiều giao dịch với bên liên quan |
| Hướng thời gian | Quá khứ, một kỳ kế toán | Quá khứ để suy ra tương lai, gồm cả số liệu quản trị |
Hai việc bổ sung cho nhau. Kiểm toán cho biết số liệu có sai trọng yếu so với chuẩn mực kế toán không; một khoản lãi thanh lý được ghi đúng chuẩn mực vẫn không phải lợi nhuận thường xuyên. Ngược lại, thẩm định tài chính thường đối chiếu số liệu quản trị với báo cáo tài chính đã kiểm toán, và một ý kiến kiểm toán ngoại trừ là dấu hiệu cần thẩm định kỹ hơn ở khoản mục liên quan.
7. Hạn chế và lưu ý khi đọc kết quả due diligence
Due diligence giảm khoảng cách thông tin giữa bên bán và bên mua, nhưng không loại bỏ được hết.
7.1. Phụ thuộc vào thông tin bên bán cung cấp
Theo ICAEW, quá trình thẩm định tài chính dựa phần lớn vào độ chính xác của số liệu quản trị, câu trả lời của ban điều hành và báo cáo tài chính đã kiểm toán. Nhóm thẩm định cần giữ thái độ hoài nghi nghề nghiệp, nhưng thường không đối chiếu chứng từ gốc như kiểm toán. Thông tin bị che giấu có chủ đích vẫn có thể lọt qua.
7.2. Phạm vi và thời gian có hạn
Phạm vi do bên thuê chọn, thường bị giới hạn bởi chi phí và lịch đàm phán. Một vấn đề nằm ngoài phạm vi sẽ không xuất hiện trong báo cáo, dù báo cáo "sạch". Khi đọc kết luận, cần xem phạm vi công việc đã thỏa thuận trước.
7.3. Báo cáo do bên bán thuê
Báo cáo VDD được làm theo yêu cầu của bên bán và do bên bán trả phí. Báo cáo này giúp tiết kiệm thời gian, nhưng bên mua thường kiểm tra bổ sung ở những điểm quan trọng với kế hoạch của mình.
7.4. Thẩm định không thay thế điều khoản hợp đồng
Vì không phát hiện được mọi thứ, bên mua vẫn cần cam đoan, bảo đảm và cơ chế bồi thường trong hợp đồng. Thẩm định cho biết nên đòi bảo vệ ở đâu; hợp đồng mới là nơi phân bổ rủi ro giữa hai bên.
8. Câu hỏi thường gặp
Due diligence mất bao lâu?
Không có thời hạn chuẩn; thời gian phụ thuộc vào quy mô, độ phức tạp và mức sẵn sàng của dữ liệu. ICAEW mô tả cách làm truyền thống là thống nhất phạm vi rồi vài tuần sau nộp báo cáo, còn hiện nay số liệu được chia sẻ và phân tích liên tục với bên thuê trong suốt quá trình.
Ai thực hiện due diligence?
Bên mua thường tự làm một phần và thuê bên ngoài cho phần còn lại: công ty kiểm toán hoặc tư vấn giao dịch cho mảng tài chính và thuế, hãng luật cho mảng pháp lý, công ty tư vấn chiến lược hoặc chuyên gia ngành cho mảng thương mại, vận hành. Ngân hàng đầu tư thường điều phối quá trình và đưa kết quả vào đàm phán. Xem thêm: Investment banking là gì? Ngân hàng đầu tư làm những gì?
Quỹ đầu tư có làm due diligence không?
Có, theo hai chiều. Quỹ private equity thẩm định doanh nghiệp trước khi mua cổ phần; còn nhà đầu tư góp vốn vào quỹ thẩm định chính công ty quản lý quỹ trước khi cam kết vốn.
Due diligence trong ngân hàng có giống trong M&A không?
Không hoàn toàn. Trong phòng chống rửa tiền, ngân hàng thực hiện thẩm định khách hàng (customer due diligence), tức nhận biết và xác minh danh tính, mục đích quan hệ của khách hàng. Cùng chữ "due diligence", nhưng đó là quy trình tuân thủ, khác với thẩm định doanh nghiệp trước một thương vụ.
Kết luận
Due diligence là bước kiểm tra doanh nghiệp mục tiêu trước khi ký giao dịch, gồm nhiều mảng như tài chính, pháp lý, thuế, thương mại và vận hành. Với giá mua, phần quan trọng nhất thường là thẩm định tài chính: điều chỉnh EBITDA về mức bền vững, xác định đủ nợ và khoản tương tự nợ, đặt mức vốn lưu động mục tiêu. Vì điều chỉnh EBITDA được nhân với bội số định giá, những khoản nhỏ trên báo cáo kết quả kinh doanh có thể làm giá thay đổi lớn.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- ICAEW Corporate Finance Faculty, Financial Due Diligence, Best-Practice Guideline 71 (tác giả: PricewaterhouseCoopers LLP, UK; 2024): https://www.icaew.com/technical/corporate-finance/guidelines/financial-due-diligence-guideline-71
- ICAEW, Long read: Financial due diligence (Corporate Financier, 11/2024): https://www.icaew.com/technical/corporate-finance/corporate-finance-faculty/corporate-financier/2024/articles/november/long-read-financial-due-diligence
- Securities Act of 1933, Section 11 (15 U.S.C. § 77k), Cornell Legal Information Institute: https://www.law.cornell.edu/uscode/text/15/77k
- CFA Institute, Practical Skills Module: Due Diligence: https://www.cfainstitute.org/programs/cfa-program/candidate-resources/practical-skills-modules/due-diligence
Đọc tiếp: EV/EBITDA là gì? Cách tính, ý nghĩa và cách dùng trong định giá so sánh