Lãi kép là gì? Công thức và ví dụ dễ hiểu
Lãi kép (compound interest) là cách tính lãi trong đó tiền lãi của mỗi kỳ được cộng vào gốc, và kỳ sau tính lãi trên số gốc mới đó. Vì lãi tiếp tục sinh lãi, số tiền tăng nhanh dần theo thời gian chứ không tăng đều như lãi đơn. Hiểu cách tính lãi kép giúp ước lượng một khoản tiết kiệm sẽ lớn đến đâu, thấy vì sao thời gian và chi phí ảnh hưởng nhiều đến kết quả, và nhận ra những lời quảng cáo lợi nhuận phi thực tế.
1. Lãi kép là gì?
Lãi kép là lãi được tính trên cả tiền gốc ban đầu lẫn phần lãi đã tích lũy từ các kỳ trước. Cục Bảo vệ Tài chính Người tiêu dùng Hoa Kỳ (CFPB) mô tả lãi kép là "khi bạn nhận lãi trên số tiền đã tiết kiệm và trên cả tiền lãi nhận được trong quá trình đó" (nguyên văn: when you earn interest on the money you've saved and on the interest you earn along the way). Trong tiếng Việt, lãi kép còn được gọi là lãi gộp, lãi nhập gốc hoặc "lãi mẹ đẻ lãi con".
Lưu ý: Điều kiện để có lãi kép là tiền lãi phải được giữ lại và nhập vào gốc. Nếu mỗi kỳ người gửi rút tiền lãi ra tiêu, số gốc không đổi và khoản tiền chỉ tăng theo kiểu lãi đơn.
Cơ chế này áp dụng cho mọi khoản tiền có lợi nhuận được tái đầu tư, chẳng hạn cổ tức dùng để mua thêm cổ phần. Nó cũng áp dụng cho người đi vay: khi tiền lãi chưa trả bị cộng vào dư nợ, khoản nợ tăng theo lãi kép.
2. Lãi đơn và lãi kép khác nhau thế nào?
Lãi đơn (simple interest) chỉ tính trên tiền gốc ban đầu, nên tiền lãi mỗi kỳ bằng nhau. Lãi kép tính trên gốc đã cộng lãi, nên tiền lãi mỗi kỳ lớn hơn kỳ trước.
Ví dụ minh họa với số liệu giả định: 100 triệu đồng, lãi suất 6%/năm, lãi kép nhập lãi mỗi năm một lần. Lãi đơn cho đúng 6 triệu đồng mỗi năm. Lãi kép cũng cho 6 triệu năm đầu, nhưng năm thứ hai cho 6% của 106 triệu, tức 6,36 triệu, và tăng dần.
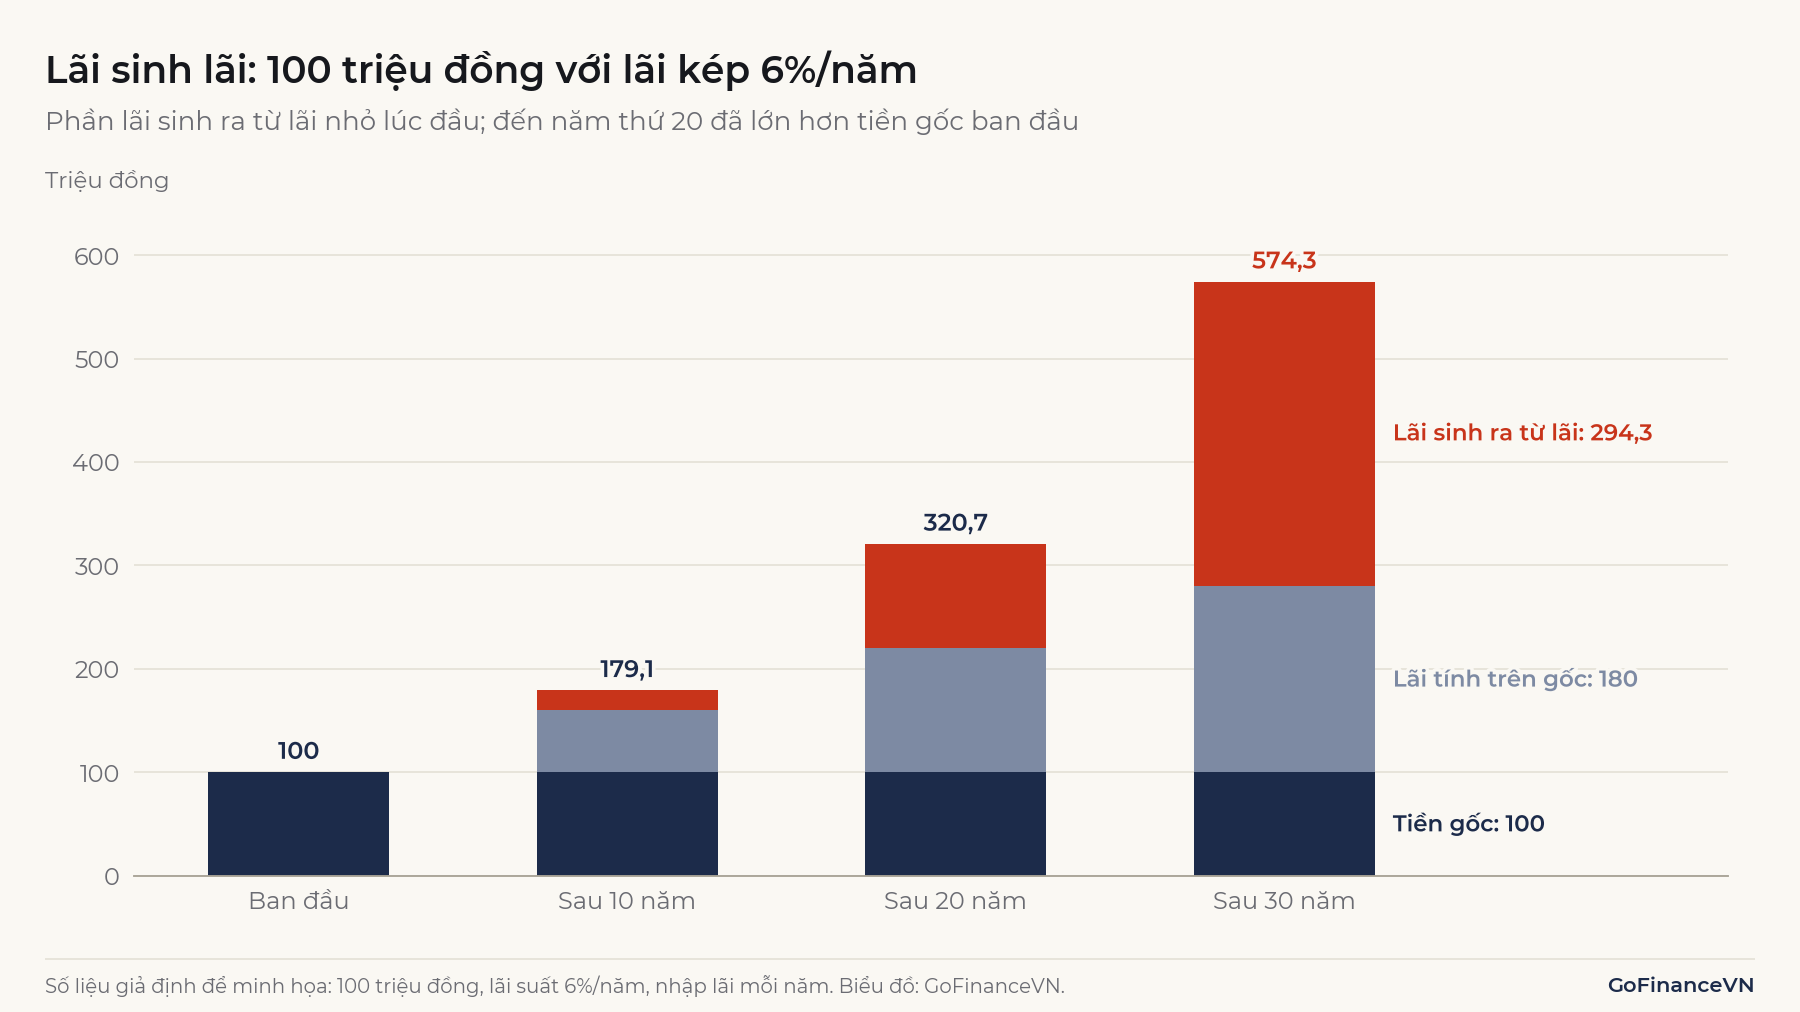
| Sau | Lãi đơn | Lãi kép | Chênh lệch |
|---|---|---|---|
| 10 năm | 160,0 triệu đồng | 179,1 triệu đồng | 19,1 triệu đồng |
| 20 năm | 220,0 triệu đồng | 320,7 triệu đồng | 100,7 triệu đồng |
| 30 năm | 280,0 triệu đồng | 574,3 triệu đồng | 294,3 triệu đồng |
Sau 10 năm, chênh lệch chỉ khoảng 19 triệu đồng. Đến năm thứ 30, tổng tiền lãi theo lãi kép là 474,3 triệu đồng, gấp hơn 2,6 lần tổng tiền lãi theo lãi đơn (180 triệu đồng). Chênh lệch tăng nhanh ở giai đoạn sau vì phần lãi tích lũy lúc đó đã lớn hơn cả tiền gốc ban đầu.
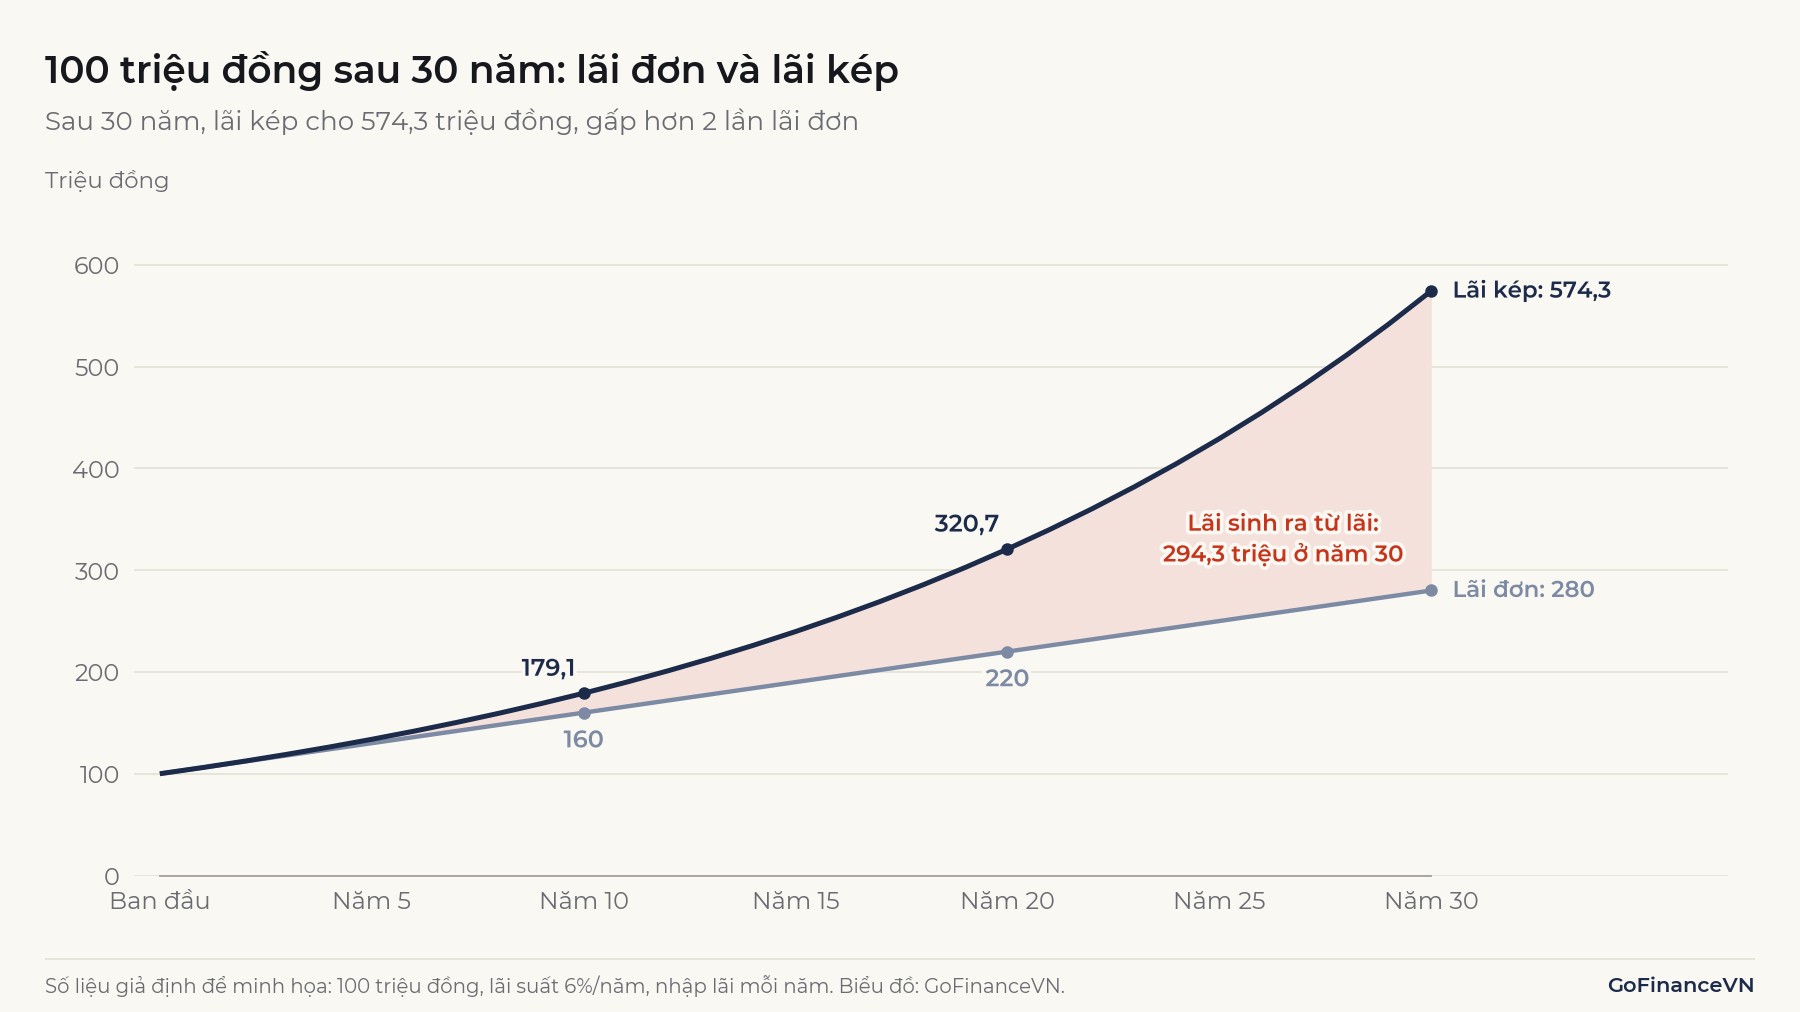
Đường lãi đơn là đường thẳng, còn đường lãi kép cong dần lên vì mỗi năm khoản tiền tăng cùng một tỷ lệ trên một số gốc ngày càng lớn.
3. Công thức lãi kép và cách tính
Công thức lãi kép tính giá trị tương lai của một khoản tiền gốc khi lãi được nhập vào gốc lần mỗi năm:
Trong đó:
- (future value): số tiền nhận được ở cuối kỳ, gồm cả gốc và lãi.
- (present value): số tiền gốc ban đầu.
- : lãi suất danh nghĩa theo năm, viết dưới dạng số thập phân (6% là 0,06).
- : số lần nhập lãi vào gốc trong một năm (1 nếu theo năm, 4 nếu theo quý, 12 nếu theo tháng).
- : số năm.
Công thức giả định lãi suất không đổi, không rút hay nộp thêm tiền giữa chừng. Tiền lãi bằng .
3.1. Ví dụ tính từng bước
Với 100 triệu đồng, lãi suất 6%/năm, nhập lãi mỗi năm một lần (), trong 10 năm:
- Lãi suất mỗi kỳ: .
- Số kỳ nhập lãi: .
- Hệ số tăng: .
- Giá trị cuối kỳ: triệu đồng, trong đó tiền lãi là 79,08 triệu đồng.
3.2. Nhập lãi càng thường xuyên, số tiền càng lớn, nhưng chênh lệch nhỏ dần
Cùng 6%/năm trong 10 năm, nhập lãi càng thường xuyên thì tiền lãi càng sớm sinh lãi:
| Tần suất nhập lãi | Giá trị sau 10 năm | Lãi suất năm tương đương | |
|---|---|---|---|
| Hằng năm | 1 | 179,08 triệu đồng | 6,00% |
| Hằng quý | 4 | 181,40 triệu đồng | 6,14% |
| Hằng tháng | 12 | 181,94 triệu đồng | 6,17% |
| Hằng ngày | 365 | 182,20 triệu đồng | 6,18% |
Lãi suất năm tương đương (effective annual rate) bằng , là mức lãi suất nhập lãi một lần mỗi năm cho cùng kết quả. Đi từ nhập lãi hằng năm sang hằng quý tăng thêm 2,3 triệu đồng, nhưng đi từ hằng tháng sang hằng ngày chỉ thêm khoảng 260 nghìn đồng. Nếu số lần nhập lãi tăng vô hạn, ta có lãi kép liên tục , cho kết quả 182,21 triệu đồng, chỉ hơn nhập lãi hằng ngày khoảng 9 nghìn đồng.
Ghi nhớ: Khi so sánh hai khoản tiết kiệm, mức lãi suất quan trọng hơn nhiều so với tần suất nhập lãi.
Quy ước biểu thị lãi suất theo năm ở Việt Nam được giải thích trong bài Lãi suất là gì?
4. Bắt đầu sớm hay muộn ảnh hưởng thế nào?
Với lãi kép, thời gian tích lũy ảnh hưởng đến kết quả nhiều hơn so với lãi đơn, vì số năm nằm ở số mũ của công thức. Lấy hai người giả định cùng gửi 100 triệu đồng với lãi suất 6%/năm, nhập lãi hằng năm, cùng rút ra ở tuổi 55:
| Bắt đầu năm 25 tuổi | Bắt đầu năm 35 tuổi | |
|---|---|---|
| Số năm tích lũy | 30 năm | 20 năm |
| Giá trị ở tuổi 55 | 574,3 triệu đồng | 320,7 triệu đồng |
Người bắt đầu muộn 10 năm nhận ít hơn 253,6 triệu đồng. Muốn có cùng 574,3 triệu đồng ở tuổi 55, người này phải gửi ban đầu khoảng 179,1 triệu đồng, tức gần gấp đôi, đúng bằng giá trị mà 100 triệu đồng của người kia đã đạt được sau 10 năm đầu.
Ví dụ chỉ minh họa cơ chế; trong thực tế, lãi suất thay đổi theo thời gian và không có mức 6%/năm nào được bảo đảm trong 30 năm.
5. Quy tắc 72: ước tính nhanh thời gian tiền tăng gấp đôi
Quy tắc 72 (rule of 72) cho phép ước tính số năm để một khoản tiền tăng gấp đôi bằng cách lấy 72 chia cho lãi suất năm tính theo phần trăm. Với 6%/năm, khoản tiền tăng gấp đôi sau khoảng năm. Một trong những ghi chép sớm nhất còn lại về quy tắc này nằm trong cuốn Summa de arithmetica của nhà toán học Ý Luca Pacioli, xuất bản tại Venice năm 1494, cũng với ví dụ lãi suất 6%. Pacioli không chứng minh quy tắc, nên nhiều khả năng nó đã được dùng từ trước.
Số năm chính xác là . So sánh với ước tính bằng quy tắc 72 (nhập lãi hằng năm):
| Lãi suất năm | Theo quy tắc 72 | Số năm chính xác | Sai lệch |
|---|---|---|---|
| 2% | 36,0 năm | 35,0 năm | +1,0 năm |
| 4% | 18,0 năm | 17,7 năm | +0,3 năm |
| 6% | 12,0 năm | 11,9 năm | +0,1 năm |
| 8% | 9,0 năm | 9,0 năm | gần như 0 |
| 12% | 6,0 năm | 6,1 năm | −0,1 năm |
| 24% | 3,0 năm | 3,2 năm | −0,2 năm |
Quy tắc 72 chính xác nhất quanh mức 8%/năm và sai lệch dưới nửa năm trong khoảng 4–24%/năm. Quy tắc này cũng dùng được theo chiều ngược lại: lạm phát 4%/năm làm sức mua của tiền giảm còn một nửa sau khoảng 18 năm.
6. Lãi kép danh nghĩa và sức mua thực
Số tiền tính bằng công thức lãi kép là số tiền danh nghĩa, chưa trừ lạm phát. Khi giá cả cũng tăng, phần tăng thêm về sức mua nhỏ hơn nhiều.
Giả định lãi suất 6%/năm và lạm phát 3,5%/năm. Lãi suất thực theo phương trình Fisher là /năm. Sau 30 năm, 100 triệu đồng thành 574,3 triệu đồng danh nghĩa, nhưng số tiền đó chỉ mua được lượng hàng hóa tương đương khoảng 204,6 triệu đồng theo giá hôm nay. Đưa một khoản tiền tương lai về giá trị hôm nay như vậy gọi là chiết khấu, được trình bày trong bài Giá trị thời gian của tiền là gì?
Nếu lãi suất thấp hơn lạm phát, số tiền danh nghĩa vẫn tăng nhưng sức mua giảm dần. Lạm phát được đo bằng chỉ số giá tiêu dùng như thế nào được giải thích trong bài Lạm phát là gì? và CPI là gì?
7. Những hiểu nhầm thường gặp về lãi kép
7.1. "Lãi kép 1%/ngày" là con số có thể đạt được
Một số lời mời góp vốn hoặc ứng dụng đầu tư quảng cáo lợi nhuận "1%/ngày" và dùng lãi kép để minh họa. Tính theo công thức, 1%/ngày nhập lãi mỗi ngày tương đương hệ số lần mỗi năm, tức khoảng 3.678%/năm: 100 triệu đồng thành gần 3,78 tỷ đồng sau một năm và hơn 142 tỷ đồng sau hai năm. Theo quy tắc 72, khoản tiền tăng gấp đôi chỉ sau khoảng 72 ngày (tính chính xác là gần 70 ngày).
Không hoạt động kinh doanh hợp pháp thông thường nào duy trì được mức này. Lời hứa lợi nhuận cố định và cao theo ngày là dấu hiệu cần đặc biệt thận trọng, vì mô hình kiểu này thường lấy tiền của người vào sau trả cho người vào trước.
7.2. Lãi suất ghi trên hợp đồng là lãi suất thực nhận
Phí và thuế được trừ đều đặn mỗi năm cũng bị "kép" giống tiền lãi. Giả định một khoản đầu tư sinh lời 6%/năm nhưng chịu phí quản lý 1%/năm, lợi suất còn lại khoảng 5%/năm. Sau 30 năm, 100 triệu đồng thành 432,2 triệu đồng thay vì 574,3 triệu đồng, ít hơn 142,2 triệu đồng. Mức phí 1% mỗi năm làm giảm gần 25% giá trị cuối kỳ. Thuế trên tiền lãi hoặc lợi nhuận, với loại tài sản phải chịu thuế, có tác dụng tương tự.
7.3. Gửi tiết kiệm có kỳ hạn thì tự động có lãi kép
Không phải lúc nào cũng vậy. Với tiền gửi có kỳ hạn, tiền lãi thường được trả một lần khi đến hạn. Lãi kép chỉ xuất hiện khi người gửi chọn hình thức lãi nhập gốc lúc tái tục (gửi tiếp kỳ hạn mới), tức cả gốc và lãi của kỳ cũ trở thành gốc của kỳ mới. Nếu rút lãi hoặc nhận lãi hằng tháng về tài khoản thanh toán, phần lãi đó không sinh lãi tiếp trong sổ.
Ví dụ: Giả định 100 triệu đồng gửi kỳ hạn 6 tháng, lãi suất 5%/năm, mỗi kỳ tính gần đúng là nửa năm nên nhận khoảng 2,5 triệu đồng tiền lãi. Nếu kỳ đầu đến hạn và tiền lãi được nhập gốc, kỳ thứ hai tính lãi trên 102,5 triệu đồng. Sau một năm, khoản tiền là khoảng 105,06 triệu đồng, tương đương lãi suất năm 5,06%, thay vì 105 triệu đồng nếu rút lãi ra.
Cách tái tục cụ thể do thỏa thuận giữa người gửi và ngân hàng quy định. Chọn kỳ hạn ngắn để nhập lãi nhiều lần cũng chưa chắc có lợi hơn, vì kỳ hạn ngắn thường có lãi suất thấp hơn, còn phần lợi từ nhập lãi thường xuyên khá nhỏ (mục 3.2).
Kết luận
Lãi kép là lãi tính trên cả gốc lẫn lãi đã tích lũy, được tính bằng công thức . Kết quả phụ thuộc chủ yếu vào lãi suất, thời gian và việc giữ lại tiền lãi; tần suất nhập lãi chỉ tạo khác biệt nhỏ. Khi đánh giá một con số lãi kép, cần trừ đi lạm phát, phí và thuế, và coi mọi lời hứa lợi nhuận cố định rất cao là dấu hiệu bất thường.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- Consumer Financial Protection Bureau, "What is compound interest?": https://www.consumerfinance.gov/ask-cfpb/what-is-compound-interest-en-1683/
- Wikipedia, "Rule of 72" (lịch sử, Luca Pacioli, Summa de arithmetica 1494): https://en.wikipedia.org/wiki/Rule_of_72
Đọc tiếp: Giá trị thời gian của tiền là gì?