Volatility là gì? Cách tính độ biến động và quy đổi theo năm
Volatility (độ biến động) là thước đo mức phân tán của lợi suất một tài sản, thường tính bằng độ lệch chuẩn của lợi suất rồi quy đổi theo năm. Con số này cho biết giá đã hoặc được kỳ vọng sẽ dao động mạnh đến đâu, nhưng không cho biết giá đi lên hay đi xuống. Volatility là đầu vào của nhiều thước đo rủi ro và của các mô hình định giá quyền chọn, nên cần hiểu rõ nó được tính từ dữ liệu nào và dựa trên giả định gì.
1. Volatility là gì?
Volatility là độ lệch chuẩn của lợi suất một tài sản trong một đơn vị thời gian, ký hiệu . Trong tài liệu về phái sinh và quản trị rủi ro, volatility được định nghĩa là độ lệch chuẩn của lợi suất tính theo lãi kép liên tục, thường biểu thị theo %/năm. Tiếng Việt gọi là độ biến động; với cổ phiếu, thuật ngữ thường dùng là độ biến động cổ phiếu hoặc độ biến động giá.
Nhiều bài phổ biến mô tả volatility là "độ lệch chuẩn của giá". Cách nói này không đúng. Độ lệch chuẩn của giá phụ thuộc vào mức giá: cổ phiếu giá 100.000 đồng dao động 2.000 đồng mỗi phiên có độ lệch tuyệt đối gấp mười cổ phiếu giá 10.000 đồng dao động 200 đồng, trong khi cả hai đều biến động khoảng 2%. Tính trên lợi suất thì hai cổ phiếu mới so sánh được với nhau.
Volatility có hai loại. Volatility lịch sử (historical volatility) đo từ giá đã xảy ra. Volatility ngụ ý (implied volatility) suy ngược từ giá quyền chọn trên thị trường (mục 6).
2. Lợi suất đơn và lợi suất log khác nhau thế nào?
Lợi suất đơn đo phần trăm thay đổi của giá trong kỳ, còn lợi suất log đo cùng thay đổi đó theo lãi kép liên tục. Với là giá cuối kỳ :
là lợi suất đơn (simple return), là lợi suất log (log return). Khái niệm nhập lãi liên tục được trình bày trong bài Lãi kép là gì? Giá trong công thức cần được điều chỉnh cho cổ tức và chia tách, nếu không một đợt chia tách 1:2 sẽ tạo ra một "lợi suất −50%" không có thật.
Hai loại lợi suất gần bằng nhau khi biến động nhỏ và lệch nhau rõ khi biến động lớn:
| Lợi suất đơn | Lợi suất log |
|---|---|
| +1% | +0,995% |
| −1% | −1,005% |
| +10% | +9,53% |
| −10% | −10,54% |
| +50% | +40,55% |
| −50% | −69,31% |
Điểm khác biệt có ý nghĩa nhất là tính cộng được. Lợi suất log cộng được theo thời gian: tổng lợi suất log các phiên bằng lợi suất log của cả giai đoạn. Lợi suất đơn thì không.
Ví dụ: Theo số liệu trong bài VN-Index là gì?, chỉ số giảm từ 1.170,67 điểm (12/3/2007) xuống 235,50 điểm (24/2/2009), tức −79,9%. Để về lại đỉnh cũ cần tăng 397,1%. Cộng hai lợi suất đơn được +317,2% dù chỉ số quay về đúng chỗ cũ. Tính bằng lợi suất log, hai chặng là −160,4% và +160,4%, tổng bằng 0.
Ngược lại, lợi suất đơn cộng được theo tài sản: lợi suất danh mục bằng bình quân gia quyền lợi suất đơn của các tài sản, còn lợi suất log thì không. Vì vậy, đo volatility theo thời gian thường dùng lợi suất log, tính lợi suất danh mục thường dùng lợi suất đơn.
3. Cách tính volatility
Cách tính volatility lịch sử gồm ba bước: tính chuỗi lợi suất, tính độ lệch chuẩn mẫu của chuỗi đó, rồi quy đổi về đơn vị thời gian muốn dùng.
3.1. Công thức độ lệch chuẩn của lợi suất
là độ lệch chuẩn của lợi suất mỗi kỳ, là số lợi suất quan sát, là lợi suất bình quân. Mẫu số dùng vì đang ước lượng từ mẫu. Với dữ liệu ngày, một số tài liệu giả định để đơn giản hóa, vì bình quân ngày rất nhỏ so với độ lệch chuẩn.
3.2. Ví dụ với Cổ phiếu VL
Cổ phiếu VL là cổ phiếu giả định, có giá đóng cửa đã điều chỉnh trong 11 phiên, tức 10 lợi suất ngày.
| Phiên | Giá đóng cửa (đồng) | Lợi suất đơn (%) | Lợi suất log (%) | Độ lệch so với bình quân | Bình phương độ lệch |
|---|---|---|---|---|---|
| 0 | 50.000 | ||||
| 1 | 50.800 | 1,60 | 1,59 | 1,14 | 1,29 |
| 2 | 49.900 | −1,77 | −1,79 | −2,24 | 5,01 |
| 3 | 50.600 | 1,40 | 1,39 | 0,94 | 0,89 |
| 4 | 51.900 | 2,57 | 2,54 | 2,09 | 4,36 |
| 5 | 51.200 | −1,35 | −1,36 | −1,81 | 3,27 |
| 6 | 50.100 | −2,15 | −2,17 | −2,62 | 6,87 |
| 7 | 50.900 | 1,60 | 1,58 | 1,13 | 1,29 |
| 8 | 52.000 | 2,16 | 2,14 | 1,69 | 2,85 |
| 9 | 51.400 | −1,15 | −1,16 | −1,61 | 2,59 |
| 10 | 52.300 | 1,75 | 1,74 | 1,29 | 1,65 |
| Tổng | 4,66 | 4,50 | 0,00 | 30,07 |
Bước 1: tính lợi suất log từng phiên (cột thứ tư của bảng), rồi lấy bình quân: /phiên. Tổng lợi suất log 4,50% đúng bằng , trong khi tổng lợi suất đơn 4,66% khác với mức tăng thực tế 4,60%.
Bước 2: phương sai mẫu là (đơn vị ), nên độ lệch chuẩn là /phiên.
Bước 3: quy đổi theo năm, /năm. Volatility lịch sử của Cổ phiếu VL trong mẫu này khoảng 29,0%/năm. Tính bằng lợi suất đơn được 29,05%/năm, chênh 0,04 điểm phần trăm vì các biến động ngày đều nhỏ.
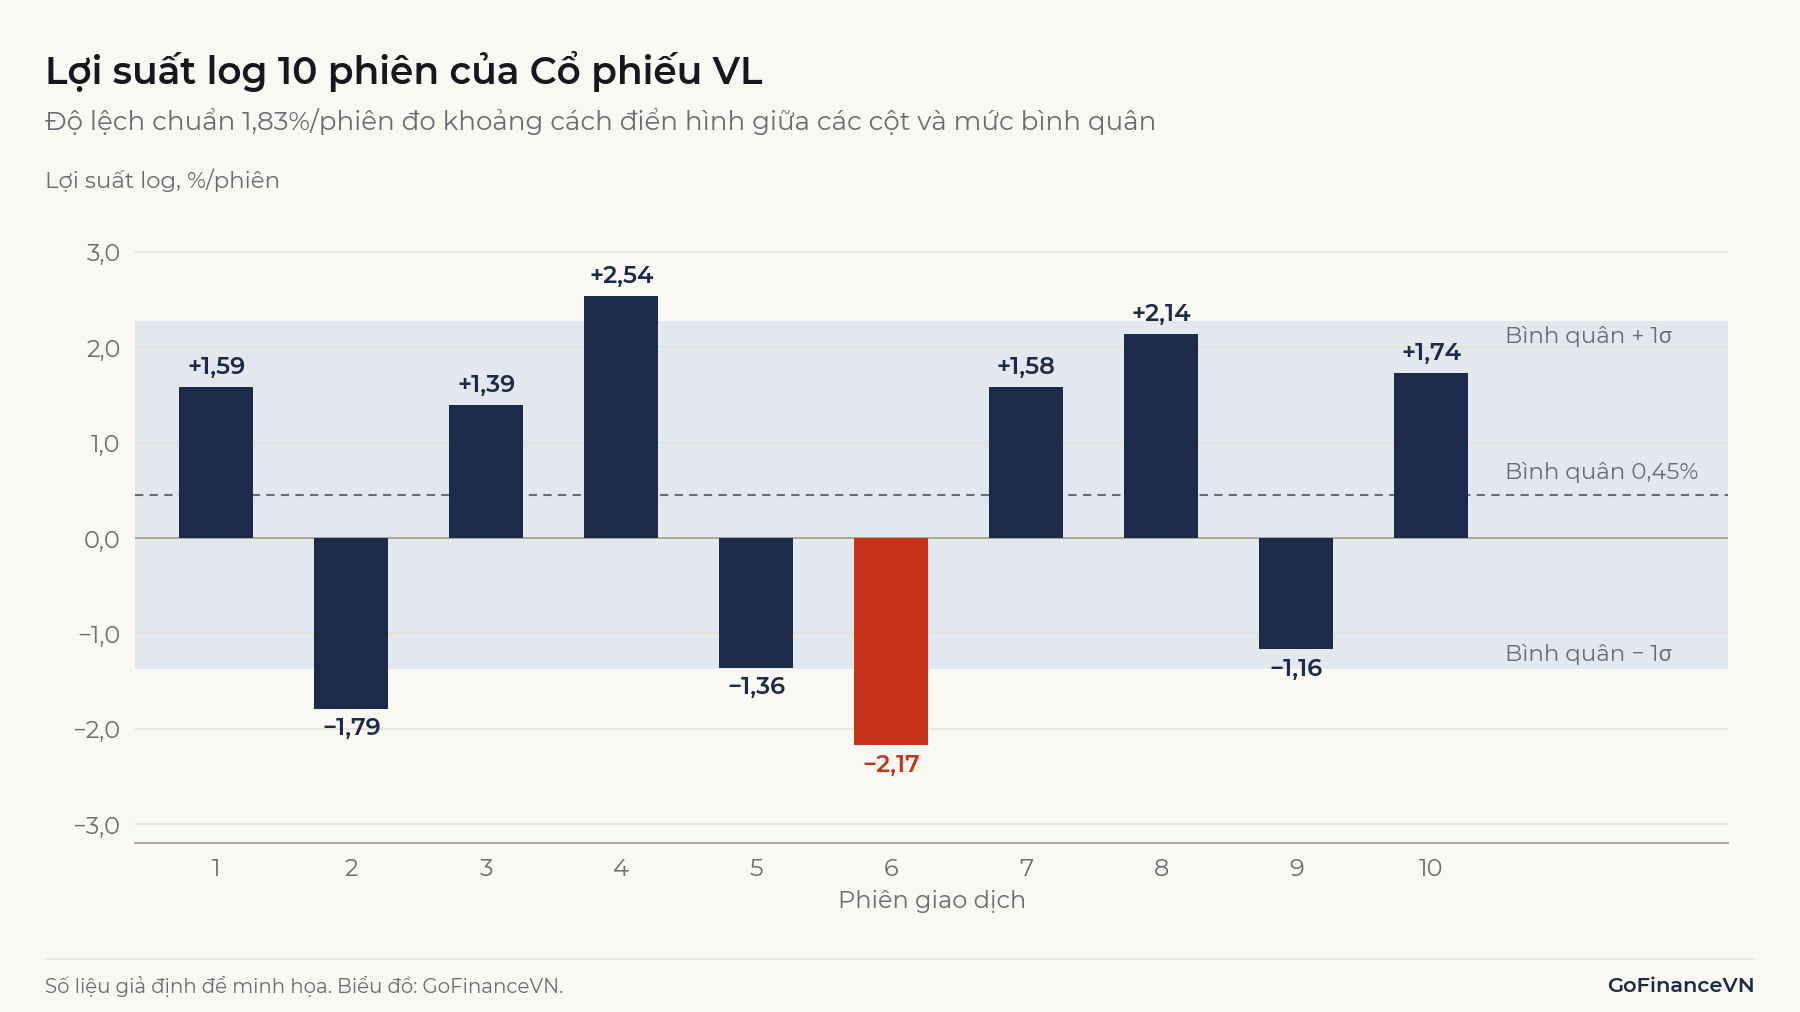
Trong Excel, nếu lợi suất log nằm ở D3:D12, công thức là =STDEV.S(D3:D12)*SQRT(252). Trong Python, với p là chuỗi giá pandas, np.log(p).diff().std() * np.sqrt(252) cho 0,2902. Cần chú ý np.std của numpy mặc định chia cho , nên nếu không đặt ddof=1 kết quả sẽ là 27,53%/năm thay vì 29,02%/năm.
4. Cách quy đổi volatility theo năm
Volatility theo năm bằng độ lệch chuẩn mỗi kỳ nhân với căn bậc hai của số kỳ trong một năm:
thường là 252 với dữ liệu ngày, 52 với dữ liệu tuần và 12 với dữ liệu tháng. Muốn đổi ngược, lấy volatility năm chia : 30%/năm tương ứng khoảng /phiên.
4.1. Vì sao nhân với căn của 252?
Quy đổi dùng căn bậc hai vì phương sai, chứ không phải độ lệch chuẩn, mới cộng được theo thời gian. Lợi suất log của cả năm là tổng lợi suất ngày. Nếu các lợi suất này độc lập và có cùng phương sai , phương sai năm bằng , nên độ lệch chuẩn năm bằng .
Con số 252 là quy ước xấp xỉ số phiên giao dịch mỗi năm, thay cho 365 ngày, vì giá biến động ít hơn hẳn vào cuối tuần và ngày lễ so với ngày giao dịch. Số phiên thực tế của từng thị trường có thể khác. Dùng 245 thay 252 chỉ làm kết quả giảm khoảng 1,4%, nên điều cần làm là ghi rõ quy ước và dùng nhất quán.
Lưu ý: Nhân với 252 thay vì là lỗi hay gặp. Lợi suất bình quân được nhân với 252, còn độ lệch chuẩn nhân với . Với Cổ phiếu VL, nhân nhầm sẽ cho 460,6%/năm thay vì 29,0%/năm.
4.2. Giả định đi kèm
Quy tắc căn thời gian chỉ đúng khi có đủ ba giả định.
- Lợi suất các kỳ không tương quan với nhau. Nếu lợi suất ngày có tự tương quan bậc một theo quá trình AR(1), phương sai năm bằng . Với volatility ngày tương ứng 30%/năm theo quy tắc căn, đưa con số thực lên khoảng 33,2%/năm, còn hạ xuống khoảng 27,1%/năm.
- Phương sai không đổi trong suốt năm. Thực tế volatility thay đổi theo từng giai đoạn (mục 8.1), nên con số quy đổi từ một tháng sóng gió không đại diện cho cả năm.
- Dữ liệu phản ánh đúng giá trị hằng ngày. Cổ phiếu ít giao dịch hoặc chạm biên độ dao động giá thường phản ứng dàn sang nhiều phiên, tạo ra tự tương quan dương. Khi đó volatility tính từ dữ liệu ngày có thể thấp hơn mức tính từ dữ liệu tuần hoặc tháng.
5. Volatility cao hay thấp nói lên điều gì?
Volatility cao cho biết lợi suất phân tán rộng, còn việc nó tốt hay xấu phụ thuộc vào nguyên nhân. Không có ngưỡng chung cho "bao nhiêu là cao": con số cần được so với lịch sử của chính tài sản đó và với các tài sản cùng nhóm, trên cùng tần suất và độ dài kỳ đo. Cổ phiếu riêng lẻ thường có volatility cao hơn chỉ số, vì trong chỉ số phần rủi ro riêng của từng doanh nghiệp đã được đa dạng hóa một phần.
Khi volatility cao, có thể do hai nhóm nguyên nhân: thông tin mới về doanh nghiệp đến dồn dập và được thị trường phản ánh nhanh; hoặc bất định lớn về kết quả kinh doanh, nợ vay, thanh khoản. Volatility cao không đồng nghĩa với giá giảm, vì một đợt tăng mạnh cũng làm con số này tăng.
Khi volatility thấp, có thể vì dòng tiền của doanh nghiệp ổn định; hoặc vì cổ phiếu ít giao dịch nên giá không cập nhật. Trường hợp thứ hai là volatility thấp giả, không phản ánh rủi ro thấp.
Nếu giả định lợi suất log năm theo phân phối chuẩn, volatility 29%/năm nghĩa là khoảng 68% khả năng lợi suất log năm nằm trong phạm vi một độ lệch chuẩn quanh mức bình quân. Volatility không phải biên độ tối đa: lợi suất vẫn có thể vượt xa phạm vi này.
6. Volatility lịch sử và volatility ngụ ý khác nhau thế nào?
Volatility lịch sử đo mức dao động đã xảy ra, còn volatility ngụ ý là mức volatility khiến giá lý thuyết của quyền chọn khớp với giá thị trường.
| Tiêu chí | Volatility lịch sử | Volatility ngụ ý |
|---|---|---|
| Dữ liệu đầu vào | Chuỗi giá tài sản trong quá khứ | Giá quyền chọn hiện tại |
| Hướng nhìn | Quá khứ | Kỳ vọng của thị trường về tương lai |
| Phụ thuộc mô hình | Phụ thuộc cách đo (kỳ đo, tần suất) | Phụ thuộc mô hình định giá |
| Số giá trị | Một giá trị cho mỗi cách đo | Khác nhau theo giá thực hiện và kỳ hạn |
Mô hình Black–Scholes (1973) cho giá quyền chọn theo giá tài sản, giá thực hiện, thời gian đến đáo hạn, lãi suất và volatility. Bốn đầu vào đầu tiên quan sát được, nên từ giá thị trường có thể giải ngược ra volatility.
Ví dụ: Quyền chọn mua châu Âu giả định trên Cổ phiếu VL có giá tài sản 52.300 đồng, giá thực hiện 52.000 đồng, kỳ hạn 0,25 năm, lãi suất 4%/năm, không có cổ tức. Với volatility 29,0%/năm, giá lý thuyết khoảng 3.425 đồng. Nếu thị trường giao dịch ở 3.800 đồng, volatility ngụ ý là 32,6%/năm.
Tại Việt Nam, tài liệu giới thiệu chứng quyền có bảo đảm đăng trên trang của MBS (thư mục tài liệu HOSE) nêu Black–Scholes và mô hình nhị phân là các mô hình định giá, trong đó độ biến động là một trong hai yếu tố khó xác định nhất. Các sản phẩm phái sinh được trình bày trong bài Chứng khoán phái sinh là gì?
Thước đo volatility ngụ ý phổ biến nhất của thị trường Mỹ là chỉ số VIX của Cboe, được thiết kế để đo kỳ vọng của thị trường về volatility 30 ngày tới của cổ phiếu Mỹ, suy ra từ giá quyền chọn trên chỉ số S&P 500. VIX chỉ phản ánh thị trường Mỹ, không đo trực tiếp thị trường Việt Nam.
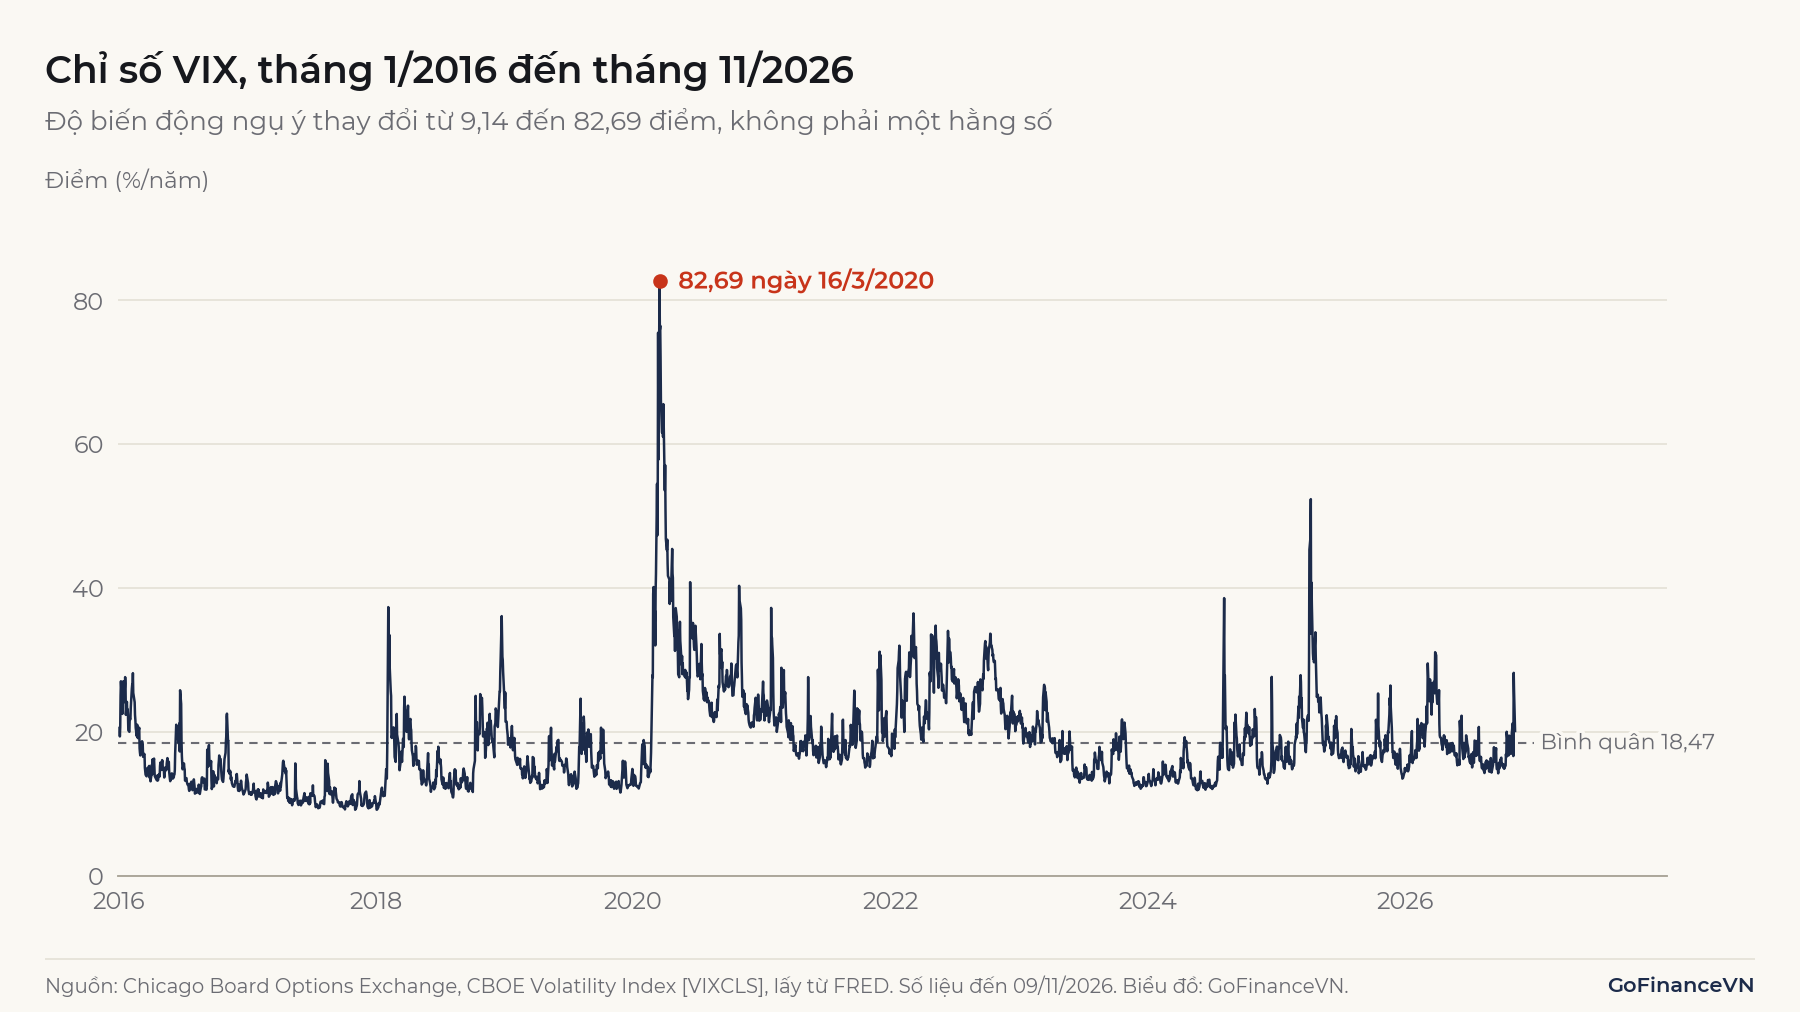
Trong giai đoạn này, VIX thấp nhất 9,14 điểm (03/11/2017), cao nhất 82,69 điểm (16/3/2020), bình quân 18,47 điểm. Hình 2 cho thấy các đợt tăng vọt rồi giảm dần qua nhiều tuần.
Volatility ngụ ý không phải dự báo thuần túy. Khi tính theo Black–Scholes, nó được suy ra từ một công thức giả định volatility không đổi; VIX thì tổng hợp giá của nhiều quyền chọn ở các giá thực hiện khác nhau thay vì giải ngược một công thức. Trong cả hai trường hợp, giá quyền chọn còn chứa cung cầu cũng như phần bù rủi ro mà người bán đòi hỏi.
7. Ứng dụng của volatility
Volatility được dùng để đo rủi ro, so sánh hiệu quả đầu tư và định giá phái sinh.
- Đo rủi ro thị trường: volatility là đầu vào của phương pháp tham số khi tính VaR. Xem thêm: VaR là gì?
- Điều chỉnh lợi suất theo rủi ro: volatility là mẫu số của Sharpe ratio. Xem thêm: Sharpe ratio là gì?
- Xây dựng danh mục: phương sai danh mục được tính từ volatility và tương quan giữa các tài sản.
- Định giá quyền chọn và chứng quyền: volatility cao hơn làm giá lý thuyết tăng. Với ví dụ ở mục 6, giá lý thuyết là 3.015 đồng ở mức 25%/năm và 4.041 đồng ở mức 35%/năm.
Volatility phù hợp để so sánh mức dao động giữa các tài sản có dữ liệu giao dịch đều. Nó kém phù hợp với tài sản ít giao dịch, hoặc khi mối quan tâm chính là mức lỗ lớn nhất có thể gặp.
8. Hạn chế và lưu ý khi sử dụng volatility
Volatility là một con số tóm tắt có giả định, nên có năm hạn chế cần biết.
8.1. Volatility không phải hằng số
Giai đoạn biến động mạnh thường nối tiếp nhau, giai đoạn yên ắng cũng vậy, gọi là hiện tượng cụm biến động (volatility clustering). Con số phụ thuộc vào cửa sổ đo, và trung bình đều trọng số phản ứng chậm. Các phương pháp như trung bình trượt có trọng số giảm dần (EWMA) hoặc mô hình ARCH (Engle, 1982) và GARCH được phát triển để xử lý điểm này.
8.2. Lợi suất không theo phân phối chuẩn
Lợi suất tài sản thực tế có đuôi dày, tức các biến động cực đoan xuất hiện nhiều hơn phân phối chuẩn dự đoán. Độ lệch chuẩn không mô tả hết phần đuôi này, nên suy ra xác suất từ các mức 68% hay 95% dễ đánh giá thấp rủi ro.
8.3. Không phân biệt tăng và giảm
Độ lệch chuẩn phạt lợi suất tăng mạnh giống như lợi suất giảm mạnh. Nó cũng không cho biết mức sụt giảm tích lũy từ đỉnh, vì cùng một tập lợi suất sắp theo thứ tự khác nhau có cùng volatility nhưng mức sụt giảm khác nhau. Xem thêm: Maximum drawdown là gì?
8.4. Sai số ước lượng lớn khi mẫu nhỏ
Con số 29,0%/năm của Cổ phiếu VL chỉ dựa trên 10 quan sát. Giả định lợi suất độc lập và theo phân phối chuẩn, khoảng tin cậy 95% trải từ khoảng 20,0% đến 53,0%/năm. Với cùng volatility ước lượng, 252 quan sát thu hẹp khoảng này còn 26,7% đến 31,8%/năm. Ví dụ trong bài chỉ để minh họa cách tính.
8.5. Kết quả phụ thuộc quy ước đo
Cùng một cổ phiếu có thể có nhiều giá trị volatility tùy loại lợi suất, tần suất, kỳ đo và số phiên quy đổi. Khi đọc hoặc công bố volatility, cần ghi rõ các thông số này, và dùng giá đã điều chỉnh cho cổ tức và chia tách.
9. Câu hỏi thường gặp
Volatility và beta khác nhau thế nào?
Volatility đo toàn bộ mức dao động của một tài sản. Hệ số beta chỉ đo phần dao động đi cùng thị trường, theo công thức . Một cổ phiếu có thể có volatility cao nhưng beta thấp nếu phần lớn biến động là của riêng doanh nghiệp.
Volatility có đồng nghĩa với rủi ro không?
Không hoàn toàn. Volatility là một thước đo rủi ro thông dụng vì dễ tính và có thể đưa vào mô hình, nhưng rủi ro còn gồm mất thanh khoản, vỡ nợ, mức lỗ cực đoan. Một tài sản không có giá giao dịch thường xuyên có thể cho volatility đo được thấp mà vẫn rủi ro.
Kết luận
Volatility là độ lệch chuẩn của lợi suất, thường tính trên lợi suất log và quy đổi theo năm bằng căn của số kỳ. Phép quy đổi căn của 252 dựa trên giả định lợi suất không tương quan và phương sai không đổi, nên kết quả là một ước lượng. Volatility lịch sử mô tả quá khứ, volatility ngụ ý phản ánh giá quyền chọn hiện tại, và cả hai đều không cho biết hướng đi của giá.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- Robert L. McDonald, Volatility (bản thảo chương sách, 31/3/2005): https://www.kellogg.northwestern.edu/faculty/mcdonald/ftp/d67/vol_chapter.pdf
- H. Pirotte, Université libre de Bruxelles, bài giảng Volatilities (2013): https://hpirotte.ulb.be/INGESTriskmgt/INGESTriskmgt%20%282013%29%20-%2005%20-%20Volatilities%20%28with%20notes%29.pdf
- Cboe, Volatility Index Methodology: Cboe Volatility Index: https://cdn.cboe.com/api/global/us_indices/governance/Volatility_Index_Methodology_Cboe_Volatility_Index.pdf
- Chicago Board Options Exchange, CBOE Volatility Index: VIX [VIXCLS], lấy từ FRED, Federal Reserve Bank of St. Louis: https://fred.stlouisfed.org/series/VIXCLS
- Black, F. và Scholes, M. (1973), The Pricing of Options and Corporate Liabilities, Journal of Political Economy 81(3): https://doi.org/10.1086/260062
- Engle, R. F. (1982), Autoregressive Conditional Heteroscedasticity with Estimates of the Variance of United Kingdom Inflation, Econometrica 50(4): https://doi.org/10.2307/1912773
- Cont, R. (2001), Empirical Properties of Asset Returns: Stylized Facts and Statistical Issues, Quantitative Finance 1(2): https://doi.org/10.1080/713665670
- Để nhà đầu tư hiểu hơn về sản phẩm chứng quyền có bảo đảm (CW), tài liệu đăng trên trang MBS (thư mục tài liệu HOSE): https://mbs.com.vn/uploads/files/CW/TailieuHOSE/03_-%C4%90%E1%BB%82-NH%C3%80-%C4%90%E1%BA%A6U-T%C6%AF-HI%E1%BB%82U-H%C6%A0N-V%E1%BB%80-S%E1%BA%A2N-PH%E1%BA%A8M-CH%E1%BB%A8NG-QUY%E1%BB%80N-C%C3%93-%C4%90%E1%BA%A2M-B%E1%BA%A2O-CW-.pdf
Đọc tiếp: Hệ số beta là gì? Cách tính và ý nghĩa trong đầu tư