Đa dạng hóa danh mục đầu tư là gì? Cơ chế, ví dụ và giới hạn
Đa dạng hóa danh mục đầu tư (diversification) là việc chia vốn vào nhiều tài sản khác nhau để giảm rủi ro của cả danh mục, dựa trên thực tế là các tài sản không lên xuống cùng lúc và cùng mức. Mức giảm rủi ro phụ thuộc chủ yếu vào hệ số tương quan giữa các tài sản, không phải vào số lượng mã nắm giữ. Hiểu cơ chế này giúp người đọc biết đa dạng hóa loại bỏ được rủi ro nào, không loại bỏ được rủi ro nào, và vì sao mua thêm cổ phiếu không phải lúc nào cũng làm danh mục an toàn hơn.
1. Đa dạng hóa danh mục là gì?
Đa dạng hóa danh mục là chiến lược phân bổ vốn vào nhiều khoản đầu tư khác nhau, để khoản lỗ của một tài sản có thể được bù một phần bởi kết quả của tài sản khác. Ủy ban Chứng khoán Hoa Kỳ (SEC) tóm tắt chiến lược này bằng câu thành ngữ "đừng bỏ tất cả trứng vào một giỏ" (nguyên văn: don't put all your eggs in one basket).
Định nghĩa trên mới nói "làm gì", chưa nói "vì sao có tác dụng". Cơ sở lý thuyết đến từ bài báo "Portfolio Selection" của Harry Markowitz, đăng trên The Journal of Finance năm 1952. Markowitz chỉ ra rằng nhà đầu tư quan tâm đồng thời đến lợi suất kỳ vọng và độ biến động (phương sai) của danh mục, và độ biến động đó phụ thuộc vào mức các tài sản biến động cùng chiều với nhau. Công trình này là nền tảng của lý thuyết danh mục hiện đại; Markowitz nhận giải Nobel Kinh tế năm 1990 cùng Merton Miller và William Sharpe.
Danh mục có thể đa dạng hóa ở nhiều cấp: giữa nhiều cổ phiếu trong cùng một thị trường, giữa các ngành, giữa các lớp tài sản như cổ phiếu, trái phiếu, tiền gửi, hoặc giữa các quốc gia.
2. Vì sao đa dạng hóa làm giảm rủi ro: vai trò của tương quan
Đa dạng hóa làm giảm rủi ro vì lợi suất kỳ vọng của danh mục là bình quân gia quyền của các tài sản, còn rủi ro của danh mục thường nhỏ hơn bình quân gia quyền rủi ro từng tài sản. Phần chênh lệch đó đến từ việc các tài sản không biến động hoàn toàn cùng chiều.
2.1. Ví dụ với hai cổ phiếu và bốn kịch bản
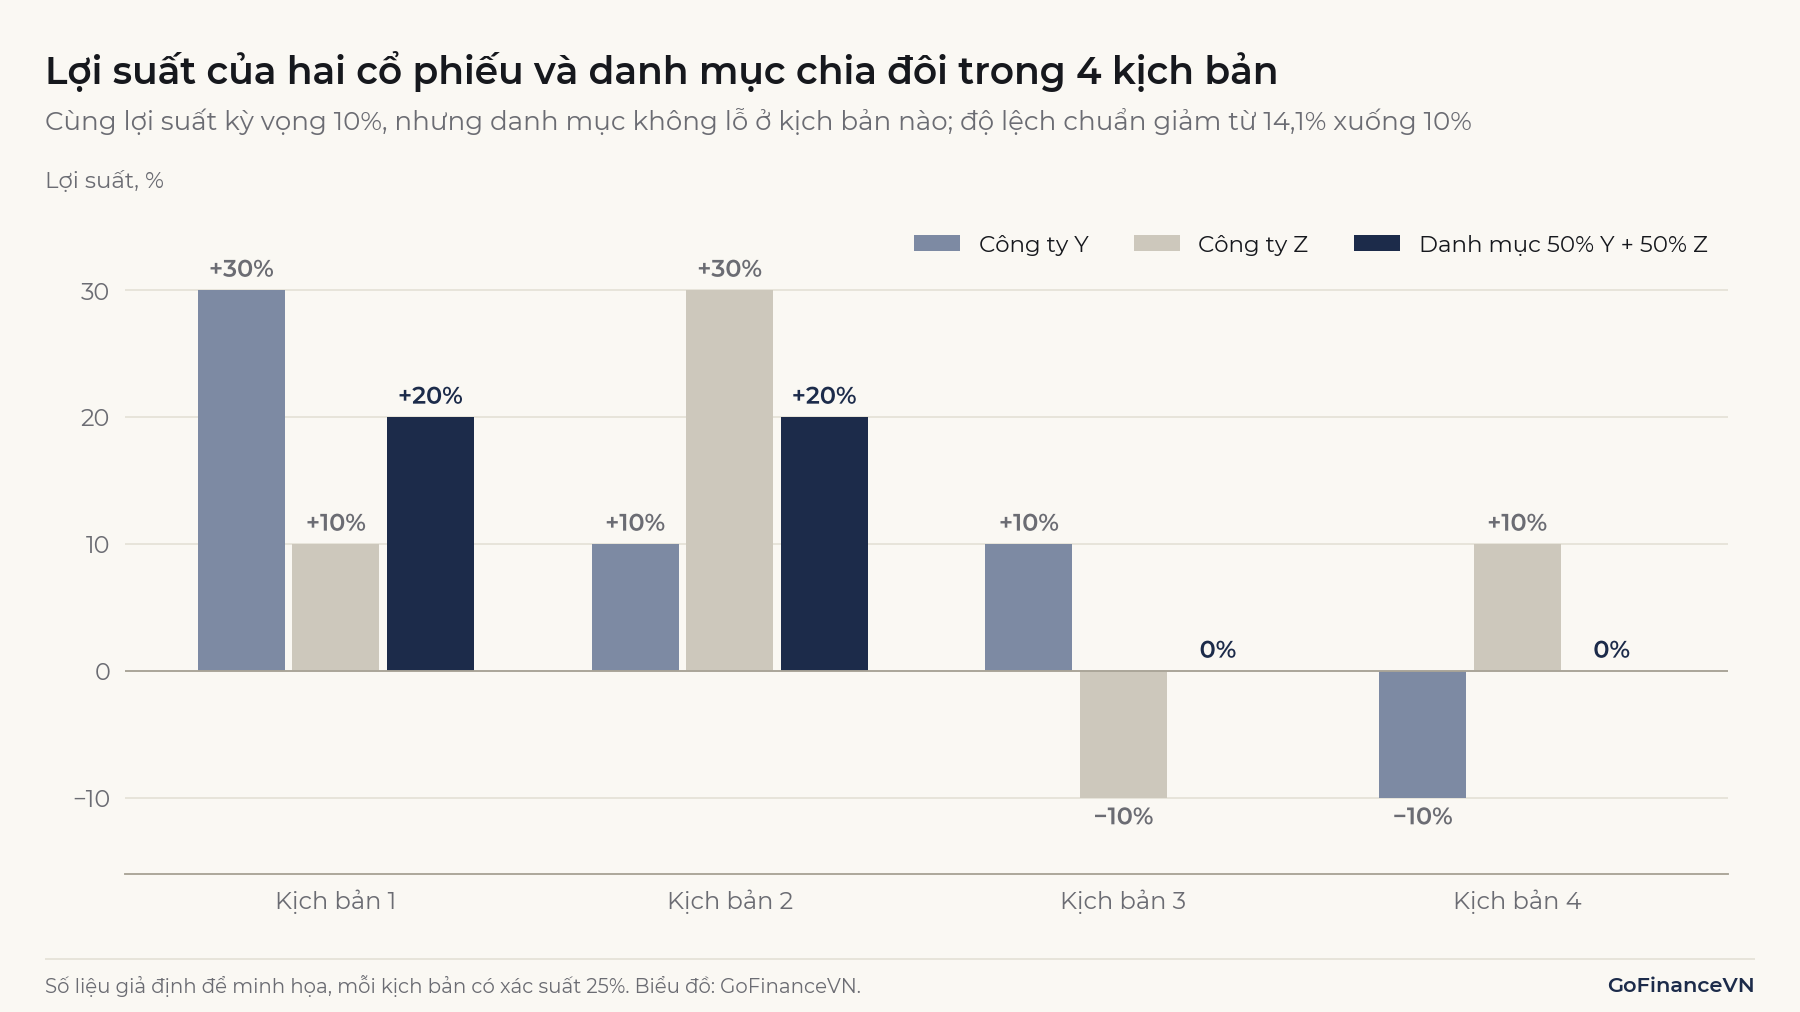
Giả định Công ty Y và Công ty Z có lợi suất trong một năm tới theo bốn kịch bản, mỗi kịch bản có xác suất 25%:
| Kịch bản | Công ty Y | Công ty Z | Danh mục 50% Y + 50% Z |
|---|---|---|---|
| 1 | +30% | +10% | +20% |
| 2 | +10% | +30% | +20% |
| 3 | +10% | −10% | 0% |
| 4 | −10% | +10% | 0% |
| Lợi suất kỳ vọng | 10% | 10% | 10% |
| Độ lệch chuẩn | 14,1% | 14,1% | 10,0% |
Tính từng bước cho Công ty Y: lợi suất kỳ vọng là . Độ lệch so với kỳ vọng ở bốn kịch bản là +20, 0, 0, −20 điểm phần trăm, nên phương sai bằng và độ lệch chuẩn bằng . Công ty Z cho cùng kết quả.
Danh mục chia đôi vẫn có lợi suất kỳ vọng 10%, nhưng độ lệch chuẩn chỉ còn 10%, giảm khoảng 29%. Danh mục không lỗ ở kịch bản nào, trong khi mỗi cổ phiếu riêng lẻ đều có một kịch bản lỗ 10%. Lý do là khi một cổ phiếu chệch khỏi mức kỳ vọng, cổ phiếu kia thường không chệch theo cùng hướng: trong ví dụ này, hiệp phương sai và hệ số tương quan giữa Y và Z đều bằng 0.
2.2. Công thức rủi ro danh mục hai tài sản
Với hai tài sản có tỷ trọng , (), phương sai lợi suất của danh mục là:
Trong đó:
- , : độ lệch chuẩn lợi suất của từng tài sản, đo mức biến động.
- : hệ số tương quan (correlation coefficient) giữa lợi suất hai tài sản, nhận giá trị từ −1 đến +1.
- : độ lệch chuẩn của danh mục, bằng căn bậc hai của .
Số hạng cuối là nơi tương quan xuất hiện. Khi , độ lệch chuẩn danh mục đúng bằng bình quân gia quyền độ lệch chuẩn từng tài sản, tức đa dạng hóa không giảm được chút rủi ro nào. Khi , rủi ro danh mục nhỏ hơn mức bình quân đó.
Bảng dưới tính cho danh mục 50/50 gồm hai tài sản giả định cùng độ lệch chuẩn 20%/năm:
| Hệ số tương quan | Độ lệch chuẩn danh mục | So với một tài sản riêng lẻ |
|---|---|---|
| +1 | 20,0% | Không giảm |
| +0,5 | 17,3% | Giảm 13% |
| +0,3 | 16,1% | Giảm 19% |
| 0 | 14,1% | Giảm 29% |
| −0,5 | 10,0% | Giảm 50% |
| −1 | 0,0% | Triệt tiêu |
Tương quan càng thấp, lợi ích đa dạng hóa càng lớn. Trường hợp chỉ có trên lý thuyết: trên thực tế, phần lớn cổ phiếu trong cùng một thị trường có tương quan dương với nhau.
Lưu ý: Lợi suất kỳ vọng không phụ thuộc vào tương quan. Trong bảng trên, danh mục ở mọi mức đều có cùng lợi suất kỳ vọng; chỉ có rủi ro thay đổi. Đa dạng hóa giảm độ biến động, không làm tăng lợi suất kỳ vọng.
3. Rủi ro hệ thống và rủi ro phi hệ thống
Rủi ro của một cổ phiếu gồm hai phần, và đa dạng hóa chỉ loại bỏ được một phần. Theo tài liệu của CFA Institute, rủi ro hệ thống là rủi ro ảnh hưởng đến toàn bộ thị trường hoặc nền kinh tế và không thể đa dạng hóa, còn rủi ro phi hệ thống mang tính cục bộ và có thể loại bỏ bằng cách kết hợp các tài sản có tương quan thấp.
- Rủi ro hệ thống (systematic risk), còn gọi là rủi ro thị trường: đến từ lãi suất, lạm phát, suy thoái kinh tế, biến động tỷ giá, tâm lý chung của thị trường. Mọi cổ phiếu đều chịu ảnh hưởng ở các mức khác nhau.
- Rủi ro phi hệ thống (nonsystematic risk), còn gọi là rủi ro riêng hoặc rủi ro có thể đa dạng hóa: đến từ sự kiện của riêng một doanh nghiệp hay một ngành, như mất một hợp đồng lớn, sai phạm của ban điều hành, sự cố nhà máy.
3.1. Rủi ro giảm thế nào khi thêm cổ phiếu
Với danh mục gồm cổ phiếu tỷ trọng bằng nhau, phương sai danh mục có thể viết thành:
trong đó là phương sai trung bình của từng cổ phiếu và là hiệp phương sai trung bình giữa các cặp cổ phiếu. Khi tăng, số hạng thứ nhất tiến về 0, còn số hạng thứ hai tiến về . Hiệp phương sai trung bình chính là phần rủi ro chung mà danh mục không thể bỏ đi.
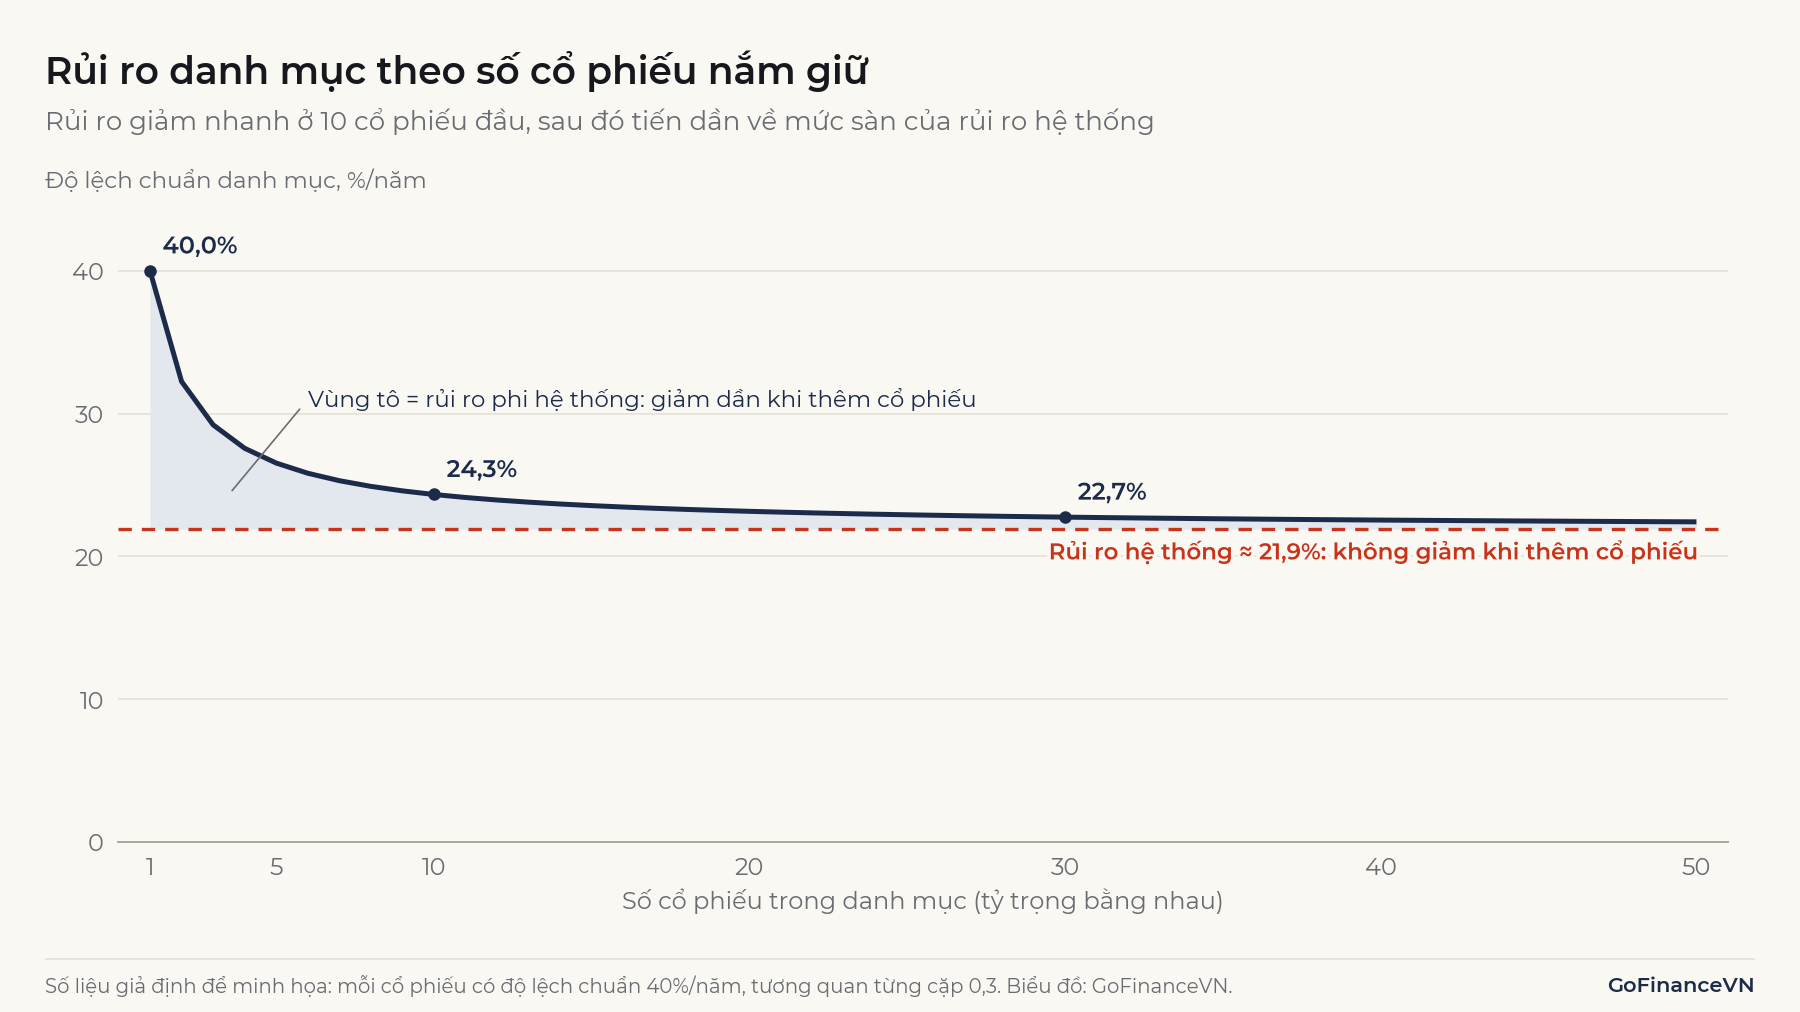
Giả định mỗi cổ phiếu có độ lệch chuẩn 40%/năm và tương quan giữa mọi cặp là 0,3. Hiệp phương sai trung bình bằng , nên mức sàn của rủi ro danh mục là /năm:
| Số cổ phiếu | Độ lệch chuẩn danh mục | Tỷ trọng rủi ro phi hệ thống trong phương sai |
|---|---|---|
| 1 | 40,0% | 70% |
| 5 | 26,5% | 32% |
| 10 | 24,3% | 19% |
| 30 | 22,7% | 7% |
| 50 | 22,4% | 5% |
| 100 | 22,2% | 2% |
Công thức trên viết lại được thành . Cột cuối là tỷ lệ phương sai danh mục đến từ phần , tức phần rủi ro phi hệ thống.
Đi từ 1 lên 10 cổ phiếu, độ lệch chuẩn giảm 15,7 điểm phần trăm; đi từ 30 lên 100 cổ phiếu chỉ giảm thêm 0,6 điểm phần trăm. Dù nắm bao nhiêu mã, danh mục trong ví dụ không xuống dưới 21,9%/năm.
3.2. Vì sao thị trường không bù đắp rủi ro phi hệ thống
CFA Institute nêu rằng nhà đầu tư được bù đắp khi gánh rủi ro hệ thống nhưng không được bù đắp khi gánh rủi ro phi hệ thống (nguyên văn: compensated for bearing systematic risk but receive no compensation for bearing nonsystematic risk). Lý do là rủi ro riêng có thể loại bỏ gần như không tốn kém bằng đa dạng hóa, nên thị trường không trả thêm lợi suất cho người chọn giữ nó.
Hệ quả là trong mô hình định giá tài sản vốn (CAPM), yếu tố riêng của từng cổ phiếu đi vào chi phí vốn cổ phần chỉ có hệ số beta, thước đo mức nhạy của cổ phiếu với thị trường chung; lãi suất phi rủi ro và phần bù rủi ro thị trường là chung cho mọi cổ phiếu. Cách beta đi vào chi phí vốn được trình bày trong bài WACC là gì? Cách tính hệ số beta và ý nghĩa của nó được giải thích trong bài Beta là gì?
4. Đa dạng hóa và phân bổ tài sản khác nhau thế nào?
Phân bổ tài sản (asset allocation) là quyết định chia danh mục giữa các lớp tài sản như cổ phiếu, trái phiếu và tiền; đa dạng hóa là nguyên lý giảm rủi ro áp dụng cả giữa các lớp tài sản lẫn bên trong từng lớp. SEC mô tả phân bổ tài sản là việc chia danh mục giữa các nhóm tài sản khác nhau và nhấn mạnh việc chọn tỷ lệ "là quyết định rất cá nhân", phụ thuộc chủ yếu vào thời gian đầu tư và khả năng chịu rủi ro của mỗi người.
Hai khái niệm bổ sung cho nhau. Một danh mục chia cho cổ phiếu và trái phiếu đã có phân bổ tài sản, nhưng nếu phần cổ phiếu chỉ gồm một mã, phần đó vẫn chưa được đa dạng hóa. Ngược lại, danh mục gồm 50 cổ phiếu đã đa dạng hóa trong lớp cổ phiếu, nhưng vẫn chịu toàn bộ rủi ro chung của thị trường cổ phiếu.
Theo thời gian, tỷ trọng thực tế lệch khỏi tỷ trọng ban đầu vì các tài sản tăng giảm khác nhau. Đưa danh mục về tỷ trọng đã chọn gọi là tái cân bằng (rebalancing). Bài viết không đưa ra tỷ trọng cụ thể cho người đọc, vì tỷ trọng phù hợp khác nhau theo mục tiêu, thời hạn và tình hình tài chính của từng người.
Với nhà đầu tư cá nhân vốn nhỏ, quỹ đầu tư là một cách nắm nhiều tài sản cùng lúc. Cơ chế của quỹ được trình bày trong bài Chứng chỉ quỹ là gì? và ETF là gì?
5. Hạn chế và hiểu nhầm thường gặp
Đa dạng hóa có năm giới hạn chính: số mã không thay được tương quan, tương quan thay đổi theo trạng thái thị trường, rủi ro hệ thống vẫn còn, chi phí tăng theo số mã, và các thông số đầu vào chỉ là ước lượng.
5.1. Nhiều mã chưa chắc đã đa dạng
Số lượng mã ít quan trọng hơn tương quan giữa chúng. Theo công thức ở mục 3.1, với độ lệch chuẩn từng cổ phiếu 40%/năm, danh mục 10 cổ phiếu cùng ngành có tương quan 0,8 có độ lệch chuẩn khoảng 36,2%/năm. Danh mục chỉ 5 cổ phiếu thuộc các ngành khác nhau, tương quan 0,2, có độ lệch chuẩn 24%/năm. Danh mục nhiều mã hơn lại rủi ro hơn.
5.2. Tương quan có thể tăng đúng lúc thị trường giảm mạnh
Tương quan ước lượng trong giai đoạn bình thường có thể không đúng khi thị trường giảm sâu. Nghiên cứu của Longin và Solnik (2001) trên năm thị trường cổ phiếu lớn giai đoạn 1959–1996 cho thấy tương quan giữa các thị trường tăng lên trong giai đoạn thị trường giá xuống, nhưng không tăng trong giai đoạn giá lên. Lợi ích đa dạng hóa vì vậy có thể nhỏ hơn dự tính vào lúc nhà đầu tư cần nó nhất.
5.3. Đa dạng hóa không bảo đảm không lỗ
Đa dạng hóa giảm độ biến động, không loại bỏ rủi ro hệ thống. Khi toàn thị trường giảm, một danh mục đa dạng hóa tốt vẫn giảm theo. Ví dụ ở mục 2.1 cho thấy danh mục không lỗ chỉ vì các kịch bản được giả định như vậy, không phải vì đa dạng hóa luôn tạo ra kết quả đó.
5.4. Lợi ích giảm dần, chi phí thì không
Như bảng ở mục 3.1, mỗi mã thêm vào danh mục đã lớn chỉ giảm rủi ro rất ít, trong khi chi phí giao dịch, phí lưu ký và công sức theo dõi tăng theo số mã. Mua nhiều quỹ khác nhau cũng có thể không đa dạng thêm nếu các quỹ nắm phần lớn cùng một nhóm cổ phiếu.
5.5. Các thông số là ước lượng từ quá khứ
Độ lệch chuẩn và tương quan trong công thức thường được ước lượng từ dữ liệu lịch sử, và chúng thay đổi theo thời gian. Kết quả tính toán nên được xem là ước lượng gần đúng, không phải con số cố định.
6. Câu hỏi thường gặp
Nắm bao nhiêu cổ phiếu là đủ đa dạng hóa?
Không có con số chung, vì kết quả phụ thuộc vào tương quan và độ biến động của các cổ phiếu trên từng thị trường. Các nghiên cứu thực nghiệm cho kết quả khác nhau; một bài nghiên cứu dạng working paper năm 2021 của Raju và Agarwalla, công bố trên trang của Viện Quản lý Ấn Độ Ahmedabad (IIMA), dùng dữ liệu thị trường Ấn Độ và cho rằng quy tắc 15–20 cổ phiếu có thể chưa đủ và cần khoảng 40–50 cổ phiếu để giảm 90% rủi ro có thể đa dạng hóa với độ tin cậy 90%.
Đa dạng hóa có làm giảm lợi nhuận không?
Lợi suất kỳ vọng của danh mục luôn là bình quân gia quyền lợi suất kỳ vọng của các tài sản. Nếu các tài sản có lợi suất kỳ vọng tương đương, như ví dụ ở mục 2.1, đa dạng hóa giảm rủi ro mà không làm giảm lợi suất kỳ vọng. Nếu thêm tài sản có lợi suất kỳ vọng thấp hơn, chẳng hạn tiền gửi, lợi suất kỳ vọng của danh mục giảm tương ứng; đó là đánh đổi của phân bổ tài sản. Ngoài ra, danh mục đa dạng hóa không còn khả năng đạt kết quả rất cao nhờ dồn toàn bộ vốn vào một tài sản tăng mạnh, đổi lại là ít khả năng chịu kết quả rất thấp.
Kết luận
Đa dạng hóa danh mục là chia vốn vào nhiều tài sản để giảm rủi ro, và hiệu quả của nó do tương quan giữa các tài sản quyết định. Đa dạng hóa loại bỏ được phần lớn rủi ro phi hệ thống, nhưng không loại bỏ được rủi ro hệ thống, phần rủi ro chung mà mọi danh mục đều phải chịu. Khi đánh giá một danh mục, câu hỏi cần đặt ra là các tài sản có biến động khác nhau đến đâu, không chỉ là danh mục có bao nhiêu mã.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- CFA Institute, "Portfolio Risk and Return: Part II" (Refresher Reading 2026): https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/portfolio-risk-return-part-2
- Markowitz, H. (1952), "Portfolio Selection", The Journal of Finance, 7(1), 77–91: https://doi.org/10.1111/j.1540-6261.1952.tb01525.x
- NobelPrize.org, The Sveriges Riksbank Prize in Economic Sciences 1990: https://www.nobelprize.org/prizes/economic-sciences/1990/summary/
- U.S. SEC, "Beginners' Guide to Asset Allocation, Diversification, and Rebalancing": https://www.investor.gov/sites/investorgov/files/2019-02/Beginners-Guide-to-Asset-Allocation.pdf
- Longin, F. và Solnik, B. (2001), "Extreme Correlation of International Equity Markets", The Journal of Finance, 56(2), 649–676: https://econpapers.repec.org/RePEc:bla:jfinan:v:56:y:2001:i:2:p:649-676
- Raju, R. và Agarwalla, S. K. (2021), "Equity portfolio diversification: how many stocks are enough? Evidence from India", IIMA: https://www.iima.ac.in/publication/equity-portfolio-diversification-how-many-stocks-are-enough-evidence-india
Đọc tiếp: ETF là gì? Quỹ ETF hoạt động thế nào và khác gì quỹ mở?