CAGR là gì? Tốc độ tăng trưởng kép bình quân năm
CAGR (Compound Annual Growth Rate), hay tốc độ tăng trưởng kép bình quân năm, là mức tăng trưởng không đổi mỗi năm mà nếu duy trì đều đặn sẽ đưa một chỉ tiêu từ giá trị đầu kỳ đến đúng giá trị cuối kỳ. CAGR được dùng để tóm tắt tốc độ tăng của doanh thu, lợi nhuận, giá trị khoản đầu tư hay GDP qua nhiều năm bằng một con số. Hiểu đúng CAGR giúp người đọc so sánh các giai đoạn dài ngắn khác nhau, đồng thời tránh nhầm nó với trung bình cộng các tỷ lệ tăng trưởng hằng năm.
1. CAGR là gì?
CAGR là tỷ lệ tăng trưởng bình quân mỗi năm có tính đến hiệu ứng kép, tức phần tăng của năm trước trở thành nền để tính phần tăng của năm sau. Về mặt toán học, CAGR là trung bình nhân (geometric mean) của các hệ số tăng trưởng hằng năm, trừ đi 1. Một bài viết trên blog Enterprising Investor của CFA Institute mô tả CAGR là "một trường hợp đặc biệt của trung bình nhân, hữu ích khi đã biết giá trị đầu và giá trị cuối của n kỳ" (nguyên văn: a special case of geometric mean, useful when the initial value and ending value for n periods are known).
Trong tiếng Việt, CAGR còn được gọi là tốc độ tăng trưởng kép hằng năm, tỷ lệ tăng trưởng kép hoặc tốc độ tăng trưởng bình quân năm. Điểm cần nắm là CAGR không phải mức tăng thực tế của bất kỳ năm nào. Đó là một con số "làm phẳng" đường đi, chỉ giữ lại điểm đầu, điểm cuối và độ dài giai đoạn.
CAGR là phép tính ngược của lãi kép. Công thức lãi kép cho biết một khoản tiền tăng đến đâu khi biết lãi suất; CAGR cho biết lãi suất kép tương đương là bao nhiêu khi đã biết số tiền đầu và cuối.
2. Công thức tính CAGR
CAGR được tính bằng cách lấy tỷ số giữa giá trị cuối kỳ và giá trị đầu kỳ, nâng lên lũy thừa , rồi trừ 1:
Trong đó:
- : giá trị ở đầu giai đoạn (năm gốc).
- : giá trị ở cuối giai đoạn.
- : số năm giữa hai thời điểm, có thể là số lẻ (18 tháng là 1,5 năm).
Một lỗi hay gặp là đếm theo số điểm dữ liệu. Giai đoạn 2020–2025 có 6 con số nhưng chỉ có 5 lần tăng trưởng, nên .
2.1. Ví dụ tính CAGR doanh thu
Công ty VY (doanh nghiệp giả định) có doanh thu như sau:
| Năm | Doanh thu (tỷ đồng) | Tăng trưởng so với năm trước |
|---|---|---|
| 2020 | 500 | |
| 2021 | 420 | −16,0% |
| 2022 | 560 | +33,3% |
| 2023 | 610 | +8,9% |
| 2024 | 700 | +14,8% |
| 2025 | 805 | +15,0% |
Các bước tính CAGR giai đoạn 2020–2025:
- Tỷ số cuối/đầu: .
- Số năm: .
- Lũy thừa: .
- CAGR: /năm.
Kết quả này có nghĩa: nếu doanh thu tăng đều khoảng 10%/năm (chính xác là 9,99%/năm) từ 500 tỷ đồng, nó sẽ là khoảng 550 tỷ đồng năm 2021, 605 tỷ đồng năm 2022 và 805 tỷ đồng năm 2025. Trên thực tế không năm nào của Công ty VY tăng đúng 10%.
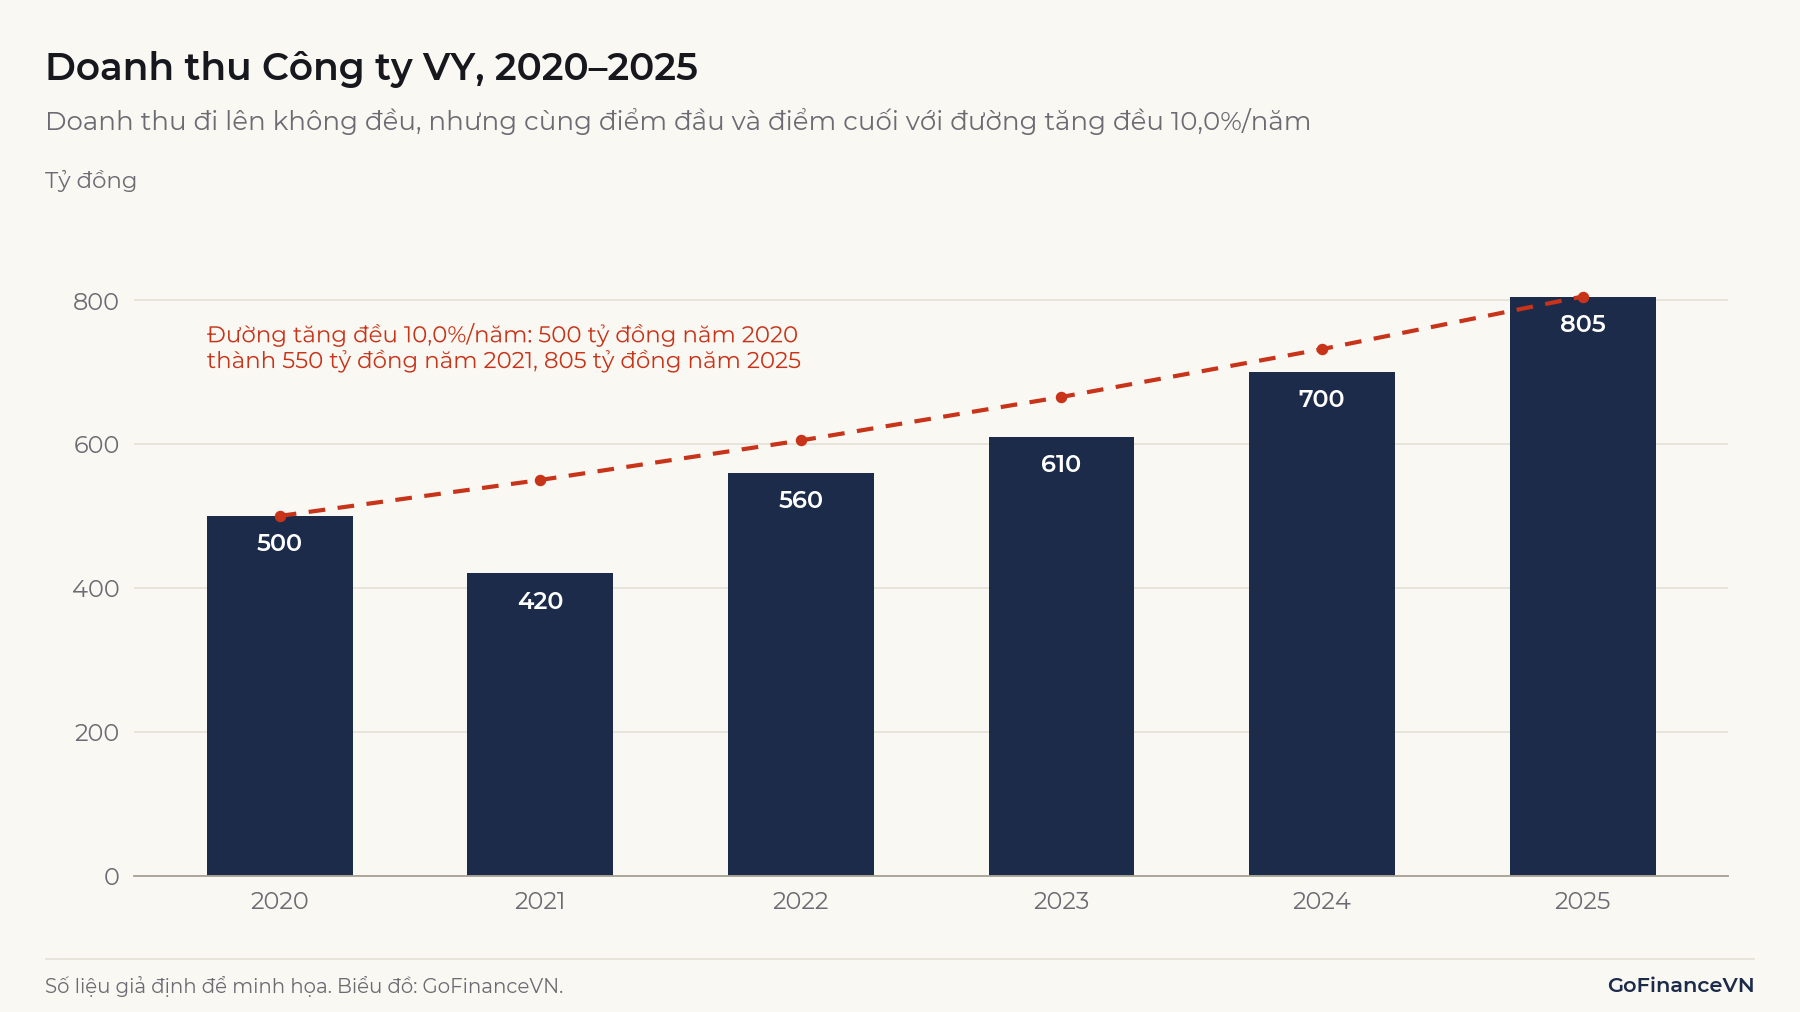
Trong Excel, CAGR tính được bằng hàm RRI với cú pháp RRI(số kỳ; giá trị đầu; giá trị cuối), ví dụ RRI(5; 500; 805) trả về khoảng 10,0%. Dấu phân cách đối số là dấu chấm phẩy hay dấu phẩy tùy cài đặt vùng của máy.
2.2. Khi chỉ có tỷ lệ tăng trưởng từng năm
Nếu chỉ biết tỷ lệ tăng trưởng hằng năm , CAGR là trung bình nhân của các hệ số :
Với Công ty VY: , cho cùng kết quả 10,0%/năm. Khi áp dụng cho lợi suất đầu tư, đây chính là cách tính lợi suất bình quân năm của một khoản đầu tư không nộp thêm, không rút ra.
3. CAGR và tăng trưởng bình quân cộng khác nhau thế nào?
Tăng trưởng bình quân cộng (AAGR, average annual growth rate) là trung bình cộng các tỷ lệ tăng trưởng từng năm, còn CAGR là trung bình nhân. Trung bình cộng luôn lớn hơn hoặc bằng CAGR, và chỉ bằng nhau khi mọi năm tăng cùng một tỷ lệ.
Với Công ty VY, trung bình cộng năm tỷ lệ tăng trưởng là 11,2%/năm, cao hơn CAGR 10,0%. Nếu dùng 11,2% để tính ngược, doanh thu năm 2025 sẽ là khoảng 850 tỷ đồng, cao hơn 805 tỷ đồng thực tế.
Ví dụ: Một khoản đầu tư 100 triệu đồng tăng 50% năm đầu lên 150 triệu, rồi giảm 50% năm sau còn 75 triệu. Trung bình cộng lợi suất là 0%, nhưng người đầu tư thực tế lỗ 25 triệu đồng. CAGR là /năm, phản ánh đúng kết quả.
Khoảng cách giữa hai con số phụ thuộc vào mức biến động. Có một xấp xỉ quen thuộc: CAGR ≈ trung bình cộng − phương sai/2, với phương sai tổng thể (chia cho số năm) của các tỷ lệ tăng trưởng từng năm. Đây là xấp xỉ toán học, suy từ khai triển , và càng kém chính xác khi biến động càng lớn. Trong ví dụ trên, xấp xỉ cho −12,5%, gần với −13,4% thực tế; với Công ty VY, xấp xỉ cho 9,9% so với 10,0%.
Khi chuỗi số ít biến động, hai cách tính gần như trùng nhau. Theo số liệu World Bank, GDP thực của Việt Nam (giá cố định năm 2015) tăng từ khoảng 239,3 tỷ USD năm 2015 lên 437,7 tỷ USD năm 2025, gấp 1,83 lần. CAGR giai đoạn này là 6,23%/năm, trong khi trung bình cộng mười tỷ lệ tăng trưởng hằng năm là 6,24%.
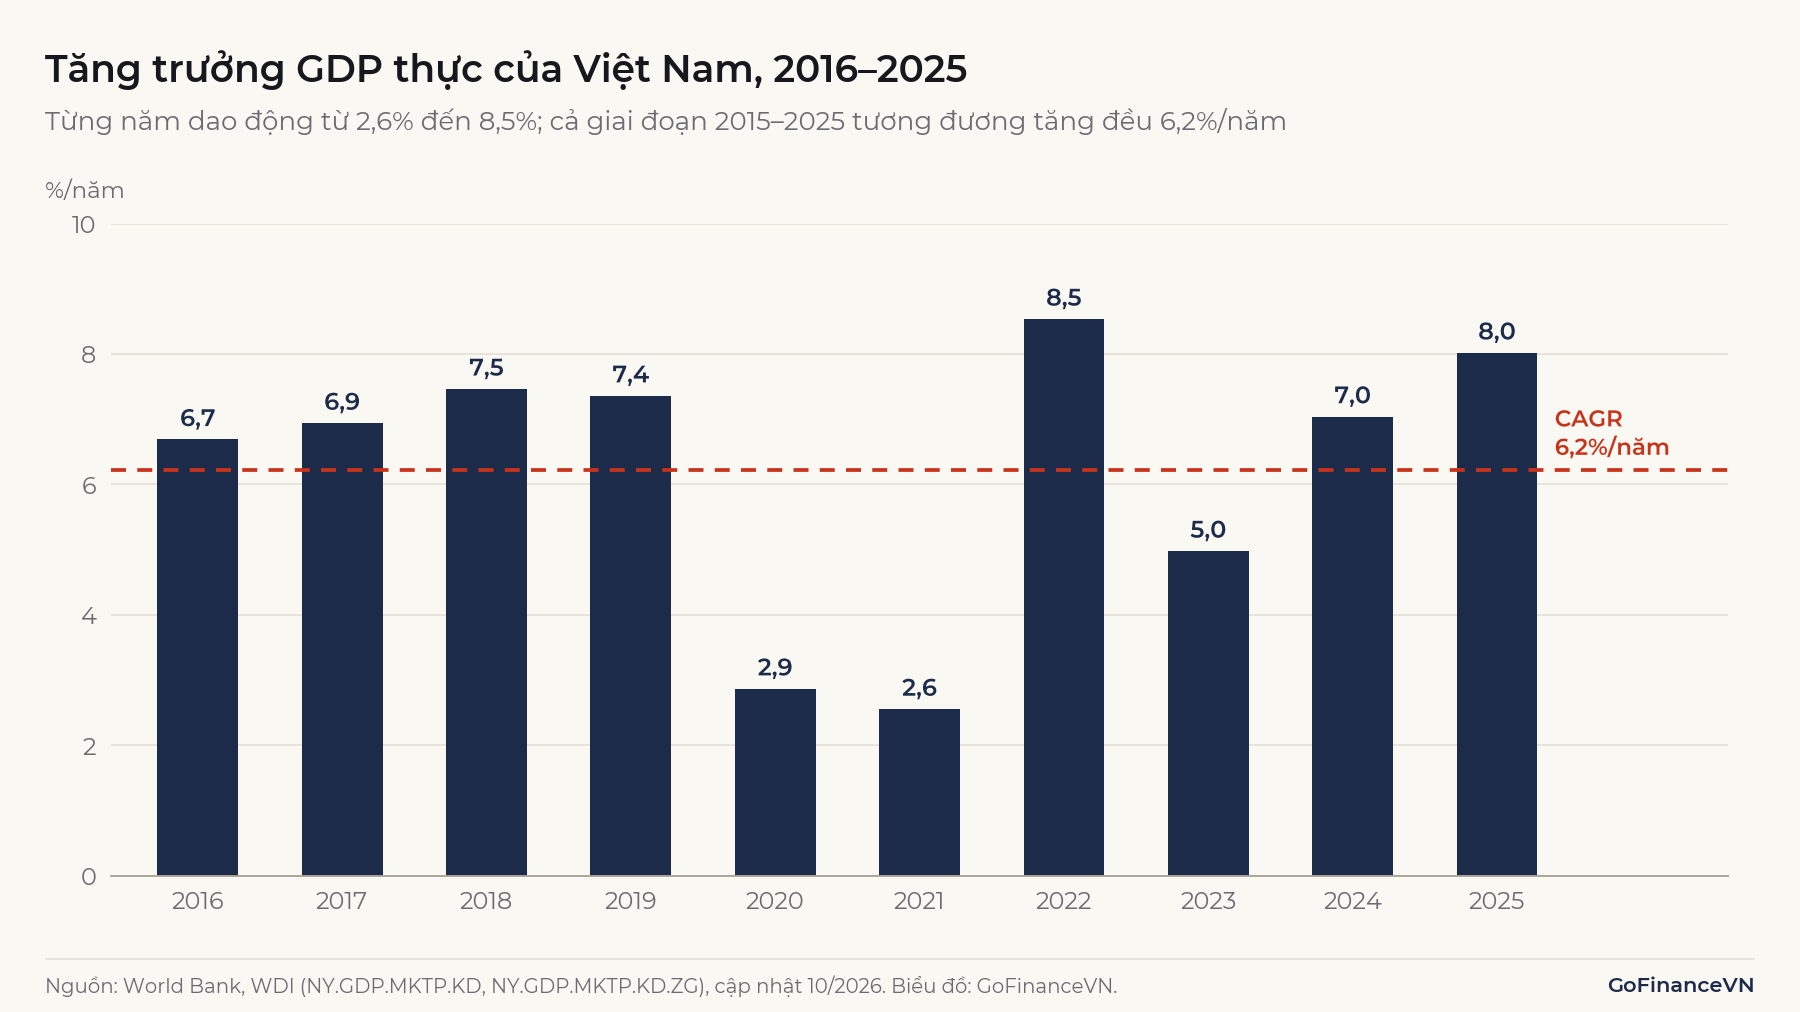
Tỷ lệ tăng trưởng của World Bank ở một số năm khác số do Cục Thống kê công bố, rõ nhất là năm 2022, vì khác thời điểm cập nhật và cách quy đổi số liệu. Bài dùng thống nhất một chuỗi World Bank để mức GDP và tỷ lệ tăng trưởng khớp nhau. Cách đo GDP thực được giải thích trong bài GDP là gì?
4. Ứng dụng của CAGR
CAGR được dùng khi cần một con số duy nhất mô tả tốc độ tăng của một đại lượng qua nhiều năm. Các trường hợp thường gặp:
- Phân tích doanh nghiệp: CAGR của doanh thu, lợi nhuận, EPS trong 3–5 năm để so sánh với doanh nghiệp cùng ngành.
- Đánh giá khoản đầu tư: lợi suất bình quân năm của cổ phiếu, quỹ hay danh mục khi không có dòng tiền vào ra giữa kỳ.
- Kinh tế vĩ mô và ngành: tăng trưởng GDP, dân số, quy mô thị trường qua một giai đoạn.
- So sánh các giai đoạn có độ dài khác nhau: khoản đầu tư tăng 80% sau 2 năm (CAGR 34,2%/năm) cao hơn khoản tăng 150% sau 5 năm (CAGR 20,1%/năm), dù tổng mức tăng thấp hơn.
CAGR không phù hợp khi giữa kỳ có tiền nộp thêm hoặc rút ra. Giả định một người đầu tư 100 triệu đồng, sau một năm danh mục lên 110 triệu và người này nộp thêm 100 triệu; cuối năm thứ hai danh mục là 230 triệu. Tính CAGR thẳng từ 100 lên 230 triệu cho 51,7%/năm, một con số sai vì coi 100 triệu nộp thêm là lợi nhuận.
Trường hợp này cần một trong hai thước đo. Lợi suất theo thời gian (TWR, time-weighted return) nối lợi suất từng kỳ (+10,0% và +9,5%) rồi lấy trung bình nhân, cho khoảng 9,8%/năm; thước đo này đánh giá người quản lý danh mục. Lợi suất theo dòng tiền, tức tỷ suất hoàn vốn nội bộ (IRR), cho khoảng 9,7%/năm và phản ánh kết quả của chính người đầu tư.
Cách tính IRR và khác biệt giữa IRR với CAGR được trình bày trong bài IRR là gì?
5. CAGR bao nhiêu là tốt?
Không có ngưỡng CAGR chung cho mọi trường hợp; con số chỉ có ý nghĩa khi đặt cạnh một mốc so sánh phù hợp. Với doanh thu, mốc so sánh là tăng trưởng của ngành và của các doanh nghiệp cùng quy mô. Với khoản đầu tư, mốc so sánh là lãi suất tiền gửi, lợi suất trái phiếu chính phủ hoặc chỉ số thị trường trong cùng giai đoạn.
CAGR cũng cần so với lạm phát. Doanh thu tăng 5%/năm trong khi giá bán tăng 4%/năm nghĩa là sản lượng chỉ tăng khoảng 1%/năm: /năm. Cách lạm phát làm giảm sức mua được giải thích trong bài Lạm phát là gì?
Khi CAGR cao, có thể do hai nguyên nhân: doanh nghiệp tăng trưởng thật và bền; hoặc năm gốc rất thấp, chẳng hạn năm đầu là năm khủng hoảng hay doanh nghiệp mới hoạt động. Khi CAGR thấp, có thể do doanh nghiệp đang suy yếu; hoặc năm cuối rơi đúng vào một năm khó khăn tạm thời. Vì vậy cần xem cả chuỗi số từng năm, không chỉ con số CAGR.
6. Hạn chế và lưu ý khi sử dụng CAGR
CAGR có năm hạn chế chính: phụ thuộc vào năm đầu và năm cuối, che mất biến động giữa kỳ, không tính được với giá trị âm, dễ gây hiểu nhầm khi quy đổi kỳ ngắn theo năm và không cho biết tăng trưởng tương lai.
6.1. Nhạy với năm đầu và năm cuối
CAGR chỉ dùng hai điểm dữ liệu, nên chọn năm gốc khác có thể cho kết quả rất khác. Với cùng chuỗi doanh thu Công ty VY:
| Giai đoạn | CAGR |
|---|---|
| 2020–2025 | 10,0%/năm |
| 2021–2025 | 17,7%/năm |
| 2022–2025 | 12,9%/năm |
| 2020–2024 | 8,8%/năm |
Chỉ cần bắt đầu từ năm 2021, năm doanh thu giảm, CAGR tăng từ 10,0% lên 17,7%. Khi đọc một con số CAGR, cần hỏi giai đoạn nào và vì sao chọn giai đoạn đó, nhất là trong tài liệu giới thiệu sản phẩm đầu tư.
6.2. Che giấu biến động và mức sụt giảm giữa kỳ
Hai khoản đầu tư có cùng CAGR có thể đi qua những con đường rất khác nhau: một khoản tăng đều, một khoản từng giảm 40% rồi phục hồi. CAGR không cho biết điều đó. Cần đọc kèm các thước đo rủi ro như độ biến động và mức sụt giảm tối đa.
Cách đo mức dao động của lợi suất được trình bày trong bài Volatility là gì? Xem thêm: Maximum drawdown là gì?
6.3. Không tính được khi giá trị đầu hoặc cuối âm hay bằng 0
Công thức đòi hỏi giá trị đầu và giá trị cuối cùng dương. Nếu lợi nhuận đi từ lỗ 20 tỷ đồng lên lãi 50 tỷ đồng, tỷ số là số âm và CAGR không xác định; Excel trả về lỗi #NUM!. Nếu cả hai đều âm, tỷ số dương nên công thức vẫn cho ra một con số, nhưng con số đó không có ý nghĩa tăng trưởng. Khi giá trị đầu bằng 0, phép chia không thực hiện được. Những trường hợp này nên mô tả bằng số tuyệt đối hoặc chọn chỉ tiêu khác, như doanh thu, thay cho lợi nhuận.
6.4. Không quy đổi theo năm cho kỳ ngắn hơn một năm
Công thức cho phép nhỏ hơn 1, nhưng kết quả dễ gây hiểu nhầm. Một khoản tăng 5% trong một tháng, quy đổi theo năm thành /năm, một con số giả định mức tăng đó lặp lại suốt 12 tháng. Bộ chuẩn mực trình bày kết quả đầu tư GIPS của CFA Institute quy định "lợi suất của các giai đoạn ngắn hơn một năm không được quy đổi theo năm" (nguyên văn: returns for periods of less than one year must not be annualized).
Với kỳ dài hơn một năm nhưng lẻ tháng thì quy đổi bình thường: chứng chỉ quỹ tăng 25% sau 18 tháng có CAGR /năm.
6.5. CAGR quá khứ không phải lợi suất kỳ vọng
CAGR mô tả những gì đã xảy ra trong một giai đoạn cụ thể. Ngoại suy CAGR quá khứ ra tương lai ngầm giả định điều kiện kinh doanh, định giá và lãi suất không đổi.
Lưu ý: Một doanh nghiệp có CAGR lợi nhuận 25%/năm trong 5 năm không có nghĩa sẽ tiếp tục tăng 25%/năm. Tăng trưởng cao từ nền thấp thường chậm lại khi quy mô lớn dần.
Cách ước tính lợi suất cho tương lai được trình bày trong bài Lợi suất kỳ vọng là gì?
Kết luận
CAGR là tốc độ tăng đều mỗi năm đưa một chỉ tiêu từ giá trị đầu đến giá trị cuối, tính bằng . Nó phù hợp để so sánh tăng trưởng giữa các giai đoạn và đối tượng khác nhau, nhưng thấp hơn trung bình cộng khi số liệu biến động, nhạy với năm đầu và năm cuối, và không dùng được khi có dòng tiền vào ra giữa kỳ. Khi đọc một con số CAGR, cần biết giai đoạn tính, xem chuỗi số từng năm và đặt cạnh lạm phát hoặc một mốc so sánh phù hợp.
Cách quy đổi lãi suất giữa các kỳ ghép lãi khác nhau được trình bày trong bài Lãi suất danh nghĩa và lãi suất hiệu dụng khác nhau thế nào?
Cách đưa giá trị tương lai về hiện tại, phép tính ngược với CAGR, được trình bày trong bài Giá trị thời gian của tiền là gì?
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- CFA Institute, Enterprising Investor, Will Morrison, "The Myth of Volatility Drag (Part 1)", 23/03/2015: https://rpc.cfainstitute.org/blogs/enterprising-investor/2015/the-myth-of-volatility-drag-part-1
- CFA Institute, Refresher Reading 2026 "Overview of the Global Investment Performance Standards": https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/overview-of-the-global-investment-performance-standards
- Microsoft Support, "RRI function": https://support.microsoft.com/en-us/office/rri-function-6f5822d8-7ef1-4233-944c-79e8172930f4
- World Bank, World Development Indicators, NY.GDP.MKTP.KD và NY.GDP.MKTP.KD.ZG (Việt Nam): https://data.worldbank.org/indicator/NY.GDP.MKTP.KD?locations=VN
Đọc tiếp: Lãi kép là gì? Công thức và ví dụ dễ hiểu