Maximum drawdown là gì? Cách tính mức sụt giảm tối đa và ý nghĩa
Maximum drawdown (MDD), hay mức sụt giảm tối đa, là mức giảm lớn nhất tính theo phần trăm từ một đỉnh xuống một đáy xảy ra sau đỉnh đó, đo trên giá trị tích lũy của một danh mục trong một giai đoạn. Chỉ số này cho biết khoản đầu tư từng mất sâu đến đâu so với đỉnh trước đó, điều mà độ biến động không thể hiện. Hiểu cách tính drawdown giúp so sánh rủi ro giảm giá giữa các quỹ và tránh coi MDD là mức lỗ lớn nhất có thể xảy ra.
1. Maximum drawdown là gì?
Maximum drawdown là mức giảm lớn nhất từ một đỉnh xuống một đáy xảy ra sau đỉnh đó, tính theo phần trăm trong giai đoạn quan sát. Drawdown là khái niệm rộng hơn: tại mỗi thời điểm, drawdown cho biết giá trị hiện tại thấp hơn đỉnh trước đó bao nhiêu phần trăm. Một chuỗi giá trị có thể có nhiều đợt drawdown nhưng chỉ có một MDD.
Chuỗi dùng để tính phải là giá trị tích lũy, tức đã phản ánh lợi suất mọi kỳ và không chịu ảnh hưởng của tiền nạp, rút. Với quỹ, chuỗi phù hợp là giá trị tài sản ròng trên một chứng chỉ quỹ, có điều chỉnh nếu quỹ chi trả cổ tức. Với cổ phiếu, chuỗi phù hợp là giá đã điều chỉnh cho cổ tức và chia tách.
Lưu ý: Từ "drawdown" còn dùng với nghĩa khác, như giải ngân khoản vay hoặc rút tiền từ tài khoản hưu trí. Bài này chỉ dùng nghĩa mức sụt giảm từ đỉnh.
2. Công thức tính drawdown và MDD
MDD được tính qua ba đại lượng: đỉnh tích lũy, drawdown từng kỳ và mức drawdown sâu nhất. Gọi là giá trị tích lũy tại kỳ , với .
Trong đó là đỉnh tích lũy, tức giá trị cao nhất từ đầu mẫu đến kỳ . luôn nhỏ hơn hoặc bằng 0 và bằng 0 khi danh mục đang ở đỉnh. Bài này ghi MDD là số dương (28%); một số nguồn ghi số âm (−28%), hai cách có cùng ý nghĩa. Công thức không cần giả định về phân phối lợi suất.
2.1. Ví dụ từng bước với Danh mục MD
Danh mục MD là danh mục giả định, không có tiền nạp hay rút. Mỗi dòng cập nhật đỉnh tích lũy, sau đó lấy giá trị chia cho đỉnh và trừ 1.
| Tháng | Giá trị (triệu đồng) | Đỉnh tích lũy (triệu đồng) | Drawdown |
|---|---|---|---|
| 0 | 1.000 | 1.000 | 0,00% |
| 1 | 940 | 1.000 | −6,00% |
| 2 | 880 | 1.000 | −12,00% |
| 3 | 960 | 1.000 | −4,00% |
| 4 | 1.050 | 1.050 | 0,00% |
| 5 | 1.180 | 1.180 | 0,00% |
| 6 | 1.320 | 1.320 | 0,00% |
| 7 | 1.200 | 1.320 | −9,09% |
| 8 | 1.040 | 1.320 | −21,21% |
| 9 | 950 | 1.320 | −28,03% |
| 10 | 1.010 | 1.320 | −23,48% |
| 11 | 1.120 | 1.320 | −15,15% |
| 12 | 1.240 | 1.320 | −6,06% |
| 13 | 1.350 | 1.350 | 0,00% |
| 14 | 1.400 | 1.400 | 0,00% |
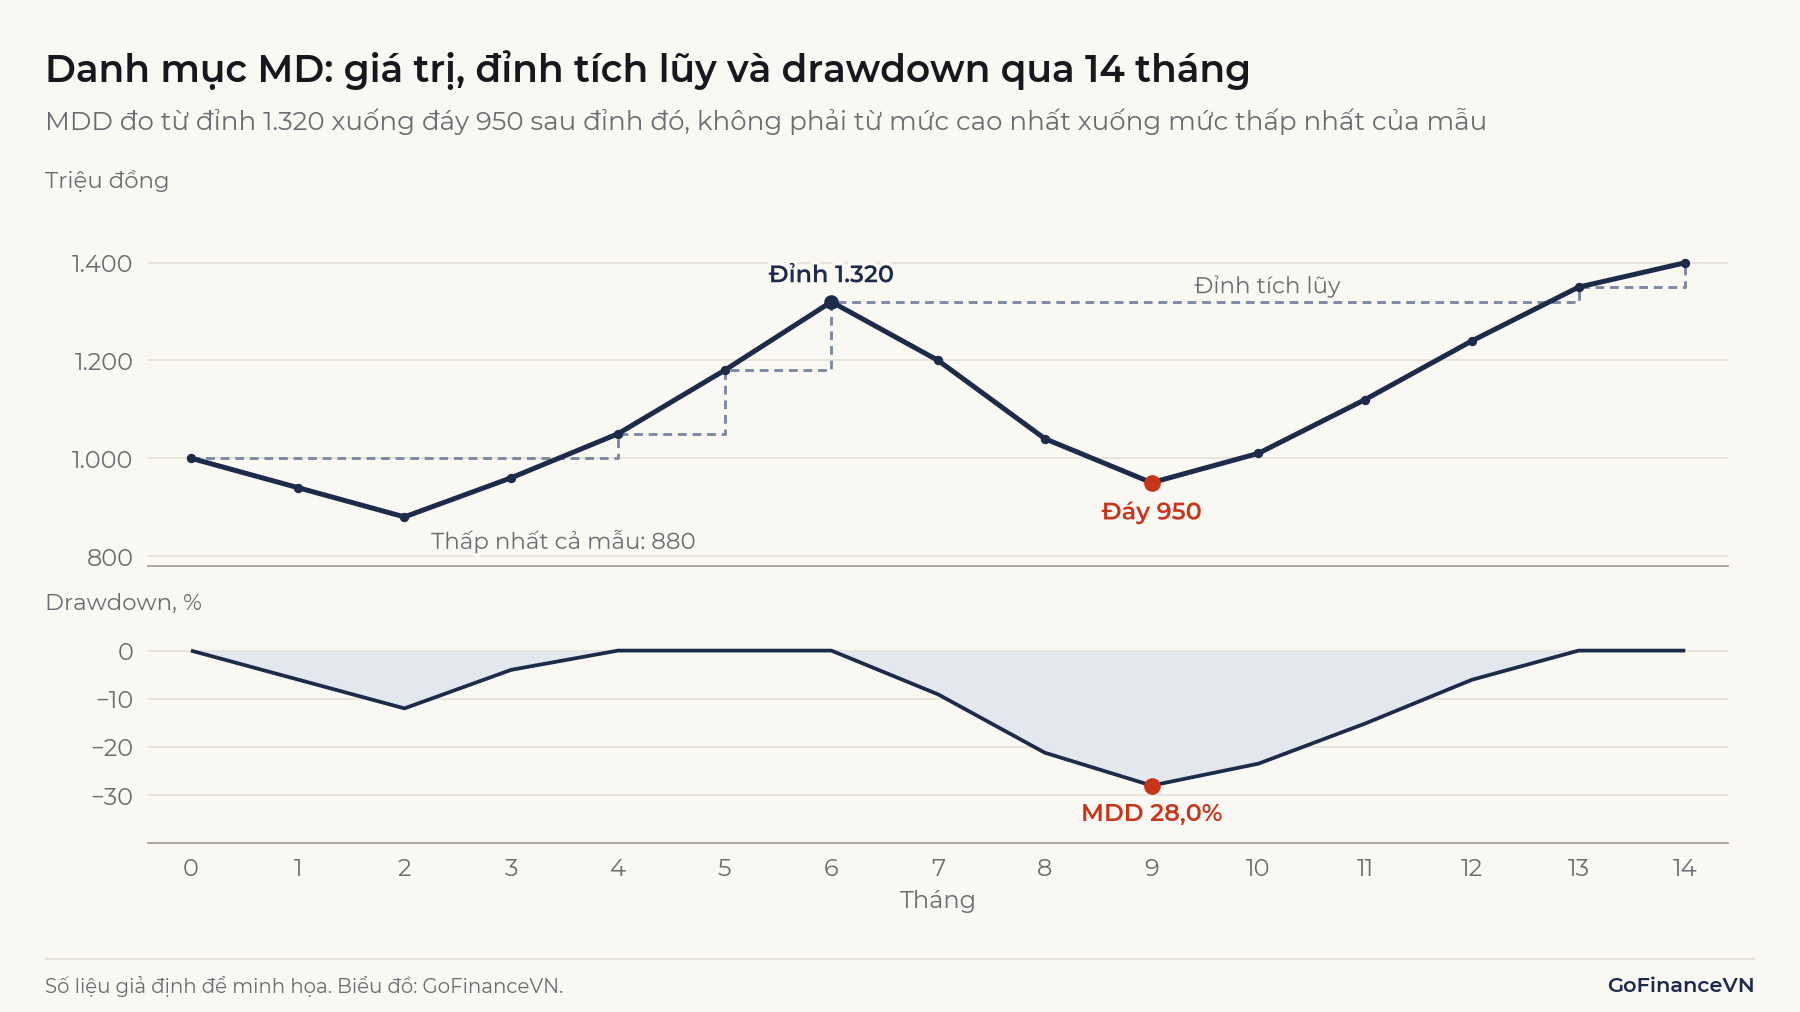
Drawdown sâu nhất nằm ở tháng 9, nên . Danh mục có hai đợt sụt giảm, sâu 12% và 28,03%; số sau là MDD của mẫu.
2.2. Các lỗi thường gặp khi tính MDD
Ba lỗi sau làm sai kết quả dù phép tính có vẻ đúng:
- Lấy mức cao nhất và thấp nhất của cả mẫu. Với Danh mục MD, . Kết quả này sai vì mức 880 xảy ra trước mức 1.400, nên không có khoản lỗ nào đi từ 1.400 xuống 880.
- Cộng lợi suất từng tháng. Ba tháng giảm có lợi suất −9,09%, −13,33% và −8,65%, cộng lại khoảng −31,1%. Mức giảm thực tế là −28,03%, vì lợi suất các kỳ nhân với nhau theo cơ chế của lãi kép.
- Dùng số dư tài khoản có nạp, rút. Khoản rút tiền làm số dư giảm nhưng không phải là lỗ đầu tư.
3. Thời gian sụt giảm và thời gian hồi phục
Thời gian hồi phục là khoảng thời gian từ đáy đến lúc giá trị về lại đỉnh cũ, còn thời gian sụt giảm (drawdown duration) thường tính từ đỉnh đến lúc hồi phục.
Ở Danh mục MD, đỉnh ở tháng 6, đáy ở tháng 9 và tháng 13 là lần đầu giá trị vượt 1.320 triệu đồng. Danh mục mất 3 tháng để giảm và 4 tháng để hồi phục, tổng cộng 7 tháng từ đỉnh đến lúc vượt đỉnh. Nếu đến cuối mẫu giá trị chưa về đỉnh cũ, cần ghi là chưa hồi phục, vì thời gian thực tế sẽ dài hơn con số đo được.
4. Vì sao giảm 50% cần tăng 100% để hồi phục?
Giảm 50% cần tăng 100% vì mức tăng được tính trên nền giá trị đã thu nhỏ. Danh mục 100 triệu đồng giảm 50% còn 50 triệu đồng; muốn về 100 triệu đồng, phần tăng thêm 50 triệu đồng bằng 100% của nền mới. Với mức sụt giảm , mức tăng cần có là:
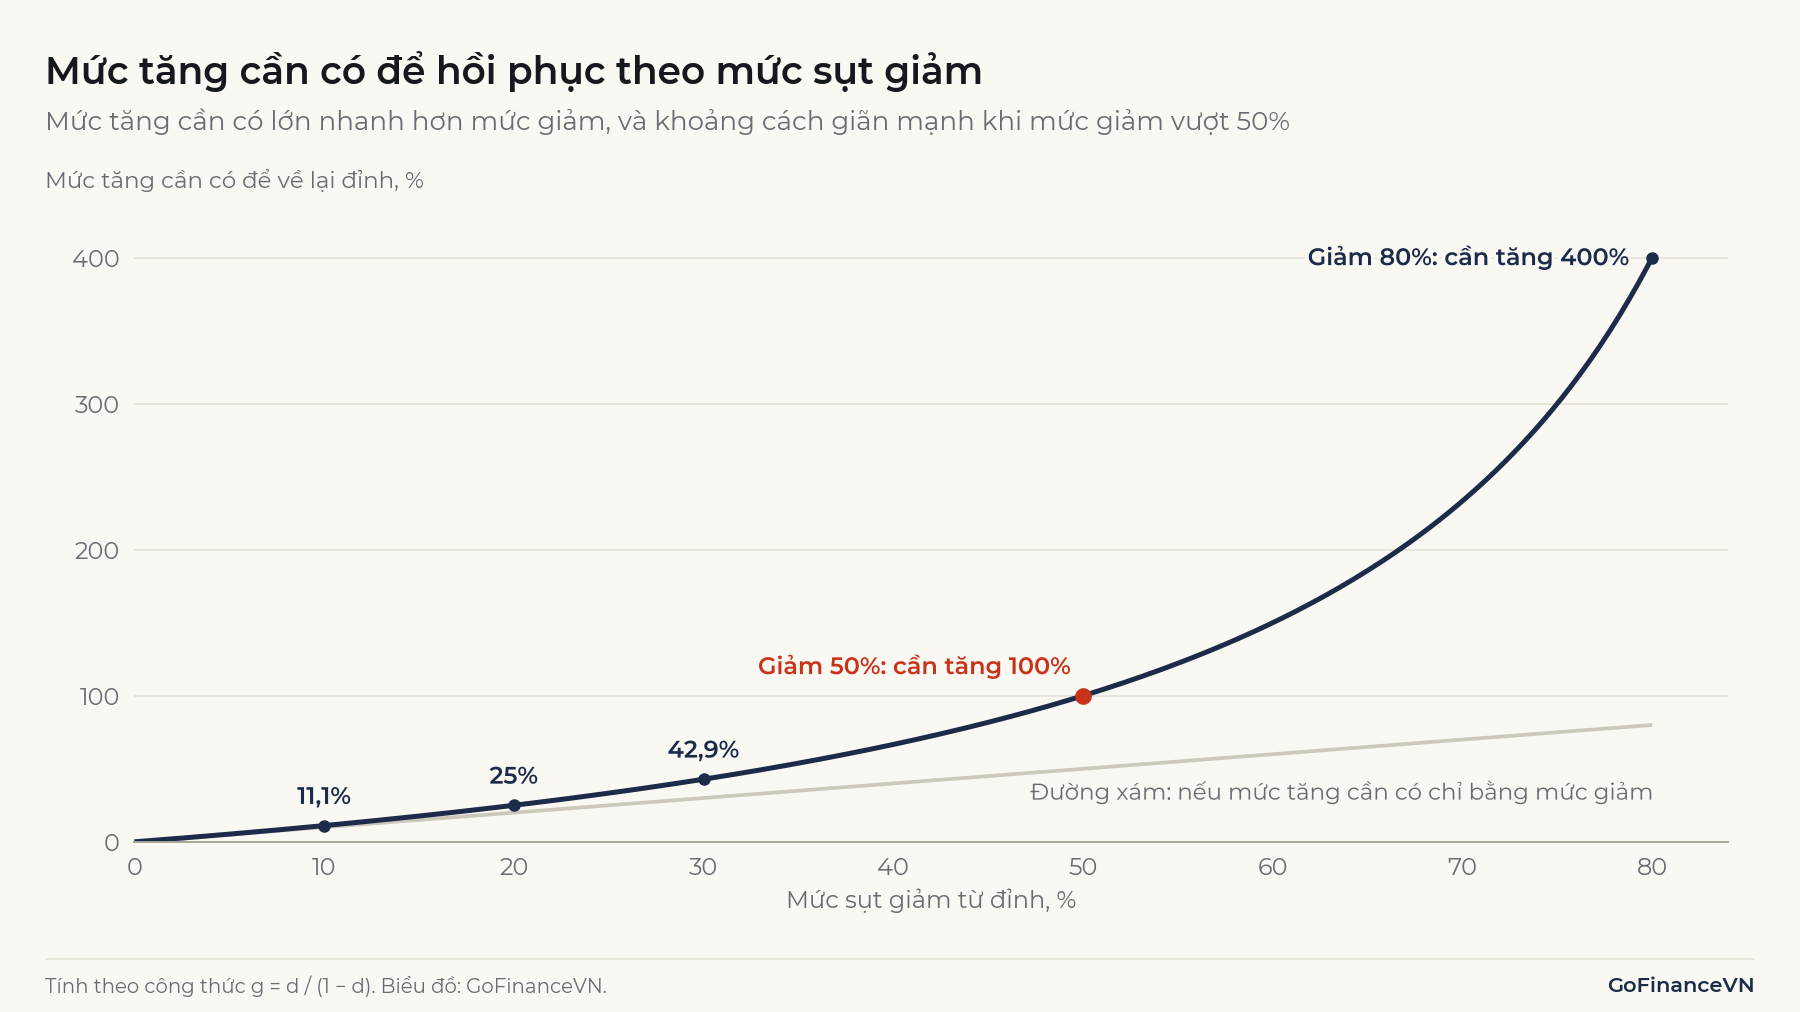
Danh mục MD giảm 28,03% nên cần tăng . Thời gian cũng kéo dài theo: với lợi suất giả định đều 8%/năm, mức giảm 30% cần khoảng 4,6 năm để hồi phục, còn mức giảm 50% cần khoảng 9 năm.
Ví dụ: VN-Index đạt 1.170,67 điểm ngày 12/3/2007 rồi xuống 235,5 điểm ngày 24/2/2009, tức giảm 79,9%. Từ đáy đó, chỉ số phải tăng khoảng 397% để về lại đỉnh, và đến tháng 3/2018 mới vượt mốc này: khoảng 9 năm tính từ đáy, 11 năm tính từ đỉnh. VN-Index là chỉ số giá, không gồm cổ tức, nên các khoảng thời gian này dài hơn thời gian hồi phục của người nhận và tái đầu tư cổ tức.
5. MDD bao nhiêu là tốt? Cách đọc MDD cao và thấp
Không có ngưỡng MDD chung được coi là tốt, vì con số phụ thuộc loại tài sản, giai đoạn và tần suất dữ liệu. Khi so sánh, các chuỗi cần cùng giai đoạn, cùng tần suất, và nên đặt cạnh MDD của chỉ số tham chiếu.
Khi MDD cao, có thể do hai nguyên nhân: danh mục thật sự rủi ro, tập trung hoặc dùng đòn bẩy; hoặc mẫu đủ dài để đi qua một cuộc khủng hoảng mà chuỗi kia chưa trải qua. Khi MDD thấp, có thể do danh mục phòng thủ và được đa dạng hóa; hoặc do dữ liệu ngắn, tần suất thưa, chưa gặp giai đoạn thị trường giảm mạnh.
6. Ứng dụng của MDD và Calmar ratio
MDD được dùng để đánh giá rủi ro giảm giá của quỹ, so sánh chiến lược trong kiểm thử trên dữ liệu quá khứ và đặt giới hạn lỗ cho danh mục. Nhà đầu tư cá nhân dùng MDD để hình dung mức giảm từng xảy ra.
Xem thêm: Backtest là gì?
Calmar ratio là tỷ số giữa lợi suất năm hóa và MDD trong cùng giai đoạn:
Danh mục MD có lợi suất năm hóa , nên Calmar bằng . Theo mô tả phổ biến, Terry Young đưa ra tỷ số này năm 1991 với cửa sổ 36 tháng, nên 14 tháng ở đây chỉ để minh họa phép tính. Calmar không quy đổi được giữa các độ dài thời gian, vì vậy chỉ so sánh trên cùng một giai đoạn.
Xem thêm: Sharpe ratio là gì?
7. MDD khác volatility và VaR thế nào?
MDD đo mức giảm tích lũy đã xảy ra theo đúng trình tự thời gian, còn độ biến động (volatility) đo độ phân tán của lợi suất và giá trị chịu rủi ro (VaR, Value at Risk) đo ngưỡng lỗ ở một mức tin cậy.
| Chỉ số | Đo gì | Phụ thuộc thứ tự lợi suất |
|---|---|---|
| Maximum drawdown | Mức giảm sâu nhất từ đỉnh đến đáy đã xảy ra | Có |
| Volatility | Độ lệch chuẩn của lợi suất | Không |
| VaR | Ngưỡng lỗ trong một kỳ ở mức tin cậy cho trước | Không, với một mẫu cố định |
Xem thêm: Volatility là gì? Xem thêm: VaR là gì?
Giữ nguyên 14 lợi suất tháng của Danh mục MD, giá trị cuối vẫn là 1.400 triệu đồng và độ lệch chuẩn tháng vẫn là 9,32%. Nếu xếp từ thấp đến cao, MDD tăng lên 36,67%; nếu xếp xen kẽ tháng tăng mạnh với tháng giảm mạnh, MDD chỉ còn 13,33%.
8. Hạn chế và lưu ý khi sử dụng MDD
8.1. MDD phụ thuộc độ dài mẫu
Thêm dữ liệu chỉ có thể giữ nguyên hoặc làm tăng MDD, nên mẫu dài hơn thường cho MDD lớn hơn dù rủi ro không đổi. Bảng dưới mô phỏng 10.000 đường giá với log-lợi suất ngày độc lập, phân phối chuẩn, trung bình 10%/năm, độ lệch chuẩn 20%/năm (252 phiên/năm). Kết quả mô phỏng là xấp xỉ, đổi bộ số ngẫu nhiên có thể lệch vài phần mười điểm phần trăm.
| Độ dài mẫu | MDD trung bình | MDD trung vị | Phân vị 95% |
|---|---|---|---|
| 1 năm | 17,7% | 16,3% | 30,5% |
| 3 năm | 26,5% | 25,0% | 43,3% |
| 5 năm | 31,1% | 29,6% | 49,2% |
| 10 năm | 37,8% | 36,3% | 57,1% |
| 20 năm | 44,4% | 43,2% | 63,2% |
Với chuyển động Brown, nếu đo mức giảm trên log giá, kỳ vọng của MDD khi mẫu đủ dài tăng theo logarit của thời gian khi xu hướng dương, theo căn bậc hai khi xu hướng bằng 0 và tuyến tính khi xu hướng âm. Do đó MDD không quy đổi theo năm được bằng cách nhân với , và MDD của quỹ 2 năm không so trực tiếp được với quỹ 15 năm.
8.2. MDD phụ thuộc tần suất dữ liệu
Dữ liệu càng thưa càng bỏ sót đỉnh và đáy giữa các kỳ, nên trên cùng một đường giá, MDD theo tháng không bao giờ lớn hơn MDD theo ngày. Với mẫu 5 năm ở trên, MDD trung bình là 31,1% theo ngày, 29,9% theo tuần và 27,5% theo tháng. Tài sản chỉ được định giá theo kỳ, như khoản đầu tư chưa niêm yết, không có giá giữa hai lần định giá, nên MDD tính trên chuỗi giá trị công bố có thể thấp hơn mức sụt giảm thực của giá trị kinh tế.
8.3. MDD không phải mức lỗ tối đa trong tương lai
MDD chỉ mô tả một đường giá đã xảy ra và không có giá trị dự báo trực tiếp. Ở bảng mục 8.1, cùng một quá trình cho MDD 5 năm trung vị 29,6% nhưng phân vị 95% là 49,2%.
Lưu ý: MDD cũng không phải khoản lỗ mọi nhà đầu tư đã chịu. Con số chỉ đúng với người mua đúng đỉnh và bán đúng đáy của đợt giảm đó.
8.4. Một con số chỉ giữ lại đợt giảm sâu nhất
Hai danh mục cùng MDD 28% có thể khác nhau: một danh mục giảm một lần rồi hồi phục nhanh, danh mục kia giảm nhiều lần và nằm dưới đỉnh phần lớn thời gian. Số đợt giảm và thời gian hồi phục bổ sung phần thông tin này.
Kết luận
Maximum drawdown đo mức giảm sâu nhất từ đỉnh đến đáy trên giá trị tích lũy. Con số cần được đọc cùng thời gian hồi phục, trên cùng độ dài mẫu và tần suất dữ liệu. MDD mô tả điều đã xảy ra, không đặt giới hạn cho điều có thể xảy ra.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- CFA Institute, Enterprising Investor (2013), Sculpting Investment Portfolios: Maximum Drawdown and Optimal Portfolio Strategy: https://rpc.cfainstitute.org/blogs/enterprising-investor/2013/sculpting-investment-portfolios-maximum-drawdown-and-optimal-portfolio-strategy
- CFA Institute Journal Review (2018), Performance Drawdowns in Asset Management: https://rpc.cfainstitute.org/research/cfa-digest/2018/01/dig-v48-n1-3
- Magdon-Ismail, Atiya, Pratap, Abu-Mostafa (2004), On the Maximum Drawdown of a Brownian Motion: https://www.cs.rpi.edu/~magdon/ps/journal/drawdown_journal.pdf
- MathWorks, Maximum and Expected Maximum Drawdown: https://www.mathworks.com/help/finance/maximum-and-expected-maximum-drawdown.html
- Wikipedia, Calmar ratio (dẫn Young, 1991, tạp chí Futures): https://en.wikipedia.org/wiki/Calmar_ratio
- VnExpress, 7 điểm nhấn chứng khoán 2009: https://vnexpress.net/7-diem-nhan-chung-khoan-2009-2702897.html
- VTC News, VN-Index chính thức vượt đỉnh lịch sử 1.170 điểm sau 11 năm: https://vtcnews.vn/thay-gi-khi-vn-index-chinh-thuc-vuot-dinh-lich-su-1170-diem-sau-11-nam-ar388288.html
Đọc tiếp: Đa dạng hóa danh mục đầu tư là gì?