EPS là gì? Cách tính EPS cơ bản và EPS pha loãng
EPS (Earnings Per Share), hay lợi nhuận trên mỗi cổ phiếu, là phần lợi nhuận sau thuế thuộc về cổ đông phổ thông tính cho một cổ phiếu đang lưu hành. Trên báo cáo tài chính Việt Nam, EPS được trình bày thành hai chỉ tiêu: lãi cơ bản trên cổ phiếu (EPS cơ bản) và lãi suy giảm trên cổ phiếu (EPS pha loãng). Con số này là mẫu số của chỉ số P/E, nên tính sai EPS kéo theo đọc sai định giá.
1. EPS là gì?
EPS là lợi nhuận mà doanh nghiệp tạo ra cho mỗi cổ phiếu phổ thông trong một kỳ, thường là một năm hoặc một quý. Theo Chuẩn mực kế toán Việt Nam số 30 "Lãi trên cổ phiếu" (VAS 30), lãi cơ bản trên cổ phiếu bằng lợi nhuận hoặc lỗ phân bổ cho cổ đông sở hữu cổ phiếu phổ thông chia cho số bình quân gia quyền cổ phiếu phổ thông đang lưu hành trong kỳ.
VAS 30 được ban hành kèm Quyết định 100/2005/QĐ-BTC và hướng dẫn bởi Thông tư 21/2006/TT-BTC. Chuẩn mực này dựa trên chuẩn mực quốc tế IAS 33 Earnings per Share, nên định nghĩa và cách tính về cơ bản tương đồng với thông lệ quốc tế.
Hai điểm trong định nghĩa thường bị bỏ qua. Tử số không phải toàn bộ lợi nhuận sau thuế, mà là phần thuộc về cổ đông phổ thông. Mẫu số không phải số cổ phiếu tại ngày cuối kỳ, mà là số bình quân theo thời gian lưu hành.
Xem thêm: Cổ phiếu là gì?
2. Cách tính EPS cơ bản
EPS cơ bản (basic EPS) được tính theo công thức:
Trong đó LNST là lợi nhuận sau thuế thu nhập doanh nghiệp (với tập đoàn: lợi nhuận sau thuế của công ty mẹ), tính bằng đồng; mẫu số tính bằng cổ phiếu. Kết quả có đơn vị đồng/cổ phiếu.
2.1. Tử số: lợi nhuận phân bổ cho cổ đông phổ thông
Tử số là lợi nhuận còn lại cho cổ đông phổ thông sau khi trừ các phần thuộc về người khác. Có ba khoản cần trừ:
- Phần của cổ đông không kiểm soát: trên báo cáo hợp nhất, EPS dùng lợi nhuận sau thuế của công ty mẹ, không dùng lợi nhuận sau thuế của cả tập đoàn.
- Cổ tức của cổ phiếu ưu đãi: VAS 30 (đoạn 12) yêu cầu trừ cổ tức cổ phiếu ưu đãi không lũy kế đã công bố trong kỳ và cổ tức cổ phiếu ưu đãi lũy kế phát sinh trong kỳ.
- Quỹ khen thưởng, phúc lợi: đây là quy định riêng của chế độ kế toán Việt Nam, không có trong IAS 33. Hướng dẫn lập chỉ tiêu mã số 70 trên mẫu B 02-DN yêu cầu, khi quỹ khen thưởng, phúc lợi được trích từ lợi nhuận sau thuế, trừ số trích này khỏi lợi nhuận khi tính EPS, vì quỹ này chi cho người lao động chứ không thuộc về cổ đông.
Số trích quỹ khen thưởng, phúc lợi dùng khi lập báo cáo thường là số ước tính, vì đại hội đồng cổ đông chỉ phê duyệt phân phối lợi nhuận vào năm sau. Nếu số được duyệt khác số ước tính, EPS của năm trước được điều chỉnh lại trên báo cáo năm sau.
2.2. Mẫu số: số cổ phiếu bình quân gia quyền
Số cổ phiếu bình quân gia quyền là số cổ phiếu đầu kỳ, cộng số phát hành thêm và trừ số mua lại, mỗi lần thay đổi được nhân với hệ số thời gian. VAS 30 (đoạn 18) định nghĩa hệ số thời gian là số ngày cổ phiếu lưu hành trong kỳ chia cho tổng số ngày trong kỳ.
Trong đó là số cổ phiếu đầu kỳ, là số cổ phiếu tăng (dương) hoặc giảm (âm) ở lần thay đổi thứ , là số ngày từ lúc thay đổi đến cuối kỳ, là số ngày của kỳ. Cổ phiếu doanh nghiệp đã mua lại (trên mẫu báo cáo theo Thông tư 99/2025/TT-BTC gọi là "cổ phiếu mua lại của chính mình", trước đây là cổ phiếu quỹ) không được tính vào mẫu số.
Lý do dùng số bình quân: tiền thu từ đợt phát hành chỉ tạo ra lợi nhuận trong phần thời gian còn lại của năm. Chia lợi nhuận cả năm cho số cổ phiếu cuối năm sẽ làm EPS thấp hơn thực tế khi doanh nghiệp vừa phát hành thêm, và cao hơn khi vừa mua lại.
Ngoại lệ là cổ phiếu phát hành không thu tiền: cổ tức trả bằng cổ phiếu, cổ phiếu thưởng, tách cổ phiếu. Các đợt này không làm tăng nguồn lực của doanh nghiệp, nên VAS 30 (đoạn 26 và 62) yêu cầu điều chỉnh số cổ phiếu như thể sự kiện xảy ra từ đầu kỳ báo cáo, không nhân hệ số thời gian, và áp dụng cho mọi kỳ được trình bày.
2.3. Ví dụ tính EPS cơ bản
Công ty T (số liệu giả định) là công ty cổ phần không có công ty con và không có cổ phiếu ưu đãi. Năm 2026, công ty có các số liệu sau:
| Chỉ tiêu | Giá trị |
|---|---|
| Lợi nhuận sau thuế thu nhập doanh nghiệp | 285 tỷ đồng |
| Trích quỹ khen thưởng, phúc lợi (ước tính) | 15 tỷ đồng |
| Lợi nhuận phân bổ cho cổ đông phổ thông | 270 tỷ đồng |
| Cổ phiếu lưu hành ngày 01/01 | 100 triệu cổ phiếu |
| Phát hành thêm cho nhà đầu tư, thu tiền, ngày 01/07 | 20 triệu cổ phiếu |
| Mua lại cổ phiếu ngày 01/10 | 8 triệu cổ phiếu |
| Cổ phiếu lưu hành ngày 31/12 | 112 triệu cổ phiếu |
Ví dụ tính hệ số thời gian theo tháng cho gọn. Từng bước:
- Số cổ phiếu bình quân: 100 + 20 × 6/12 − 8 × 3/12 = 100 + 10 − 2 = 108 triệu cổ phiếu.
- EPS cơ bản: 270 tỷ đồng ÷ 108 triệu cổ phiếu = 2.500 đồng/cổ phiếu.
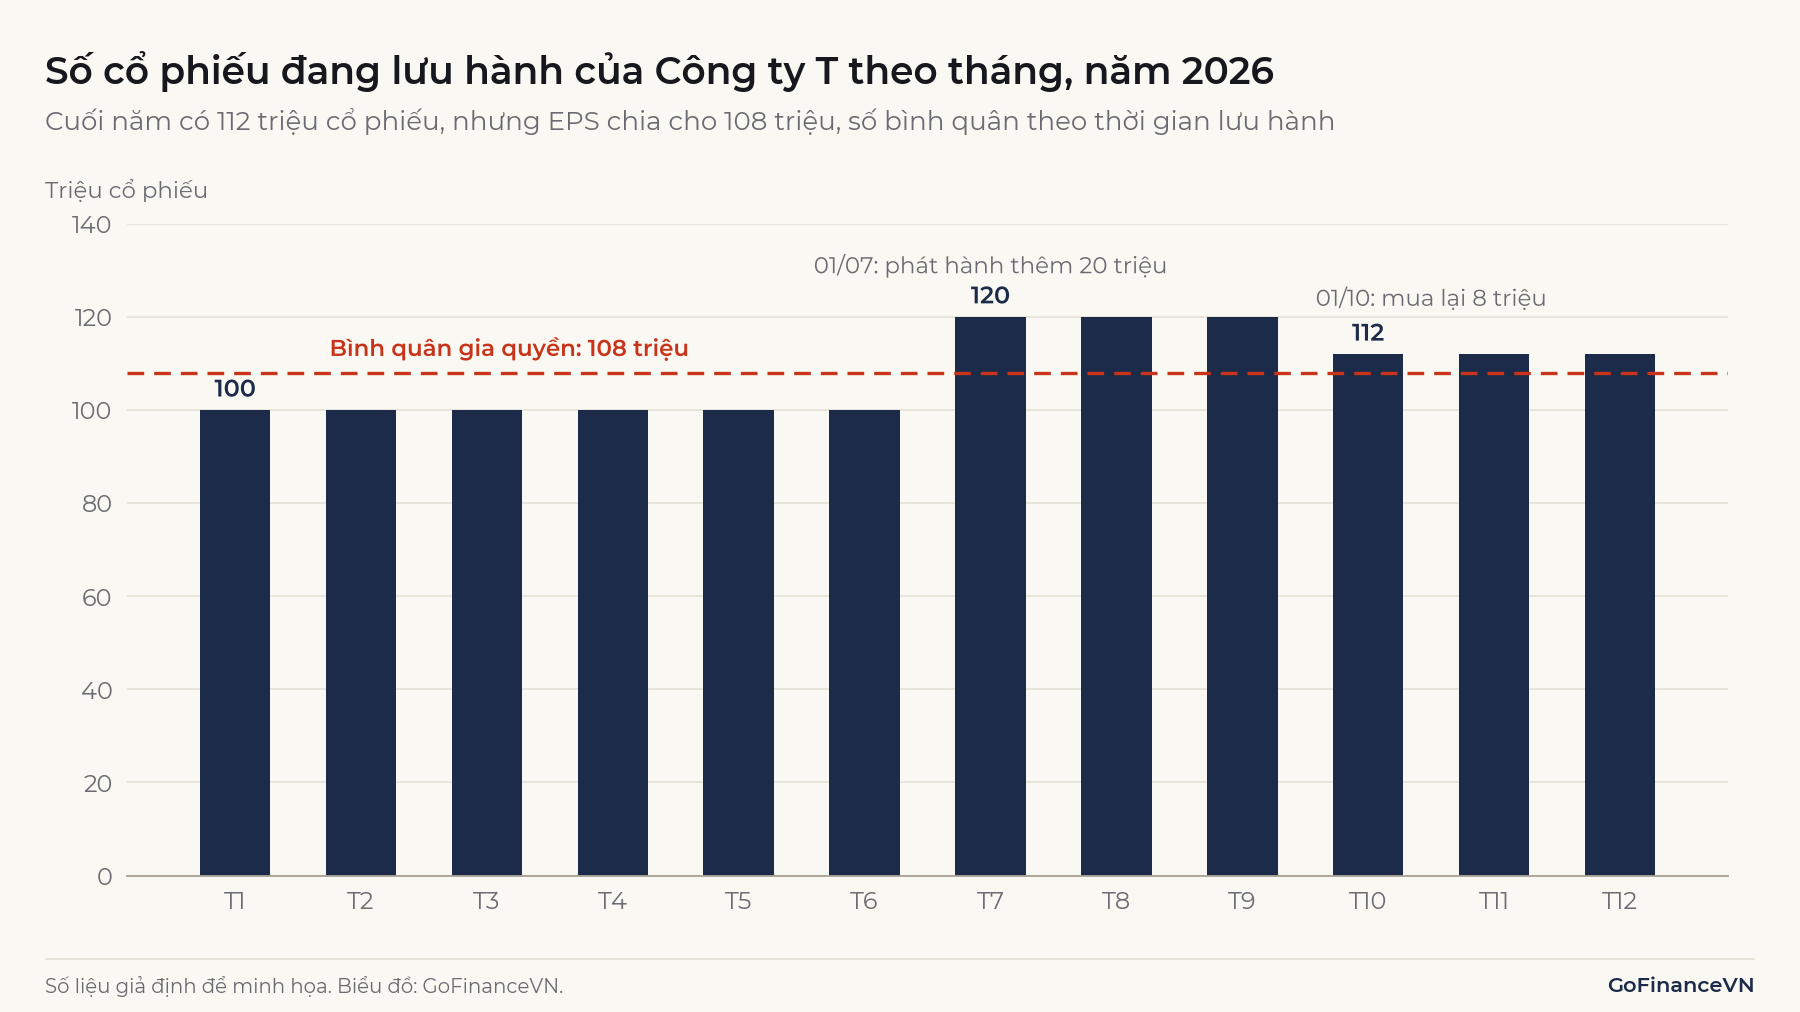
Nếu tính sai theo hai cách phổ biến, kết quả lệch đáng kể. Chia cho số cổ phiếu cuối năm (112 triệu), EPS chỉ còn khoảng 2.411 đồng. Không trừ quỹ khen thưởng, phúc lợi (285 tỷ ÷ 108 triệu), EPS lên khoảng 2.639 đồng, cao hơn 5,6% so với số đúng.
Lưu ý: Theo VAS 30, hệ số thời gian tính theo ngày. Với năm 2026 có 365 ngày, đợt phát hành ngày 01/07 lưu hành 184 ngày và đợt mua lại ngày 01/10 có 92 ngày, số bình quân là khoảng 108,07 triệu cổ phiếu và EPS khoảng 2.498 đồng. Chênh lệch so với cách tính theo tháng nhỏ nhưng báo cáo tài chính thật dùng số ngày.
3. EPS pha loãng là gì và cách tính
EPS pha loãng (diluted EPS), trên báo cáo tài chính gọi là lãi suy giảm trên cổ phiếu, là EPS tính lại với giả định mọi cổ phiếu phổ thông tiềm năng có tác động làm giảm EPS đã được chuyển thành cổ phiếu. Cổ phiếu phổ thông tiềm năng là các công cụ có thể trở thành cổ phiếu: trái phiếu chuyển đổi, cổ phiếu ưu đãi chuyển đổi, quyền chọn mua cổ phiếu cho người lao động (ESOP dạng quyền chọn), chứng quyền do chính doanh nghiệp phát hành.
Theo VAS 30 (đoạn 31 và 34), tử số được cộng lại phần cổ tức, lãi vay sau thuế gắn với cổ phiếu tiềm năng, vì các khoản này sẽ không phát sinh nếu công cụ đã chuyển thành cổ phiếu. Mẫu số cộng thêm số cổ phiếu sẽ phát hành, giả định chuyển đổi từ đầu kỳ hoặc từ ngày phát hành công cụ nếu ngày đó muộn hơn.
3.1. Quyền chọn và chứng quyền
Với quyền chọn và chứng quyền, chỉ phần cổ phiếu coi như phát hành không thu tiền (số cổ phiếu phát hành trừ số cổ phiếu mua lại được bằng tiền thực hiện quyền) mới làm EPS giảm. VAS 30 (đoạn 43–44) giả định số tiền người nắm quyền nộp vào được dùng để mua lại cổ phiếu theo giá thị trường bình quân trong kỳ; phần chênh lệch giữa số cổ phiếu phát hành và số mua lại được cộng vào mẫu số. Thông lệ quốc tế gọi đây là phương pháp cổ phiếu quỹ (treasury stock method).
Trong đó là số cổ phiếu theo quyền chọn, là giá thực hiện, là giá thị trường bình quân trong kỳ. Khi , quyền chọn không có tác động suy giảm và không được tính.
3.2. Trái phiếu chuyển đổi
Với trái phiếu chuyển đổi, cả tử số và mẫu số cùng thay đổi. Mẫu số cộng toàn bộ số cổ phiếu sẽ nhận khi chuyển đổi. Tử số cộng lại chi phí lãi trái phiếu sau thuế của kỳ, vì nếu đã chuyển đổi thì doanh nghiệp không phải trả khoản lãi này.
3.3. Ví dụ tính EPS pha loãng
Tiếp ví dụ Công ty T. Ngoài cổ phiếu phổ thông, công ty có hai loại công cụ (số liệu giả định), cả hai tồn tại suốt năm 2026:
| Công cụ | Thông tin | Điều chỉnh tử số | Cổ phiếu tăng thêm |
|---|---|---|---|
| Quyền chọn cho người lao động | 3 triệu quyền, giá thực hiện 15.000 đồng; giá bình quân năm 30.000 đồng | 0 | 3 × (1 − 15.000/30.000) = 1,5 triệu |
| Trái phiếu chuyển đổi | Mệnh giá 100 tỷ đồng, lãi 8%/năm, giá chuyển đổi 20.000 đồng; thuế suất 20% | 100 × 8% × (1 − 20%) = 6,4 tỷ đồng | 100 tỷ ÷ 20.000 = 5 triệu |
Kết quả:
- Tử số: 270 + 6,4 = 276,4 tỷ đồng.
- Mẫu số: 108 + 1,5 + 5 = 114,5 triệu cổ phiếu.
- EPS pha loãng: 276,4 tỷ ÷ 114,5 triệu ≈ 2.414 đồng/cổ phiếu, thấp hơn EPS cơ bản khoảng 3,4%.
Trái phiếu chuyển đổi được tính vì mỗi cổ phiếu tăng thêm chỉ mang theo 6,4 tỷ ÷ 5 triệu = 1.280 đồng lợi nhuận, thấp hơn EPS 2.466 đồng sau khi đã tính quyền chọn (VAS 30, đoạn 42 yêu cầu xét công cụ có tác động suy giảm lớn nhất trước). Nếu trái phiếu trả lãi 12%/năm và chỉ chuyển thành 2 triệu cổ phiếu, mỗi cổ phiếu tăng thêm mang theo 9,6 tỷ ÷ 2 triệu = 4.800 đồng. Khi đó việc chuyển đổi làm EPS tăng lên (khoảng 2.508 đồng so với 2.466 đồng sau khi đã tính quyền chọn), nên công cụ này có tác động suy giảm ngược (antidilutive) và VAS 30 (đoạn 41) loại nó khỏi phép tính.
Ghi nhớ: Do loại bỏ các công cụ có tác động suy giảm ngược, EPS pha loãng không bao giờ cao hơn EPS cơ bản. Doanh nghiệp không có cổ phiếu phổ thông tiềm năng sẽ có hai chỉ tiêu bằng nhau.
4. Cách đọc EPS trên báo cáo tài chính
EPS nằm ở hai dòng cuối của báo cáo kết quả hoạt động kinh doanh: mã số 70 "Lãi cơ bản trên cổ phiếu" và mã số 71 "Lãi suy giảm trên cổ phiếu". Mẫu B 02-DN theo Thông tư 99/2025/TT-BTC (áp dụng từ năm tài chính 2026, thay Thông tư 200/2014/TT-BTC) giữ nguyên hai mã này, kèm dấu (*) ghi chỉ áp dụng cho công ty cổ phần. Cách tính tử số, mẫu số và các điều chỉnh được trình bày trong bản thuyết minh báo cáo tài chính.
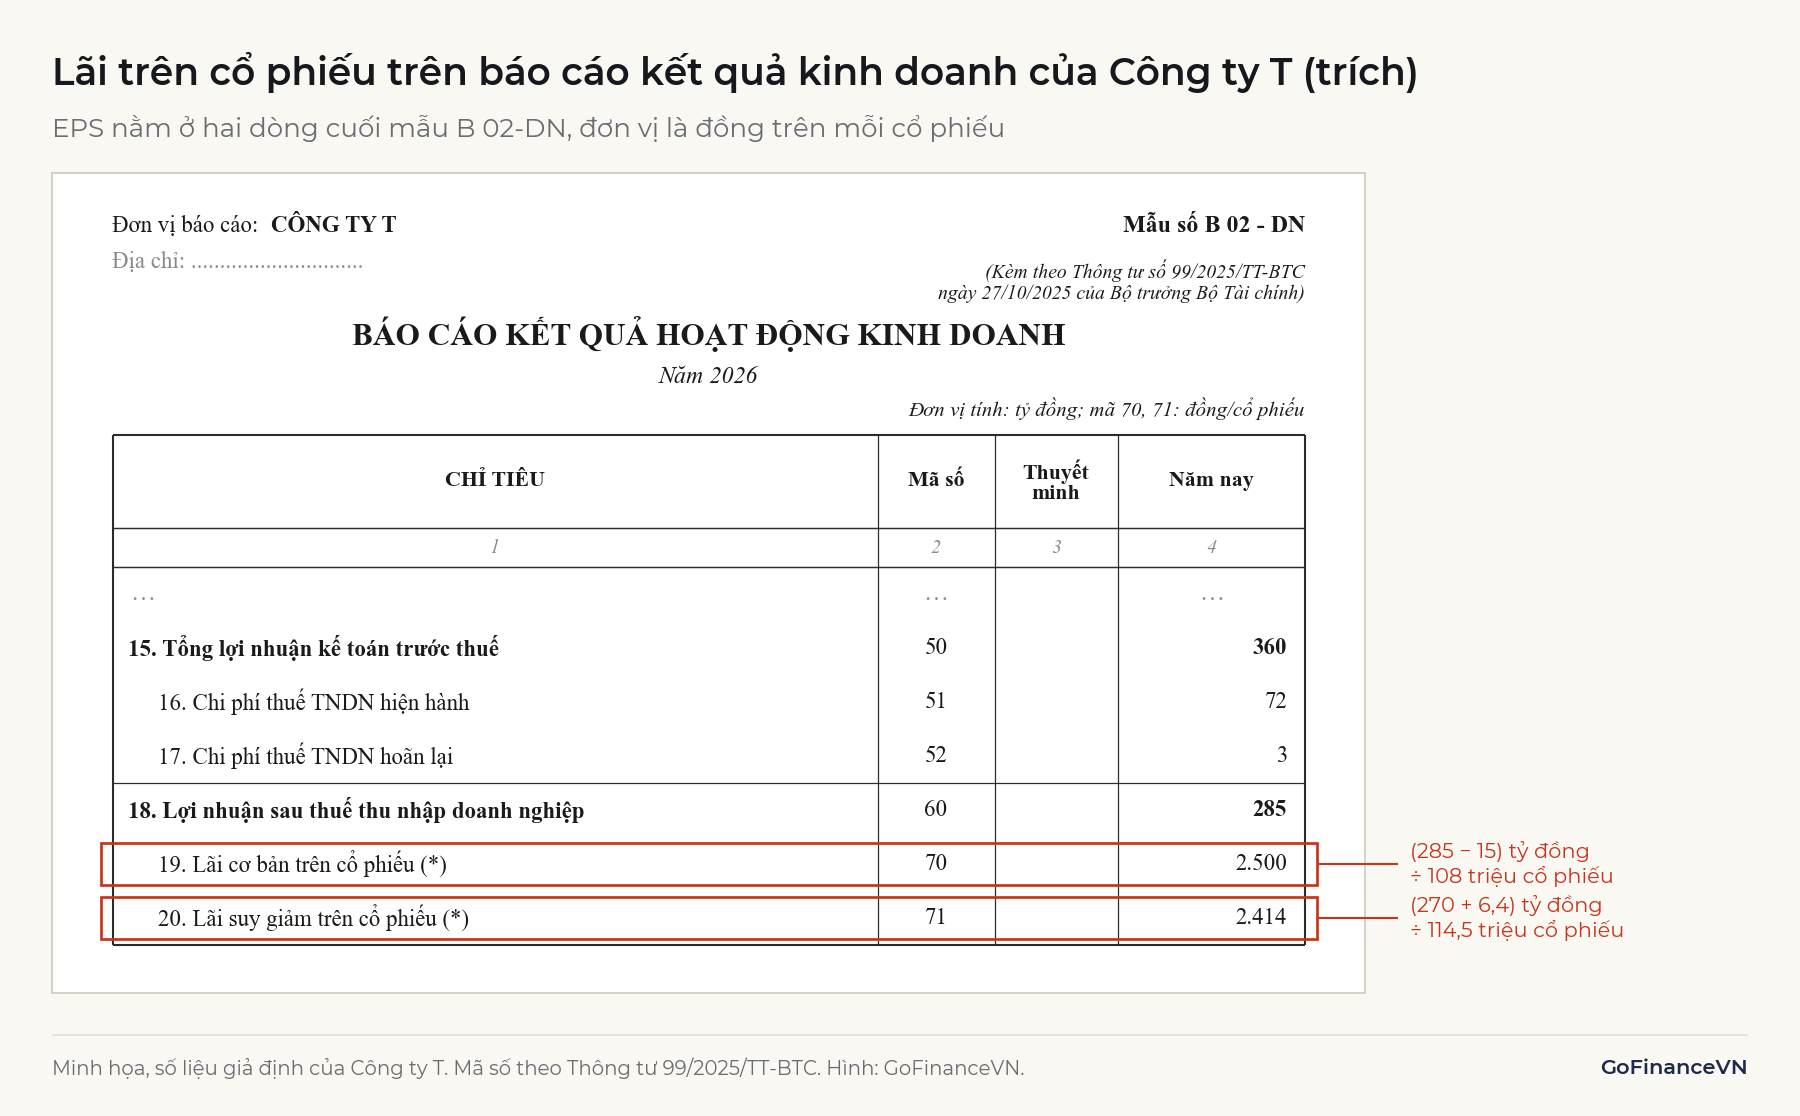
Ba điểm cần để ý khi đọc:
- Công ty mẹ có công ty con trình bày EPS trên báo cáo tài chính hợp nhất, với tử số lấy từ chỉ tiêu "Lợi nhuận sau thuế của công ty mẹ" (mã số 61 của mẫu B 02-DN/HN). Không lấy lợi nhuận trên báo cáo riêng của công ty mẹ để tính EPS.
- Khi doanh nghiệp lỗ, chỉ tiêu vẫn được trình bày với giá trị âm (VAS 30, đoạn 66). Lúc này quyền chọn hay trái phiếu chuyển đổi thường làm lỗ trên mỗi cổ phiếu nhỏ đi, tức có tác động suy giảm ngược, nên EPS pha loãng thường bằng EPS cơ bản.
- EPS của năm trước trên báo cáo năm nay có thể khác con số đã công bố năm ngoái. Lý do là điều chỉnh hồi tố, trình bày ở mục 6.1.
Vị trí của EPS trong toàn bộ báo cáo, từ doanh thu đến lợi nhuận, được giải thích trong bài Báo cáo kết quả kinh doanh là gì?
5. Ý nghĩa của EPS: EPS bao nhiêu là tốt?
Không có mức EPS tốt chung cho mọi cổ phiếu. EPS phụ thuộc vào số cổ phiếu doanh nghiệp đã phát hành, nên hai công ty có cùng lợi nhuận, cùng quy mô có thể có EPS chênh nhau nhiều lần. Một công ty có lợi nhuận 270 tỷ đồng và 108 triệu cổ phiếu có EPS 2.500 đồng; nếu cùng lợi nhuận đó nhưng có 54 triệu cổ phiếu, EPS là 5.000 đồng, mà giá trị doanh nghiệp không khác.
Vì vậy EPS có ý nghĩa ở ba cách dùng:
- So với giá cổ phiếu: giá chia cho EPS ra P/E, cho biết nhà đầu tư đang trả bao nhiêu đồng cho một đồng lợi nhuận. Xem bài P/E là gì?
- So với chính doanh nghiệp qua các năm: tốc độ tăng EPS cho biết lợi nhuận của mỗi cổ đông tăng nhanh đến đâu, sau khi đã tính đến việc phát hành thêm cổ phiếu.
- So với cổ tức: cổ tức tiền mặt mỗi cổ phiếu chia cho EPS ra tỷ lệ chi trả cổ tức. Xem bài Cổ tức là gì?
Khi EPS tăng, có thể do hai nhóm nguyên nhân. Một là lợi nhuận tăng nhanh hơn số cổ phiếu, phản ánh hoạt động kinh doanh cải thiện. Hai là số cổ phiếu giảm do doanh nghiệp mua lại, hoặc lợi nhuận được đẩy lên bởi khoản thu một lần. Tương tự, EPS giảm có thể do kinh doanh đi xuống, hoặc chỉ do doanh nghiệp phát hành thêm cổ phiếu để huy động vốn cho dự án chưa tạo ra lợi nhuận.
6. Hạn chế và lưu ý khi sử dụng EPS
6.1. EPS năm trước thay đổi sau khi chia cổ tức bằng cổ phiếu
Khi doanh nghiệp trả cổ tức bằng cổ phiếu, phát hành cổ phiếu thưởng hoặc tách cổ phiếu, EPS của mọi kỳ được trình bày phải tính lại theo số cổ phiếu mới (VAS 30, đoạn 62). Giả sử năm 2027 Công ty T chia cổ tức bằng cổ phiếu tỷ lệ 10%. Trên báo cáo năm 2027, EPS cơ bản năm 2026 được trình bày lại là 270 tỷ ÷ (108 × 1,1) triệu ≈ 2.273 đồng thay cho 2.500 đồng. Khi so EPS nhiều năm, cần dùng số đã điều chỉnh, nếu không sẽ thấy EPS "giảm" dù lợi nhuận không đổi.
6.2. Mua lại cổ phiếu làm EPS tăng mà lợi nhuận không tăng
Mua lại cổ phiếu làm mẫu số nhỏ đi. Trong ví dụ, nếu Công ty T không mua lại 8 triệu cổ phiếu, số bình quân là 110 triệu và EPS khoảng 2.455 đồng; đợt mua lại làm EPS cao hơn khoảng 1,9% dù lợi nhuận vẫn là 270 tỷ đồng. Khi đánh giá tăng trưởng EPS, nên tách phần đến từ lợi nhuận và phần đến từ thay đổi số cổ phiếu.
6.3. Lợi nhuận bất thường và chất lượng lợi nhuận
EPS kế toán gồm cả lãi bán tài sản, hoàn nhập dự phòng, chênh lệch tỷ giá. Các khoản này có thể không lặp lại, nên EPS một năm cao chưa chắc phản ánh năng lực sinh lời bền vững. EPS cũng không phản ánh dòng tiền: doanh nghiệp có thể báo lãi nhưng dòng tiền hoạt động kinh doanh âm kéo dài.
6.4. EPS trên trang dữ liệu có thể khác báo cáo tài chính
Các trang dữ liệu và bảng giá thường hiển thị EPS 4 quý gần nhất (TTM), tính theo phương pháp riêng của từng nhà cung cấp: có nơi chia cho số cổ phiếu hiện tại, có nơi không trừ quỹ khen thưởng, phúc lợi. Con số vì vậy có thể khác chỉ tiêu mã số 70 trên báo cáo đã kiểm toán. Khi cần độ chính xác, nên đối chiếu với báo cáo tài chính và bản thuyết minh.
Lưu ý: EPS không cho biết lợi nhuận được tạo ra từ bao nhiêu vốn. Hai doanh nghiệp cùng EPS tăng 10% có thể khác hẳn nhau về hiệu quả nếu một bên phải tăng vốn chủ sở hữu 30% để đạt mức đó. Hiệu quả sử dụng vốn được đo bằng ROE.
7. Câu hỏi thường gặp
EPS cơ bản và EPS pha loãng khác nhau thế nào?
EPS cơ bản chỉ tính cổ phiếu phổ thông đang lưu hành. EPS pha loãng tính thêm cổ phiếu có thể phát sinh từ quyền chọn, chứng quyền, trái phiếu và cổ phiếu ưu đãi chuyển đổi, nếu việc chuyển đổi làm EPS giảm. Với doanh nghiệp có nhiều trái phiếu chuyển đổi hoặc chương trình quyền chọn lớn, EPS pha loãng phản ánh sát hơn phần lợi nhuận của mỗi cổ phiếu hiện hữu.
EPS âm nghĩa là gì?
EPS âm nghĩa là doanh nghiệp lỗ trong kỳ, tính trên mỗi cổ phiếu. Khi EPS âm, chỉ số P/E không còn ý nghĩa như một bội số định giá.
Kết luận
EPS là lợi nhuận thuộc về cổ đông phổ thông chia cho số cổ phiếu bình quân gia quyền, sau khi trừ cổ tức ưu đãi và, theo chế độ kế toán Việt Nam, quỹ khen thưởng, phúc lợi. EPS pha loãng tính thêm các cổ phiếu tiềm năng có tác động làm giảm EPS, nên luôn bằng hoặc thấp hơn EPS cơ bản. Khi so sánh, nên dùng EPS đã điều chỉnh hồi tố và xem xét cùng số cổ phiếu, chất lượng lợi nhuận và giá cổ phiếu.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- Bộ Tài chính, Chuẩn mực kế toán Việt Nam số 30 "Lãi trên cổ phiếu" (Quyết định 100/2005/QĐ-BTC), bản sao toàn văn tại Kế toán Thiên Ưng: https://www.ketoanthienung.net/chuan-muc-ke-toa-n-so-30-lai-tren-co-phieu.htm
- Bộ Tài chính, Thông tư 21/2006/TT-BTC hướng dẫn chuẩn mực kế toán "Lãi trên cổ phiếu"
- Bộ Tài chính, Thông tư 99/2025/TT-BTC ngày 27/10/2025 hướng dẫn Chế độ kế toán doanh nghiệp (hiệu lực từ 01/01/2026): https://static3.luatvietnam.vn/uploaded/others/2025/10/30/tt99_3010133637.pdf
- Kế toán Thiên Ưng, Cách lập báo cáo kết quả hoạt động kinh doanh theo Thông tư 99: https://ketoanthienung.net/cach-lap-bao-cao-ket-qua-hoat-dong-kinh-doanh-theo-thong-tu-99.htm
- Bộ Tài chính, Thông tư 43/2026/TT-BTC ngày 20/04/2026 sửa đổi Thông tư 202/2014/TT-BTC về báo cáo tài chính hợp nhất: https://luatvietnam.vn/tai-chinh/thong-tu-43-2026-tt-btc-sua-doi-bao-cao-tai-chinh-hop-nhat-hieu-luc-20-04-2026-432924-d1.html
- IFRS Foundation, IAS 33 Earnings per Share: https://www.ifrs.org/issued-standards/list-of-standards/ias-33-earnings-per-share/
Đọc tiếp: P/E là gì? Cách tính, ý nghĩa và P/E bao nhiêu là hợp lý