Giá trị thời gian của tiền là gì? Vì sao 1 triệu hôm nay khác 1 triệu năm sau?
Giá trị thời gian của tiền (time value of money, TVM) là nguyên lý cho rằng một số tiền nhận được hôm nay có giá trị hơn cùng số tiền đó nhận được trong tương lai, vì tiền hôm nay có thể đem đi sinh lời ngay. Nguyên lý này là cơ sở của mọi phép so sánh tài chính có yếu tố thời gian: chọn phương án thanh toán, so sánh khoản vay trả góp, định giá trái phiếu, cổ phiếu và dự án.
1. Giá trị thời gian của tiền là gì?
Giá trị thời gian của tiền là khái niệm chỉ việc cùng một số tiền nhưng ở hai thời điểm khác nhau thì có giá trị khác nhau. Muốn so sánh 100 triệu đồng hôm nay với 110 triệu đồng sau 2 năm, phải quy cả hai về cùng một thời điểm bằng một mức lãi suất, rồi mới so sánh.
Hai đại lượng được dùng nhiều nhất là:
- Giá trị tương lai (FV – Future Value): số tiền hôm nay sẽ tăng lên bao nhiêu sau kỳ.
- Giá trị hiện tại (PV – Present Value): số tiền nhận trong tương lai đáng giá bao nhiêu nếu quy về hôm nay.
Đây là nội dung nền của phần Phương pháp định lượng (Quantitative Methods) trong chương trình CFA Level I. CFA Institute mô tả học phần này là "áp dụng các nguyên lý giá trị thời gian của tiền để định giá tài sản tài chính" (nguyên văn: applies time value of money principles in valuing financial assets).
2. Vì sao 1 triệu hôm nay giá trị hơn 1 triệu năm sau?
Một triệu hôm nay giá trị hơn một triệu năm sau vì ba lý do: chi phí cơ hội, lạm phát và rủi ro.
Chi phí cơ hội (lãi suất). Có tiền sớm thì có thể gửi tiết kiệm hoặc đầu tư để nhận lãi. Gửi 1 triệu đồng với lãi suất 6%/năm, sau một năm có 1,06 triệu đồng. Người nhận tiền muộn mất khoản lãi đó, kể cả khi giá cả đứng yên.
Lạm phát. Nếu giá cả tăng 4% trong năm, 1 triệu đồng năm sau mua được ít hàng hơn 1 triệu đồng hôm nay. Cách đo mức tăng giá được giải thích trong bài Lạm phát là gì?
Rủi ro. Khoản tiền hứa trả trong tương lai có thể không được trả, trả chậm hoặc trả thiếu. Lời hứa càng xa và người hứa càng kém tin cậy, khoản tiền đó càng kém giá trị khi quy về hôm nay.
Ba lý do này cũng là ba thành phần của lãi suất: lãi suất thực, phần bù lạm phát và phần bù rủi ro. Cấu trúc đó được phân tích trong bài Lãi suất là gì? Trong tính toán, cả ba được gói vào một con số duy nhất là suất chiết khấu .
3. Công thức giá trị tương lai (FV) và giá trị hiện tại (PV)
Công thức giá trị hiện tại của một khoản tiền nhận sau kỳ là:
Trong đó:
- : giá trị hiện tại, tức số tiền tương đương hôm nay.
- : số tiền nhận được ở cuối kỳ thứ .
- : lãi suất (suất chiết khấu) mỗi kỳ.
- : số kỳ, cùng đơn vị với (lãi suất năm thì tính bằng năm).
Đảo ngược công thức trên, ta có giá trị tương lai: . Công thức FV giả định lãi được nhập vào gốc mỗi kỳ; cơ chế lãi sinh lãi này được trình bày trong bài Lãi kép là gì?
Ví dụ. Một người được chọn: nhận 100 triệu đồng ngay hôm nay hoặc 110 triệu đồng sau 2 năm. Giả sử người này có thể gửi tiền với lãi suất 8%/năm.
| Bước | Phép tính | Kết quả |
|---|---|---|
| Quy 110 triệu về hôm nay | 94,31 triệu đồng | |
| Hoặc đưa 100 triệu tới năm 2 | 116,64 triệu đồng |
Cả hai cách cho cùng một kết luận: nhận 100 triệu hôm nay có lợi hơn. Đem 100 triệu đi gửi, sau 2 năm có 116,64 triệu, nhiều hơn 110 triệu.
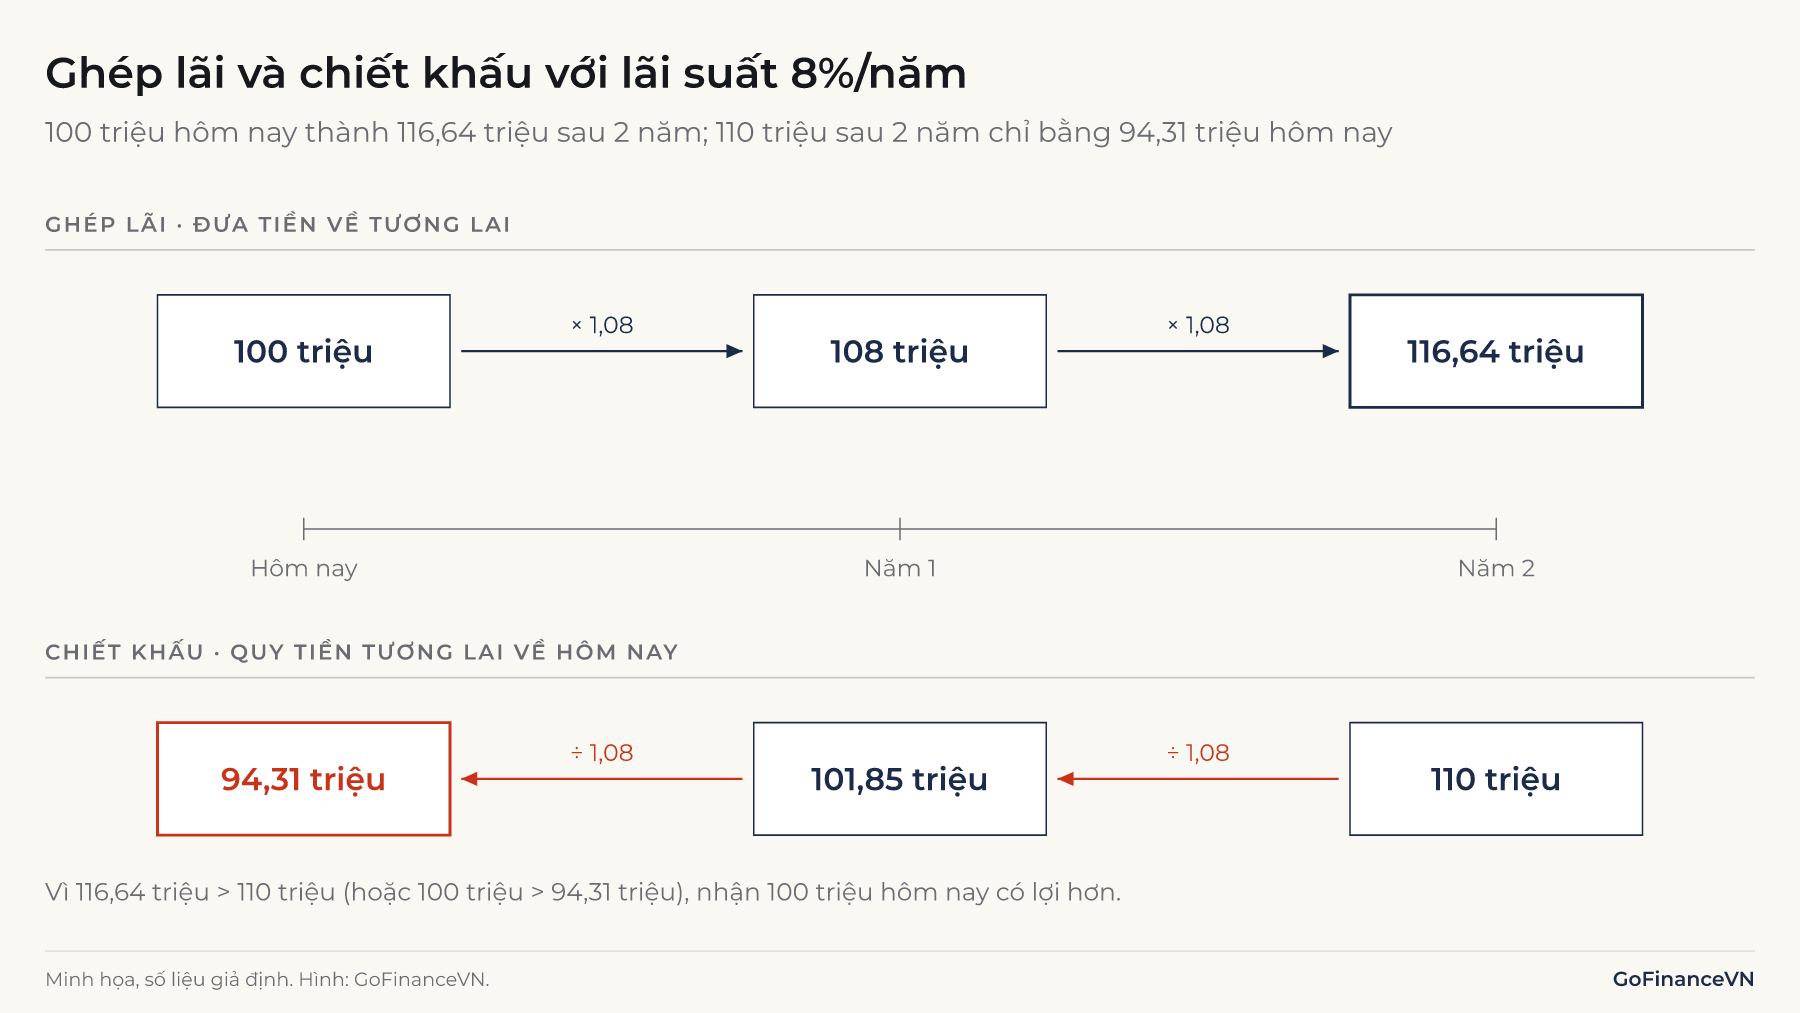
Kết luận đổi chiều nếu lãi suất thấp hơn. Với 4%/năm, triệu đồng, lớn hơn 100 triệu, nên chờ 2 năm lại có lợi hơn. Điểm hòa vốn là /năm. Không có câu trả lời đúng nếu chưa biết lãi suất.
4. Chiết khấu là gì và chọn suất chiết khấu thế nào?
Chiết khấu (discounting) là việc quy một khoản tiền tương lai về giá trị hiện tại bằng công thức PV ở trên. Lãi suất dùng trong phép tính này gọi là suất chiết khấu (discount rate).
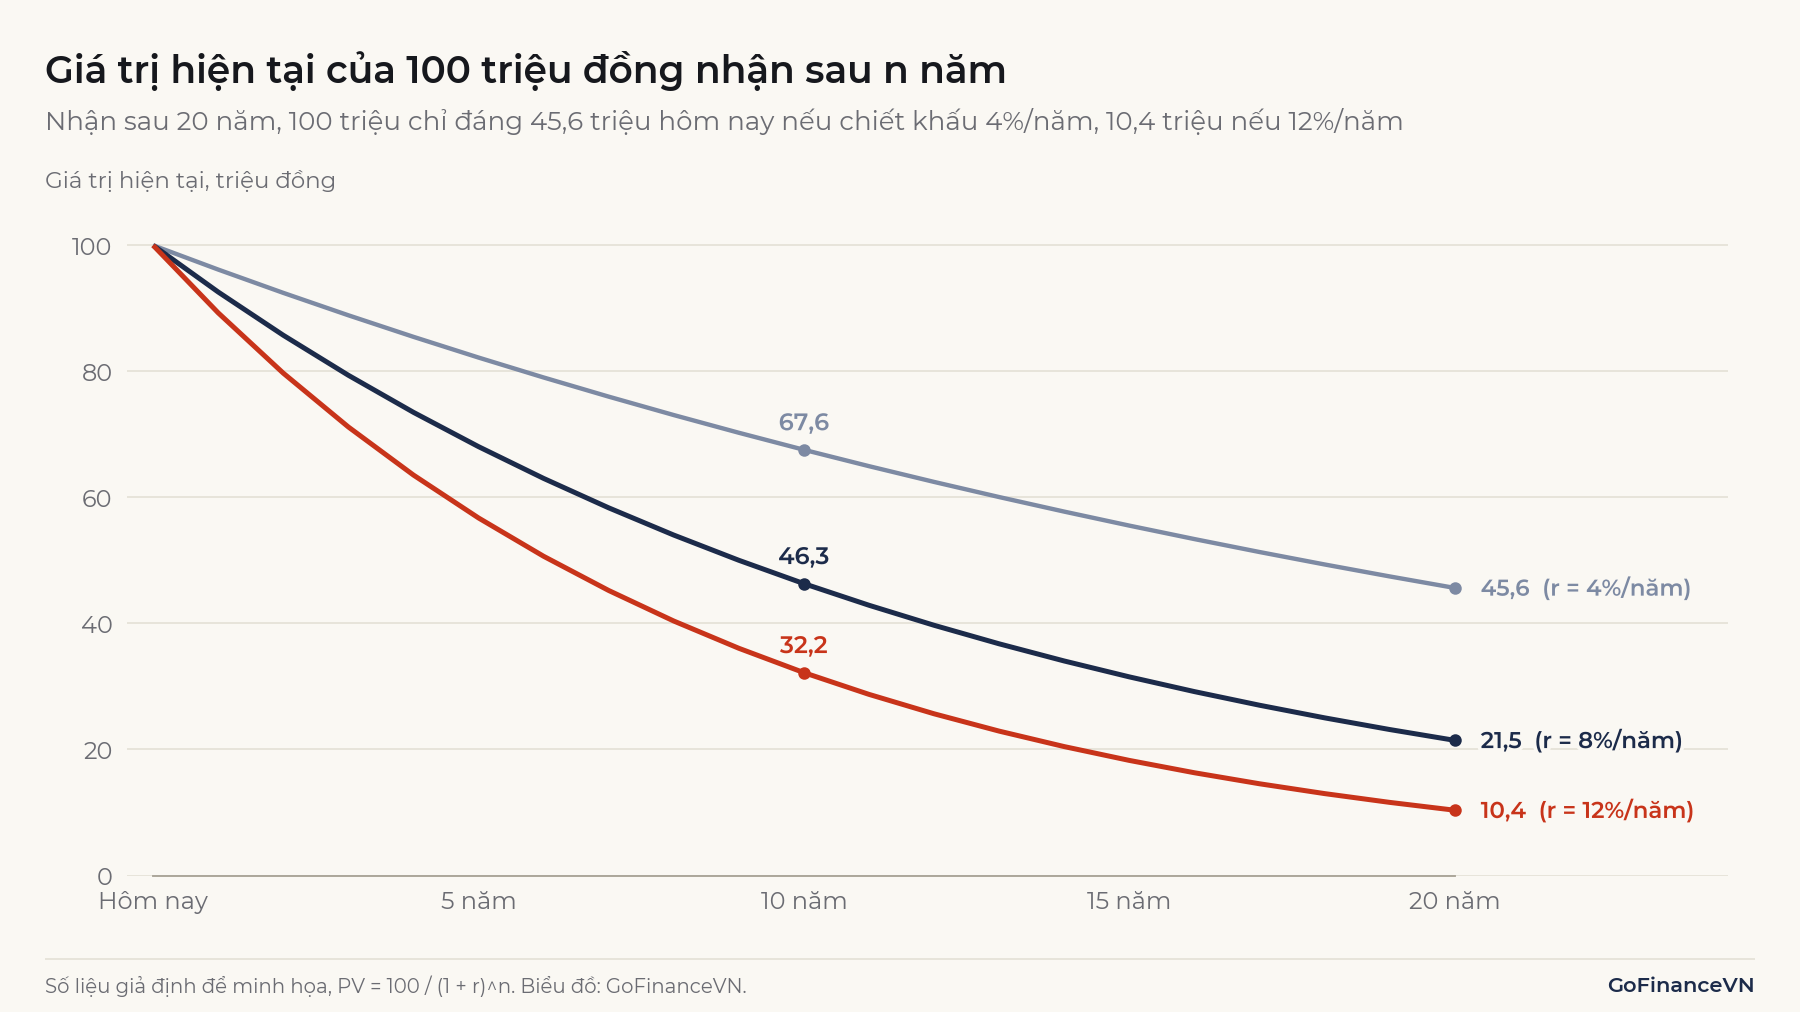
Hình 2 cho thấy suất chiết khấu và thời gian tác động mạnh thế nào đến giá trị hiện tại. Cùng 100 triệu đồng nhận sau 20 năm, giá trị hiện tại là 45,6 triệu đồng nếu chiết khấu 4%/năm, nhưng chỉ còn 10,4 triệu đồng nếu chiết khấu 12%/năm.
Suất chiết khấu đúng là lợi suất của phương án thay thế tốt nhất có cùng mức rủi ro và cùng kỳ hạn. Một số cách chọn thường gặp:
- Cá nhân so sánh hai khoản tiền gần như chắc chắn: lãi suất tiền gửi tiết kiệm cùng kỳ hạn.
- Người đang có khoản vay: lãi suất khoản vay đó, vì trả bớt nợ cũng là một cách "sinh lời" bằng tiền lãi tiết kiệm được.
- Doanh nghiệp thẩm định dự án: chi phí vốn, thường là chi phí vốn bình quân gia quyền.
Cách tính chi phí vốn của doanh nghiệp được trình bày trong bài WACC là gì?
Lưu ý: Hai nguyên tắc cần giữ. Dòng tiền rủi ro hơn phải chiết khấu bằng suất cao hơn. Dòng tiền danh nghĩa (chưa trừ lạm phát) đi với suất chiết khấu danh nghĩa; dòng tiền thực đi với suất chiết khấu thực. Trộn hai loại sẽ làm sai kết quả.
5. Ví dụ: so sánh hai phương án thanh toán
Khi phải so sánh nhiều khoản tiền ở nhiều thời điểm, ta chiết khấu từng khoản về hôm nay rồi cộng lại. Ví dụ, một doanh nghiệp mua thiết bị có hai phương án:
- Phương án A: trả 300 triệu đồng ngay.
- Phương án B: trả 110 triệu đồng vào cuối mỗi năm, trong 3 năm (tổng 330 triệu).
Dòng tiền B là một dòng tiền đều (annuity), tức các khoản bằng nhau cách đều nhau, nên có thể dùng công thức rút gọn , với là khoản trả mỗi kỳ.
| Suất chiết khấu | PV của phương án B | So với A (300 triệu) |
|---|---|---|
| 8%/năm | triệu | B rẻ hơn 16,52 triệu |
| 4%/năm | triệu | A rẻ hơn 5,26 triệu |
Tổng tiền phải trả của B nhiều hơn A 30 triệu, nhưng với suất chiết khấu 8%/năm, B lại rẻ hơn khi quy về hôm nay. Hai phương án ngang nhau khi suất chiết khấu khoảng 4,92%/năm.
6. Ứng dụng của giá trị thời gian của tiền
Giá trị thời gian của tiền được dùng ở mọi quyết định có dòng tiền trải dài theo thời gian. Ba ứng dụng gần gũi nhất:
6.1. So sánh khoản vay trả góp
Ví dụ: Một chiếc điện thoại giá 24 triệu đồng có hai cách mua: trả góp 0% trong 12 tháng (2 triệu đồng/tháng) hoặc trả ngay 22,8 triệu đồng nhờ được giảm 5%. Chọn trả góp tương đương vay 22,8 triệu đồng và trả 2 triệu đồng/tháng, với lãi suất ngầm khoảng 0,80%/tháng, tức khoảng 9,6%/năm. "Trả góp 0%" vẫn có chi phí khi người mua bỏ qua khoản giảm giá nếu trả ngay.
6.2. Thẩm định dự án bằng NPV
Giá trị hiện tại ròng (NPV – Net Present Value) là tổng giá trị hiện tại của mọi dòng tiền vào trừ đi vốn bỏ ra ban đầu. Dự án đầu tư 200 triệu đồng, thu về 80, 90 và 100 triệu đồng ở cuối năm 1, 2, 3, với suất chiết khấu 10%/năm:
Đơn vị trong công thức là triệu đồng, tức NPV của dự án khoảng 22,24 triệu đồng. NPV dương nghĩa là dự án tạo ra lợi suất cao hơn 10%/năm, theo đúng các giả định về dòng tiền.
6.3. Định giá tài sản
Giá của trái phiếu hay cổ phiếu, về lý thuyết, là giá trị hiện tại của các dòng tiền mà tài sản đó sẽ tạo ra. Phương pháp chiết khấu dòng tiền (DCF) áp dụng trực tiếp nguyên lý này để định giá doanh nghiệp.
Phương pháp này được phân tích trong bài DCF là gì?
7. Cách tính PV, FV, NPV bằng Excel
Excel có sẵn ba hàm tương ứng. Cú pháp theo tài liệu của Microsoft:
| Hàm | Cú pháp | Ví dụ trong bài | Kết quả |
|---|---|---|---|
| FV | FV(rate, nper, pmt, [pv], [type]) | =FV(8%, 2, 0, -100) | 116,64 |
| PV | PV(rate, nper, pmt, [fv], [type]) | =PV(8%, 2, 0, -110) | 94,31 |
| PV (dòng tiền đều) | như trên | =PV(8%, 3, -110) | 283,48 |
| NPV | NPV(rate, value1, [value2], ...) | =NPV(10%, 80, 90, 100) - 200 | 22,24 |
Ba lưu ý khi dùng:
- Dấu âm, dấu dương. Excel quy ước tiền chi ra là số âm, tiền nhận về là số dương. Vì vậy phải nhập -100 trong hàm FV để nhận kết quả dương.
- Hàm NPV coi khoản đầu tiên là dòng tiền cuối kỳ 1. Khoản đầu tư ở thời điểm 0 phải cộng riêng bên ngoài hàm. Nếu đưa -200 vào trong hàm, kết quả là 20,22 thay vì 22,24.
- Dấu phân cách. Máy đặt định dạng số kiểu Việt Nam (dấu phẩy thập phân) dùng dấu chấm phẩy:
=PV(8%; 2; 0; -110).
Tham số type mặc định là 0, tức khoản thanh toán ở cuối kỳ; nhập 1 nếu trả đầu kỳ. Với khoản vay trả hằng tháng, đổi lãi suất về tháng (lãi suất năm chia 12) và số kỳ về tháng.
8. Những hiểu nhầm thường gặp
8.1. "Giá trị thời gian của tiền chỉ là do lạm phát"
Chưa đúng. Kể cả khi lạm phát bằng 0, tiền hôm nay vẫn giá trị hơn vì có thể sinh lãi thực và không chịu rủi ro không được trả. Lạm phát chỉ là một trong ba phần của suất chiết khấu.
8.2. "Phương án nào tổng tiền nhiều hơn thì có lợi hơn"
Sai khi các khoản tiền rơi vào những thời điểm khác nhau. Ví dụ ở mục 5 cho thấy phương án trả tổng 330 triệu có thể rẻ hơn phương án trả 300 triệu, tùy suất chiết khấu.
8.3. "Kết quả PV là con số chính xác"
PV chỉ đúng bằng các giả định đầu vào. Với dòng tiền xa, một thay đổi nhỏ của suất chiết khấu làm PV thay đổi lớn: 100 triệu đồng nhận sau 20 năm có PV 21,5 triệu ở mức 8%/năm nhưng 10,4 triệu ở mức 12%/năm. Vì vậy nên tính với vài mức suất chiết khấu thay vì một con số duy nhất.
Kết luận
Giá trị thời gian của tiền nói rằng tiền ở các thời điểm khác nhau không cộng trừ trực tiếp được với nhau. Muốn so sánh, phải quy về cùng một thời điểm bằng công thức , và kết luận phụ thuộc nhiều vào suất chiết khấu được chọn. Suất chiết khấu đó nên phản ánh lợi suất của phương án thay thế có cùng rủi ro và kỳ hạn.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- CFA Institute, Time Value of Money in Finance (2026 Curriculum, Level I Quantitative Methods): https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/time-value-money
- Microsoft Support, PV function: https://support.microsoft.com/en-us/office/pv-function-23879d31-0e02-4321-be01-da16e8168cbd
- Microsoft Support, FV function: https://support.microsoft.com/en-us/office/fv-function-2eef9f44-a084-4c61-bdd8-4fe4bb1b71b3
- Microsoft Support, NPV function: https://support.microsoft.com/en-us/office/npv-function-8672cb67-2576-4d07-b67b-ac28acf2a568
Đọc tiếp: Lãi kép là gì?