Lãi suất danh nghĩa và lãi suất hiệu dụng (APR, EAR) khác nhau thế nào?
Lãi suất danh nghĩa năm (APR) là lãi suất của một kỳ nhân với số kỳ trong năm, chưa tính đến việc lãi được ghép vào gốc. Lãi suất hiệu dụng năm (EAR) là mức tăng thực tế của khoản tiền sau một năm khi đã tính ghép lãi. Hai con số chỉ bằng nhau khi lãi được ghép mỗi năm một lần. Biết cách quy đổi giữa chúng giúp so sánh đúng các khoản vay, khoản gửi có kỳ trả lãi khác nhau.
1. Lãi suất danh nghĩa (APR) là gì?
Lãi suất danh nghĩa năm là con số lãi suất được công bố theo năm, bằng lãi suất của một kỳ tính lãi nhân với số kỳ trong năm. Trong sách giáo khoa tài chính và giáo trình CFA, con số này được gọi là lãi suất năm công bố (stated annual interest rate) hoặc lãi suất niêm yết (quoted rate); trong tiếng Anh thông dụng hay gọi là APR (Annual Percentage Rate).
Ví dụ, một khoản vay tính lãi 1%/tháng có lãi suất danh nghĩa năm là /năm. Con số 12% này chỉ là cách quy ước để biểu thị lãi suất theo năm, nó không cho biết khoản nợ thực sự tăng bao nhiêu sau 12 tháng nếu tiền lãi không được trả mà cộng dồn vào gốc.
Từ lãi suất danh nghĩa, lãi suất của mỗi kỳ (periodic rate) được tính ngược lại:
với là số kỳ ghép lãi trong một năm (2 nếu nửa năm, 4 nếu theo quý, 12 nếu theo tháng). Lãi suất kỳ mới là con số dùng để tính tiền lãi thật trong từng kỳ.
Ở Việt Nam, bảng lãi suất tiền gửi và cho vay của ngân hàng thường niêm yết theo %/năm, kể cả với kỳ hạn 1 tháng. Vì vậy con số trên bảng là lãi suất danh nghĩa năm; muốn biết tiền lãi của một kỳ cần quy về lãi suất kỳ như công thức trên. Ý nghĩa của đơn vị thời gian trong lãi suất được giải thích trong bài Lãi suất là gì?
2. Lãi suất hiệu dụng (EAR) là gì?
Lãi suất hiệu dụng năm (EAR, Effective Annual Rate) là lãi suất mà nếu ghép lãi đúng một lần mỗi năm sẽ cho cùng kết quả với cách ghép lãi thực tế. Về mặt tính toán, EAR là tỷ lệ tăng của 1 đồng sau đúng một năm, khi lãi của mỗi kỳ được nhập vào gốc để kỳ sau tiếp tục sinh lãi.
Với khoản vay 1%/tháng ở trên, nếu lãi cứ dồn vào gốc, 100 triệu đồng sau 12 tháng thành triệu đồng. Lãi suất hiệu dụng năm là 12,68%, cao hơn lãi suất danh nghĩa 12% vì phần lãi các tháng đầu cũng sinh lãi trong các tháng sau. Cơ chế lãi sinh lãi được giải thích trong bài Lãi kép là gì?
Cùng khái niệm này có nhiều tên. Với tiền gửi ở Mỹ, quy định Truth in Savings (Regulation DD) gọi là lợi suất năm theo phần trăm (APY, Annual Percentage Yield), định nghĩa là "tỷ lệ phản ánh tổng tiền lãi trả trên tài khoản, dựa trên lãi suất và tần suất ghép lãi trong 365 ngày" (nguyên văn: reflecting the total amount of interest paid on an account, based on the interest rate and the frequency of compounding). Tiếng Việt còn gọi là lãi suất thực tế năm hoặc lãi suất năm tương đương.
3. Công thức quy đổi APR và EAR
Công thức tính lãi suất hiệu dụng từ lãi suất danh nghĩa năm và số kỳ ghép lãi:
Trong đó là lãi suất danh nghĩa năm (viết dạng thập phân, 12% là 0,12), là số lần ghép lãi trong năm. Công thức giả định lãi suất không đổi trong cả năm và tiền lãi của mỗi kỳ được giữ lại, không rút ra.
3.1. Ví dụ: cùng 12%/năm, ghép lãi với tần suất khác nhau
| Tần suất ghép lãi | Lãi suất mỗi kỳ | 100 triệu đồng sau 1 năm | EAR | |
|---|---|---|---|---|
| Hằng năm | 1 | 12% | 112,00 triệu đồng | 12,00% |
| Nửa năm | 2 | 6% | 112,36 triệu đồng | 12,36% |
| Hằng quý | 4 | 3% | 112,55 triệu đồng | 12,55% |
| Hằng tháng | 12 | 1% | 112,68 triệu đồng | 12,68% |
| Hằng ngày | 365 | 0,0329% | 112,75 triệu đồng | 12,75% |
| Liên tục | vô hạn | 112,75 triệu đồng | 12,75% |
Tính từng bước cho dòng ghép lãi hằng quý: lãi suất mỗi kỳ là ; hệ số tăng sau 4 quý là ; EAR là .
Khi số lần ghép lãi tăng vô hạn, EAR tiến tới giới hạn của lãi kép liên tục:
Với 12%/năm, . Ghép lãi dày hơn làm EAR tăng, nhưng phần tăng nhỏ dần và không bao giờ vượt quá : từ ghép theo ngày lên ghép liên tục chỉ thêm khoảng 0,002 điểm phần trăm. Mức lãi suất và các khoản phí ảnh hưởng đến kết quả nhiều hơn tần suất ghép lãi.
3.2. Quy đổi ngược từ EAR sang APR
Khi biết lãi suất hiệu dụng và cần lãi suất danh nghĩa (hoặc lãi suất kỳ) tương ứng với kỳ:
Ví dụ, muốn khoản tiền tăng đúng 12% sau một năm với ghép lãi hằng tháng, lãi suất mỗi tháng phải là , tương ứng lãi suất danh nghĩa /năm, không phải 12%. Trong Excel, hai phép quy đổi này có sẵn bằng hàm EFFECT(lãi_suất_danh_nghĩa; số_kỳ) và NOMINAL(lãi_suất_hiệu_dụng; số_kỳ) (dấu phân cách là dấu phẩy hoặc dấu chấm phẩy tùy thiết lập vùng của máy).
Lưu ý: Lấy EAR chia cho 12 để ra lãi suất tháng là sai. Nếu EAR là 12%, lãi suất tháng tương đương là 0,9489%, không phải 1%. Dùng 1%/tháng sẽ cho EAR 12,68%, cao hơn mục tiêu.
4. APR và EAR khác nhau thế nào?
APR và EAR khác nhau ở chỗ APR bỏ qua việc lãi sinh lãi trong năm, còn EAR tính cả phần đó. Vì vậy, khi ghép lãi nhiều hơn một lần mỗi năm, EAR luôn lớn hơn APR.
| Tiêu chí | Lãi suất danh nghĩa năm (APR) | Lãi suất hiệu dụng năm (EAR) |
|---|---|---|
| Cách tính | Lãi suất kỳ × số kỳ trong năm | |
| Có tính ghép lãi không | Không | Có |
| Quan hệ | Bằng EAR khi | Lớn hơn APR khi |
| Dùng để | Biểu thị lãi suất theo quy ước, suy ra lãi suất kỳ để tính tiền lãi | So sánh các lựa chọn có tần suất ghép lãi khác nhau |
| Tên khác | Stated rate, quoted rate, nominal rate | APY, AER, lãi suất năm tương đương |
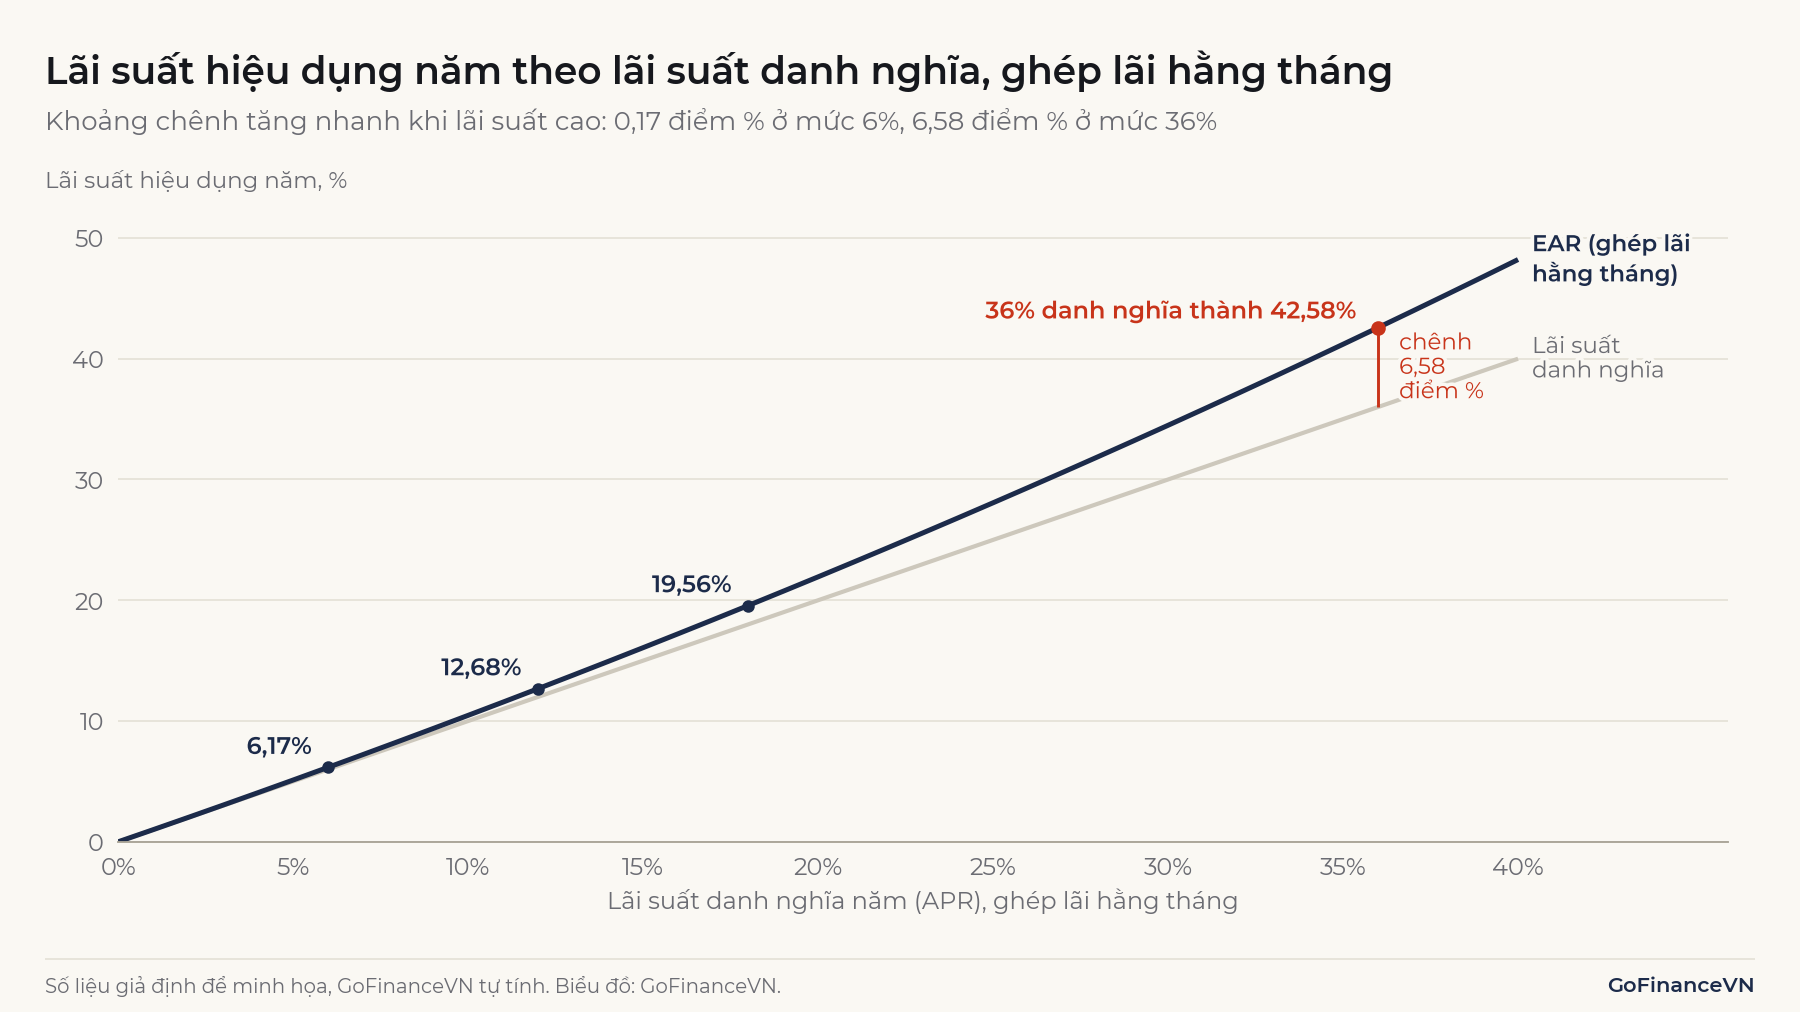
Khoảng chênh giữa hai con số phụ thuộc vào mức lãi suất nhiều hơn là tần suất ghép lãi. Với ghép lãi hằng tháng, ở mức 6%/năm EAR chỉ là 6,17%, nhưng ở mức 36%/năm, EAR lên tới 42,58%, chênh 6,58 điểm phần trăm. Khoảng chênh xấp xỉ tỷ lệ với bình phương lãi suất, nên tăng nhanh ở các mức lãi suất cao như thẻ tín dụng hay vay tiêu dùng.
5. Ví dụ so sánh tiền gửi và khoản vay
Quy đổi về lãi suất hiệu dụng cho phép so sánh các lựa chọn có cách trả lãi khác nhau trên cùng một thước đo. Hai ví dụ dưới đây dùng một ngân hàng giả định là Ngân hàng BW, với lãi suất giả định để minh họa cách tính, không phản ánh biểu lãi suất của ngân hàng nào.
5.1. Tiền gửi: kỳ hạn 12 tháng hay hai lần 6 tháng?
Ngân hàng BW có hai lựa chọn cho 100 triệu đồng: kỳ hạn 12 tháng lãi suất 6,0%/năm, trả lãi cuối kỳ; hoặc kỳ hạn 6 tháng lãi suất 5,9%/năm, đến hạn thì tái tục và nhập lãi vào gốc. Giả định mỗi kỳ 6 tháng tính đúng nửa năm và lãi suất kỳ hạn 6 tháng không đổi khi tái tục.
| Kỳ hạn 12 tháng | Kỳ hạn 6 tháng, tái tục nhập lãi | |
|---|---|---|
| Lãi suất công bố | 6,0%/năm | 5,9%/năm |
| Lãi suất mỗi kỳ | 6,0% | 2,95% |
| Số tiền sau 1 năm | 106,00 triệu đồng | triệu đồng |
| EAR | 6,00% | 5,99% |
Hai lựa chọn gần như ngang nhau: nhập lãi hai lần bù được gần hết phần lãi suất thấp hơn 0,1 điểm phần trăm. Để kỳ hạn 6 tháng cho đúng 6% sau một năm, lãi suất công bố phải là /năm. Trong thực tế, lựa chọn 6 tháng còn có rủi ro tái tục: lãi suất kỳ hạn 6 tháng ở lần gửi thứ hai có thể thấp hơn hoặc cao hơn hôm nay.
5.2. Khoản vay: lãi suất trên hợp đồng chưa phải chi phí thực
Một người vay Ngân hàng BW 100 triệu đồng trong 12 tháng, lãi suất 12%/năm tính trên dư nợ giảm dần, trả góp đều hằng tháng. Ngân hàng thu phí 2 triệu đồng, trừ ngay khi giải ngân, nên người vay chỉ nhận 98 triệu đồng.
- Lãi suất tháng là 1%. Số tiền trả mỗi tháng theo công thức trả góp đều là triệu đồng; tổng tiền lãi cả năm khoảng 6,62 triệu đồng.
- Chưa tính phí, EAR là .
- Tính cả phí, cần tìm lãi suất tháng sao cho giá trị hiện tại của 12 kỳ trả 8,885 triệu đồng bằng đúng 98 triệu đồng thực nhận. Giải ra /tháng (đây là tỷ suất hoàn vốn nội bộ của dòng tiền khoản vay).
- APR đã gồm phí: /năm. EAR đã gồm phí: /năm.
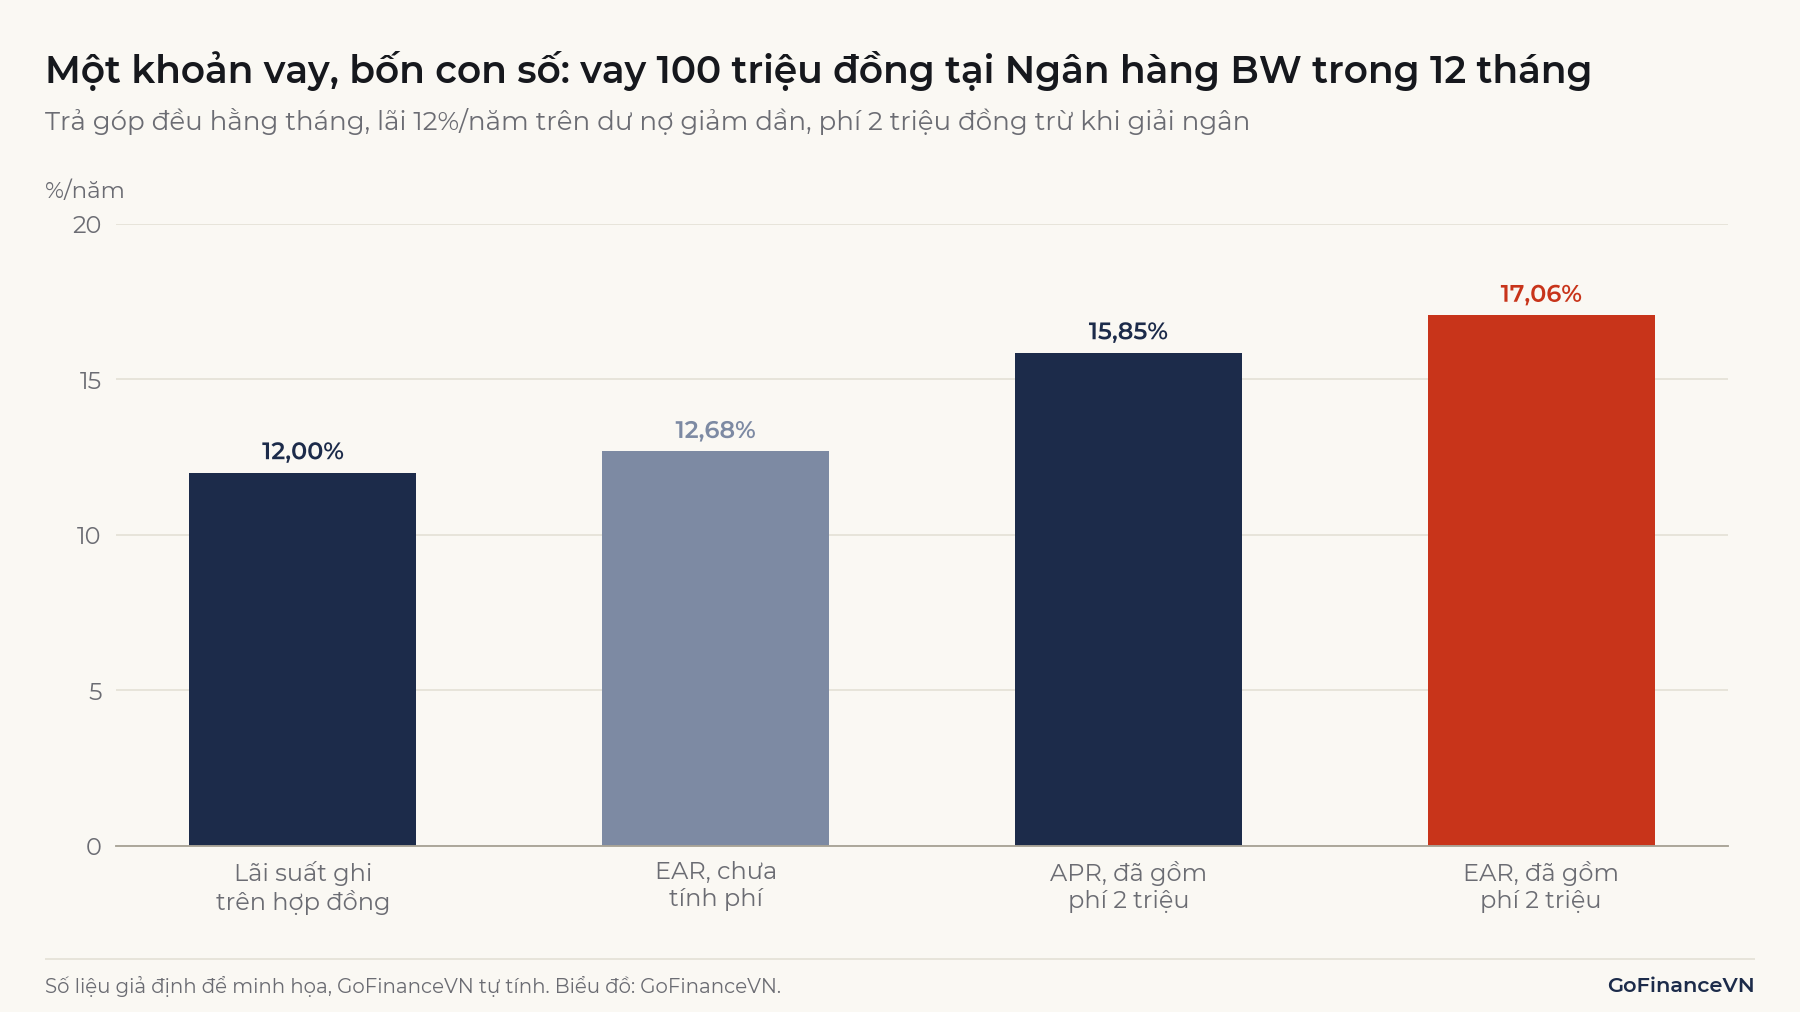
Khoản phí 2 triệu đồng, tức 2% số tiền vay, làm lãi suất hiệu dụng tăng từ 12,68% lên 17,06%, thêm khoảng 4,4 điểm phần trăm, vì người vay chỉ dùng 98 triệu đồng nhưng trả góp như vay 100 triệu đồng. Phí cố định tác động mạnh hơn với khoản vay ngắn: nếu cùng điều kiện nhưng thời hạn 36 tháng, APR gồm phí chỉ còn khoảng 13,41%/năm vì khoản phí được dàn ra nhiều năm.
Ghi nhớ: Khi so sánh các khoản vay, con số có ý nghĩa là lãi suất quy đổi đã tính cả ghép lãi lẫn mọi khoản phí bắt buộc, không phải lãi suất ghi trên hợp đồng.
Kỹ thuật tìm lãi suất ở bước 3 là cách tính IRR. Cách tính và hạn chế của chỉ tiêu này được trình bày trong bài IRR là gì? Một trường hợp khác dễ gây hiểu nhầm là lãi tính trên dư nợ gốc ban đầu (lãi phẳng): với cùng con số 12%/năm, chi phí thực gần gấp đôi, như ví dụ trong bài Lãi suất là gì?
6. Những hiểu nhầm thường gặp
6.1. "Lãi suất danh nghĩa" luôn là lãi suất chưa trừ lạm phát
Cụm "lãi suất danh nghĩa" có hai nghĩa trong hai bối cảnh khác nhau. Trong bài này, danh nghĩa đối lập với hiệu dụng, khác nhau ở việc có tính ghép lãi hay không. Trong kinh tế vĩ mô, lãi suất danh nghĩa đối lập với lãi suất thực, khác nhau ở việc có trừ lạm phát hay không. Một khoản tiền gửi có thể có lãi suất danh nghĩa 6%, EAR 6,17% (ghép lãi hằng tháng) và lãi suất thực khoảng 2,6% (tính từ EAR, với lạm phát 3,5%/năm: ); ba con số này trả lời ba câu hỏi khác nhau.
6.2. APR ở đâu cũng có cùng một nghĩa
Không phải vậy. Trong sách giáo khoa tài chính, APR thường chỉ là lãi suất kỳ nhân số kỳ, không tính phí. Ở Mỹ, theo Regulation Z, APR của khoản vay tiêu dùng là lãi suất danh nghĩa nhưng đã tính cả phí và các khoản phải trả để được vay; Cục Bảo vệ Tài chính Người tiêu dùng Hoa Kỳ (CFPB), khi giải thích về khoản vay thế chấp, mô tả APR là "thước đo chi phí đi vay rộng hơn lãi suất" (nguyên văn: a broader measure of the cost of borrowing money than the interest rate). Ở Liên minh châu Âu, theo quy định về tín dụng tiêu dùng của EU, APR được tính bằng cách cân bằng giá trị hiện tại của các khoản giải ngân với các khoản phải trả trên cơ sở năm, nên APR theo cách này gần với lãi suất hiệu dụng đã gồm phí. Khi gặp chữ APR, cần xem định nghĩa của tài liệu đó trước khi so sánh.
6.3. Lãi suất 1,5%/tháng tương đương 18%/năm
Đúng với lãi suất danh nghĩa, nhưng chưa đúng với chi phí thực khi lãi được cộng vào dư nợ. Nếu tiền lãi không được trả hằng tháng mà cộng dồn, 100 triệu đồng sau 12 tháng thành triệu đồng, tức EAR 19,56%/năm.
Ví dụ: Với khoản dư nợ thẻ tín dụng giả định chịu lãi 3%/tháng và không được thanh toán, lãi suất danh nghĩa là 36%/năm, nhưng EAR là /năm.
7. Câu hỏi thường gặp
Lãi suất hiệu dụng dùng khi nào?
Dùng EAR khi cần so sánh hai lựa chọn có kỳ ghép lãi hoặc kỳ trả lãi khác nhau, ví dụ tiền gửi trả lãi hằng tháng với tiền gửi trả lãi cuối kỳ, hoặc khi cần quy một lợi suất về cùng một năm để so với lãi suất khác. Tốc độ tăng trưởng kép bình quân năm cũng là một lãi suất hiệu dụng tính ngược từ giá trị đầu và cuối. Cách tính được trình bày trong bài CAGR là gì?
Khi chiết khấu dòng tiền nên dùng APR hay EAR?
Suất chiết khấu phải cùng kỳ với dòng tiền. Dòng tiền theo tháng thì dùng lãi suất tháng; dòng tiền theo năm thì dùng lãi suất hiệu dụng năm. Trộn lãi suất năm với dòng tiền tháng là lỗi thường gặp khi tính giá trị hiện tại, xem thêm bài Giá trị thời gian của tiền là gì? Cách áp dụng khi thẩm định dự án được trình bày trong bài NPV là gì?
Lợi suất trái phiếu là APR hay EAR?
Tùy quy ước. Lợi suất đến hạn (YTM) của trái phiếu trả lãi mỗi năm một lần tương đương lãi suất hiệu dụng năm. Với trái phiếu trả lãi nửa năm, lợi suất thường được niêm yết bằng lãi suất nửa năm nhân 2, tức một dạng lãi suất danh nghĩa; muốn so với lợi suất năm khác cần quy đổi bằng công thức ở mục 3. Cách tính YTM có trong bài Lợi suất trái phiếu là gì?
Kết luận
Lãi suất danh nghĩa năm (APR) là lãi suất kỳ nhân số kỳ, dùng để công bố và suy ra lãi suất mỗi kỳ; lãi suất hiệu dụng năm (EAR) cho biết khoản tiền thực sự tăng bao nhiêu sau một năm khi có ghép lãi, theo công thức . Khi so sánh các lựa chọn vay hoặc gửi, cần đưa chúng về cùng một thước đo, tính cả ghép lãi lẫn phí, và kiểm tra chữ "APR" trong tài liệu đang đọc được định nghĩa thế nào.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- CFPB, Regulation Z, Appendix J (cách tính APR): https://www.consumerfinance.gov/rules-policy/regulations/1026/j/
- CFPB, "What is the difference between a mortgage interest rate and an APR?": https://www.consumerfinance.gov/ask-cfpb/what-is-the-difference-between-a-mortgage-interest-rate-and-an-apr-en-135/
- CFPB, Regulation DD, §1030.2 (định nghĩa APY): https://www.consumerfinance.gov/rules-policy/regulations/1030/2/
- Chỉ thị (EU) 2023/2225 về hợp đồng tín dụng cho người tiêu dùng, Điều 30 (cách tính APR): https://eur-lex.europa.eu/eli/dir/2023/2225
- European Commission, Guidelines on the application of Directive 2008/48/EC in relation to costs and the annual percentage rate of charge, SWD(2012) 128: https://mf.gov.cz/assets/cs/media/EU-MFCR_Metodika_2012_128-Guidelines-consumer-credit-directive-swd-en.pdf
- AnalystPrep, "Calculating Effective Annual Rate Given Stated Annual Interest Rate and Compounding Frequency" (tài liệu ôn thi CFA Level I): https://analystprep.com/cfa-level-1-exam/quantitative-methods/calculating-effective-annual-rate-given-stated-annual-interest-rate-and-compounding-frequency/
Đọc tiếp: Lãi kép là gì? Công thức và ví dụ dễ hiểu