VaR là gì? Cách tính Value at Risk và những hạn chế
Giá trị chịu rủi ro (VaR – Value at Risk) là mức lỗ của một danh mục chỉ bị vượt qua với một xác suất nhỏ cho trước, trong một kỳ nắm giữ xác định. VaR 1 ngày 99% bằng 300 triệu đồng nghĩa là khả năng khoản lỗ trong ngày lớn hơn 300 triệu đồng chỉ khoảng 1%, chứ không có nghĩa danh mục không thể lỗ quá con số đó. Ngân hàng và các tổ chức tài chính dùng VaR để đặt hạn mức giao dịch và đo rủi ro thị trường, nên người làm trong ngành cần biết cách tính, giả định đi kèm và chỗ VaR gây hiểu nhầm.
1. VaR là gì?
VaR là một phân vị của phân phối lãi lỗ: mức lỗ mà xác suất lỗ vượt quá nó không lớn hơn trong kỳ nắm giữ , với giả định danh mục giữ nguyên trong kỳ. Gọi là khoản lỗ của danh mục trong kỳ :
VaR luôn đi kèm ba thông số, thiếu một thông số thì con số không có nghĩa.
| Thông số | Ý nghĩa | Giá trị hay gặp |
|---|---|---|
| Mức tin cậy | Xác suất khoản lỗ không vượt VaR | 95%, 99% |
| Kỳ nắm giữ | Khoảng thời gian đo lãi lỗ | 1 ngày, 10 ngày |
| Danh mục và đơn vị | Vị thế được giữ nguyên, tính bằng tiền hoặc % | Triệu đồng, % giá trị danh mục |
Với VaR 1 ngày 99%, trung bình cứ 100 phiên thì có khoảng 1 phiên lỗ vượt VaR, tức khoảng 2 đến 3 phiên mỗi năm 250 phiên giao dịch. Các phiên này không phải sự cố của định nghĩa, mà là phần định nghĩa đã tính trước.
Lưu ý: Nhiều bài viết gọi VaR là "tổn thất tối đa". Cách gọi này có cả trong tài liệu kỹ thuật RiskMetrics (1996): VaR là "mức thay đổi giá trị tối đa có thể xảy ra của danh mục, với một xác suất cho trước, trong một khoảng thời gian định sẵn" (nguyên văn: the maximum potential change in value of a portfolio of financial instruments with a given probability over a pre-set horizon). Chữ "tối đa" chỉ đúng khi đi cùng xác suất. Bỏ xác suất đi thì câu đó sai: VaR không cho biết khoản lỗ có thể lớn đến đâu.
2. Cách tính VaR: ba phương pháp
VaR có ba cách tính phổ biến, khác nhau ở cách dựng phân phối lãi lỗ của danh mục. Sau khi có phân phối, bước cuối đều là lấy phân vị .
| Phương pháp | Giả định chính | Điểm mạnh | Điểm yếu |
|---|---|---|---|
| Tham số | Lợi suất theo phân phối chuẩn, danh mục tuyến tính | Nhanh, tách được đóng góp rủi ro | Đánh giá thấp đuôi dày, không hợp với quyền chọn |
| Lịch sử | Tương lai giống cửa sổ dữ liệu đã chọn | Không cần giả định phân phối | Chỉ thấy những cú sốc đã có trong mẫu |
| Monte Carlo | Mô hình sinh kịch bản đúng | Linh hoạt, xử lý được sản phẩm phi tuyến | Tốn tính toán, sai mô hình thì sai kết quả |
2.1. Phương pháp tham số (phương sai – hiệp phương sai)
Phương pháp tham số giả định lợi suất danh mục theo phân phối chuẩn, nên VaR tính được bằng công thức:
Trong đó là giá trị danh mục, là phân vị của phân phối chuẩn tắc (1,645 với 95%; 2,326 với 99%), và là lợi suất kỳ vọng và độ lệch chuẩn của danh mục trong kỳ, là vectơ tỷ trọng, là ma trận hiệp phương sai lợi suất. Với kỳ 1 ngày, rất nhỏ so với nên thường được đặt bằng 0.
Ví dụ: Danh mục 10 tỷ đồng có độ lệch chuẩn lợi suất 1%/ngày và . VaR 1 ngày 95% là triệu đồng. VaR 1 ngày 99% là triệu đồng.
RiskMetrics của J.P. Morgan phổ biến cách tính này từ thập niên 1990, với mức 1,65 độ lệch chuẩn cho xác suất 5%. Để độ biến động phản ứng nhanh hơn với thị trường, RiskMetrics dùng trung bình trượt có trọng số giảm dần theo cấp số nhân, hệ số suy giảm 0,94 cho dữ liệu ngày.
2.2. Phương pháp lịch sử
VaR lịch sử (mô phỏng lịch sử – historical simulation) áp các biến động giá đã xảy ra vào danh mục hiện tại, rồi lấy phân vị của chuỗi lãi lỗ thu được. Với 1.000 phiên, VaR 99% nằm quanh khoản lỗ lớn thứ 10. Vì phân vị dựa trên rất ít quan sát ở đuôi, kết quả nhảy bậc khi một cú sốc lớn đi vào hoặc rời khỏi cửa sổ dữ liệu, và mỗi phần mềm nội suy phân vị theo một quy ước riêng.
Điểm dễ sai là dùng lãi lỗ thực tế của danh mục trong quá khứ. Danh mục khi đó có thể khác danh mục hôm nay; cần tính lại lãi lỗ theo tỷ trọng hiện tại.
2.3. Mô phỏng Monte Carlo
Monte Carlo chọn một mô hình cho các yếu tố rủi ro, sinh hàng chục nghìn kịch bản, định giá lại danh mục trong từng kịch bản rồi lấy phân vị. Nếu mô hình là phân phối chuẩn và danh mục tuyến tính, kết quả chỉ xấp xỉ lại phương pháp tham số. Giá trị của Monte Carlo nằm ở chỗ dùng được phân phối đuôi dày và định giá lại được sản phẩm phi tuyến như quyền chọn.
Xem thêm: Chứng khoán phái sinh là gì?
2.4. Ví dụ tính VaR theo từng bước
Danh mục P (giả định) trị giá 10 tỷ đồng, gồm 60% tài sản A và 40% tài sản B. Số liệu là 1.250 phiên lợi suất ngày mô phỏng với seed cố định, không phải giá thật. Chuỗi tuân theo phân phối Student t đa biến 4 bậc tự do (đuôi dày hơn phân phối chuẩn), độ lệch chuẩn 1,5%/ngày và 1,0%/ngày, tương quan 0,3.
Ví dụ dùng lợi suất đơn, vì lợi suất đơn của danh mục bằng bình quân gia quyền lợi suất đơn của các tài sản; lợi suất log không có tính chất này. 1.000 phiên đầu dùng để tính VaR, 250 phiên sau để kiểm định ở mục 6. Monte Carlo lấy trung bình và hiệp phương sai ước lượng từ 1.000 phiên, còn số bậc tự do 4 là giả định đầu vào.
Các bước dưới đây được tính bằng Python 3 (numpy 2.4.4, scipy 1.16.3, seed 2026). Đơn vị của VaR và ES là triệu đồng, giá trị danh mục triệu đồng.
- Tính lợi suất danh mục từng phiên: , với từ 1 đến 1.250.
- Ước lượng trên 1.000 phiên đầu: lợi suất bình quân /ngày, độ lệch chuẩn /ngày.
- VaR tham số: ở mức 99%. Thay 2,326 bằng 1,645 được 174,4 ở mức 95%.
- VaR lịch sử: lấy phân vị của 1.000 giá trị , nội suy tuyến tính giữa hai quan sát liền kề. Phân vị 1% là nên VaR 99% là . Phân vị 5% là nên VaR 95% là 162,7.
- VaR Monte Carlo: sinh 100.000 kịch bản Student t đa biến, tính của từng kịch bản rồi lấy phân vị như bước 4. VaR 99% là 283,4 và VaR 95% là 158,4.
- ES 97,5% tham số: , trong đó và là hàm mật độ của phân phối chuẩn tắc.
- ES 97,5% lịch sử và Monte Carlo: lấy bình quân các mức lỗ từ VaR 97,5% trở lên, được 324,1 (25 phiên) và 302,6.
- Soát lại mẫu 1.000 phiên: có 10 phiên lỗ vượt VaR 99% lịch sử, phiên nặng nhất lỗ 545,0.
- Kiểm định ngược: với mỗi phiên từ 1.001 đến 1.250, tính VaR 99% lịch sử từ 500 phiên ngay trước rồi so với . Có 1 ngoại lệ trong 250 phiên.
Bảng sau tổng hợp kết quả.
| Triệu đồng, kỳ 1 ngày | Tham số (chuẩn) | Lịch sử | Monte Carlo (Student t) |
|---|---|---|---|
| VaR 95% | 174,4 | 162,7 | 158,4 |
| VaR 99% | 247,5 | 304,7 | 283,4 |
| ES 97,5% (mục 8) | 248,7 | 324,1 | 302,6 |
Ở mức 95%, phương pháp tham số cho số cao hơn VaR lịch sử. Ở mức 99%, thứ tự đảo lại: VaR tham số thấp hơn VaR lịch sử 18,8%, vì giả định phân phối chuẩn không thấy được đuôi dày của dữ liệu.
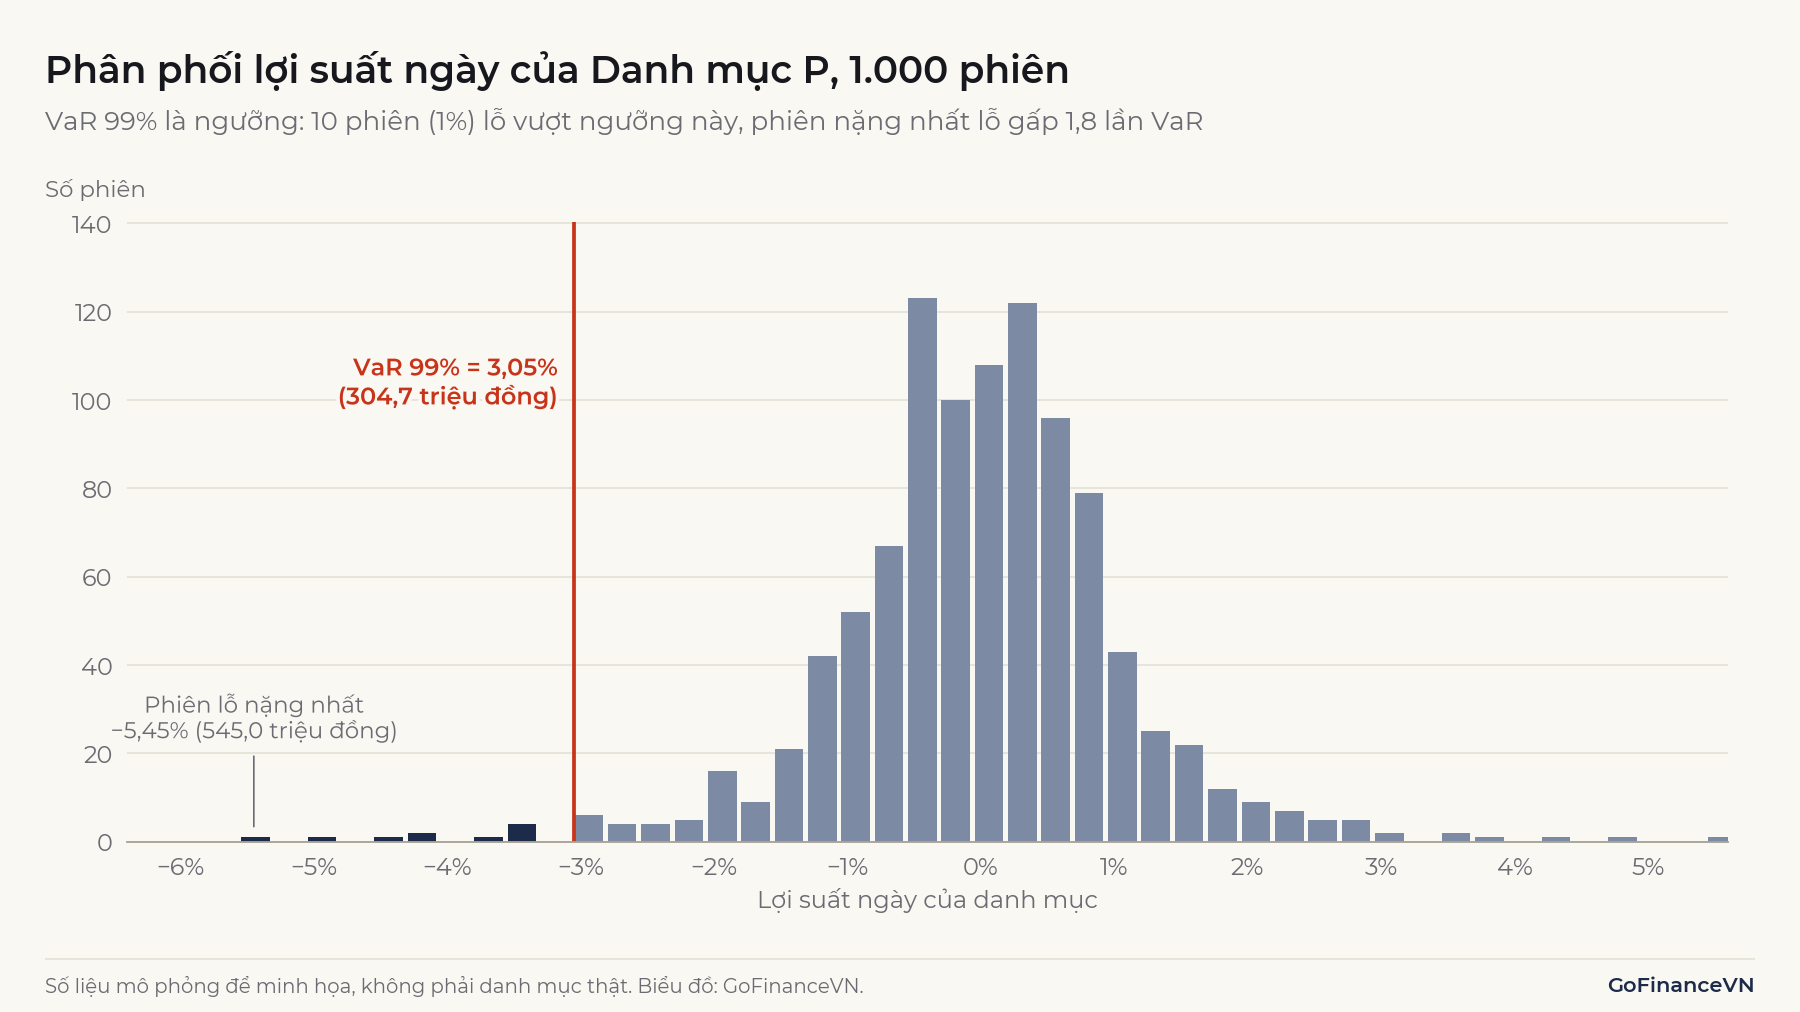
Hình 1 cho thấy VaR là một ngưỡng chứ không phải điểm cuối của phân phối. Mười phiên nằm bên trái vạch đỏ lỗ bình quân 405,8 triệu đồng, phiên nặng nhất lỗ 545,0 triệu đồng, bằng 1,8 lần VaR 99%.
3. Quy tắc căn bậc hai thời gian và giả định đằng sau
Quy tắc căn bậc hai thời gian quy đổi VaR 1 ngày sang kỳ ngày bằng cách nhân với :
Với danh mục ở ví dụ mục 2.1, VaR 10 ngày 99% là triệu đồng. Độ lệch chuẩn cũng được năm hóa theo cùng logic: 1%/ngày tương đương /năm với 252 ngày giao dịch.
Quy tắc này đúng khi đồng thời có bốn điều kiện:
- Lợi suất các ngày độc lập và cùng phân phối, nên phương sai cộng dồn theo số ngày.
- Lợi suất kỳ vọng xấp xỉ 0 trong kỳ.
- Tổng lợi suất ngày có cùng dạng phân phối với lợi suất 1 ngày, đúng với phân phối chuẩn nhưng không đúng với đa số phân phối đuôi dày.
- Danh mục giữ nguyên suốt ngày và vị thế không thay đổi vì không bán được hoặc vì bị cắt lỗ.
Ví dụ: Nếu lợi suất ngày có tự tương quan bậc một 0,2 (quá trình AR(1)), phương sai 10 ngày bằng thay vì . Hệ số quy đổi đúng là 3,79 thay vì 3,16, tức VaR 10 ngày cao hơn 19,9% so với kết quả của quy tắc căn bậc hai.
Dữ liệu thực còn có hiện tượng biến động tập trung theo cụm, nên phương sai ngày mai phụ thuộc phương sai hôm nay. Khung Basel 2.5 cho phép quy đổi từ kỳ ngắn lên 10 ngày bằng căn bậc hai thời gian, nhưng yêu cầu ngân hàng định kỳ chứng minh cách làm này hợp lý. Trong khung FRTB hiện hành, ES ở kỳ cơ sở 10 ngày phải tính trực tiếp, "không quy đổi từ kỳ ngắn hơn" (nguyên văn: without scaling from a shorter horizon).
4. VaR cao hay thấp nói lên điều gì?
VaR cao hơn cho biết ngưỡng lỗ ở mức tin cậy đó lớn hơn, nhưng không tự nói lên nguyên nhân. Chỉ nên so sánh hai con số VaR khi cùng mức tin cậy, cùng kỳ nắm giữ, cùng phương pháp và cùng cửa sổ dữ liệu.
Khi VaR tăng, có thể do hai nhóm nguyên nhân: danh mục tăng vị thế hoặc tập trung hơn, là thay đổi do quyết định của người quản lý; hoặc biến động và tương quan của thị trường tăng trong khi danh mục không đổi.
Khi VaR thấp, có thể danh mục thực sự nhỏ và được đa dạng hóa; hoặc cửa sổ dữ liệu quá yên ả nên mô hình chưa thấy cú sốc nào. Trường hợp sau dễ gây hiểu nhầm, vì VaR tính từ giai đoạn bình lặng sẽ thấp hơn mức rủi ro khi thị trường đổi trạng thái.
Không thể đọc VaR như một mức đúng hay sai cho mọi tổ chức. Con số chỉ có ý nghĩa khi đặt cạnh vốn và hạn mức của chính tổ chức đó. Với phân phối chuẩn, VaR 99% bằng 1,41 lần VaR 95% (); với Danh mục P theo phương pháp lịch sử, tỷ lệ này là 1,87.
5. Ứng dụng của VaR
VaR chủ yếu được dùng để đo rủi ro thị trường của danh mục được định giá thường xuyên, như sổ kinh doanh của ngân hàng, danh mục tự doanh và quỹ đầu tư.
- Đặt hạn mức: bàn giao dịch được giao một mức VaR tối đa, thay cho hạn mức theo từng loại sản phẩm.
- Báo cáo: gộp rủi ro của nhiều loại tài sản về một con số bằng tiền cho ban điều hành.
- Tính vốn: Sửa đổi năm 1996 của Ủy ban Basel lần đầu cho phép ngân hàng dùng mô hình nội bộ (mô hình VaR) để tính vốn cho rủi ro thị trường. Khung trước FRTB dùng VaR 99%, kỳ 10 ngày, nhân với hệ số tối thiểu 3.
Tại Việt Nam, theo Điều 74 Thông tư 14/2025/TT-NHNN (hiệu lực 15/9/2025), vốn yêu cầu cho rủi ro thị trường là tổng năm cấu phần: rủi ro lãi suất, giá cổ phiếu, ngoại hối, giá hàng hóa và giao dịch quyền chọn, tính theo hướng dẫn tại Phụ lục IV của thông tư; phần thân thông tư không quy định dùng mô hình VaR cho khoản vốn này. Ngân hàng chưa chuyển sang Thông tư 14 vẫn tính theo Thông tư 41/2016/TT-NHNN và các văn bản sửa đổi đến hết năm 2029. Con số này đi vào mẫu số của tỷ lệ an toàn vốn.
VaR ít phù hợp với tài sản kém thanh khoản hoặc không có giá hằng ngày, với rủi ro tín dụng của khoản vay giữ đến hạn (cần mô hình xác suất vỡ nợ), và với nhà đầu tư dài hạn quan tâm tới khả năng mất vốn sau nhiều năm hơn là biến động một ngày. Hệ số beta đo một khía cạnh khác: mức nhạy so với thị trường, không phải mức lỗ ở đuôi. VaR, kiểm định ngược và ES là nội dung của mảng rủi ro thị trường trong chương trình FRM.
6. Backtesting: kiểm định ngược mô hình VaR
Kiểm định ngược (backtesting) so sánh VaR dự báo cho từng ngày với lãi lỗ thực tế của ngày đó, rồi đếm số ngày lỗ vượt VaR, gọi là ngoại lệ (exception). Với VaR 99% và 250 phiên, số ngoại lệ kỳ vọng là 2,5 nếu mô hình đúng. Số ngoại lệ tuân theo phân phối nhị thức, nên có thể tính xác suất của từng kết quả.
Ủy ban Basel phân loại kết quả theo ba vùng như đèn giao thông, với VaR 1 ngày 99% ở cấp toàn ngân hàng trên 250 phiên gần nhất (MAR32 của Basel Framework):
| Vùng | Số ngoại lệ | Hệ số nhân vốn | Xác suất nếu mô hình đúng |
|---|---|---|---|
| Xanh | 0–4 | 1,50 | Từ 4 trở xuống: 89,22% |
| Vàng (amber) | 5 / 6 / 7 / 8 / 9 | 1,70 / 1,76 / 1,83 / 1,88 / 1,92 | Từ 5 đến 9: 10,76% |
| Đỏ | Từ 10 | 2,00 | Từ 10 trở lên: 0,03% |
Cột xác suất do GoFinanceVN tính từ phân phối nhị thức (250 phiên, xác suất 1%), các số đã làm tròn. Ở vùng đỏ, cơ quan giám sát tự động tăng hệ số nhân hoặc có thể không cho dùng mô hình. Mỗi ngày được so với cả lãi lỗ thực tế và lãi lỗ giả định (giữ nguyên vị thế cuối ngày), số ngoại lệ lấy theo con số lớn hơn.
Với Danh mục P, VaR 99% ngày chỉ dùng 500 phiên trước . Dùng cả dữ liệu từ ngày trở đi sẽ gây sai lệch nhìn trước (look-ahead bias), làm mô hình trông tốt hơn thực tế.
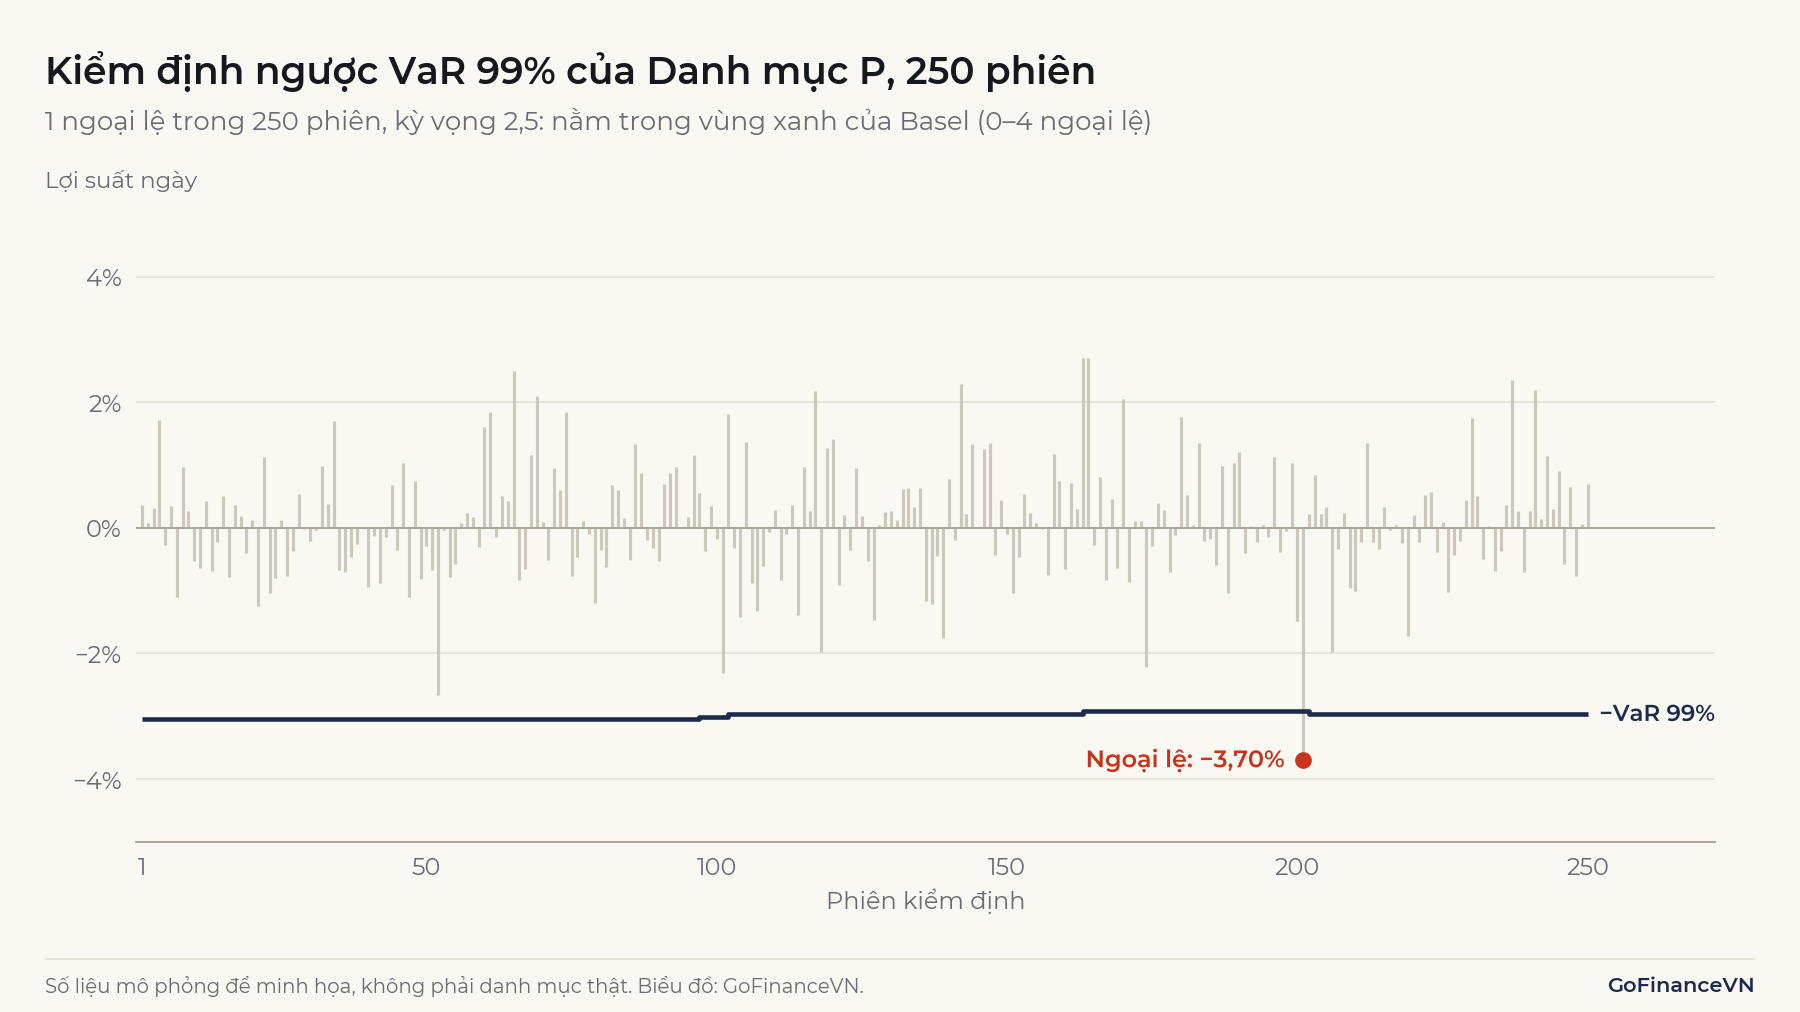
Kết quả có 1 ngoại lệ, phiên lỗ 3,70% so với VaR 2,92%, nằm trong vùng xanh. Vùng xanh không chứng minh mô hình đúng: một mô hình thực tế có xác suất vượt 2% (gấp đôi mức 1% danh nghĩa) vẫn có 43,87% khả năng rơi vào vùng xanh. Đếm ngoại lệ cũng không phát hiện được ngoại lệ dồn vào vài phiên liên tiếp. Chuỗi mô phỏng ở đây không có biến động theo cụm, nên kết quả này dễ đẹp hơn dữ liệu thật.
7. Hạn chế của VaR
VaR gói phân phối lãi lỗ vào một con số, nên bỏ qua phần lớn thông tin, nhất là ở đuôi.
7.1. VaR không cho biết mức lỗ ở phần đuôi
VaR chỉ nói ngưỡng, không nói gì về quy mô lỗ khi ngưỡng bị vượt. Hai danh mục cùng VaR có thể có đuôi khác hẳn, ví dụ danh mục bán quyền chọn thường lãi nhỏ đều nhưng thỉnh thoảng lỗ rất lớn. Lợi suất thực thường có đuôi dày hơn phân phối chuẩn, khiến VaR tham số ở mức tin cậy cao bị thấp đi như mục 2.4.
7.2. VaR không có tính dưới cộng (subadditivity)
VaR của danh mục gộp có thể lớn hơn tổng VaR của từng phần, trái với trực giác rằng đa dạng hóa không làm tăng rủi ro. Artzner và cộng sự (1999) đưa tính dưới cộng (subadditivity) vào bốn tiêu chí của một thước đo rủi ro nhất quán (coherent), và VaR không đáp ứng tiêu chí này trong mọi trường hợp.
Xét hai trái phiếu độc lập, mỗi trái phiếu 1 tỷ đồng, xác suất vỡ nợ 4% trong kỳ và mất toàn bộ khi vỡ nợ (giả định, bỏ qua lãi coupon).
| Tỷ đồng, mức 95% | Trái phiếu 1 | Trái phiếu 2 | Tổng hai phần riêng | Danh mục gộp |
|---|---|---|---|---|
| VaR | 0 | 0 | 0 | 1,000 |
| ES | 0,800 | 0,800 | 1,600 | 1,032 |
ES trong bảng là bình quân của phần đuôi 5% tệ nhất, cách tính dùng được cho cả phân phối rời rạc.
Từng trái phiếu có VaR 95% bằng 0 vì xác suất vỡ nợ 4% thấp hơn 5%. Danh mục gộp có xác suất ít nhất một trái phiếu vỡ nợ là , vượt 5%, nên VaR bằng 1 tỷ đồng. Vấn đề này hay gặp ở danh mục tín dụng và sản phẩm phi tuyến; với phân phối chuẩn và danh mục tuyến tính, VaR vẫn có tính dưới cộng.
7.3. Tương quan tăng lúc khủng hoảng
Tương quan ước lượng trong giai đoạn bình thường có thể thấp hơn tương quan lúc thị trường giảm mạnh. Longin và Solnik (2001), với dữ liệu tháng của năm thị trường cổ phiếu lớn giai đoạn 1959–1996, ghi nhận tương quan tăng trong thị trường giá xuống nhưng không tăng trong thị trường giá lên.
Áp công thức tham số cho Danh mục P với độ lệch chuẩn giả định (1,5% và 1,0%) và , rủi ro riêng của hai phần là 90 và 40 triệu đồng/ngày. VaR 99% khi đó là 253,3 triệu đồng khi tương quan 0,3, là 289,3 triệu đồng khi tương quan 0,8 (tăng 14,2%), và 302,4 triệu đồng khi tương quan bằng 1, tức không còn lợi ích đa dạng hóa.
7.4. Phụ thuộc dữ liệu quá khứ và bỏ qua thanh khoản
VaR dựa vào cửa sổ dữ liệu đã chọn, nên một cú sốc chưa từng có trong mẫu thì không có trong kết quả. Nếu danh mục được dựng từ các mã còn niêm yết đến nay, dữ liệu thiếu những mã đã hủy niêm yết (survivorship bias) và VaR bị thấp đi. VaR cũng giả định có thể giữ nguyên hoặc thoát vị thế ở giá thị trường, điều không còn đúng khi thanh khoản cạn. Vì vậy VaR thường được dùng cùng kiểm định sức chịu đựng (stress testing).
8. Expected Shortfall (CVaR) và việc Basel chuyển sang ES 97,5%
Tổn thất kỳ vọng vượt ngưỡng (ES – Expected Shortfall), còn gọi là CVaR (Conditional VaR), là mức lỗ bình quân trong những trường hợp lỗ từ VaR trở lên. Với phân phối liên tục:
BIS mô tả ES là thước đo "bình quân của mọi khoản lỗ có thể xảy ra vượt quá VaR ở một mức tin cậy cho trước", bù đắp thiếu sót của VaR trong việc đo lỗ cực đoan (nguyên văn: a measure of the average of all potential losses exceeding the VaR at a given confidence level). ES có tính dưới cộng, như bảng ở mục 7.2: 1,032 tỷ đồng nhỏ hơn 1,600 tỷ đồng.
Trong rà soát căn bản sổ kinh doanh (FRTB – Fundamental Review of the Trading Book), Ủy ban Basel thay VaR và VaR căng thẳng bằng một thước đo ES duy nhất cho phương pháp mô hình nội bộ. Chuẩn được ban hành tháng 1/2016, sửa đổi tháng 1/2019, ngày áp dụng được lùi đến 1/1/2023, và thời điểm thực tế khác nhau giữa các khu vực; Liên minh châu Âu đã lùi phần này so với mốc của Basel.
| Tiêu chí | Khung trước FRTB (Basel 2.5) | FRTB (MAR33) |
|---|---|---|
| Thước đo vốn | VaR và VaR căng thẳng | ES hiệu chỉnh theo giai đoạn căng thẳng |
| Mức tin cậy | 99%, một phía | 97,5%, một phía |
| Kỳ | 10 ngày | Cơ sở 10 ngày, quy đổi theo kỳ thanh khoản 10–120 ngày |
| Hệ số nhân tối thiểu | 3 | 1,5 |
| Kiểm định ngược | Theo Annex 10a của khung Basel II | VaR 1 ngày: 99% ở cấp toàn ngân hàng; 97,5% và 99% ở cấp bàn giao dịch |
Trong điều kiện phân phối chuẩn, hai mức 97,5% và 99% gần tương đương: ES 97,5% bằng , VaR 99% bằng . Khi đuôi dày, ES 97,5% cao hơn VaR 99%: với phân phối Student t 4 bậc tự do chuẩn hóa là so với , và với Danh mục P theo phương pháp lịch sử là 324,1 so với 304,7 triệu đồng.
ES không thay thế hoàn toàn VaR. ES phụ thuộc vào rất ít quan sát ở đuôi nên ước lượng dễ dao động, nhất là khi đuôi dày, và khó kiểm định ngược vì không đếm được trực tiếp như ngoại lệ của VaR. FRTB tính vốn theo ES nhưng kiểm định ngược bằng VaR 1 ngày (99% ở cấp toàn ngân hàng; 97,5% và 99% ở cấp bàn giao dịch).
Kết luận
VaR là phân vị của phân phối lãi lỗ: nó trả lời "ngưỡng lỗ nào chỉ bị vượt với xác suất trong kỳ ", không trả lời "có thể lỗ tối đa bao nhiêu". Ba cách tính cho kết quả chênh nhau rõ ở mức tin cậy cao, nên con số VaR luôn cần đi kèm phương pháp, giả định và kết quả kiểm định ngược. Khi quan tâm đến phần đuôi, ES và kiểm định sức chịu đựng cung cấp thông tin mà VaR không có.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- J.P. Morgan/Reuters, RiskMetrics – Technical Document, ấn bản 4 (1996): https://www.msci.com/documents/10199/5915b101-4206-4ba0-aee2-3449d5c7e95a
- BIS, History of the Basel Committee: https://www.bis.org/bcbs/history.htm
- BIS, Revisions to the Basel II market risk framework (cập nhật 31/12/2010): https://www.bis.org/publ/bcbs193.htm
- BIS, Basel Framework, MAR32 Backtesting and P&L attribution test requirements: https://www.bis.org/committees/bcbs/basel-framework/standard/mar/32/inforce/2023-01-01/published/2020-03-27
- BIS, Basel Framework, MAR33 Internal models approach: capital requirements calculation: https://www.bis.org/basel_framework/chapter/MAR/33.htm?inforce=20230101&published=20200605
- BIS, Minimum capital requirements for market risk (tháng 1/2019): https://www.bis.org/bcbs/publ/d457.htm
- BIS, The market risk framework – In brief: https://www.bis.org/pages/basel-iii-international-regulatory-framework-banks/d457-inbrief.pdf
- BIS, Governors and Heads of Supervision announce deferral of Basel III implementation (27/3/2020): https://www.bis.org/press/p200327.htm
- Ủy ban châu Âu, Commission proposes to postpone by one additional year the market risk prudential requirements under Basel III (12/6/2025): https://finance.ec.europa.eu/news/commission-proposes-postpone-one-additional-year-market-risk-prudential-requirements-under-basel-iii-2025-06-12_en
- Thông tư 14/2025/TT-NHNN quy định tỷ lệ an toàn vốn (bản tiếng Anh, LuatVietnam): https://english.luatvietnam.vn/circular-no-14-2025-tt-nhnn-dated-june-30-2025-of-the-state-bank-of-vietnam-on-capital-adequacy-ratio-of-commercial-banks-and-foreign-bank-branches-405700-doc1.html
- Artzner, P., Delbaen, F., Eber, J.-M. và Heath, D. (1999), Coherent Measures of Risk, Mathematical Finance 9(3), 203–228: https://doi.org/10.1111/1467-9965.00068
- Longin, F. và Solnik, B. (2001), Extreme Correlation of International Equity Markets, The Journal of Finance 56(2), 649–676: https://doi.org/10.1111/0022-1082.00340
Đọc tiếp: Basel III là gì? Vì sao ngân hàng phải đủ vốn?