Phân tích DuPont là gì? Mô hình 3 nhân tố, 5 nhân tố và ví dụ
Phân tích DuPont (DuPont analysis, còn gọi là mô hình DuPont) là cách tách tỷ suất lợi nhuận trên vốn chủ sở hữu (ROE – Return on Equity) thành các tỷ số nhân với nhau để thấy ROE đến từ đâu. Dạng 3 nhân tố gồm biên lợi nhuận ròng, vòng quay tài sản và đòn bẩy tài chính. Dạng 5 nhân tố tách tiếp biên lợi nhuận ròng thành gánh nặng thuế, gánh nặng lãi vay và biên lợi nhuận trước lãi vay và thuế (biên EBIT). Hai doanh nghiệp cùng ROE có thể có nguồn lợi nhuận và mức rủi ro khác nhau, nên phép tách này giúp so sánh đúng hơn một con số ROE đơn lẻ.
1. Phân tích DuPont là gì?
Phân tích DuPont là phương pháp viết ROE thành tích của nhiều tỷ số tài chính, mỗi tỷ số đo một mặt hoạt động của doanh nghiệp. CFA Institute mô tả đây là cách "tách ROE thành các thành phần phản ánh những khía cạnh khác nhau trong kết quả hoạt động của doanh nghiệp" và lưu ý "có thể tách ở nhiều mức độ" (nguyên văn: DuPont analysis breaks ROE into components that are indicators of different aspects of company performance. Many levels of decomposition are possible).
Về mặt toán học, mô hình là một đẳng thức: nhân rồi chia cho cùng một đại lượng nên kết quả luôn bằng ROE. DuPont cho biết ROE được cấu thành thế nào, không chứng minh nhân tố nào gây ra nhân tố nào. Định nghĩa và cách tính ROE, ROA được trình bày trong bài ROE là gì?
Tên gọi đến từ tập đoàn hóa chất DuPont của Mỹ. Mốc thường được dẫn là năm 1914: theo Bảo tàng và Thư viện Hagley, Donaldson Brown, khi làm ở bộ phận ngân quỹ của DuPont, xây dựng một công thức gộp lợi nhuận, vốn lưu động và đầu tư vào nhà xưởng thành một thước đo gọi là tỷ suất sinh lời trên vốn đầu tư (return on investment). Flesher và Previts cũng ghi mốc này và cho biết đến thập niên 1950, cách tiếp cận này đã phổ biến ở các tập đoàn công nghiệp; một số tài liệu khác ghi các năm từ 1912 đến thập niên 1920. Các tài liệu giảng dạy thường mô tả dạng ban đầu là biên lợi nhuận nhân vòng quay vốn đầu tư, còn đòn bẩy được thêm vào sau để đo sinh lời trên vốn chủ sở hữu.
2. Công thức DuPont 3 nhân tố
Mô hình DuPont 3 nhân tố viết ROE bằng biên lợi nhuận ròng nhân vòng quay tổng tài sản nhân đòn bẩy tài chính:
Doanh thu thuần và tổng tài sản xuất hiện ở cả tử số và mẫu số nên triệt tiêu, chỉ còn LNST (lợi nhuận sau thuế) chia vốn chủ sở hữu bình quân.
| Nhân tố | Trả lời câu hỏi | Mã số trên báo cáo tài chính |
|---|---|---|
| Biên lợi nhuận ròng | Mỗi 100 đồng doanh thu còn lại bao nhiêu lợi nhuận sau thuế | Mã 60 / mã 10 (B 02-DN) |
| Vòng quay tổng tài sản | Mỗi đồng tài sản tạo ra bao nhiêu đồng doanh thu | Mã 10 / bình quân mã 280 (B 01-DN) |
| Đòn bẩy tài chính (equity multiplier) | Mỗi đồng vốn chủ sở hữu đỡ bao nhiêu đồng tài sản | Bình quân mã 280 / bình quân mã 400 |
Mã số theo Thông tư 99/2025/TT-BTC, áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày 01/01/2026. Trên báo cáo của năm tài chính bắt đầu trước 01/01/2026 (mẫu theo Thông tư 200 hoặc Thông tư 202), tổng tài sản là mã 270. Hai nhân tố đầu nhân với nhau chính là ROA, nên ROE bằng ROA nhân đòn bẩy. Vị trí các chỉ tiêu được giải thích trong bài Bảng cân đối kế toán là gì?
Các loại biên lợi nhuận được so sánh trong bài Biên lợi nhuận là gì?
3. Công thức DuPont 5 nhân tố và cách lấy số
Mô hình DuPont 5 nhân tố giữ nguyên vòng quay và đòn bẩy, đồng thời tách biên lợi nhuận ròng thành ba tỷ số:
Trong đó LNTT là lợi nhuận trước thuế và EBIT là lợi nhuận trước lãi vay và thuế.
| Nhân tố | Công thức | Ý nghĩa |
|---|---|---|
| Gánh nặng thuế (tax burden) | LNST / LNTT | Phần lợi nhuận còn lại sau thuế |
| Gánh nặng lãi vay (interest burden) | LNTT / EBIT | Phần EBIT còn lại sau chi phí đi vay |
| Biên EBIT (EBIT margin) | EBIT / Doanh thu thuần | Khả năng sinh lời trước tác động của cơ cấu vốn và thuế |
Lưu ý: Tên gọi "gánh nặng" dễ gây hiểu ngược. Tỷ số càng gần 1 thì gánh nặng càng nhẹ: gánh nặng lãi vay bằng 1 nghĩa là doanh nghiệp không trả lãi, bằng 0,67 nghĩa là một phần ba EBIT đã dùng để trả lãi.
Báo cáo kết quả hoạt động kinh doanh của doanh nghiệp Việt Nam không có dòng EBIT. Bài này dùng quy ước EBIT = mã 50 + mã 24 (tổng lợi nhuận kế toán trước thuế cộng chi phí đi vay). EBIT tính như vậy gồm cả doanh thu tài chính và lợi nhuận khác. Một số tài liệu và cơ sở dữ liệu chỉ lấy lợi nhuận từ hoạt động chính, nên biên EBIT giữa các nguồn có thể khác nhau; khi đó tỷ số LNTT/EBIT có thể lớn hơn 1. Tích năm nhân tố vẫn bằng ROE nếu EBIT được dùng nhất quán. Các dòng trên báo cáo được giải thích trong bài Báo cáo kết quả kinh doanh là gì?
Lưu ý: Quy ước mã 50 + mã 24 chỉ đúng với mẫu áp dụng cho năm tài chính bắt đầu từ 01/01/2026. Trên báo cáo của năm tài chính bắt đầu trước ngày đó (mẫu theo Thông tư 200 hoặc Thông tư 202), chi phí lãi vay là mã 23. Mã 24 trên mẫu hợp nhất cũ là phần lãi hoặc lỗ trong công ty liên doanh, liên kết, nên EBIT của các báo cáo này bằng mã 50 + mã 23.
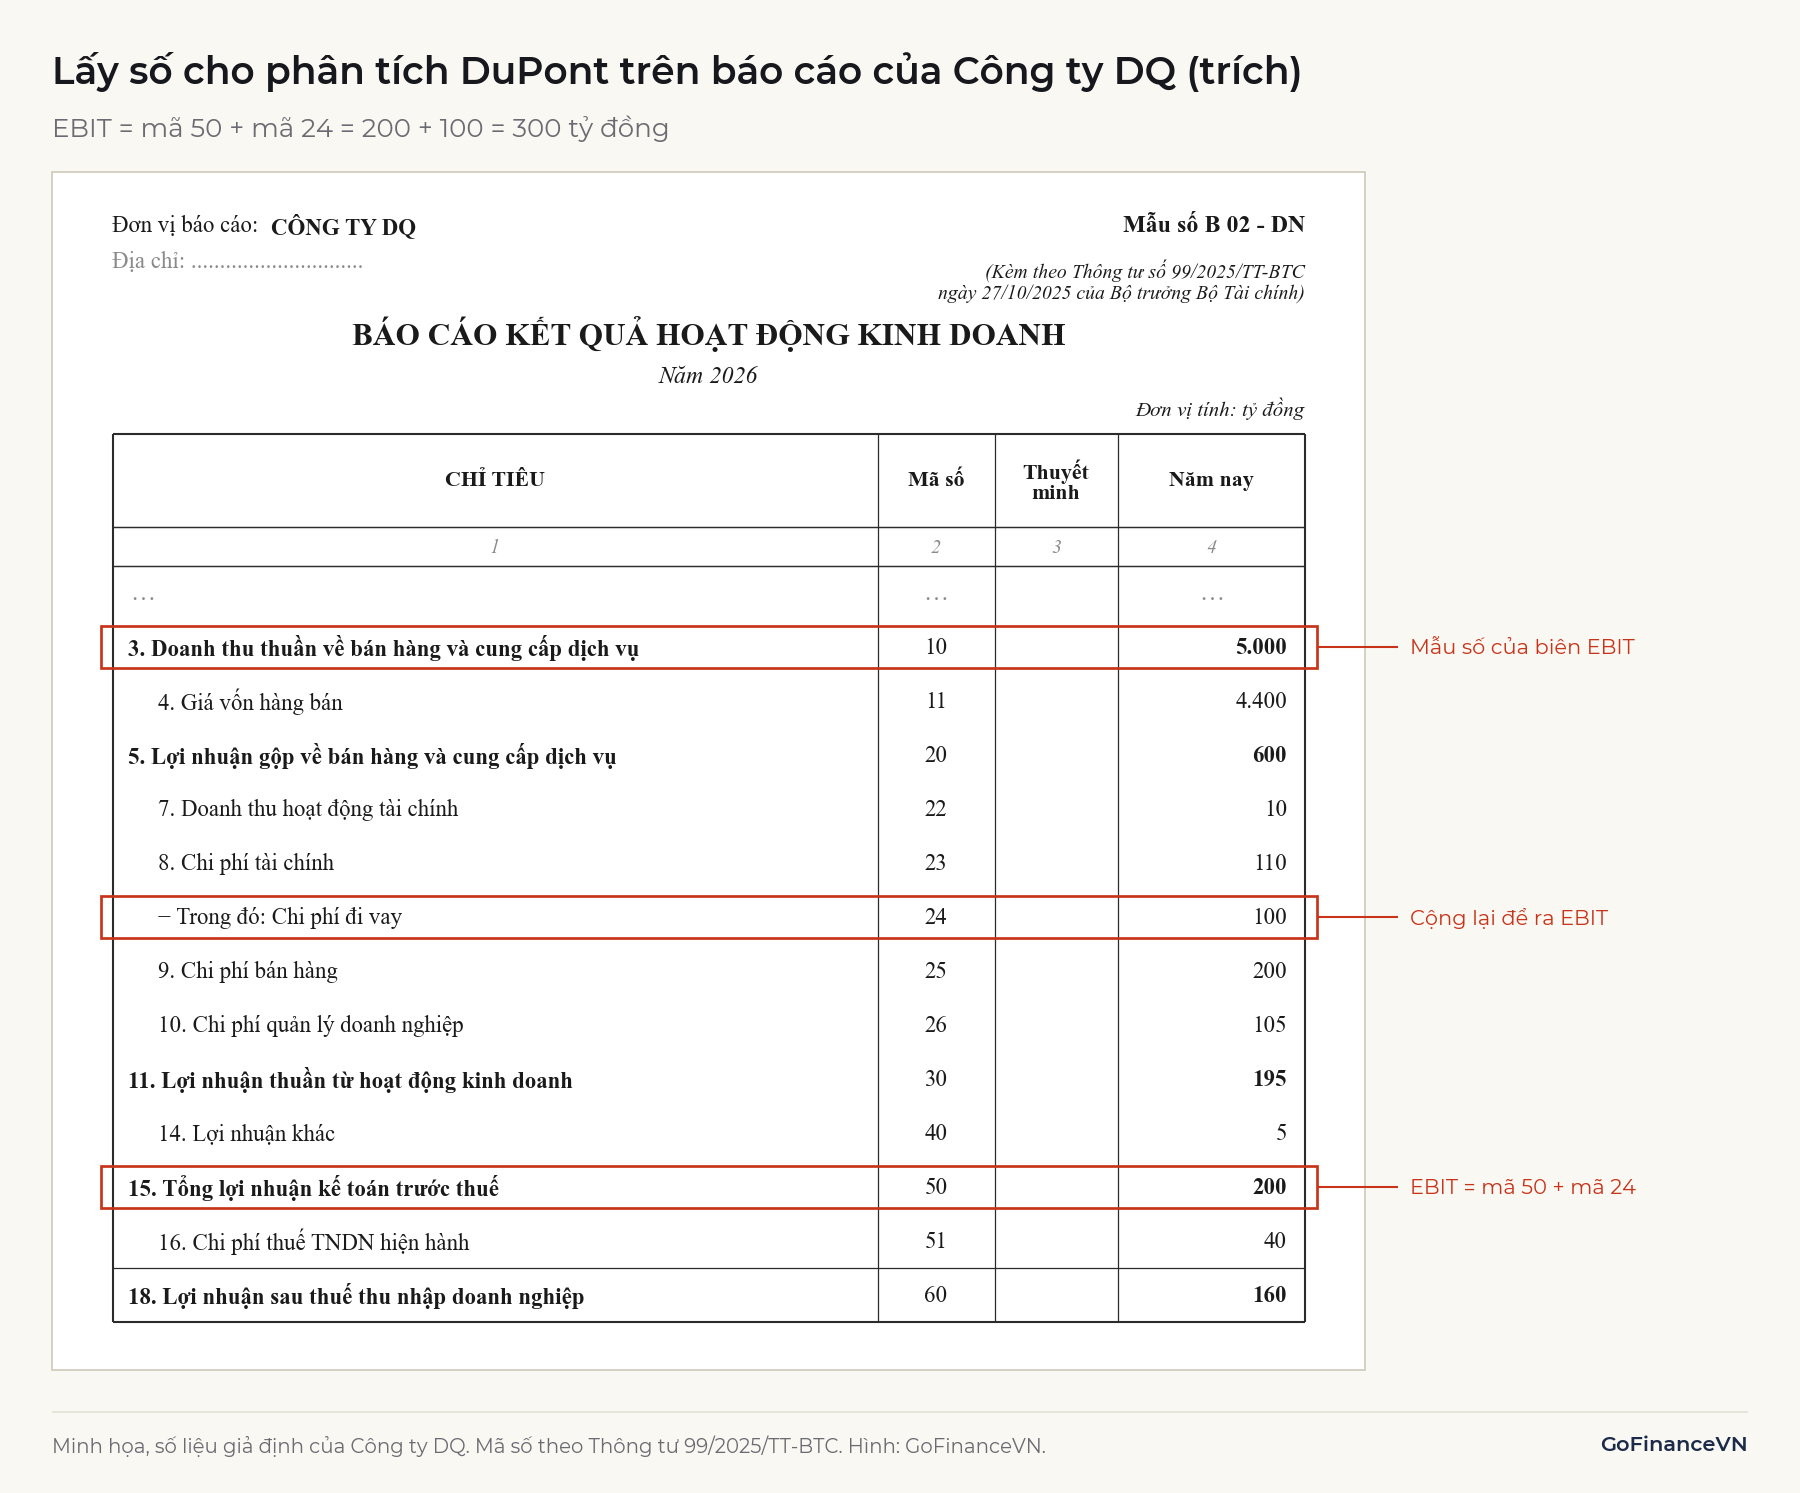
Với báo cáo hợp nhất theo Thông tư 202/2014/TT-BTC, sửa đổi bởi Thông tư 43/2026/TT-BTC, cần giữ tử số và mẫu số cùng thuộc một nhóm cổ đông. Cách thứ nhất là dùng mã 60 và toàn bộ mã 400. Cách thứ hai, để tính ROE của cổ đông công ty mẹ, là nhân thêm tỷ lệ mã 61 / mã 60 và đổi mẫu số của đòn bẩy thành mã 400 trừ mã 429.
4. Ví dụ: hai công ty cùng ROE 16%
Công ty DP và Công ty DQ (giả định) có cùng ROE 16% trong năm 2026, nhưng phép tách DuPont cho thấy hai cấu trúc khác nhau. Thuế suất của cả hai là 20%. DP có nợ vay bình quân 200 tỷ đồng, DQ có 1.000 tỷ đồng, cùng lãi suất 10%/năm.
| Chỉ tiêu (tỷ đồng) | Công ty DP | Công ty DQ |
|---|---|---|
| Doanh thu thuần | 4.000 | 5.000 |
| EBIT | 500 | 300 |
| Chi phí đi vay | 20 | 100 |
| Lợi nhuận trước thuế | 480 | 200 |
| Lợi nhuận sau thuế | 384 | 160 |
| Tổng tài sản bình quân | 3.200 | 2.500 |
| Vốn chủ sở hữu bình quân | 2.400 | 1.000 |
| ROE | 16,0% | 16,0% |
Bước tiếp theo là tính từng nhân tố:
| Nhân tố | Công ty DP | Công ty DQ |
|---|---|---|
| Gánh nặng thuế | 384 / 480 = 0,80 | 160 / 200 = 0,80 |
| Gánh nặng lãi vay | 480 / 500 = 0,96 | 200 / 300 = 0,67 |
| Biên EBIT | 500 / 4.000 = 12,5% | 300 / 5.000 = 6,0% |
| Biên lợi nhuận ròng (3 nhân tố) | 9,6% | 3,2% |
| Vòng quay tài sản | 1,25 lần | 2,00 lần |
| Đòn bẩy tài chính | 1,33 lần | 2,50 lần |
| ROA | 12,0% | 6,4% |
| Tích các nhân tố | 16,0% | 16,0% |
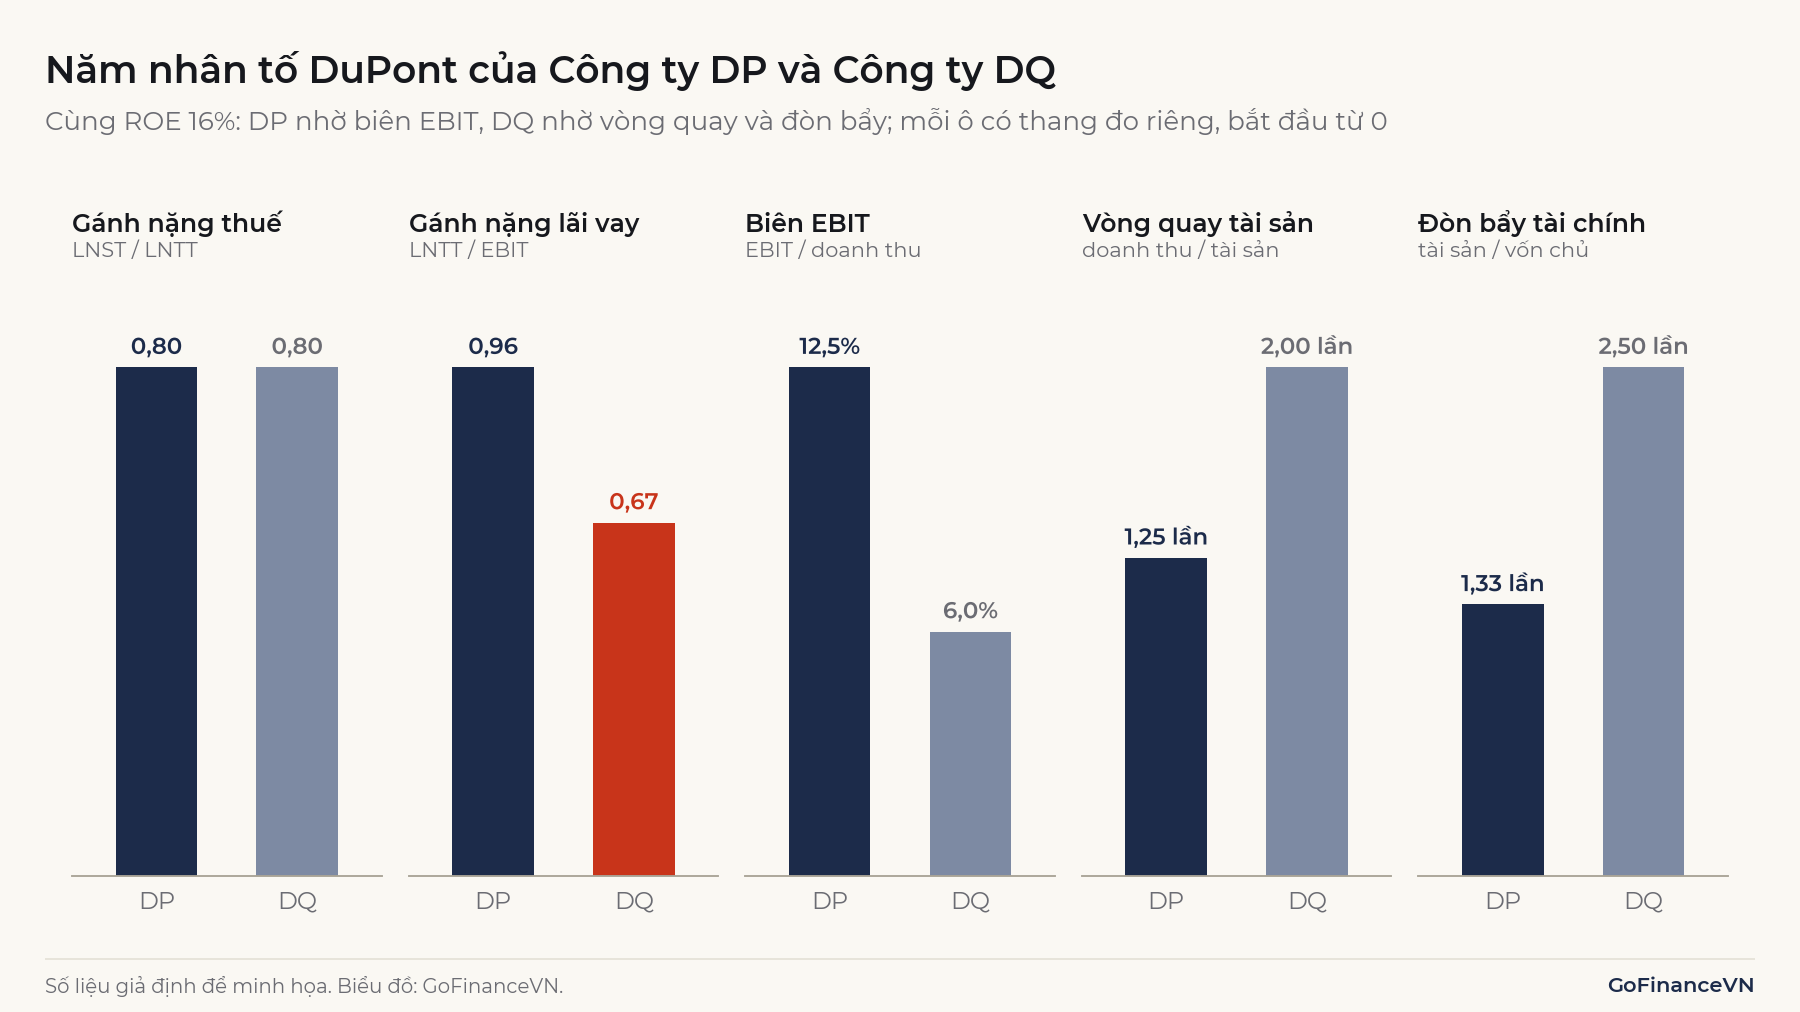
Dạng 3 nhân tố cho thấy DP có ROE nhờ biên ròng, còn DQ nhờ vòng quay và đòn bẩy. Dạng 5 nhân tố bổ sung một thông tin: biên ròng của DQ thấp vừa vì biên EBIT thấp, vừa vì lãi vay lấy đi một phần ba EBIT.
Sự khác biệt này thể hiện khi kinh doanh xấu đi. Nếu EBIT của cả hai giảm 30%, giả định chi phí đi vay và vốn chủ sở hữu bình quân không đổi, ROE của DP còn 11,0% (giảm 31%) còn ROE của DQ còn 8,8% (giảm 45%). Cùng ROE 16% không có nghĩa là cùng rủi ro. Cơ chế nợ khuếch đại biến động của lợi nhuận được phân tích trong bài Đòn bẩy tài chính là gì?
5. Cách đọc kết quả và ứng dụng của phân tích DuPont
Kết quả DuPont nên được đọc theo câu hỏi: nhân tố nào khác biệt so với doanh nghiệp cùng ngành hoặc so với chính doanh nghiệp năm trước. Mỗi nhân tố cao hay tăng đều có thể có cách hiểu tích cực và tiêu cực.
| Biến động | Cách hiểu tích cực | Cách hiểu tiêu cực |
|---|---|---|
| Biên lợi nhuận tăng | Tăng giá bán được, chi phí giảm bền vững | Lãi một lần, cắt chi phí bảo trì, marketing |
| Vòng quay tài sản tăng | Bán được nhiều hơn trên cùng tài sản | Tài sản đã khấu hao gần hết, bán bớt tài sản, doanh nghiệp thiếu đầu tư mới |
| Đòn bẩy tăng | Vay để mở rộng với dòng tiền dự kiến rõ ràng | Vốn chủ sở hữu bị bào mòn do lỗ, nợ ngắn hạn tăng để bù thiếu tiền |
Phân tích DuPont thường được dùng trong ba trường hợp:
- So sánh doanh nghiệp cùng ngành. Doanh nghiệp bán lẻ thường có biên thấp và vòng quay nhanh, còn điện hay hạ tầng thường ngược lại, nên so biên ròng giữa hai ngành này ít có ý nghĩa.
- Theo dõi một doanh nghiệp qua nhiều năm. ROE ổn định có thể che giấu việc biên giảm được bù bằng vay thêm.
- Lập dự phóng. Nhà phân tích dự phóng từng nhân tố rồi ghép lại thành ROE, thay vì giả định trực tiếp một con số ROE.
Với mẫu số là tổng tài sản, vòng quay tài sản là chỉ số tổng hợp. Khi nó giảm, bước tiếp theo là xem vòng quay của từng nhóm tài sản như hàng tồn kho hay phải thu.
Xem thêm: Vòng quay hàng tồn kho là gì?
6. Dùng số bình quân hay số cuối kỳ?
Quy ước trong giáo trình phân tích tài chính là dùng số bình quân cho tổng tài sản và vốn chủ sở hữu, vì doanh thu và lợi nhuận phát sinh trong cả năm còn số dư chỉ phản ánh một thời điểm. Số bình quân thường bằng (đầu kỳ + cuối kỳ) / 2.
Điều quan trọng hơn là dùng cùng một cơ sở cho cả ba nhân tố. Công ty DP có tổng tài sản từ 3.000 lên 3.400 tỷ đồng và vốn chủ sở hữu từ 2.300 lên 2.500 tỷ đồng trong năm.
| Cách tính | Biên ròng | Vòng quay | Đòn bẩy | Tích |
|---|---|---|---|---|
| Đều dùng số bình quân | 9,6% | 1,25 | 1,33 | 16,00% |
| Đều dùng số cuối kỳ | 9,6% | 1,18 | 1,36 | 15,36% |
| Vòng quay bình quân, đòn bẩy cuối kỳ | 9,6% | 1,25 | 1,36 | 16,32% |
Hai dòng đầu đều là ROE hợp lệ, lần lượt theo vốn chủ sở hữu bình quân và cuối kỳ. Dòng thứ ba trộn hai cơ sở nên tài sản không triệt tiêu, cho ra 16,32%, không khớp với ROE nào. Khi doanh nghiệp vừa tăng vốn lớn hoặc hoạt động theo mùa, trung bình 5 điểm từ các báo cáo quý phản ánh sát hơn trung bình đầu năm và cuối năm.
7. Hạn chế và lưu ý khi phân tích DuPont
Phân tích DuPont dùng số kế toán nên chịu mọi giới hạn của số kế toán. CFA Institute nhấn mạnh một tỷ số "cho biết điều gì đã xảy ra chứ không cho biết vì sao" (nguyên văn: telling what happened but not why it happened).
7.1. Cổ phiếu mua lại và vốn chủ sở hữu thấp làm đòn bẩy phóng đại
Mua lại cổ phiếu của chính mình (thường gọi là cổ phiếu quỹ, mã 415, ghi giảm vốn chủ sở hữu) làm giảm cả tài sản và vốn chủ sở hữu. Giả sử Công ty DP đã dùng 800 tỷ đồng tiền mặt để mua lại cổ phiếu từ trước đầu kỳ, nên số bình quân giảm đủ 800 tỷ đồng, lợi nhuận không đổi. Tài sản bình quân còn 2.400 và vốn chủ sở hữu bình quân còn 1.600 tỷ đồng. So với trường hợp không mua lại, ROE tăng từ 16% lên 24%, vòng quay từ 1,25 lên 1,67 lần, đòn bẩy từ 1,33 lên 1,50 lần, trong khi doanh thu và lợi nhuận giữ nguyên. Nếu giao dịch diễn ra trong năm, số bình quân tính theo mục 6 chỉ giảm 400 tỷ đồng và ROE là 19,2%.
Lỗ lũy kế cũng có tác động tương tự. Doanh nghiệp có tài sản bình quân 1.000 tỷ đồng, vốn chủ sở hữu bình quân chỉ còn 20 tỷ đồng và lãi 15 tỷ đồng có ROA 1,5% nhưng đòn bẩy 50 lần và ROE 75%. Khi vốn chủ sở hữu âm, đòn bẩy và ROE không còn diễn giải được.
7.2. Thu nhập một lần làm sai lệch biên EBIT
Lãi từ thanh lý tài sản cố định nằm trong lợi nhuận khác (mã 40), nên đi thẳng vào EBIT theo quy ước ở mục 3. Nếu Công ty DQ có thêm khoản lãi một lần 150 tỷ đồng, chưa tính thay đổi số dư bình quân, biên EBIT tăng từ 6,0% lên 9,0%, gánh nặng lãi vay từ 0,67 lên 0,78 và ROE từ 16% lên 28%. Tỷ lệ lãi vay trên EBIT giảm dù khoản nợ không đổi. Trước khi so sánh qua các năm, nên loại các khoản này dựa vào thuyết minh báo cáo tài chính.
7.3. Ngân hàng cần dạng phân tích khác
Công thức 5 nhân tố khó diễn giải với ngân hàng. Lãi tiền gửi là chi phí đầu vào của hoạt động kinh doanh, không phải chi phí của một quyết định tài trợ, nên tỷ số LNTT/EBIT và khái niệm doanh thu thuần không áp dụng được theo nghĩa thông thường. Với ngân hàng, một cách trình bày thường gặp là tách ROA theo tỷ lệ trên tổng tài sản bình quân:
Trong đó là thuế suất thực tế. Một ngân hàng giả định có các tỷ lệ trên tổng tài sản lần lượt là 3,4%, 0,9%, 1,7% và 1,0% thì lợi nhuận trước thuế bằng 1,6%, ROA bằng 1,6% × 0,8 = 1,28%. Với đòn bẩy 12 lần, ROE đạt 15,36%. Theo World Bank, các ngân hàng thương mại Việt Nam trong mẫu có ROE 19,32% và ROA 1,46% năm 2021 (năm mới nhất của bộ dữ liệu này), tương ứng khoảng 13 lần (ước lượng, vì mẫu ngân hàng của hai chỉ số có thể khác nhau).
Tỷ lệ thu nhập lãi thuần trên tổng tài sản thường thấp hơn NIM, vì NIM chỉ chia cho tài sản sinh lãi. Chỉ số này được giải thích trong bài NIM là gì?
Hiệu quả chi phí của ngân hàng được đo bằng chỉ số trong bài CIR là gì?
7.4. Lợi nhuận âm và khác biệt chuẩn mực kế toán
Khi lợi nhuận trước thuế hoặc EBIT âm, gánh nặng thuế và gánh nặng lãi vay không còn diễn giải theo nghĩa thông thường; tích các nhân tố vẫn đúng về số học. Vòng quay tài sản cũng phụ thuộc chính sách khấu hao và chuẩn mực kế toán: doanh nghiệp đi thuê theo IFRS 16 ghi nhận hầu hết hợp đồng thuê thành tài sản và nợ, nên tổng tài sản lớn hơn doanh nghiệp theo chuẩn mực Việt Nam có cùng hoạt động.
8. Câu hỏi thường gặp
Đòn bẩy trong DuPont có phải là D/E không?
Không. Đòn bẩy trong DuPont bằng tổng tài sản chia vốn chủ sở hữu, tức bằng 1 cộng nợ phải trả trên vốn chủ sở hữu. Nợ phải trả gồm cả khoản không chịu lãi như phải trả người bán. Công ty DQ có đòn bẩy 2,5 lần, nợ phải trả bình quân 1.500 tỷ đồng nhưng nợ vay chỉ 1.000 tỷ đồng, nên D/E tính theo nợ vay là 1,0 lần.
Nên dùng DuPont 3 nhân tố hay 5 nhân tố?
Dạng 3 nhân tố đủ để xác định ROE đến từ biên lợi nhuận, hiệu suất tài sản hay nợ. Dạng 5 nhân tố cần thiết khi muốn tách hiệu quả hoạt động khỏi chi phí lãi vay và thuế, nhất là khi các doanh nghiệp so sánh có cơ cấu vốn khác nhau.
Kết luận
Phân tích DuPont viết ROE thành tích của biên lợi nhuận, vòng quay tài sản và đòn bẩy; dạng 5 nhân tố tách thêm tác động của thuế và lãi vay. Giá trị của phương pháp nằm ở việc chỉ ra phần ROE đến từ hoạt động kinh doanh và phần đến từ cơ cấu vốn. Khi dùng, cần giữ một cơ sở số liệu thống nhất, loại khoản thu nhập một lần và chuyển sang dạng riêng với ngân hàng.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- CFA Institute, Financial Analysis Techniques (refresher reading): https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/financial-analysis-techniques
- Hagley Museum and Library, The Father of ROI: Donaldson Brown: https://www.hagley.org/librarynews/father-roi-donaldson-brown
- Flesher, D. L. và Previts, G. J. (2013), Donaldson Brown (1885-1965): The power of an individual and his ideas over time, Accounting Historians Journal 40(1): https://egrove.olemiss.edu/aah_journal/vol40/iss1/5
- Kusi, B. A., Ansah-Adu, K. và Agyei, A. (2015), Evaluating Banking Profit Performance in Ghana during and post Profit Decline: A Five Step Du-Pont Approach, Emerging Markets Journal 5(2), nguồn thứ cấp về lịch sử mô hình: https://emaj.pitt.edu/ojs/emaj/article/view/79/256
- AnalystPrep, DuPont Analysis of Return on Equity (tóm tắt giáo trình CFA Level I, nguồn thứ cấp về việc dùng số bình quân): https://analystprep.com/cfa-level-1-exam/financial-reporting-and-analysis/dupont-analysis-return-equity/
- Thông tư 99/2025/TT-BTC hướng dẫn chế độ kế toán doanh nghiệp (bản có chữ ký số): https://static3.luatvietnam.vn/uploaded/others/2025/10/30/tt99_3010133637.pdf
- Mẫu báo cáo tài chính theo Thông tư 99/2025/TT-BTC (bản sao lại của MISA AMIS): https://amis.misa.vn/251989/mau-bao-cao-tai-chinh-theo-thong-tu-99-2025-tt-btc/
- Thông tư 43/2026/TT-BTC sửa đổi Thông tư 202/2014/TT-BTC về báo cáo tài chính hợp nhất: https://luatvietnam.vn/tai-chinh/thong-tu-43-2026-tt-btc-sua-doi-bao-cao-tai-chinh-hop-nhat-hieu-luc-20-04-2026-432924-d1.html
- Thông tư 202/2014/TT-BTC về báo cáo tài chính hợp nhất, Điều 13 (mã 24 trên mẫu cũ): https://caselaw.vn/van-ban-phap-luat/264198-thong-tu-202-2014-tt-btc-huong-dan-phuong-phap-lap-va-trinh-bay-bao-cao-tai-chinh-hop-nhat-do-bo-truong-bo-tai-chinh-ban-hanh
- MISA AMIS, So sánh biểu mẫu báo cáo tài chính giữa Thông tư 99/2025/TT-BTC và Thông tư 200/2014/TT-BTC (mã 23, mã 24, mã 415): https://amis.misa.vn/251687/so-sanh-ve-bieu-mau-bao-cao-tai-chinh-giua-thong-tu-99-va-thong-tu-200/
- World Bank, Global Financial Development Database, Bank return on equity (GFDD.EI.06), dữ liệu Việt Nam: https://api.worldbank.org/v2/country/VNM/indicator/GFDD.EI.06?format=json&source=32
- World Bank, Global Financial Development Database, Bank return on assets (GFDD.EI.05), dữ liệu Việt Nam: https://api.worldbank.org/v2/country/VNM/indicator/GFDD.EI.05?format=json&source=32
Đọc tiếp: Đòn bẩy tài chính là gì? Cách đo và rủi ro khi dùng nợ