Luận điểm đầu tư là gì? Cấu trúc, catalyst, ví dụ và cách theo dõi
Luận điểm đầu tư (investment thesis) là lập luận ngắn gọn giải thích vì sao giá thị trường của một cổ phiếu đang khác với giá trị mà người phân tích ước tính, và điều gì sẽ khiến khoảng cách đó thu hẹp. Một luận điểm tốt không chỉ nói doanh nghiệp tốt hay xấu, mà nêu rõ thị trường đang kỳ vọng gì, người phân tích kỳ vọng khác ở điểm nào và dấu hiệu nào cho thấy lập luận đã sai. Hiểu cấu trúc này giúp người đọc báo cáo phân tích kiểm tra được kết luận thay vì chỉ đọc xếp hạng.
1. Luận điểm đầu tư là gì?
Luận điểm đầu tư là phần lập luận trả lời câu hỏi: vì sao giá hiện tại chưa phản ánh đúng giá trị, và điều gì sẽ khiến thị trường định giá lại. Tài liệu hướng dẫn viết báo cáo phân tích mà CFA Institute soạn cho cuộc thi Research Challenge nêu rằng khi báo cáo khuyến nghị mua hoặc bán, phần tóm tắt đầu tư cần giải thích rõ vì sao chứng khoán bị định giá sai, cụ thể là thị trường đang chưa phản ánh đúng điều gì trong giá, và điều gì sẽ khiến thị trường định giá lại (nguyên văn: what is the market currently not properly discounting in the stock's price, and what will prompt the market to re-price the security?).
Định nghĩa này có hai hệ quả. Thứ nhất, luận điểm luôn so sánh với kỳ vọng đã nằm trong giá, không chỉ mô tả doanh nghiệp. Câu "doanh nghiệp đầu ngành, biên lợi nhuận cao" chưa phải luận điểm nếu thị trường đã biết điều đó và đã trả giá cho nó. Thứ hai, luận điểm phải kiểm chứng được: có con số cụ thể, có mốc thời gian, và có thể bị chứng minh là sai.
Trong nhiều báo cáo phân tích cổ phiếu, luận điểm đầu tư được tóm tắt ngay ở trang đầu, cạnh xếp hạng và giá mục tiêu. Đây là phần nối giữa phân tích cơ bản (dự phóng, định giá) và kết luận cuối cùng của báo cáo.
2. Một luận điểm đầu tư gồm những phần nào?
Một luận điểm đầu tư đầy đủ thường có sáu phần, từ nhận định cốt lõi đến cách theo dõi. Không có mẫu chuẩn bắt buộc; tài liệu hướng dẫn nói trên của CFA Institute cũng ghi rõ báo cáo phân tích không có định dạng chuẩn chung cho toàn ngành.
| Thành phần | Câu hỏi cần trả lời | Ví dụ cách viết |
|---|---|---|
| Nhận định cốt lõi | Thị trường đang sai ở đâu? | "Giá hiện tại ngụ ý biên gộp 18%; chúng tôi ước tính 20%" |
| Động lực giá trị | Biến số nào tạo ra khác biệt? | Công suất nhà máy mới, giá nguyên liệu |
| Định giá | Khác biệt đó đáng bao nhiêu tiền? | Giá trị mỗi cổ phiếu theo từng kịch bản |
| Catalyst | Khi nào và vì sao thị trường nhận ra? | Kết quả quý đầu tiên nhà máy chạy đủ quý |
| Rủi ro | Điều gì có thể làm kết quả xấu đi? | Giá nguyên liệu tăng, nhu cầu xuất khẩu giảm |
| Điều kiện sai | Dấu hiệu nào cho thấy luận điểm không còn đúng? | Biên gộp dưới 18% hai quý liên tiếp |
Phần dễ bị bỏ qua nhất là điều kiện sai (còn gọi là điểm phá vỡ luận điểm). Rủi ro mô tả những gì có thể xảy ra; điều kiện sai là ngưỡng cụ thể mà khi chạm tới, người phân tích thừa nhận lập luận ban đầu không đứng vững. Thiếu phần này, mọi diễn biến đều có thể được giải thích lại để hợp với kết luận cũ.
Bộ chuẩn mực đạo đức của CFA Institute cũng có hai yêu cầu liên quan trực tiếp: phân biệt giữa sự kiện và ý kiến khi trình bày phân tích, khuyến nghị (Chuẩn mực V(B)), và lưu giữ hồ sơ làm cơ sở cho phân tích (Chuẩn mực V(C)). Một luận điểm viết thành văn bản, ghi rõ đâu là số liệu đã công bố và đâu là dự phóng, đáp ứng cả hai yêu cầu này.
3. Catalyst là gì và khác luận điểm thế nào?
Catalyst (chất xúc tác) là sự kiện hoặc thông tin có thể khiến thị trường điều chỉnh kỳ vọng về một cổ phiếu, qua đó thu hẹp khoảng cách giữa giá và giá trị ước tính. Luận điểm trả lời câu hỏi "thị trường sai ở đâu", còn catalyst trả lời câu hỏi "khi nào và nhờ đâu thị trường nhận ra".
Catalyst thường chia thành hai nhóm:
- Catalyst có lịch: công bố kết quả kinh doanh quý, đại hội cổ đông, thời điểm nhà máy mới vận hành theo kế hoạch đã công bố.
- Catalyst không có lịch: ký hợp đồng lớn, thay đổi giá nguyên liệu, thay đổi chính sách của ngành.
Một luận điểm có thể đúng mà không có catalyst rõ ràng. Khi đó giá có thể nằm xa giá trị ước tính trong thời gian dài, và chi phí cơ hội của việc chờ đợi là có thật. Ngược lại, một catalyst không có luận điểm đi kèm chỉ là dự đoán về tin tức, không phải phân tích giá trị.
Lưu ý: Catalyst không bảo đảm giá sẽ thay đổi theo hướng dự kiến. Nếu thị trường đã dự đoán đúng nội dung sự kiện, giá có thể không phản ứng khi sự kiện xảy ra.
4. Ví dụ xây dựng luận điểm đầu tư cho Công ty JY
Ví dụ sau minh họa cách cấu trúc một luận điểm cho Công ty JY, một doanh nghiệp sản xuất bao bì giấy giả định. Mọi số liệu là giả định, không liên quan đến doanh nghiệp có thật. Luận điểm được viết đầu năm 2027, sau khi có số liệu quý 4/2026.
| Giả định | Giá trị |
|---|---|
| Giá cổ phiếu hiện tại | 30.000 đồng |
| Số cổ phiếu lưu hành | 128 triệu |
| Doanh thu dự phóng | 5.000 tỷ đồng |
| Chi phí bán hàng và quản lý | 450 tỷ đồng |
| Chi phí lãi vay | 50 tỷ đồng |
| Thuế suất | 20% |
| P/E dùng để định giá | 12 lần |
Để giữ ví dụ gọn, giá trị mỗi cổ phiếu được tính bằng P/E 12 lần nhân với lợi nhuận trên mỗi cổ phiếu (EPS – Earnings Per Share) năm 2027. Trong báo cáo thực tế, người phân tích thường dùng thêm chiết khấu dòng tiền (DCF) và quy về mốc thời gian cụ thể.
4.1. Thị trường đang kỳ vọng gì?
Bước đầu tiên là suy ngược từ giá hiện tại ra kỳ vọng mà thị trường đang ngụ ý. Với P/E 12 lần, giá 30.000 đồng tương ứng EPS 2.500 đồng, tức lợi nhuận sau thuế 320 tỷ đồng:
- Lợi nhuận trước thuế: tỷ đồng.
- Lợi nhuận trước lãi vay và thuế (EBIT – Earnings Before Interest and Taxes): tỷ đồng.
- Lợi nhuận gộp: tỷ đồng.
- Biên lợi nhuận gộp ngụ ý: .
Biên gộp của JY đã quanh mức 18% trong bốn quý gần nhất. Như vậy, giá hiện tại đang ngụ ý biên gộp năm 2027 không cải thiện. Đây là điểm xuất phát để so sánh, không phải con số đúng hay sai.
4.2. Luận điểm và các kịch bản
Luận điểm của người phân tích: nhà máy mới bắt đầu vận hành trong quý 1/2027, có chi phí sản xuất mỗi tấn thấp hơn dây chuyền cũ, nên biên gộp bình quân năm 2027 tăng lên 20%. Toàn bộ khác biệt với thị trường nằm ở một biến số, nên có thể đo được khác biệt đó đáng bao nhiêu:
Trong đó là mức thay đổi biên gộp, là doanh thu, là thuế suất và là số cổ phiếu. Với JY, mỗi 1 điểm phần trăm biên gộp tạo thêm 50 tỷ đồng lợi nhuận gộp, 40 tỷ đồng lợi nhuận sau thuế, 312,5 đồng EPS và 3.750 đồng giá trị mỗi cổ phiếu.
Vì không chắc chắn, người phân tích lập ba kịch bản và gán xác suất cho từng kịch bản:
| Kịch bản | Biên gộp 2027 | EPS (đồng) | Giá trị (đồng/cp) | Xác suất |
|---|---|---|---|---|
| Xấu: nhà máy chậm đạt công suất, giá giấy tăng | 16,0% | 1.875 | 22.500 | 25% |
| Cơ sở: nhà máy đạt công suất từ quý 2/2027 | 20,0% | 3.125 | 37.500 | 50% |
| Tốt: thêm hợp đồng xuất khẩu giá cao | 21,5% | 3.594 | 43.125 | 25% |
Giá trị kỳ vọng theo xác suất là đồng, cao hơn giá hiện tại 17,2%. Cách tính bình quân theo xác suất được giải thích trong bài lợi suất kỳ vọng. Kịch bản xấu cho giá trị thấp hơn giá hiện tại 25%, nên phần chênh lệch kỳ vọng đi kèm khả năng thua lỗ đáng kể.
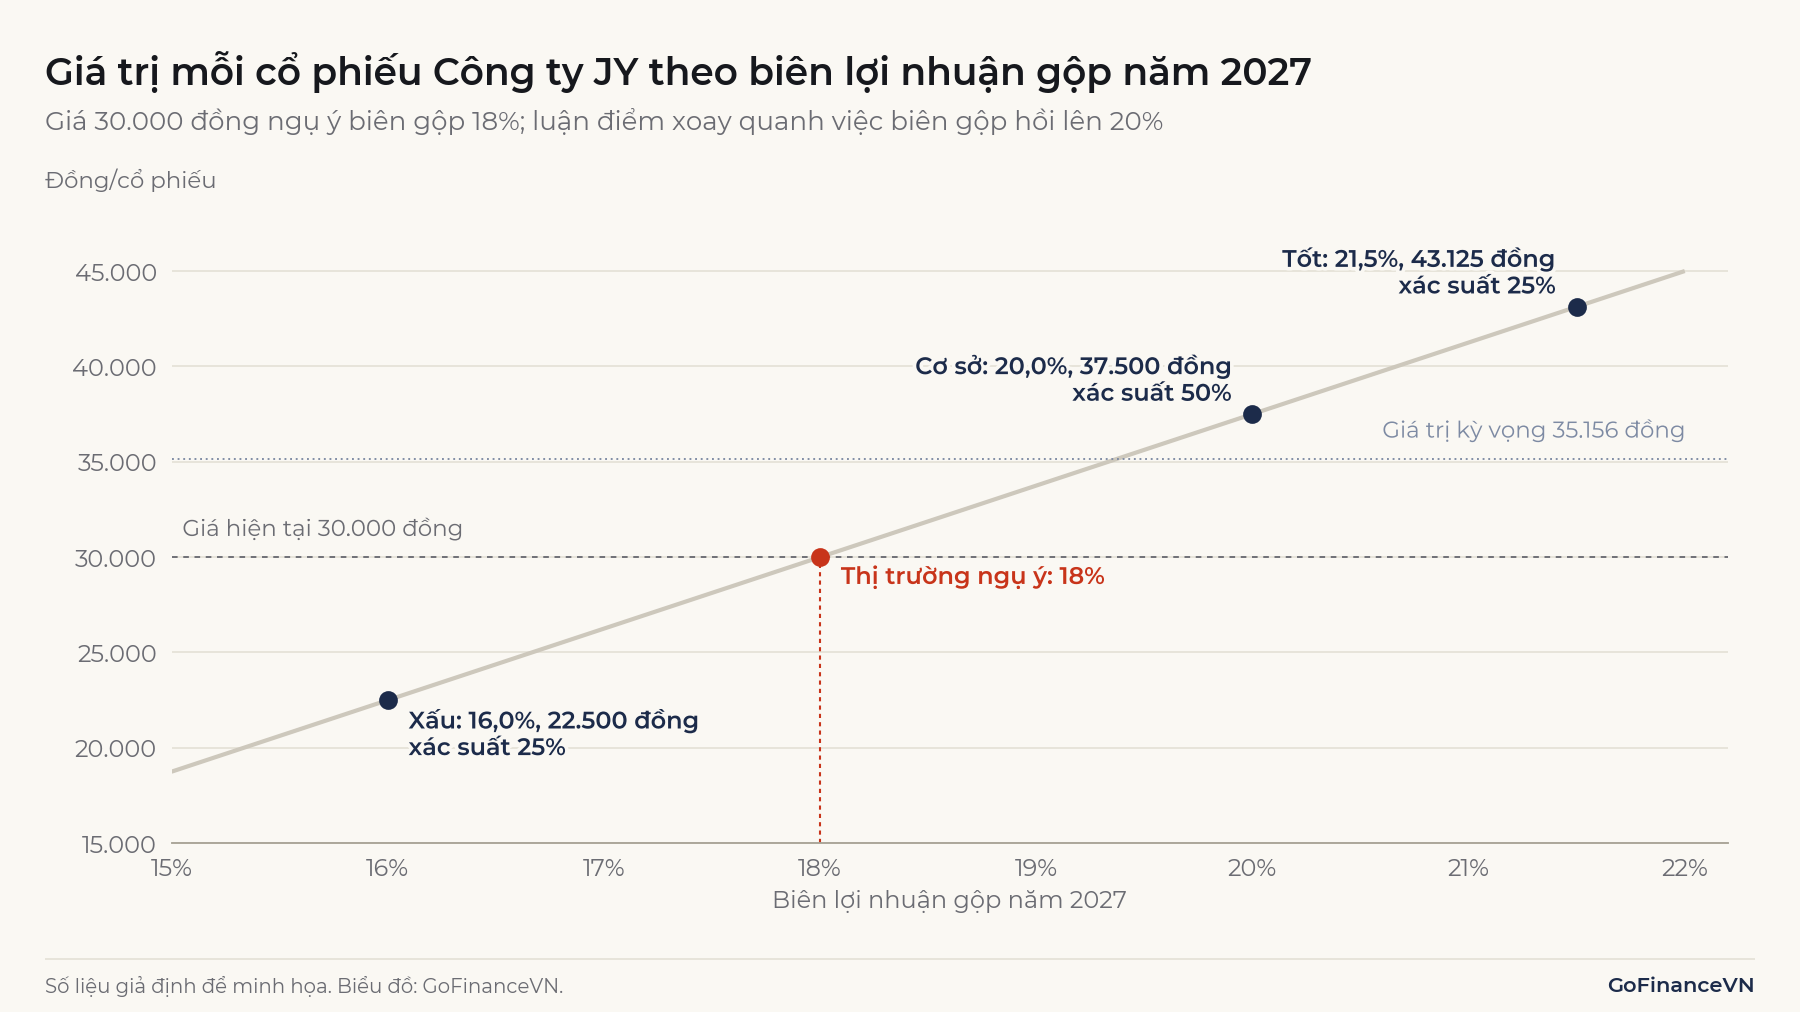
Cách lập bảng độ nhạy và kịch bản được trình bày chi tiết trong bài Phân tích độ nhạy và phân tích kịch bản trong định giá
Ví dụ giữ P/E 12 lần ở cả ba kịch bản để tách riêng tác động của biên gộp. Trên thực tế, bội số cũng có thể thay đổi theo kịch bản, làm khoảng giá trị rộng hơn.
4.3. Catalyst, rủi ro và điều kiện sai
Ba phần còn lại biến nhận định thành thứ có thể kiểm tra theo thời gian:
| Thành phần | Nội dung với Công ty JY |
|---|---|
| Catalyst | Báo cáo tài chính quý 2/2027, quý đầu tiên nhà máy mới chạy trọn quý |
| Rủi ro | Giá giấy nguyên liệu tăng; nhu cầu bao bì xuất khẩu giảm; chi phí lãi vay tăng do nợ đầu tư nhà máy |
| Điều kiện sai 1 | Biên gộp dưới 18% hai quý liên tiếp, tính từ quý 2/2027 |
| Điều kiện sai 2 | Công suất sử dụng nhà máy mới dưới 60% đến hết quý 3/2027 |
Điều kiện sai được đặt ở mức thị trường đang ngụ ý (18%), không phải ở mức kịch bản cơ sở (20%). Lý do là nếu biên gộp chỉ đạt 19%, luận điểm vẫn đúng hướng nhưng giá trị thấp hơn ước tính; còn nếu biên gộp không vượt được 18%, phần khác biệt so với thị trường không còn.
Cách chuyển giá trị ước tính thành giá mục tiêu 12 tháng được trình bày trong bài Giá mục tiêu là gì?
5. Cách theo dõi luận điểm đầu tư
Theo dõi luận điểm đầu tư nghĩa là theo dõi các biến số mà luận điểm phụ thuộc vào, không phải theo dõi giá cổ phiếu. Với JY, chỉ báo chính là biên lợi nhuận gộp theo quý, đọc từ báo cáo tài chính quý, so với lộ trình đã ghi khi viết luận điểm.
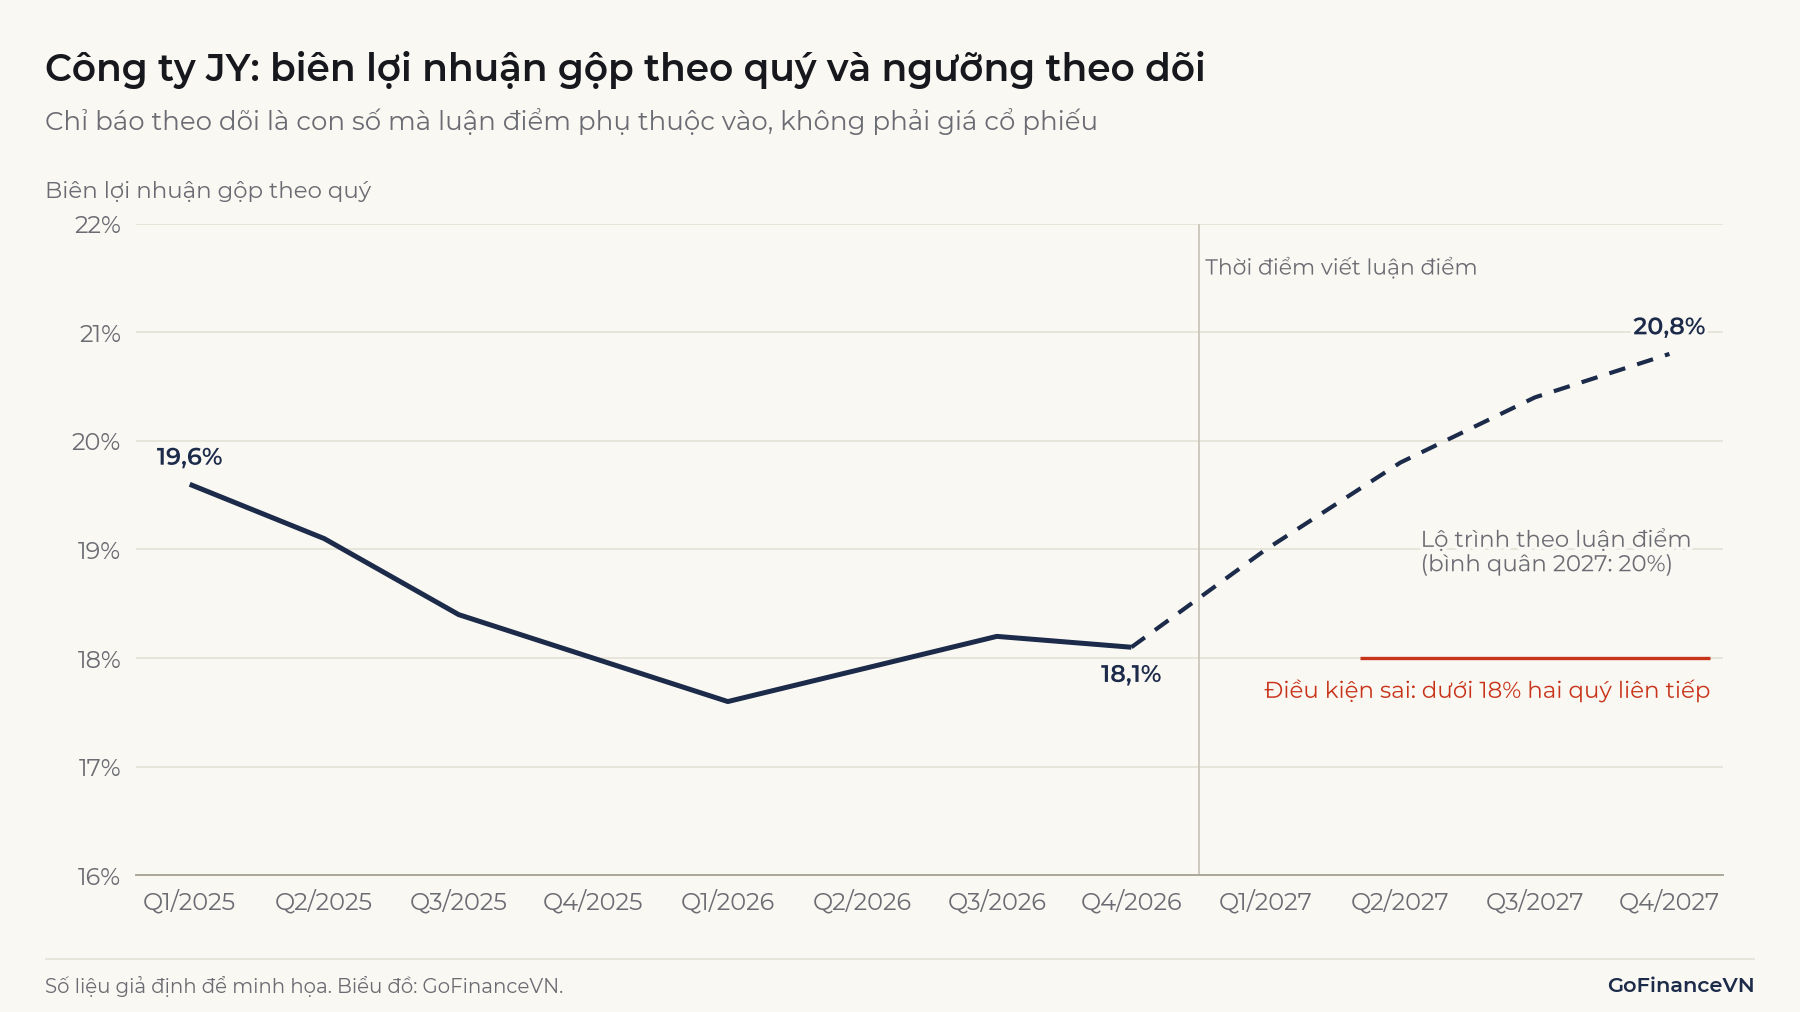
Khi có số liệu mới, kết quả thường rơi vào một trong bốn trường hợp:
| Giá cổ phiếu | Chỉ báo của luận điểm | Cách hiểu |
|---|---|---|
| Tăng | Đi đúng lộ trình | Luận điểm đang được xác nhận |
| Giảm | Đi đúng lộ trình | Luận điểm chưa sai; cần xem thị trường đang lo ngại điều gì khác |
| Tăng | Không cải thiện | Giá tăng vì lý do nằm ngoài luận điểm; kết luận ban đầu chưa được xác nhận |
| Giảm | Chạm điều kiện sai | Luận điểm cần được xem lại từ đầu |
Hai dòng giữa của bảng là nơi dễ nhầm nhất. Giá giảm không tự động có nghĩa là luận điểm sai, và giá tăng không tự động có nghĩa là luận điểm đúng.
Ghi nhớ: Luận điểm được đánh giá bằng chỉ báo đã chọn từ trước, so với ngưỡng đã ghi từ trước. Đổi chỉ báo hoặc dời ngưỡng sau khi có số liệu là dấu hiệu đang bảo vệ kết luận thay vì kiểm tra nó.
Việc ghi lại luận điểm bằng văn bản có ngày tháng còn giúp hạn chế một thiên lệch hành vi đã được nghiên cứu. Odean (1998) phân tích dữ liệu giao dịch giai đoạn 1987-1993 của 10.000 tài khoản tại một công ty môi giới chiết khấu lớn và ghi nhận nhà đầu tư có xu hướng rõ rệt hiện thực hóa các khoản đang lãi với tỷ lệ cao hơn các khoản đang lỗ, trong khi diễn biến danh mục sau đó không cho thấy lựa chọn này hợp lý. Hiện tượng này được gọi là hiệu ứng phân bổ (disposition effect). Một ngưỡng điều kiện sai viết sẵn giúp quyết định dựa trên chỉ báo của doanh nghiệp thay vì dựa trên mức lãi, lỗ của khoản đầu tư.
6. Lỗi thường gặp khi xây dựng luận điểm đầu tư
Các lỗi phổ biến đều khiến luận điểm không còn kiểm chứng được.
6.1. Mô tả doanh nghiệp thay cho luận điểm
"Thương hiệu mạnh", "ban lãnh đạo giỏi", "ngành tăng trưởng" là mô tả. Chúng chỉ trở thành luận điểm khi đi kèm câu hỏi: thị trường đã phản ánh những điều này trong giá chưa, và nếu chưa thì con số nào cho thấy điều đó.
6.2. Không xác định kỳ vọng của thị trường
Nếu không suy ngược từ giá hiện tại, người phân tích không biết mình đang khác thị trường ở điểm nào. Với JY, biết thị trường ngụ ý biên gộp 18% mới cho phép nói luận điểm cần biên gộp vượt mức đó.
6.3. Quá nhiều động lực
Một luận điểm dựa trên năm, sáu động lực khác nhau khó theo dõi và khó xác định khi nào đã sai. Thông thường, một đến ba biến số chiếm phần lớn khác biệt về giá trị; phân tích độ nhạy giúp tìm ra các biến số đó.
6.4. Catalyst mơ hồ hoặc không có thời hạn
"Thị trường sẽ sớm nhận ra" không phải catalyst. Catalyst nên gắn với một sự kiện và một mốc thời gian, để có thể đánh giá lại nếu sự kiện đã qua mà giá trị chưa được nhận ra.
6.5. Không có điều kiện sai, hoặc dời ngưỡng sau khi có số liệu
Đây là lỗi làm luận điểm mất tác dụng nhất. Khi biên gộp của JY về 17,5%, giải thích "do nhà máy chạy thử lâu hơn dự kiến" có thể đúng, nhưng nếu ngưỡng bị dời liên tục thì luận điểm không còn có thể sai.
7. Câu hỏi thường gặp
Luận điểm đầu tư và khuyến nghị khác nhau thế nào?
Luận điểm là lập luận; khuyến nghị (mua, nắm giữ, bán) là kết luận rút ra từ lập luận đó, kèm giá mục tiêu. Cùng một luận điểm có thể dẫn tới các kết luận khác nhau tùy mức giá hiện tại, mức chênh lệch so với chi phí vốn và thang xếp hạng của từng đơn vị phát hành báo cáo.
Luận điểm đầu tư dài bao nhiêu là đủ?
Phần nhận định cốt lõi thường gói trong vài câu, đủ để nêu thị trường đang kỳ vọng gì, người phân tích kỳ vọng gì và vì sao. Phần dài hơn của báo cáo (dự phóng, định giá, rủi ro) là bằng chứng cho các câu đó.
Bao lâu nên xem lại luận điểm đầu tư một lần?
Thường là mỗi khi có số liệu của chỉ báo chính, ví dụ sau mỗi kỳ báo cáo tài chính quý, và khi có sự kiện ảnh hưởng trực tiếp đến động lực giá trị. Xem lại theo biến động giá hằng ngày dễ dẫn đến phản ứng với nhiễu thay vì với thông tin.
Kết luận
Luận điểm đầu tư là lập luận về khoảng cách giữa kỳ vọng đã nằm trong giá và kỳ vọng của người phân tích, kèm điều kiện để kiểm chứng. Một luận điểm hữu ích nêu được biến số tạo ra khác biệt, giá trị của khác biệt đó, catalyst, rủi ro và ngưỡng mà tại đó lập luận được coi là sai. Theo dõi luận điểm là theo dõi các biến số này, không phải theo dõi giá.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- CFA Institute, Equity Research Report Essentials (Research Challenge, 9/2020): https://www.cfainstitute.org/-/media/documents/support/research-challenge/challenge/rc-equity-research-report-essentials.pdf
- CFA Institute, Code of Ethics and Standards of Professional Conduct: https://www.cfainstitute.org/-/media/documents/ethics-in-practice/code_of_ethics_and_standards_of_professional_conduct.pdf
- Odean, T. (1998), Are Investors Reluctant to Realize Their Losses?, Journal of Finance 53(5): https://faculty.haas.berkeley.edu/odean/papers/disposition/disposition.html
Đọc tiếp: Phân tích cơ bản là gì?