Đường cong lợi suất là gì? Đảo ngược đường cong nói lên điều gì?
Đường cong lợi suất (yield curve) là đường biểu diễn lợi suất của các trái phiếu cùng tổ chức phát hành, cùng đồng tiền nhưng khác kỳ hạn, tại cùng một thời điểm. Hình dạng của đường cong phản ánh kỳ vọng về lãi suất ngắn hạn trong tương lai và phần bù nhà đầu tư đòi thêm khi nắm giữ dài hạn. Đường cong đảo ngược, tức lợi suất ngắn hạn cao hơn dài hạn, từng đi trước các cuộc suy thoái ở Mỹ trong mẫu số liệu từ thập niên 1950, nhưng số lần quan sát ít và độ trễ không ổn định.
1. Đường cong lợi suất là gì?
Đường cong lợi suất là đồ thị có trục ngang là kỳ hạn còn lại, trục dọc là lợi suất, vẽ cho một nhóm trái phiếu tại một ngày cụ thể. Ngân hàng Dự trữ Australia (RBA) mô tả đây là đường "thể hiện lợi suất của trái phiếu theo các kỳ hạn khác nhau" (nguyên văn: shows the yield on bonds over different terms to maturity), còn gọi là cấu trúc kỳ hạn của lãi suất (term structure of interest rates). Khi không nói gì thêm, cụm từ này thường chỉ đường cong của trái phiếu Chính phủ.
Các trái phiếu trên một đường cong phải cùng tổ chức phát hành và cùng đồng tiền, để chênh lệch giữa các điểm chủ yếu đến từ kỳ hạn chứ không lẫn rủi ro tín dụng. Khái niệm lợi suất được giải thích trong bài Lợi suất trái phiếu là gì?, còn đặc điểm của công cụ này có trong bài Trái phiếu là gì?
Mỗi điểm trên đường cong thường là kết quả ước lượng. Bộ Tài chính Mỹ dựng đường cong từ giá chào mua của các chứng khoán vừa đấu thầu gần nhất rồi nội suy cho các kỳ hạn chuẩn.
Lưu ý: Đường cong lợi suất không phải biểu đồ lợi suất theo thời gian. Trục ngang là kỳ hạn, và mỗi đường chỉ mô tả một ngày. Biểu đồ lợi suất 10 năm qua các năm là một chuỗi thời gian, không phải đường cong lợi suất.
2. Các dạng đường cong lợi suất
Đường cong lợi suất có bốn dạng thường gặp: dốc lên, phẳng, đảo ngược và hình bướu. Bảng dưới minh họa bằng lợi suất trái phiếu Chính phủ Mỹ tại các ngày đã xảy ra.
| Dạng | Ngày | 3 tháng | 2 năm | 10 năm | 30 năm |
|---|---|---|---|---|---|
| Dốc lên (normal) | 31/3/2021 | 0,03% | 0,16% | 1,74% | 2,41% |
| Phẳng (flat) | 22/3/2006 | 4,69% | 4,74% | 4,70% | 4,73% |
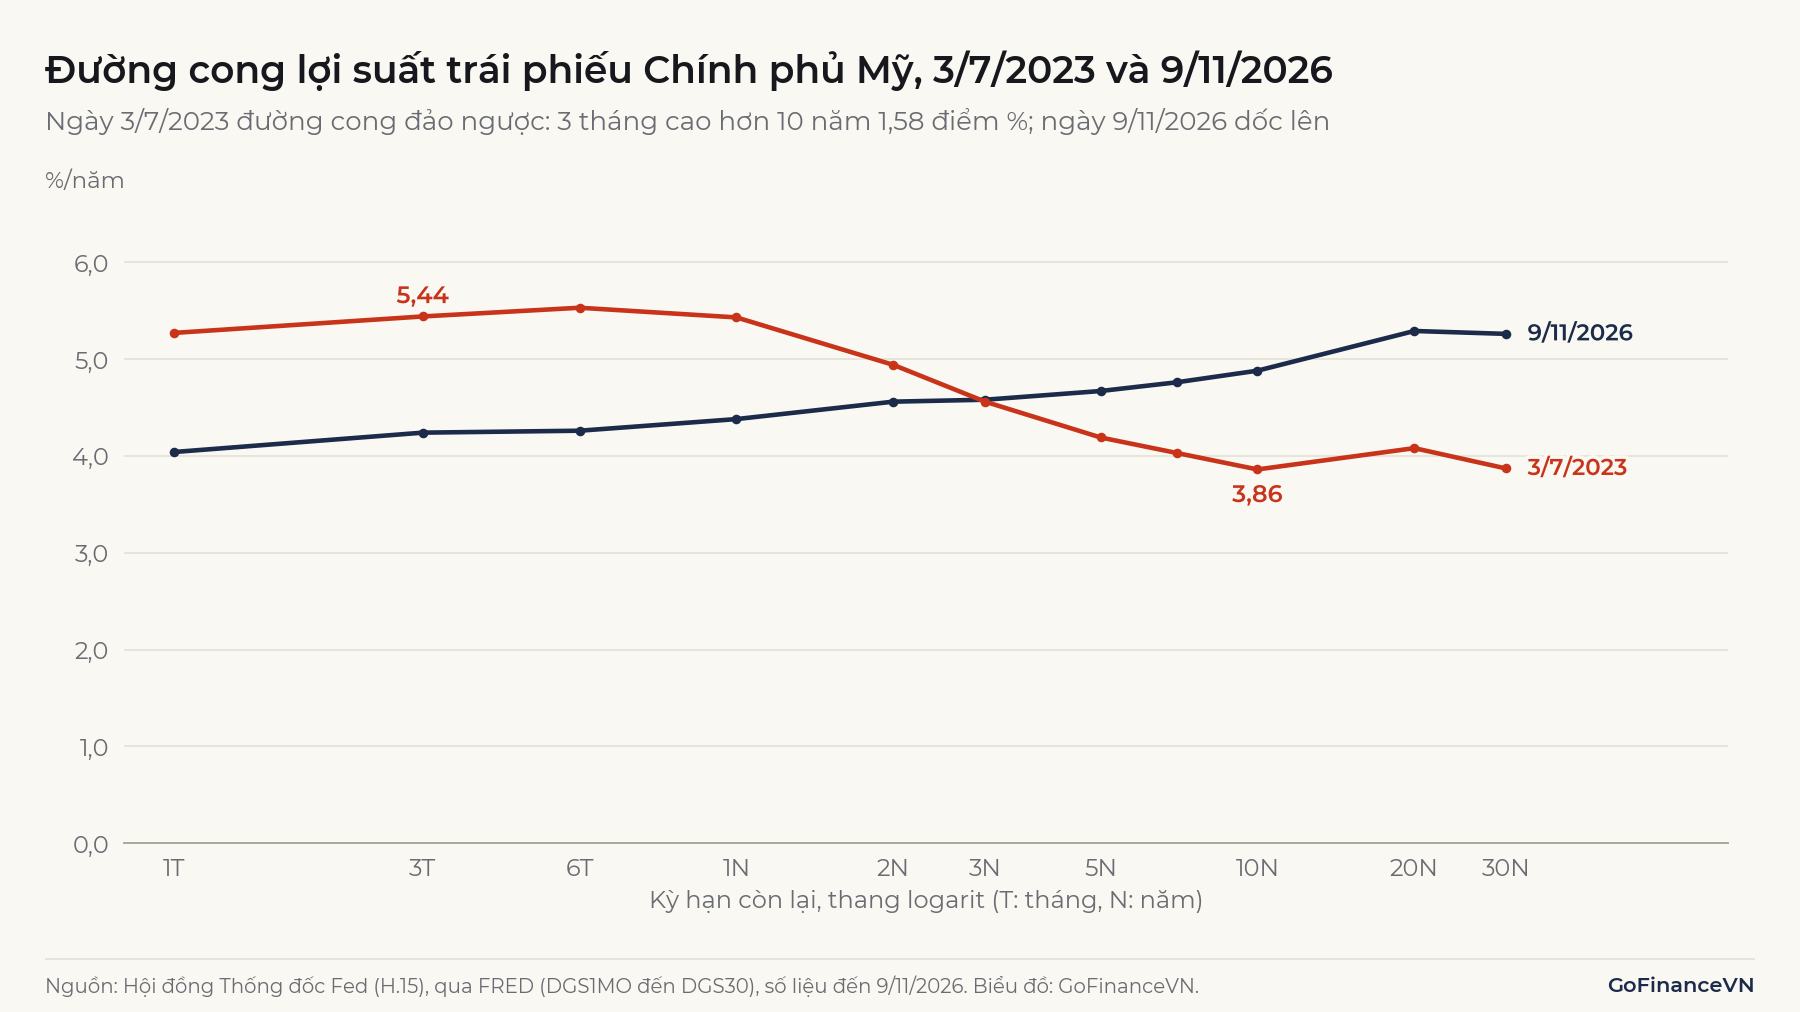
| Đảo ngược (inverted) | 3/7/2023 | 5,44% | 4,94% | 3,86% | 3,87% |
| Hình bướu (humped) | 23/2/2000 | 5,82% | 6,61% | 6,44% | 6,14% |
Nguồn: Hội đồng Thống đốc Fed (H.15), qua FRED.
Dạng dốc lên là dạng thường gặp nhất. Từ 1/6/1976 đến 10/11/2026, chênh lệch 10 năm trừ 2 năm của Mỹ không âm ở khoảng 84% số ngày có số liệu. Dạng phẳng thường xuất hiện khi đường cong chuyển giữa dốc lên và đảo ngược. Khi chênh lệch dài trừ ngắn thu hẹp, đường cong được gọi là phẳng hóa (flattening).
3. Vì sao đường cong có hình dạng đó?
Đường cong có hình dạng đó vì lợi suất dài hạn gồm hai phần: bình quân lãi suất ngắn hạn mà thị trường kỳ vọng, và phần bù kỳ hạn (term premium). Ở dạng xấp xỉ:
Trong đó:
- : lợi suất của trái phiếu kỳ hạn năm.
- : lãi suất 1 năm kỳ vọng tại năm thứ ; là lãi suất 1 năm hiện tại.
- : phần bù kỳ hạn, được cựu Chủ tịch Fed Ben Bernanke mô tả là "khoản bù đắp thêm mà nhà đầu tư đòi hỏi cho rủi ro nắm giữ công cụ dài hạn hơn" (nguyên văn: the additional compensation that investors require for the risk of holding longer-term instruments).
Ba cách giải thích trong sách giáo khoa nhấn vào các phần khác nhau của công thức. Lý thuyết kỳ vọng (expectations theory) ở dạng thuần túy giả định bằng 0. Lý thuyết ưa thích thanh khoản (liquidity preference) cho rằng dương và tăng theo kỳ hạn, vì giá trái phiếu dài hạn nhạy hơn với lãi suất. Lý thuyết phân khúc thị trường (market segmentation) nhấn mạnh cung cầu riêng ở từng đoạn kỳ hạn.
Ví dụ với hai trái phiếu giả định: YC1 kỳ hạn 1 năm và YC2 kỳ hạn 2 năm, phần bù kỳ hạn của YC2 là 0,2 điểm phần trăm.
| Chỉ tiêu (%/năm) | Trường hợp dốc lên | Trường hợp đảo ngược |
|---|---|---|
| Lợi suất YC1 | 4,00 | 5,00 |
| Lãi suất 1 năm kỳ vọng sau 1 năm | 5,00 | 3,50 |
| Bình quân kỳ vọng | 4,50 | 4,25 |
| Cộng phần bù kỳ hạn | 0,20 | 0,20 |
| Lợi suất YC2 | 4,70 | 4,45 |
| YC2 trừ YC1 | +0,70 | −0,55 |
Trường hợp thứ hai cho thấy đường cong có thể đảo ngược dù phần bù kỳ hạn vẫn dương, nếu mức giảm lãi suất được kỳ vọng đủ lớn.
Phần bù kỳ hạn không quan sát trực tiếp được mà phải ước lượng bằng mô hình. Theo mô hình Kim–Wright của Fed (mã FRED THREEFYTP10), phần bù kỳ hạn 10 năm của Mỹ là 0,87 điểm phần trăm ngày 6/11/2026, 0,12 điểm ngày 3/7/2023 và −0,49 điểm ngày 28/8/2019. Mô hình khác có thể cho con số khác.
Xem thêm: Duration là gì?
4. Cách đọc chênh lệch 10 năm trừ 2 năm và 10 năm trừ 3 tháng
Chênh lệch kỳ hạn (term spread) lấy lợi suất dài trừ lợi suất ngắn: số dương là đoạn đó dốc lên, số âm là đoạn đó đảo ngược. Hai thước đo thường được theo dõi với trái phiếu Chính phủ Mỹ khác nhau ở đầu ngắn.
| Tiêu chí | 10 năm trừ 2 năm | 10 năm trừ 3 tháng |
|---|---|---|
| Mã trên FRED | T10Y2Y | T10Y3M |
| Đầu ngắn phản ánh | Đường đi lãi suất kỳ vọng khoảng 2 năm tới | Lãi suất chính sách hiện tại |
| Số liệu bắt đầu từ | 1/6/1976 | 4/1/1982 |
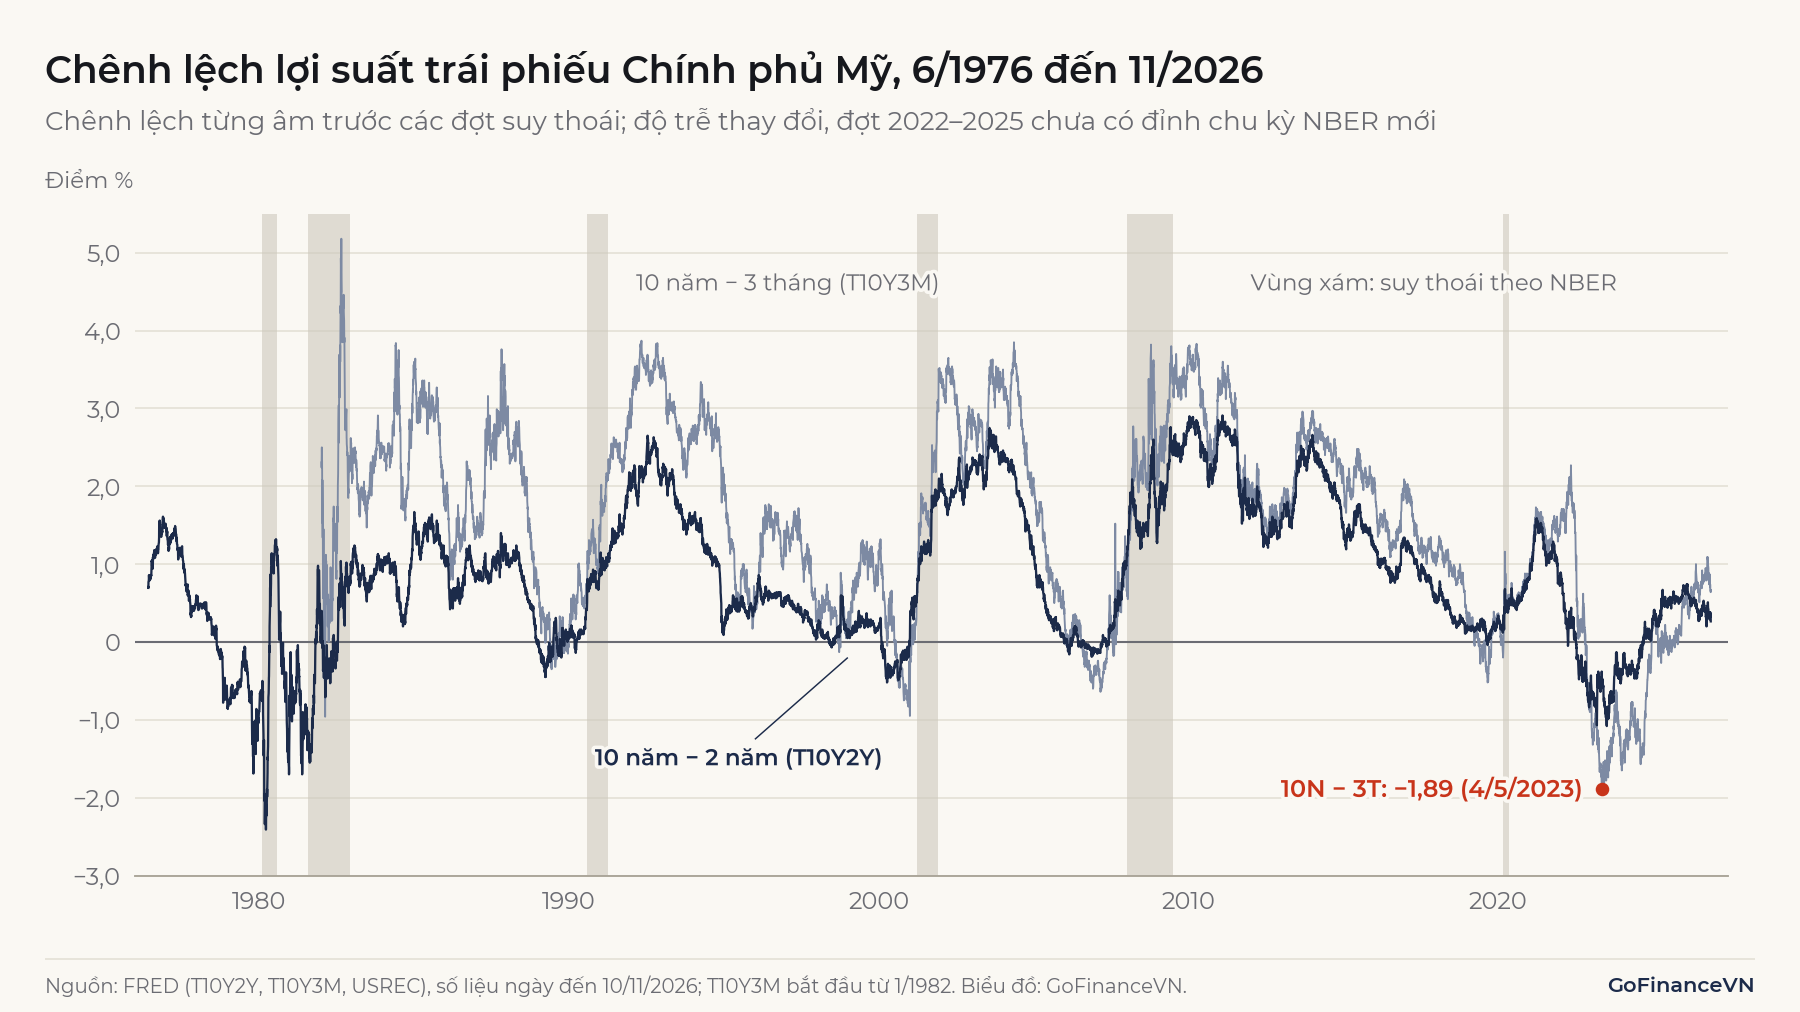
| Mức thấp nhất | −2,41 điểm % (20/3/1980) | −1,89 điểm % (4/5/2023) |
| Ngày 10/11/2026 | 0,25 điểm % | 0,68 điểm % |
Đầu ngắn của đường cong bám theo lãi suất chính sách, được giải thích trong bài Fed là gì? với Mỹ và bài Lãi suất điều hành là gì? với Việt Nam.
Estrella và Mishkin (1996) dùng chênh lệch 10 năm trừ 3 tháng và kết luận nó vượt các chỉ báo tài chính, vĩ mô khác khi dự báo suy thoái từ 2 đến 6 quý tới. Nghiên cứu của Engstrom và Sharpe (2018) tại Fed lại cho thấy chênh lệch kỳ hạn gần (near-term forward spread) mạnh hơn, trong khi tác động của 10 năm trừ 2 năm nhỏ và không khác 0 về mặt thống kê trong mô hình chính.
5. Đường cong lợi suất đảo ngược nói lên điều gì?
Đường cong đảo ngược cho biết kỳ hạn ngắn đang có lợi suất cao hơn kỳ hạn dài. Khi điều này xảy ra, có thể do hai nguyên nhân: thị trường kỳ vọng lãi suất sẽ giảm, thường vì triển vọng tăng trưởng yếu đi hoặc chính sách hiện tại đang thắt chặt; hoặc phần bù kỳ hạn thấp đi. Hai nguyên nhân mang ý nghĩa khác nhau. Trong bài phát biểu năm 2006, Bernanke lưu ý nếu đường cong phẳng đi do phần bù kỳ hạn giảm thì "tác động đối với hoạt động kinh tế tương lai là tích cực chứ không phải tiêu cực" (nguyên văn: the implications for future economic activity are positive rather than negative).
6. Đường cong đảo ngược có báo trước suy thoái không?
Ở Mỹ, đảo ngược đã đi trước các cuộc suy thoái trong mẫu số liệu, nhưng đây là một quan hệ thống kê, không phải quy luật. Theo Fed San Francisco (2018), với chênh lệch 10 năm trừ 1 năm, quy tắc "chênh lệch âm thì có suy thoái trong 2 năm" báo đúng cả 9 cuộc suy thoái từ năm 1955, có một tín hiệu sai vào giữa thập niên 1960, và độ trễ dao động từ 6 đến 24 tháng.
GoFinanceVN tính lại từ FRED và mốc đỉnh chu kỳ của Cục Nghiên cứu Kinh tế Quốc gia Mỹ (NBER):
| Đỉnh chu kỳ (NBER) | 10 năm trừ 2 năm âm lần đầu | Độ trễ (tháng) | 10 năm trừ 3 tháng âm lần đầu | Độ trễ (tháng) |
|---|---|---|---|---|
| 1/1980 | 18/8/1978 | 17 | Chưa có số liệu | Không áp dụng |
| 7/1981 | 12/9/1980 | 10 | Chưa có số liệu | Không áp dụng |
| 7/1990 | 13/12/1988 | 19 | 27/3/1989 | 16 |
| 3/2001 | 2/2/2000 | 13 | 7/4/2000 | 11 |
| 12/2007 | 27/12/2005 | 24 | 17/1/2006 | 23 |
| 2/2020 | 27/8/2019 | 6 | 22/3/2019 | 11 |
| Chưa có đỉnh mới | 1/4/2022 | Không áp dụng | 18/10/2022 | Không áp dụng |
Mốc "âm lần đầu" là ngày đầu tiên chênh lệch âm sau cuộc suy thoái trước, không tính các đợt rất ngắn năm 1998 (mục 7.3). Độ trễ tính theo tháng lịch từ ngày âm đầu tiên đến tháng đỉnh chu kỳ.
7. Hạn chế của tín hiệu đảo ngược
Tín hiệu đảo ngược có bốn hạn chế chính: mẫu ít, độ trễ thay đổi, có đợt không đi kèm suy thoái, và không chứng minh được quan hệ nhân quả.
7.1. Mẫu quan sát ít
Chuỗi T10Y2Y bao gồm 6 đỉnh chu kỳ, T10Y3M chỉ 4 (chuỗi bắt đầu giữa cuộc suy thoái 1981–1982). Với số lần quan sát như vậy, một tỷ lệ "đúng" cao không đủ để suy ra xác suất ổn định cho tương lai. Cuộc suy thoái năm 2020 còn gắn với đại dịch COVID-19, một cú sốc mà đường cong năm 2019 khó có thể phản ánh trước.
7.2. Độ trễ thay đổi
Khoảng cách từ 6 đến 24 tháng quá rộng để xác định thời điểm. Cùng một cuộc suy thoái cũng có độ trễ khác nhau tùy thước đo: trước đỉnh tháng 2/2020, T10Y3M âm từ 22/3/2019 với 104 ngày âm trong năm, còn T10Y2Y chỉ âm 3 ngày vào cuối tháng 8/2019.
7.3. Có đợt đảo ngược không đi kèm suy thoái
Năm 1998, T10Y2Y âm 27 ngày và T10Y3M âm 5 ngày, nhưng đỉnh chu kỳ tiếp theo là tháng 3/2001. Đợt gần nhất dài hơn nhiều: T10Y2Y âm liên tục từ 6/7/2022 đến 26/8/2024 (537 ngày giao dịch, dài nhất trong chuỗi), còn T10Y3M có 621 ngày âm từ 18/10/2022 đến 16/10/2025. Đến ngày truy cập 11/11/2026, NBER chưa công bố đỉnh chu kỳ nào sau tháng 2/2020. NBER thường công bố sau nhiều tháng, nên đây là ghi nhận tại thời điểm viết.
7.4. Tương quan không phải nhân quả
Engstrom và Sharpe nhấn mạnh đảo ngược của chênh lệch kỳ hạn gần không có nghĩa là nó gây ra suy thoái; chênh lệch này phản ánh kỳ vọng mà thị trường đã hình thành.
Ghi nhớ: Đảo ngược là thông tin về kỳ vọng và phần bù rủi ro tại một thời điểm. Nó không cho biết suy thoái có xảy ra hay xảy ra khi nào.
Các chỉ báo khác và cách xác định suy thoái được trình bày trong bài Suy thoái kinh tế là gì?
8. Đường cong lợi suất Việt Nam
Theo báo cáo tháng 10/2026 của Hiệp hội Thị trường Trái phiếu Việt Nam (VBMA), lợi suất trái phiếu Chính phủ kỳ hạn 10 năm đóng cửa tháng ở mức 4,465%/năm, và đường cong "duy trì dốc lên nhưng có xu hướng phẳng hóa nhẹ trong 6 tháng gần đây do lợi suất kỳ hạn ngắn tăng nhanh hơn kỳ hạn dài".
Trên thị trường sơ cấp, phiên đấu thầu ngày 11/11/2026 tại Sở Giao dịch Chứng khoán Hà Nội (HNX) có lãi suất trúng thầu kỳ hạn 5 năm là 4,25%/năm và 10 năm là 4,43%/năm.
Có ba điểm cần lưu ý khi đọc đường cong Việt Nam:
- Đầu ngắn ít giao dịch sơ cấp. Tháng 10/2026, Kho bạc Nhà nước chỉ gọi thầu các kỳ hạn 3, 5, 10, 15 và 30 năm. Kỳ hạn 5 năm và 10 năm chiếm 50,9% và 48,3% giá trị trúng thầu; kỳ hạn 3 năm chỉ trúng 500 tỷ đồng.
- Số liệu là giá chào. Lợi suất VBMA công bố lấy từ phòng chào giá, tức là mức chào, không phải giá khớp, nên chênh lệch nhỏ giữa hai kỳ hạn cần đọc thận trọng.
- Không chuyển được ghi nhận của Mỹ. Bài này chưa tìm được chuỗi lợi suất công khai đủ dài cùng bộ mốc đỉnh, đáy chu kỳ chính thức của Việt Nam tương tự NBER. Do đó, chưa có cơ sở để áp quy tắc đảo ngược của Mỹ cho kinh tế Việt Nam.
Kết luận
Đường cong lợi suất mô tả quan hệ giữa lợi suất và kỳ hạn tại một thời điểm, và hình dạng của nó là tổng hợp của kỳ vọng lãi suất với phần bù kỳ hạn. Ở Mỹ, đảo ngược từng đi trước các cuộc suy thoái, nhưng mẫu ít, độ trễ từ 6 đến 24 tháng và có những đợt không đi kèm suy thoái. Khi đọc tín hiệu này, cần ghi rõ thước đo, kỳ số liệu và thị trường đang xét.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- FRED, 10-Year Treasury Constant Maturity Minus 2-Year Treasury Constant Maturity (T10Y2Y): https://fred.stlouisfed.org/series/T10Y2Y
- FRED, 10-Year Treasury Constant Maturity Minus 3-Month Treasury Constant Maturity (T10Y3M): https://fred.stlouisfed.org/series/T10Y3M
- FRED, Market Yield on U.S. Treasury Securities at Constant Maturity (DGS1MO đến DGS30): https://fred.stlouisfed.org/series/DGS10
- FRED, NBER based Recession Indicators (USREC): https://fred.stlouisfed.org/series/USREC
- FRED, Term Premium on a 10 Year Zero Coupon Bond (THREEFYTP10): https://fred.stlouisfed.org/series/THREEFYTP10
- NBER, US Business Cycle Dating: https://www.nber.org/research/business-cycle-dating
- U.S. Department of the Treasury, Treasury Yield Curve Methodology: https://home.treasury.gov/policy-issues/financing-the-government/interest-rate-statistics/treasury-yield-curve-methodology
- Reserve Bank of Australia, Bonds and the Yield Curve: https://www.rba.gov.au/education/resources/explainers/bonds-and-the-yield-curve.html
- Bernanke, Reflections on the Yield Curve and Monetary Policy (20/3/2006): https://www.federalreserve.gov/newsevents/speech/bernanke20060320a.htm
- Bauer và Mertens, Economic Forecasts with the Yield Curve, FRBSF Economic Letter (3/2018): https://www.frbsf.org/research-and-insights/publications/economic-letter/2018/03/economic-forecasts-with-yield-curve/
- Engstrom và Sharpe, (Don't Fear) The Yield Curve, FEDS Notes (28/6/2018): https://www.federalreserve.gov/econres/notes/feds-notes/dont-fear-the-yield-curve-20180628.htm
- Estrella và Mishkin, The Yield Curve as a Predictor of U.S. Recessions (1996): https://www.newyorkfed.org/research/current_issues/ci2-7.html
- VBMA, Báo cáo thị trường trái phiếu tháng 10/2026: https://vbma.org.vn/storage/reports/November2026/VBMA_BAO%20CAO%20TTTP%20THANG%2010%202026.pdf
- HNX, Đấu thầu và kết quả đấu thầu trái phiếu Chính phủ (truy cập 11/11/2026): https://hnx.vn/vi-vn/m-trai-phieu/dau-thau-va-ket-qua-dau-thau.html
Đọc tiếp: Lợi suất trái phiếu là gì?