Duration là gì? Thời lượng trái phiếu và độ nhạy với lãi suất
Duration, hay thời lượng trái phiếu, là thước đo cho biết giá trái phiếu nhạy thế nào với thay đổi của lợi suất. Macaulay duration tính bằng năm và cho biết dòng tiền của trái phiếu về bình quân sau bao lâu. Modified duration cho biết giá thay đổi xấp xỉ bao nhiêu phần trăm khi lợi suất đổi 1 điểm phần trăm. Người đọc cần phân biệt duration với kỳ hạn, vì hai trái phiếu cùng kỳ hạn vẫn có thể chịu rủi ro lãi suất khác nhau.
1. Duration là gì?
Duration (thời lượng) là thước đo độ nhạy của giá trái phiếu trước thay đổi của lợi suất, được xây dựng từ thời điểm và giá trị hiện tại của các khoản tiền mà trái phiếu sẽ trả. FINRA, tổ chức tự quản ngành môi giới chứng khoán Mỹ, mô tả duration là "thước đo mức độ mà khoản đầu tư trái phiếu có khả năng thay đổi giá trị" (nguyên văn: a measure of the degree to which a bond investment is likely to change in value). Khái niệm này do Frederick Macaulay đưa ra trong một nghiên cứu của NBER năm 1938.
Cùng tên gọi duration nhưng có ba thước đo thường gặp, trả lời ba câu hỏi khác nhau:
| Thước đo | Đơn vị | Trả lời câu hỏi | Áp dụng cho |
|---|---|---|---|
| Macaulay duration | Năm | Dòng tiền về bình quân sau bao lâu? | Trái phiếu có dòng tiền cố định |
| Modified duration (thời lượng điều chỉnh) | % giá trên 1 điểm % lợi suất | Giá đổi bao nhiêu khi lợi suất đáo hạn đổi? | Trái phiếu có dòng tiền cố định |
| Effective duration (thời lượng hiệu dụng) | % giá trên 1 điểm % đường cong chuẩn | Giá đổi bao nhiêu khi đường lợi suất chuẩn dịch chuyển? | Trái phiếu có quyền chọn, dòng tiền không chắc chắn |
Bài này dùng lợi suất đáo hạn (YTM) làm mức chiết khấu. Cách tính YTM và lý do giá đi ngược chiều lợi suất có trong bài Lợi suất trái phiếu là gì?
2. Cách tính Macaulay duration
Macaulay duration là bình quân gia quyền của các mốc thời gian nhận tiền, với trọng số là tỷ trọng giá trị hiện tại của từng khoản tiền trong giá trái phiếu.
Trong đó:
- : mốc nhận tiền, tính bằng năm.
- : khoản tiền nhận tại mốc (lãi coupon, cộng gốc ở kỳ cuối).
- : lợi suất đáo hạn mỗi năm.
- : giá trị hiện tại của khoản tiền đó, theo nguyên lý trong bài Giá trị thời gian của tiền là gì?
- : giá trái phiếu, bằng tổng các .
Công thức giả định dòng tiền đã biết trước, mọi khoản được chiết khấu ở cùng một , và thời điểm tính trùng ngày trả lãi.
Ví dụ với Trái phiếu DR (giả định): mệnh giá 100.000 đồng, coupon 7%/năm trả cuối mỗi năm, còn 5 năm đến hạn, YTM 8%/năm.
| Năm () | Dòng tiền (đồng) | Hệ số chiết khấu | Giá trị hiện tại (đồng) | Tỷ trọng | × tỷ trọng (năm) |
|---|---|---|---|---|---|
| 1 | 7.000 | 0,9259 | 6.481,5 | 6,75% | 0,0675 |
| 2 | 7.000 | 0,8573 | 6.001,4 | 6,25% | 0,1250 |
| 3 | 7.000 | 0,7938 | 5.556,8 | 5,79% | 0,1736 |
| 4 | 7.000 | 0,7350 | 5.145,2 | 5,36% | 0,2144 |
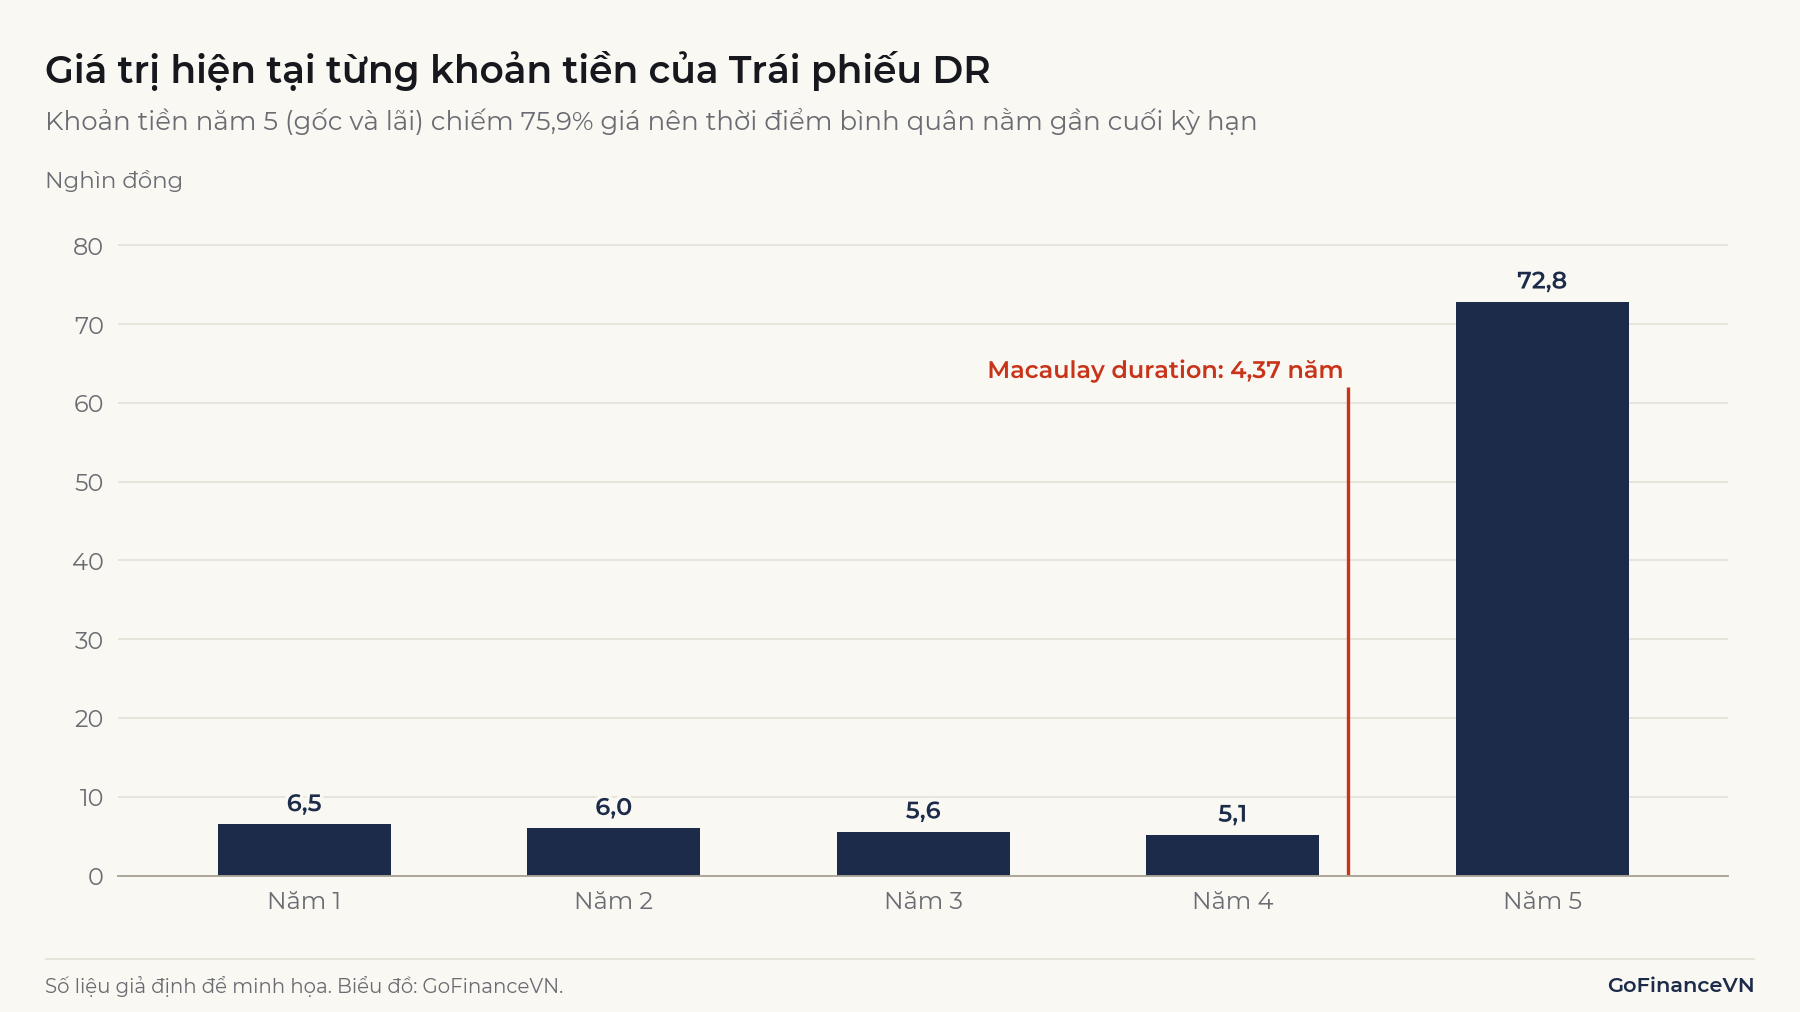
| 5 | 107.000 | 0,6806 | 72.822,4 | 75,85% | 3,7925 |
| Tổng | 135.000 | 96.007,3 | 100% | 4,3731 |
Giá Trái phiếu DR là 96.007 đồng và Macaulay duration là 4,37 năm, ngắn hơn kỳ hạn 5 năm vì một phần tiền được trả trước qua các kỳ coupon.
3. Công thức modified duration và cách ước tính giá
Modified duration bằng Macaulay duration chia cho , với là số kỳ trả lãi mỗi năm, và được dùng để ước tính phần trăm thay đổi giá.
Với Trái phiếu DR, = 4,3731 / 1,08 = 4,05. Lợi suất tăng 1 điểm phần trăm thì giá giảm xấp xỉ 4,05%. CFA Institute mô tả modified duration là "độ dốc, hay đạo hàm bậc nhất, của giá trái phiếu theo lợi suất đáo hạn" (nguyên văn: the slope or first derivative of the price of a bond with respect to its yield-to-maturity). Vì thế công thức chỉ là xấp xỉ tuyến tính.
Nếu trái phiếu trả lãi nửa năm một lần, duration được tính theo kỳ rồi chia 2 để quy về năm. Nếu Trái phiếu DR trả 3.500 đồng mỗi nửa năm, ở lợi suất danh nghĩa 8%/năm, Macaulay duration là 4,29 năm và modified duration là 4,12.
Từ modified duration có thể suy ra số tiền thay đổi khi lợi suất đổi 1 điểm cơ bản (0,01 điểm %), gọi là DV01 hay PVBP. Với Trái phiếu DR: 96.007 × 4,0491 × 0,0001 ≈ 38,9 đồng mỗi trái phiếu.
Để thấy độ chính xác của phép xấp xỉ, bảng sau so sánh ước tính với giá định giá lại bằng cách chiết khấu toàn bộ dòng tiền ở lợi suất mới. Trái phiếu DS (giả định) có cùng mệnh giá, coupon và YTM 8%/năm với Trái phiếu DR nhưng còn 20 năm, giá 90.182 đồng, Macaulay duration 10,88 năm, modified duration 10,08.
| Thay đổi lợi suất | DR: định giá lại | DR: theo duration | DS: định giá lại | DS: theo duration |
|---|---|---|---|---|
| +0,1 điểm % | −0,40% | −0,40% | −1,00% | −1,01% |
| +1 điểm % | −3,94% | −4,05% | −9,36% | −10,08% |
| −1 điểm % | +4,16% | +4,05% | +10,89% | +10,08% |
| +3 điểm % | −11,24% | −12,15% | −24,43% | −30,23% |
| −3 điểm % | +13,18% | +12,15% | +38,53% | +30,23% |
Với thay đổi 0,1 điểm %, ước tính gần như trùng giá thật. Với 3 điểm %, Trái phiếu DS lệch gần 6 đến hơn 8 điểm %. Ở cả hai chiều, giá định giá lại đều cao hơn giá ước tính.
4. Duration cao hay thấp nói lên điều gì?
Duration cao cho biết giá trái phiếu biến động mạnh hơn khi lợi suất thay đổi; con số này không cho biết trái phiếu tốt hay xấu. Khi duration cao, có thể do hai nguyên nhân: dòng tiền nằm xa, tức kỳ hạn dài hoặc coupon thấp; hoặc mặt bằng lợi suất thấp, khiến các khoản tiền xa bị chiết khấu ít và chiếm trọng số lớn hơn. Theo CFA Institute, các yếu tố khác không đổi thì kỳ hạn dài hơn, coupon thấp hơn hoặc YTM thấp hơn đều làm duration cao hơn.
Cách hiểu còn tùy vị thế của người nắm giữ. Với người có thể phải bán trước hạn, duration cao đồng nghĩa mức lỗ lớn hơn nếu lãi suất thị trường tăng, và mức tăng giá lớn hơn nếu lãi suất giảm. Với doanh nghiệp bảo hiểm hay quỹ hưu trí có nghĩa vụ chi trả dài hạn, tài sản có duration cao có thể giúp khớp với duration của khoản phải trả. Vì vậy, không có mức duration chung "bao nhiêu là tốt".
Ví dụ: Cuối tháng 10/2026, lợi suất trái phiếu Chính phủ Việt Nam kỳ hạn 10 năm trên thị trường thứ cấp là 4,465%/năm (VBMA). Một trái phiếu giả định còn 10 năm, coupon đúng bằng mức này, trả lãi hằng năm, giá bằng mệnh giá, có modified duration 7,93. Nếu lợi suất tăng 0,5 điểm %, duration ước tính giá giảm 3,96%, còn định giá lại cho mức giảm 3,87%.
5. Convexity là gì?
Độ lồi (convexity) đo độ cong của quan hệ giữa giá và lợi suất, tức phần mà duration bỏ sót. Về toán học, , và ước tính giá được bổ sung một số hạng bậc hai:
Trái phiếu DS có convexity 152,49. Khi lợi suất tăng 3 điểm %, số hạng bậc hai là ½ × 152,49 × 0,03² = +6,86%, đưa ước tính từ −30,23% lên −23,37%, gần hơn nhiều so với giá thật −24,43%. Khi lợi suất giảm 3 điểm %, ước tính mới là +37,09%, so với giá thật +38,53%.
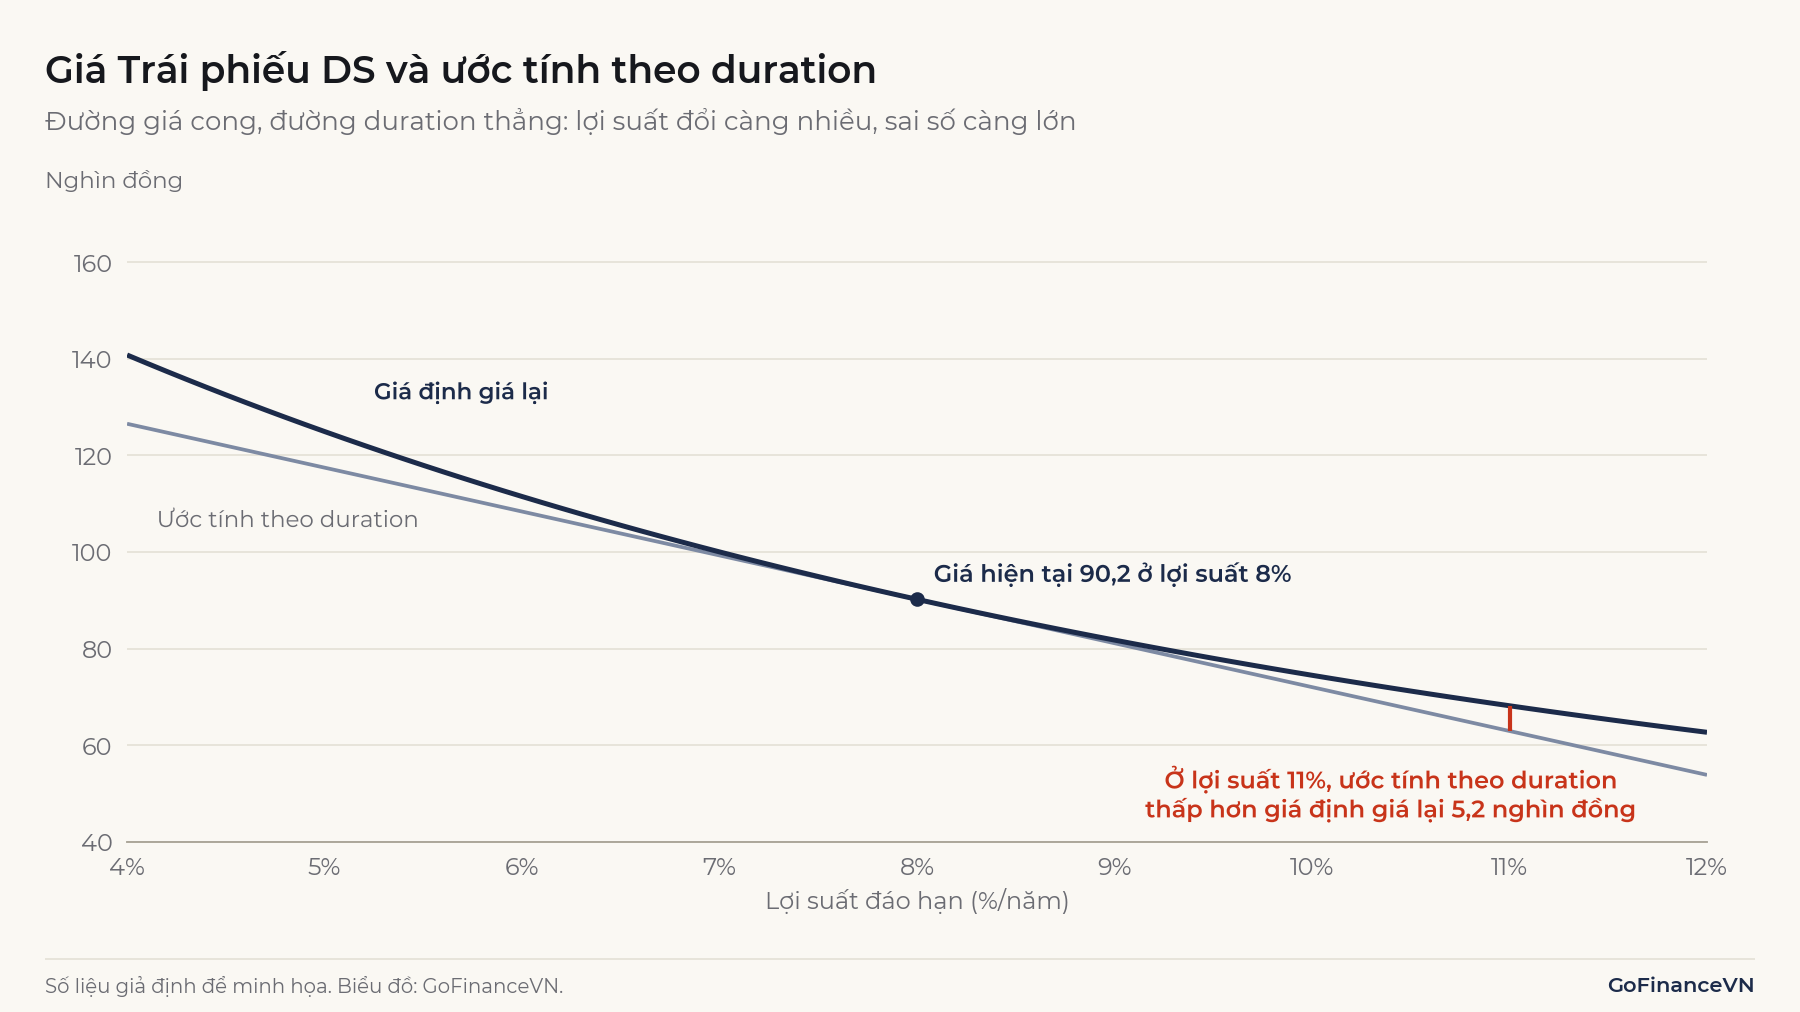
Với trái phiếu không có quyền chọn, độ lồi dương làm giá tăng nhiều hơn mức giảm khi lợi suất đổi cùng biên độ hai chiều. Đường ước tính theo duration là tiếp tuyến của đường giá tại lợi suất hiện tại, nên luôn nằm dưới đường cong này.
6. Duration và kỳ hạn khác nhau thế nào?
Kỳ hạn là thời gian đến khoản thanh toán cuối cùng, còn duration phụ thuộc thêm vào quy mô và thời điểm của mọi khoản tiền trước đó. Trái phiếu DS còn 20 năm nhưng Macaulay duration chỉ 10,88 năm. Trái phiếu không trả lãi (zero-coupon) là trường hợp đặc biệt: toàn bộ tiền về ở kỳ cuối, nên Macaulay duration đúng bằng kỳ hạn. Một trái phiếu zero-coupon 5 năm có Macaulay duration 5 năm, dài hơn 4,37 năm của Trái phiếu DR dù cùng kỳ hạn.
Trái phiếu lãi suất thả nổi lại khác theo hướng ngược lại. Lãi suất được điều chỉnh định kỳ nên, theo FINRA, duration của loại này thường ngắn hơn trái phiếu lãi cố định cùng kỳ hạn.
Lưu ý: Macaulay duration không phải thời gian hoàn vốn, dù cách giải thích này khá phổ biến. Trái phiếu DR có Macaulay duration 4,37 năm, nhưng đến hết năm thứ 4 người nắm giữ mới nhận 28.000 đồng tiền lãi trên giá mua 96.007 đồng. Phần lớn số tiền chỉ về khi trả gốc ở năm thứ 5.
Cũng cần phân biệt đơn vị. Modified duration 4,05 thường được ghi kèm chữ "năm" theo thói quen, nhưng ý nghĩa của nó là 4,05% giá trên 1 điểm phần trăm lợi suất. Lợi suất từ 8% lên 9% là tăng 1 điểm phần trăm, không phải tăng 1%.
7. Ứng dụng của duration
Duration được dùng để đo và quản lý rủi ro lãi suất của trái phiếu và danh mục trái phiếu:
- So sánh rủi ro lãi suất: trái phiếu có kỳ hạn và coupon khác nhau được quy về một con số so sánh được.
- Đo danh mục: duration của danh mục xấp xỉ bằng bình quân duration từng trái phiếu theo giá trị thị trường. Danh mục 50% Trái phiếu DR và 50% Trái phiếu DS có modified duration 7,06.
- Khớp tài sản với nợ: CFA Institute nêu rằng nắm giữ trái phiếu trong khoảng thời gian bằng Macaulay duration giúp cân bằng rủi ro tái đầu tư và rủi ro giá.
- Phòng vệ: DV01 cho biết cần vị thế đối ứng lớn bao nhiêu để bù thay đổi giá.
Trong Excel, hàm DURATION trả về Macaulay duration và MDURATION trả về modified duration. Với Trái phiếu DR, công thức =DURATION(DATE(2026;11;11);DATE(2031;11;11);7%;8%;1;1) cho khoảng 4,37 (dấu phân cách tùy cài đặt máy).
Duration phù hợp nhất với trái phiếu lãi cố định, không có quyền chọn, khi lợi suất thay đổi nhỏ. Trái phiếu có dòng tiền phụ thuộc lãi suất cần thước đo khác, trình bày ở mục 8.2.
8. Hạn chế và lưu ý khi sử dụng duration
8.1. Giả định đường cong lợi suất dịch chuyển song song
Dùng một con số duration cho danh mục ngầm giả định lợi suất mọi kỳ hạn thay đổi cùng một mức. Với danh mục DR và DS ở trên, nếu cả lợi suất 5 năm và 20 năm cùng tăng 1 điểm %, giá trị danh mục giảm 6,65%. Nếu chỉ lợi suất 5 năm tăng 1 điểm % và lợi suất 20 năm đứng yên, danh mục chỉ giảm 1,97%, dù duration danh mục vẫn là 7,06. Thước đo thời lượng theo kỳ hạn chuẩn (key rate duration) được dùng để đo độ nhạy tại từng kỳ hạn trên đường cong.
Xem thêm: Đường cong lợi suất là gì?
8.2. Trái phiếu có quyền chọn cần effective duration
Macaulay và modified duration chỉ đúng khi dòng tiền cố định. Với trái phiếu có quyền mua lại trước hạn (callable), tổ chức phát hành có xu hướng mua lại khi lãi suất giảm, nên dòng tiền thay đổi theo lãi suất. CFA Institute xếp effective duration và effective convexity vào nhóm thước đo phù hợp cho trái phiếu có dòng tiền tương lai không chắc chắn. Giá được tính lại bằng mô hình khi đường cong chuẩn dịch chuyển lên và xuống cùng một mức:
Giả sử đường lợi suất phẳng ở 6%/năm và xét hai phiên bản của Trái phiếu DS: không có quyền chọn và có quyền mua lại ở mệnh giá từ năm thứ 5. Giá dưới đây tính bằng cây lãi suất Black-Derman-Toy với độ biến động 15%/năm, = 0,5 điểm %. Cây có một bước mỗi năm, quyền mua lại chỉ được thực hiện vào ngày trả lãi, và độ biến động giữ nguyên khi đường cong dịch chuyển; với độ biến động 10% hoặc 20%/năm, effective duration lần lượt là 6,49 và 7,10.
| Phiên bản | (đồng) | (đồng) | (đồng) | |
|---|---|---|---|---|
| Không có quyền chọn | 117.926 | 111.470 | 105.509 | 11,14 |
| Có quyền mua lại | 103.373 | 99.945 | 96.551 | 6,83 |
Nếu bỏ qua quyền chọn, modified duration tính trên dòng tiền đến đáo hạn là 11,13, cao hơn nhiều so với effective duration 6,83 của phiên bản có quyền mua lại. Kết quả phụ thuộc mô hình và giả định độ biến động. Khi lợi suất giảm sâu, trái phiếu loại này còn có thể có độ lồi âm: giá tăng ít hơn mức giảm khi lợi suất đổi cùng biên độ.
8.3. Duration thay đổi theo thời gian và lợi suất
Duration là số đo tại một thời điểm. CFA Institute lưu ý duration "không cố định và giảm dần khi trái phiếu tiến gần đáo hạn" (nguyên văn: is not static and decreases as the bond approaches maturity). Lợi suất đổi thì duration cũng đổi, nên danh mục cần tính lại định kỳ.
8.4. Duration chỉ đo rủi ro lãi suất
Duration không đo khả năng tổ chức phát hành mất khả năng trả nợ, rủi ro thanh khoản hay lạm phát. FINRA nhấn mạnh rằng trái phiếu có duration thấp "không có nghĩa là rủi ro thấp" (nguyên văn: doesn't mean it is low risk). Một trái phiếu doanh nghiệp kỳ hạn ngắn có thể có duration thấp nhưng rủi ro tín dụng cao.
Kết luận
Macaulay duration là thời điểm bình quân của dòng tiền tính theo giá trị hiện tại, còn modified duration chuyển con số đó thành độ nhạy của giá với lợi suất. Phép ước tính khá sát khi lợi suất thay đổi nhỏ; khi thay đổi lớn cần thêm convexity, khi đường cong không dịch chuyển song song cần đo theo từng kỳ hạn, và khi trái phiếu có quyền chọn cần effective duration.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- CFA Institute, Yield-Based Bond Duration Measures and Properties (2026 Refresher Reading): https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/yield-based-bond-duration-measures-and-properties
- CFA Institute, Curve-Based and Empirical Fixed-Income Risk Measures (2026 Refresher Reading): https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/curve-based-and-empirical-fixed-income-risk-measures
- FINRA, Brush Up on Bonds: Interest Rate Changes and Duration: https://www.finra.org/investors/insights/bonds-interest-rate-changes-duration
- FINRA, Duration: What an Interest Rate Hike Could Do to Your Bond Portfolio: https://syndication.finra.org/content/duration-what-interest-rate-hike-could-do-your-bond-portfolio
- Frederick R. Macaulay (1938), Some Theoretical Problems Suggested by the Movements of Interest Rates, Bond Yields and Stock Prices in the United States since 1856, NBER: https://econpapers.repec.org/RePEc:nbr:nberbk:maca38-1
- VBMA, Báo cáo thị trường trái phiếu tháng 10/2026: https://vbma.org.vn/storage/reports/November2026/VBMA_BAO%20CAO%20TTTP%20THANG%2010%202026.pdf
- Microsoft Support, DURATION function: https://support.microsoft.com/en-us/office/duration-function-b254ea57-eadc-4602-a86a-c8e369334038
- Microsoft Support, MDURATION function: https://support.microsoft.com/en-us/office/mduration-function-b3786a69-4f20-469a-94ad-33e5b90a763c
Đọc tiếp: Lợi suất trái phiếu là gì?