Lãi suất điều hành là gì? Ai quyết định và dùng để làm gì?
Lãi suất điều hành (policy rate) là các mức lãi suất do Ngân hàng Nhà nước Việt Nam (NHNN) công bố để định hướng mặt bằng lãi suất trên thị trường. Ở Việt Nam, đây không phải một con số duy nhất mà là một nhóm lãi suất, phổ biến nhất là lãi suất tái cấp vốn và lãi suất tái chiết khấu. Các mức này không áp dụng trực tiếp cho người gửi tiền hay người vay, nhưng quyết định chi phí vốn của ngân hàng, từ đó ảnh hưởng đến lãi suất người dân nhận được.
1. Lãi suất điều hành là gì?
Lãi suất điều hành là lãi suất NHNN áp dụng khi cho các tổ chức tín dụng vay hoặc giao dịch với họ, được công bố để làm mốc cho lãi suất thị trường. Khi các mức này thay đổi, chi phí vốn từ NHNN thay đổi và lãi suất liên ngân hàng thường điều chỉnh theo.
Căn cứ pháp lý là Luật Ngân hàng Nhà nước Việt Nam năm 2010 (Luật số 46/2010/QH12). Điều 10 liệt kê lãi suất là một công cụ của chính sách tiền tệ. Khoản 1 Điều 12 quy định: "Ngân hàng Nhà nước công bố lãi suất tái cấp vốn, lãi suất cơ bản và các loại lãi suất khác để điều hành chính sách tiền tệ, chống cho vay nặng lãi." Luật không định nghĩa riêng cụm "lãi suất điều hành"; đây là cách gọi chung cho các loại lãi suất mà Điều 12 nhắc tới.
Về thẩm quyền, Điều 3 giao Thủ tướng Chính phủ và Thống đốc NHNN quyết định sử dụng công cụ chính sách tiền tệ; các mức lãi suất được ban hành bằng quyết định của Thống đốc. Mục tiêu lạm phát do Quốc hội đặt hằng năm.
Luật số 23/2026/QH16 sửa đổi một số điều của Luật Ngân hàng Nhà nước, có hiệu lực từ 01/12/2026, không sửa các Điều 10, 11, 12 và 15 về công cụ chính sách tiền tệ, theo tài liệu giới thiệu luật của Kiểm toán Nhà nước. Vai trò của NHNN được trình bày trong bài Ngân hàng Nhà nước làm gì?
2. Các loại lãi suất điều hành của Ngân hàng Nhà nước
Các mức lãi suất thường được xếp vào nhóm lãi suất điều hành gồm năm loại: tái cấp vốn, tái chiết khấu, cho vay qua đêm trong thanh toán điện tử liên ngân hàng, lãi suất nghiệp vụ thị trường mở (OMO) và trần lãi suất tiền gửi. Ba loại đầu do một quyết định của Thống đốc quy định cùng lúc; lãi suất OMO được xác định qua từng phiên giao dịch.
2.1. Lãi suất tái cấp vốn
Lãi suất tái cấp vốn (refinancing rate) là lãi suất NHNN áp dụng khi cho tổ chức tín dụng vay để bổ sung vốn ngắn hạn. Điều 11 Luật NHNN định nghĩa tái cấp vốn là "hình thức cấp tín dụng của Ngân hàng Nhà nước nhằm cung ứng vốn ngắn hạn và phương tiện thanh toán cho tổ chức tín dụng", gồm cho vay có bảo đảm bằng cầm cố giấy tờ có giá, chiết khấu giấy tờ có giá và các hình thức khác.
2.2. Lãi suất tái chiết khấu
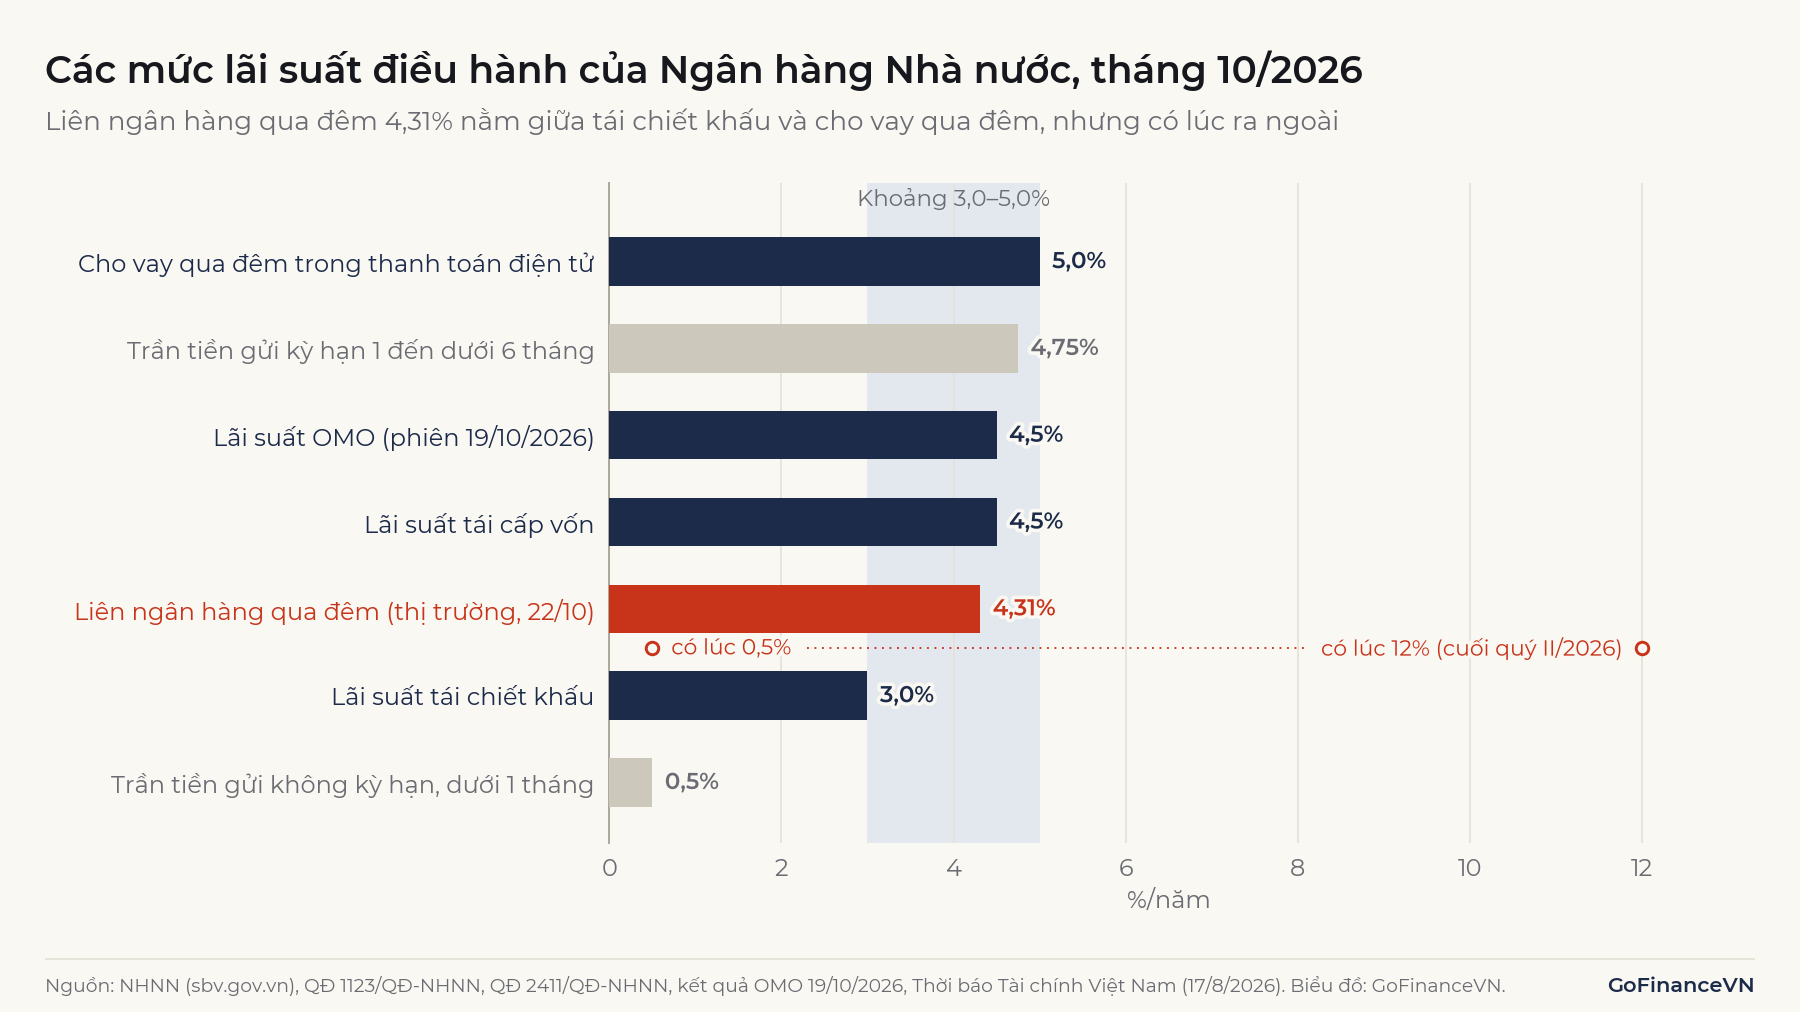
Lãi suất tái chiết khấu (rediscount rate) là lãi suất NHNN áp dụng khi mua lại giấy tờ có giá ngắn hạn mà tổ chức tín dụng đang nắm giữ, trước khi các giấy tờ đó đến hạn. Ngân hàng nhận ngay số tiền bằng giá trị giấy tờ trừ phần lãi tính theo lãi suất này, hiện là 3,0%/năm.
2.3. Lãi suất cho vay qua đêm trong thanh toán điện tử liên ngân hàng
Đây là lãi suất NHNN áp dụng khi cho ngân hàng vay qua đêm để bù phần thiếu hụt trên tài khoản thanh toán, hoặc bù thiếu hụt vốn trong thanh toán bù trừ. Vì dành cho tình huống thiếu tiền đột xuất, đây là mức cao nhất trong các lãi suất NHNN cho vay, hiện là 5,0%/năm.
2.4. Lãi suất nghiệp vụ thị trường mở (OMO)
Lãi suất OMO là lãi suất trong các phiên NHNN mua có kỳ hạn giấy tờ có giá (bơm tiền) hoặc phát hành tín phiếu (hút tiền) với các tổ chức tín dụng, theo Điều 15 Luật NHNN. Lãi suất OMO được công bố theo từng phiên, các phiên diễn ra thường xuyên trong tuần, nên phản ánh sát nhất hướng điều hành ngắn hạn.
2.5. Trần lãi suất tiền gửi
Trần lãi suất tiền gửi là mức lãi suất tối đa mà tổ chức tín dụng được trả cho tiền gửi bằng đồng Việt Nam ở các kỳ hạn ngắn. Đây là công cụ hành chính, dựa trên khoản 2 Điều 12, và là mức duy nhất trong nhóm áp dụng trực tiếp cho người gửi tiền. Theo Quyết định 2411/QĐ-NHNN, có hiệu lực từ 20/11/2024, trần là 0,5%/năm với tiền gửi không kỳ hạn và kỳ hạn dưới 1 tháng, 4,75%/năm với kỳ hạn từ 1 tháng đến dưới 6 tháng (5,25%/năm tại quỹ tín dụng nhân dân và tổ chức tài chính vi mô). Lãi suất kỳ hạn từ 6 tháng trở lên không bị giới hạn bởi trần này.
Lưu ý: Một số bài viết xếp cả "lãi suất dự trữ bắt buộc" vào danh sách, nhưng dự trữ bắt buộc là một tỷ lệ (Điều 14), không phải lãi suất điều hành. Lãi suất tín phiếu là chiều hút tiền của OMO.
3. Lãi suất điều hành hiện nay là bao nhiêu?
Đến tháng 10/2026, lãi suất tái cấp vốn là 4,5%/năm và lãi suất tái chiết khấu là 3,0%/năm, theo Quyết định 1123/QĐ-NHNN ngày 16/6/2023, có hiệu lực từ 19/6/2023.
| Loại lãi suất | Mức (%/năm) | Văn bản, thời điểm |
|---|---|---|
| Tái cấp vốn | 4,5 | QĐ 1123/QĐ-NHNN, từ 19/6/2023 |
| Tái chiết khấu | 3,0 | QĐ 1123/QĐ-NHNN, từ 19/6/2023 |
| Cho vay qua đêm trong thanh toán điện tử liên ngân hàng | 5,0 | QĐ 1123/QĐ-NHNN, từ 19/6/2023 |
| OMO, cho vay cầm cố giấy tờ có giá | 4,5 | Phiên 19/10/2026, kỳ hạn 35 ngày |
| Trần tiền gửi kỳ hạn 1 đến dưới 6 tháng | 4,75 | QĐ 2411/QĐ-NHNN, từ 20/11/2024 |
| Trần tiền gửi không kỳ hạn, dưới 1 tháng | 0,5 | QĐ 2411/QĐ-NHNN, từ 20/11/2024 |
Để so sánh, lãi suất bình quân liên ngân hàng qua đêm ngày 22/10/2026 do NHNN công bố là 4,31%/năm. Đây là lãi suất các ngân hàng cho nhau vay, không do NHNN quy định.
Lịch sử các lần NHNN điều chỉnh lãi suất tái cấp vốn và tái chiết khấu từ năm 2015, kèm số quyết định, có trong bài Chính sách tiền tệ là gì?
4. Lãi suất điều hành ảnh hưởng đến lãi suất ngân hàng như thế nào?
Lãi suất điều hành tác động đến lãi suất ngân hàng qua chi phí vốn. Chuỗi truyền dẫn thường là: NHNN thay đổi lãi suất hoặc khối lượng OMO, lãi suất liên ngân hàng điều chỉnh trong vài phiên, ngân hàng điều chỉnh lãi suất huy động, rồi đến lãi suất cho vay mới. Khoản vay cũ có lãi suất thả nổi chỉ thay đổi vào kỳ định giá lại.
Ví dụ: Với số liệu hiện hành, một ngân hàng thiếu thanh khoản có thể vay qua OMO với lãi suất 4,5%/năm. Nếu NHNN nâng mức này lên 5,0%, ngân hàng thiếu vốn sẵn sàng vay của ngân hàng khác ở mức cao hơn trước, miễn là còn rẻ hơn vay NHNN, nên lãi suất liên ngân hàng có xu hướng tăng theo. Với khoản vay liên ngân hàng 1.000 tỷ đồng trong 7 ngày, chênh 0,5 điểm phần trăm làm chi phí lãi tăng khoảng 1.000 × 0,5% × 7/365 ≈ 0,096 tỷ đồng, tức khoảng 96 triệu đồng.
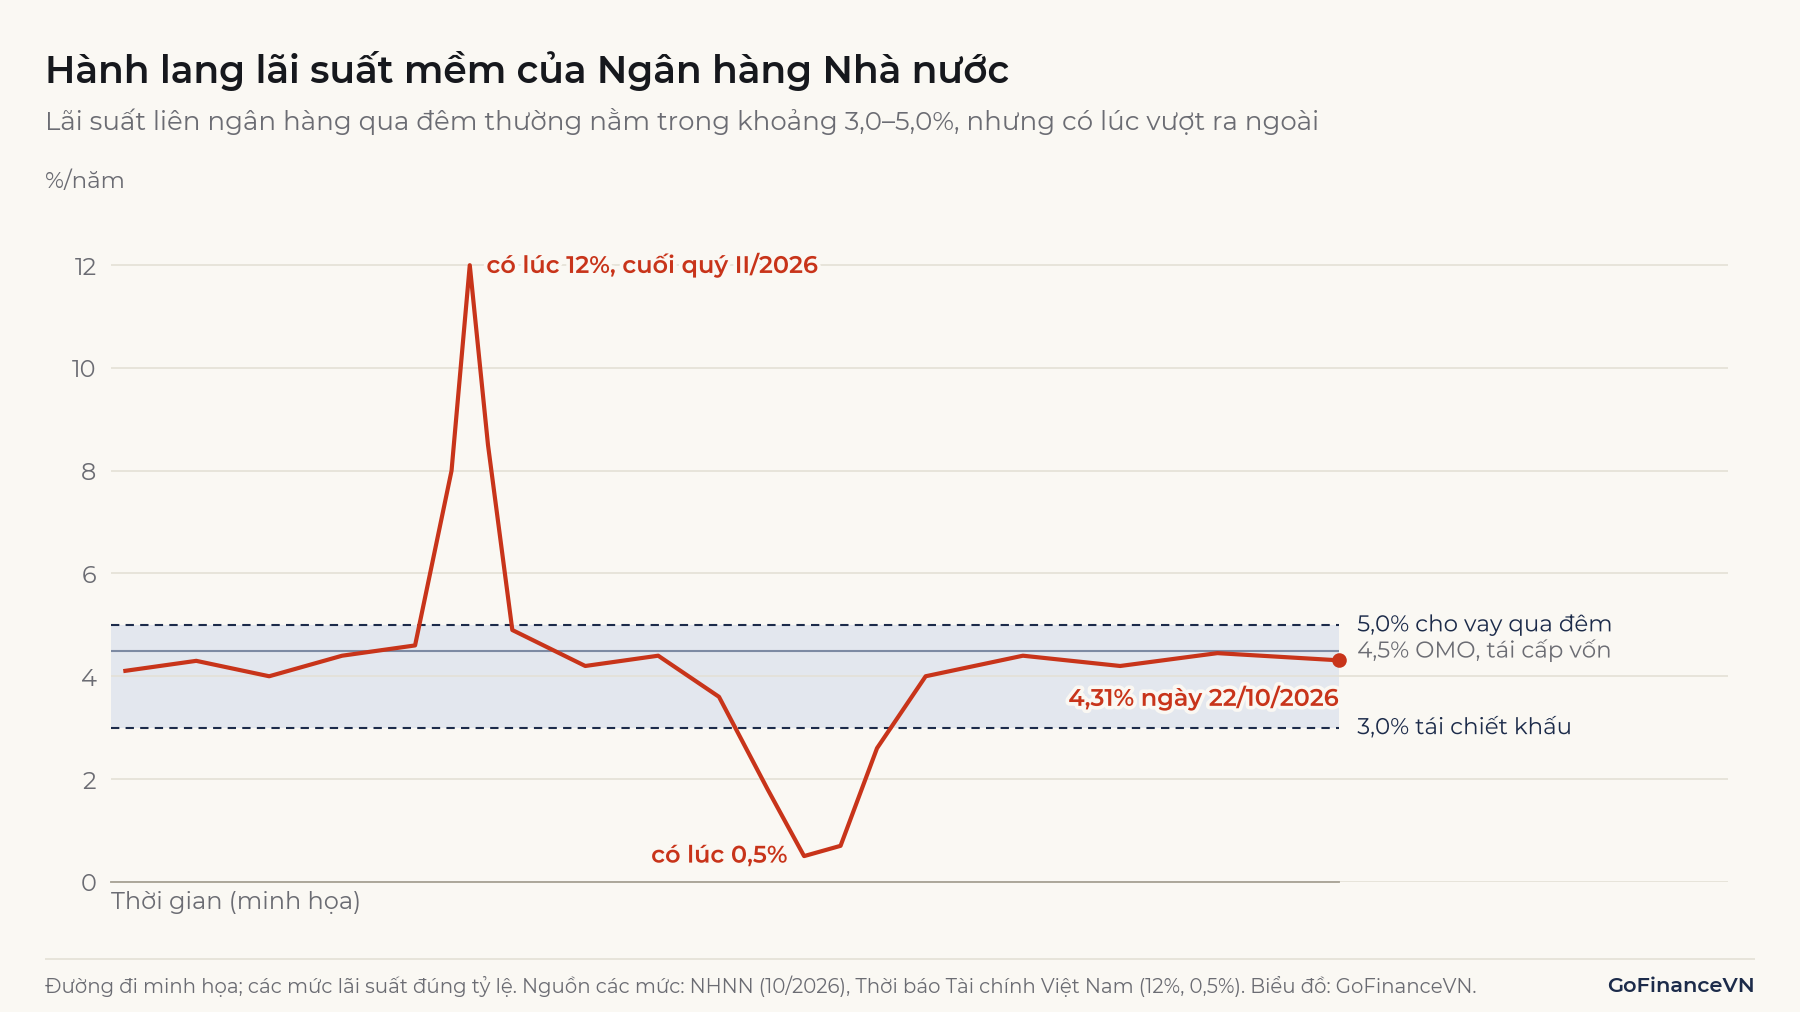
Truyền dẫn ở Việt Nam không chặt như ở các nước có hành lang lãi suất cứng. Lãi suất qua đêm liên ngân hàng có lúc lên 12%/năm vào cuối quý II/2026, sau đó có lúc xuống 0,5%/năm, theo Thời báo Tài chính Việt Nam. Cả hai mức đều nằm ngoài khoảng 3,0–5,0% giữa lãi suất tái chiết khấu và lãi suất cho vay qua đêm. Nguyên nhân là ngân hàng chỉ vay được NHNN khi có giấy tờ có giá đủ điều kiện để cầm cố, và NHNN không công bố một mức lãi suất nhận tiền gửi qua đêm làm sàn cho thị trường như ECB hay Fed.
NHNN còn dùng biện pháp trực tiếp: Công văn 9736/NHNN-CSTT ngày 21/10/2026 yêu cầu các ngân hàng thương mại giảm bình quân ít nhất 0,5%/năm lãi suất huy động mới ở kỳ hạn từ 6 tháng trở lên, trong khi lãi suất tái cấp vốn giữ nguyên. Lãi suất ngân hàng còn phụ thuộc vào lạm phát và rủi ro của người vay; các yếu tố này được giải thích trong bài Lãi suất là gì?
5. Lãi suất cơ bản là gì? Còn được dùng không?
Lãi suất cơ bản là lãi suất bằng đồng Việt Nam do NHNN công bố, từng được dùng làm căn cứ để xác định mức lãi suất tối đa trong các hợp đồng vay dân sự. Mức gần nhất là 9,0%/năm theo Quyết định 2868/QĐ-NHNN ngày 29/11/2010, có hiệu lực từ 01/12/2010.
Vai trò của lãi suất cơ bản đến từ Điều 476 Bộ luật Dân sự 2005: lãi suất vay do các bên thỏa thuận nhưng "không được vượt quá 150% của lãi suất cơ bản do Ngân hàng Nhà nước công bố". Với mức 9,0%, trần lãi suất vay dân sự là 9,0% × 150% = 13,5%/năm. Bộ luật Dân sự 2015, có hiệu lực từ 01/01/2017, thay quy định này bằng mức trần cố định 20%/năm của khoản tiền vay (Điều 468), không còn dẫn chiếu lãi suất cơ bản.
Vì vậy, lãi suất cơ bản hiện không còn được dùng để điều hành, dù Điều 12 Luật NHNN vẫn giữ cụm từ này. Mức 9,0% còn được dùng khi tòa án xử lý một số hợp đồng vay xác lập từ 01/01/2006 đến trước 01/01/2017, theo hướng dẫn của Hội đồng Thẩm phán Tòa án nhân dân tối cao (Nghị quyết 01/2019/NQ-HĐTP).
6. So sánh với lãi suất chính sách của Fed và ECB
Fed và ECB mỗi nơi điều hành bằng một lãi suất chính sách chính, trong khi NHNN công bố nhiều mức cùng lúc. Cục Dự trữ Liên bang Mỹ (Fed) đặt biên độ mục tiêu cho lãi suất quỹ liên bang (federal funds rate), hiện là 3,75–4,00% sau lần tăng 0,25 điểm phần trăm FOMC quyết định ngày 16/9/2026 (áp dụng từ 17/9). Ngân hàng Trung ương châu Âu (ECB) dùng lãi suất tiền gửi qua đêm (deposit facility rate) làm lãi suất định hướng, hiện là 2,50% từ ngày 16/9/2026, với lãi suất cho vay cận biên 2,90% làm trần. Hành lang của ECB có cả sàn lẫn trần. Cách Fed vận hành được trình bày trong bài Fed là gì?
7. Những hiểu nhầm thường gặp
7.1. "Lãi suất điều hành là lãi suất gửi tiết kiệm"
Lãi suất điều hành áp dụng giữa NHNN và tổ chức tín dụng. Trần lãi suất tiền gửi chỉ là mức tối đa; lãi suất tiết kiệm thực tế do từng ngân hàng niêm yết.
7.2. "NHNN giữ nguyên lãi suất điều hành nghĩa là chính sách không thay đổi"
Lãi suất tái cấp vốn đứng yên ở 4,5% từ tháng 6/2023 đến tháng 10/2026, nhưng điều kiện tiền tệ vẫn thay đổi nhiều qua khối lượng OMO, mức lãi suất OMO và các chỉ đạo trực tiếp về lãi suất. Ví dụ, lượng OMO lưu hành giảm còn khoảng 95.065 tỷ đồng ngày 23/10/2026, thấp nhất trong một năm, sau khi NHNN hút ròng khoảng 9.868 tỷ đồng trong tuần 19–23/10/2026. Tác động cuối cùng của các thay đổi này lên giá cả được phân tích trong bài Lạm phát là gì?
Kết luận
Lãi suất điều hành là nhóm lãi suất NHNN dùng để định hướng chi phí vốn của ngân hàng, gồm tái cấp vốn (4,5%), tái chiết khấu (3,0%), cho vay qua đêm (5,0%), lãi suất OMO (4,5%) và trần lãi suất tiền gửi ngắn hạn, số liệu đến tháng 10/2026. Lãi suất cơ bản vẫn có trong luật nhưng không còn được dùng để điều hành. Vì hành lang lãi suất ở Việt Nam không có sàn và trần cứng, lãi suất thị trường có thể lệch xa các mức này khi thanh khoản biến động.
Nguồn tham khảo
- Luật Ngân hàng Nhà nước Việt Nam số 46/2010/QH12 (Điều 3, 10, 11, 12, 14, 15): https://dulieuphapluat.vn/van-ban/ngan-hang-tien-te/luat-ngan-hang-nha-nuoc-viet-nam-2010-467116
- Kiểm toán Nhà nước, Tài liệu giới thiệu Luật số 23/2026/QH16: https://www.sav.gov.vn/vi/bai-viet/tai-lieu-gioi-thieu-luat-sua-doi-bo-sung-mot-so-dieu-cua-luat-ngan-hang-nha-nuoc-viet-nam-luat-phong-chong-rua-tien-va-luat-cac-to-chuc-tin-dung-so-232026qh16-
- Ngân hàng Nhà nước Việt Nam, Lãi suất: https://www.sbv.gov.vn/vi/l%C3%A3i-su%E1%BA%A5t1
- Quyết định 1123/QĐ-NHNN ngày 16/6/2023: https://luatvietnam.vn/tai-chinh/quyet-dinh-1123-qd-nhnn-2023-lai-suat-cho-vay-qua-dem-va-cho-vay-bu-dap-thieu-hut-von-255980-d1.html
- Quyết định 2411/QĐ-NHNN ngày 01/11/2024, Cổng thông tin Đầu tư: https://div.gov.vn/quy-dinh-ve-lai-suat-tien-gui-co-hieu-luc-tu-20-11-2024
- Quyết định 2868/QĐ-NHNN ngày 29/11/2010 về lãi suất cơ bản: https://luatminhkhue.vn/van-ban/quyet-dinh-so-2868-qd-nhnn.aspx
- Nghị quyết 01/2019/NQ-HĐTP ngày 11/01/2019 của Hội đồng Thẩm phán Tòa án nhân dân tối cao hướng dẫn áp dụng quy định về lãi, lãi suất, phạt vi phạm (toàn văn trên Tạp chí Tòa án nhân dân): https://tapchitoaan.vn/nghi-quyet-so-01-2019-nq-hdtp-huong-dan-ap-dung-mot-so-quy-dinh-cua-phap-luat-ve-lai-lai-suat-phat-vi-pham
- Người Quan Sát, Phiên OMO 19/10/2026: https://nguoiquansat.vn/phien-19-10-ngan-hang-nha-nuoc-hut-rong-1-200-ty-dong-lai-suat-qua-dem-neo-4-5-322948.html
- Thời báo Tài chính Việt Nam, Thị trường tiền tệ tuần 19–23/10/2026: https://thoibaotaichinhvietnam.vn/thi-truong-tien-te-tuan-19-23-10-bom-von-qua-kenh-omo-nho-giot-ty-gia-usd-ngan-hang-ha-nhiet-205870.html
- Thời báo Tài chính Việt Nam, Nới dư địa thanh khoản để kéo giảm lãi suất (17/8/2026): https://thoibaotaichinhvietnam.vn/noi-du-dia-thanh-khoan-de-keo-giam-lai-suat-don-tin-dung-tang-toc-cuoi-nam-202417.html
- VietnamPlus, Ngân hàng Nhà nước chỉ đạo giảm mặt bằng lãi suất: https://www.vietnamplus.vn/ngan-hang-nha-nuoc-chi-dao-ve-viec-giam-mat-bang-lai-suat-post1143386.vnp
- Federal Reserve, Open Market Operations: https://www.federalreserve.gov/monetarypolicy/openmarket.htm
- European Central Bank, Key ECB interest rates: https://www.ecb.europa.eu/stats/policy_and_exchange_rates/key_ecb_interest_rates/html/index.en.html
- European Central Bank, Changes to the operational framework (13/3/2024): https://www.ecb.europa.eu/press/pr/date/2024/html/ecb.pr240313~807e240020.en.html
Đọc tiếp: Chính sách tiền tệ là gì?