Fed là gì? Cơ cấu, công cụ điều hành và tác động đến Việt Nam
Fed là cách gọi tắt của Cục Dự trữ Liên bang Mỹ (Federal Reserve System), tức ngân hàng trung ương của Hoa Kỳ. Fed quyết định mức lãi suất ngắn hạn của đồng đô la Mỹ (USD). Vì USD được dùng trong thương mại, vay nợ và dự trữ ngoại hối của hầu hết các nước, mỗi quyết định của Fed có thể tác động đến dòng vốn, tỷ giá và lãi suất ở nhiều nền kinh tế khác, trong đó có Việt Nam.
1. Fed là gì?
Fed (Federal Reserve) là hệ thống ngân hàng trung ương của Mỹ, được thành lập ngày 23/12/1913 khi Tổng thống Woodrow Wilson ký Đạo luật Dự trữ Liên bang (Federal Reserve Act). Theo Fed, mục đích thành lập là tạo ra một hệ thống tiền tệ và tài chính an toàn, linh hoạt và ổn định hơn cho nước Mỹ.
Ngoài điều hành chính sách tiền tệ, Fed còn giám sát ngân hàng, theo dõi rủi ro đối với ổn định tài chính và vận hành hệ thống thanh toán. Trong đó, chính sách tiền tệ là phần được thị trường thế giới chú ý nhiều nhất. Cách ngân hàng trung ương nói chung dùng lãi suất để tác động đến nền kinh tế được giải thích trong bài Chính sách tiền tệ là gì?.
Fed là cơ quan độc lập của Chính phủ Mỹ nhưng chịu trách nhiệm giải trình trước Quốc hội: Chủ tịch Fed điều trần và Hội đồng Thống đốc nộp Báo cáo chính sách tiền tệ hai lần mỗi năm.
2. Cơ cấu của Fed
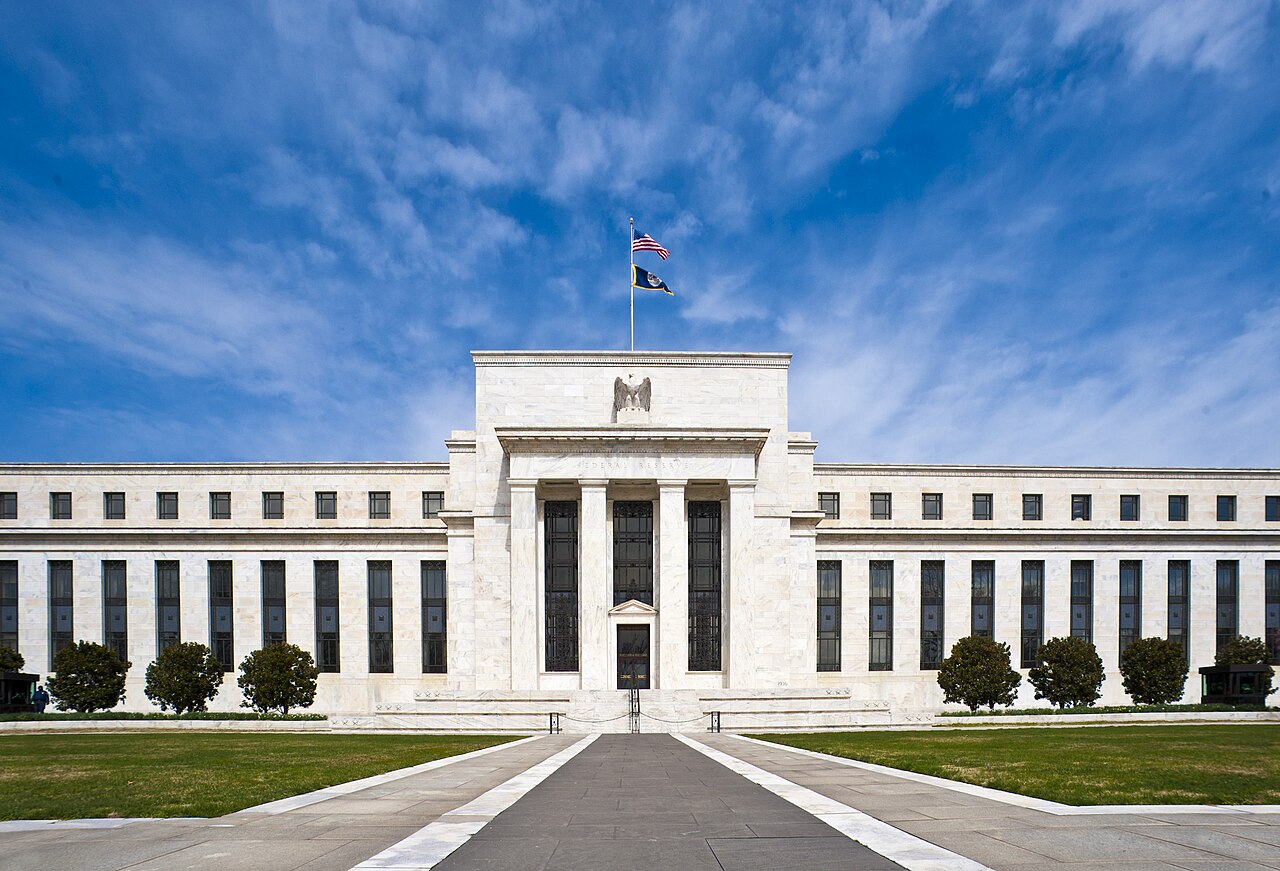
Fed gồm ba bộ phận: Hội đồng Thống đốc ở Washington, 12 Ngân hàng Dự trữ Liên bang khu vực, và Ủy ban Thị trường Mở Liên bang (FOMC). Ba bộ phận này chia nhau việc ra quyết định và thực thi.
2.1. Hội đồng Thống đốc (Board of Governors)
Hội đồng Thống đốc là cơ quan điều hành của toàn hệ thống, gồm 7 thành viên do Tổng thống đề cử và Thượng viện phê chuẩn. Mỗi thống đốc có nhiệm kỳ 14 năm, các nhiệm kỳ được xếp so le, cứ khoảng hai năm có một nhiệm kỳ kết thúc, để một Tổng thống không thay được toàn bộ Hội đồng cùng lúc. Chủ tịch và Phó Chủ tịch được chọn trong số 7 thống đốc, nhiệm kỳ 4 năm và có thể được bổ nhiệm lại.
2.2. 12 Ngân hàng Dự trữ Liên bang khu vực
Nước Mỹ được chia thành 12 khu vực, mỗi khu vực có một Ngân hàng Dự trữ Liên bang (Federal Reserve Bank) đặt tại Boston, New York, Philadelphia, Cleveland, Richmond, Atlanta, Chicago, St. Louis, Minneapolis, Kansas City, Dallas và San Francisco. Đây là bộ phận thực thi: giám sát ngân hàng trong khu vực, cho ngân hàng vay, cung cấp dịch vụ thanh toán và thu thập thông tin kinh tế địa phương.
2.3. Ủy ban Thị trường Mở Liên bang (FOMC)
FOMC (Federal Open Market Committee) là cơ quan quyết định chính sách tiền tệ, gồm 12 thành viên có quyền biểu quyết:
- 7 thống đốc của Hội đồng Thống đốc;
- Chủ tịch Ngân hàng Dự trữ Liên bang New York (ghế cố định);
- 4 trong số 11 chủ tịch ngân hàng khu vực còn lại, luân phiên theo nhiệm kỳ một năm.
Bảy chủ tịch ngân hàng khu vực không biểu quyết trong năm đó vẫn dự họp và tham gia thảo luận. FOMC họp ít nhất 8 lần mỗi năm. Khi báo chí viết "Fed tăng lãi suất" hay "Fed giữ nguyên lãi suất", đó là quyết định của FOMC.
3. Nhiệm vụ của Fed: mục tiêu kép
Nhiệm vụ của Fed trong chính sách tiền tệ thường được gọi là mục tiêu kép (dual mandate): việc làm tối đa và giá cả ổn định. Mục 2A của Đạo luật Dự trữ Liên bang ghi ba mục tiêu: "việc làm tối đa, giá cả ổn định và lãi suất dài hạn ở mức vừa phải". Trên trang của Fed, nhiệm vụ này được mô tả là mục tiêu kép, gồm hai mục tiêu đầu.
- Giá cả ổn định: FOMC coi lạm phát 2%/năm trong dài hạn, đo bằng chỉ số giá chi tiêu tiêu dùng cá nhân (PCE – Personal Consumption Expenditures), là mức phù hợp nhất với mục tiêu này.
- Việc làm tối đa: là mức thất nghiệp thấp nhất mà nền kinh tế duy trì được mà không gây lạm phát tăng. Fed không đặt một con số cố định cho mục tiêu này vì nó thay đổi theo cấu trúc thị trường lao động.
Lưu ý: Fed dùng PCE, không phải CPI mà báo chí hay trích dẫn.
Hai mục tiêu có lúc kéo về hai hướng: khi lạm phát cao và thất nghiệp cũng tăng, giảm lãi suất giúp việc làm nhưng có thể làm lạm phát kéo dài. Lạm phát là gì và vì sao ngân hàng trung ương muốn giữ nó ở mức thấp được giải thích trong bài Lạm phát là gì?.
4. Fed điều hành lãi suất như thế nào?
Fed điều hành chính sách tiền tệ chủ yếu bằng cách đặt một biên độ mục tiêu cho lãi suất quỹ liên bang (federal funds rate), rồi dùng các công cụ hành chính để giữ lãi suất thị trường nằm trong biên độ đó.
4.1. Lãi suất quỹ liên bang và biên độ mục tiêu
Lãi suất quỹ liên bang là lãi suất của các khoản vay không có tài sản bảo đảm, thường là qua đêm, bằng USD, do tổ chức nhận tiền gửi vay từ tổ chức nhận tiền gửi khác và một số tổ chức khác, chủ yếu là các doanh nghiệp được Chính phủ bảo trợ (government-sponsored enterprises). Ngân hàng Dự trữ Liên bang New York tính lãi suất quỹ liên bang hiệu dụng (EFFR – effective federal funds rate) bằng trung vị có trọng số theo khối lượng của các giao dịch này.
FOMC không ấn định một con số mà đặt một biên độ rộng 0,25 điểm phần trăm. Ngày 16/9/2026, FOMC quyết định tăng biên độ mục tiêu thêm 0,25 điểm phần trăm, lên 3,75–4,00%. Đến ngày 22/10/2026, EFFR là 3,88%, nằm trong biên độ này.
Xem thêm: Lãi suất là gì?
4.2. Các công cụ giữ lãi suất trong biên độ
Từ sau năm 2008, hệ thống ngân hàng Mỹ có lượng dự trữ dồi dào, nên Fed không còn điều chỉnh lãi suất chủ yếu bằng cách mua bán một lượng nhỏ chứng khoán mỗi ngày như trước. Thay vào đó, Fed dùng các mức lãi suất do chính mình trả hoặc thu:
| Công cụ | Cách hoạt động | Mức áp dụng từ 17/9/2026 |
|---|---|---|
| Lãi suất trả cho số dư dự trữ (IORB – interest on reserve balances) | Fed trả lãi cho tiền ngân hàng gửi tại Fed. Ngân hàng ít có lý do cho vay trên thị trường với lãi suất thấp hơn nhiều so với mức này | 3,90% |
| Repo ngược qua đêm (ON RRP – overnight reverse repurchase agreement) | Các quỹ thị trường tiền tệ và một số tổ chức khác gửi tiền qua đêm tại Fed, tạo mức sàn cho lãi suất thị trường | 3,75% |
| Lãi suất tín dụng sơ cấp (cửa sổ chiết khấu) và repo thường trực | Ngân hàng cần tiền có thể vay Fed với tài sản bảo đảm, nên lãi suất thị trường khó lên cao hơn nhiều so với mức này | 4,00% |
Khi FOMC quyết định tăng hoặc giảm biên độ mục tiêu, Fed điều chỉnh các mức trên cùng lúc. Lãi suất liên ngân hàng dịch chuyển theo, rồi lan dần sang các lãi suất khác của nền kinh tế Mỹ.
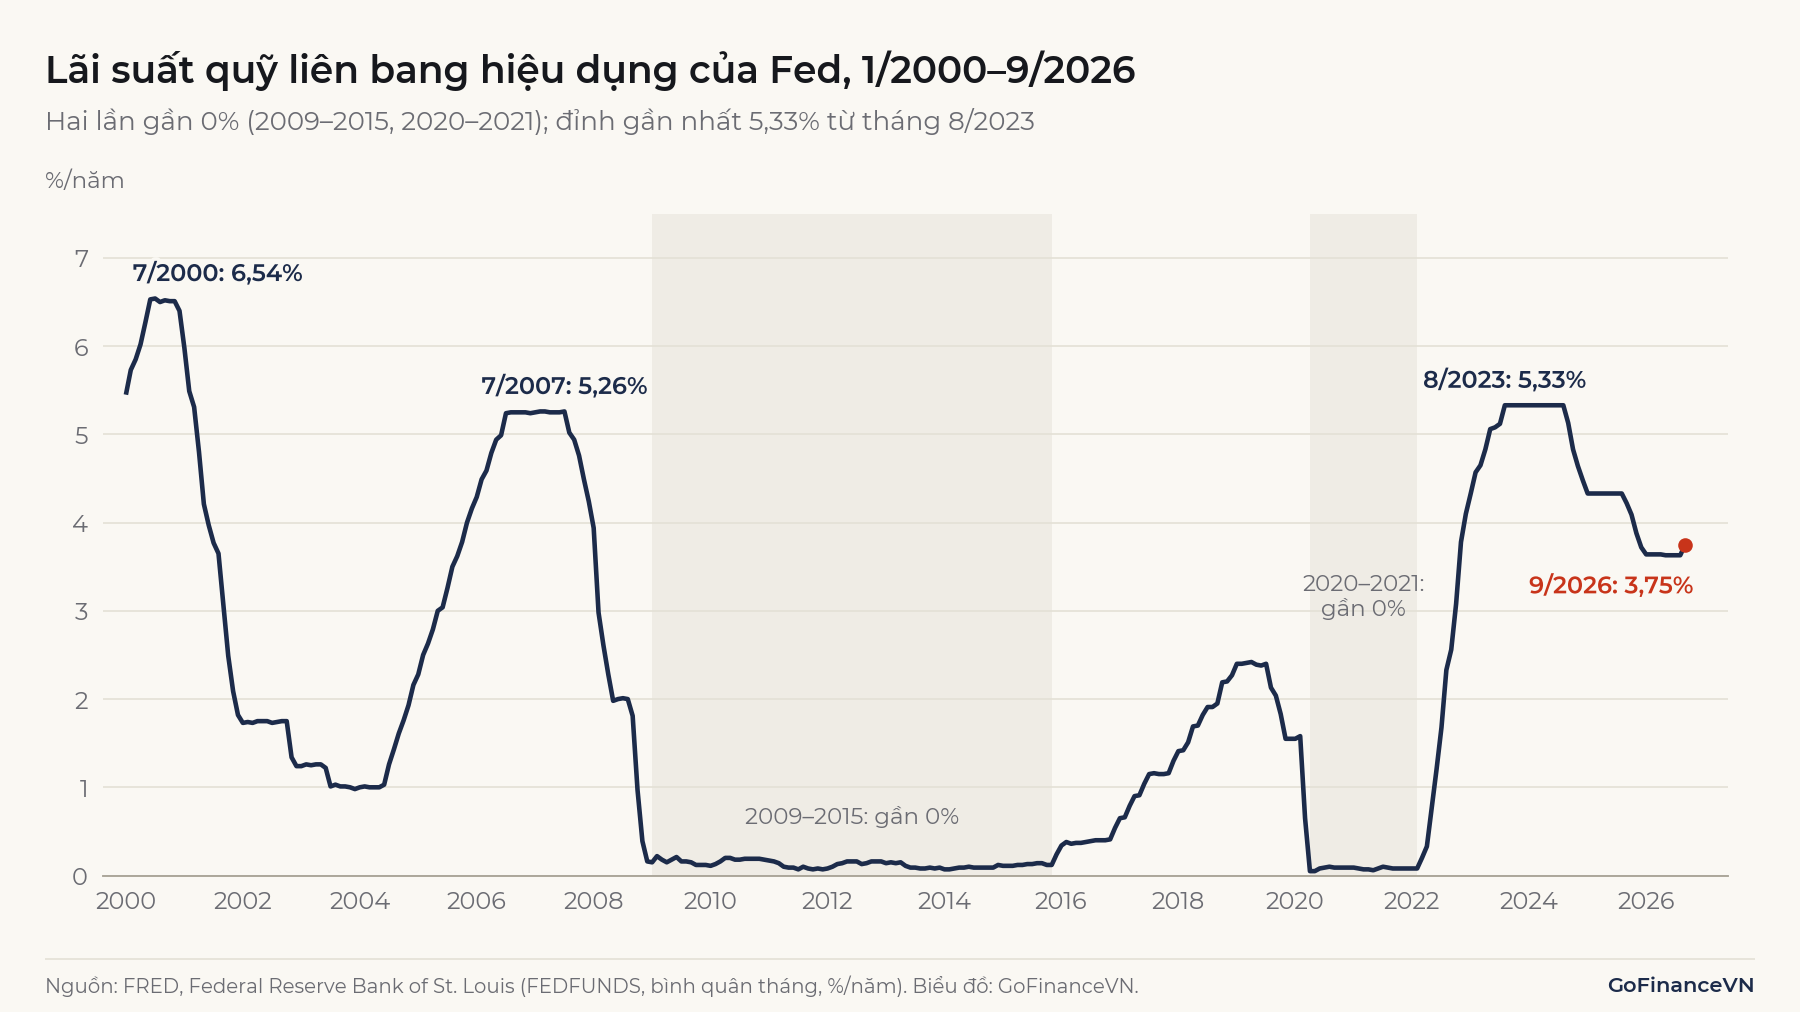
Biểu đồ cho thấy các chu kỳ điều hành: lãi suất lên 6,54% vào tháng 7/2000, gần 0% trong các giai đoạn 2009–2015 và 2020–2021, lên 5,33% từ tháng 8/2023 và ở mức 3,75% vào tháng 9/2026.
4.3. Nghiệp vụ thị trường mở và bảng cân đối
Nghiệp vụ thị trường mở (OMO – open market operations) là việc Fed mua hoặc bán trái phiếu chính phủ và một số chứng khoán khác trên thị trường. Hiện nay OMO chủ yếu dùng để giữ lượng dự trữ của hệ thống ngân hàng ở mức đủ dồi dào, không phải để nhắm trực tiếp vào lãi suất hằng ngày.
Khi lãi suất đã về gần 0%, Fed còn dùng bảng cân đối như một công cụ riêng: mua lượng lớn trái phiếu để kéo lãi suất dài hạn xuống, gọi là nới lỏng định lượng (QE). Tổng tài sản của Fed lên gần 9.000 tỷ USD vào năm 2022 và khoảng 6.750 tỷ USD vào tháng 10/2026. QE khác gì in tiền để bù ngân sách được phân tích trong bài Vì sao Nhà nước không in thật nhiều tiền?
5. Vì sao cả thế giới theo dõi Fed?
Cả thế giới theo dõi Fed vì lãi suất của Fed là lãi suất của đồng tiền được dùng nhiều nhất trong hệ thống tài chính quốc tế. Theo IMF (COFER), cuối năm 2024 USD chiếm khoảng 57,8% dự trữ ngoại hối đã xác định được cơ cấu tiền tệ của các ngân hàng trung ương trên thế giới. USD cũng là đồng tiền chính trong thanh toán thương mại, giao dịch ngoại hối và vay nợ xuyên biên giới.
Tác động của Fed lan ra ngoài nước Mỹ qua ba kênh chính:
- Dòng vốn. Khi lãi suất USD tăng, tài sản bằng USD trả lãi cao hơn. Một phần vốn đầu tư có thể rút khỏi các thị trường mới nổi để quay về tài sản USD, và ngược lại khi Fed giảm lãi suất.
- Tỷ giá. Dòng vốn chuyển hướng làm USD có xu hướng mạnh lên so với nhiều đồng tiền khác khi chênh lệch lãi suất có lợi cho USD. Đồng nội tệ yếu đi làm hàng nhập khẩu đắt hơn và gây áp lực lên lạm phát trong nước.
- Chi phí vay nợ bằng USD. Chính phủ và doanh nghiệp các nước vay bằng USD phải trả lãi cao hơn, đồng thời cần nhiều nội tệ hơn để trả nợ nếu nội tệ mất giá.
Mức độ tác động khác nhau giữa các nước, tùy vào lượng nợ bằng ngoại tệ, dự trữ ngoại hối, cơ chế tỷ giá và mức độ mở cửa với dòng vốn.
6. Fed tăng lãi suất ảnh hưởng đến Việt Nam thế nào?
Fed tăng lãi suất ảnh hưởng đến Việt Nam chủ yếu qua tỷ giá USD/VND và qua dư địa điều hành lãi suất của Ngân hàng Nhà nước Việt Nam (NHNN). Fed không quyết định lãi suất ở Việt Nam. NHNN điều hành theo mục tiêu trong nước, và chính sách của Fed là một trong nhiều yếu tố được cân nhắc.
Ví dụ: Năm 2022, từ tháng 3 đến tháng 12, FOMC nâng biên độ mục tiêu từ 0–0,25% lên 4,25–4,50%. Cùng năm, USD tăng giá mạnh so với nhiều đồng tiền và tỷ giá USD/VND chịu áp lực. NHNN tăng lãi suất tái cấp vốn từ 4,0% lên 5,0%/năm từ ngày 23/9/2022 và lên 6,0%/năm từ ngày 25/10/2022, đồng thời nới biên độ tỷ giá giao ngay USD/VND từ ±3% lên ±5% từ ngày 17/10/2022.
Ngoài tỷ giá, nhà đầu tư nước ngoài trên thị trường chứng khoán và trái phiếu so sánh lợi suất tại Việt Nam với tài sản USD, còn doanh nghiệp có nợ hoặc nhập khẩu bằng USD chịu chi phí tính bằng VND cao hơn khi VND mất giá. Khi cần giữ ổn định tỷ giá, NHNN cũng có ít dư địa giảm lãi suất hơn. Cách đọc tỷ giá tăng hay giảm được giải thích trong bài Tỷ giá hối đoái là gì?
Xem thêm: Lãi suất điều hành là gì?
Vai trò và công cụ của NHNN được giải thích trong bài Ngân hàng Nhà nước Việt Nam làm gì?
7. Những hiểu nhầm thường gặp về Fed
7.1. "Fed là ngân hàng tư nhân"
Fed không phải doanh nghiệp tư nhân. Các ngân hàng thương mại thành viên nắm cổ phần ở Ngân hàng Dự trữ Liên bang khu vực của mình, nhưng theo Fed, việc nắm cổ phần này "rất khác" với sở hữu cổ phiếu của một công ty tư nhân, và hệ thống Fed "không thuộc sở hữu" của ai. Các ngân hàng khu vực không hoạt động vì lợi nhuận và phải chuyển phần thu nhập ròng còn lại cho Bộ Tài chính Mỹ. Hội đồng Thống đốc là cơ quan của Chính phủ liên bang.
7.2. "Fed đặt lãi suất cho vay của mọi ngân hàng Mỹ"
Fed chỉ đặt biên độ mục tiêu cho lãi suất liên ngân hàng qua đêm và các mức lãi suất của chính mình. Lãi suất cho vay mua nhà 30 năm hay lợi suất trái phiếu 10 năm do thị trường quyết định, dựa trên kỳ vọng về lãi suất của Fed trong tương lai, lạm phát và rủi ro. Vì vậy có lúc Fed tăng lãi suất nhưng lãi suất dài hạn lại giảm, hoặc ngược lại.
Kết luận
Fed là ngân hàng trung ương Mỹ, gồm Hội đồng Thống đốc, 12 Ngân hàng Dự trữ Liên bang và FOMC, với nhiệm vụ giữ việc làm tối đa và lạm phát quanh 2%. Công cụ chính của Fed là biên độ mục tiêu lãi suất quỹ liên bang, được giữ bằng IORB, ON RRP và các khoản cho vay của Fed. Vì USD là đồng tiền trung tâm của hệ thống tài chính quốc tế, quyết định của Fed tác động đến dòng vốn, tỷ giá và dư địa chính sách của các nước khác, trong đó có Việt Nam.
Nguồn tham khảo
- Federal Reserve, "Structure of the Federal Reserve System": https://www.federalreserve.gov/aboutthefed/structure-federal-reserve-system.htm
- Federal Reserve, Federal Reserve Act, Section 2A: https://www.federalreserve.gov/aboutthefed/section2a.htm
- Federal Reserve, "What economic goals does the Federal Reserve seek to achieve through its monetary policy?": https://www.federalreserve.gov/faqs/what-economic-goals-does-federal-reserve-seek-to-achieve-through-monetary-policy.htm
- Federal Reserve, "Who owns the Federal Reserve?": https://www.federalreserve.gov/faqs/about_14986.htm
- Federal Reserve, FOMC statement và Implementation Note ngày 16/9/2026: https://www.federalreserve.gov/newsevents/pressreleases/monetary20260916a.htm
- Federal Reserve Bank of New York, Effective Federal Funds Rate: https://www.newyorkfed.org/markets/reference-rates/effr
- Federal Reserve (FEDS Notes, 2025), "The International Role of the U.S. Dollar – 2025 Edition": https://www.federalreserve.gov/econres/notes/feds-notes/the-international-role-of-the-u-s-dollar-2025-edition-20250718.html
- IMF, "IMF Data Brief: Currency Composition of Official Foreign Exchange Reserves" (2/4/2025, số liệu quý IV/2024): https://data.imf.org/en/news/4225global
- FRED, Federal Reserve Bank of St. Louis: FEDFUNDS, DFF, DFEDTARL, DFEDTARU, IORB, RRPONTSYAWARD, WALCL: https://fred.stlouisfed.org/series/FEDFUNDS
- Quyết định số 1809/QĐ-NHNN ngày 24/10/2022 về lãi suất tái cấp vốn (tin của Nhà Đầu Tư): https://nhadautu.vn/nhnn-tang-them-1-lai-suat-dieu-hanh-d70730.html
Đọc tiếp: Chính sách tiền tệ là gì?