Giảm phát là gì? Giá giảm có phải là tốt?
Giảm phát (deflation) là tình trạng mặt bằng giá chung của hàng hóa và dịch vụ giảm liên tục trong một thời gian, tức tỷ lệ lạm phát nhỏ hơn 0. Với người mua, giá rẻ đi nghe có vẻ là tin tốt. Nhưng khi giá giảm kéo dài vì cầu yếu, người dân hoãn chi tiêu, gánh nặng nợ tăng lên và ngân hàng trung ương khó hạ lãi suất thêm, nên phần lớn nhà kinh tế coi giảm phát kéo dài là rủi ro cần tránh.
1. Giảm phát là gì?
Giảm phát là khi giá cả nói chung giảm, kéo dài qua nhiều tháng hoặc nhiều năm. Ngân hàng Dự trữ Liên bang St. Louis định nghĩa giảm phát là "sự giảm kéo dài của mặt bằng giá hàng hóa và dịch vụ" (nguyên văn: a sustained decrease in the price level of goods and services). Trong bài phát biểu năm 2002, Ben Bernanke, khi đó là thành viên Hội đồng Thống đốc Fed, nhấn mạnh chữ "chung": giá vài mặt hàng giảm chưa phải giảm phát.
Giảm phát thường được đo bằng chỉ số giá tiêu dùng (CPI). Nếu CPI năm nay thấp hơn năm trước, tỷ lệ lạm phát là số âm, nên giảm phát còn được gọi là lạm phát âm. Cách tính tỷ lệ này giống hệt cách tính lạm phát, đã trình bày trong bài Lạm phát là gì?. Rổ hàng và quyền số của CPI có ở bài CPI là gì?
Ví dụ: Một rổ hàng giá 1.000.000 đồng năm trước, năm nay còn 980.000 đồng: tỷ lệ lạm phát là −2%, nền kinh tế đang giảm phát 2%.
2. Giảm phát và giảm lạm phát khác nhau thế nào?
Giảm phát là giá giảm; giảm lạm phát (disinflation) là giá vẫn tăng nhưng tăng chậm lại. Hai cụm từ chỉ khác nhau một chữ nên rất hay bị dùng lẫn trên báo chí.
| Giảm lạm phát (disinflation) | Giảm phát (deflation) | |
|---|---|---|
| Tỷ lệ lạm phát | Dương nhưng giảm dần, VD từ 5% xuống 3% | Âm, VD −1% |
| Mặt bằng giá | Vẫn tăng, chỉ chậm hơn | Giảm |
| Ví dụ rổ hàng 100.000 đồng | Năm sau 103.000 đồng thay vì 105.000 đồng | Năm sau 99.000 đồng |
| Thường gặp khi | Ngân hàng trung ương thắt chặt để kéo lạm phát về mục tiêu | Cầu suy yếu kéo dài, hoặc năng suất tăng mạnh |
Lưu ý: Khi báo chí viết "lạm phát đã hạ nhiệt", đó thường là giảm lạm phát. Giá không quay về mức cũ.
3. Nguyên nhân giảm phát
Giá chung giảm khi tổng cầu giảm mạnh hoặc khi tổng cung tăng nhanh hơn cầu. Hai nguồn gốc này cho ra hai loại giảm phát có hậu quả rất khác nhau.
3.1. Giảm phát do cầu suy yếu
Khi hộ gia đình và doanh nghiệp cắt giảm chi tiêu, vay ít đi, hoặc khi cung tiền và tín dụng co lại, hàng bán chậm và doanh nghiệp phải hạ giá. Sản lượng và việc làm thường giảm cùng lúc với giá. Đây là loại giảm phát mà các ngân hàng trung ương lo ngại, và là loại xảy ra ở Mỹ đầu thập niên 1930.
3.2. Giảm phát do năng suất tăng
Khi công nghệ hoặc năng suất giúp sản xuất rẻ hơn, giá có thể giảm trong khi sản lượng và thu nhập thực vẫn tăng. Nghiên cứu của Bordo, Landon-Lane và Redish (NBER, 2004) về Mỹ, Anh và Đức cuối thế kỷ 19 kết luận đợt giảm phát thời đó chủ yếu là giảm phát "tốt": giá giảm nhẹ, năng suất tăng nhanh, sản lượng vẫn tăng.
4. Giảm phát có tốt không?
Giảm phát nhẹ, ngắn và do năng suất tăng thì ít gây hại. Giảm phát kéo dài do cầu yếu thì có hại, qua bốn kênh dưới đây.
4.1. Người dân và doanh nghiệp hoãn chi tiêu
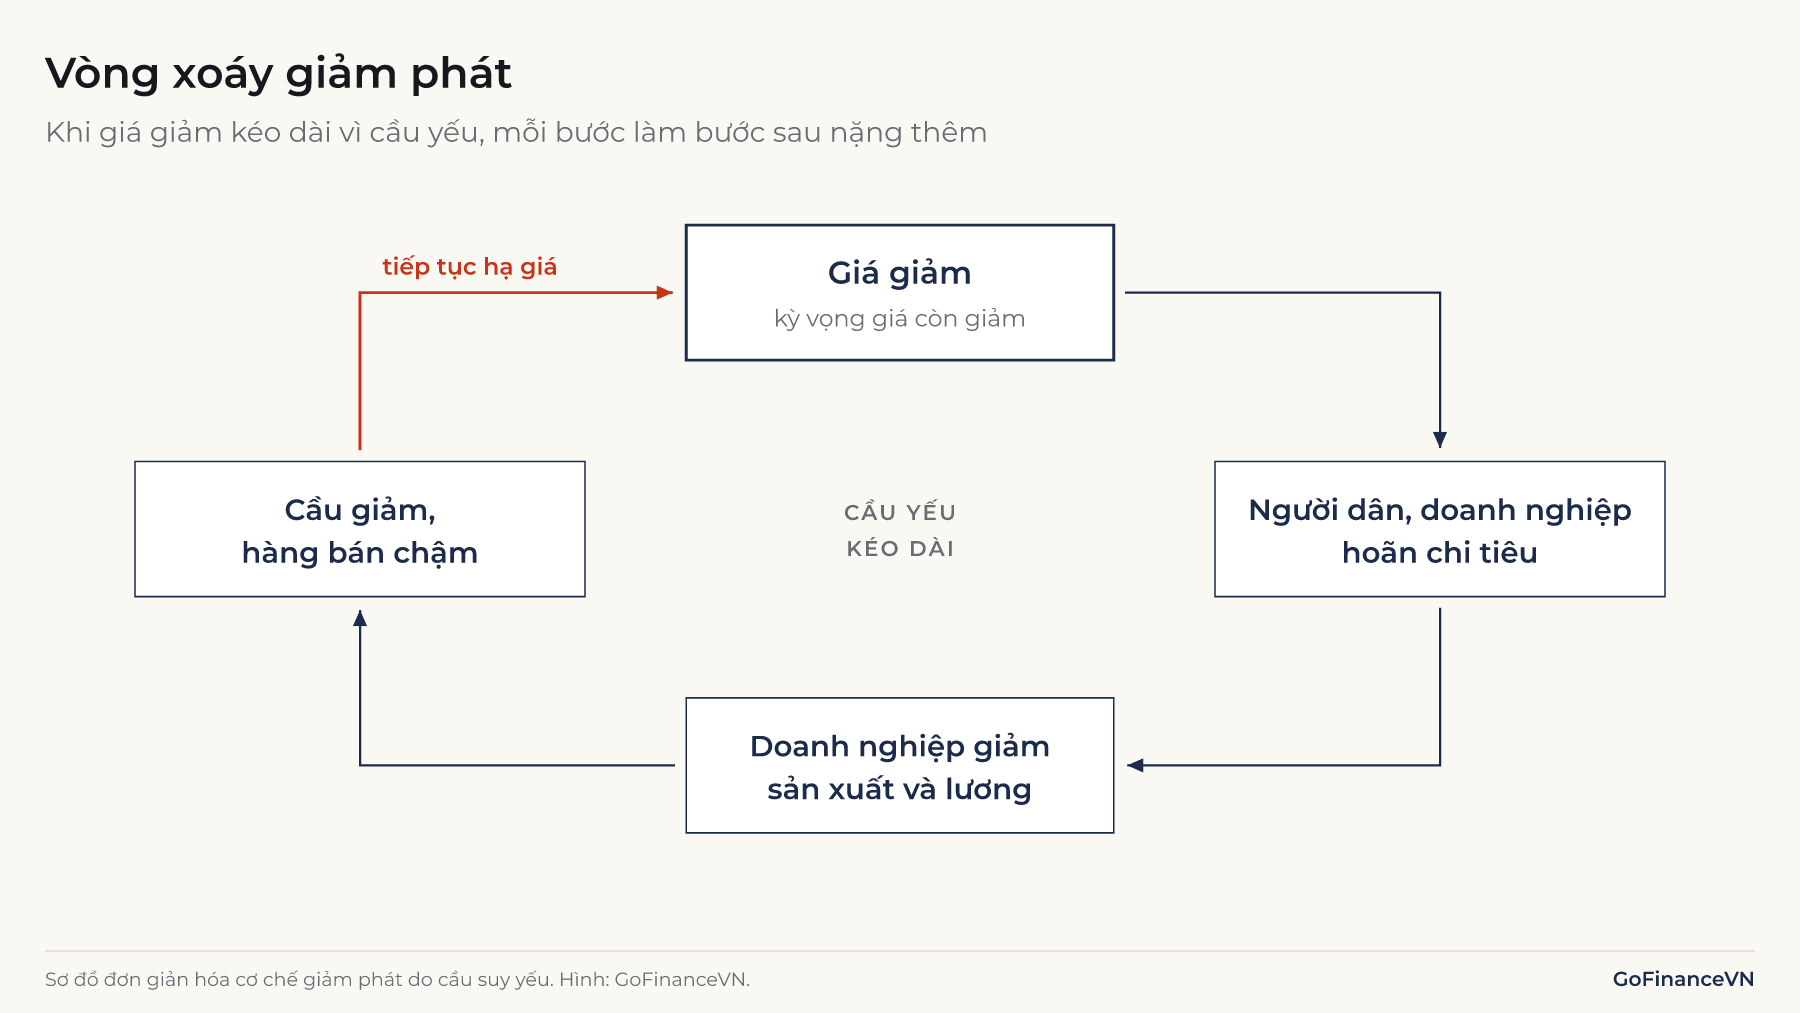
Nếu mọi người tin rằng tháng sau giá còn thấp hơn, việc mua sắm và đầu tư không gấp có thể để sau. Một chiếc tủ lạnh giá 10 triệu đồng, nếu người mua tin năm sau giá giảm 5%, chờ một năm sẽ tiết kiệm được 500.000 đồng. Khi nhiều người cùng chờ như vậy, doanh thu giảm, doanh nghiệp tiếp tục hạ giá, cắt giảm đầu tư và tuyển dụng, làm cầu yếu thêm.
4.2. Gánh nặng nợ tăng lên
Khoản nợ được ghi bằng số tiền cố định, trong khi giá bán và thu nhập giảm. Giả sử một doanh nghiệp nợ 1.000 triệu đồng, doanh thu 200 triệu đồng/năm, tức nợ bằng 5 lần doanh thu. Nếu giá bán giảm 10% và sản lượng không đổi, doanh thu còn 180 triệu đồng, nợ thành khoảng 5,6 lần doanh thu dù doanh nghiệp không vay thêm đồng nào.
Năm 1933, nhà kinh tế Irving Fisher mô tả vòng xoáy này trong bài "Lý thuyết giảm phát nợ về các cuộc đại suy thoái" (nguyên văn: The Debt-Deflation Theory of Great Depressions, tạp chí Econometrica): người vay bán tài sản để trả nợ, giá tài sản và hàng hóa giảm, nợ thực tăng thêm, buộc họ bán tiếp. Ông gọi đó là giảm phát nợ (debt deflation).
4.3. Lãi suất thực tăng
Lãi suất thực xấp xỉ bằng lãi suất danh nghĩa trừ lạm phát:
Trong đó là lãi suất thực, là lãi suất danh nghĩa và là tỷ lệ lạm phát. Với khoản vay lãi suất 2%/năm khi giá giảm 2%/năm, nên lãi suất thực khoảng (tính chính xác: ). Giảm phát làm chi phí vay thực cao hơn con số ghi trên hợp đồng. Lãi suất danh nghĩa và lãi suất thực được giải thích trong bài Lãi suất là gì?
4.4. Ngân hàng trung ương khó hạ lãi suất thêm
Lãi suất danh nghĩa khó giảm sâu dưới 0, vì người gửi có thể rút tiền mặt ra giữ. Bernanke (2002) chỉ ra rằng khi lãi suất danh nghĩa đã bằng 0, lãi suất thực bằng đúng tốc độ giảm phát kỳ vọng. Với giảm phát 2%, lãi suất thực vẫn khoảng 2% dù ngân hàng trung ương đã hạ lãi suất hết mức. Giới hạn này gọi là giới hạn dưới bằng 0 (zero lower bound). Cách ngân hàng trung ương dùng lãi suất có ở bài Lãi suất điều hành là gì? và Chính sách tiền tệ là gì?. Khi lãi suất đã chạm 0, chính phủ có thể dùng chi tiêu và thuế, xem Chính sách tài khóa là gì?
Đây là lý do phần lớn ngân hàng trung ương nhắm lạm phát dương, khoảng 2%, chứ không nhắm bằng 0: khoảng đệm này giúp nền kinh tế ít rơi vào giảm phát hơn khi gặp cú sốc. Mục tiêu 2% của Fed được trình bày trong bài Fed là gì?
5. Các đợt giảm phát trong lịch sử
Ba trường hợp dưới đây cho thấy giảm phát có thể rất sâu, rất dai dẳng, hoặc chỉ là số liệu âm tạm thời.
5.1. Mỹ trong Đại suy thoái (1930–1933)
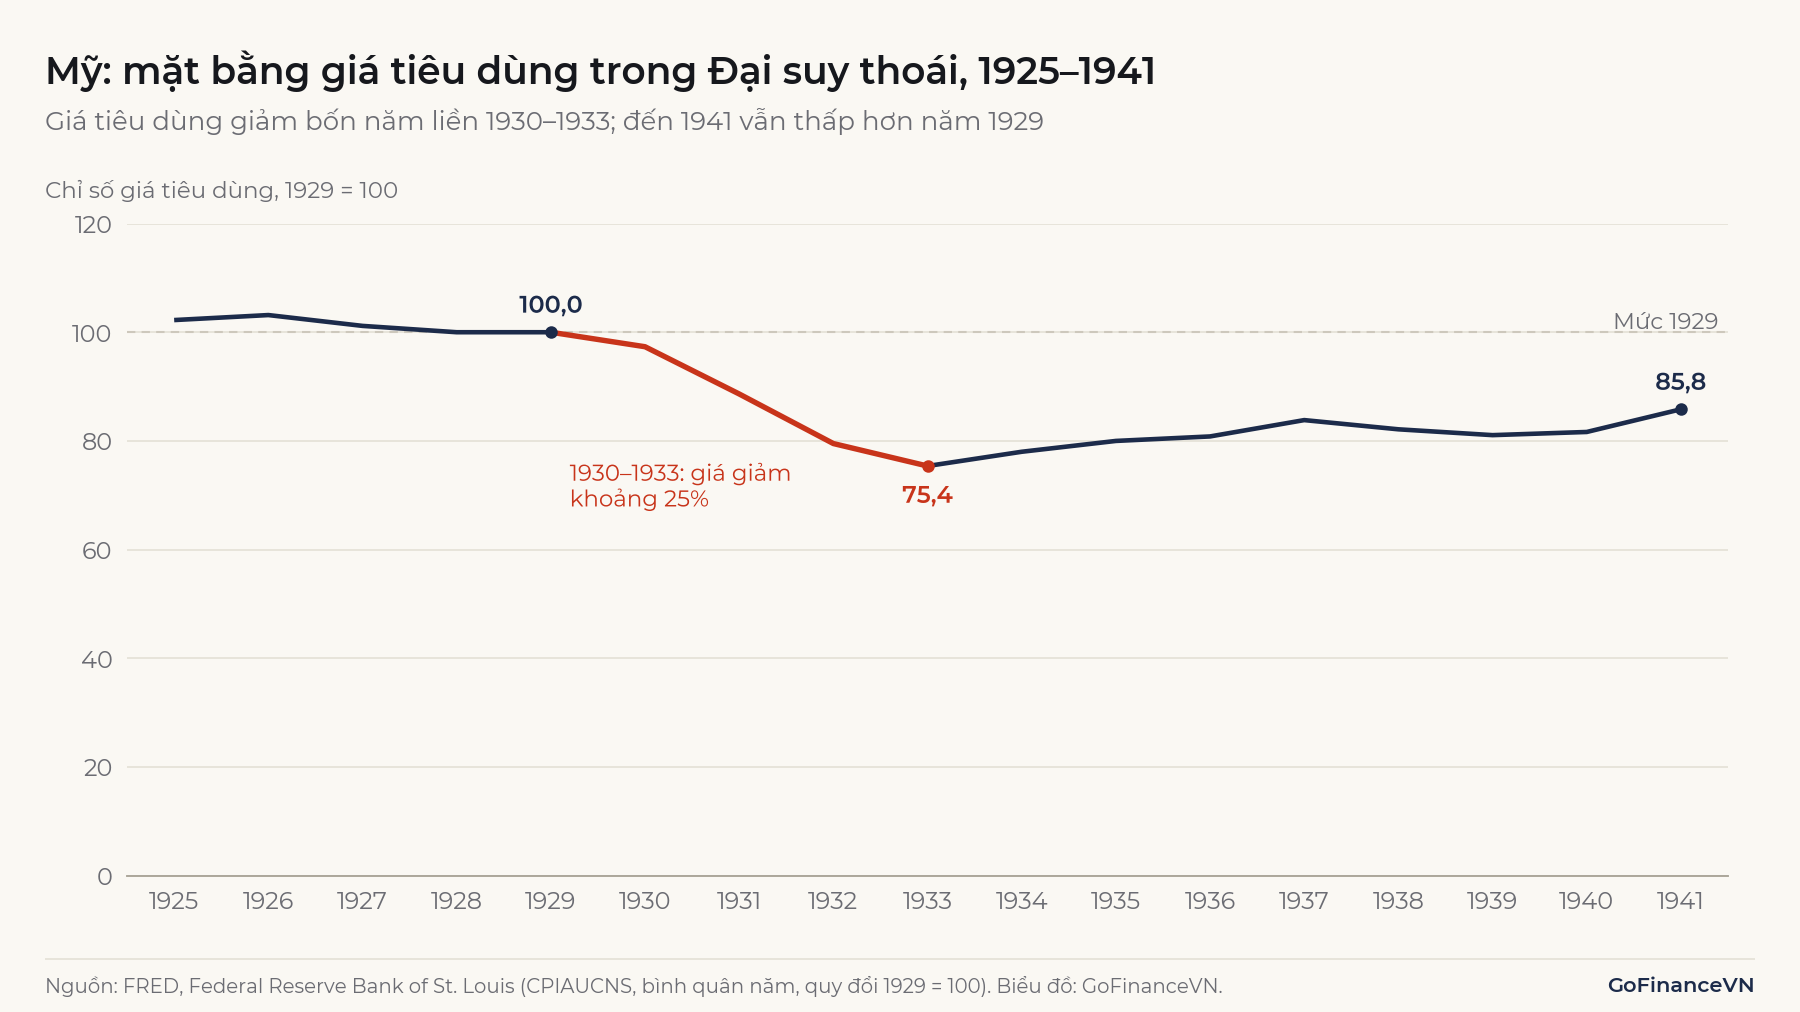
Theo số liệu CPI của FRED, giá tiêu dùng bình quân ở Mỹ giảm 2,7% năm 1930, 8,9% năm 1931, 10,3% năm 1932 và 5,2% năm 1933. Cộng dồn, mặt bằng giá năm 1933 thấp hơn năm 1929 khoảng 24,6%. Giá chỉ tăng trở lại từ năm 1934. Nghiên cứu của Atkeson và Kehoe (American Economic Review, 2004) trên 17 nước trong hơn 100 năm cho thấy đây là giai đoạn duy nhất có bằng chứng rõ về mối liên hệ giữa giảm phát và suy thoái sâu.
5.2. Nhật Bản từ cuối thập niên 1990
Nhật Bản là ví dụ về giảm phát nhẹ nhưng kéo dài. Theo World Bank, lạm phát của Nhật âm hoặc bằng 0 liên tục 7 năm từ 1999 đến 2005 (năm 2004 gần như đi ngang), rồi âm tiếp 4 năm 2009–2012; tính cả giai đoạn 1990–2025, có 15 năm lạm phát âm. Mức giảm mỗi năm thường dưới 1%, và mặt bằng giá năm 2012 chỉ thấp hơn năm 1998 khoảng 3,9%.
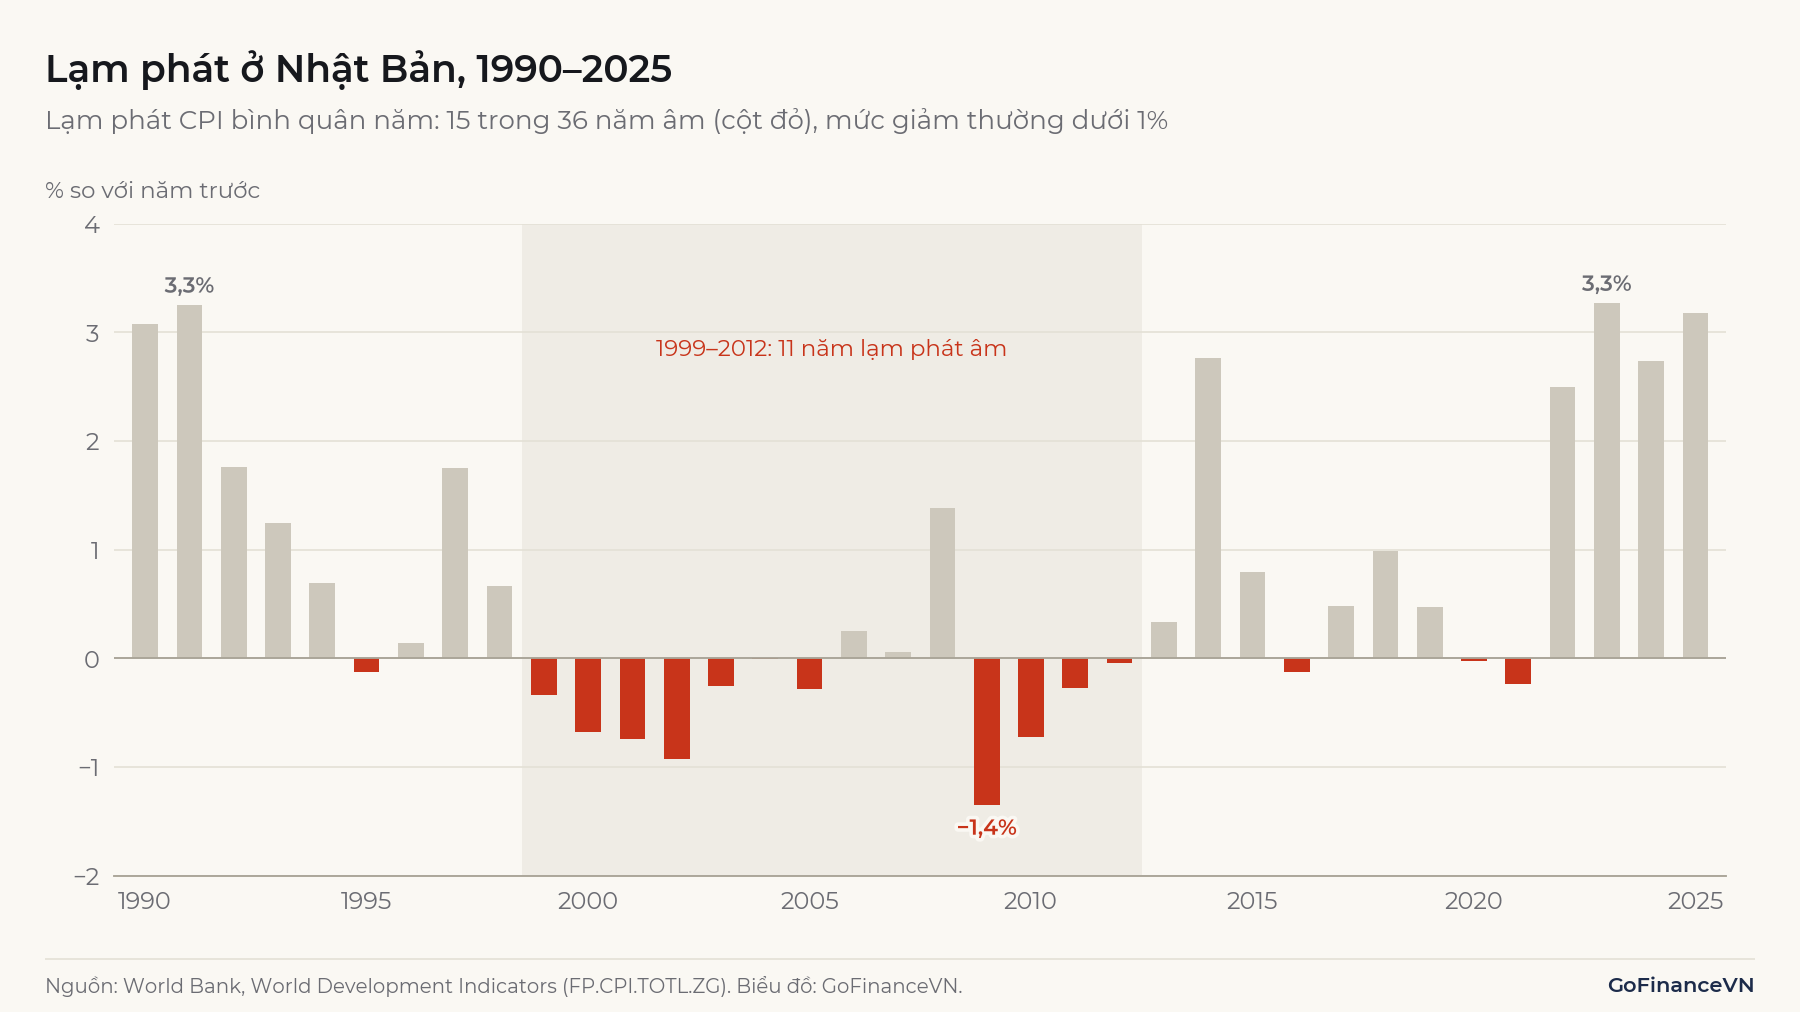
Dù mức giảm nhỏ, Ngân hàng Trung ương Nhật Bản (BOJ) đã đưa lãi suất ngắn hạn về gần 0 từ tháng 2/1999 và vẫn phải tìm thêm công cụ. Tháng 1/2013, BOJ và chính phủ ra tuyên bố chung đặt mục tiêu ổn định giá ở mức CPI tăng 2%/năm, với mục đích sớm thoát giảm phát. Từ năm 2022, lạm phát của Nhật trở lại mức trên 2%.
5.3. Trung Quốc năm 2023
Tháng 7/2023, Cục Thống kê Quốc gia Trung Quốc (NBS) công bố CPI giảm 0,3% so với cùng kỳ; trong đó giá thực phẩm giảm 1,7% và giá thịt lợn giảm 26%. Cùng tháng, CPI lõi (loại trừ lương thực, thực phẩm và năng lượng) vẫn tăng 0,8%, và cả năm 2023 CPI vẫn tăng khoảng 0,2% theo World Bank. Một tháng CPI âm vì một nhóm hàng chưa đủ để kết luận có giảm phát; cần xem giá có giảm trên diện rộng và kéo dài hay không.
Việt Nam cũng từng có lạm phát âm: theo World Bank, CPI bình quân năm 2000 giảm 1,7% và năm 2001 giảm 0,4%.
6. Những hiểu nhầm thường gặp
6.1. "Lạm phát giảm là giá giảm"
Lạm phát giảm từ 4% xuống 2% vẫn là giá tăng, chỉ chậm hơn. Đó là giảm lạm phát, không phải giảm phát.
6.2. "Giá giảm thì người dân lúc nào cũng có lợi"
Người có thu nhập ổn định và tiền mặt được lợi khi giá giảm. Nhưng nếu giá giảm vì cầu yếu, tiền lương, việc làm và lợi nhuận doanh nghiệp thường giảm theo, còn người đi vay trả nợ bằng đồng tiền có sức mua cao hơn lúc vay.
6.3. "Giá một mặt hàng giảm là giảm phát"
Giá điện thoại hay giá xăng giảm là thay đổi giá tương đối. Giảm phát chỉ xảy ra khi mặt bằng giá của cả rổ hàng giảm, như trường hợp CPI lõi của Trung Quốc tháng 7/2023 cho thấy.
6.4. "Chỉ số giảm phát GDP đo mức giảm phát"
Chỉ số giảm phát GDP (GDP deflator) là chỉ số giá dùng để chuyển GDP danh nghĩa về GDP thực, không phải thước đo riêng cho giảm phát. Chữ "giảm phát" ở đây là cách dịch của động từ deflate (loại bỏ yếu tố giá). Chỉ số này thường tăng mỗi năm, tức đang phản ánh lạm phát. Khi nó giảm so với năm trước, mặt bằng giá của toàn bộ hàng hóa và dịch vụ sản xuất trong nước mới thực sự giảm.
Cách dùng chỉ số này có ở bài GDP danh nghĩa và GDP thực khác nhau thế nào?
Kết luận
Giảm phát là khi mặt bằng giá chung giảm, tức lạm phát âm, khác với giảm lạm phát là giá vẫn tăng nhưng chậm lại. Giá giảm do năng suất tăng có thể đi cùng tăng trưởng, nhưng giá giảm kéo dài do cầu yếu làm người dân hoãn chi tiêu, tăng nợ thực và khiến lãi suất mất tác dụng khi đã chạm 0. Mỹ thập niên 1930 và Nhật Bản sau năm 1998 là hai ví dụ rõ nhất.
Nguồn tham khảo
- Cassandra Marks, "Inflation, Disinflation and Deflation: What Do They All Mean?", Federal Reserve Bank of St. Louis, 23/8/2023: https://www.stlouisfed.org/open-vault/2023/august/explaining-inflation-disinflation-deflation
- Ben S. Bernanke, "Deflation: Making Sure 'It' Doesn't Happen Here", Federal Reserve Board, 21/11/2002: https://www.federalreserve.gov/boarddocs/speeches/2002/20021121/default.htm
- Irving Fisher, "The Debt-Deflation Theory of Great Depressions", Econometrica, Vol. 1, No. 4 (10/1933): https://www.econometricsociety.org/publications/econometrica/1933/10/01/debt-deflation-theory-great-depressions
- Michael D. Bordo, John Landon-Lane, Angela Redish, "Good versus Bad Deflation: Lessons from the Gold Standard Era", NBER Working Paper 10329 (2004): https://www.nber.org/papers/w10329
- Andrew Atkeson, Patrick J. Kehoe, "Deflation and Depression: Is There an Empirical Link?", American Economic Review 94(2), 2004 (NBER w10268): https://www.nber.org/papers/w10268
- FRED, Consumer Price Index for All Urban Consumers (CPIAUCNS): https://fred.stlouisfed.org/series/CPIAUCNS
- World Bank, World Development Indicators, Inflation, consumer prices (FP.CPI.TOTL.ZG), Nhật Bản: https://data.worldbank.org/indicator/FP.CPI.TOTL.ZG?locations=JP
- World Bank, World Development Indicators, Inflation, consumer prices (FP.CPI.TOTL.ZG), Trung Quốc: https://data.worldbank.org/indicator/FP.CPI.TOTL.ZG?locations=CN
- World Bank, World Development Indicators, Inflation, consumer prices (FP.CPI.TOTL.ZG), Việt Nam: https://data.worldbank.org/indicator/FP.CPI.TOTL.ZG?locations=VN
- Bank of Japan, Price Stability Target of 2 Percent: https://www.boj.or.jp/en/mopo/outline/target.htm
- Bank of Japan, tổng hợp các khuôn khổ chính sách tiền tệ (Zero Interest Rate Policy, 2/1999–8/2000): https://www.boj.or.jp/en/mopo/outline/bpreview/ref.htm
- National Bureau of Statistics of China, Consumer Price Index for July 2023: https://www.stats.gov.cn/english/PressRelease/202308/t20230817_1942096.html
Đọc tiếp: Lạm phát là gì? Vì sao giá cả tăng theo thời gian?