Chính sách tiền tệ là gì? Nới lỏng, thắt chặt và các công cụ điều hành
Chính sách tiền tệ (monetary policy) là cách ngân hàng trung ương điều chỉnh lãi suất và lượng tiền trong nền kinh tế để giữ giá cả ổn định, đồng thời hỗ trợ tăng trưởng. Khi ngân hàng trung ương hạ lãi suất hoặc bơm thêm tiền, chính sách được gọi là nới lỏng; khi tăng lãi suất hoặc hút bớt tiền, chính sách được gọi là thắt chặt. Ở Việt Nam, cơ quan thực thi là Ngân hàng Nhà nước Việt Nam (NHNN), và các quyết định của NHNN ảnh hưởng trực tiếp đến lãi suất tiền gửi, lãi suất vay và tỷ giá mà người dân gặp hằng ngày.
1. Chính sách tiền tệ là gì?
Chính sách tiền tệ là tập hợp các quyết định của ngân hàng trung ương về lãi suất và lượng tiền cung ứng cho nền kinh tế, thường nhằm giữ lạm phát thấp và ổn định. Ngân hàng trung ương không cho người dân vay trực tiếp, mà tác động lên chi phí vốn và thanh khoản của ngân hàng thương mại, rồi các ngân hàng truyền tác động đó ra nền kinh tế.
Tại Việt Nam, khái niệm này được quy định trong Luật Ngân hàng Nhà nước Việt Nam năm 2010. Theo Điều 3, chính sách tiền tệ quốc gia gồm quyết định mục tiêu "ổn định giá trị đồng tiền biểu hiện bằng chỉ tiêu lạm phát" và quyết định sử dụng các công cụ để đạt mục tiêu đó. Thẩm quyền được chia như sau:
| Cơ quan | Vai trò |
|---|---|
| Quốc hội | Quyết định chỉ tiêu lạm phát hằng năm, tính bằng chỉ số giá tiêu dùng (CPI) |
| Chính phủ | Trình Quốc hội chỉ tiêu lạm phát |
| Thủ tướng Chính phủ, Thống đốc NHNN | Quyết định sử dụng các công cụ và biện pháp điều hành |
Ví dụ, Nghị quyết 244/2025/QH15 về kế hoạch phát triển kinh tế – xã hội năm 2026 đặt chỉ tiêu tốc độ tăng giá tiêu dùng bình quân khoảng 4,5%.
Lưu ý: Nhiều bài viết mô tả NHNN là cơ quan "tự quyết" chính sách tiền tệ, như vậy là chưa đủ: NHNN là cơ quan sử dụng công cụ, còn mục tiêu lạm phát do Quốc hội đặt.
Chính sách tiền tệ thường được nhắc cùng chính sách tài khóa (thu thuế, chi ngân sách), nhưng hai chính sách do hai cơ quan khác nhau thực hiện bằng công cụ khác nhau.
Xem thêm: Chính sách tài khóa là gì?
2. Chính sách tiền tệ nới lỏng và thắt chặt là gì?
Chính sách tiền tệ nới lỏng (còn gọi là mở rộng, expansionary) làm tiền "rẻ" và dồi dào hơn; chính sách thắt chặt (contractionary) làm tiền "đắt" và khan hiếm hơn. Ngân hàng trung ương thường nới lỏng khi tăng trưởng chậm và lạm phát thấp, và thắt chặt khi lạm phát tăng cao hoặc tỷ giá chịu áp lực.
| Nới lỏng | Thắt chặt | |
|---|---|---|
| Lãi suất điều hành | Giảm | Tăng |
| Nghiệp vụ thị trường mở | Mua giấy tờ có giá, bơm tiền | Bán giấy tờ có giá, phát hành tín phiếu, hút tiền |
| Dự trữ bắt buộc | Giảm tỷ lệ | Tăng tỷ lệ |
| Mục đích thường gặp | Hỗ trợ tín dụng, đầu tư, tiêu dùng | Kiềm chế lạm phát, ổn định tỷ giá |
Chính sách nới lỏng hay thắt chặt không chỉ xét theo mức lãi suất danh nghĩa, mà theo lãi suất thực, tức lãi suất sau khi trừ lạm phát:
Trong đó là lãi suất danh nghĩa, là tỷ lệ lạm phát và là lãi suất thực.
Ví dụ: Tháng 6/2022 lãi suất quỹ liên bang hiệu dụng (effective federal funds rate) của Mỹ là 1,21% trong khi lạm phát PCE là 7,22%, nên lãi suất thực xấp xỉ . Dù Fed đã bắt đầu tăng lãi suất từ tháng 3/2022, chính sách lúc đó vẫn còn nới lỏng nếu xét theo lãi suất thực. Đến tháng 8/2024, lãi suất là 5,33% và lạm phát 2,44%, lãi suất thực khoảng +2,9%.
3. Các công cụ của chính sách tiền tệ
Theo Điều 10 Luật Ngân hàng Nhà nước năm 2010, công cụ thực hiện chính sách tiền tệ gồm tái cấp vốn, lãi suất, tỷ giá hối đoái, dự trữ bắt buộc, nghiệp vụ thị trường mở và các công cụ, biện pháp khác theo quy định của Chính phủ.
3.1. Lãi suất điều hành
Lãi suất điều hành là các mức lãi suất do NHNN công bố để định hướng mặt bằng lãi suất thị trường. Hai mức thường được theo dõi nhất là lãi suất tái cấp vốn (NHNN cho ngân hàng thương mại vay) và lãi suất tái chiết khấu (NHNN chiết khấu giấy tờ có giá ngắn hạn cho ngân hàng). Từ ngày 19/6/2023 theo Quyết định 1123/QĐ-NHNN, hai mức này là 4,5%/năm và 3,0%/năm, và chưa thay đổi đến tháng 10/2026.
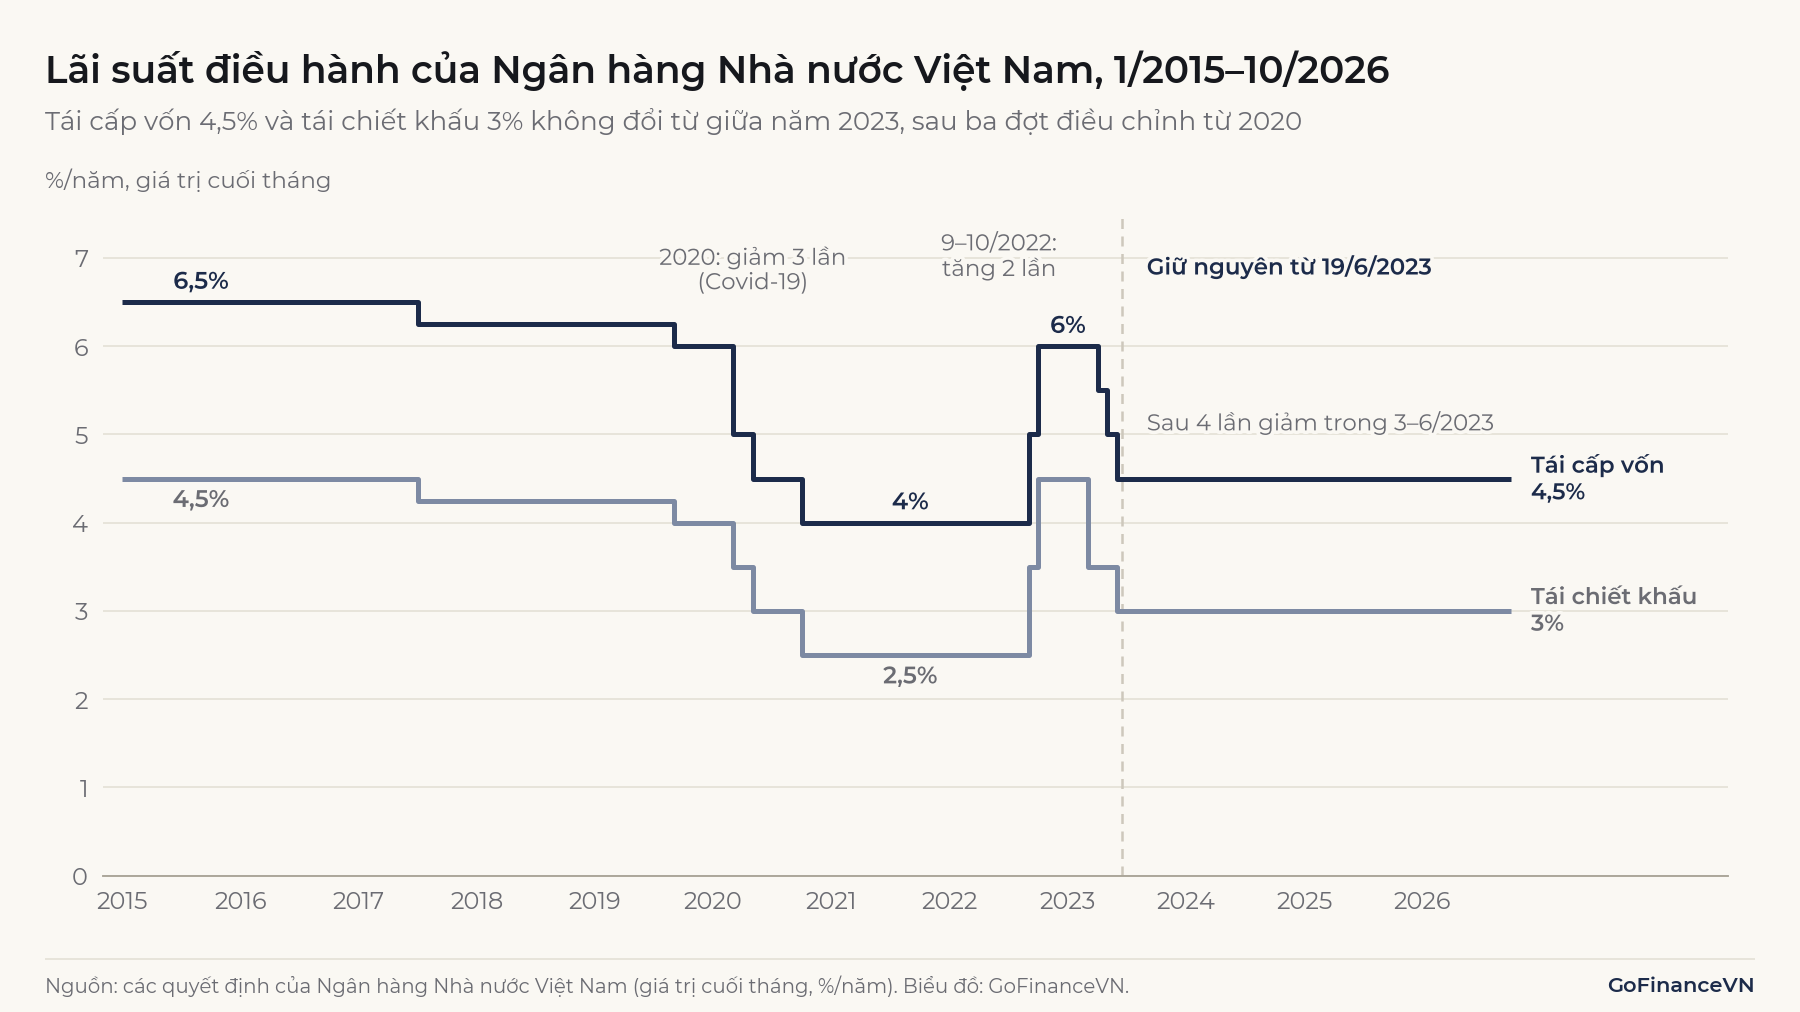
Biểu đồ cho thấy ba giai đoạn gần đây: năm 2020 NHNN giảm lãi suất ba lần (tái cấp vốn từ 6,0% xuống 4,0%) khi đại dịch Covid-19 xảy ra; tháng 9 và 10/2022 tăng hai lần (lên 6,0%) khi Fed tăng lãi suất mạnh và tỷ giá chịu áp lực; từ tháng 3 đến tháng 6/2023 giảm bốn lần về 4,5%.
Cách từng loại lãi suất điều hành hoạt động được giải thích trong bài Lãi suất điều hành là gì?
3.2. Nghiệp vụ thị trường mở
Nghiệp vụ thị trường mở (OMO – Open Market Operations) là việc NHNN mua, bán giấy tờ có giá với các tổ chức tín dụng (Điều 15 Luật NHNN). Khi NHNN mua có kỳ hạn giấy tờ có giá, tiền được bơm vào hệ thống ngân hàng. Khi NHNN phát hành tín phiếu, tiền được hút về. Đây là công cụ được dùng thường xuyên nhất để điều tiết thanh khoản và lãi suất liên ngân hàng.
3.3. Dự trữ bắt buộc
Dự trữ bắt buộc là số tiền mà tổ chức tín dụng phải gửi tại NHNN, tính theo tỷ lệ trên số dư tiền gửi huy động (Điều 14 Luật NHNN). Theo Quyết định 1158/QĐ-NHNN năm 2018, với phần lớn ngân hàng thương mại, tỷ lệ này là 3% với tiền gửi VND không kỳ hạn và kỳ hạn dưới 12 tháng, và 1% với kỳ hạn từ 12 tháng trở lên. Tăng tỷ lệ này làm giảm lượng tiền ngân hàng có thể cho vay, nhưng vì tác động mạnh và khó điều chỉnh từng chút, công cụ này ít được thay đổi.
3.4. Tỷ giá
Ở Việt Nam, tỷ giá là một công cụ của chính sách tiền tệ. NHNN công bố tỷ giá trung tâm VND/USD hằng ngày, và ngân hàng thương mại được giao dịch trong biên độ ±5% quanh mức này (biên độ được nới từ ±3% lên ±5% từ ngày 17/10/2022). NHNN cũng có thể mua, bán ngoại tệ để giảm biến động. Mua ngoại tệ đồng nghĩa với bơm thêm VND ra thị trường; bán ngoại tệ là hút VND về.
Cách tỷ giá được hình thành và vì sao tỷ giá tăng được giải thích trong bài Tỷ giá hối đoái là gì?
3.5. Công cụ hành chính
Ngoài các công cụ thị trường, NHNN còn dùng biện pháp hành chính: giao chỉ tiêu tăng trưởng tín dụng cho từng ngân hàng, quy định trần lãi suất tiền gửi kỳ hạn ngắn và chỉ đạo trực tiếp về lãi suất. Ví dụ, Công văn 9736/NHNN-CSTT ngày 21/10/2026 yêu cầu các ngân hàng thương mại giảm bình quân ít nhất 0,5%/năm lãi suất huy động mới cho kỳ hạn từ 6 tháng trở lên. Các ngân hàng trung ương theo đuổi lạm phát mục tiêu thường không dùng loại công cụ này.
4. Chính sách tiền tệ tác động đến nền kinh tế như thế nào?
Chính sách tiền tệ tác động đến nền kinh tế qua một chuỗi truyền dẫn (transmission mechanism): quyết định của ngân hàng trung ương thay đổi lãi suất liên ngân hàng, sau đó là lãi suất tiền gửi và cho vay, rồi đến chi tiêu, đầu tư và giá cả. Lấy trường hợp thắt chặt làm ví dụ, các kênh chính gồm:
- Kênh lãi suất: vay đắt hơn làm doanh nghiệp hoãn dự án, hộ gia đình giảm vay mua nhà, mua xe; tổng cầu và áp lực tăng giá giảm theo.
- Kênh tín dụng: thanh khoản eo hẹp khiến ngân hàng siết điều kiện cho vay.
- Kênh tỷ giá: lãi suất VND cao hơn làm giữ VND hấp dẫn hơn giữ USD, giảm áp lực mất giá và giảm mức tăng giá hàng nhập khẩu.
- Kênh giá tài sản: lãi suất cao làm giảm giá trị hiện tại của dòng tiền tương lai, nên giá cổ phiếu, trái phiếu, bất động sản thường chịu áp lực.
- Kênh kỳ vọng: khi tin lạm phát sẽ được kiềm chế, doanh nghiệp và người lao động ít đẩy giá bán và tiền lương lên.
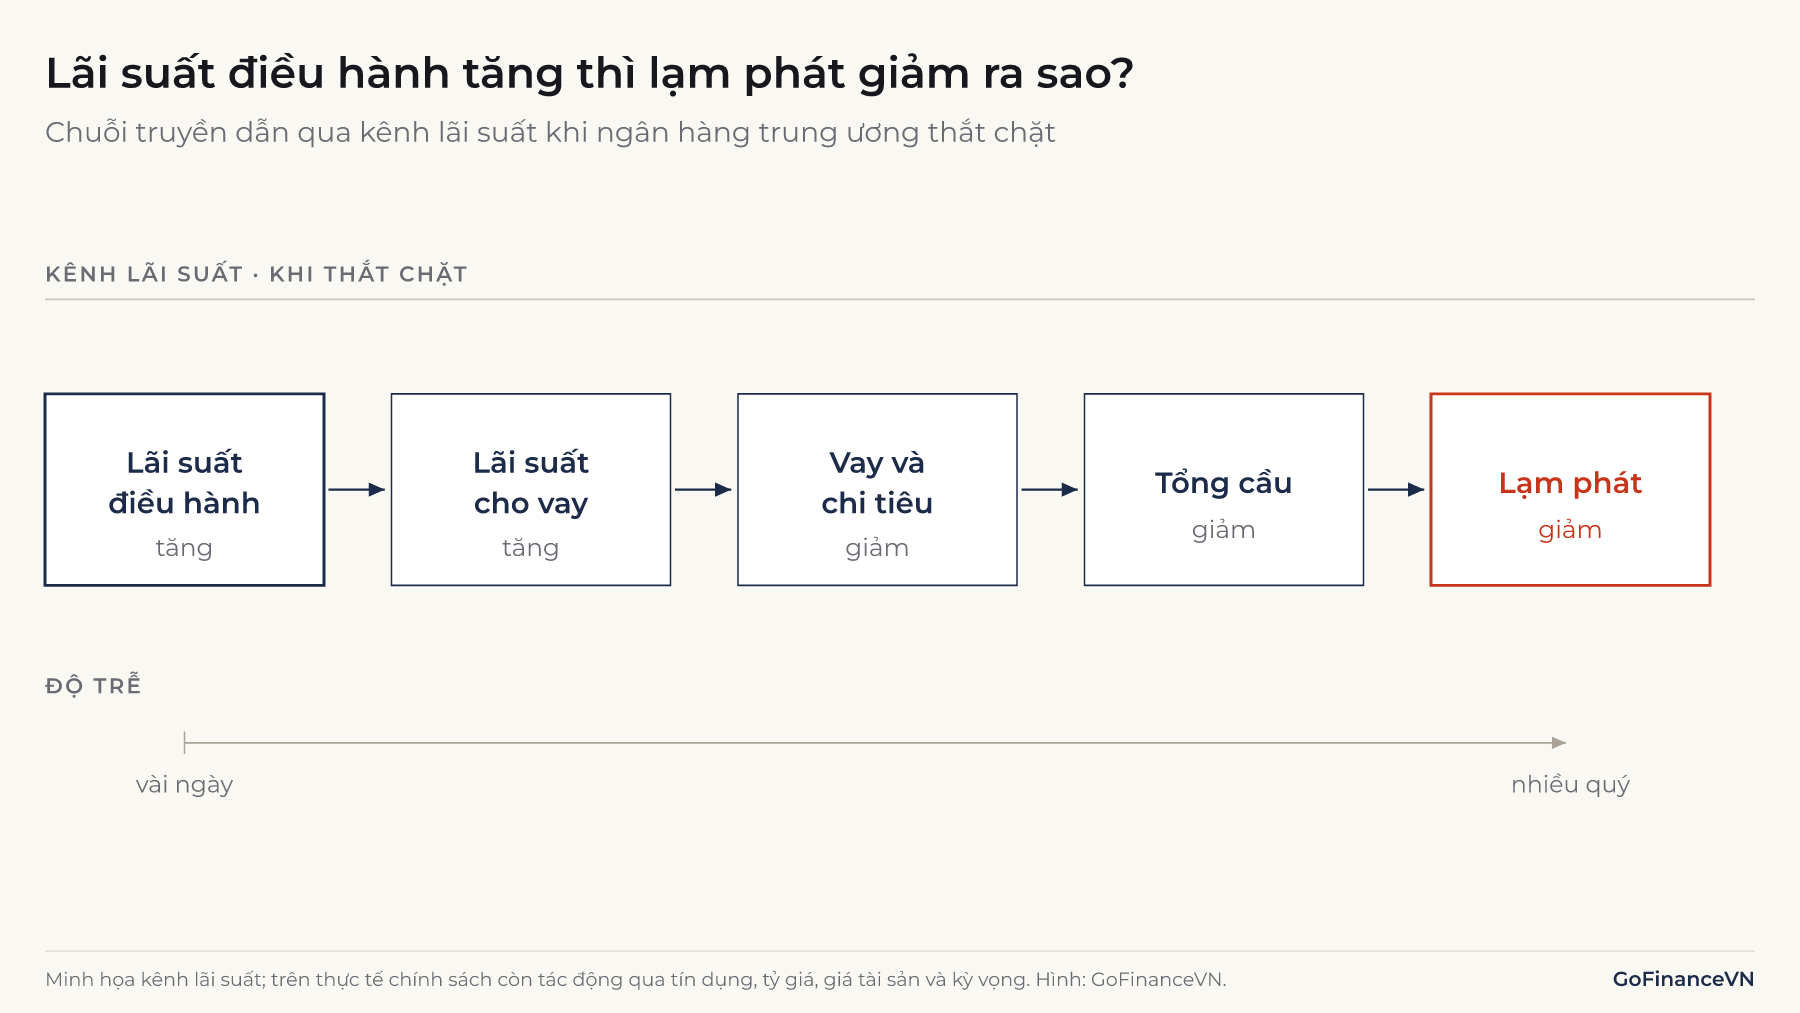
Tác động này không xảy ra ngay. Lãi suất liên ngân hàng phản ứng trong vài ngày, nhưng tác động lên lạm phát thường mất nhiều quý. Vì độ trễ này, ngân hàng trung ương phải ra quyết định dựa trên dự báo, không chỉ dựa trên số lạm phát tháng gần nhất. Lạm phát hình thành từ những nguyên nhân nào được giải thích trong bài Lạm phát là gì?
5. Ngân hàng Nhà nước điều hành khác gì các nước theo đuổi lạm phát mục tiêu?
NHNN điều hành theo nhiều mục tiêu cùng lúc và kết hợp công cụ giá (lãi suất) với công cụ khối lượng (tín dụng, tỷ giá), trong khi các nước theo đuổi lạm phát mục tiêu dùng chủ yếu một lãi suất ngắn hạn để hướng tới một con số lạm phát công bố trước.
Lạm phát mục tiêu (inflation targeting) là khuôn khổ trong đó ngân hàng trung ương công bố một mục tiêu lạm phát cụ thể và dùng lãi suất chính sách để đưa lạm phát về mục tiêu đó trong trung hạn. New Zealand là nước đầu tiên áp dụng chính thức, với thỏa thuận mục tiêu chính sách ký năm 1990. Cục Dự trữ Liên bang Mỹ (Fed) công bố mục tiêu lạm phát 2%, đo bằng chỉ số giá chi tiêu tiêu dùng cá nhân (PCE), từ tháng 1/2012. Ngân hàng Trung ương châu Âu (ECB) nhắm tới lạm phát 2% trong trung hạn, coi lệch lên và lệch xuống là không mong muốn như nhau.
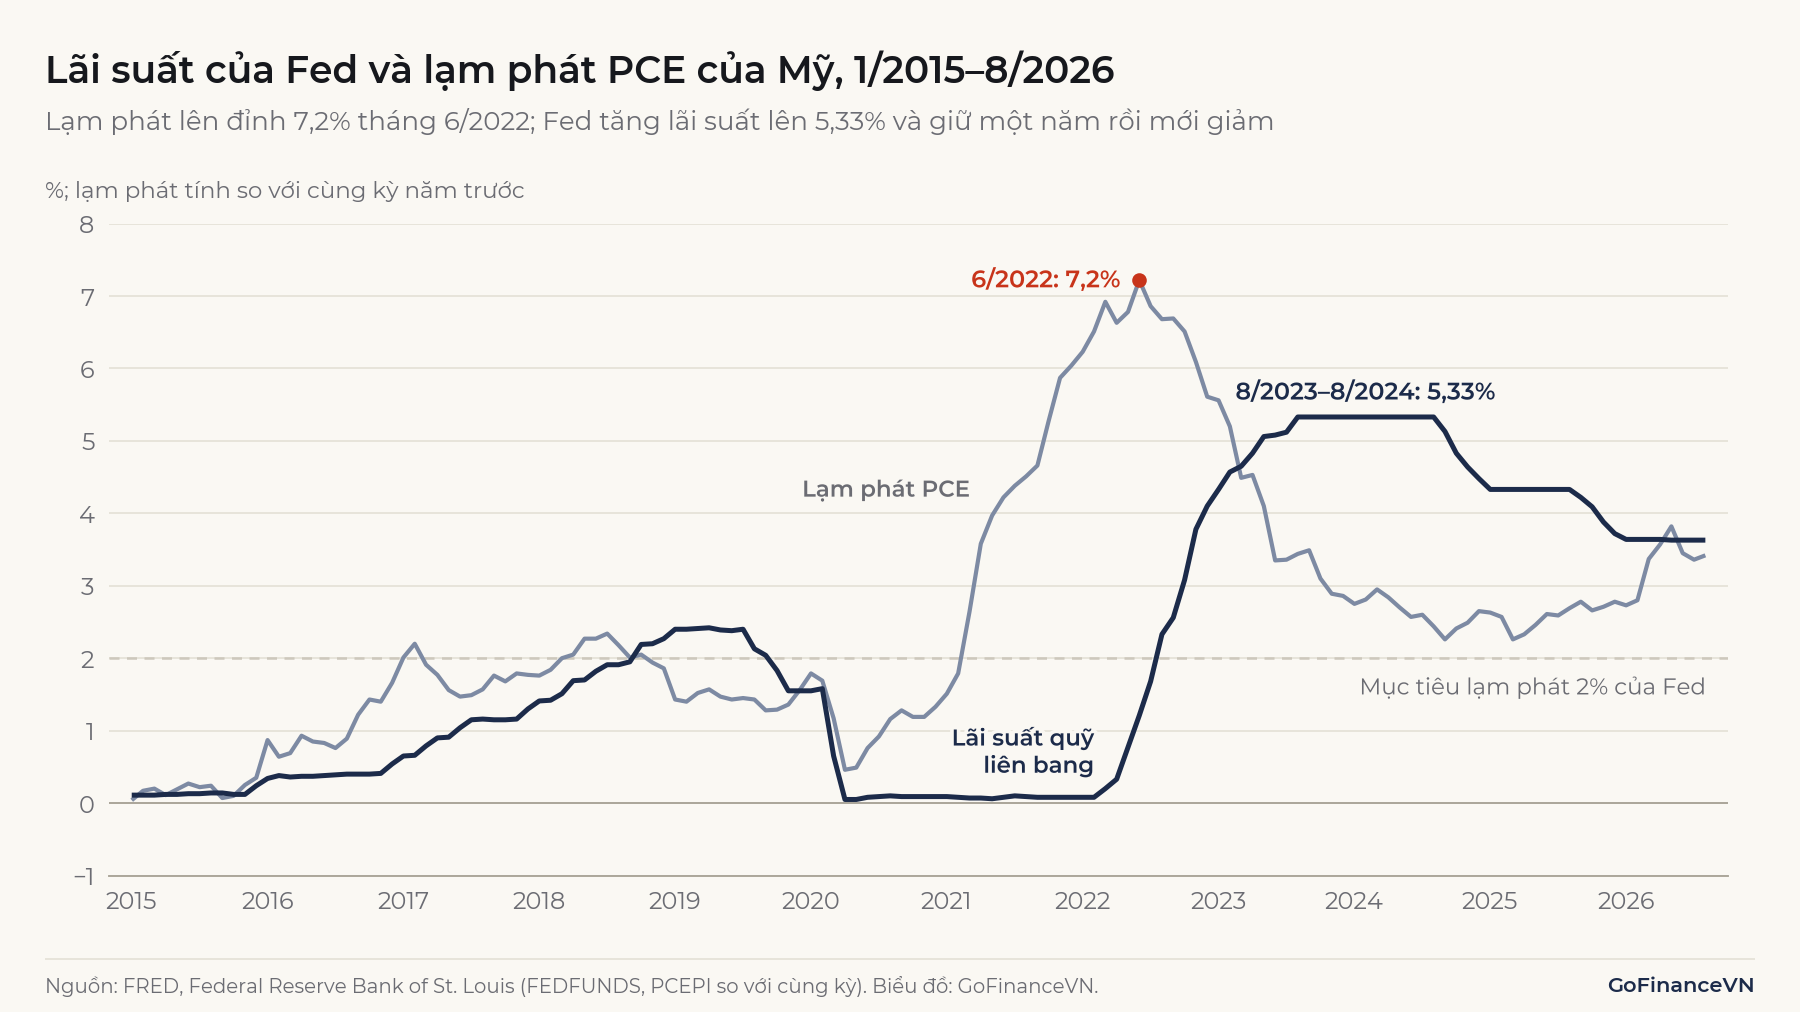
Hình 3 cho thấy cách một ngân hàng trung ương lạm phát mục tiêu phản ứng: Fed bắt đầu nâng biên độ lãi suất mục tiêu từ mức 0–0,25% vào tháng 3/2022, lạm phát PCE lên đỉnh 7,2% vào tháng 6/2022, và đến tháng 7/2023 biên độ mục tiêu đã lên 5,25–5,50%. Fed chỉ bắt đầu giảm từ tháng 9/2024 khi lạm phát đã hạ nhiều.
| Tiêu chí | Ngân hàng Nhà nước Việt Nam | Fed, ECB (lạm phát mục tiêu) |
|---|---|---|
| Ai đặt mục tiêu lạm phát | Quốc hội, hằng năm | Ngân hàng trung ương, dài hạn |
| Mục tiêu | Ổn định giá trị đồng tiền, đồng thời hỗ trợ tăng trưởng, ổn định tỷ giá | Lạm phát 2% (Fed thêm mục tiêu việc làm tối đa) |
| Công cụ chính | Lãi suất điều hành, OMO, chỉ tiêu tín dụng, tỷ giá | Một lãi suất chính sách ngắn hạn, OMO |
| Tỷ giá | Được quản lý quanh tỷ giá trung tâm | Thả nổi |
Khác biệt này gắn với cấu trúc kinh tế. Doanh nghiệp Việt Nam vay vốn chủ yếu qua ngân hàng và nền kinh tế phụ thuộc nhiều vào xuất nhập khẩu, nên tín dụng và tỷ giá tác động trực tiếp hơn. Ở Mỹ, doanh nghiệp huy động vốn nhiều qua thị trường trái phiếu, nên lãi suất ngắn hạn lan nhanh sang các loại lãi suất khác.
Vai trò của từng ngân hàng trung ương được trình bày riêng trong bài Ngân hàng Nhà nước Việt Nam làm gì? và Fed là gì?
6. Những hiểu nhầm thường gặp
6.1. "Nới lỏng tiền tệ là in thêm tiền"
Nới lỏng tiền tệ chủ yếu là giảm lãi suất và tăng thanh khoản cho ngân hàng, không phải in tiền để chi tiêu. Lượng tiền mới được tạo ra qua tín dụng ngân hàng khi doanh nghiệp và hộ gia đình vay nhiều hơn. Việc in tiền để bù thâm hụt ngân sách là chuyện khác, và hậu quả của nó được phân tích trong bài Vì sao Nhà nước không in thật nhiều tiền?
6.2. "NHNN giảm lãi suất điều hành thì lãi suất vay giảm ngay"
Lãi suất vay của ngân hàng thương mại phụ thuộc vào chi phí huy động, rủi ro của khách hàng và nhu cầu vốn, không chỉ vào lãi suất điều hành. Các khoản vay cũ có lãi suất thả nổi chỉ được điều chỉnh vào kỳ định giá lại, thường 3–6 tháng một lần, nên tác động đến người vay chậm hơn quyết định của NHNN.
Kết luận
Chính sách tiền tệ là cách ngân hàng trung ương dùng lãi suất, thanh khoản và các công cụ khác để giữ giá trị đồng tiền ổn định. Nới lỏng làm tiền rẻ hơn, thắt chặt làm tiền đắt hơn, và tác động đến lạm phát đến sau nhiều quý. Việt Nam kết hợp lãi suất với chỉ tiêu tín dụng và quản lý tỷ giá, trong khi Fed và ECB dựa chủ yếu vào một lãi suất chính sách và một mục tiêu lạm phát 2%.
Nguồn tham khảo
- Luật Ngân hàng Nhà nước Việt Nam số 46/2010/QH12 (Điều 3, 10, 12, 13, 14, 15): https://dulieuphapluat.vn/van-ban/ngan-hang-tien-te/luat-ngan-hang-nha-nuoc-viet-nam-2010-467116
- Ngân hàng Nhà nước Việt Nam, lãi suất điều hành hiện hành: https://www.sbv.gov.vn/vi/l%C3%A3i-su%E1%BA%A5t1
- Quyết định 1123/QĐ-NHNN ngày 16/6/2023: https://luatvietnam.vn/tai-chinh/quyet-dinh-1123-qd-nhnn-2023-lai-suat-cho-vay-qua-dem-va-cho-vay-bu-dap-thieu-hut-von-255980-d1.html
- Quyết định 1606/QĐ-NHNN ngày 22/9/2022: https://luatvietnam.vn/tai-chinh/quyet-dinh-1606-qd-nhnn-230061-d1.html
- Quyết định 1809/QĐ-NHNN ngày 24/10/2022, Báo Chính phủ: https://baochinhphu.vn/ngan-hang-nha-nuoc-viet-nam-dieu-chinh-cac-muc-lai-suat-dieu-hanh-102221024210117723.htm
- Quyết định 1870/QĐ-NHNN ngày 12/9/2019: https://luatvietnam.vn/tai-chinh/quyet-dinh-1870-qd-nhnn-2019-lai-suat-tai-cap-von-lai-suat-tai-chiet-khau-ngan-hang-181524-d1.html
- Quyết định 1158/QĐ-NHNN năm 2018 về tỷ lệ dự trữ bắt buộc: https://luatvietnam.vn/tai-chinh/quyet-dinh-1158-qd-nhnn-ty-le-du-tru-bat-buoc-voi-to-chuc-tin-dung-chi-nhanh-ngan-hang-nuoc-ngoai-163647-d1.html
- Nghị quyết 244/2025/QH15 về kế hoạch phát triển kinh tế – xã hội năm 2026, Báo Đại biểu Nhân dân: https://daibieunhandan.vn/chu-tich-quoc-hoi-tran-thanh-man-ky-ban-hanh-nghi-quyet-ve-ke-hoach-phat-trien-kinh-te-xa-hoi-nam-2026-10397508.html
- Federal Reserve, Statement on Longer-Run Goals and Monetary Policy Strategy: https://www.federalreserve.gov/monetarypolicy/timeline-statement-on-longer-run-goals-and-monetary-policy-strategy.htm
- Federal Reserve, Why does the Federal Reserve aim for inflation of 2 percent over the longer run?: https://www.federalreserve.gov/faqs/economy_14400.htm
- European Central Bank, Monetary policy strategy: https://www.ecb.europa.eu/mopo/strategy/html/index.en.html
- FRED, Federal Funds Effective Rate (FEDFUNDS): https://fred.stlouisfed.org/series/FEDFUNDS
- FRED, Personal Consumption Expenditures: Chain-type Price Index (PCEPI): https://fred.stlouisfed.org/series/PCEPI
Đọc tiếp: Ngân hàng Nhà nước Việt Nam làm gì?