Vì sao Nhà nước không in thật nhiều tiền?
Nhà nước không in thật nhiều tiền vì in thêm tiền không tạo ra thêm hàng hóa và dịch vụ. In tiền có gây lạm phát không? Có, khi lượng tiền tăng nhanh hơn sản lượng: giá cả tăng lên, mỗi đồng mua được ít hơn, và xã hội không giàu hơn. Nếu dùng in tiền để bù thâm hụt ngân sách trong thời gian dài, người dân sẽ giảm giữ tiền, lạm phát tăng nhanh dần và có thể dẫn đến siêu lạm phát.
1. In thêm tiền có gây lạm phát không? Có làm mọi người giàu hơn không?
In thêm tiền nhanh hơn mức tăng sản lượng sẽ gây lạm phát và không làm mọi người giàu hơn, vì của cải thực của một nền kinh tế là hàng hóa và dịch vụ được sản xuất ra, không phải lượng tiền đang lưu hành. Tiền chỉ là phương tiện để trao đổi những thứ đó.
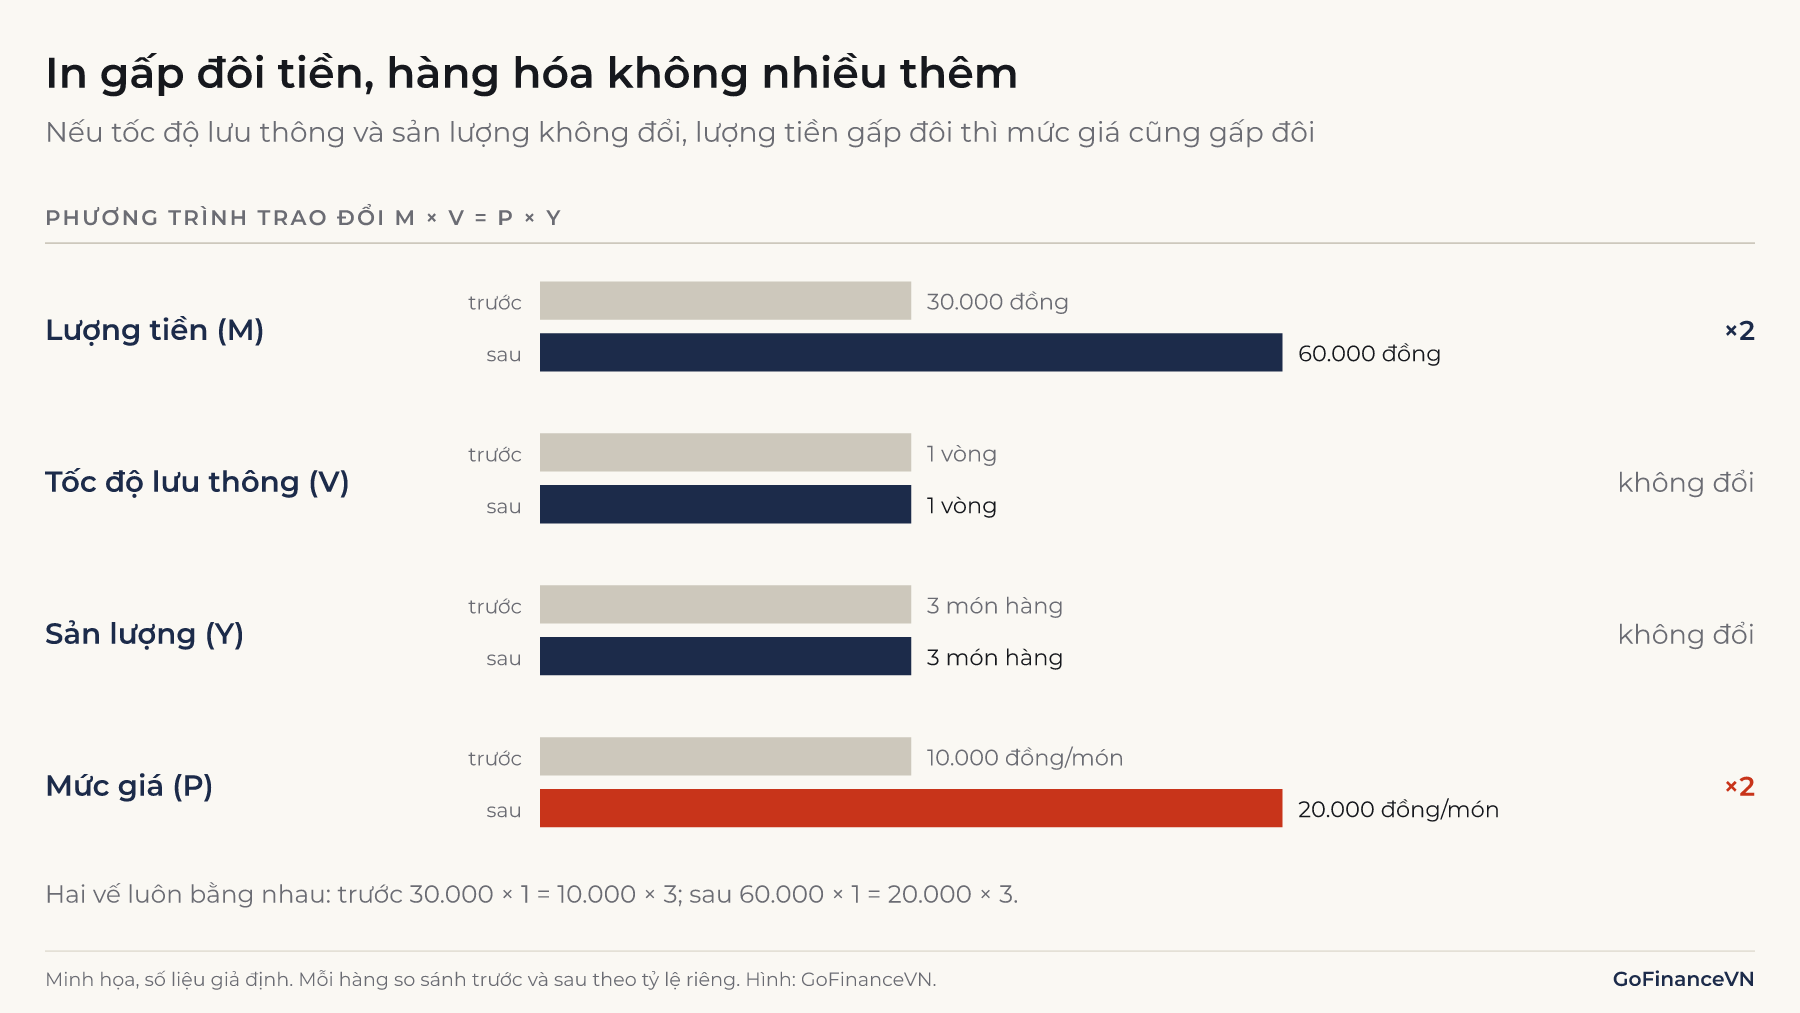
Thuyết số lượng tiền tệ (quantity theory of money) mô tả quan hệ này qua phương trình trao đổi:
Trong đó là lượng tiền, là tốc độ lưu thông tiền tệ, là mức giá chung và là sản lượng thực.
Ví dụ: Nếu và không đổi, lượng tiền tăng gấp đôi thì mức giá cũng tăng gấp đôi. Mỗi người cầm gấp đôi số tiền, nhưng mua được đúng lượng hàng như cũ.
Viết theo tốc độ tăng trưởng, lạm phát xấp xỉ bằng:
với , , lần lượt là tốc độ tăng của lượng tiền, tốc độ lưu thông và sản lượng thực. In tiền chỉ không gây lạm phát khi sản lượng tăng tương ứng, hoặc khi người dân muốn giữ nhiều tiền hơn (tức giảm).
2. Tài trợ thâm hụt ngân sách bằng phát hành tiền là gì?
Tài trợ thâm hụt bằng phát hành tiền (monetary financing) là việc ngân sách nhà nước chi nhiều hơn thu, và phần thiếu hụt được bù bằng vay ngân hàng trung ương. Khoản vay này được trả bằng tiền mới tạo ra, nên lượng tiền trong nền kinh tế tăng lên.
Nhà nước có ba cách chính để bù thâm hụt ngân sách:
| Cách bù thâm hụt | Ai chịu chi phí | Tác động chính |
|---|---|---|
| Tăng thuế | Người nộp thuế, ngay lập tức | Giảm thu nhập khả dụng |
| Vay nợ (phát hành trái phiếu) | Người nộp thuế trong tương lai | Tăng nợ công, có thể đẩy lãi suất lên |
| Phát hành tiền | Người đang giữ tiền | Lạm phát, làm giảm sức mua của tiền |
Cách thứ ba thường hấp dẫn về mặt chính trị vì không cần quyết định tăng thuế hay vay nợ công khai. Chi phí của nó vẫn tồn tại, chỉ là được trả dưới dạng lạm phát.
3. Lợi tức in tiền (seigniorage) và thuế lạm phát
Lợi tức in tiền (seigniorage) là nguồn thu thực mà bên phát hành có được nhờ tạo ra tiền mới. Tính theo giá trị thực:
Trong đó là tốc độ tăng của lượng tiền trong kỳ và là lượng tiền thực mà người dân nắm giữ.
Khi lượng tiền tăng và giá tăng theo, người đang giữ tiền mất một phần sức mua. Phần sức mua đó chuyển sang bên phát hành tiền. Vì vậy seigniorage còn được gọi là thuế lạm phát (inflation tax): một loại thuế không cần luật thuế, đánh lên tất cả những ai giữ tiền mặt và tiền gửi không kỳ hạn.
Công thức cho thấy nguồn thu này phụ thuộc vào hai yếu tố ngược chiều nhau: tốc độ in tiền , và lượng tiền thực người dân sẵn lòng giữ. Bảng dưới đây dùng số giả định, với lượng tiền thực tính theo tỷ lệ GDP:
| Tình huống (giả định) | Tốc độ tăng tiền | Tiền thực / GDP | Seigniorage / GDP |
|---|---|---|---|
| Lạm phát thấp | 5% | 15% | 0,71% |
| Lạm phát cao | 50% | 8% | 2,67% |
| Lạm phát ba con số | 400% | 3% | 2,40% |
Ghi nhớ: Tăng tốc độ in tiền từ 50% lên 400% không làm nguồn thu tăng thêm, mà còn giảm, vì người dân đã giảm mạnh lượng tiền nắm giữ.
4. Vì sao in tiền không thể kéo dài
In tiền không thể kéo dài vì người dân phản ứng với lạm phát. Khi biết tiền mất giá nhanh, họ tiêu tiền ngay sau khi nhận, chuyển sang giữ vàng, ngoại tệ hoặc hàng hóa. Lượng tiền thực trong nền kinh tế giảm, và tốc độ lưu thông tăng.
Điều này tạo ra một vòng xoáy:
- Ngân sách thâm hụt, được bù bằng phát hành tiền.
- Lạm phát tăng, người dân giữ ít tiền hơn.
- Mỗi đồng in thêm mang lại ít nguồn thu thực hơn.
- Muốn bù cùng một khoản thâm hụt, phải in tiền nhanh hơn nữa.
- Lạm phát tăng tiếp.
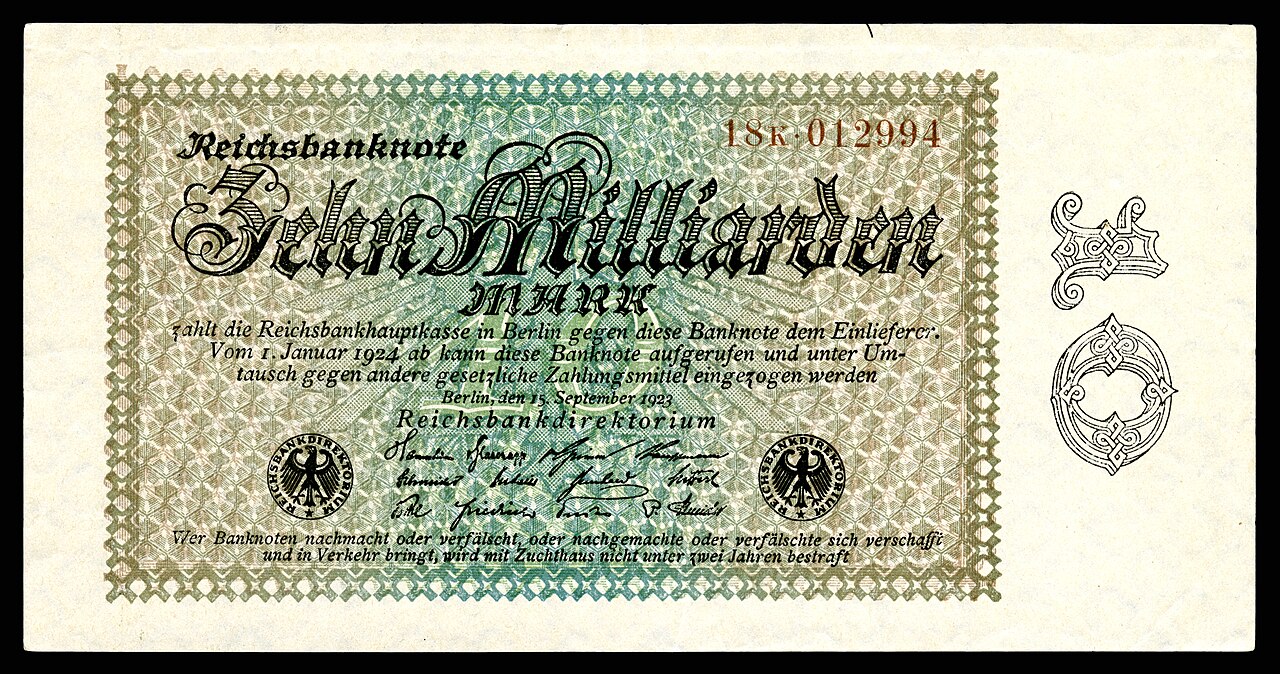
Khi vòng xoáy này đi đến cùng, nền kinh tế rơi vào siêu lạm phát (hyperinflation). Theo định nghĩa của Phillip Cagan (1956), siêu lạm phát bắt đầu khi giá tăng trên 50% mỗi tháng, tương đương khoảng 12.875% mỗi năm. Cagan xây dựng định nghĩa này khi nghiên cứu các đợt siêu lạm phát ở châu Âu sau hai cuộc chiến tranh thế giới, trong đó có Đức giai đoạn 1922–1923.
Ở giai đoạn này, đồng tiền gần như mất chức năng: người bán định giá bằng ngoại tệ hoặc vàng, lương phải trả nhiều lần trong tháng, và hoạt động sản xuất bị gián đoạn. Cách thoát ra thường là ngừng hẳn việc in tiền để bù ngân sách, kết hợp với cải cách tài khóa và nhiều khi là đổi tiền mới.
5. Trường hợp Việt Nam giai đoạn 1986–1988
Việt Nam giai đoạn 1986–1988 là một ví dụ của cơ chế trên. Báo cáo của World Bank năm 1990 ghi nhận khu vực công trong thập niên 1980 có thâm hụt lớn "được tài trợ bằng tạo tiền" (financed by money creation), qua vay trực tiếp Ngân hàng Nhà nước và qua các doanh nghiệp nhà nước vay vốn quá mức.
Theo IMF, lạm phát bình quân năm của Việt Nam là 453,5% năm 1986, 360,4% năm 1987 và 374,4% năm 1988. Mức đỉnh theo tháng được World Bank ghi nhận là gần 30%/tháng, vào nửa cuối năm 1985 và mùa xuân năm 1988. Nếu kéo dài cả năm, 30%/tháng tương đương khoảng 2.230%/năm.
Mức này rất cao nhưng vẫn dưới ngưỡng 50%/tháng của Cagan, nên theo định nghĩa học thuật, giai đoạn này thường được gọi là lạm phát phi mã (lạm phát ba con số) thay vì siêu lạm phát. Nhiều tài liệu trong nước vẫn dùng từ "siêu lạm phát" theo nghĩa rộng.
Lạm phát được kiềm chế từ năm 1989 khi lãi suất tiết kiệm được nâng lên 12%/tháng để người dân giữ tiền trong ngân hàng, tỷ giá được điều chỉnh gần với thị trường, và việc dùng phát hành tiền để bù thâm hụt ngân sách bị hạn chế. Hệ quả lâu dài của giai đoạn này vẫn còn trên tờ tiền: xem Vì sao tiền Việt Nam có nhiều số 0?
6. Quy định hiện nay về việc ngân hàng trung ương cho ngân sách vay
Hiện nay, nhiều quốc gia giới hạn bằng luật việc ngân hàng trung ương cho ngân sách vay, để tránh lặp lại cơ chế ở mục 4.
Tại Việt Nam, Điều 26 Luật Ngân hàng Nhà nước Việt Nam năm 2010 (văn bản gốc) quy định Ngân hàng Nhà nước tạm ứng cho ngân sách trung ương "để xử lý thiếu hụt tạm thời quỹ ngân sách nhà nước theo quyết định của Thủ tướng Chính phủ". Khoản tạm ứng này "phải được hoàn trả trong năm ngân sách, trừ trường hợp đặc biệt do Uỷ ban thường vụ Quốc hội quyết định". Nghĩa là tạm ứng chỉ dùng để xử lý chênh lệch thời điểm thu chi trong năm, không phải nguồn bù thâm hụt lâu dài.
Ở Liên minh châu Âu, Hiệp ước về Hoạt động của Liên minh châu Âu (Điều 123) cấm Ngân hàng Trung ương châu Âu và các ngân hàng trung ương thành viên cấp tín dụng trực tiếp cho chính phủ hoặc mua trực tiếp trái phiếu chính phủ khi phát hành.
Xem thêm vai trò của ngân hàng trung ương tại Ngân hàng Nhà nước Việt Nam làm gì?
7. In tiền có khi nào không gây lạm phát?
Có, khi lượng tiền tăng thêm đi kèm với việc người dân và ngân hàng muốn giữ nhiều tiền hơn, tức giảm, hoặc khi nền kinh tế đang có nhiều năng lực sản xuất chưa dùng đến.
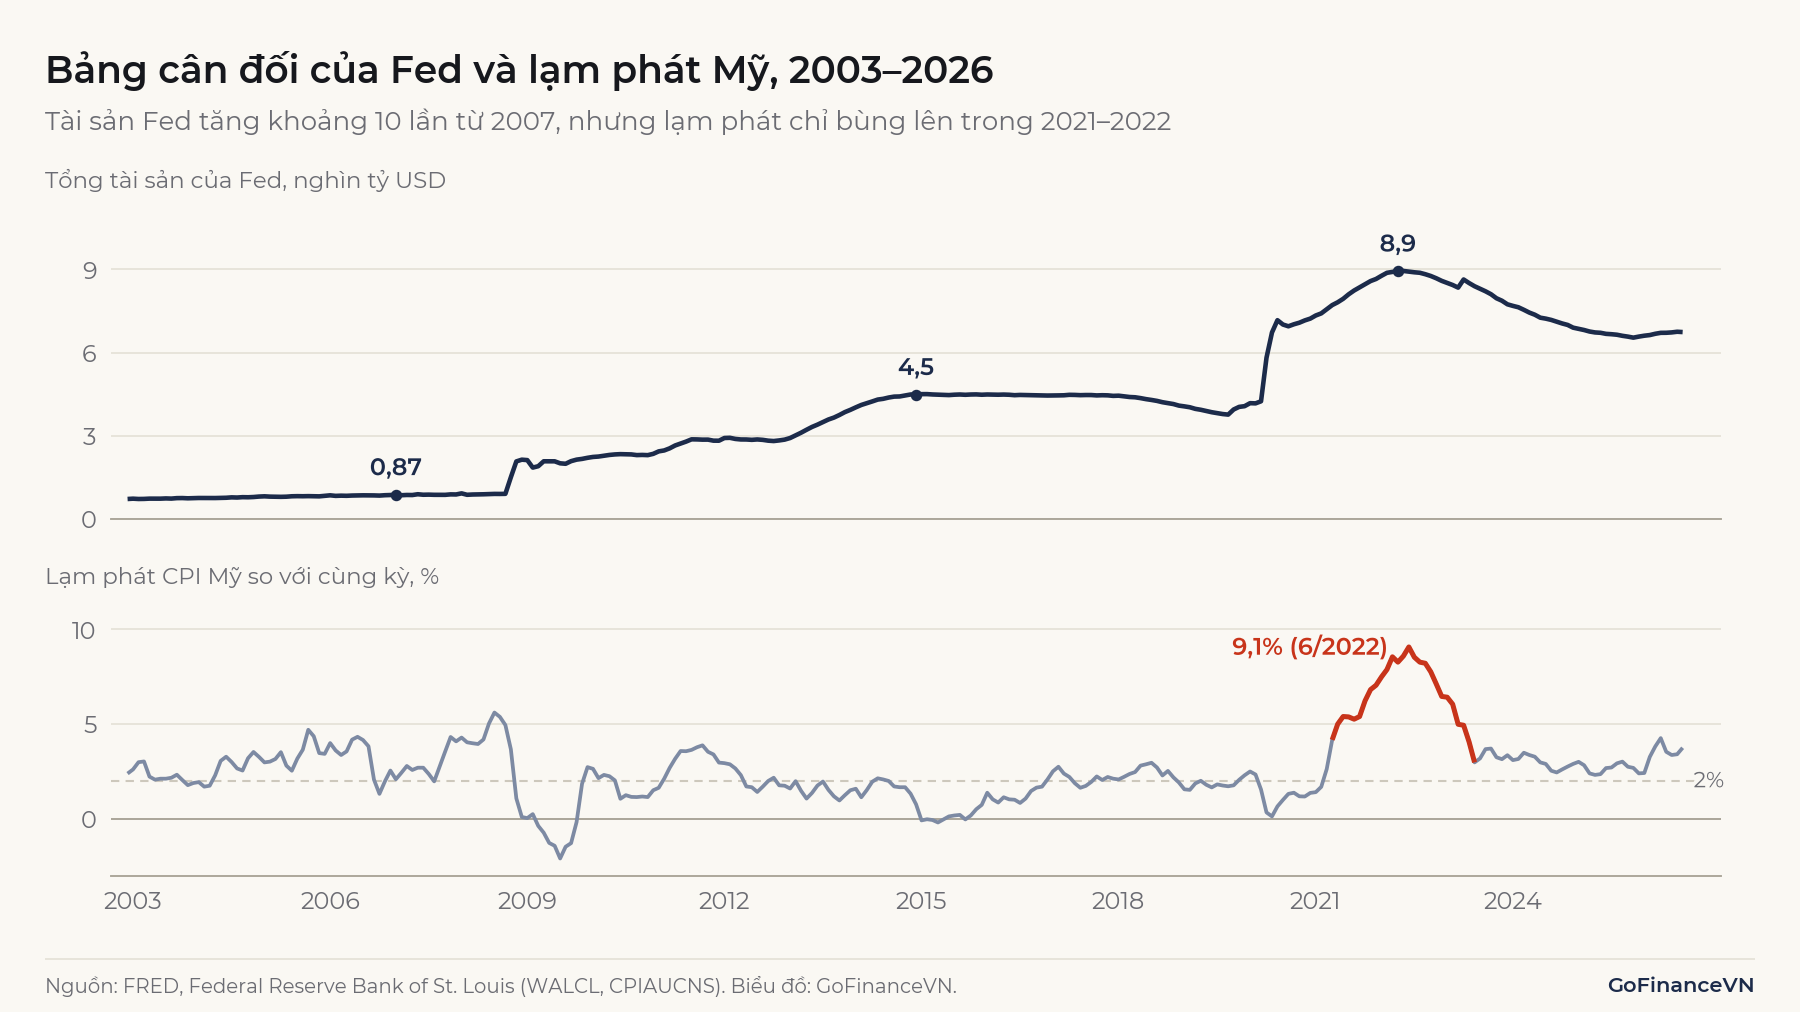
Ví dụ thường được nhắc đến là chương trình nới lỏng định lượng (quantitative easing, QE) của Cục Dự trữ Liên bang Mỹ (Fed). Tổng tài sản của Fed tăng từ khoảng 870 tỷ USD năm 2007 lên khoảng 4.500 tỷ USD vào giữa thập niên 2010 và gần 9.000 tỷ USD vào tháng 4/2022. Trong giai đoạn 2012–2020, lạm phát bình quân năm của Mỹ dao động từ 0,1% đến 2,4%.
QE khác với in tiền để bù ngân sách ở ba điểm:
- Fed mua tài sản (chủ yếu trái phiếu chính phủ và chứng khoán thế chấp) trên thị trường thứ cấp, không cho ngân sách vay trực tiếp.
- Tiền mới chủ yếu nằm ở dạng dự trữ của các ngân hàng tại Fed, không trực tiếp đi vào chi tiêu.
- Fed có thể thu hẹp bảng cân đối bằng cách không tái đầu tư khi trái phiếu đáo hạn, như đã làm từ năm 2022.
Lưu ý: Giới hạn của lập luận này cũng cần nêu rõ. Năm 2021–2022, khi chi tiêu ngân sách lớn trong đại dịch đi cùng với mở rộng bảng cân đối của Fed, lạm phát bình quân năm của Mỹ lên 8,0% năm 2022, mức cao nhất kể từ năm 1981. Các nhà kinh tế vẫn tranh luận về mức đóng góp của từng yếu tố: chính sách tiền tệ, chi tiêu ngân sách, đứt gãy chuỗi cung ứng và giá năng lượng.
Xem thêm: Chính sách tiền tệ là gì? và Fed là gì?
8. Những hiểu nhầm thường gặp
8.1. "In tiền là in giấy bạc"
Ở các nền kinh tế hiện đại, phần lớn cung tiền là tiền gửi tại ngân hàng, không phải tiền mặt. Ngân hàng trung ương tạo tiền chủ yếu bằng cách ghi có vào tài khoản dự trữ của ngân hàng thương mại hoặc của kho bạc. Giấy bạc được in theo nhu cầu rút tiền mặt của người dân. "In tiền" trong kinh tế học vì vậy là cách nói về việc tạo thêm tiền, không chỉ việc in tờ tiền.
8.2. "Lạm phát chỉ làm hại người nghèo, không ảnh hưởng gì đến Nhà nước"
Lạm phát cao làm hại cả bên phát hành tiền. Như mục 3 và 4 cho thấy, khi lạm phát quá cao, nguồn thu từ in tiền giảm, nguồn thu thuế thực cũng giảm vì thuế được thu sau một thời gian trong khi giá đã tăng, và lòng tin vào đồng tiền suy giảm. Khôi phục lòng tin thường tốn nhiều thời gian hơn đánh mất nó.
8.3. "Nước giàu in được nhiều tiền hơn mà không bị lạm phát"
Không có quốc gia nào miễn nhiễm với lạm phát khi lượng tiền tăng nhanh hơn nhiều so với sản lượng và nhu cầu giữ tiền. Các nước có đồng tiền được dùng rộng rãi trên thế giới, như Mỹ, có nhu cầu nắm giữ đồng tiền của mình lớn hơn, nên có dư địa rộng hơn. Nhưng dư địa đó vẫn có giới hạn, như giai đoạn 2021–2022 cho thấy.
Kết luận
In thêm tiền không tạo ra thêm của cải, mà phân phối lại sức mua từ người giữ tiền sang bên phát hành. Dùng in tiền để bù thâm hụt ngân sách lâu dài làm người dân giảm giữ tiền, khiến nguồn thu từ in tiền giảm dần và lạm phát tăng nhanh hơn. Vì vậy, các quốc gia hiện nay thường giới hạn bằng luật việc ngân hàng trung ương cho ngân sách vay.
Nguồn tham khảo
- Luật Ngân hàng Nhà nước Việt Nam số 46/2010/QH12, Điều 26: https://dulieuphapluat.vn/van-ban/ngan-hang-tien-te/luat-ngan-hang-nha-nuoc-viet-nam-2010-467116
- World Bank (1990), Report No. 8249-VN, Vietnam: Stabilization and Structural Reforms: https://documents1.worldbank.org/curated/en/453021468143044423/pdf/multi0page.pdf
- IMF World Economic Outlook, Inflation, average consumer prices: https://www.imf.org/external/datamapper/PCPIPCH@WEO/VNM
- Cagan, P. (1956), "The Monetary Dynamics of Hyperinflation", trong M. Friedman (chủ biên), Studies in the Quantity Theory of Money, University of Chicago Press.
- Christopher J. Waller (2025), "Demystifying the Federal Reserve's Balance Sheet": https://www.federalreserve.gov/newsevents/speech/files/waller20250710a.pdf
- Congressional Research Service, "The Federal Reserve's Balance Sheet": https://www.everycrsreport.com/files/2025-12-15_IF12147_a038d65f89264334594087fd3fcaa0dabdff9938.html
- FRED, Federal Reserve Bank of St. Louis, Total Assets (WALCL): https://fred.stlouisfed.org/series/WALCL
- FRED, Consumer Price Index for All Urban Consumers (CPIAUCNS): https://fred.stlouisfed.org/series/CPIAUCNS
- Treaty on the Functioning of the European Union, Article 123: https://eur-lex.europa.eu/legal-content/EN/TXT/?uri=CELEX:12012E123
Đọc tiếp: Vì sao tiền Việt Nam có nhiều số 0?