NIM là gì? Ngân hàng kiếm tiền như thế nào?
NIM (Net Interest Margin), hay biên lãi ròng, là tỷ lệ giữa thu nhập lãi thuần của ngân hàng và tài sản sinh lãi bình quân trong kỳ. Chỉ số này cho biết mỗi 100 đồng tài sản sinh lãi mang về bao nhiêu đồng tiền lãi sau khi ngân hàng đã trả lãi cho người gửi tiền và chủ nợ. Thu nhập lãi thuần thường là nguồn thu lớn nhất của ngân hàng Việt Nam, nên NIM là chỉ số đầu tiên cần hiểu khi đọc báo cáo tài chính ngân hàng.
1. Ngân hàng kiếm tiền như thế nào?
Ngân hàng thương mại kiếm tiền từ hai nguồn: thu nhập lãi thuần và thu nhập ngoài lãi.
Thu nhập lãi thuần là lãi ngân hàng thu được trừ lãi ngân hàng phải trả. Ngân hàng huy động tiền gửi, vay và phát hành giấy tờ có giá, rồi cho vay và mua trái phiếu. Vì sao lãi suất cho vay luôn cao hơn lãi suất huy động được giải thích trong bài Lãi suất là gì?
Thu nhập ngoài lãi gồm các dòng sau trên báo cáo kết quả hoạt động kinh doanh của ngân hàng (mẫu B03/TCTD):
| Dòng trên báo cáo | Nguồn thu điển hình |
|---|---|
| Lãi/lỗ thuần từ hoạt động dịch vụ | Phí thanh toán, thẻ, bảo lãnh, hoa hồng bảo hiểm |
| Lãi/lỗ thuần từ hoạt động kinh doanh ngoại hối | Mua bán ngoại tệ, phái sinh tiền tệ |
| Lãi/lỗ thuần từ mua bán chứng khoán kinh doanh và chứng khoán đầu tư | Chênh lệch giá trái phiếu, cổ phiếu |
| Lãi/lỗ thuần từ hoạt động khác | Thu hồi nợ đã xử lý rủi ro, thanh lý tài sản |
| Thu nhập từ góp vốn, mua cổ phần | Cổ tức, lợi nhuận được chia |
Thu nhập dịch vụ ít phụ thuộc lãi suất, còn lãi chứng khoán và ngoại hối biến động theo thị trường và tỷ giá.
2. NIM là gì?
NIM là thu nhập lãi thuần tính bằng phần trăm trên tài sản sinh lãi bình quân. World Bank, trong cơ sở dữ liệu Global Financial Development, định nghĩa biên lãi ròng của ngân hàng là "giá trị kế toán của thu nhập lãi thuần, tính bằng tỷ lệ trên tài sản sinh lãi bình quân" (nguyên văn: accounting value of bank's net interest revenue as a share of its average interest-bearing (total earning) assets).
Ba điểm trong định nghĩa này hay bị bỏ qua:
- Tử số là thu nhập lãi thuần, đã trừ chi phí lãi, không phải tổng thu nhập lãi.
- Mẫu số là tài sản sinh lãi, không phải tổng tài sản. Tiền mặt và tài sản cố định không tạo ra lãi.
- Mẫu số là số bình quân, vì lãi phát sinh suốt kỳ trên số dư thay đổi liên tục.
3. Công thức tính NIM và ví dụ
Công thức tính NIM là:
Tài sản sinh lãi gồm cho vay khách hàng, tiền gửi và cho vay liên ngân hàng, chứng khoán nợ. Cách lấy bình quân đơn giản nhất là (đầu kỳ + cuối kỳ) / 2; bình quân theo quý sát hơn. Cách lấy từng số trên báo cáo tài chính được trình bày ở mục 7.
3.1. Ví dụ tính NIM của một ngân hàng giả định
Ngân hàng A (giả định) có tài sản sinh lãi 90.000 tỷ đồng đầu năm và 110.000 tỷ đồng cuối năm. Tài sản sinh lãi bình quân là tỷ đồng. Số dư và lãi suất bình quân trong năm:
| Khoản mục (bình quân năm) | Số dư (tỷ đồng) | Lãi suất | Tiền lãi (tỷ đồng) |
|---|---|---|---|
| Cho vay khách hàng | 75.000 | 9,0% | 6.750 |
| Tiền gửi, cho vay tổ chức tín dụng khác | 10.000 | 4,0% | 400 |
| Chứng khoán nợ | 15.000 | 4,0% | 600 |
| Thu nhập lãi | 100.000 | 7.750 | |
| Tiền gửi không kỳ hạn | 17.000 | 0,5% | 85 |
| Tiền gửi có kỳ hạn | 68.000 | 5,0% | 3.400 |
| Giấy tờ có giá phát hành | 5.000 | 6,0% | 300 |
| Vay tổ chức tín dụng khác | 3.000 | 4,0% | 120 |
| Chi phí lãi | 93.000 | 3.905 |
Thu nhập lãi thuần là tỷ đồng. NIM bằng .
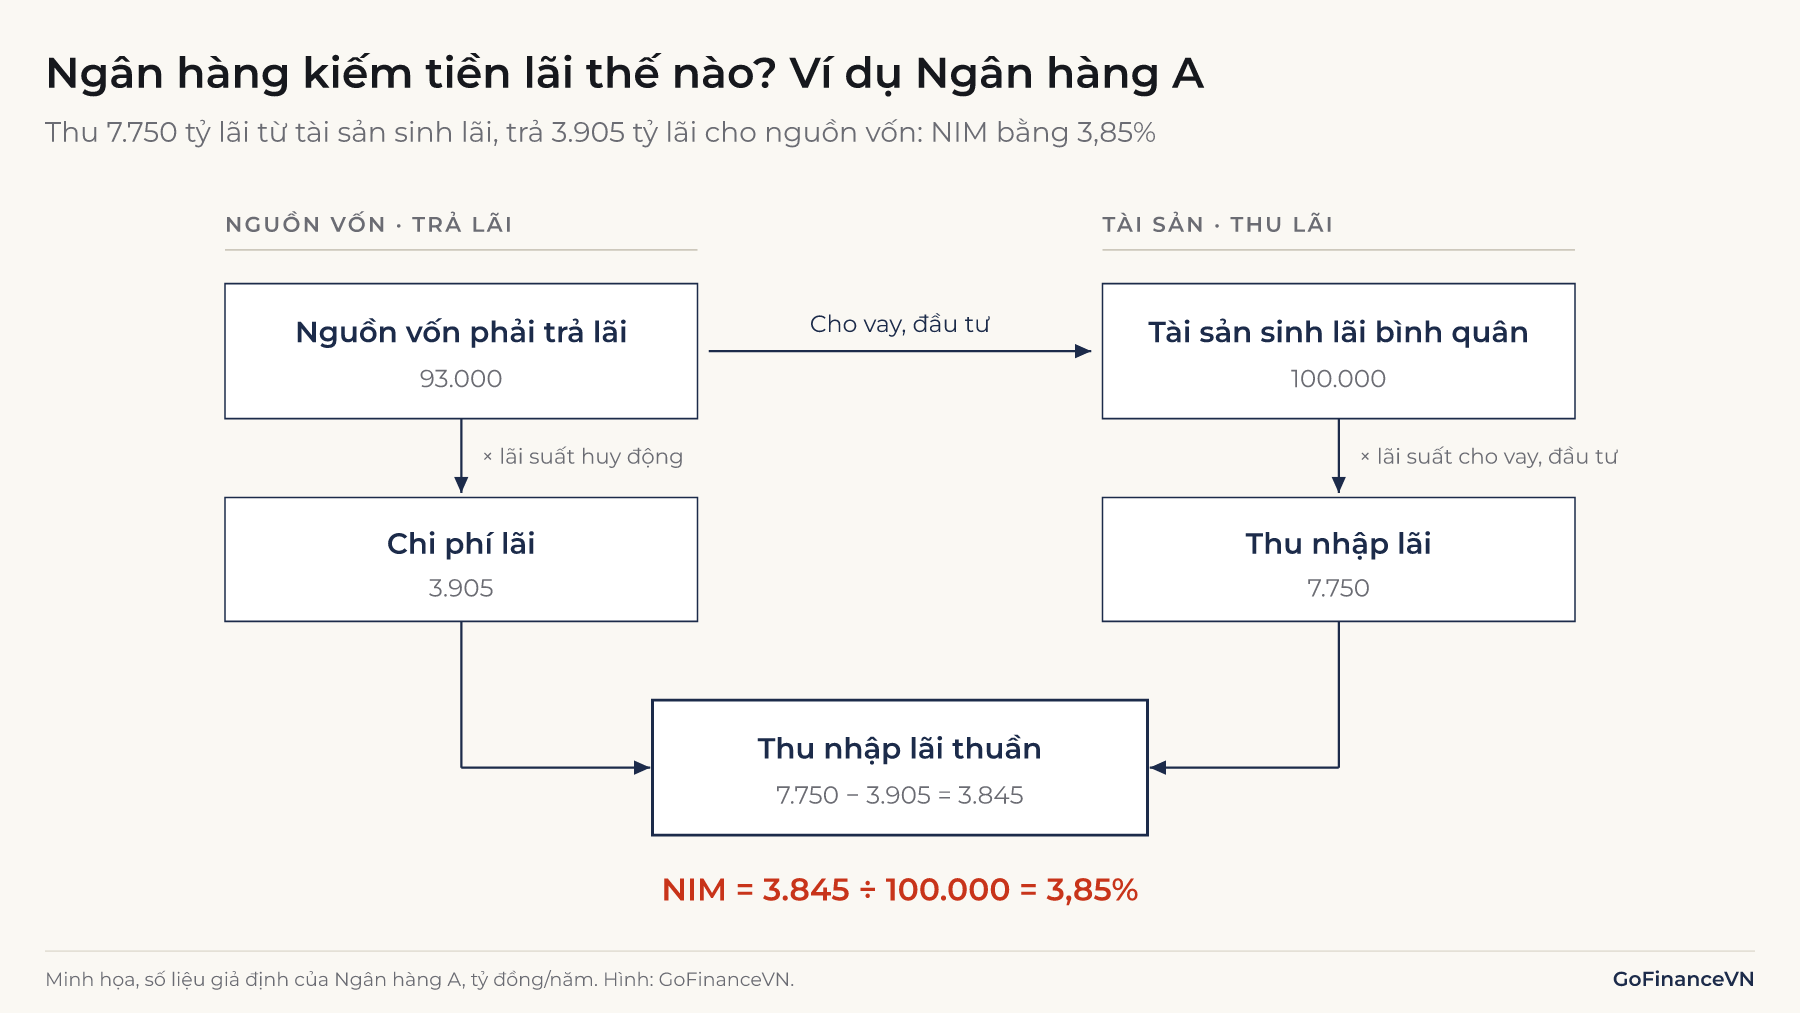
Nguồn vốn phải trả lãi chỉ có 93.000 tỷ đồng; 7.000 tỷ đồng tài sản sinh lãi còn lại được tài trợ bằng vốn chủ sở hữu và nợ không chịu lãi.
3.2. Lỗi tính thường gặp
Cùng số liệu Ngân hàng A, ba cách tính cho ba kết quả:
| Cách tính | Mẫu số (tỷ đồng) | NIM |
|---|---|---|
| Tài sản sinh lãi bình quân (chuẩn) | 100.000 | 3,85% |
| Tài sản sinh lãi cuối kỳ | 110.000 | 3,50% |
| Tổng tài sản bình quân | 106.000 | 3,63% |
Số cuối kỳ làm NIM thấp đi khi ngân hàng tăng trưởng nhanh, vì tài sản mới chưa tạo ra lãi cả năm.
Lưu ý: Một số trang tài chính dùng tổng tài sản, nên khi so sánh hai con số NIM cần biết mẫu số. Lỗi thứ ba là so NIM quý với NIM năm: NIM quý phải quy đổi theo năm (thường nhân 4) trước.
4. NIM và chênh lệch lãi suất khác nhau thế nào?
NIM và chênh lệch lãi suất (spread) đều đo khoảng cách giữa lãi thu và lãi trả, nhưng NIM chia cho tài sản sinh lãi, còn spread là hiệu số giữa hai mức lãi suất.
Với Ngân hàng A, lợi suất bình quân của tài sản sinh lãi là . Chi phí vốn bình quân của nguồn vốn phải trả lãi là . Spread là , thấp hơn NIM 3,85%.
NIM cao hơn spread vì 7.000 tỷ đồng tài sản sinh lãi không tốn chi phí lãi. Ngân hàng càng nhiều vốn chủ sở hữu, NIM càng cao hơn spread. Nếu tài sản sinh lãi nhỏ hơn nguồn vốn phải trả lãi, NIM có thể thấp hơn spread.
Ở cấp toàn hệ thống, World Bank công bố chênh lệch giữa lãi suất cho vay và lãi suất tiền gửi bình quân (FR.INR.LNDP, nguồn IMF); năm 2023 là 4,54 điểm phần trăm, như trong bài Lãi suất là gì?
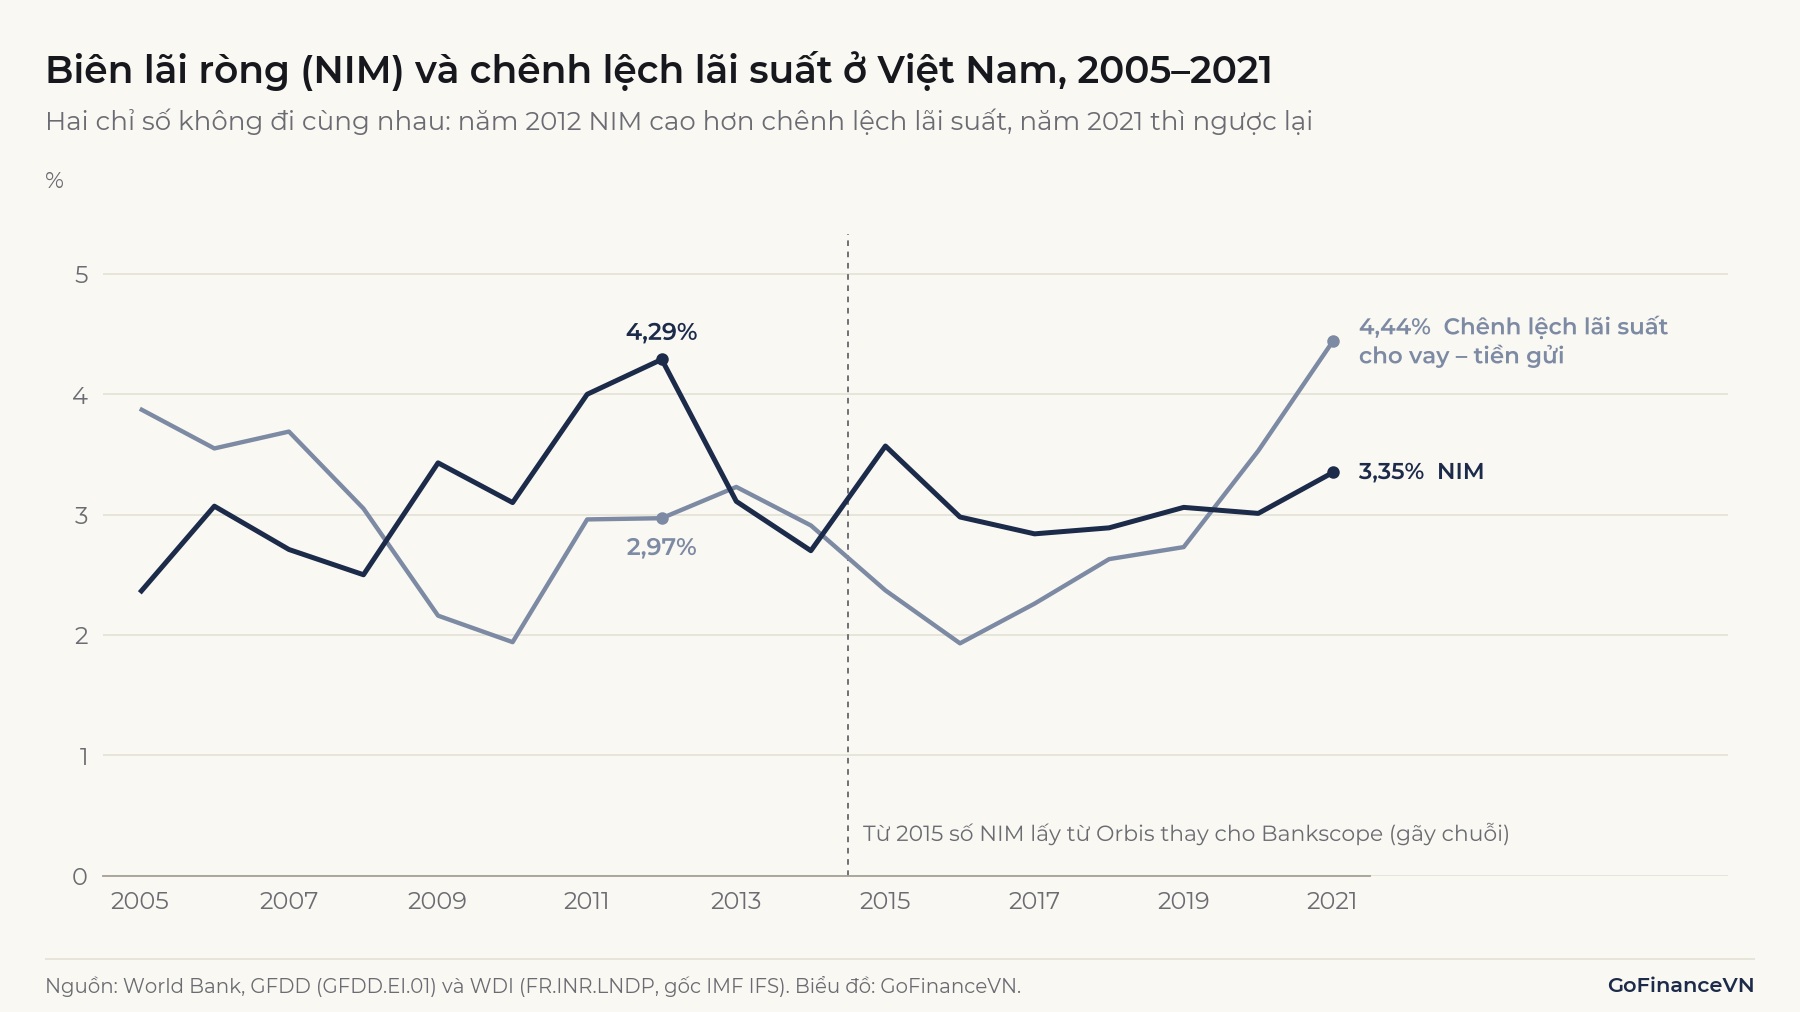
Hai chỉ số không đi cùng nhau. Năm 2012, NIM là 4,29% còn spread 2,97%; năm 2021 ngược lại: spread 4,44%, NIM 3,35%. Spread chỉ so hai mức lãi suất bình quân, còn NIM phản ánh cả bảng cân đối. NIM của World Bank tổng hợp từ báo cáo riêng lẻ của các ngân hàng trong cơ sở dữ liệu Bankscope (đến 2014) và Orbis (từ 2015), nên không bao gồm mọi ngân hàng và gãy chuỗi năm 2015.
5. Những yếu tố quyết định NIM
NIM phụ thuộc vào ba yếu tố chính: chi phí vốn (nhất là tỷ lệ CASA), cơ cấu tài sản sinh lãi và chu kỳ lãi suất.
5.1. Tỷ lệ CASA
Tiền gửi không kỳ hạn (CASA – Current Account Savings Account) là nguồn vốn rẻ nhất. Theo Quyết định 2411/QĐ-NHNN (hiệu lực 20/11/2024), lãi suất tối đa cho tiền gửi VND không kỳ hạn là 0,5%/năm.
Ví dụ: Ở Ngân hàng A, nếu tỷ lệ CASA tăng từ 20% lên 30% tổng tiền gửi (từ 17.000 lên 25.500 tỷ đồng), chi phí lãi giảm 382,5 tỷ đồng và NIM tăng từ 3,85% lên 4,23%.
5.2. Cơ cấu tài sản sinh lãi
Cho vay tiêu dùng và thẻ tín dụng thường có lãi suất cao hơn cho vay doanh nghiệp lớn có tài sản bảo đảm, kèm rủi ro cao hơn. Trái phiếu Chính phủ và tiền gửi liên ngân hàng có lãi suất thấp hơn cho vay; khi tín dụng tăng chậm và ngân hàng dồn vốn vào các tài sản này, NIM giảm dù rủi ro cũng giảm.
5.3. Chu kỳ lãi suất
Tài sản và nguồn vốn không được định giá lại cùng lúc. Ngân hàng cho vay thả nổi điều chỉnh 3 tháng một lần nhưng huy động chủ yếu kỳ hạn 12 tháng sẽ có NIM tăng khi lãi suất đi lên và giảm khi lãi suất đi xuống, cho đến khi tiền gửi đáo hạn. Ngân hàng Nhà nước tác động đến cả hai phía qua lãi suất điều hành và thanh khoản hệ thống, xem Chính sách tiền tệ là gì?
6. NIM cao có phải là tốt?
NIM cao không tự động nghĩa là ngân hàng tốt hơn. Khi NIM cao, có thể do hai nguyên nhân: ngân hàng có nguồn vốn rẻ (CASA cao, vốn chủ sở hữu lớn); hoặc ngân hàng cho vay nhóm khách hàng rủi ro cao để đổi lấy lãi suất cao.
Trường hợp thứ hai lộ ra ở dòng phía dưới: thu nhập lãi cao năm nay có thể kéo theo chi phí dự phòng rủi ro tín dụng tăng mạnh năm sau, khi một phần khách hàng không trả được nợ. Thu nhập lãi còn được ghi nhận theo nguyên tắc dồn tích (lãi dự thu), nên NIM có thể cao trong khi tiền lãi thực thu thấp hơn.
Ngược lại, NIM thấp chưa chắc là yếu. Ngân hàng cho vay doanh nghiệp lớn hoặc có thu nhập dịch vụ lớn có thể có NIM thấp nhưng lợi nhuận ổn định. NIM cần đọc cùng tỷ lệ nợ xấu, chi phí dự phòng trên dư nợ và tỷ lệ chi phí hoạt động trên thu nhập hoạt động.
Cách đo lợi nhuận cuối cùng trên vốn chủ sở hữu được trình bày trong bài ROE là gì?
Ghi nhớ: Không có mức NIM "chuẩn" chung. So sánh chỉ có ý nghĩa giữa các ngân hàng cùng mô hình kinh doanh, cùng cách tính, cùng kỳ.
7. Cách đọc NIM trên báo cáo tài chính ngân hàng
Báo cáo tài chính theo mẫu B02, B03/TCTD không có dòng NIM riêng, nên người đọc thường tự tính từ hai báo cáo.
7.1. Bước 1: lấy tử số từ báo cáo kết quả hoạt động kinh doanh (mẫu B03/TCTD)
Ba dòng đầu là "Thu nhập lãi và các khoản thu nhập tương tự" (dòng 1), "Chi phí lãi và các chi phí tương tự" (dòng 2) và "Thu nhập lãi thuần" (dòng I). Thuyết minh thu nhập lãi chia theo nguồn (lãi tiền gửi, lãi cho vay khách hàng, lãi chứng khoán nợ…), cho biết ngân hàng kiếm lãi chủ yếu từ đâu.
Cấu trúc chung của báo cáo kết quả kinh doanh được trình bày trong bài Báo cáo kết quả kinh doanh là gì?
7.2. Bước 2: lấy mẫu số từ bảng cân đối kế toán (mẫu B02/TCTD)
Cộng tiền gửi tại Ngân hàng Nhà nước, tiền gửi và cho vay các tổ chức tín dụng khác, chứng khoán kinh doanh, cho vay khách hàng và chứng khoán đầu tư, ở đầu kỳ và cuối kỳ, rồi lấy bình quân. Cần ghi rõ dùng dư nợ trước hay sau dự phòng, có loại cổ phiếu hay không, và giữ nhất quán qua các kỳ.
7.3. Bước 3: đặt NIM cạnh các dòng còn lại
Thu nhập lãi thuần chia tổng thu nhập hoạt động (dòng I cộng các dòng II đến VII) cho biết ngân hàng phụ thuộc vào cho vay đến đâu. Dòng "X. Chi phí dự phòng rủi ro tín dụng" cho biết bao nhiêu phần lãi thuần đã dùng để bù rủi ro.
Mẫu B02/TCTD và B03/TCTD thuộc chế độ báo cáo tài chính ban hành kèm Quyết định 16/2007/QĐ-NHNN, được sửa đổi bởi Thông tư 49/2014/TT-NHNN (hiệu lực từ 15/02/2015) và Thông tư 27/2021/TT-NHNN. Chế độ báo cáo này do Ngân hàng Nhà nước ban hành.
Kết luận
NIM đo tiền lãi thuần ngân hàng kiếm được trên mỗi đồng tài sản sinh lãi, tính bằng thu nhập lãi thuần chia tài sản sinh lãi bình quân. Chỉ số này phụ thuộc vào nguồn vốn rẻ, cơ cấu cho vay và chu kỳ lãi suất, nên NIM cao có thể đến từ lợi thế vốn hoặc từ rủi ro tín dụng lớn hơn. Đọc NIM cần đi kèm nợ xấu, chi phí dự phòng và thu nhập ngoài lãi.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- World Bank, Global Financial Development Database, Bank net interest margin (GFDD.EI.01), dữ liệu Việt Nam: https://api.worldbank.org/v2/country/VNM/indicator/GFDD.EI.01?format=json&source=32
- World Bank, Interest rate spread (FR.INR.LNDP): https://data.worldbank.org/indicator/FR.INR.LNDP?locations=VN
- Thông tư 49/2014/TT-NHNN sửa đổi chế độ báo cáo tài chính đối với tổ chức tín dụng: https://caselaw.vn/van-ban-phap-luat/264126-thong-tu-49-2014-tt-nhnn-sua-doi-che-do-bao-cao-tai-chinh-doi-voi-to-chuc-tin-dung-kem-theo-quyet-dinh-16-2007-qd-nhnn-va-he-thong-tai-khoan-ke-toan-cac-to-chuc-tin-dung-kem-theo-quyet-dinh-479-2004-qd-nhnn-do-thong-doc-ngan-hang-nha-nuoc-ban-hanh
- Thông tư 27/2021/TT-NHNN sửa đổi hệ thống tài khoản kế toán và chế độ báo cáo tài chính đối với tổ chức tín dụng: https://caselaw.vn/van-ban-phap-luat/401811-thong-tu-so-27-2021-tt-nhnn-ngay-31-12-2021-cua-thong-doc-ngan-hang-nha-nuoc-viet-nam-sua-doi-he-thong-tai-khoan-ke-toan-cac-to-chuc-tin-dung-kem-theo-quyet-dinh-479-2004-qd-nhnn-va-che-do-bao-cao-tai-chinh-doi-voi-cac-to-chuc-tin-dung-kem-theo-quyet-dinh-16-2007-qd-nhnn
- Hiệp hội Ngân hàng Việt Nam, Quyết định 2410 và 2411/QĐ-NHNN về lãi suất tiền gửi (13/11/2024): https://vnba.org.vn/vi/ngan-hang-nha-nuoc-ban-hanh-cac-quyet-dinh-ve-lai-suat-tien-gui-15970.htm
Đọc tiếp: Lãi suất là gì?