Chỉ số thanh khoản là gì? Hệ số thanh toán hiện hành và thanh toán nhanh
Chỉ số thanh khoản (liquidity ratios) là nhóm tỷ số đo khả năng doanh nghiệp trả các khoản nợ đến hạn trong ngắn hạn bằng tài sản có thể chuyển thành tiền. Ba chỉ số hay dùng nhất là hệ số thanh toán hiện hành (current ratio), hệ số thanh toán nhanh (quick ratio) và hệ số thanh toán tiền mặt (cash ratio). Cả ba lấy số từ báo cáo tình hình tài chính, nhưng mỗi chỉ số tính vào tử số một phần tài sản khác nhau, nên cùng một doanh nghiệp có thể trông an toàn theo chỉ số này và căng thẳng theo chỉ số kia.
1. Chỉ số thanh khoản là gì?
Chỉ số thanh khoản là các tỷ số so sánh tài sản dễ chuyển thành tiền với nợ phải trả trong vòng 12 tháng hoặc một chu kỳ kinh doanh. CFA Institute định nghĩa ngắn gọn: tỷ số thanh khoản "đo khả năng của doanh nghiệp trong việc đáp ứng các nghĩa vụ ngắn hạn" (nguyên văn: Liquidity ratios measure the ability of a company to meet short-term obligations). Trong tài liệu tiếng Việt, nhóm này còn được gọi là chỉ số khả năng thanh toán ngắn hạn.
Thanh khoản của một tài sản là mức độ nó có thể đổi thành tiền nhanh mà không phải giảm giá nhiều. Tiền gửi không kỳ hạn gần như là tiền. Khoản phải thu cần chờ khách hàng trả. Hàng tồn kho phải bán được rồi mới thu tiền, có khi phải bán rẻ. Ba chỉ số thanh khoản khác nhau chính ở chỗ loại tài sản nào được tính là "đủ gần tiền".
CFA Institute liệt kê các tỷ số thanh khoản chính gồm hệ số thanh toán hiện hành, hệ số thanh toán nhanh, hệ số tiền mặt và hệ số khoảng thời gian phòng vệ (defensive interval ratio). Chu kỳ chuyển đổi tiền mặt (cash conversion cycle) cũng đo thanh khoản nhưng không phải là một tỷ số đơn giản.
Lưu ý: Thanh khoản của doanh nghiệp khác với thanh khoản của cổ phiếu. Thanh khoản cổ phiếu là mức độ dễ mua bán cổ phiếu đó trên sàn, đo bằng khối lượng, giá trị giao dịch và chênh lệch giá mua, giá bán. Một cổ phiếu giao dịch sôi động có thể thuộc về doanh nghiệp đang thiếu tiền trả nợ, và ngược lại.
Cách cổ phiếu được giao dịch trên sàn được trình bày trong bài Cổ phiếu là gì?
2. Công thức tính các chỉ số thanh khoản
Ba chỉ số dùng chung mẫu số là nợ ngắn hạn; tử số hẹp dần từ toàn bộ tài sản ngắn hạn xuống chỉ còn tiền và đầu tư ngắn hạn.
2.1. Hệ số thanh toán hiện hành
Hệ số thanh toán hiện hành (current ratio), còn gọi là hệ số khả năng thanh toán ngắn hạn, cho biết mỗi đồng nợ ngắn hạn được bảo đảm bằng bao nhiêu đồng tài sản ngắn hạn:
Tài sản ngắn hạn gồm tiền, đầu tư tài chính ngắn hạn, phải thu ngắn hạn, hàng tồn kho và các tài sản ngắn hạn khác. Nợ ngắn hạn là các khoản phải trả trong vòng 12 tháng: phải trả người bán, vay ngắn hạn, phần nợ dài hạn đến hạn trả, thuế phải nộp, lương phải trả…
2.2. Hệ số thanh toán nhanh
Hệ số thanh toán nhanh (quick ratio, còn gọi là acid-test ratio) loại khỏi tử số những tài sản ngắn hạn khó chuyển thành tiền. Theo giáo trình CFA:
Nhiều tài liệu tiếng Việt dùng công thức gần đúng (tài sản ngắn hạn − hàng tồn kho) / nợ ngắn hạn. Hai cách cho kết quả khác nhau ở chỗ cách thứ hai vẫn giữ lại tài sản ngắn hạn khác, như chi phí chờ phân bổ (trước đây gọi là chi phí trả trước) và thuế giá trị gia tăng được khấu trừ. Các khoản này thường không thu về thành tiền để trả nợ, nên công thức CFA chặt hơn. Khi so hệ số thanh toán nhanh giữa các nguồn, cần hỏi trước họ dùng công thức nào.
2.3. Hệ số thanh toán tiền mặt
Hệ số thanh toán tiền mặt (cash ratio), còn gọi là hệ số thanh toán tức thời, chỉ tính tài sản gần như là tiền:
Đây là kịch bản thận trọng nhất: giả định doanh nghiệp không thu được thêm đồng nào từ khách hàng mà vẫn phải trả nợ đến hạn.
2.4. Lấy số ở đâu trên báo cáo tài chính
Từ năm tài chính 2026, doanh nghiệp áp dụng Thông tư 99/2025/TT-BTC trình bày các chỉ tiêu này trên báo cáo tình hình tài chính (mẫu B 01-DN, trước đây gọi là bảng cân đối kế toán) với mã số như sau:
| Chỉ tiêu | Mã số | Dùng trong |
|---|---|---|
| Tài sản ngắn hạn | 100 | Hệ số hiện hành |
| Tiền và các khoản tương đương tiền | 110 | Cả ba hệ số |
| Đầu tư tài chính ngắn hạn | 120 | Cả ba hệ số |
| Các khoản phải thu ngắn hạn | 130 | Hệ số hiện hành, hệ số nhanh |
| Hàng tồn kho | 140 | Chỉ hệ số hiện hành |
| Tài sản sinh học ngắn hạn | 150 | Chỉ hệ số hiện hành |
| Tài sản ngắn hạn khác | 160 | Chỉ hệ số hiện hành |
| Nợ ngắn hạn | 310 | Mẫu số của cả ba hệ số |
Mã 150 là điểm cần chú ý khi ghép số liệu nhiều năm. Theo mẫu cũ của Thông tư 200/2014/TT-BTC, mã 150 là "Tài sản ngắn hạn khác"; theo Thông tư 99, mã 150 là nhóm mới "Tài sản sinh học ngắn hạn" (súc vật nuôi, cây trồng lấy sản phẩm một lần), còn tài sản ngắn hạn khác chuyển sang mã 160. Tài sản sinh học cũng phải bán mới ra tiền như hàng tồn kho, nên không nên tính vào tử số hệ số thanh toán nhanh.
Cấu trúc các khoản mục này được giải thích trong bài Bảng cân đối kế toán là gì?
3. Ví dụ tính chỉ số thanh khoản của Công ty L
Công ty L (giả định) là doanh nghiệp sản xuất, lập báo cáo tài chính năm 2026 theo Thông tư 99/2025/TT-BTC. Trích báo cáo tình hình tài chính như sau (đơn vị: tỷ đồng):
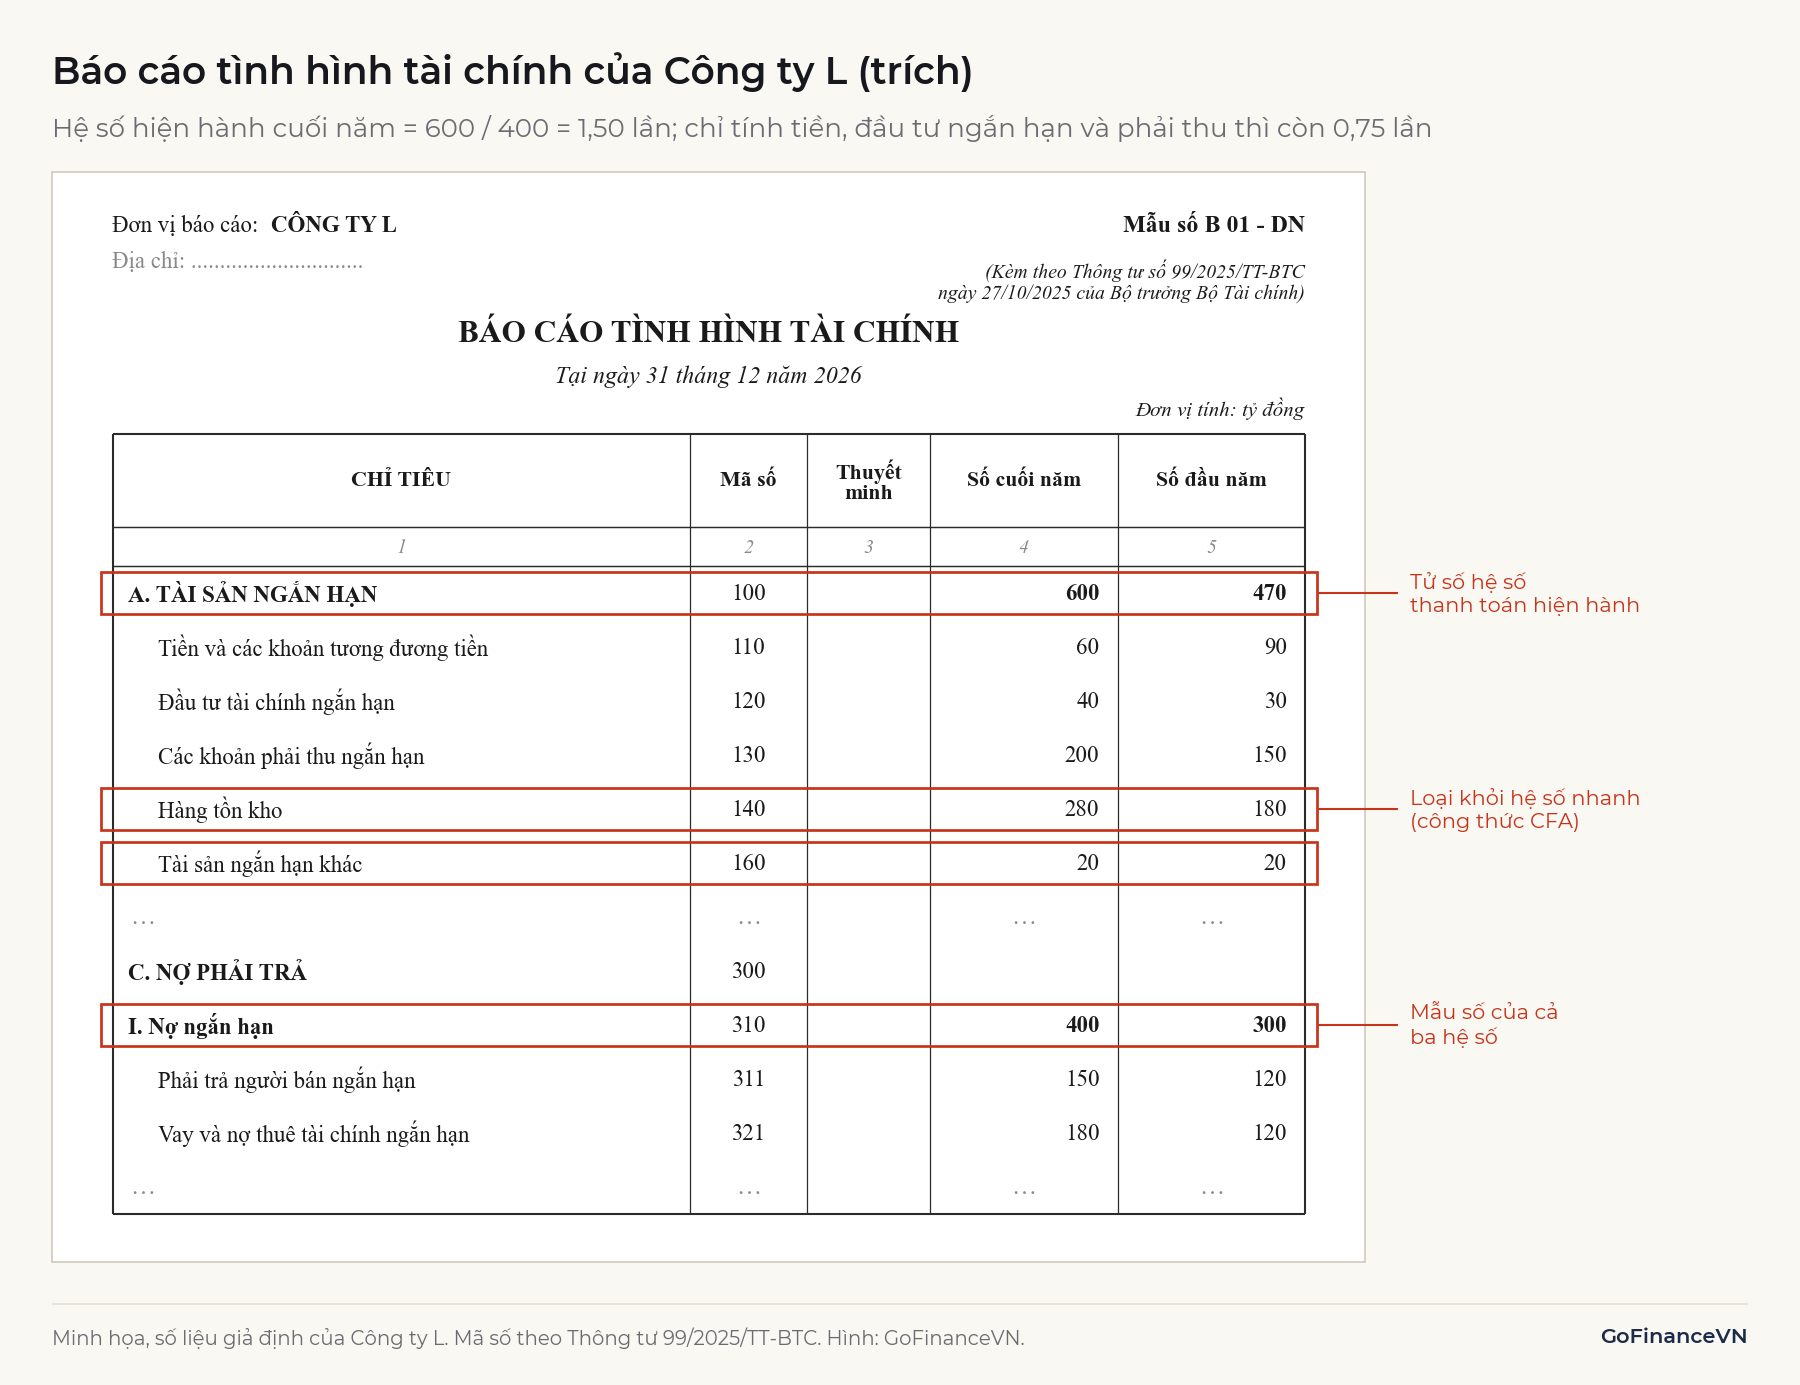
Tính lần lượt từng hệ số tại hai thời điểm:
| Chỉ số | Đầu năm 2026 | Cuối năm 2026 |
|---|---|---|
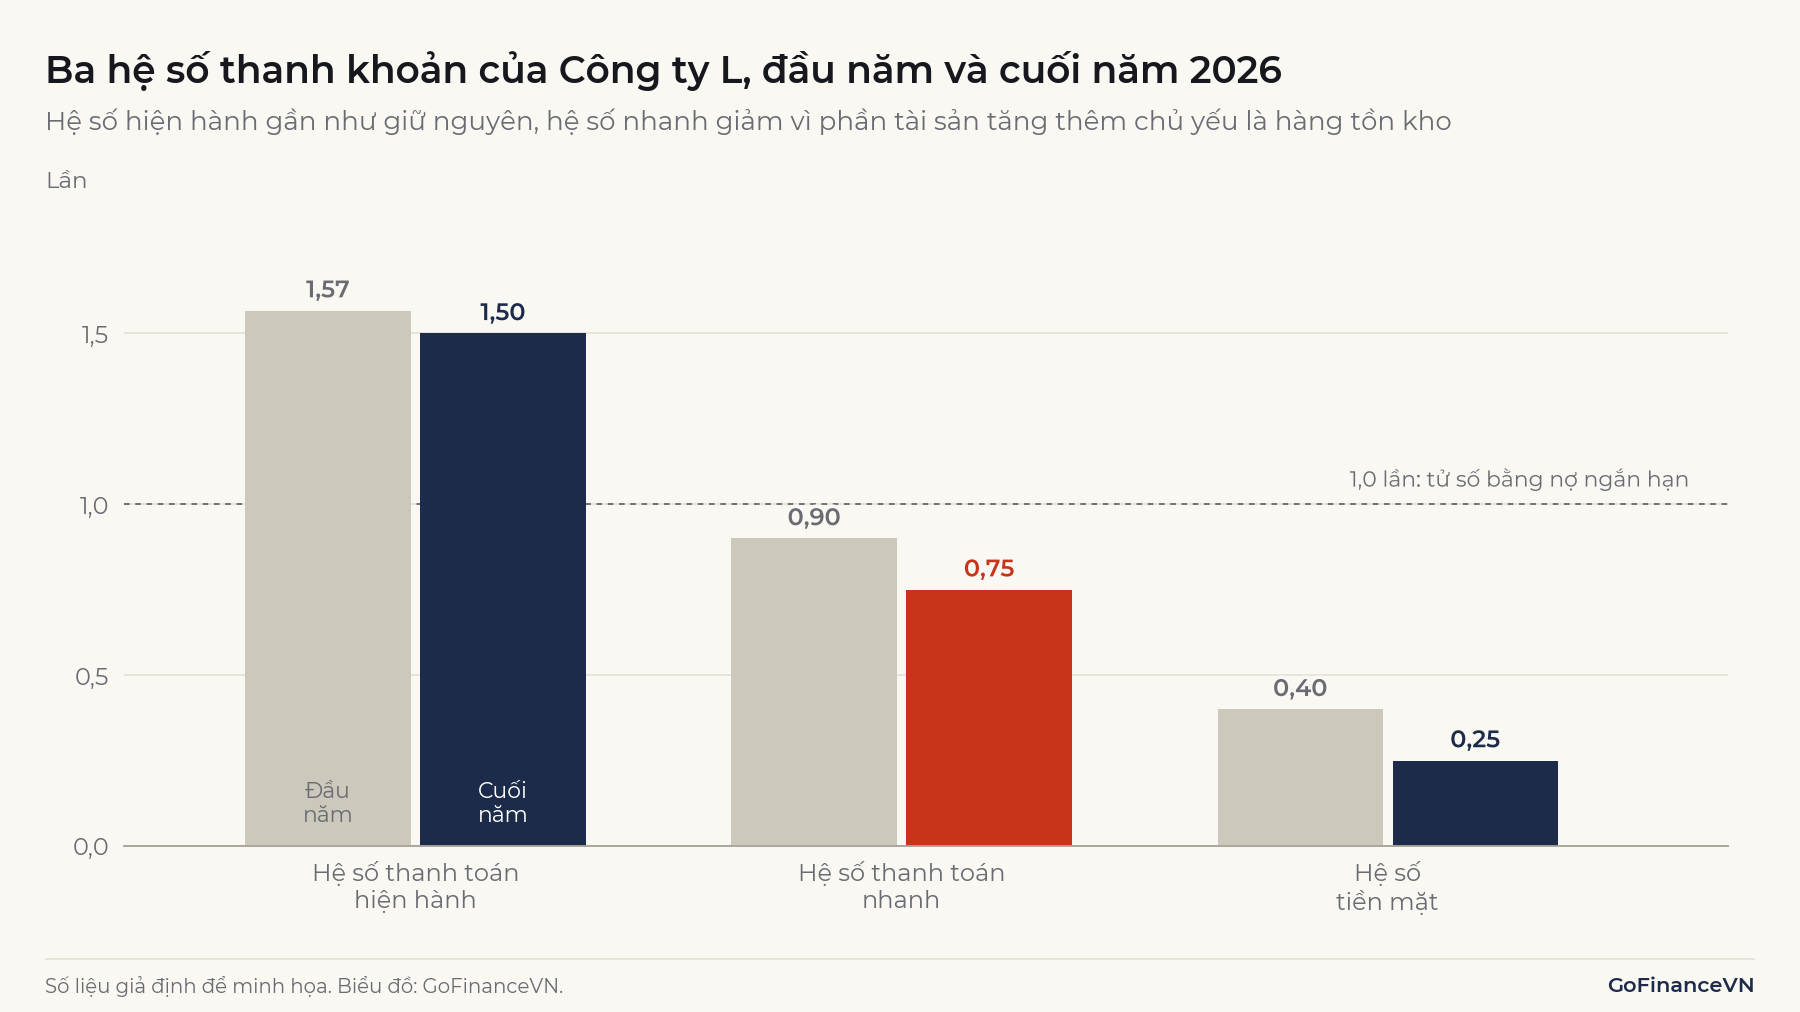
| Hệ số thanh toán hiện hành | 470 / 300 = 1,57 | 600 / 400 = 1,50 |
| Hệ số thanh toán nhanh (CFA) | (90 + 30 + 150) / 300 = 0,90 | (60 + 40 + 200) / 400 = 0,75 |
| Hệ số thanh toán nhanh (TSNH − hàng tồn kho) | 290 / 300 = 0,97 | 320 / 400 = 0,80 |
| Hệ số tiền mặt | (90 + 30) / 300 = 0,40 | (60 + 40) / 400 = 0,25 |
Nhìn hệ số hiện hành, Công ty L gần như không đổi: 1,57 xuống 1,50. Vốn lưu động ròng (tài sản ngắn hạn trừ nợ ngắn hạn) còn tăng từ 170 lên 200 tỷ đồng. Nhưng trong 130 tỷ đồng tài sản ngắn hạn tăng thêm, 100 tỷ đồng là hàng tồn kho, trong khi tiền giảm 30 tỷ đồng và nợ ngắn hạn tăng 100 tỷ đồng. Hệ số thanh toán nhanh giảm từ 0,90 xuống 0,75 lần, tức cuối năm phần tài sản có thể thu tiền mà không cần bán hàng chỉ đủ trả 75% nợ ngắn hạn.
Vốn lưu động ròng và chu kỳ chuyển đổi tiền mặt được phân tích trong bài Vốn lưu động là gì?
4. Hệ số thanh toán hiện hành bao nhiêu là tốt?
Không có mức hệ số thanh toán hiện hành "tốt" chung cho mọi doanh nghiệp. Các ngưỡng hay gặp như "từ 1,5 đến 2 là an toàn" hay "hệ số nhanh nên từ 1 trở lên" là quy tắc kinh nghiệm, không phải chuẩn mực của cơ quan quản lý hay tổ chức nghề nghiệp. Mức hợp lý phụ thuộc vào tốc độ quay vòng của tài sản ngắn hạn và thời hạn của nợ.
Khi hệ số thanh toán hiện hành cao, có thể do hai nguyên nhân: doanh nghiệp có tài sản ngắn hạn dồi dào, đủ đệm cho nợ đến hạn; hoặc doanh nghiệp đang tồn đọng hàng tồn kho, phải thu khó đòi, hay giữ nhiều tiền không sinh lời. Khi hệ số thấp, có thể do doanh nghiệp đang căng thẳng về dòng tiền; hoặc do mô hình kinh doanh thu tiền nhanh, trả tiền chậm.
Ví dụ: Một chuỗi bán lẻ giả định bán hàng thu tiền ngay, hàng tồn kho quay vòng trong 30 ngày nhưng được nhà cung cấp cho trả chậm 60 ngày. Phải trả người bán có thể lớn hơn tiền và hàng tồn kho cộng lại, nên hệ số hiện hành dưới 1. Doanh nghiệp vẫn trả nợ đúng hạn vì tiền bán hàng về trước khi đến hạn trả nhà cung cấp.
Ngược lại, doanh nghiệp xây dựng hay bất động sản thường có hệ số hiện hành cao vì công trình dở dang và bất động sản để bán nằm trong hàng tồn kho, nhưng các tài sản này có thể mất nhiều năm mới thu được tiền. Vì vậy hệ số thanh khoản có ý nghĩa nhất khi so với doanh nghiệp cùng ngành và với chính doanh nghiệp qua nhiều kỳ, như ví dụ Công ty L ở mục 3.
5. Ứng dụng của chỉ số thanh khoản
Chỉ số thanh khoản được dùng bởi những người cần biết doanh nghiệp có trả được nợ trong 12 tháng tới hay không:
- Ngân hàng và chủ nợ dùng khi xét cấp tín dụng ngắn hạn. Hợp đồng vay có thể đặt điều kiện doanh nghiệp duy trì hệ số thanh toán hiện hành tối thiểu.
- Nhà cung cấp dùng để quyết định có bán chịu hay không, và cho nợ bao lâu.
- Nhà phân tích và nhà đầu tư dùng để sàng lọc rủi ro: hệ số giảm liên tục nhiều kỳ là tín hiệu cần đọc kỹ báo cáo lưu chuyển tiền tệ.
- Ban giám đốc dùng để theo dõi cân đối giữa tài sản ngắn hạn và nguồn tài trợ ngắn hạn.
Chỉ số thanh khoản phù hợp với doanh nghiệp sản xuất, thương mại, dịch vụ lập báo cáo theo mẫu B 01-DN. Chỉ số này không phù hợp với ngân hàng: bảng cân đối của ngân hàng không chia tài sản thành ngắn hạn, dài hạn như mẫu B 01-DN, và thanh khoản ngân hàng được đo bằng các chỉ tiêu riêng theo quy định của Ngân hàng Nhà nước và chuẩn Basel.
Tỷ lệ bao phủ thanh khoản (LCR) của ngân hàng được trình bày trong bài Basel III là gì?
Chỉ số thanh khoản cũng không thay cho nhóm chỉ số khả năng thanh toán dài hạn (solvency ratios). Thanh khoản hỏi doanh nghiệp có đủ tiền trả nợ trong năm tới không; khả năng thanh toán dài hạn hỏi doanh nghiệp có dùng quá nhiều nợ so với vốn và lợi nhuận hay không. Một doanh nghiệp có thể đủ thanh khoản nhưng nợ quá nặng, và ngược lại.
Nhóm chỉ số về cơ cấu nợ được giải thích trong bài Đòn bẩy tài chính là gì?
6. Hạn chế và lưu ý khi sử dụng
Chỉ số thanh khoản là số liệu tại một ngày, lấy từ sổ sách kế toán, nên có các giới hạn sau.
6.1. Chỉ là ảnh chụp tại ngày khóa sổ
Báo cáo tình hình tài chính phản ánh số dư tại ngày 31/12 hoặc cuối quý. Doanh nghiệp có tính mùa vụ, như sản xuất hàng Tết hay phân bón, có hàng tồn kho và nợ vay rất khác nhau giữa các quý. So hệ số quý IV với quý II của cùng doanh nghiệp có thể cho kết luận sai.
6.2. Có thể làm đẹp trước ngày khóa sổ
Khi hệ số thanh toán hiện hành lớn hơn 1, dùng tiền trả bớt nợ ngắn hạn ngay trước ngày khóa sổ làm hệ số tăng, dù khả năng trả nợ không tốt hơn. Nếu Công ty L dùng 50 tỷ đồng tiền trả bớt vay ngắn hạn vào ngày 30/12, hệ số hiện hành tăng từ 1,50 lên 550 / 350 = 1,57. Cùng giao dịch đó làm hệ số nhanh giảm từ 0,75 xuống 250 / 350 = 0,71 và hệ số tiền mặt giảm từ 0,25 xuống 0,14. Đó là lý do nên đọc cả ba chỉ số cùng lúc.
Ghi nhớ: Khi tử số lớn hơn mẫu số, trừ cùng một khoản ở cả hai vế làm tỷ số tăng; khi tử số nhỏ hơn mẫu số, tỷ số giảm. Vì vậy cùng một giao dịch có thể đẩy hệ số hiện hành lên và kéo hệ số nhanh xuống.
6.3. Chất lượng tài sản ngắn hạn không hiện ra trong tỷ số
Phải thu đã quá hạn lâu hay hàng tồn kho lỗi mốt vẫn nằm trong tử số theo giá trị sổ sách sau dự phòng. Nếu dự phòng trích chưa đủ, hệ số thanh khoản cao hơn thực tế. Thuyết minh báo cáo tài chính trình bày các khoản nợ quá hạn, khó đòi, dự phòng phải thu khó đòi và dự phòng giảm giá hàng tồn kho, dùng để kiểm tra phần này. Trong phải thu ngắn hạn còn có khoản trả trước cho người bán (mã 132), thường được nhận lại bằng hàng hóa chứ không phải bằng tiền.
6.4. Không cho biết dòng tiền tạo ra trong kỳ
Doanh nghiệp có thể có hệ số hiện hành thấp nhưng dòng tiền từ hoạt động kinh doanh dồi dào, đủ trả nợ khi đến hạn. Để bổ sung góc nhìn theo thời gian, CFA Institute dùng hệ số khoảng thời gian phòng vệ: tiền, đầu tư ngắn hạn và phải thu chia cho chi phí bằng tiền bình quân mỗi ngày. Nếu Công ty L chi 1.460 tỷ đồng tiền cho hoạt động mỗi năm (giả định), tức 4 tỷ đồng mỗi ngày, thì 300 tỷ đồng tài sản nhanh đủ cho khoảng 75 ngày hoạt động mà không cần thêm doanh thu.
Cách đọc dòng tiền từ hoạt động kinh doanh được trình bày trong bài Báo cáo lưu chuyển tiền tệ là gì?
7. Câu hỏi thường gặp
Hệ số thanh toán hiện hành nhỏ hơn 1 có nghĩa là gì?
Hệ số nhỏ hơn 1 nghĩa là tài sản ngắn hạn theo sổ sách ít hơn nợ ngắn hạn, hay vốn lưu động ròng âm. Đây là dấu hiệu cần kiểm tra dòng tiền và khả năng vay đảo nợ, nhưng không tự động có nghĩa là doanh nghiệp sắp mất khả năng thanh toán, như ví dụ chuỗi bán lẻ ở mục 4.
Hệ số thanh toán hiện hành và hệ số thanh toán nhanh khác nhau thế nào?
Hai chỉ số dùng cùng mẫu số là nợ ngắn hạn. Hệ số hiện hành tính toàn bộ tài sản ngắn hạn; hệ số nhanh bỏ hàng tồn kho và các tài sản ngắn hạn không thu về thành tiền. Khoảng cách giữa hai hệ số càng lớn, khả năng trả nợ ngắn hạn càng phụ thuộc vào việc bán được hàng tồn kho.
Kết luận
Chỉ số thanh khoản so sánh tài sản có thể chuyển thành tiền với nợ đến hạn trong 12 tháng. Hệ số thanh toán hiện hành, nhanh và tiền mặt thu hẹp dần tử số, nên đọc cùng nhau cho biết khả năng trả nợ dựa vào tiền sẵn có hay phụ thuộc vào việc bán hàng tồn kho. Các con số này chỉ có ý nghĩa khi so cùng ngành, qua nhiều kỳ và đặt cạnh dòng tiền từ hoạt động kinh doanh.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- CFA Institute, Financial Analysis Techniques (refresher reading 2026): https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/financial-analysis-techniques
- AnalystPrep, CFA Level 1 Financial Ratios Sheet: https://analystprep.com/blog/financial-ratio-sheet/
- Thông tư 99/2025/TT-BTC hướng dẫn chế độ kế toán doanh nghiệp (bản có chữ ký số): https://static3.luatvietnam.vn/uploaded/others/2025/10/30/tt99_3010133637.pdf
- Thông tư 43/2026/TT-BTC sửa đổi Thông tư 202/2014/TT-BTC, Phụ lục I (mẫu B01-DN/HN dùng lại mẫu B01-DN của Thông tư 99; nguồn đối chiếu mã số): https://luatvietnam.vn/tai-chinh/thong-tu-43-2026-tt-btc-sua-doi-bao-cao-tai-chinh-hop-nhat-hieu-luc-20-04-2026-432924-d1.html
Đọc tiếp: Bảng cân đối kế toán là gì? Cấu trúc, cách đọc và ví dụ