Basel III là gì? Vì sao ngân hàng phải đủ vốn?
Basel III là bộ chuẩn mực quốc tế về vốn, thanh khoản và đòn bẩy của ngân hàng, do Ủy ban Basel về Giám sát Ngân hàng ban hành sau khủng hoảng tài chính 2007–2009. Trọng tâm của Basel III là buộc ngân hàng giữ đủ vốn chủ sở hữu chất lượng cao để tự gánh khoản lỗ, thay vì để người gửi tiền và ngân sách nhà nước gánh. Ở Việt Nam, các yêu cầu về vốn của Basel III được đưa vào Thông tư 14/2025/TT-NHNN về tỷ lệ an toàn vốn, có hiệu lực từ 15/9/2025 và áp dụng bắt buộc cho mọi ngân hàng từ 1/1/2030.
1. Basel III là gì?
Basel III (còn viết là Basel 3) là bộ tiêu chuẩn tối thiểu về quản lý an toàn ngân hàng do Ủy ban Basel về Giám sát Ngân hàng (BCBS – Basel Committee on Banking Supervision) xây dựng. Ngân hàng Thanh toán Quốc tế (BIS) mô tả Basel III là "tập hợp các biện pháp được thống nhất ở cấp quốc tế, xây dựng để ứng phó với khủng hoảng tài chính 2007–09" (nguyên văn: an internationally agreed set of measures developed by the Basel Committee on Banking Supervision in response to the financial crisis of 2007-09).
Basel III không phải là luật. Ủy ban Basel không có quyền cưỡng chế; chuẩn mực chỉ có hiệu lực khi cơ quan quản lý từng nước đưa vào quy định của mình, và mỗi nước được phép áp dụng chặt hơn hoặc sớm hơn.
Basel III là thế hệ thứ ba của các hiệp ước Basel:
| Phiên bản | Năm ban hành | Nội dung chính |
|---|---|---|
| Basel I | 1988 | Vốn tối thiểu 8% tài sản có rủi ro, chủ yếu tính cho rủi ro tín dụng |
| Basel II | 06/2004 | Ba trụ cột: vốn tối thiểu, thanh tra giám sát, công bố thông tin; thêm rủi ro hoạt động |
| Basel III | 12/2010, hoàn thiện 12/2017 | Vốn chất lượng cao hơn, bộ đệm vốn, tỷ lệ đòn bẩy, chuẩn thanh khoản |
Phần hoàn thiện năm 2017 (một số tài liệu gọi là "Basel IV", Vương quốc Anh gọi là "Basel 3.1") có ngày áp dụng quốc tế là 1/1/2023, sau khi được lùi một năm vì đại dịch. Riêng lộ trình của "sàn đầu ra" (output floor) kéo dài đến 1/1/2028.
2. Vì sao ngân hàng phải đủ vốn?
Ngân hàng phải đủ vốn vì vốn chủ sở hữu là phần chịu lỗ đầu tiên, trước khi khoản lỗ chạm tới tiền của người gửi. Phần lớn tiền ngân hàng cho vay là tiền huy động, không phải tiền của cổ đông.
Ví dụ: Ngân hàng D (giả định) có tổng tài sản 200.000 tỷ đồng và vốn chủ sở hữu loại tốt nhất 12.500 tỷ đồng, tức 6,25% tài sản. Nếu 6,25% tài sản (12.500 tỷ đồng) mất giá trị vì khách hàng không trả nợ, toàn bộ vốn cổ đông bị xóa. Khoản lỗ vượt quá mức đó sẽ rơi vào người gửi tiền và chủ nợ.
Tỷ lệ vốn mỏng như vậy là đặc trưng của ngành ngân hàng: Ngân hàng D dùng khoảng 16 đồng tài sản cho mỗi đồng vốn cổ đông (). Doanh nghiệp sản xuất hiếm khi có đòn bẩy cao đến mức này.
Khái niệm đòn bẩy và cách đo được trình bày trong bài Đòn bẩy tài chính là gì?
Theo BIS, hệ thống ngân hàng bước vào khủng hoảng 2007–2009 với đòn bẩy quá cao và bộ đệm thanh khoản không đủ. Khi tài sản mất giá, nhiều ngân hàng vừa thiếu vốn để bù lỗ, vừa thiếu tiền để trả người rút tiền, và nhà nước phải bỏ tiền cứu. Basel III xử lý cả hai vấn đề: nâng lượng và chất lượng vốn, và thêm chuẩn về thanh khoản.
Đổi lại, vốn chủ sở hữu đắt hơn tiền gửi, nên vốn nhiều hơn làm tỷ suất lợi nhuận trên vốn chủ sở hữu thấp hơn nếu lợi nhuận không đổi. Đây là lý do ngân hàng không tự nguyện giữ nhiều vốn và cần quy định tối thiểu. Mối quan hệ này được giải thích trong bài ROE là gì?
3. Basel II và Basel III khác nhau thế nào?
Basel III giữ mức tổng vốn tối thiểu 8% của Basel II, nhưng đòi hỏi phần vốn chất lượng cao lớn hơn nhiều và thêm các bộ đệm, tỷ lệ đòn bẩy và chuẩn thanh khoản.
| Tiêu chí | Basel II | Basel III |
|---|---|---|
| Vốn cổ phần phổ thông tối thiểu | 2% tài sản có rủi ro | 4,5% (vốn lõi cấp 1, CET1) |
| Vốn cấp 1 tối thiểu | 4% | 6% |
| Tổng vốn tối thiểu | 8% | 8% |
| Đệm bảo toàn vốn | Không có | 2,5%, bằng CET1 |
| Đệm vốn phản chu kỳ | Không có | 0–2,5%, do cơ quan quản lý quyết định |
| Tỷ lệ đòn bẩy (không theo rủi ro) | Không có | Vốn cấp 1 tối thiểu 3% tổng tài sản và cam kết ngoại bảng |
| Chuẩn thanh khoản | Không có chuẩn chung | LCR và NSFR, tối thiểu 100% |
Số liệu về vốn lấy từ thông cáo của BIS ngày 12/9/2010, khi các thống đốc ngân hàng trung ương thống nhất nâng vốn cổ phần phổ thông từ 2% lên 4,5% và vốn cấp 1 từ 4% lên 6%.
Ba bộ phận vốn trong bảng được phân biệt theo khả năng chịu lỗ:
- Vốn lõi cấp 1 (CET1 – Common Equity Tier 1): vốn cổ phần phổ thông, thặng dư vốn, lợi nhuận giữ lại và các quỹ, sau khi trừ các khoản như lợi thế thương mại. Phần này chịu lỗ ngay khi lỗ phát sinh.
- Vốn cấp 1 bổ sung (AT1 – Additional Tier 1): công cụ vốn không có kỳ hạn, có thể bị xóa hoặc chuyển thành cổ phiếu khi ngân hàng gặp khó khăn.
- Vốn cấp 2 (Tier 2): chủ yếu là nợ thứ cấp dài hạn và một phần dự phòng chung, chỉ chịu lỗ khi ngân hàng đã mất khả năng tiếp tục hoạt động.
Tỷ lệ bao phủ thanh khoản (LCR – Liquidity Coverage Ratio) đòi hỏi ngân hàng có đủ tài sản thanh khoản cao để bù dòng tiền ra ròng trong 30 ngày căng thẳng. Tỷ lệ nguồn vốn ổn định ròng (NSFR – Net Stable Funding Ratio) đòi hỏi tài sản dài hạn được tài trợ bằng nguồn vốn ổn định.
4. Tỷ lệ an toàn vốn (CAR) là gì? Công thức tính
Tỷ lệ an toàn vốn (CAR – Capital Adequacy Ratio) là tỷ lệ giữa vốn tự có của ngân hàng và tổng tài sản đã điều chỉnh theo mức độ rủi ro. CAR không chia cho tổng tài sản, mà chia cho tài sản có rủi ro: khoản cho vay càng rủi ro càng cần nhiều vốn.
Theo Điều 5 Thông tư 14/2025/TT-NHNN, cả ba tỷ lệ dùng chung một mẫu số:
Trong đó:
- : vốn tự có. Thay bằng vốn lõi cấp 1 thì được tỷ lệ CET1; thay bằng vốn cấp 1 thì được tỷ lệ vốn cấp 1.
- : tổng tài sản có rủi ro tín dụng (risk-weighted assets), bằng tổng từng khoản tài sản nhân với hệ số rủi ro của nó.
- , : vốn yêu cầu cho rủi ro hoạt động và rủi ro thị trường. Nhân 12,5 (bằng ) để quy các khoản vốn yêu cầu này về cùng đơn vị "tài sản có rủi ro".
4.1. Ví dụ tính CAR của Ngân hàng D
Ngân hàng D (giả định) có bảng tài sản sau. Hệ số rủi ro là số giả định để minh họa, chọn gần với các mức thường gặp trong phương pháp tiêu chuẩn của Basel; hệ số thực tế theo Thông tư 14/2025 phụ thuộc loại khách hàng, xếp hạng, tỷ lệ cho vay trên giá trị tài sản bảo đảm.
| Khoản mục | Số dư (tỷ đồng) | Hệ số rủi ro | Tài sản có rủi ro (tỷ đồng) |
|---|---|---|---|
| Tiền mặt, tiền gửi tại Ngân hàng Nhà nước | 8.000 | 0% | 0 |
| Trái phiếu Chính phủ bằng VND | 22.000 | 0% | 0 |
| Tiền gửi, cho vay tổ chức tín dụng khác | 15.000 | 20% | 3.000 |
| Cho vay mua nhà ở | 40.000 | 50% | 20.000 |
| Cho vay tiêu dùng cá nhân | 20.000 | 75% | 15.000 |
| Cho vay doanh nghiệp | 85.000 | 100% | 85.000 |
| Tài sản khác | 10.000 | 100% | 10.000 |
| Tổng | 200.000 | 133.000 |
Các bước tính:
- Tài sản có rủi ro tín dụng: tỷ đồng, bằng 66,5% tổng tài sản.
- Vốn yêu cầu cho rủi ro hoạt động 1.200 tỷ đồng và rủi ro thị trường 400 tỷ đồng (giả định). Quy đổi: tỷ đồng.
- Mẫu số: tỷ đồng.
- Vốn: CET1 12.500 tỷ đồng, không có vốn cấp 1 bổ sung, vốn cấp 2 là 4.000 tỷ đồng.
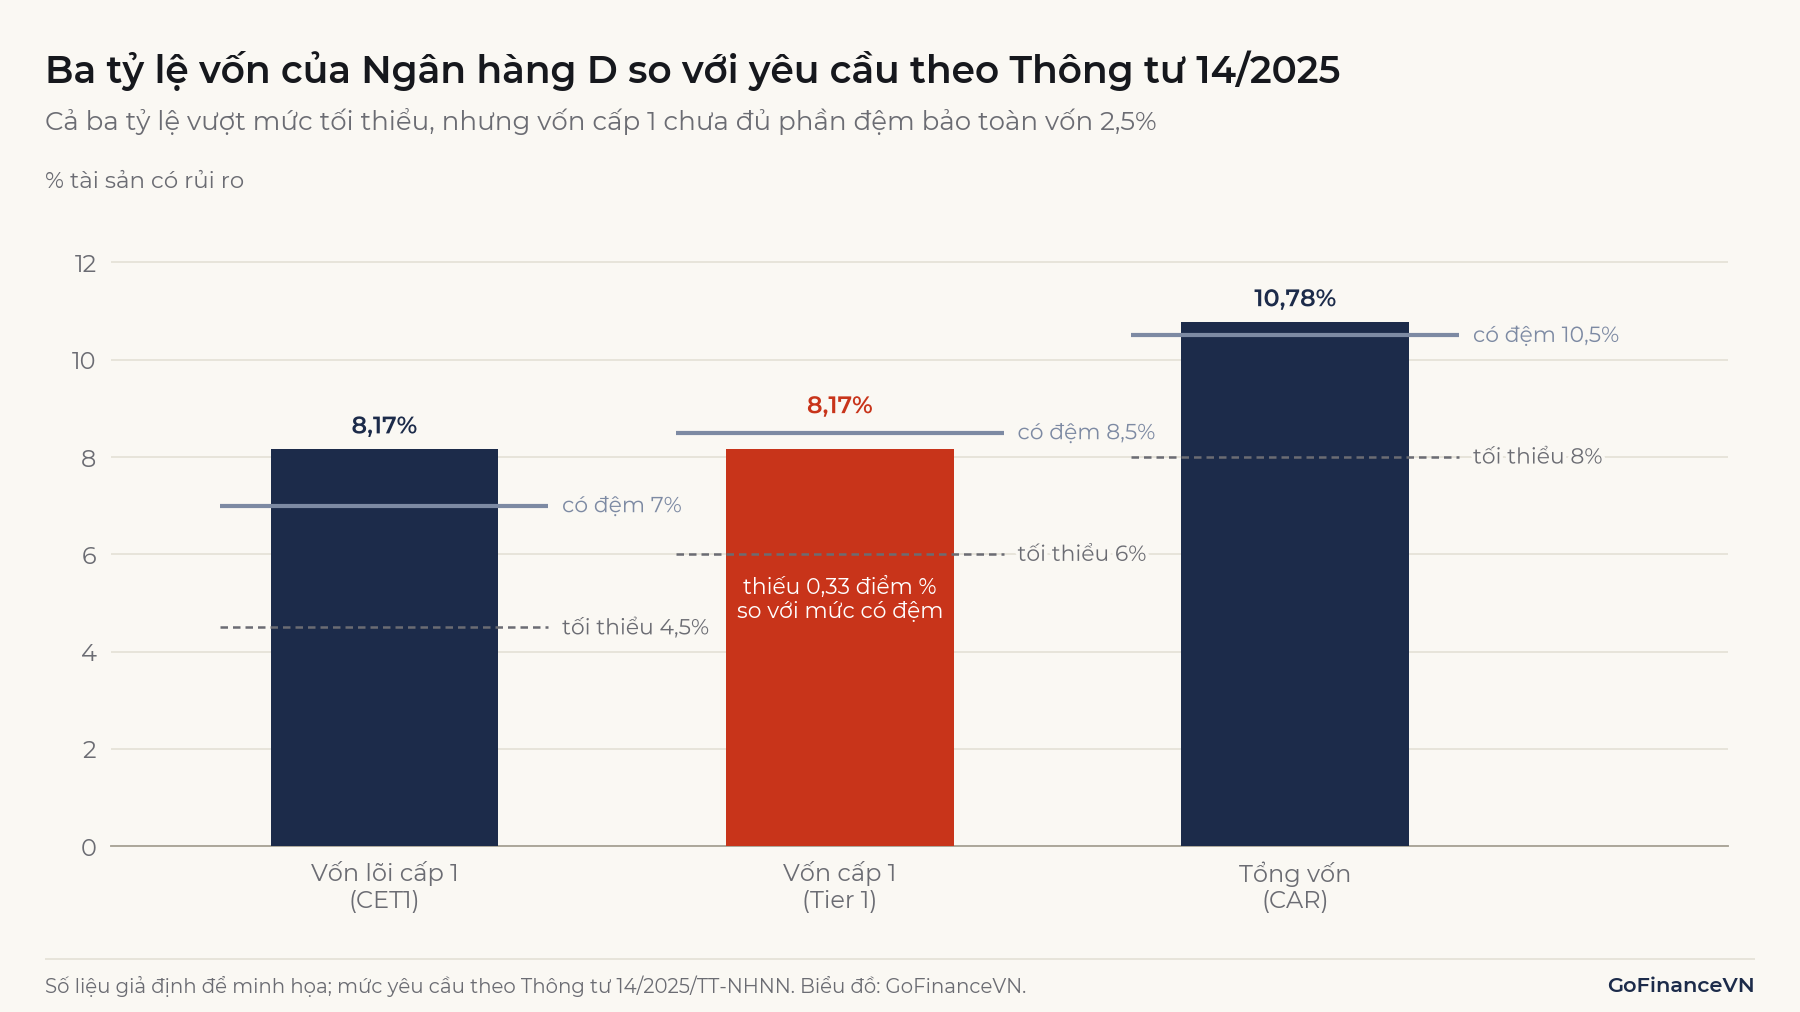
| Tỷ lệ | Cách tính | Kết quả | Tối thiểu | Tối thiểu + đệm 2,5% |
|---|---|---|---|---|
| CET1 | 12.500 / 153.000 | 8,17% | 4,5% | 7,0% |
| Vốn cấp 1 | 12.500 / 153.000 | 8,17% | 6,0% | 8,5% |
| CAR | 16.500 / 153.000 | 10,78% | 8,0% | 10,5% |
4.2. CAR trên 8% chưa chắc đã đủ
Ngân hàng D đạt cả ba mức tối thiểu, và CAR 10,78% còn cao hơn mức 10,5%. Nhưng đệm bảo toàn vốn phải là vốn lõi cấp 1, không dùng vốn cấp 2 để bù.
Thông tư 14/2025 định nghĩa đệm bảo toàn vốn là phần tỷ lệ vốn lõi cấp 1 còn lại sau khi ngân hàng đã đáp ứng đủ các tỷ lệ tối thiểu. Ngân hàng D không có vốn cấp 1 bổ sung, nên CET1 phải gánh cả 4,5% và phần 1,5% còn thiếu của vốn cấp 1, tức 6%. Phần còn lại là , thấp hơn 2,5%.
Lưu ý: Khi đệm bảo toàn vốn đã áp dụng đủ 2,5%, Ngân hàng D không được chia lợi nhuận bằng tiền mặt, kể cả cổ tức tiền mặt, dù CAR vẫn trên 8%. Để đủ đệm, CET1 phải đạt tỷ đồng, tức thêm 505 tỷ đồng, ví dụ bằng cách giữ lại lợi nhuận.
Cách các công ty chia cổ tức tiền mặt và cổ phiếu được trình bày trong bài Cổ tức là gì?
Tăng trưởng tín dụng cũng tiêu hao vốn. Nếu Ngân hàng D cho vay thêm 10.000 tỷ đồng cho doanh nghiệp (hệ số 100%) mà không tăng vốn, mẫu số lên 163.000 tỷ đồng, CET1 giảm còn 7,67% và CAR còn 10,12%.
5. Basel III tại Việt Nam: Thông tư 14/2025/TT-NHNN
Việt Nam đang chuyển từ khung vốn theo Basel II sang khung có các yếu tố của Basel III, qua Thông tư 14/2025/TT-NHNN do Ngân hàng Nhà nước ban hành ngày 30/6/2025, có hiệu lực từ 15/9/2025.
5.1. Từ 9% xuống 8% không phải là nới lỏng
Trước năm 2020, ngân hàng thương mại phải duy trì tỷ lệ an toàn vốn tối thiểu 9% theo Thông tư 13/2010/TT-NHNN và sau đó Thông tư 36/2014/TT-NHNN. Cách tính này chỉ đòi vốn cho rủi ro tín dụng.
Thông tư 41/2016/TT-NHNN, áp dụng bắt buộc từ 1/1/2020, hạ mức tối thiểu xuống 8% theo Basel II nhưng thêm rủi ro hoạt động và rủi ro thị trường vào mẫu số, đồng thời đổi cách tính rủi ro tín dụng. Bảo hiểm tiền gửi Việt Nam nhận định thay đổi này "không có nghĩa là điều chỉnh giảm tỷ lệ an toàn vốn", vì nhiều ngân hàng phải giữ nhiều vốn hơn so với cách tính cũ.
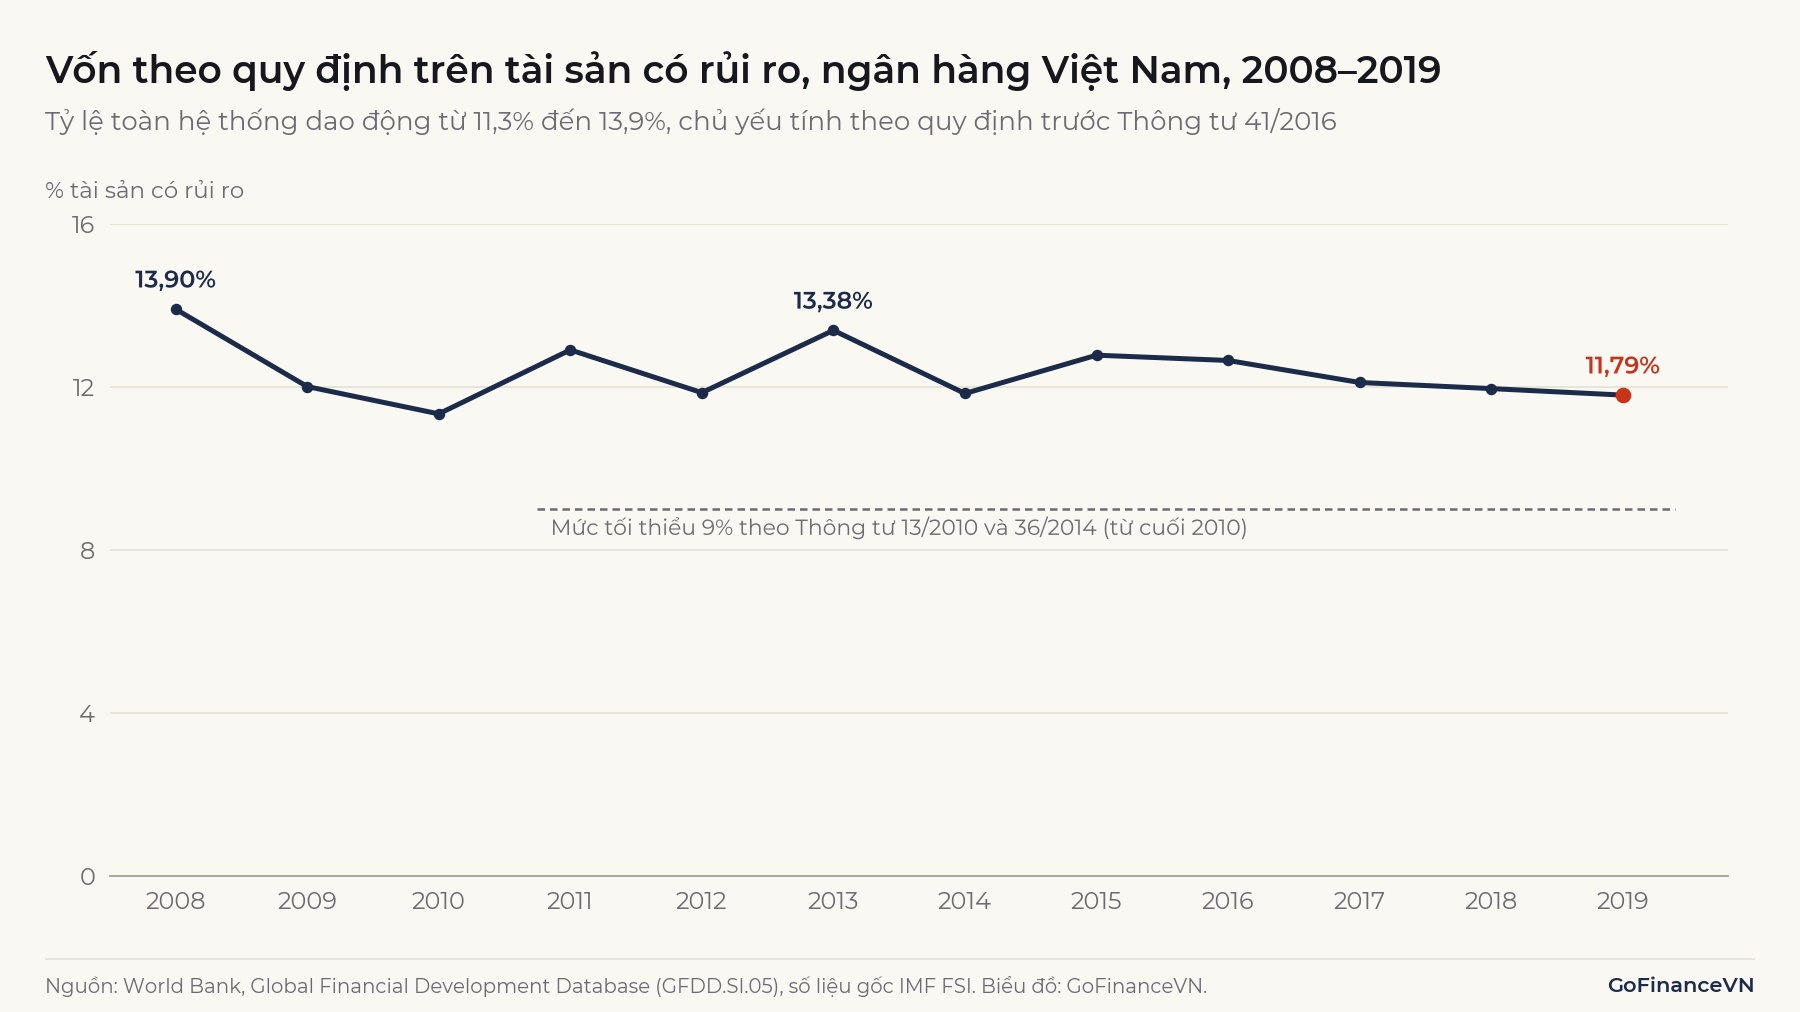
Theo số liệu IMF tổng hợp trong cơ sở dữ liệu của World Bank, tỷ lệ này của toàn hệ thống dao động từ 11,3% đến 13,9% trong giai đoạn 2008–2019, năm 2019 là 11,79%. Đây là số bình quân cả hệ thống, chủ yếu tính theo cách cũ, nên không so trực tiếp được với CAR tính theo Thông tư 41 hay Thông tư 14.
5.2. Thông tư 14/2025 thay đổi những gì?
So với Thông tư 41/2016, Thông tư 14/2025 có bốn thay đổi chính:
- Tách ba mức tối thiểu: CET1 4,5%, vốn cấp 1 6%, CAR 8%, áp dụng cả riêng lẻ và hợp nhất. Thông tư 41 chỉ quy định một mức CAR 8%.
- Thêm đệm bảo toàn vốn, tăng dần đến 2,5%, và gắn với điều kiện chia lợi nhuận bằng tiền mặt.
- Cho phép Thống đốc áp dụng đệm vốn phản chu kỳ từ 0% đến 2,5%, và đệm vốn riêng cho ngân hàng thương mại có tầm quan trọng hệ thống.
- Ngoài phương pháp tiêu chuẩn, ngân hàng được đăng ký dùng phương pháp xếp hạng nội bộ (IRB – Internal Ratings-Based) để tính rủi ro tín dụng, nếu được Ngân hàng Nhà nước chấp thuận.
Lộ trình đệm bảo toàn vốn theo khoản 5 Điều 5 Thông tư 14/2025:
| Năm áp dụng | Năm thứ nhất | Năm thứ hai | Năm thứ ba | Từ năm thứ tư |
|---|---|---|---|---|
| Đệm bảo toàn vốn | 0,625% | 1,25% | 1,875% | 2,5% |
| CET1 kể cả đệm | 5,125% | 5,75% | 6,375% | 7% |
| Vốn cấp 1 kể cả đệm | 6,625% | 7,25% | 7,875% | 8,5% |
| CAR kể cả đệm | 8,625% | 9,25% | 9,875% | 10,5% |
Năm thứ nhất không phải là năm 2025 cho mọi ngân hàng. Đó là năm ngân hàng bắt đầu áp dụng phương pháp tiêu chuẩn đã đăng ký hoặc năm được chấp thuận dùng phương pháp IRB; các trường hợp còn lại là năm 2030. Đến hết 31/12/2029, ngân hàng chưa chuyển sang Thông tư 14 tiếp tục tính theo Thông tư 41/2016 và các văn bản sửa đổi; Thông tư 41 bị bãi bỏ từ 1/1/2030.
Với Ngân hàng D ở mục 4, khoản đệm 2,17% đủ cho năm thứ nhất đến năm thứ ba (tối đa 1,875%), nhưng chưa đủ từ năm thứ tư.
Các tỷ lệ thanh khoản của ngân hàng Việt Nam, như tỷ lệ khả năng chi trả và tỷ lệ dư nợ cho vay so với tổng tiền gửi, được quy định ở thông tư riêng về giới hạn và tỷ lệ bảo đảm an toàn (Thông tư 22/2019/TT-NHNN và các văn bản sửa đổi), không nằm trong Thông tư 14/2025. Thông tư 50/2026/TT-NHNN, hiệu lực 01/12/2026, đưa LCR và NSFR vào quy định áp dụng cho ngân hàng thương mại và chi nhánh ngân hàng nước ngoài, với lộ trình bắt buộc chậm nhất từ 01/10/2028. Trước thời điểm chuyển đổi, tỷ lệ dự trữ thanh khoản, tỷ lệ khả năng chi trả trong 30 ngày, tỷ lệ vốn ngắn hạn cho vay trung, dài hạn và tỷ lệ dư nợ cho vay so với tổng tiền gửi theo Thông tư 22/2019 vẫn áp dụng. Ngân hàng hợp tác xã và ngân hàng thương mại đang thực hiện khoản 3 Điều 23 Thông tư 41/2016 tiếp tục theo Thông tư 22/2019. Điều 8 của Thông tư 50/2026 cũng có quy định về tỷ lệ đòn bẩy; Thống đốc quyết định việc áp dụng và ngưỡng trong từng thời kỳ nếu cần.
Trần LDR và lộ trình chuyển đổi được trình bày trong bài LDR là gì?
6. CAR cao hay thấp nói lên điều gì?
CAR cao cho biết ngân hàng có nhiều vốn so với rủi ro đang nắm giữ, nhưng chưa đủ để kết luận ngân hàng tốt hay xấu.
Khi CAR cao, có thể do hai nguyên nhân: ngân hàng vừa tăng vốn hoặc giữ lại lợi nhuận, nên có dư địa để tăng trưởng tín dụng và chịu cú sốc; hoặc ngân hàng cho vay ít, dồn tài sản vào trái phiếu Chính phủ hệ số 0%, nên vốn chưa được dùng hiệu quả và ROE thấp.
Khi CAR thấp nhưng vẫn trên mức tối thiểu, có thể ngân hàng đang dùng vốn hiệu quả; hoặc ngân hàng tăng trưởng tín dụng nhanh hơn tốc độ tích lũy vốn, nên sắp chạm giới hạn và phải tăng vốn, giảm cho vay hoặc hạn chế chia cổ tức tiền mặt.
Nhà đầu tư và người phân tích thường đọc CAR cùng NIM, tỷ lệ nợ xấu và tốc độ tăng trưởng tín dụng. Theo Điều 76 Thông tư 14/2025, ngân hàng đã áp dụng thông tư này phải công bố thông tin về tỷ lệ an toàn vốn ít nhất 6 tháng một lần.
7. Hạn chế và lưu ý khi đọc tỷ lệ an toàn vốn
7.1. Hệ số rủi ro không phải là rủi ro thật
Hệ số rủi ro là quy ước của quy định, không phải đo lường rủi ro của từng khoản vay. Trái phiếu Chính phủ hệ số 0% vẫn có thể mất giá khi lãi suất tăng, như giải thích trong bài Trái phiếu là gì? Hai ngân hàng cùng CAR có thể có rủi ro rất khác nhau.
7.2. Không so CAR tính theo hai khung khác nhau
Trong giai đoạn đến 2029, có ngân hàng tính theo Thông tư 41/2016, có ngân hàng đã chuyển sang Thông tư 14/2025; ngân hàng dùng IRB có hệ số rủi ro do mô hình nội bộ xác định. CAR riêng lẻ và CAR hợp nhất cũng khác nhau. So sánh chỉ có ý nghĩa khi cùng khung, cùng phạm vi, cùng kỳ.
7.3. CAR chỉ đúng khi tài sản được ghi nhận đúng
Vốn được tính sau khi trừ dự phòng. Nếu nợ xấu chưa được phân loại và trích dự phòng đủ, vốn trên sổ sách cao hơn vốn thực có, và CAR cao hơn thực tế.
Cách phân loại nợ và trích dự phòng được giải thích trong bài Nợ xấu là gì?
7.4. Đủ vốn không có nghĩa là đủ tiền
CAR đo khả năng chịu lỗ, không đo khả năng trả tiền khi người gửi rút cùng lúc. Một ngân hàng đủ vốn vẫn có thể gặp khó khăn thanh khoản; vì vậy Basel III có thêm chuẩn LCR và NSFR, còn Việt Nam đang đưa LCR và NSFR vào áp dụng theo lộ trình của Thông tư 50/2026.
Kết luận
Basel III là chuẩn mực quốc tế buộc ngân hàng giữ nhiều vốn hơn và vốn tốt hơn, cùng các bộ đệm, tỷ lệ đòn bẩy và chuẩn thanh khoản, để ngân hàng tự gánh lỗ khi có khủng hoảng. Tỷ lệ an toàn vốn CAR là vốn tự có chia tài sản có rủi ro; mức tối thiểu 8% chưa đủ để được chia lợi nhuận bằng tiền mặt khi đệm bảo toàn vốn theo Thông tư 14/2025 đã áp dụng đầy đủ. Khi đọc CAR, cần biết ngân hàng tính theo khung nào và đặt cạnh chất lượng tài sản và thanh khoản.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- BIS, Basel III: international regulatory framework for banks: https://www.bis.org/bcbs/basel3.htm
- Thông tư 50/2026/TT-NHNN (bản tiếng Anh, LuatVietnam): https://english.luatvietnam.vn/circular-no-50-2026-tt-nhnn-dated-september-30-2026-of-the-state-bank-of-vietnam-prescribing-limits-and-prudential-ratios-in-operations-of-commercia-449228-doc1.html
- BIS, History of the Basel Committee: https://www.bis.org/bcbs/history.htm
- BIS, Group of Governors and Heads of Supervision announces higher global minimum capital standards (12/9/2010): https://www.bis.org/press/p100912.htm
- BIS, Governors and Heads of Supervision announce deferral of Basel III implementation (27/3/2020): https://www.bis.org/press/p200327.htm
- BIS, Basel Framework, RBC20 Calculation of minimum risk-based capital requirements: https://www.bis.org/basel_framework/chapter/RBC/20.htm
- Thông tư 14/2025/TT-NHNN quy định tỷ lệ an toàn vốn đối với ngân hàng thương mại, chi nhánh ngân hàng nước ngoài (bản tiếng Anh, LuatVietnam): https://english.luatvietnam.vn/circular-no-14-2025-tt-nhnn-dated-june-30-2025-of-the-state-bank-of-vietnam-on-capital-adequacy-ratio-of-commercial-banks-and-foreign-bank-branches-405700-doc1.html
- Tạp chí Ngân hàng, Chuẩn hóa tỷ lệ an toàn vốn: bước tiến mới trong quản lý rủi ro: https://tapchinganhang.gov.vn/chuan-hoa-ty-le-an-toan-von-buoc-tien-moi-trong-quan-ly-rui-ro-va-nang-cao-suc-chong-chiu-cua-he-thong-ngan-hang-16379.html
- Thời báo Tài chính Việt Nam, Ban hành Thông tư mới về tỷ lệ an toàn vốn CAR: https://thoibaotaichinhvietnam.vn/ban-hanh-thong-tu-moi-ve-ty-le-an-toan-von-car-them-dieu-kien-chia-co-tuc-tien-mat-180140.html
- Bảo hiểm tiền gửi Việt Nam, Giảm hệ số CAR 8%: hoàn thiện khuôn khổ pháp lý để thực hiện Basel II (10/8/2017): https://div.gov.vn/giam-he-so-car-8-hoan-thien-khuon-kho-phap-ly-de-thuc-hien-basel-ii
- World Bank, Global Financial Development Database, Bank regulatory capital to risk-weighted assets (GFDD.SI.05), Việt Nam: https://api.worldbank.org/v2/country/VNM/indicator/GFDD.SI.05?format=json&source=32
Đọc tiếp: NIM là gì? Ngân hàng kiếm tiền như thế nào?