Trái phiếu là gì? Đặc điểm, các loại và khác gì cổ phiếu
Trái phiếu (bond) là loại chứng khoán xác nhận người mua đang cho tổ chức phát hành vay một khoản tiền. Đổi lại, tổ chức phát hành cam kết trả lãi theo kỳ và hoàn trả tiền gốc khi đến hạn. Người mua trái phiếu là chủ nợ, không phải chủ sở hữu như cổ đông, nên quyền lợi và rủi ro của họ khác hẳn người mua cổ phiếu. Hiểu các yếu tố của một trái phiếu giúp người đọc biết mình thực sự nhận được gì và có thể mất gì.
1. Trái phiếu là gì?
Theo khoản 3 Điều 4 Luật Chứng khoán 2019 (khoản này giữ nguyên sau lần sửa đổi bằng Luật số 56/2024/QH15), trái phiếu là loại chứng khoán xác nhận quyền và lợi ích hợp pháp của người sở hữu đối với một phần nợ của tổ chức phát hành. Nói gọn, trái phiếu là một giấy nợ được chia thành nhiều phần bằng nhau để bán cho nhiều người.
Ủy ban Chứng khoán Mỹ (SEC) mô tả trái phiếu là "chứng khoán nợ, tương tự một giấy ghi nợ" (nguyên văn: a debt security, similar to an IOU). Người mua trái phiếu trở thành người cho vay của tổ chức phát hành. Tổ chức phát hành có thể là Chính phủ, chính quyền địa phương, ngân hàng hoặc doanh nghiệp.
Điểm khác với một khoản vay ngân hàng thông thường là trái phiếu có thể mua bán lại. Người cho vay ban đầu không cần chờ đến ngày đáo hạn mới lấy lại tiền; họ có thể bán trái phiếu cho nhà đầu tư khác, với giá do thị trường quyết định.
2. Đặc điểm của trái phiếu: mệnh giá, lãi suất coupon, kỳ hạn
Mỗi trái phiếu được xác định bằng một nhóm điều khoản ghi rõ từ khi phát hành. Bốn điều khoản cơ bản nhất là:
| Yếu tố | Ý nghĩa |
|---|---|
| Mệnh giá (face value, par value) | Số tiền gốc tổ chức phát hành phải trả lại khi đáo hạn, cũng là cơ sở để tính lãi. Trái phiếu Chính phủ Việt Nam có mệnh giá 100.000 đồng hoặc bội số của 100.000 đồng. |
| Lãi suất coupon (coupon rate) | Lãi suất danh nghĩa ghi trên trái phiếu, tính theo % mệnh giá mỗi năm. Có thể cố định, thả nổi hoặc bằng 0. |
| Kỳ hạn (maturity) | Thời gian từ ngày phát hành đến ngày đáo hạn, khi gốc được hoàn trả. |
| Kỳ trả lãi | Tần suất trả lãi: mỗi năm, mỗi 6 tháng, hoặc trả một lần cùng gốc. |
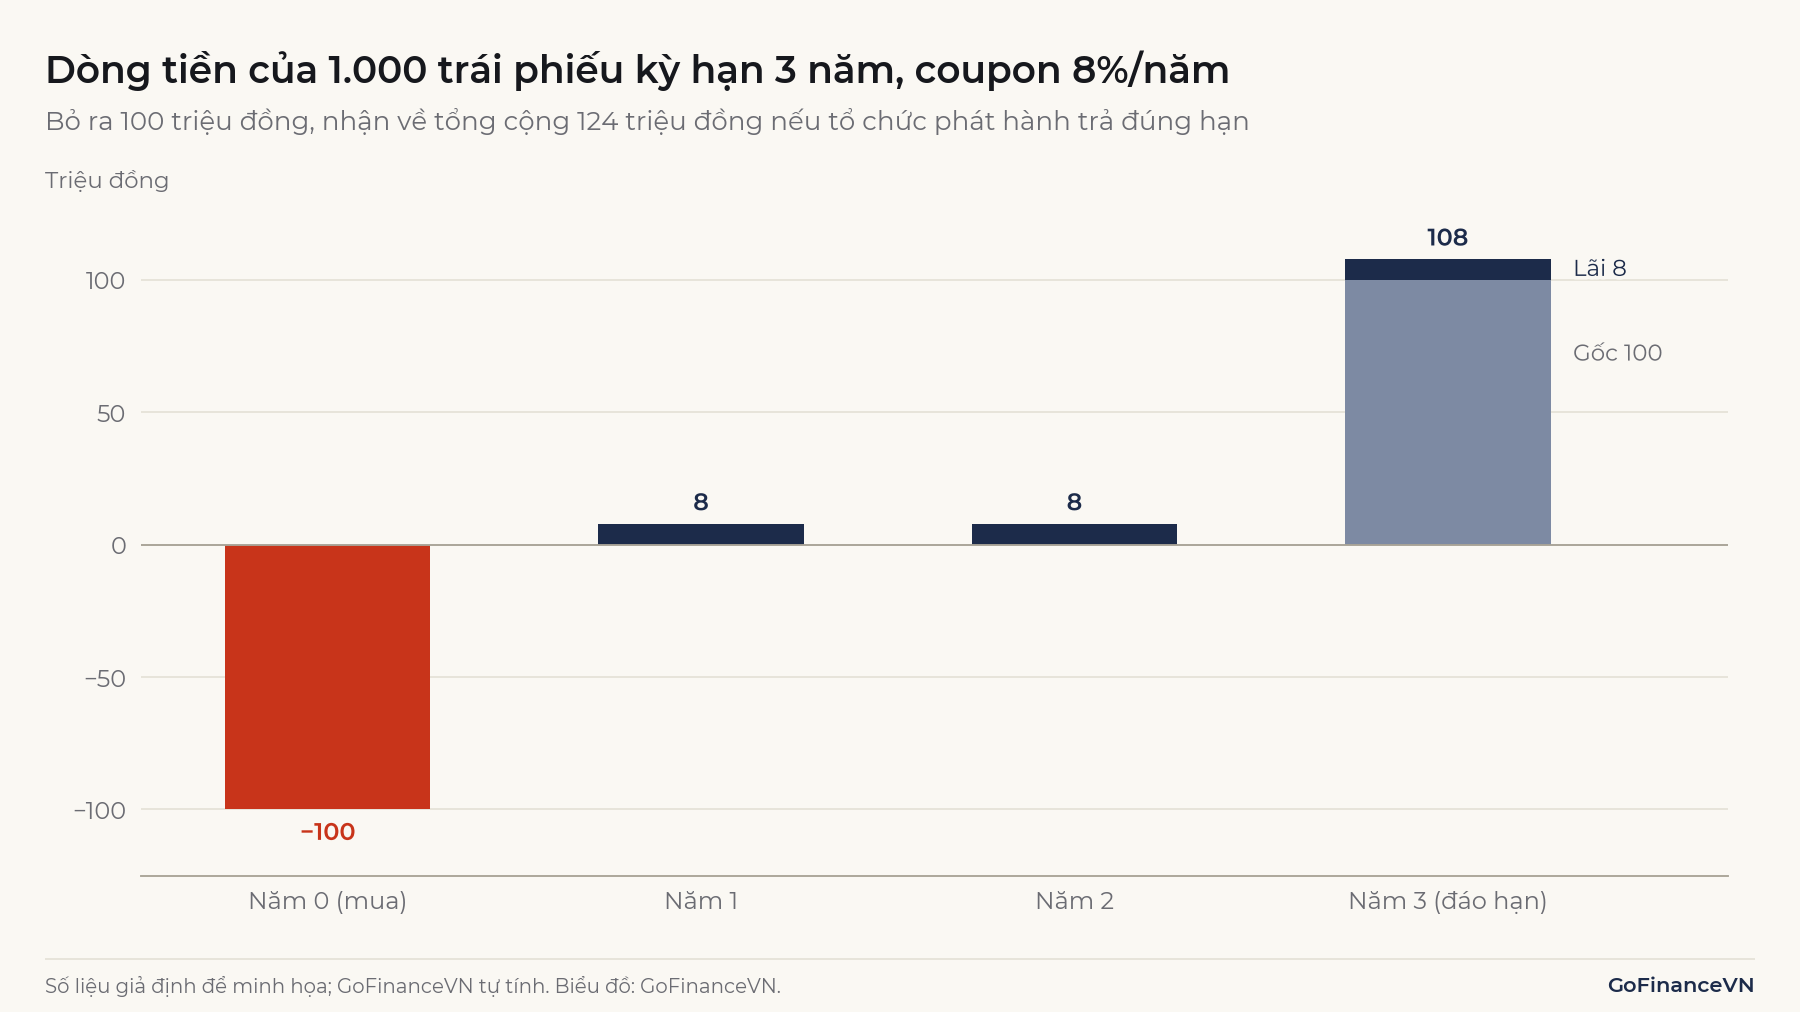
Ví dụ: Công ty A (giả định) phát hành trái phiếu mệnh giá 100.000 đồng, lãi suất coupon 8%/năm, trả lãi mỗi năm một lần, kỳ hạn 3 năm. Một nhà đầu tư mua 1.000 trái phiếu với giá bằng mệnh giá, tức bỏ ra 100 triệu đồng. Năm 1 và năm 2, họ nhận 8% × 100 triệu = 8 triệu đồng tiền lãi mỗi năm. Năm 3, họ nhận 8 triệu đồng lãi cộng 100 triệu đồng gốc.
Nếu Công ty A trả đúng hạn, tổng số tiền nhà đầu tư nhận về là 8 + 8 + 108 = 124 triệu đồng. Dòng tiền này được cố định ngay từ đầu, đây là lý do trái phiếu còn được gọi là chứng khoán thu nhập cố định (fixed income).
3. Các loại trái phiếu
Trái phiếu thường được phân loại theo tổ chức phát hành, cách trả lãi và mức độ bảo đảm.
3.1. Theo tổ chức phát hành
- Trái phiếu Chính phủ: do Bộ Tài chính phát hành để bù đắp bội chi ngân sách và đầu tư. Công cụ nợ ngắn hạn của Chính phủ, kỳ hạn không quá 52 tuần, có tên riêng là tín phiếu Kho bạc. Đây là một phần của nợ công, xem thêm bài Nợ công là gì?
- Trái phiếu chính quyền địa phương: do tỉnh, thành phố phát hành để đầu tư theo kế hoạch được duyệt.
- Trái phiếu được Chính phủ bảo lãnh: do doanh nghiệp hoặc ngân hàng chính sách phát hành, Chính phủ cam kết trả thay nếu tổ chức phát hành không trả được.
- Trái phiếu doanh nghiệp: do công ty cổ phần hoặc công ty trách nhiệm hữu hạn phát hành để huy động vốn kinh doanh. Có thể chào bán ra công chúng hoặc chào bán riêng lẻ cho một nhóm nhà đầu tư hạn chế.
Tại Việt Nam, Kho bạc Nhà nước tổ chức đấu thầu trái phiếu Chính phủ qua Sở Giao dịch Chứng khoán Hà Nội (HNX). Theo HNX, trong tháng 9/2026 có 25 đợt đấu thầu, huy động được khoảng 70.139 tỷ đồng, trong đó kỳ hạn 10 năm chiếm 63,3%. Ở phiên cuối tháng (30/9/2026), lãi suất trúng thầu là 4,27%/năm với kỳ hạn 5 năm và 4,43%/năm với kỳ hạn 10 năm (số liệu đến tháng 9/2026).
Với trái phiếu doanh nghiệp phát hành riêng lẻ, pháp luật giới hạn người được mua. Điều 9 Nghị định 200/2026/NĐ-CP (hiệu lực từ ngày 05/6/2026, thay thế các Nghị định 153/2020/NĐ-CP, 65/2022/NĐ-CP và 08/2023/NĐ-CP) quy định chỉ nhà đầu tư chứng khoán chuyên nghiệp được mua trái phiếu riêng lẻ không chuyển đổi, không kèm chứng quyền. Khái niệm nhà đầu tư chuyên nghiệp nằm ở Điều 11 Luật Chứng khoán, đã sửa đổi bởi Luật số 56/2024/QH15 (hiệu lực từ ngày 01/01/2025). Với cá nhân, Nghị định 200/2026/NĐ-CP đặt thêm hai điều kiện:
- Về người mua: cá nhân được xác định là nhà đầu tư chuyên nghiệp theo tiêu chí giá trị danh mục phải có danh mục chứng khoán niêm yết hoặc đăng ký giao dịch tối thiểu 2 tỷ đồng, tính theo giá trị thị trường bình quân ngày trong ít nhất 180 ngày liền trước. Con số này không tính phần vay ký quỹ (margin) và chứng khoán đang giao dịch mua bán lại (repo). Tư cách xác định theo cách này có giá trị 1 năm.
- Về trái phiếu: cá nhân chuyên nghiệp được mua trái phiếu riêng lẻ của công ty đại chúng, công ty chứng khoán và công ty quản lý quỹ. Với trái phiếu của doanh nghiệp khác, cá nhân chỉ được mua khi trái phiếu vừa có xếp hạng tín nhiệm, vừa có tài sản bảo đảm hoặc bảo lãnh thanh toán của tổ chức tín dụng đủ để thanh toán toàn bộ tiền gốc.
3.2. Theo cách trả lãi
- Lãi suất cố định: coupon không đổi suốt kỳ hạn, như ví dụ ở mục 2.
- Lãi suất thả nổi: coupon bằng một lãi suất tham chiếu (thường là lãi suất tiết kiệm bình quân của một số ngân hàng) cộng một biên độ, điều chỉnh theo từng kỳ.
- Trái phiếu không trả lãi định kỳ (zero-coupon): bán với giá thấp hơn mệnh giá, khi đáo hạn trả đủ mệnh giá. Phần chênh lệch chính là tiền lãi.
3.3. Theo tài sản bảo đảm và quyền đi kèm
Trái phiếu có bảo đảm được bảo đảm bằng tài sản (bất động sản, cổ phiếu, quyền đòi nợ…), có thể xử lý để trả nợ nếu tổ chức phát hành vỡ nợ. Trái phiếu không có bảo đảm chỉ dựa vào khả năng trả nợ chung của tổ chức phát hành. Trái phiếu chuyển đổi cho phép người sở hữu đổi trái phiếu thành cổ phiếu của chính tổ chức phát hành theo tỷ lệ và thời điểm đã định.
4. Trái phiếu và cổ phiếu khác nhau thế nào?
Khác biệt cốt lõi là người mua trái phiếu là chủ nợ, còn người mua cổ phiếu là chủ sở hữu của doanh nghiệp. Từ đó kéo theo khác biệt về thu nhập, thứ tự được trả tiền và quyền tham gia quản lý.
| Tiêu chí | Trái phiếu | Cổ phiếu |
|---|---|---|
| Bản chất | Chứng khoán nợ | Chứng khoán vốn (một phần quyền sở hữu) |
| Người nắm giữ | Chủ nợ (trái chủ) | Cổ đông |
| Thu nhập | Lãi theo điều khoản đã định, phải trả kể cả khi doanh nghiệp lỗ | Cổ tức không cố định, chỉ có khi doanh nghiệp quyết định chia |
| Hạch toán ở doanh nghiệp | Lãi là chi phí tài chính, trừ trước khi tính lợi nhuận | Cổ tức chia từ lợi nhuận sau thuế |
| Thời hạn | Có ngày đáo hạn | Không có thời hạn |
| Quyền biểu quyết | Không | Có (với cổ phần phổ thông) |
| Khi doanh nghiệp phá sản | Được thanh toán trước cổ đông | Nhận phần còn lại sau khi trả hết nợ, thường không còn gì |
| Phần lợi nếu doanh nghiệp làm ăn tốt | Không tăng: vẫn chỉ nhận lãi và gốc | Hưởng qua cổ tức và giá cổ phiếu |
Vì thứ tự ưu tiên này, trái phiếu của cùng một doanh nghiệp thường ít rủi ro hơn cổ phiếu của doanh nghiệp đó. Đổi lại, trái chủ không được hưởng thêm khi lợi nhuận tăng mạnh. "Ít rủi ro hơn" là so sánh trong cùng một doanh nghiệp; trái phiếu của một doanh nghiệp yếu vẫn có thể rủi ro hơn cổ phiếu của một doanh nghiệp vững.
Cách cổ phiếu vận hành được giải thích trong bài Cổ phiếu là gì?
5. Giá trái phiếu có thay đổi không?
Có. Giá trái phiếu trên thị trường thay đổi khi lãi suất thị trường thay đổi, trong khi coupon của trái phiếu đã cố định. Giá hợp lý của một trái phiếu bằng giá trị hiện tại của các khoản lãi và gốc còn lại, chiết khấu ở mức lãi suất mà thị trường đang đòi hỏi cho trái phiếu tương tự:
Trong đó là giá trái phiếu, là tiền lãi mỗi kỳ, là mệnh giá, là số kỳ còn lại đến đáo hạn và là lãi suất thị trường mỗi kỳ. Công thức này dựa trên nguyên tắc giá trị thời gian của tiền, được giải thích trong bài Giá trị thời gian của tiền là gì?
Quay lại trái phiếu của Công ty A sau một năm: còn 2 năm, mỗi năm trả 8.000 đồng lãi trên một trái phiếu, năm cuối trả thêm 100.000 đồng gốc.
- Nếu lãi suất thị trường vẫn là 8%/năm: đồng.
- Nếu lãi suất thị trường tăng lên 10%/năm: đồng.
- Nếu lãi suất thị trường giảm xuống 6%/năm: đồng.
Giá phải giảm đến mức người mua lại đạt được lợi suất 10%, ngang trái phiếu mới phát hành. Vì vậy lãi suất thị trường tăng thì giá trái phiếu đang lưu hành giảm, và ngược lại.
Lãi suất thị trường chịu ảnh hưởng của lãi suất điều hành, lạm phát kỳ vọng và rủi ro của tổ chức phát hành; xem bài Lãi suất là gì? Cách tính lợi suất đáo hạn (YTM) và vì sao trái phiếu kỳ hạn dài biến động giá mạnh hơn được phân tích chi tiết trong bài Lợi suất trái phiếu là gì?
6. Rủi ro khi đầu tư trái phiếu
Dòng tiền của trái phiếu được định trước, nhưng việc nhận đủ và đúng hạn phụ thuộc vào bốn nhóm rủi ro chính.
6.1. Rủi ro tín dụng (vỡ nợ)
Đây là khả năng tổ chức phát hành trả lãi hoặc gốc chậm, hoặc không trả được. Trái phiếu Chính phủ phát hành bằng nội tệ thường được xem là có rủi ro tín dụng thấp nhất trong nước. Trái phiếu doanh nghiệp phụ thuộc vào sức khỏe tài chính của doanh nghiệp đó; tài sản bảo đảm chỉ giúp giảm tổn thất, và việc xử lý tài sản có thể mất nhiều thời gian.
6.2. Rủi ro lãi suất
Như ví dụ ở mục 5, khi lãi suất tăng, giá trái phiếu đang nắm giữ giảm. Người giữ đến đáo hạn vẫn nhận đủ lãi và gốc nếu tổ chức phát hành không vỡ nợ, nhưng người cần bán trước hạn có thể phải bán dưới giá mua. Kỳ hạn còn lại càng dài thì giá càng nhạy với lãi suất.
6.3. Rủi ro thanh khoản
Nhiều trái phiếu, nhất là trái phiếu doanh nghiệp phát hành riêng lẻ, giao dịch thưa. Người cần tiền gấp có thể không tìm được người mua, hoặc phải giảm giá đáng kể để bán được.
6.4. Rủi ro lạm phát
Coupon cố định được trả bằng tiền danh nghĩa. Nếu lạm phát cao hơn dự kiến, sức mua của tiền lãi và tiền gốc nhận về giảm. Ví dụ, coupon 8%/năm trong khi lạm phát 5%/năm thì lãi suất thực chỉ khoảng 3%/năm. Xem thêm bài Lạm phát là gì?
7. Những hiểu nhầm thường gặp về trái phiếu
7.1. "Lãi suất coupon là lợi nhuận của người mua"
Coupon chỉ bằng lợi suất của người mua khi họ mua đúng mệnh giá và giữ đến đáo hạn. Người mua trái phiếu của Công ty A với giá 96.529 đồng vẫn nhận 8.000 đồng lãi mỗi năm, nhưng lợi suất nếu giữ đến đáo hạn là 10%/năm; khác biệt giữa coupon và lợi suất được giải thích trong bài Lợi suất trái phiếu là gì?
7.2. "Trái phiếu giống tiền gửi tiết kiệm"
Lưu ý: Trái phiếu doanh nghiệp không phải tiền gửi. Kể cả khi được giới thiệu tại quầy giao dịch ngân hàng, người mua là chủ nợ của doanh nghiệp phát hành, và chỉ nhận lại tiền nếu doanh nghiệp đó trả được nợ.
Lãi suất trái phiếu doanh nghiệp cao hơn lãi suất tiết kiệm thường phản ánh rủi ro cao hơn, không phải một khoản lợi được cho không.
Kết luận
Trái phiếu là chứng khoán xác nhận một khoản nợ: người mua cho vay, nhận lãi theo coupon và nhận lại gốc khi đáo hạn. Khác với cổ đông, trái chủ có thu nhập định trước và được trả trước khi doanh nghiệp phá sản, nhưng không hưởng thêm khi doanh nghiệp tăng trưởng. Dòng tiền định trước vẫn đi kèm rủi ro vỡ nợ, rủi ro lãi suất, rủi ro thanh khoản và rủi ro lạm phát.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- Văn bản hợp nhất 102/VBHN-VPQH Luật Chứng khoán (gộp Luật 54/2019/QH14 và các luật sửa đổi, gồm Luật 56/2024/QH15), Công báo số 269 ngày 12/5/2026: https://legalzone.vn/wp-content/uploads/legal-sources/securities/vbhn-102-vbhn-vpqh-luat-chung-khoan.pdf
- Nghị định 200/2026/NĐ-CP về chào bán, giao dịch trái phiếu doanh nghiệp riêng lẻ (toàn văn): https://legalzone.vn/wp-content/uploads/legal-sources/law-library-2026/docx/nghi-dinh-200-2026-nd-cp-trai-phieu-doanh-nghiep-rieng-le.docx
- VnEconomy, "Nghị định 200/2026/NĐ-CP: Những điểm mới trong chào bán trái phiếu doanh nghiệp": https://vneconomy.vn/nghi-dinh-2002026nd-cp-nhung-diem-moi-trong-chao-ban-trai-phieu-doanh-nghiep.htm
- Nghị định 95/2018/NĐ-CP về phát hành, đăng ký, lưu ký, niêm yết và giao dịch công cụ nợ của Chính phủ, VCCI: https://vcci.com.vn/legal-document/nghi-dinh-952018nd-cp-quy-dinh-ve-phat-hanh-dang-ky-luu-ky-niem-yet-va-giao-dich-cong-cu-no-cua-chinh-phu-tren-thi-truong-chung-khoan
- Investor.gov (SEC), Glossary: Bond: https://www.investor.gov/additional-resources/general-resources/glossary/bond
- Sở Giao dịch Chứng khoán Hà Nội (HNX), Đấu thầu và kết quả đấu thầu trái phiếu Chính phủ (truy cập 08/11/2026): https://hnx.vn/vi-vn/m-trai-phieu/dau-thau-va-ket-qua-dau-thau.html
- Báo Đấu thầu, "Huy động hơn 70.139 tỷ đồng trái phiếu chính phủ qua đấu thầu trong tháng 9" (số liệu HNX), 10/10/2026: https://baodauthau.vn/huy-dong-hon-70139-ty-dong-trai-phieu-chinh-phu-qua-dau-thau-trong-thang-9-post209610.html
Đọc tiếp: Giá trị thời gian của tiền là gì?