Dòng tiền tự do (FCF) là gì? Cách tính FCFF, FCFE và ví dụ
Dòng tiền tự do (FCF – Free Cash Flow) là lượng tiền mà hoạt động kinh doanh của doanh nghiệp tạo ra sau khi đã chi cho đầu tư tài sản cố định và vốn lưu động cần thiết. Đây là phần tiền có thể đem trả cho người cấp vốn: lãi và nợ gốc cho chủ nợ, cổ tức hoặc mua lại cổ phiếu cho cổ đông. FCF có hai dạng chính là FCFF (cho toàn bộ doanh nghiệp) và FCFE (cho cổ đông), và là đầu vào trực tiếp của phương pháp định giá chiết khấu dòng tiền.
1. Dòng tiền tự do là gì?
Dòng tiền tự do là phần tiền còn lại sau khi doanh nghiệp đã trả chi phí hoạt động, nộp thuế và đầu tư đủ để duy trì, mở rộng hoạt động kinh doanh. Chữ "tự do" có nghĩa là số tiền này không còn bị ràng buộc vào việc vận hành doanh nghiệp, nên có thể phân phối cho người góp vốn mà không làm suy yếu hoạt động kinh doanh.
FCF không phải là một dòng có sẵn trên báo cáo tài chính. Người phân tích tự tính từ báo cáo kết quả hoạt động kinh doanh, báo cáo tình hình tài chính (trước đây gọi là bảng cân đối kế toán) và báo cáo lưu chuyển tiền tệ. Vì vậy cùng một doanh nghiệp, hai nguồn dữ liệu có thể công bố hai con số FCF khác nhau, tùy họ dùng định nghĩa nào.
FCF cũng không phải lợi nhuận. Lợi nhuận là kết quả kế toán theo cơ sở dồn tích, còn dòng tiền tự do là tiền thực thu trừ tiền thực chi, trong đó có khoản chi mua máy móc, nhà xưởng không được ghi hết vào chi phí của năm đó.
Vì sao lợi nhuận và dòng tiền lệch nhau được giải thích trong bài Báo cáo lưu chuyển tiền tệ là gì?.
2. FCFF và FCFE khác nhau thế nào?
FCFF và FCFE khác nhau ở chỗ dòng tiền được tính cho ai. Theo giáo trình của CFA Institute, FCFF (Free Cash Flow to the Firm – dòng tiền tự do của doanh nghiệp) là dòng tiền dành cho các bên cấp vốn của công ty sau khi đã trả mọi chi phí hoạt động, kể cả thuế, và đã thực hiện các khoản đầu tư cần thiết vào vốn lưu động và tài sản cố định. FCFE (Free Cash Flow to Equity – dòng tiền tự do của vốn chủ sở hữu) là phần còn lại cho cổ đông phổ thông sau khi đã trả thêm lãi vay và nợ gốc, và cộng các khoản vay mới.
| Tiêu chí | FCFF | FCFE |
|---|---|---|
| Thuộc về ai | Chủ nợ và cổ đông | Chỉ cổ đông |
| Lãi vay | Chưa trừ (dòng tiền trước tài trợ) | Đã trừ, sau thuế |
| Vay mới, trả nợ gốc | Không tính | Cộng vay mới, trừ nợ gốc đã trả |
| Suất chiết khấu phù hợp | Chi phí vốn bình quân gia quyền (WACC) | Chi phí vốn chủ sở hữu |
| Kết quả định giá | Giá trị doanh nghiệp (EV) | Giá trị vốn chủ sở hữu |
Khi doanh nghiệp không vay nợ, FCFF và FCFE bằng nhau. Khi có nợ, FCFF lớn hơn FCFE đúng bằng lãi vay sau thuế trừ vay ròng trong kỳ (Công ty P ở mục 4: 24 − 20 = 4 tỷ đồng). Con số này nhỏ hơn dòng tiền thực trả cho chủ nợ (lãi đã trả 30 trừ vay ròng 20 = 10 tỷ đồng) đúng 6 tỷ đồng. Lý do: FCFF tính thuế như thể doanh nghiệp không vay (150 × 20% = 30 tỷ đồng), trong khi thuế thực nộp chỉ 24 tỷ đồng. Khoản 6 tỷ đồng tiết kiệm thuế nhờ lãi vay thuộc về cổ đông, nên khi đi từ FCFF sang FCFE chỉ trừ lãi vay sau thuế.
3. Công thức tính dòng tiền tự do
Có nhiều cách tính dòng tiền tự do, khác nhau ở điểm xuất phát (EBIT, lợi nhuận sau thuế hay dòng tiền kinh doanh) nhưng phải cho cùng một kết quả nếu dùng nhất quán. Các ký hiệu dùng trong bài:
- : thuế suất thuế thu nhập doanh nghiệp.
- : khấu hao tài sản cố định.
- : đầu tư tài sản cố định ròng, bằng tiền chi mua sắm tài sản dài hạn (CapEx) trừ tiền thu từ thanh lý tài sản.
- : đầu tư vốn lưu động, bằng phần tăng của vốn lưu động trong kỳ, không tính tiền mặt và nợ vay ngắn hạn.
- : chi phí lãi vay.
3.1. Công thức FCFF
Cách tính FCFF trực quan nhất là xuất phát từ lợi nhuận trước lãi vay và thuế (EBIT):
là lợi nhuận hoạt động sau thuế, tính như thể doanh nghiệp không có nợ. Khấu hao được cộng lại vì là chi phí không bằng tiền. Hai khoản đầu tư bị trừ vì là tiền thực chi nhưng không nằm trong chi phí trên báo cáo kết quả hoạt động kinh doanh.
Nếu xuất phát từ lợi nhuận sau thuế (NI) hoặc từ lưu chuyển tiền thuần từ hoạt động kinh doanh (CFO), cần cộng lại lãi vay sau thuế, vì hai chỉ tiêu này đã trừ lãi vay:
NCC (non-cash charges) là tổng các khoản chi phí không bằng tiền: khấu hao, dự phòng, lỗ chênh lệch tỷ giá chưa thực hiện. Công thức từ CFO không trừ WCInv nữa vì CFO đã phản ánh thay đổi vốn lưu động. Lãi vay được cộng lại sau thuế, không cộng toàn bộ, vì phần tiết kiệm thuế nhờ lãi vay đã nằm sẵn trong số thuế doanh nghiệp thực nộp.
Quan hệ giữa EBIT và EBITDA được giải thích trong bài EBITDA là gì?.
3.2. Công thức FCFE
FCFE được tính từ FCFF bằng cách trừ phần trả cho chủ nợ và cộng phần vay thêm:
Vay ròng bằng tiền thu từ đi vay trừ tiền trả nợ gốc vay trong kỳ. Tính trực tiếp từ dòng tiền kinh doanh, công thức gọn hơn: .
3.3. Công thức rút gọn: dòng tiền kinh doanh trừ CapEx
Nhiều trang dữ liệu và bài báo dùng công thức . Đây là cách sàng lọc nhanh, nhưng kết quả không phải FCFF, cũng không hẳn là FCFE. So với FCFF, công thức này đã trừ lãi vay sau thuế; so với FCFE, nó chưa tính vay ròng. Chỉ khi doanh nghiệp không vay, hoặc vay mới đúng bằng nợ gốc trả trong kỳ, CFO − CapEx mới trùng FCFE.
4. Ví dụ tính FCFF và FCFE
Công ty P (giả định) có số liệu năm 4 như sau, đơn vị tỷ đồng, thuế suất 20%. Giả định thuế và lãi vay thực trả bằng số ghi nhận trên báo cáo kết quả hoạt động kinh doanh, và không có khoản thu thanh lý tài sản.
| Khoản mục | Tỷ đồng |
|---|---|
| EBIT | 150 |
| Chi phí lãi vay | 30 |
| Lợi nhuận trước thuế | 120 |
| Thuế thu nhập doanh nghiệp (20%) | 24 |
| Lợi nhuận sau thuế | 96 |
| Khấu hao | 50 |
| Chi mua sắm tài sản cố định (CapEx) | 80 |
| Tăng vốn lưu động | 20 |
| Tiền vay mới trừ nợ gốc đã trả (vay ròng) | 20 |
Tính FCFF theo ba cách:
- Từ EBIT: tỷ đồng.
- Từ lợi nhuận sau thuế: tỷ đồng.
- Từ dòng tiền kinh doanh: CFO tỷ đồng, nên FCFF tỷ đồng.
Tính FCFE: tỷ đồng, khớp với tỷ đồng.
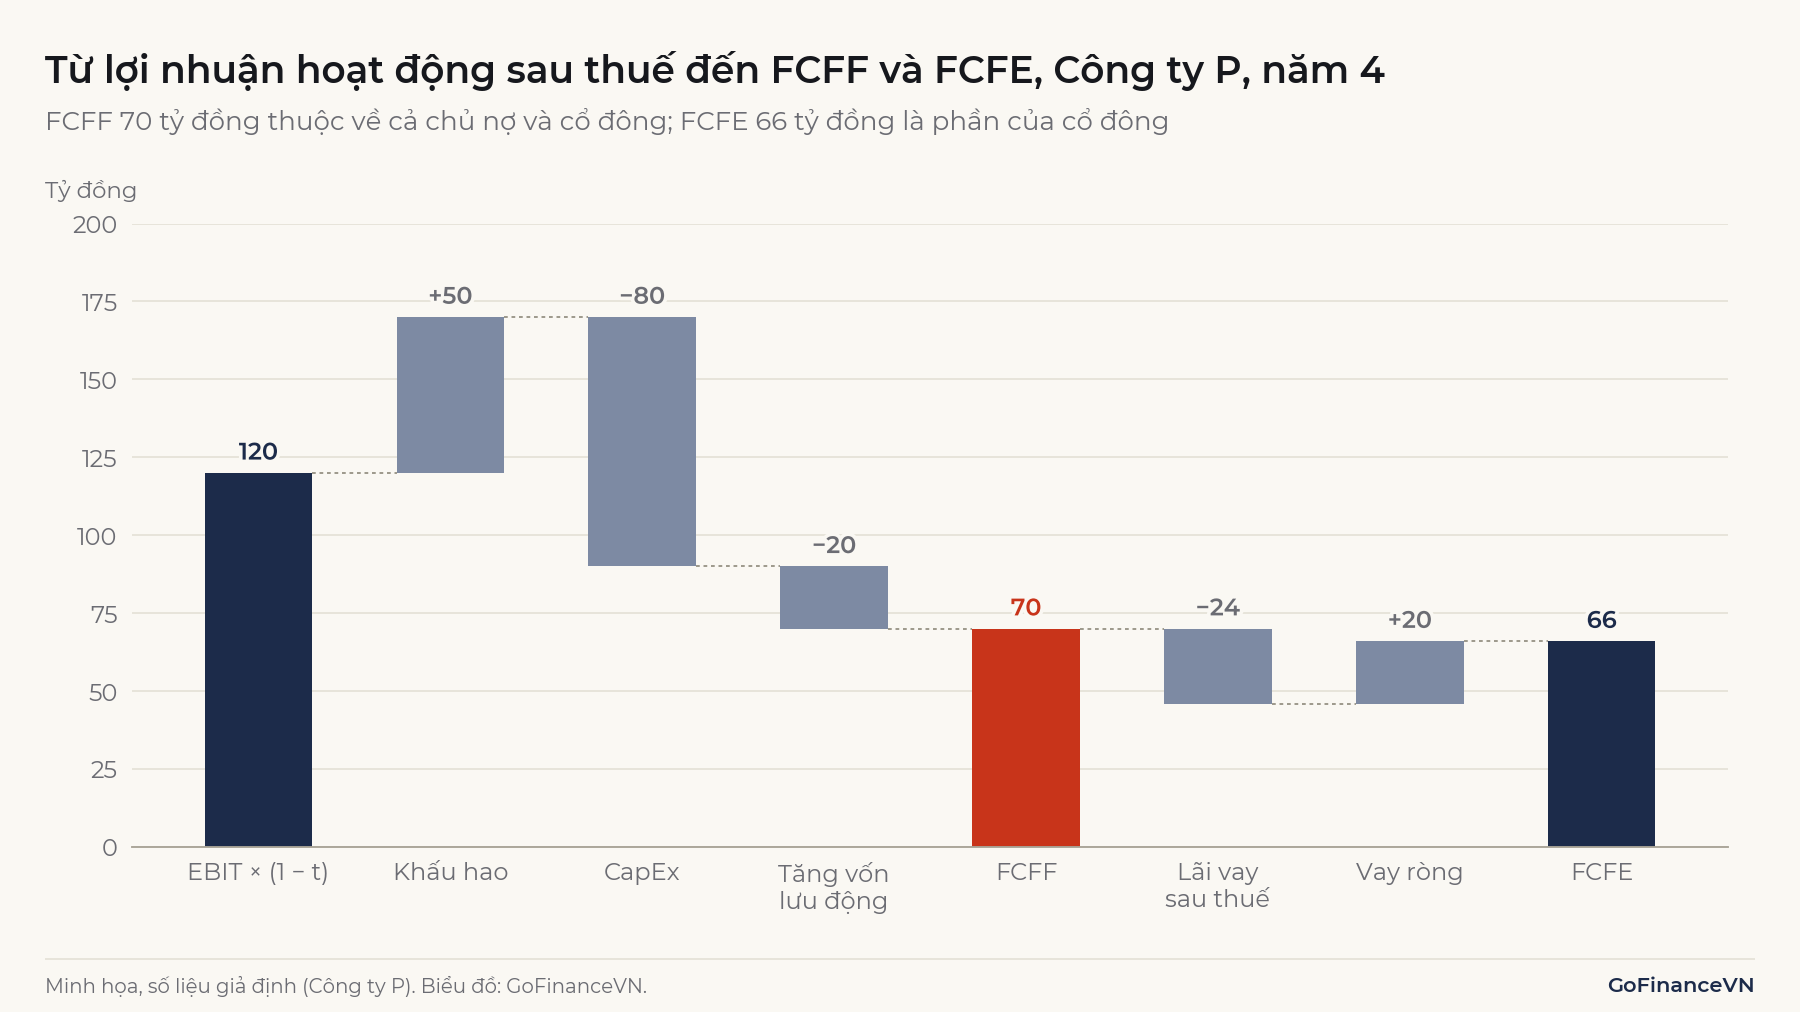
Ví dụ: Với cùng số liệu, công thức rút gọn CFO − CapEx cho tỷ đồng. Con số này thấp hơn FCFF 24 tỷ đồng (đúng bằng lãi vay sau thuế) và thấp hơn FCFE 20 tỷ đồng (đúng bằng vay ròng). Ba con số 46, 66 và 70 đều được gọi là "FCF" ở các nguồn khác nhau.
5. Cách lấy số liệu trên báo cáo lưu chuyển tiền tệ Việt Nam
Với doanh nghiệp lập báo cáo theo chuẩn mực kế toán Việt Nam, các đầu vào của FCF lấy từ báo cáo lưu chuyển tiền tệ, mẫu B03-DN theo Thông tư 99/2025/TT-BTC. Mã số dưới đây là mã của phương pháp gián tiếp:
| Đầu vào | Mã số | Tên dòng trên mẫu B03-DN (Thông tư 99/2025/TT-BTC) |
|---|---|---|
| Khấu hao | 02 | Khấu hao TSCĐ và BĐSĐT |
| Chi phí đi vay đã trả | 14 | Chi phí đi vay đã trả (mã 04 nếu lập theo phương pháp trực tiếp) |
| CFO | 20 | Lưu chuyển tiền thuần từ hoạt động kinh doanh |
| CapEx | 21 | Tiền chi để mua sắm, xây dựng TSCĐ và các tài sản dài hạn khác |
| Thu thanh lý | 22 | Tiền thu từ thanh lý, nhượng bán TSCĐ và các tài sản dài hạn khác |
| Vay ròng | 33, 34, 35 | Tiền thu từ đi vay (33) trừ tiền trả nợ gốc vay (34) và tiền trả nợ gốc thuê tài chính (35) |
| Cổ tức đã trả | 36 | Cổ tức, lợi nhuận đã trả cho chủ sở hữu (dùng để so với FCFE) |
TSCĐ là tài sản cố định, BĐSĐT là bất động sản đầu tư; mẫu báo cáo dùng các chữ viết tắt này. Trên báo cáo, các khoản chi như mã 14, 21, 34, 35 được ghi số âm trong ngoặc đơn; khi tính vay ròng chỉ cần cộng đại số ba mã 33, 34, 35.
Trên mẫu B03-DN, chi phí đi vay đã trả nằm trong phần hoạt động kinh doanh. Vì vậy CFO (mã 20) trên báo cáo Việt Nam đã trừ lãi vay, và khi tính FCFF phải cộng lại lãi vay sau thuế như công thức ở mục 3.1. Ngược lại, tiền thu lãi cho vay, cổ tức và lợi nhuận được chia (mã 27) nằm ở phần hoạt động đầu tư, nên không có trong CFO.
Thông tư 99/2025/TT-BTC thay thế Thông tư 200/2014/TT-BTC, áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày 01/01/2026. Các mã số trên giữ nguyên so với mẫu cũ, chỉ đổi tên một số dòng: "Tiền lãi vay đã trả" (mã 14) nay là "Chi phí đi vay đã trả", "Chi phí lãi vay" (mã 06) nay là "Chi phí đi vay". Theo chuẩn mực kế toán Việt Nam VAS 16, chi phí đi vay gồm lãi tiền vay và các chi phí khác phát sinh liên quan trực tiếp đến khoản vay, nên con số này có thể lớn hơn tiền lãi thuần túy. Báo cáo của các năm tài chính bắt đầu trước 01/01/2026 vẫn mang tên dòng cũ.
Với công ty có công ty con, nên dùng báo cáo lưu chuyển tiền tệ hợp nhất (mẫu B03-DN/HN). Báo cáo tài chính hợp nhất lập theo Thông tư 202/2014/TT-BTC, đã được sửa đổi bởi Thông tư 43/2026/TT-BTC. Mẫu hợp nhất dùng lại mẫu B03-DN của Thông tư 99/2025/TT-BTC, nên các mã số trong bảng trên vẫn áp dụng.
Lưu ý: Theo chuẩn mực quốc tế IAS 7 hiện hành, doanh nghiệp được chọn xếp tiền lãi đã trả vào hoạt động kinh doanh hoặc hoạt động tài chính. Từ kỳ báo cáo năm bắt đầu từ 01/01/2027, IFRS 18 sửa IAS 7: phần lớn doanh nghiệp (không có hoạt động kinh doanh chính là đầu tư hay cho vay) phải xếp tiền lãi đã trả vào hoạt động tài chính. Khi so sánh với doanh nghiệp lập báo cáo theo IFRS, cần xem lãi vay nằm ở đâu trước khi quyết định có cộng lại hay không.
6. Dòng tiền tự do âm có xấu không?
Dòng tiền tự do âm không tự nó là tín hiệu xấu. Khi FCF âm, có thể do hai nguyên nhân: doanh nghiệp đang đầu tư lớn vào nhà máy, thiết bị hoặc vốn lưu động để tăng trưởng, và các khoản đầu tư đó có thể tạo ra tiền trong những năm sau; hoặc hoạt động kinh doanh không tạo đủ tiền, phải liên tục vay thêm hay phát hành cổ phiếu để duy trì.
Trường hợp thứ nhất thấy rõ ở ví dụ 5 năm của Công ty P. Lợi nhuận sau thuế dương và tăng đều, nhưng FCFF âm 103 và 47 tỷ đồng trong hai năm xây nhà máy, rồi chuyển dương khi CapEx giảm.
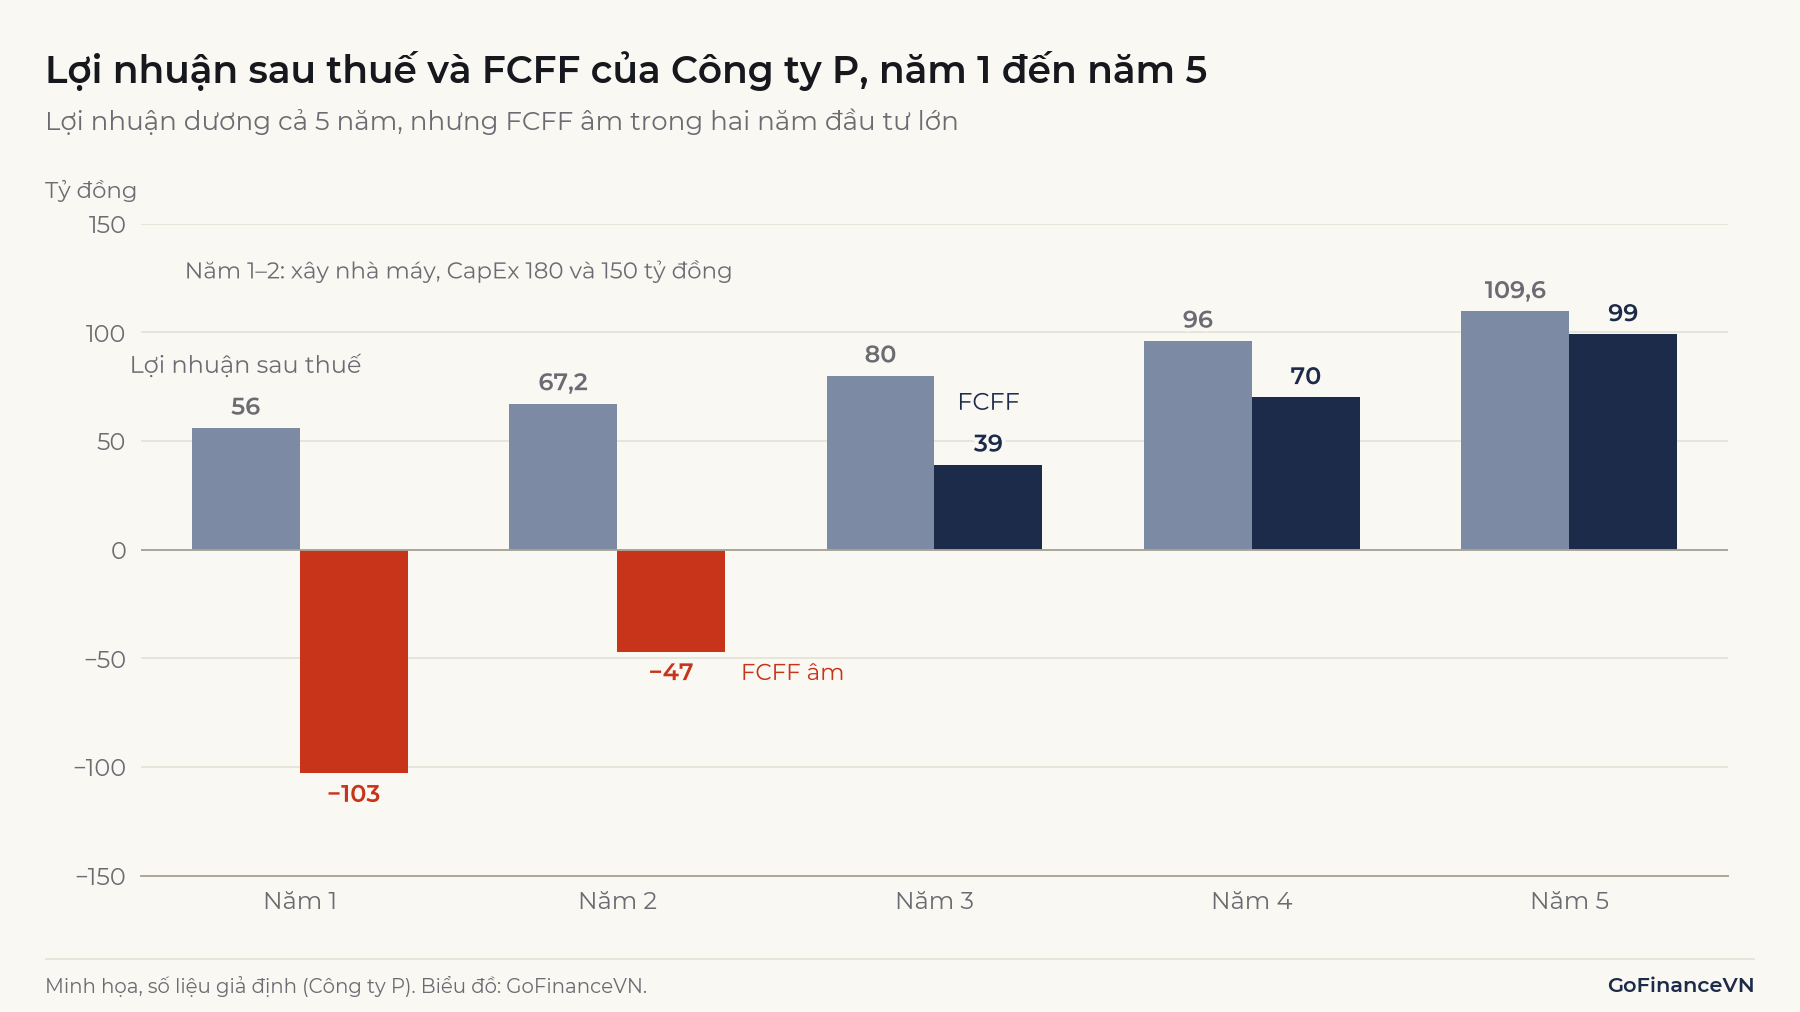
Để phân biệt hai trường hợp, người phân tích thường xem CFO có dương và ổn định không, CapEx dùng để duy trì hay mở rộng, và xu hướng FCF trong nhiều năm thay vì một năm. FCF dương cao cũng có hai cách hiểu: doanh nghiệp chuyển lợi nhuận thành tiền tốt; hoặc doanh nghiệp đang cắt giảm đầu tư, làm FCF hiện tại đẹp hơn nhưng có thể kéo giảm năng lực sản xuất sau này.
7. Ứng dụng của dòng tiền tự do trong định giá
Ứng dụng chính của dòng tiền tự do là làm đầu vào cho mô hình chiết khấu dòng tiền (DCF). Giá trị của doanh nghiệp bằng giá trị hiện tại của các dòng tiền tự do trong tương lai, chiết khấu theo suất sinh lời mà người cấp vốn đòi hỏi:
Trong đó là giá trị cuối kỳ của các dòng tiền sau năm . Lấy giá trị doanh nghiệp (EV) trừ nợ vay ròng sẽ ra giá trị vốn chủ sở hữu. Cách làm thứ hai là chiết khấu FCFE bằng chi phí vốn chủ sở hữu để ra thẳng giá trị vốn chủ sở hữu. Nguyên lý quy đổi tiền tương lai về hiện tại được trình bày trong bài Giá trị thời gian của tiền là gì?
Các bước xây dựng mô hình được trình bày trong bài DCF là gì?.
Ngoài định giá, FCF còn được dùng để đánh giá khả năng trả cổ tức (FCFE cho biết lượng tiền có thể chi cho cổ đông sau khi đã đáp ứng nhu cầu đầu tư và nghĩa vụ nợ), khả năng trả nợ của doanh nghiệp, và để so sánh chất lượng lợi nhuận giữa các doanh nghiệp cùng ngành.
FCFF phù hợp hơn FCFE khi doanh nghiệp có cơ cấu nợ thay đổi nhiều qua các năm, vì vay ròng làm FCFE dao động mạnh. FCFF và FCFE đều ít phù hợp với ngân hàng và công ty bảo hiểm: với các tổ chức này, nợ (tiền gửi, phí bảo hiểm) là nguyên liệu kinh doanh chứ không chỉ là nguồn tài trợ, nên khó tách dòng tiền hoạt động khỏi dòng tiền tài trợ.
8. Hiểu nhầm và lưu ý khi dùng dòng tiền tự do
8.1. Coi dòng tiền tự do là một loại lợi nhuận
Một số bài phổ biến định nghĩa FCF là "lợi nhuận còn lại sau khi trừ chi phí không bằng tiền". Định nghĩa này sai về bản chất: chi phí không bằng tiền như khấu hao phải được cộng lại, không phải trừ đi. FCF là chỉ tiêu dòng tiền, có thể âm khi lợi nhuận dương và ngược lại.
8.2. Trừ khấu hao hoặc cộng toàn bộ lãi vay
Lỗi tính hay gặp là viết dòng tiền hoạt động bằng EBIT trừ khấu hao trừ thuế. Với Công ty P, cách này cho tỷ đồng, trong khi đúng phải là tỷ đồng trước khi trừ đầu tư. Lỗi thứ hai là cộng toàn bộ 30 tỷ đồng lãi vay vào CFO, cho FCFF 76 tỷ đồng thay vì 70 tỷ đồng, vì đã tính phần tiết kiệm thuế hai lần.
8.3. Ghép sai dòng tiền với suất chiết khấu
FCFF phải chiết khấu bằng WACC, FCFE phải chiết khấu bằng chi phí vốn chủ sở hữu. Chiết khấu FCFE bằng WACC, hoặc chiết khấu FCFF bằng chi phí vốn chủ sở hữu rồi gọi kết quả là giá trị cổ phiếu, đều cho kết quả không có ý nghĩa kinh tế.
Cách ước tính suất chiết khấu được trình bày trong bài WACC là gì?. Quan hệ giữa EV và vốn hóa được giải thích trong bài Enterprise Value là gì?.
8.4. Nhìn FCF của một năm
CapEx thường dồn vào vài năm, vốn lưu động biến động theo mùa vụ và thời điểm khóa sổ. FCF một năm vì thế có thể cao hoặc thấp bất thường. Khi dùng FCF làm cơ sở dự phóng, người phân tích thường xem chuỗi 3–5 năm và tách CapEx duy trì khỏi CapEx mở rộng, dù báo cáo tài chính Việt Nam không bắt buộc công bố riêng hai khoản này.
Kết luận
Dòng tiền tự do đo lượng tiền doanh nghiệp tạo ra sau khi đã đầu tư đủ cho hoạt động kinh doanh. FCFF là phần dành cho cả chủ nợ và cổ đông, chiết khấu bằng WACC; FCFE là phần của cổ đông, chiết khấu bằng chi phí vốn chủ sở hữu. Trước khi dùng một con số "FCF" từ bất kỳ nguồn nào, cần biết nó được tính theo định nghĩa nào.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- CFA Institute, Free Cash Flow Valuation (Refresher Reading 2026, Level II Equity Valuation): https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/free-cash-flow-valuation
- IFRS Foundation, IAS 7 Statement of Cash Flows: https://www.ifrs.org/issued-standards/list-of-standards/ias-7-statement-of-cash-flows/
- IFRS Foundation, IFRS 18 Presentation and Disclosure in Financial Statements (hiệu lực cho kỳ báo cáo năm bắt đầu từ 01/01/2027): https://www.ifrs.org/issued-standards/list-of-standards/ifrs-18-presentation-and-disclosure-in-financial-statements/
- IFRS Foundation, IFRS Interpretations Committee (tài liệu nhân viên soạn), Agenda Paper 5 (26/11/2024), Phụ lục A "IFRS 18 consequential amendments to IAS 7 for the classification of interest and dividends": https://www.ifrs.org/content/dam/ifrs/meetings/2024/november/ifric/ap5-initial-research-cash-flows.pdf
- BDO Australia, How will IFRS 18 impact the classification of interest and dividends in your statement of cash flows: https://www.bdo.com.au/en-au/blogs/corporate-reporting/how-will-ifrs-18-impact-the-classification-of-interest-and-dividends-in-your-statement-of-cash-flows
- Thông tư 99/2025/TT-BTC hướng dẫn Chế độ kế toán doanh nghiệp (bản ký số, LuatVietnam): https://static3.luatvietnam.vn/uploaded/others/2025/10/30/tt99_3010133637.pdf
- MISA AMIS, Mẫu báo cáo tài chính theo Thông tư 99/2025/TT-BTC (gồm mẫu B03-DN gián tiếp và trực tiếp): https://amis.misa.vn/251989/mau-bao-cao-tai-chinh-theo-thong-tu-99-2025-tt-btc/
- Thông tư 43/2026/TT-BTC sửa đổi Thông tư 202/2014/TT-BTC về báo cáo tài chính hợp nhất, LuatVietnam: https://luatvietnam.vn/tai-chinh/thong-tu-43-2026-tt-btc-sua-doi-bao-cao-tai-chinh-hop-nhat-hieu-luc-20-04-2026-432924-d1.html
- MISA AMIS, So sánh biểu mẫu báo cáo tài chính giữa Thông tư 99/2025/TT-BTC và Thông tư 200/2014/TT-BTC: https://amis.misa.vn/251687/so-sanh-ve-bieu-mau-bao-cao-tai-chinh-giua-thong-tu-99-va-thong-tu-200/
- LuatVietnam, Thuế suất thuế thu nhập doanh nghiệp theo Luật số 67/2025/QH15: https://luatvietnam.vn/thue-phi-le-phi/thue-suat-thue-tndn-moi-nhat-theo-luat-so-67-2025-qh15-565-104201-article.html
Đọc tiếp: DCF là gì? Dùng để làm gì?