Ngân hàng Nhà nước làm gì? Chức năng và khác biệt với ngân hàng thương mại
Ngân hàng Nhà nước Việt Nam (NHNN, tên tiếng Anh State Bank of Vietnam, viết tắt SBV) là ngân hàng trung ương của Việt Nam. NHNN làm hai việc chính: quản lý nhà nước về tiền tệ, hoạt động ngân hàng và ngoại hối; và thực hiện các chức năng của một ngân hàng trung ương như phát hành tiền, điều hành chính sách tiền tệ, cho các ngân hàng vay và vận hành hệ thống thanh toán quốc gia. NHNN không nhận tiền gửi và không cho người dân hay doanh nghiệp vay.
1. Ngân hàng Nhà nước là gì?
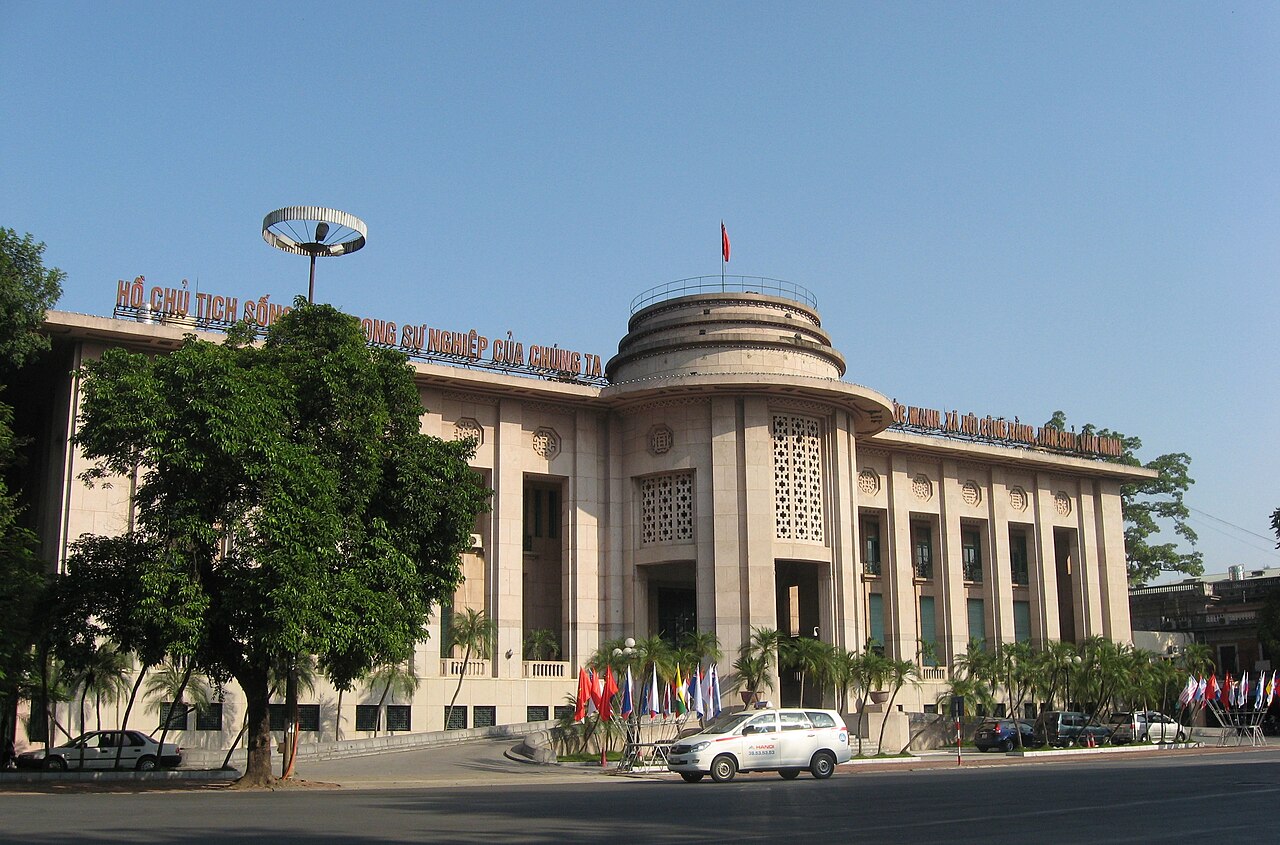
Theo Điều 2 Luật Ngân hàng Nhà nước Việt Nam năm 2010 (Luật số 46/2010/QH12), Ngân hàng Nhà nước "là cơ quan ngang bộ của Chính phủ, là Ngân hàng trung ương của nước Cộng hoà xã hội chủ nghĩa Việt Nam". NHNN là pháp nhân, có vốn pháp định thuộc sở hữu nhà nước và có trụ sở chính tại Hà Nội.
Là cơ quan ngang bộ, NHNN ban hành quy định và quản lý ngành ngân hàng. Là ngân hàng trung ương, NHNN trực tiếp làm những nghiệp vụ không ai khác được làm, như phát hành tiền. Người đứng đầu là Thống đốc, đồng thời là thành viên Chính phủ, chịu trách nhiệm trước Thủ tướng và Quốc hội (Điều 8).
2. Ngân hàng Nhà nước làm gì? Các chức năng chính
Khoản 3 Điều 2 của luật chia chức năng của NHNN thành hai nhóm. Nhóm thứ nhất là quản lý nhà nước về tiền tệ, hoạt động ngân hàng và ngoại hối. Nhóm thứ hai là chức năng của ngân hàng trung ương về "phát hành tiền, ngân hàng của các tổ chức tín dụng và cung ứng dịch vụ tiền tệ cho Chính phủ".
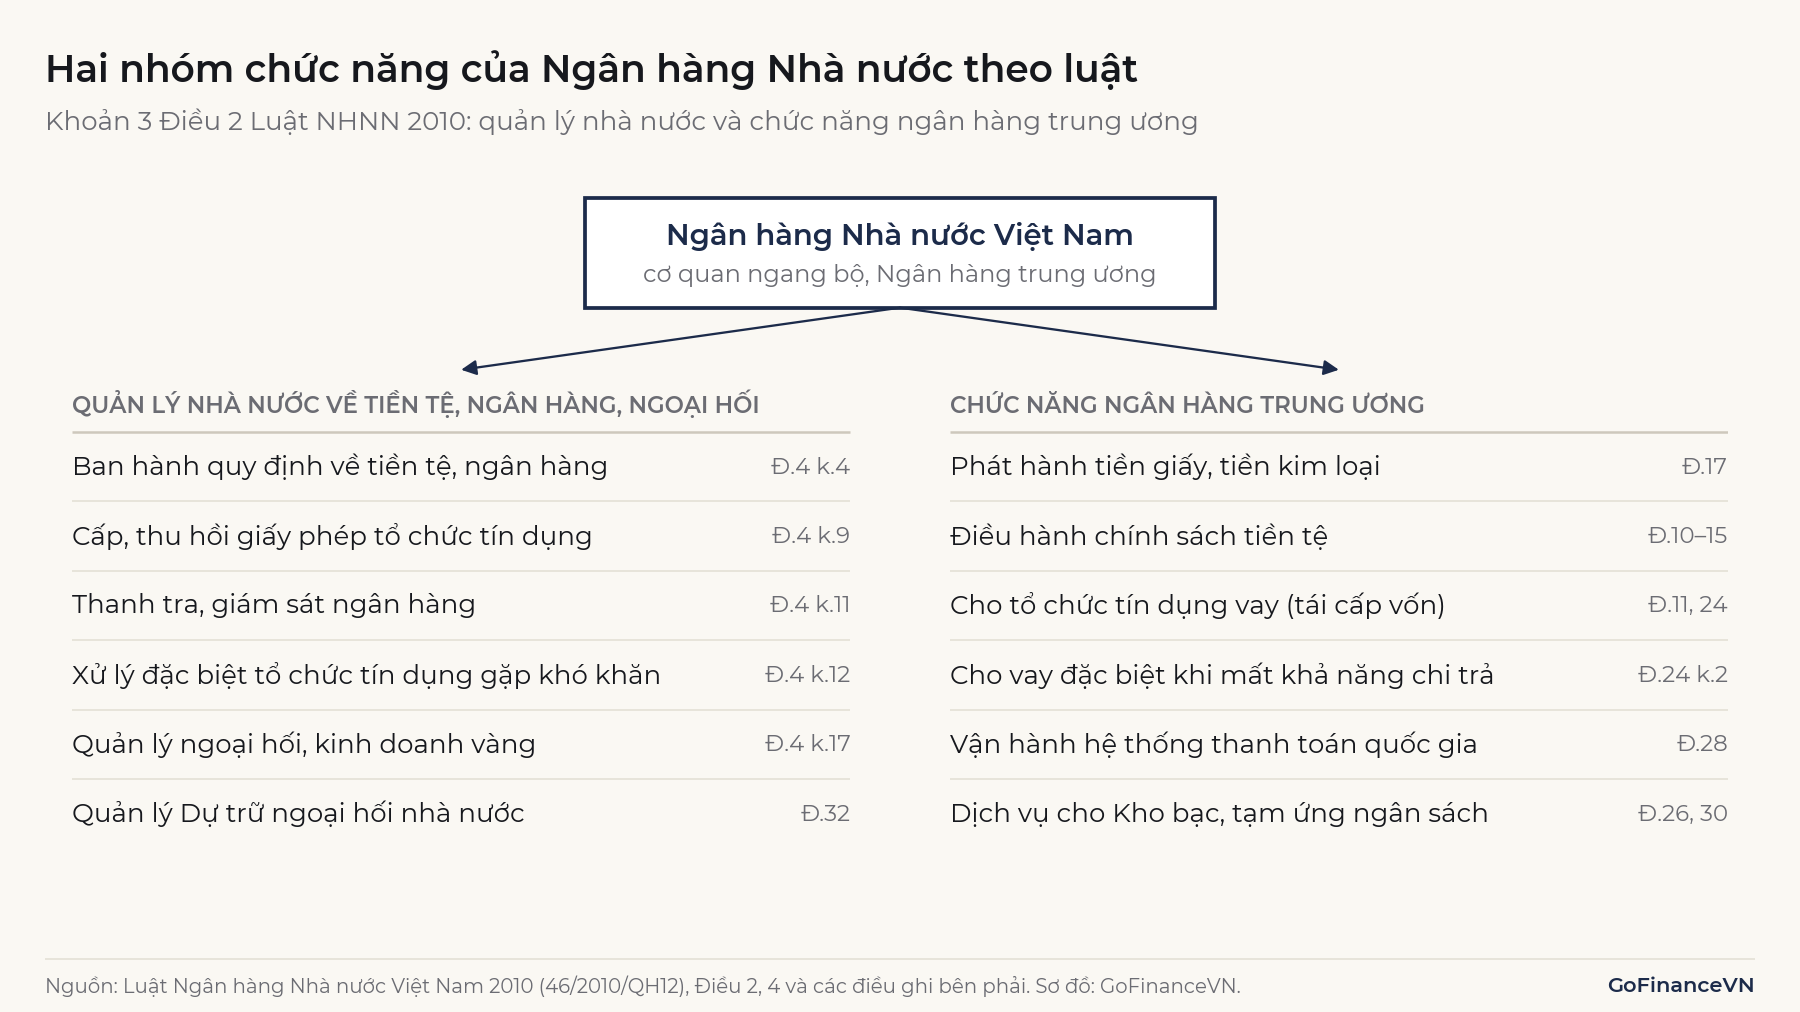
Điều 4 cụ thể hóa thành 27 nhiệm vụ, quyền hạn, với mục tiêu chung là ổn định giá trị đồng tiền và bảo đảm an toàn hệ thống ngân hàng, hệ thống thanh toán.
2.1. Phát hành tiền
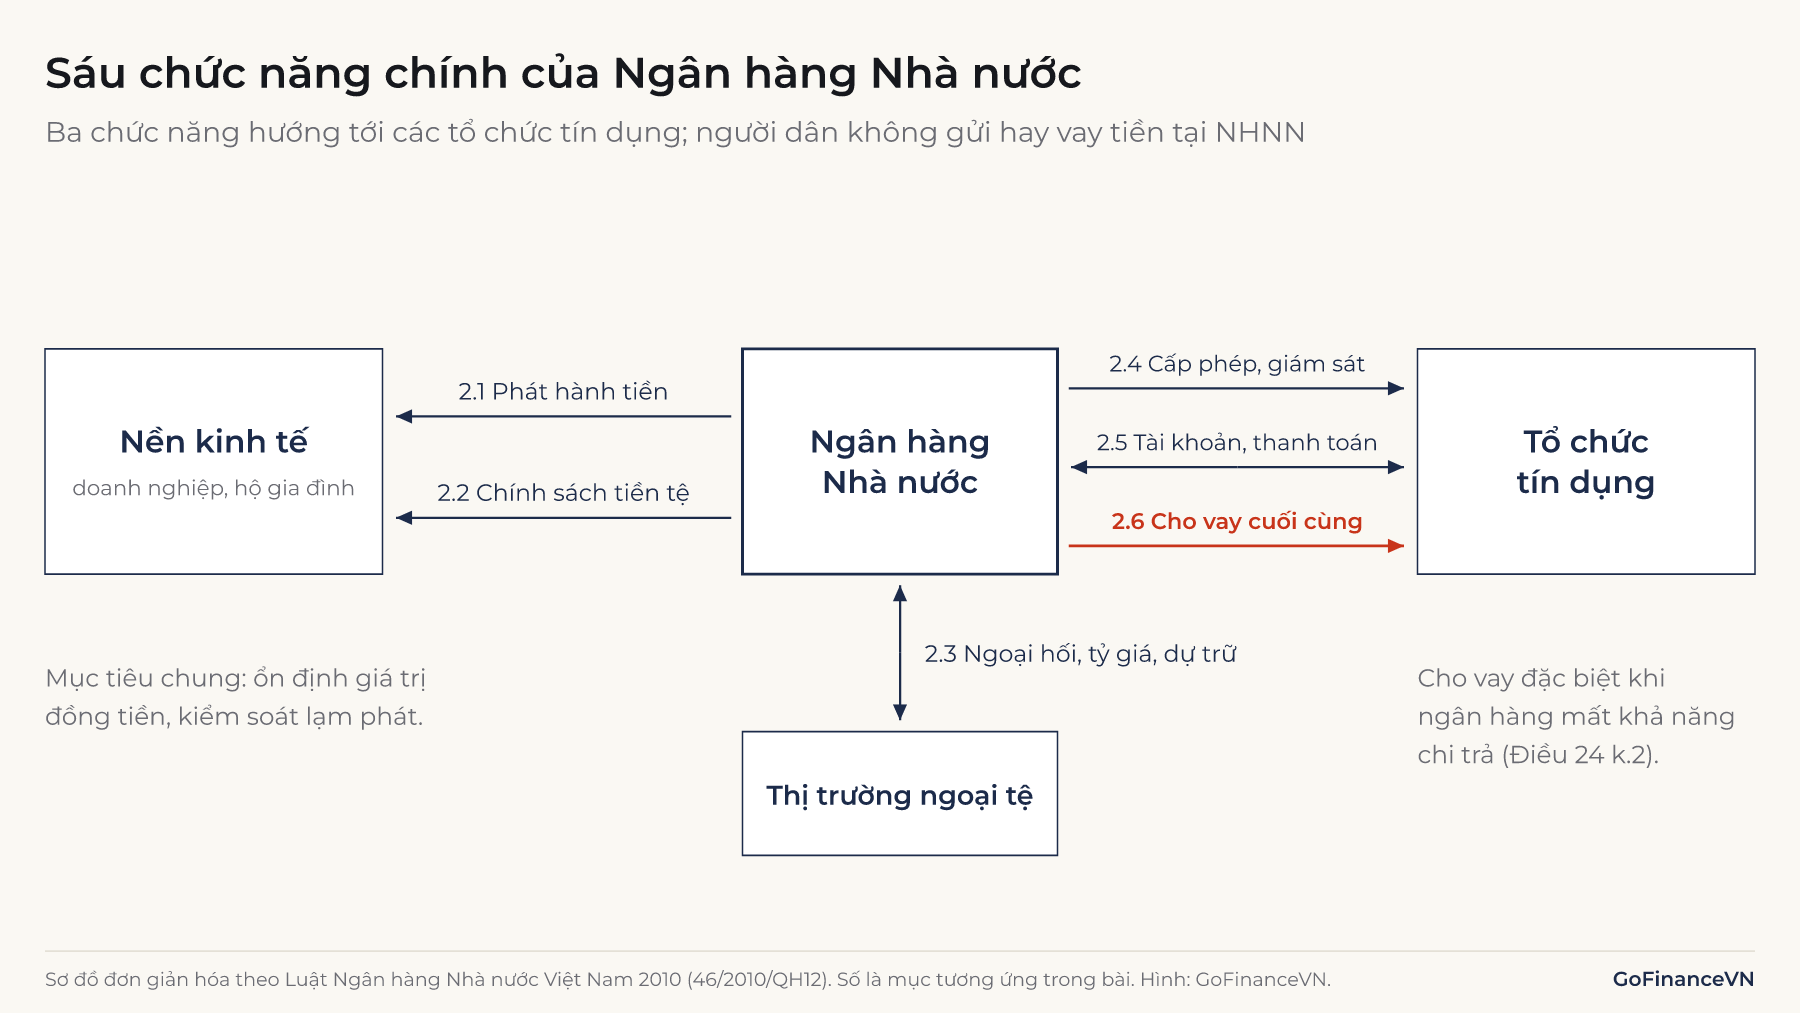
NHNN là "cơ quan duy nhất phát hành tiền giấy, tiền kim loại" của Việt Nam (Điều 17). NHNN thiết kế mẫu tiền để Thủ tướng phê duyệt, tổ chức in, đúc, đưa tiền vào lưu thông, thu hồi và tiêu hủy tiền cũ (Điều 18, 20).
Luật ghi rõ tiền phát hành vào lưu thông là tài sản "Nợ" đối với nền kinh tế và phải được cân đối bằng tài sản "Có" của NHNN. NHNN có thể tạm ứng cho ngân sách trung ương để bù thiếu hụt tạm thời, nhưng khoản này phải hoàn trả trong năm ngân sách, trừ trường hợp đặc biệt do Ủy ban Thường vụ Quốc hội quyết định (Điều 26). Giới hạn này được phân tích trong bài Vì sao Nhà nước không in thật nhiều tiền?
2.2. Điều hành chính sách tiền tệ
Chính sách tiền tệ quốc gia là các quyết định về tiền tệ ở tầm quốc gia, gồm mục tiêu ổn định giá trị đồng tiền "biểu hiện bằng chỉ tiêu lạm phát" và các công cụ để đạt mục tiêu đó (Điều 3). Ở Việt Nam, quyền quyết định được phân chia như sau:
- Quốc hội quyết định chỉ tiêu lạm phát hằng năm, thể hiện qua chỉ số giá tiêu dùng (CPI).
- Chính phủ trình chỉ tiêu này; NHNN là cơ quan xây dựng chỉ tiêu (Điều 4 khoản 5).
- Thủ tướng và Thống đốc quyết định việc sử dụng công cụ và biện pháp điều hành.
Theo Điều 10, công cụ thực hiện chính sách tiền tệ gồm tái cấp vốn, lãi suất, tỷ giá hối đoái, dự trữ bắt buộc, nghiệp vụ thị trường mở và các công cụ khác theo quy định của Chính phủ. Ví dụ, khi NHNN tăng lãi suất tái cấp vốn, các ngân hàng vay vốn từ NHNN đắt hơn, thường tăng lãi cho vay với khách hàng, nên tín dụng tăng chậm lại và áp lực lên giá giảm bớt. Cơ chế này được giải thích trong bài Chính sách tiền tệ là gì? và Lạm phát là gì?
Các mức lãi suất NHNN công bố được giải thích trong bài Lãi suất điều hành là gì?
2.3. Quản lý ngoại hối, tỷ giá và dự trữ ngoại hối
NHNN quản lý nhà nước về ngoại hối, hoạt động ngoại hối và hoạt động kinh doanh vàng (Điều 4 khoản 17). Việc này gồm cấp phép hoạt động ngoại hối và tổ chức, phát triển thị trường ngoại tệ (Điều 31).
Về tỷ giá, luật quy định tỷ giá của đồng Việt Nam "được hình thành trên cơ sở cung cầu ngoại tệ trên thị trường có sự điều tiết của Nhà nước", và NHNN quyết định chế độ tỷ giá, cơ chế điều hành tỷ giá (Điều 13). Từ đầu năm 2016, NHNN công bố hằng ngày tỷ giá trung tâm giữa đồng Việt Nam và đô la Mỹ; các ngân hàng niêm yết giá mua, bán ngoại tệ trong biên độ quanh mức này. Khái niệm tỷ giá được giải thích trong bài Tỷ giá hối đoái là gì?
Cách xác định và biên độ được giải thích trong bài Tỷ giá trung tâm là gì?
NHNN cũng quản lý Dự trữ ngoại hối nhà nước (Điều 32). Dự trữ này gồm ngoại tệ tiền mặt và tiền gửi ở nước ngoài, trái phiếu và giấy tờ có giá bằng ngoại tệ, quyền rút vốn đặc biệt (SDR) và dự trữ tại Quỹ Tiền tệ Quốc tế (IMF), vàng do NHNN quản lý. Dự trữ dùng để thực hiện chính sách tiền tệ và bảo đảm khả năng thanh toán quốc tế.
2.4. Cấp phép, thanh tra và giám sát tổ chức tín dụng
Một ngân hàng thương mại muốn thành lập phải được NHNN cấp giấy phép, và việc mua bán, sáp nhập, hợp nhất hay giải thể tổ chức tín dụng cũng cần NHNN chấp thuận (Điều 4 khoản 9). Sau khi ngân hàng đi vào hoạt động, NHNN kiểm tra, thanh tra, giám sát và xử lý vi phạm (khoản 11).
Mục đích là bảo đảm hệ thống phát triển an toàn và bảo vệ quyền lợi của người gửi tiền (Điều 50). Khi một tổ chức tín dụng vi phạm nghiêm trọng hoặc gặp khó khăn tài chính có nguy cơ gây mất an toàn hệ thống, NHNN có thể áp dụng biện pháp xử lý đặc biệt: mua cổ phần, đình chỉ người quản lý, đặt vào kiểm soát đặc biệt, quyết định sáp nhập hoặc giải thể (khoản 12).
2.5. Ngân hàng của các ngân hàng
NHNN là ngân hàng của các tổ chức tín dụng: các ngân hàng mở tài khoản tại NHNN và thanh toán với nhau qua tài khoản đó (Điều 27). Khi khách hàng chuyển tiền từ ngân hàng A sang ngân hàng B, khoản tiền cuối cùng được quyết toán qua hệ thống thanh toán quốc gia do NHNN tổ chức, vận hành và giám sát (Điều 28).
Tài khoản này còn dùng cho dự trữ bắt buộc, tức "số tiền mà tổ chức tín dụng phải gửi tại Ngân hàng Nhà nước để thực hiện chính sách tiền tệ quốc gia" (Điều 14).
Ví dụ: Với tỷ lệ giả định 3%, một ngân hàng nhận 1.000 tỷ đồng tiền gửi thuộc diện dự trữ phải duy trì 30 tỷ đồng tại NHNN. Khi NHNN tăng tỷ lệ này, ngân hàng còn ít vốn hơn để cho vay.
NHNN cũng cung ứng dịch vụ ngân hàng cho Chính phủ: Kho bạc Nhà nước mở tài khoản tại NHNN, và NHNN làm đại lý phát hành, thanh toán tín phiếu, trái phiếu kho bạc (Điều 27, 30).
2.6. Người cho vay cuối cùng
NHNN là người cho vay cuối cùng (lender of last resort) của hệ thống ngân hàng. Thông thường, NHNN cho tổ chức tín dụng vay ngắn hạn có bảo đảm bằng cầm cố giấy tờ có giá, một hình thức tái cấp vốn (Điều 11, Điều 24 khoản 1).
Trong tình huống bất thường, NHNN có thể cho vay đặc biệt khi một tổ chức tín dụng "lâm vào tình trạng mất khả năng chi trả, đe doạ sự ổn định của hệ thống các tổ chức tín dụng", hoặc có nguy cơ mất khả năng chi trả do sự cố nghiêm trọng khác (Điều 24 khoản 2). Mục đích là ngăn một ngân hàng gặp sự cố kéo theo cả hệ thống, chẳng hạn khi người gửi tiền đồng loạt rút tiền.
3. Ngân hàng Nhà nước và ngân hàng thương mại khác nhau thế nào?
Ngân hàng Nhà nước là cơ quan quản lý và ngân hàng trung ương, còn ngân hàng thương mại là doanh nghiệp kinh doanh tiền tệ, chịu sự quản lý của NHNN.
| Tiêu chí | Ngân hàng Nhà nước | Ngân hàng thương mại |
|---|---|---|
| Bản chất | Cơ quan ngang bộ của Chính phủ, ngân hàng trung ương | Doanh nghiệp, là một loại tổ chức tín dụng |
| Mục tiêu | Ổn định giá trị đồng tiền, an toàn hệ thống | Kinh doanh có lợi nhuận |
| Phát hành tiền | Là cơ quan duy nhất được phát hành | Không được phát hành |
| Khách hàng | Tổ chức tín dụng, Kho bạc Nhà nước, Chính phủ | Người dân, doanh nghiệp |
| Cho vay | Chỉ cho tổ chức tín dụng vay (Điều 24 khoản 3); ngoài ra tạm ứng cho ngân sách trung ương khi thiếu hụt tạm thời (Điều 26) | Cho cá nhân, doanh nghiệp vay |
| Số lượng | Một | Nhiều ngân hàng cạnh tranh nhau |
4. Lịch sử hình thành Ngân hàng Nhà nước
Ngân hàng Nhà nước có tiền thân là Ngân hàng Quốc gia Việt Nam, thành lập theo Sắc lệnh số 15/SL do Chủ tịch Hồ Chí Minh ký ngày 6/5/1951. Các mốc chính:
- 26/10/1961: Ngân hàng Quốc gia Việt Nam đổi tên thành Ngân hàng Nhà nước Việt Nam.
- 23/5/1990: Hội đồng Nhà nước ban hành hai pháp lệnh về ngân hàng, chuyển hệ thống ngân hàng từ một cấp sang hai cấp. Từ đây, việc kinh doanh với người dân và doanh nghiệp thuộc về các ngân hàng thương mại.
- 1997: Quốc hội thông qua Luật Ngân hàng Nhà nước Việt Nam số 01/1997/QH10, được sửa đổi, bổ sung năm 2003.
- 16/6/2010: Quốc hội thông qua Luật số 46/2010/QH12, có hiệu lực từ 01/01/2011 và thay thế luật năm 1997.
- 24/8/2026: Quốc hội thông qua Luật số 23/2026/QH16 sửa đổi một số điều của Luật Ngân hàng Nhà nước, có hiệu lực từ 01/12/2026. Phần sửa đổi chủ yếu về hạn chế sử dụng ngoại hối trong nước, cơ chế tài chính, giám sát ngân hàng và tổ chức bộ máy; điều quy định vị trí và chức năng (Điều 2) không thay đổi.
Cơ cấu tổ chức cụ thể của NHNN do Chính phủ quy định, hiện là Nghị định 26/2025/NĐ-CP và văn bản sửa đổi.
5. Những hiểu nhầm thường gặp
5.1. "Có thể gửi tiết kiệm hoặc vay tiền ở Ngân hàng Nhà nước"
Lưu ý: Người dân không mở tài khoản, gửi tiết kiệm hay vay vốn tại NHNN. Theo Điều 27, NHNN mở tài khoản cho tổ chức tín dụng và Kho bạc Nhà nước; theo Điều 24 khoản 3, NHNN không cho vay đối với cá nhân và tổ chức không phải tổ chức tín dụng. Người dân giao dịch với ngân hàng thương mại.
5.2. "Ngân hàng Nhà nước quyết định lãi suất tiết kiệm của mọi ngân hàng"
NHNN công bố lãi suất tái cấp vốn, lãi suất cơ bản và các loại lãi suất khác để điều hành chính sách tiền tệ (Điều 12). Lãi suất tiết kiệm và cho vay cụ thể do từng ngân hàng thương mại niêm yết, nên mỗi ngân hàng một khác. Khi thị trường tiền tệ diễn biến bất thường, luật cho phép NHNN quy định cơ chế lãi suất giữa ngân hàng và khách hàng (Điều 12 khoản 2).
5.3. "Ngân hàng Nhà nước giống hệt Fed"
Cả hai đều là ngân hàng trung ương, nhưng vị trí pháp lý khác nhau. NHNN là cơ quan ngang bộ, Thống đốc là thành viên Chính phủ, và chỉ tiêu lạm phát do Quốc hội quyết định. Cục Dự trữ Liên bang Mỹ (Fed) không phải là một bộ trong chính phủ Mỹ và tự quyết định lãi suất điều hành qua Ủy ban Thị trường Mở Liên bang. Xem thêm: Fed là gì?
Kết luận
Ngân hàng Nhà nước Việt Nam vừa quản lý ngành ngân hàng, vừa là ngân hàng trung ương: phát hành tiền, điều hành chính sách tiền tệ theo chỉ tiêu lạm phát do Quốc hội quyết định, quản lý ngoại hối, làm ngân hàng của các ngân hàng và cho vay cuối cùng khi hệ thống gặp sự cố. NHNN không giao dịch trực tiếp với người dân; đó là việc của ngân hàng thương mại.
Nguồn tham khảo
- Luật Ngân hàng Nhà nước Việt Nam số 46/2010/QH12: https://dulieuphapluat.vn/van-ban/ngan-hang-tien-te/luat-ngan-hang-nha-nuoc-viet-nam-2010-467116
- Kiểm toán Nhà nước, Tài liệu giới thiệu Luật số 23/2026/QH16: https://www.sav.gov.vn/vi/bai-viet/tai-lieu-gioi-thieu-luat-sua-doi-bo-sung-mot-so-dieu-cua-luat-ngan-hang-nha-nuoc-viet-nam-luat-phong-chong-rua-tien-va-luat-cac-to-chuc-tin-dung-so-232026qh16-
- Thị trường Tài chính Tiền tệ, Công bố Lệnh của Chủ tịch nước về Luật số 23/2026/QH16: https://thitruongtaichinhtiente.vn/cong-bo-lenh-cua-chu-tich-nuoc-ve-luat-sua-doi-bo-sung-mot-so-dieu-cua-luat-ngan-hang-nha-nuoc-viet-nam-luat-phong-chong-rua-tien-va-luat-cac-to-chuc-tin-dung-85453.html
- Ngân hàng Nhà nước Việt Nam, Sơ lược quá trình thành lập và phát triển: https://sbv.gov.vn/en/w/s%C6%A1-l%C6%B0%E1%BB%A3c-qu%C3%A1-tr%C3%ACnh-th%C3%A0nh-l%E1%BA%ADp-v%C3%A0-ph%C3%A1t-tri%E1%BB%83n
- Tạp chí Ngân hàng, Chủ tịch Hồ Chí Minh với ngành Ngân hàng Việt Nam: https://tapchinganhang.gov.vn/chu-tich-ho-chi-minh-voi-nganh-ngan-hang-viet-nam-9203.html
- Tạp chí Ngân hàng, Nghị định mới về chức năng, nhiệm vụ, cơ cấu tổ chức của Ngân hàng Nhà nước Việt Nam: https://tapchinganhang.gov.vn/nghi-dinh-moi-ve-chuc-nang-nhiem-vu-co-cau-to-chuc-cua-ngan-hang-nha-nuoc-viet-nam-15569.html
Đọc tiếp: Chính sách tiền tệ là gì?