Chênh lệch kỳ hạn là gì? Cách tính maturity gap và rủi ro của ngân hàng
Chênh lệch kỳ hạn (maturity gap) là độ lệch về thời hạn giữa tài sản và nguồn vốn của ngân hàng, điển hình là huy động tiền gửi ngắn hạn để cho vay trung và dài hạn. Độ lệch này là cách ngân hàng kiếm lời, nhưng cũng là nguồn gốc của hai rủi ro lớn: rủi ro thanh khoản và rủi ro lãi suất. Hiểu chênh lệch kỳ hạn giúp người đọc biết thu nhập lãi của một ngân hàng sẽ thay đổi ra sao khi lãi suất tăng hoặc giảm, và đọc được hai bảng rủi ro trong thuyết minh báo cáo tài chính ngân hàng.
1. Chênh lệch kỳ hạn là gì?
Chênh lệch kỳ hạn là phần chênh giữa tài sản và nợ phải trả của ngân hàng đến hạn (hoặc được điều chỉnh lãi suất) trong cùng một khoảng thời gian. Hiện tượng này gọi là lệch kỳ hạn (tiếng Anh: maturity mismatch), còn con số đo nó gọi là khe hở kỳ hạn (maturity gap).
Thuật ngữ này có hai nghĩa, và nhiều bài viết dùng lẫn lộn:
- Chênh lệch theo thời hạn đáo hạn: so sánh khi nào tiền thực sự chảy vào (khoản vay được trả) với khi nào tiền phải chảy ra (tiền gửi đến hạn). Nghĩa này dùng để đo rủi ro thanh khoản.
- Chênh lệch theo thời hạn định giá lại (repricing gap): so sánh khi nào lãi suất của tài sản được điều chỉnh với khi nào lãi suất của nguồn vốn được điều chỉnh. Nghĩa này dùng để đo rủi ro lãi suất.
Hai con số có thể khác hẳn nhau. Một khoản vay mua nhà 15 năm có lãi suất thả nổi, điều chỉnh 3 tháng một lần, có thời hạn đáo hạn 15 năm nhưng thời hạn định giá lại chỉ 3 tháng.
Ủy ban Basel về Giám sát Ngân hàng (BCBS) xếp nghĩa thứ hai vào rủi ro lãi suất trên sổ ngân hàng (IRRBB). Theo Basel, rủi ro chênh lệch (gap risk) "phát sinh từ cấu trúc kỳ hạn của các công cụ trên sổ ngân hàng, và mô tả rủi ro do thời điểm thay đổi lãi suất của các công cụ đó" (nguyên văn: arises from the term structure of banking book instruments, and describes the risk arising from the timing of instruments' rate changes).
2. Vì sao ngân hàng huy động ngắn, cho vay dài?
Ngân hàng huy động ngắn, cho vay dài vì đó là chức năng chuyển hóa kỳ hạn (maturity transformation): người gửi tiền muốn rút được tiền nhanh, còn doanh nghiệp và hộ gia đình cần vốn trong nhiều năm. Ngân hàng đứng giữa, nhận tiền gửi 1 tháng, 6 tháng, 12 tháng và cho vay 3 năm, 10 năm.
Phần lớn thời gian, lãi suất dài hạn cao hơn lãi suất ngắn hạn, tức đường cong lợi suất dốc lên. Ngân hàng hưởng phần chênh này, cộng thêm chênh lệch tín dụng, và đó là một nguồn của biên lãi ròng (NIM).
Cái giá phải trả là hai rủi ro. Nếu người gửi rút tiền nhanh hơn tốc độ thu hồi nợ, ngân hàng thiếu tiền mặt (rủi ro thanh khoản). Nếu lãi suất huy động tăng trước khi lãi suất cho vay kịp tăng, thu nhập lãi bị thu hẹp (rủi ro lãi suất). Chênh lệch kỳ hạn không phải là lỗi quản trị mà là bản chất của hoạt động ngân hàng; vấn đề là độ lệch lớn đến đâu và có được kiểm soát hay không.
3. Cách tính chênh lệch kỳ hạn (repricing gap)
Chênh lệch định giá lại được tính bằng cách xếp tài sản và nợ phải trả vào các khung thời gian, rồi lấy tài sản nhạy cảm lãi suất trừ nợ nhạy cảm lãi suất trong từng khung.
3.1. Công thức
Với khung thời gian :
Trong đó:
- (rate-sensitive assets): tài sản được điều chỉnh lãi suất hoặc đáo hạn trong khung , như khoản vay thả nổi đến kỳ điều chỉnh, tiền gửi liên ngân hàng đến hạn, trái phiếu đáo hạn.
- (rate-sensitive liabilities): nợ phải trả được điều chỉnh lãi suất hoặc đáo hạn trong khung , như tiền gửi có kỳ hạn đến hạn, chứng chỉ tiền gửi đáo hạn.
Một tài sản được xếp vào khung theo ngày sớm hơn giữa ngày điều chỉnh lãi suất tiếp theo và ngày đáo hạn. Tiền mặt, tài sản cố định và vốn chủ sở hữu không có lãi suất nên được xếp riêng vào nhóm "không chịu lãi".
Cộng dồn các khung từ ngắn đến dài cho chênh lệch lũy kế (cumulative gap, CGAP). Với giả định mọi lãi suất trong khung cùng thay đổi một mức và giữ nguyên cho đến hết kỳ, thay đổi thu nhập lãi thuần (NII) trong 12 tháng xấp xỉ:
Trong đó là chênh lệch lũy kế của mọi khung đến 12 tháng và là mức thay đổi lãi suất (tính bằng số thập phân, 1 điểm phần trăm là 0,01).
3.2. Ví dụ tính chênh lệch kỳ hạn của Ngân hàng QK
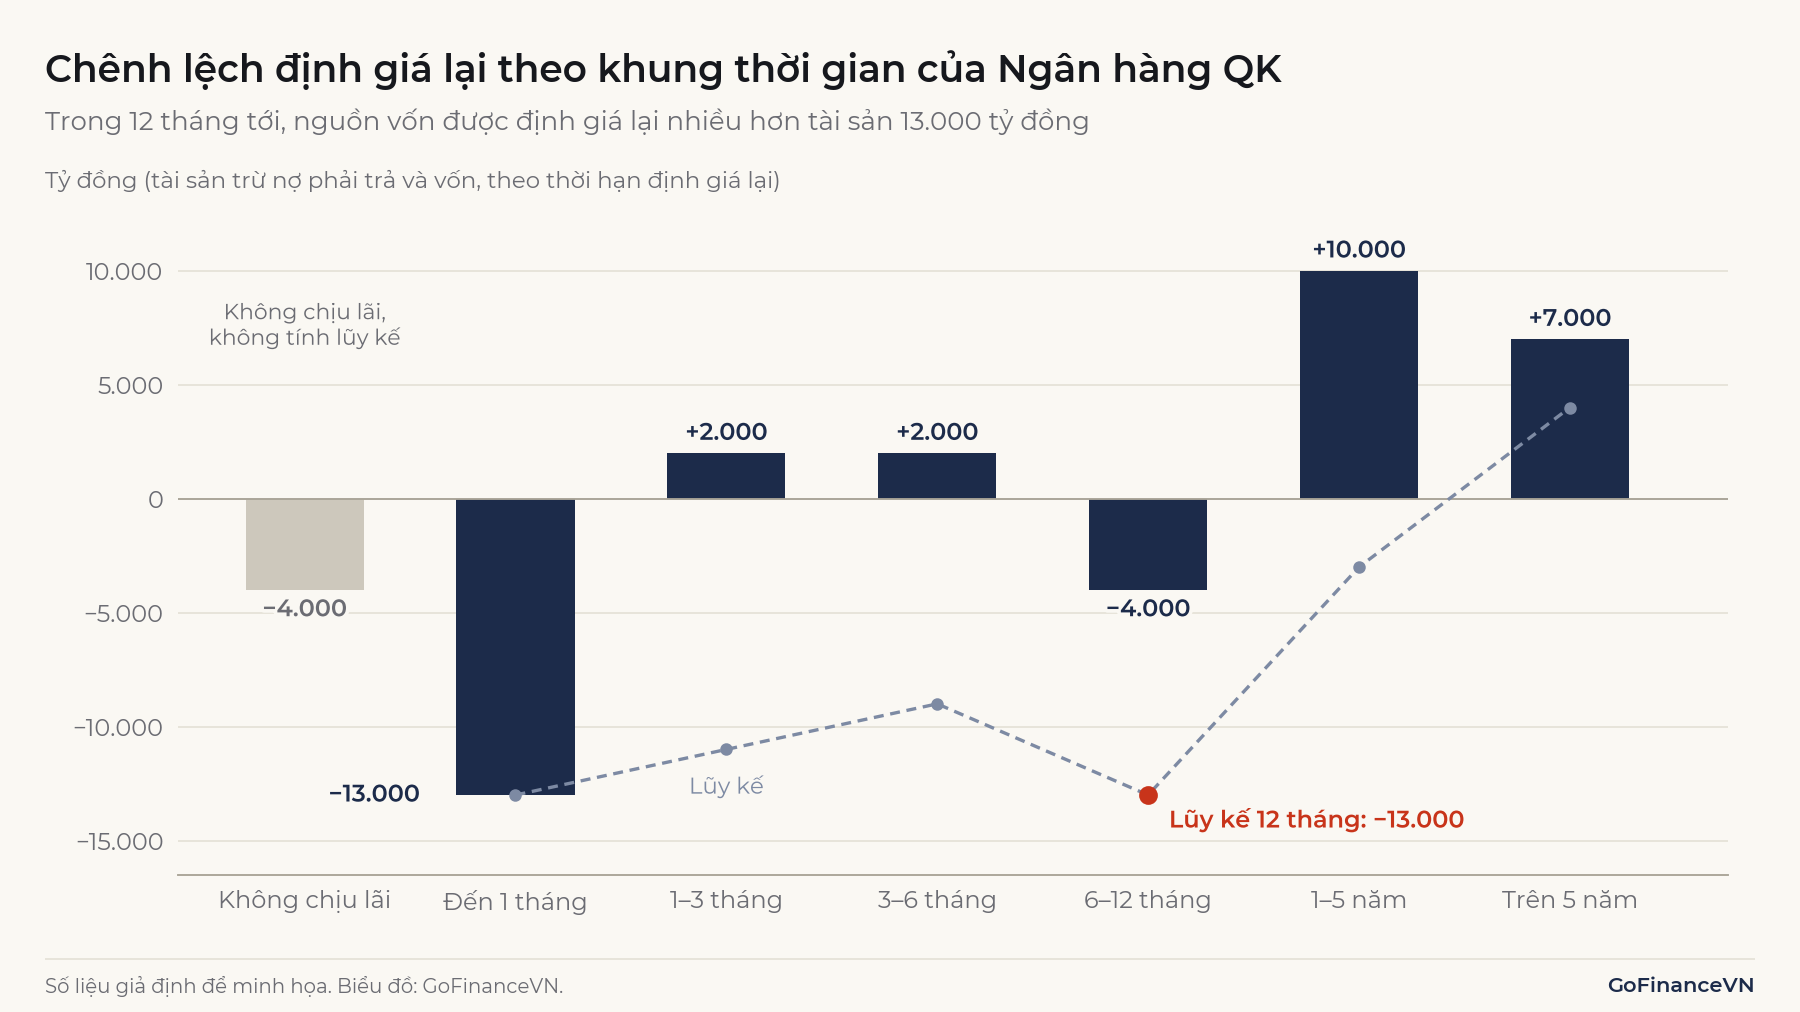
Ngân hàng QK (giả định) có tổng tài sản 100.000 tỷ đồng, vốn chủ sở hữu 8.000 tỷ đồng và thu nhập lãi thuần năm gần nhất 3.200 tỷ đồng. Tài sản, nợ phải trả và vốn được xếp theo thời hạn định giá lại như sau (đơn vị: tỷ đồng):
| Khung thời gian | Tài sản | Nợ phải trả và vốn | Chênh lệch (GAP) | Lũy kế (CGAP) |
|---|---|---|---|---|
| Không chịu lãi | 6.000 | 10.000 | −4.000 | |
| Đến 1 tháng | 12.000 | 25.000 | −13.000 | −13.000 |
| 1–3 tháng | 20.000 | 18.000 | +2.000 | −11.000 |
| 3–6 tháng | 22.000 | 20.000 | +2.000 | −9.000 |
| 6–12 tháng | 15.000 | 19.000 | −4.000 | −13.000 |
| 1–5 năm | 17.000 | 7.000 | +10.000 | −3.000 |
| Trên 5 năm | 8.000 | 1.000 | +7.000 | +4.000 |
| Tổng | 100.000 | 100.000 | 0 |
Nhóm "không chịu lãi" bên nguồn vốn gồm 8.000 tỷ đồng vốn chủ sở hữu và 2.000 tỷ đồng nợ khác. Khung "đến 1 tháng" bên nguồn vốn gồm cả tiền gửi không kỳ hạn, theo giả định ngân hàng có thể điều chỉnh lãi suất các khoản này bất kỳ lúc nào.
Trong 12 tháng tới, tài sản được định giá lại là tỷ đồng, nguồn vốn là tỷ đồng. Chênh lệch lũy kế 12 tháng là −13.000 tỷ đồng, bằng 13% tổng tài sản.
Ví dụ: Nếu toàn bộ lãi suất tăng 1 điểm phần trăm, công thức gần đúng cho tỷ đồng, tức thu nhập lãi thuần năm tới giảm khoảng 4,1% so với 3.200 tỷ đồng.
Con số 130 tỷ đồng giả định mọi khoản được định giá lại ngay ngày đầu năm. Thực tế, khoản rơi vào khung 6–12 tháng chỉ chịu lãi suất mới trong vài tháng cuối năm. Tính lại theo điểm giữa mỗi khung (0,5 tháng; 2 tháng; 4,5 tháng; 9 tháng), mỗi khung chỉ chịu lãi suất mới trong phần còn lại của năm:
| Khung | GAP (tỷ đồng) | Thời gian chịu lãi suất mới | Tác động đến NII (tỷ đồng) |
|---|---|---|---|
| Đến 1 tháng | −13.000 | 11,5/12 năm | −124,6 |
| 1–3 tháng | +2.000 | 10/12 năm | +16,7 |
| 3–6 tháng | +2.000 | 7,5/12 năm | +12,5 |
| 6–12 tháng | −4.000 | 3/12 năm | −10,0 |
| Tổng | −105,4 |
Kết quả khoảng −105 tỷ đồng (−3,3% NII), nhỏ hơn cách tính gộp. Khung ngắn nhất quyết định phần lớn tác động.
4. Chênh lệch kỳ hạn âm hay dương nói lên điều gì?
Dấu của chênh lệch lũy kế cho biết thu nhập lãi thuần của ngân hàng hưởng lợi hay chịu thiệt khi lãi suất thay đổi:
| Chênh lệch lũy kế | Lãi suất tăng | Lãi suất giảm | Tên gọi rủi ro |
|---|---|---|---|
| Âm (RSA < RSL) | NII giảm | NII tăng | Rủi ro tái cấp vốn |
| Dương (RSA > RSL) | NII tăng | NII giảm | Rủi ro tái đầu tư |
| Bằng 0 | NII gần như không đổi | NII gần như không đổi |
Khi chênh lệch âm và lãi suất tăng, chi phí huy động tăng trước khi thu nhập từ tài sản kịp tăng. Khi chênh lệch dương và lãi suất giảm, ngân hàng phải cho vay lại hoặc đầu tư lại ở mức lãi suất thấp hơn trong khi chi phí vốn còn giữ mức cũ.
Không có dấu nào tốt hơn dấu nào. Chênh lệch âm hay dương lớn nghĩa là thu nhập của ngân hàng phụ thuộc nhiều vào hướng đi của lãi suất. Chênh lệch gần 0 làm NII ổn định hơn, nhưng thường đi kèm thu nhập thấp hơn, vì ngân hàng từ bỏ phần chênh giữa lãi suất dài hạn và ngắn hạn.
Cách đo chi phí huy động bình quân được trình bày trong bài COF là gì?
5. Chênh lệch kỳ hạn ảnh hưởng đến giá trị vốn chủ sở hữu thế nào?
Ngoài thu nhập 12 tháng tới, chênh lệch kỳ hạn còn làm thay đổi giá trị kinh tế của vốn chủ sở hữu (EVE – Economic Value of Equity), tức giá trị hiện tại của tài sản trừ giá trị hiện tại của nợ phải trả. Basel yêu cầu ngân hàng đo cả hai: thước đo thu nhập (NII) chỉ nhìn ngắn và trung hạn, còn thước đo giá trị phản ánh toàn bộ thời gian còn lại của các khoản mục.
Khi lãi suất tăng, tài sản kỳ hạn dài mất giá nhiều hơn nợ ngắn hạn. Mức độ này được đo bằng thời lượng (duration). Khe hở thời lượng (duration gap) cho mức thay đổi gần đúng của vốn chủ sở hữu:
Trong đó , là thời lượng bình quân của tài sản và nợ phải trả (năm), là tỷ lệ nợ phải trả trên tổng tài sản, là đòn bẩy, là mức lãi suất hiện tại.
Với Ngân hàng QK, giả định năm, năm, , và . Khe hở thời lượng là năm. Lãi suất tăng 1 điểm phần trăm làm vốn chủ sở hữu giảm khoảng , tương đương 1.075 tỷ đồng.
Cùng một cú tăng lãi suất, NII năm tới của QK giảm khoảng 105 tỷ đồng, còn giá trị kinh tế của vốn chủ giảm khoảng 1.075 tỷ đồng. Thước đo thu nhập không thấy được phần lớn thiệt hại nằm ở các khoản dài hạn. Để phát hiện ngân hàng có rủi ro lãi suất bất thường, Basel đặt ngưỡng so sánh mức giảm EVE lớn nhất trong sáu kịch bản lãi suất chuẩn với 15% vốn cấp 1.
Silicon Valley Bank (Mỹ), đổ vỡ tháng 3/2023, là trường hợp được nhắc nhiều. Theo Cơ quan Nghiên cứu Quốc hội Mỹ (CRS), số liệu của Fed cho thấy chứng khoán chiếm 55% tổng tài sản của ngân hàng này, gấp hơn hai lần các ngân hàng cùng nhóm. Cũng theo CRS, Phó Chủ tịch FDIC Travis Hill cho biết phần lớn (79%) chứng khoán Kho bạc và chứng khoán của các cơ quan liên bang mà ngân hàng nắm giữ có thời hạn còn lại trên 10 năm. Khi lãi suất tăng nhanh năm 2022, giá các chứng khoán này giảm mạnh, trong khi nguồn vốn là tiền gửi có thể rút bất kỳ lúc nào.
6. Chênh lệch kỳ hạn và rủi ro thanh khoản
Theo nghĩa đáo hạn, chênh lệch kỳ hạn đo số tiền ngân hàng phải tự lo nếu khách hàng rút tiền đúng hạn hợp đồng và không gửi lại. Bảng này còn gọi là thang đáo hạn (maturity ladder).
Trên thang đáo hạn, ngân hàng thương mại gần như luôn có chênh lệch âm ở các khung ngắn, vì phần lớn tiền gửi có kỳ hạn dưới 12 tháng. Điều này không có nghĩa ngân hàng sẽ thiếu tiền. Phần lớn tiền gửi đến hạn được khách hàng gửi tiếp, nên chênh lệch theo hợp đồng thường lớn hơn nhu cầu tiền mặt thực tế. Rủi ro xuất hiện khi hành vi này thay đổi đột ngột, ví dụ người gửi mất niềm tin và rút đồng loạt. Vì sao tiền gửi không kỳ hạn là nguồn vốn rẻ nhưng dễ rút nhất được phân tích trong bài CASA là gì?
Lưu ý: Chênh lệch kỳ hạn khác với tỷ lệ cho vay trên tiền gửi (LDR). LDR chỉ cho biết bao nhiêu tiền gửi đã được dùng để cho vay, không cho biết các khoản đó đến hạn vào lúc nào. Hai ngân hàng cùng LDR 80% có thể có chênh lệch kỳ hạn rất khác nhau. Xem thêm bài LDR là gì?
7. Cách đọc chênh lệch kỳ hạn trên báo cáo tài chính ngân hàng
Thuyết minh báo cáo tài chính của các ngân hàng thương mại Việt Nam thường có hai bảng tương ứng với hai nghĩa ở mục 1, nằm trong phần quản lý rủi ro tài chính:
- Bảng rủi ro lãi suất: xếp tài sản và nợ phải trả theo thời hạn định giá lại lãi suất thực tế, với các cột như quá hạn, không chịu lãi, dưới 1 tháng, 1–3 tháng, 3–6 tháng, 6–12 tháng, 1–5 năm, trên 5 năm. Dòng cuối là "mức chênh nhạy cảm với lãi suất".
- Bảng rủi ro thanh khoản: xếp các khoản theo thời hạn còn lại đến ngày đáo hạn theo hợp đồng. Dòng cuối là "mức chênh thanh khoản ròng".
Báo cáo tài chính hợp nhất năm 2024 của HDBank là một ví dụ. Bảng rủi ro lãi suất ghi rõ tài sản và nợ được phân loại "theo ngày sớm hơn giữa ngày điều chỉnh lãi suất gần nhất theo hợp đồng hoặc ngày đáo hạn". Cùng khoản mục cho vay khách hàng 442,5 nghìn tỷ đồng (trước dự phòng), hai bảng cho kết quả khác nhau:
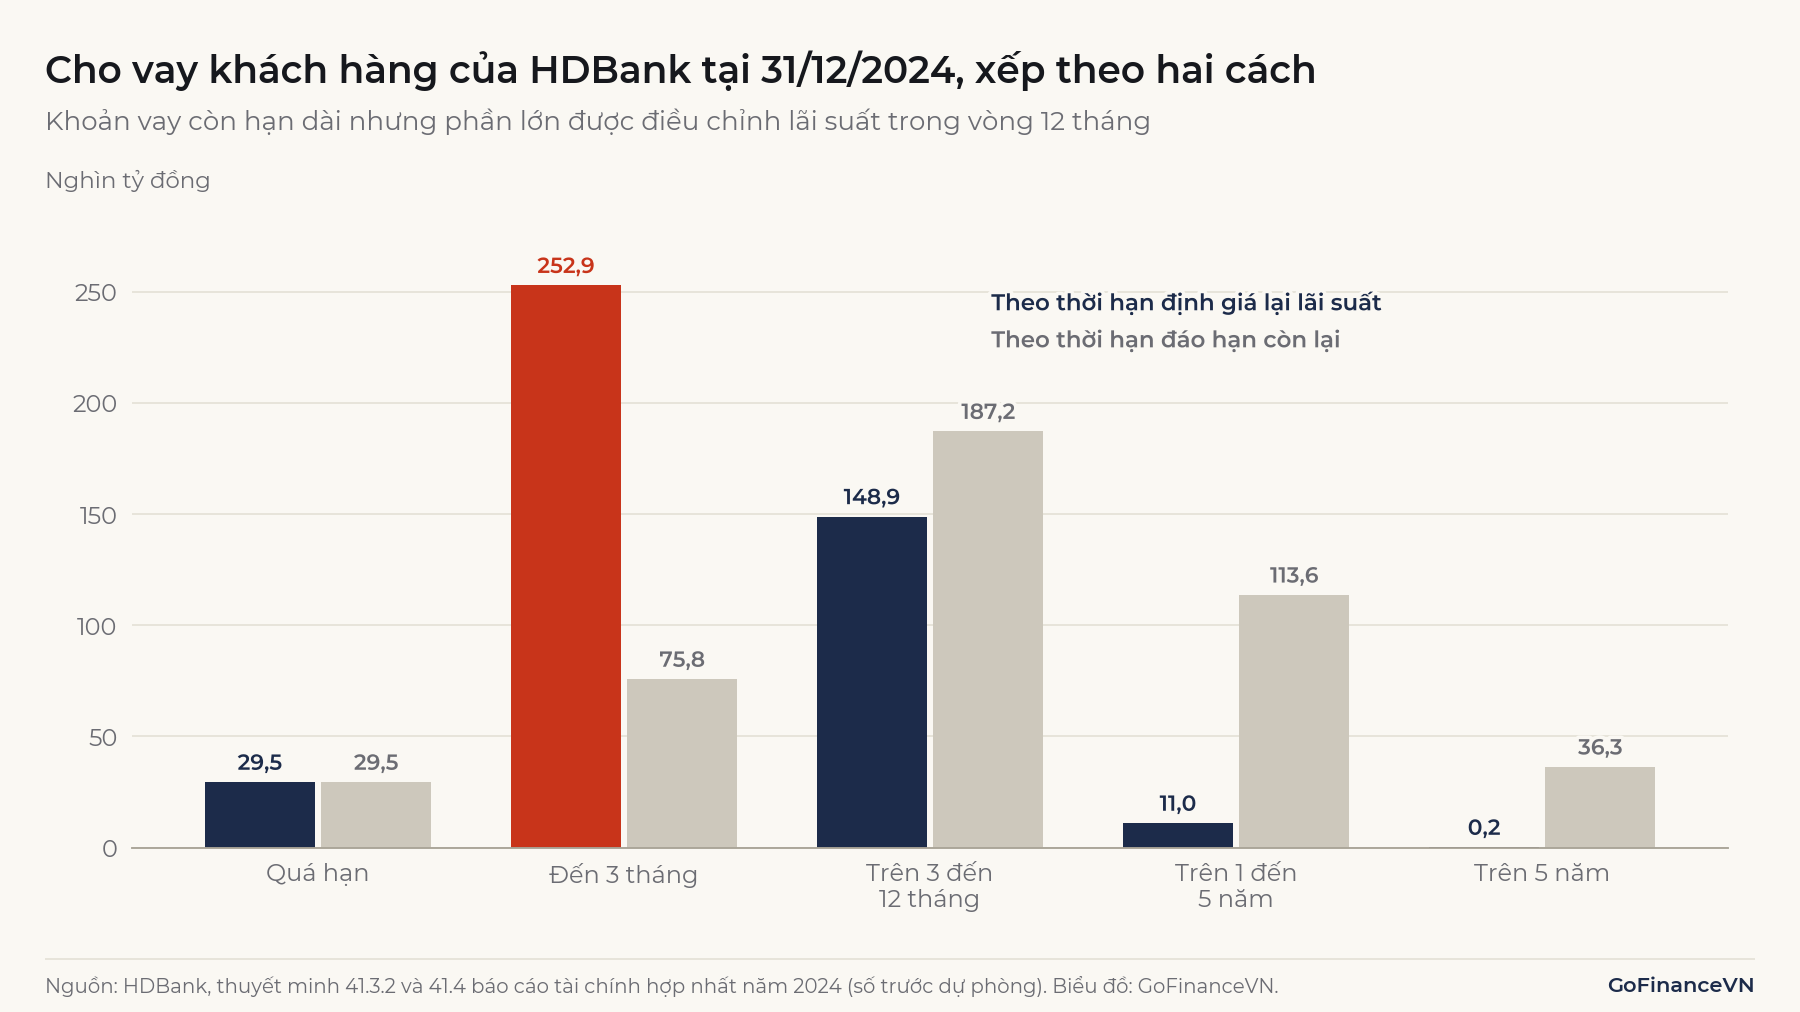
Theo thời hạn đáo hạn, 150 nghìn tỷ đồng (34% dư nợ) còn hạn trên 1 năm. Theo thời hạn định giá lại, 90,8% dư nợ được điều chỉnh lãi suất trong vòng 12 tháng và chỉ khoảng 2,5% có kỳ định giá lại lãi suất trên 1 năm. Kết quả là ở cùng ngày 31/12/2024, chênh lệch nhạy cảm lãi suất lũy kế đến 12 tháng (không tính cột quá hạn và không chịu lãi) là khoảng +16,2 nghìn tỷ đồng, trong khi chênh lệch thanh khoản ròng lũy kế của các khoản trong hạn đến 12 tháng là khoảng −68,7 nghìn tỷ đồng.
Ví dụ này cho thấy một cách hiểu sai phổ biến: "huy động ngắn, cho vay dài" không tự động có nghĩa ngân hàng thiệt khi lãi suất tăng. Khi phần lớn khoản vay trung, dài hạn có lãi suất thả nổi, như ở ngân hàng trong ví dụ, lệch kỳ hạn chủ yếu là rủi ro thanh khoản; rủi ro lãi suất phụ thuộc vào tần suất điều chỉnh lãi suất của hai phía. Số liệu ở đây dùng để minh họa cách đọc bảng, không phải đánh giá về ngân hàng.
8. Hạn chế của phân tích chênh lệch kỳ hạn
Phân tích chênh lệch kỳ hạn dễ tính và dễ đọc, nhưng dựa trên nhiều giả định đơn giản hóa.
8.1. Tiền gửi không kỳ hạn không có ngày định giá lại rõ ràng
Tiền gửi không kỳ hạn có thể rút và đổi lãi suất bất kỳ lúc nào theo hợp đồng, nhưng thực tế phần lớn số dư nằm lại nhiều năm và lãi suất ít khi thay đổi. Xếp toàn bộ vào khung "đến 1 tháng" như ví dụ QK làm chênh lệch âm lớn hơn thực tế. Basel yêu cầu ngân hàng dùng giả định hành vi cho các khoản này, và kết quả rất nhạy với giả định đó.
8.2. Lãi suất không thay đổi đều
Công thức giả định mọi lãi suất cùng tăng một mức. Thực tế, lãi suất ngắn hạn và dài hạn có thể đi ngược nhau, và lãi suất cho vay, lãi suất huy động có thể tăng với tốc độ khác nhau dù cùng kỳ điều chỉnh. Basel gọi trường hợp sau là rủi ro cơ sở (basis risk).
8.3. Bỏ qua quyền lựa chọn của khách hàng
Người vay có thể trả nợ trước hạn khi lãi suất giảm, người gửi có thể rút trước hạn khi lãi suất tăng. Cả hai hành vi đều làm dòng tiền dịch chuyển theo hướng bất lợi cho ngân hàng, và bảng chênh lệch tĩnh không phản ánh được.
8.4. Chỉ là ảnh chụp tại một ngày
Bảng trong thuyết minh phản ánh bảng cân đối tại ngày kết thúc kỳ. Ngân hàng có thể thay đổi cơ cấu nhanh trong vài tháng, nên cần so sánh qua nhiều kỳ. Để đánh giá đầy đủ, ngân hàng còn dùng mô phỏng thu nhập theo nhiều kịch bản lãi suất và kiểm tra sức chịu đựng.
Cách ngân hàng thử các kịch bản bất lợi được trình bày trong bài Stress test là gì?
Kết luận
Chênh lệch kỳ hạn là độ lệch thời hạn giữa tài sản và nguồn vốn của ngân hàng, đo theo hai cách: theo thời hạn đáo hạn để đánh giá rủi ro thanh khoản, và theo thời hạn định giá lại để đánh giá rủi ro lãi suất. Chênh lệch lũy kế nhân với mức thay đổi lãi suất cho ước tính nhanh về thay đổi thu nhập lãi thuần, còn khe hở thời lượng cho biết tác động lên giá trị vốn chủ sở hữu. Khi đọc báo cáo tài chính ngân hàng, cần xem cả hai bảng và các giả định đằng sau, thay vì kết luận chỉ từ câu "huy động ngắn, cho vay dài".
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- Basel Committee on Banking Supervision, Basel Framework, SRP31: Interest rate risk in the banking book: https://www.bis.org/committees/bcbs/basel-framework/standard/srp/31/inforce/2019-12-15/published/2019-12-15
- Basel Committee on Banking Supervision, Standards: Interest rate risk in the banking book (04/2016): https://www.bis.org/publications/201604-standards-interest-rate-risk-banking-book
- Saunders, A., Cornett, M. M., Financial Markets and Institutions, chương 22 (tài liệu hướng dẫn giảng dạy, McGraw-Hill): https://highered.mheducation.com/sites/dl/free/9389811988/1106979/Saunders_FMI_7e_Chap022_IM.doc
- HDBank, Thuyết minh báo cáo tài chính hợp nhất năm 2024 (Báo cáo thường niên 2024), thuyết minh 41.3.2 và 41.4: https://cdn.hdbank.com.vn/hdbank/bctn/2024/pdf/Thuyet-minh-BCTN-HDBANK-2024.pdf
- Congressional Research Service, Labonte, M., Banks' Unrealized Losses, Part 2: Comparing to SVB (IN12232, 01/9/2023): https://www.everycrsreport.com/reports/IN12232.html
Đọc tiếp: NIM là gì? Ngân hàng kiếm tiền như thế nào?