Tổn thất dự kiến (EL) là gì? Cách tính từ PD, LGD, EAD và ECL theo IFRS 9
Tổn thất dự kiến (EL – Expected Loss), còn gọi là tổn thất kỳ vọng, là mức lỗ trung bình mà ngân hàng ước tính sẽ gánh do người vay không trả được nợ trong một khoảng thời gian, thường là một năm. Con số này được tính từ ba tham số: xác suất vỡ nợ (PD), tỷ lệ tổn thất khi vỡ nợ (LGD) và dư nợ tại thời điểm vỡ nợ (EAD). Hiểu tổn thất dự kiến giúp người đọc biết vì sao ngân hàng định giá khoản vay khác nhau, dự phòng theo chuẩn mực quốc tế được tính ra sao và vì sao vốn chỉ dùng cho phần lỗ vượt mức dự kiến.
1. Tổn thất dự kiến là gì?
Tổn thất dự kiến là mức lỗ tín dụng bình quân mà ngân hàng có thể ước tính trước cho một khoản vay hoặc một danh mục trong một kỳ. Ủy ban Basel về Giám sát Ngân hàng (BCBS) mô tả đây là "mức tổn thất tín dụng bình quân mà ngân hàng có thể dự báo một cách hợp lý" và là một khoản chi phí của hoạt động cho vay, được bù bằng lãi suất cho vay và bằng dự phòng.
Về mặt thống kê, tổn thất dự kiến là giá trị kỳ vọng (trung bình) của phân phối tổn thất. Lỗ thực tế mỗi năm có thể thấp hơn hoặc cao hơn nhiều, nhưng nếu ước tính đúng, bình quân qua nhiều năm và nhiều khoản vay sẽ xấp xỉ con số này.
Trong tài liệu tiếng Việt, khái niệm này có nhiều tên: tổn thất dự kiến, tổn thất kỳ vọng, tổn thất tín dụng dự kiến. Chuẩn mực IFRS 9 dùng thuật ngữ tổn thất tín dụng dự kiến (ECL – Expected Credit Loss) với cách đo riêng, trình bày ở mục 5.
2. Công thức tính tổn thất dự kiến: EL = PD × LGD × EAD
Tổn thất dự kiến của một khoản vay trong một năm bằng tích của ba tham số:
Chia hai vế cho EAD, tỷ lệ tổn thất dự kiến trên dư nợ là . Đây là cách Basel trình bày trong tài liệu giải thích hàm trọng số rủi ro IRB (BIS, 2005).
2.1. Xác suất vỡ nợ (PD)
Xác suất vỡ nợ (PD – Probability of Default) là khả năng người vay vỡ nợ trong kỳ xem xét. Với một hạng tín dụng, PD một năm là tỷ lệ bình quân số người vay trong hạng đó vỡ nợ trong một năm. "Vỡ nợ" phải có định nghĩa cụ thể; IFRS 9 đoạn B5.5.37 đặt giả định có thể bác bỏ rằng vỡ nợ xảy ra không muộn hơn khi khoản nợ quá hạn 90 ngày.
2.2. Tỷ lệ tổn thất khi vỡ nợ (LGD)
Tỷ lệ tổn thất khi vỡ nợ (LGD – Loss Given Default) là phần trăm dư nợ ngân hàng mất nếu người vay vỡ nợ:
Tỷ lệ thu hồi là giá trị hiện tại của số tiền thu về sau khi trừ chi phí xử lý nợ, chia cho EAD. LGD phụ thuộc vào tài sản bảo đảm, thứ tự ưu tiên của khoản nợ và thời gian xử lý. Trong phương pháp IRB cơ bản của Basel, khoản vay doanh nghiệp phi tài chính không có bảo đảm, không phải khoản nợ thứ cấp được gán LGD 40% (với ngân hàng và định chế tài chính là 45%); khoản nợ thứ cấp được gán 75% (Basel Framework, CRE32.6 và CRE32.7).
2.3. Dư nợ tại thời điểm vỡ nợ (EAD)
Dư nợ tại thời điểm vỡ nợ (EAD – Exposure at Default) là số tiền ngân hàng có rủi ro khi người vay vỡ nợ. Với khoản vay đã giải ngân hết, EAD gần bằng dư nợ. Với hạn mức tín dụng, người vay gặp khó khăn thường rút thêm trước khi vỡ nợ, nên EAD gồm cả một phần hạn mức chưa dùng:
Trong đó CCF (Credit Conversion Factor) là hệ số chuyển đổi tín dụng, tỷ lệ phần hạn mức chưa dùng dự kiến sẽ bị rút trước khi vỡ nợ.
2.4. Ví dụ tính tổn thất dự kiến của một khoản vay
Ngân hàng YJ (giả định) cấp cho một doanh nghiệp hạn mức 100 tỷ đồng, đã giải ngân 70 tỷ đồng. Ngân hàng ước tính các tham số như sau:
| Tham số | Giá trị | Cách tính |
|---|---|---|
| EAD | 85 tỷ đồng | 70 + 50% × (100 − 70) |
| PD một năm | 2% | Theo hạng tín dụng của khách hàng |
| LGD | 45% | Tỷ lệ thu hồi ròng ước tính 55% |
| EL | 0,765 tỷ đồng | 2% × 45% × 85 |
| EL trên EAD | 0,9% | 2% × 45% |
Lưu ý: 765 triệu đồng không phải số tiền ngân hàng sẽ mất trên khoản vay này. Kết quả thực tế chỉ có hai khả năng: khách hàng không vỡ nợ (xác suất 98%, lỗ 0) hoặc vỡ nợ (xác suất 2%, lỗ khoảng 85 × 45% = 38,25 tỷ đồng). Tổn thất dự kiến chỉ có ý nghĩa như mức bình quân trên nhiều khoản vay tương tự.
Công thức tích ba tham số ngầm giả định PD, LGD và EAD độc lập với nhau. Khi chúng cùng tăng trong suy thoái, tích của ba giá trị trung bình sẽ thấp hơn tổn thất bình quân thực tế (xem mục 6.2).
3. Ví dụ tính tổn thất dự kiến cho một danh mục cho vay
Tổn thất dự kiến của danh mục bằng tổng tổn thất dự kiến của từng khoản vay hoặc từng nhóm, vì giá trị kỳ vọng có tính cộng. Danh mục giả định của Ngân hàng YJ, đơn vị tỷ đồng:
| Nhóm cho vay | EAD | PD | LGD | EL | EL trên EAD |
|---|---|---|---|---|---|
| Doanh nghiệp lớn | 40.000 | 1,0% | 40% | 160,00 | 0,40% |
| Doanh nghiệp vừa và nhỏ | 25.000 | 3,0% | 45% | 337,50 | 1,35% |
| Cho vay mua nhà có thế chấp | 25.000 | 1,5% | 15% | 56,25 | 0,23% |
| Cho vay tiêu dùng tín chấp | 10.000 | 6,0% | 70% | 420,00 | 4,20% |
| Cộng | 100.000 | 973,75 | 0,97% |
Cho vay tiêu dùng tín chấp chỉ chiếm 10% dư nợ nhưng chiếm 43% tổn thất dự kiến của danh mục. Ngược lại, cho vay mua nhà có PD cao hơn doanh nghiệp lớn nhưng EL thấp hơn, vì tài sản thế chấp kéo LGD xuống 15%.
Tỷ lệ EL trên EAD cho biết phần lãi suất tối thiểu khoản vay phải có chỉ để bù tổn thất bình quân, trước chi phí vốn, chi phí hoạt động và lợi nhuận. Với nhóm tín chấp trong ví dụ, mức này là 4,2 điểm phần trăm mỗi năm. Đây là một trong các lý do khiến lãi suất cho vay tín chấp thường cao hơn cho vay có thế chấp.
4. Tổn thất dự kiến và tổn thất ngoài dự kiến khác nhau thế nào?
Tổn thất dự kiến là mức lỗ trung bình, được bù bằng lãi suất và dự phòng; tổn thất ngoài dự kiến (UL – Unexpected Loss) là phần lỗ vượt mức trung bình trong những năm xấu, được bù bằng vốn chủ sở hữu. Tài liệu giải thích của BIS (2005) nêu rõ theo cách tiếp cận này, vốn chỉ cần để hấp thụ tổn thất ngoài dự kiến.
Hình 1 minh họa phân phối tổn thất một năm của một danh mục gồm rất nhiều khoản vay giống nhau, mỗi khoản có PD 2% và LGD 45%, dùng mô hình một yếu tố mà Basel dùng để xây hàm trọng số rủi ro IRB. Tổn thất dự kiến là 0,9% dư nợ. Ở mức tin cậy 99,9%, tổn thất một năm không vượt 8,6% dư nợ; khoảng cách 7,7% giữa hai mức này là tổn thất ngoài dự kiến mà vốn phải gánh. Con số 7,7% bằng yêu cầu vốn IRB khi kỳ hạn hiệu dụng của khoản vay là 1 năm; với kỳ hạn 2,5 năm, hệ số điều chỉnh kỳ hạn nâng mức này lên khoảng 9,2% dư nợ.
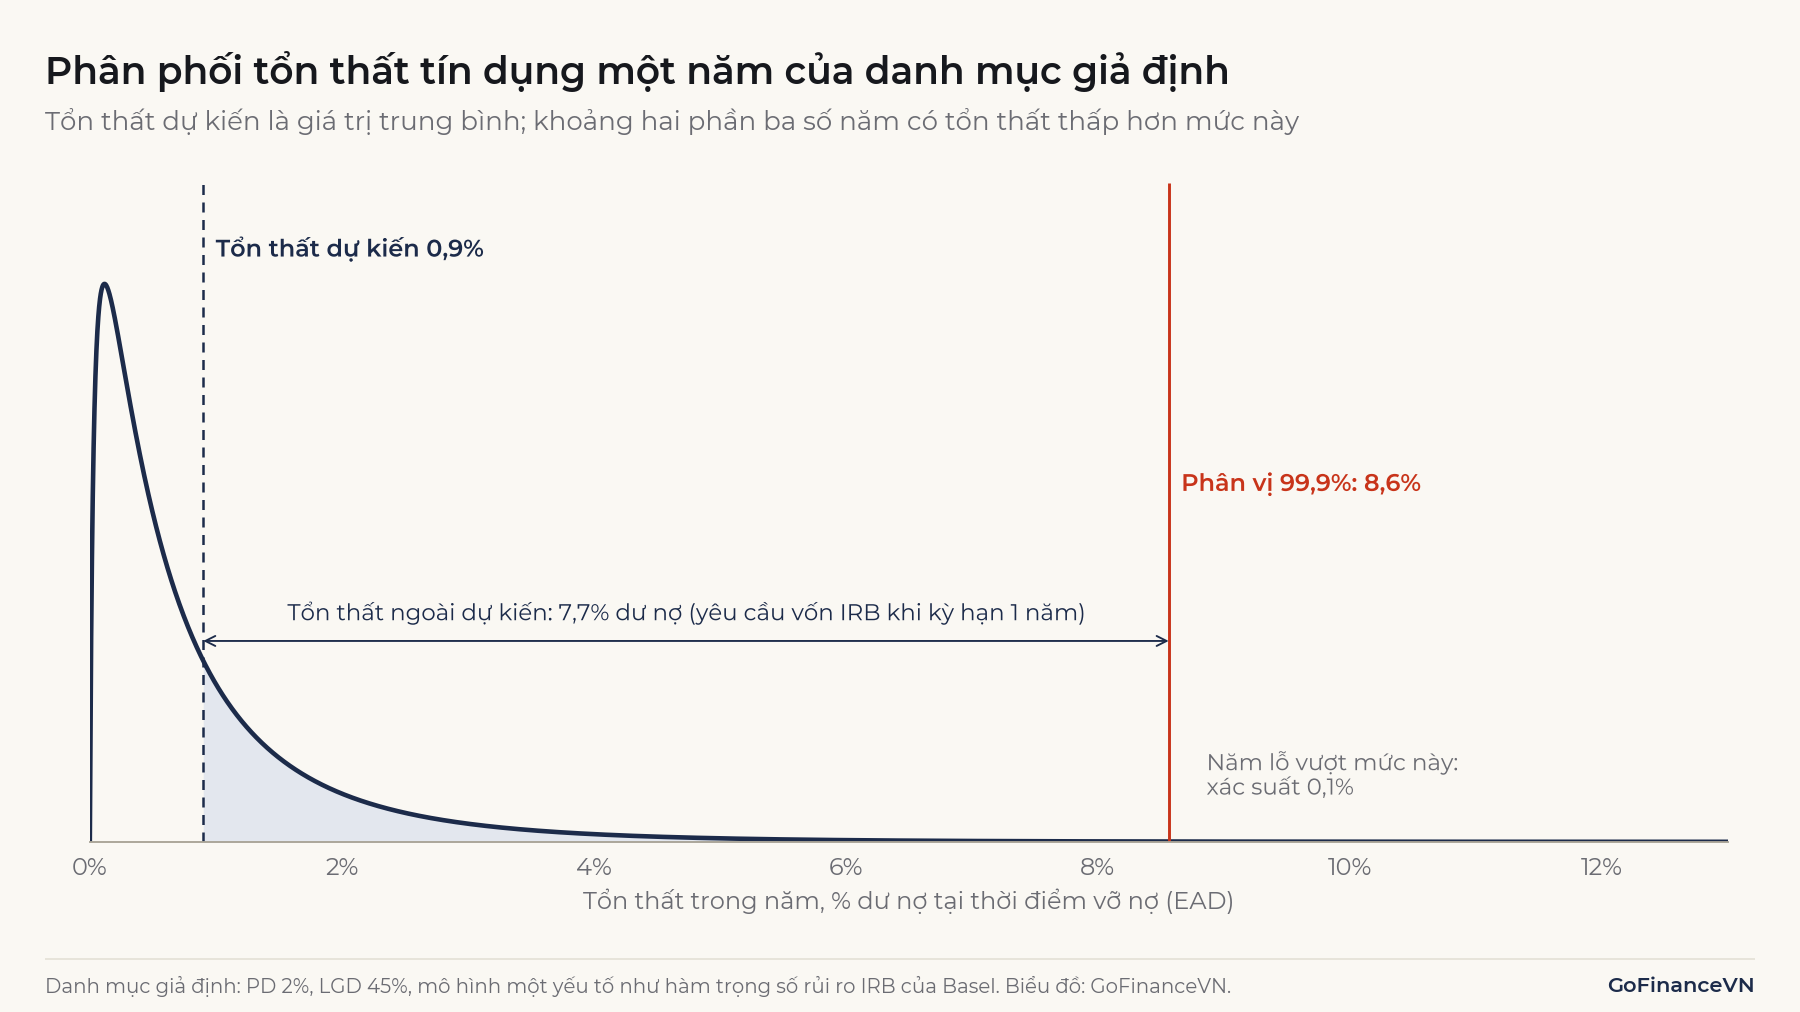
Phân phối lệch phải mạnh. Trong mô hình này, khoảng 67% số năm có tổn thất thấp hơn mức dự kiến, trung vị chỉ khoảng 0,56% dư nợ; mức trung bình 0,9% bị kéo lên bởi số ít năm lỗ rất lớn. Cách đọc phân vị của phân phối lãi lỗ giống với khái niệm giá trị chịu rủi ro, được giải thích trong bài VaR là gì?
Với ngân hàng dùng phương pháp xếp hạng nội bộ (IRB), Basel tách hai phần như sau:
- Yêu cầu vốn chỉ tính trên phần tổn thất ngoài dự kiến: phân vị 99,9% trừ đi , sau đó nhân với hệ số điều chỉnh theo kỳ hạn của khoản vay (BIS, 2005; Basel Framework CRE31).
- Tổng tổn thất dự kiến được so với tổng dự phòng đủ điều kiện. Nếu dự phòng thiếu, phần thiếu bị trừ thẳng vào vốn cấp 1 phổ thông (CET1); nếu dự phòng dư, phần dư được tính vào vốn cấp 2, tối đa 0,6% tài sản có rủi ro tín dụng tính theo IRB (CAP30.13, CAP10.19).
Khung vốn Basel và tỷ lệ an toàn vốn được trình bày trong bài Basel III là gì?
5. Tổn thất tín dụng dự kiến (ECL) theo IFRS 9
Theo IFRS 9, tổn thất tín dụng dự kiến là "bình quân gia quyền của các khoản tổn thất tín dụng, với trọng số là xác suất xảy ra vỡ nợ tương ứng" (nguyên văn: the weighted average of credit losses with the respective risks of a default occurring as the weights). Tổn thất tín dụng ở đây là chênh lệch giữa dòng tiền theo hợp đồng và dòng tiền dự kiến thu được, chiết khấu theo lãi suất thực tế ban đầu. IFRS 9 áp dụng cho kỳ kế toán năm bắt đầu từ 01/01/2018.
Đoạn 5.5.17 yêu cầu ECL phản ánh ba yếu tố: một giá trị không thiên lệch, có trọng số xác suất, xác định từ nhiều kịch bản; giá trị thời gian của tiền; và thông tin hợp lý, có cơ sở về quá khứ, hiện tại và dự báo kinh tế tương lai.
5.1. Ba giai đoạn của ECL
IFRS 9 chia các khoản cho vay theo mức thay đổi rủi ro tín dụng so với lúc ghi nhận ban đầu. Văn bản chuẩn mực không đặt tên cho các nhóm này; cách gọi giai đoạn 1, 2, 3 (Stage 1, 2, 3) là quy ước phổ biến trong thực hành và cả trong tài liệu làm việc của IASB.
| Giai đoạn | Điều kiện | Dự phòng bằng | Thu nhập lãi tính trên |
|---|---|---|---|
| Giai đoạn 1 | Rủi ro tín dụng chưa tăng đáng kể kể từ khi ghi nhận ban đầu (đoạn 5.5.5) | ECL 12 tháng | Giá trị ghi sổ gộp |
| Giai đoạn 2 | Rủi ro tín dụng tăng đáng kể (đoạn 5.5.3); giả định có thể bác bỏ: quá hạn trên 30 ngày (đoạn 5.5.11) | ECL trọn đời | Giá trị ghi sổ gộp |
| Giai đoạn 3 | Đã suy giảm giá trị tín dụng, ví dụ người vay gặp khó khăn tài chính đáng kể hoặc vi phạm hợp đồng | ECL trọn đời | Giá trị ghi sổ gộp trừ dự phòng (đoạn 5.4.1) |
Lưu ý: ECL 12 tháng không phải là khoản thiếu hụt tiền dự kiến trong 12 tháng tới. Theo định nghĩa của IFRS 9, đó là phần tổn thất trọn đời phát sinh từ các sự kiện vỡ nợ có thể xảy ra trong 12 tháng sau ngày báo cáo.
Với phải thu thương mại của doanh nghiệp, IFRS 9 cho phép cách làm đơn giản hơn là ma trận dự phòng theo tuổi nợ, trình bày trong bài Dự phòng là gì?
5.2. Ví dụ ECL 12 tháng và ECL trọn đời
ECL trọn đời cộng tổn thất dự kiến của từng năm còn lại, đã chiết khấu:
Trong đó là xác suất vỡ nợ biên, tức xác suất người vay không vỡ nợ trước năm và vỡ nợ đúng trong năm ; là lãi suất thực tế; là số năm còn lại. ECL 12 tháng chỉ lấy số hạng .
Tại ngày báo cáo, Ngân hàng YJ có một khoản vay 100 tỷ đồng còn 4 năm, trả lãi hằng năm và trả gốc cuối kỳ, lãi suất thực tế 10%/năm, LGD 40%. Để đơn giản, giả định vỡ nợ chỉ xảy ra vào cuối năm và EAD luôn bằng 100 tỷ đồng. Lúc giải ngân, PD hằng năm của khách hàng là 1,5%; đến ngày báo cáo, ngành của khách hàng suy yếu và PD hằng năm tăng lên 6%.
| Năm | PD biên (PD năm 6%) | Hệ số chiết khấu | ECL từng năm (tỷ đồng) |
|---|---|---|---|
| 1 | 6,00% | 0,9091 | 2,18 |
| 2 | 6% × 94% = 5,64% | 0,8264 | 1,86 |
| 3 | 5,30% | 0,7513 | 1,59 |
| 4 | 4,98% | 0,6830 | 1,36 |
| Cộng (ECL trọn đời) | 21,93% (PD tích lũy 4 năm) | 7,00 |
Các dòng được làm tròn; tổng tính từ số chưa làm tròn.
Nếu PD hằng năm vẫn là 1,5%, khoản vay ở giai đoạn 1 và dự phòng bằng ECL 12 tháng: tỷ đồng. Khi PD tăng lên 6% và ngân hàng đánh giá rủi ro đã tăng đáng kể, khoản vay chuyển sang giai đoạn 2 và dự phòng là ECL trọn đời 7,00 tỷ đồng. PD tăng 4 lần nhưng dự phòng tăng gần 13 lần: ngoài PD cao hơn, kỳ tính dự phòng đổi từ một năm sang toàn bộ thời hạn còn lại, riêng phần này làm dự phòng tăng khoảng 3,2 lần.
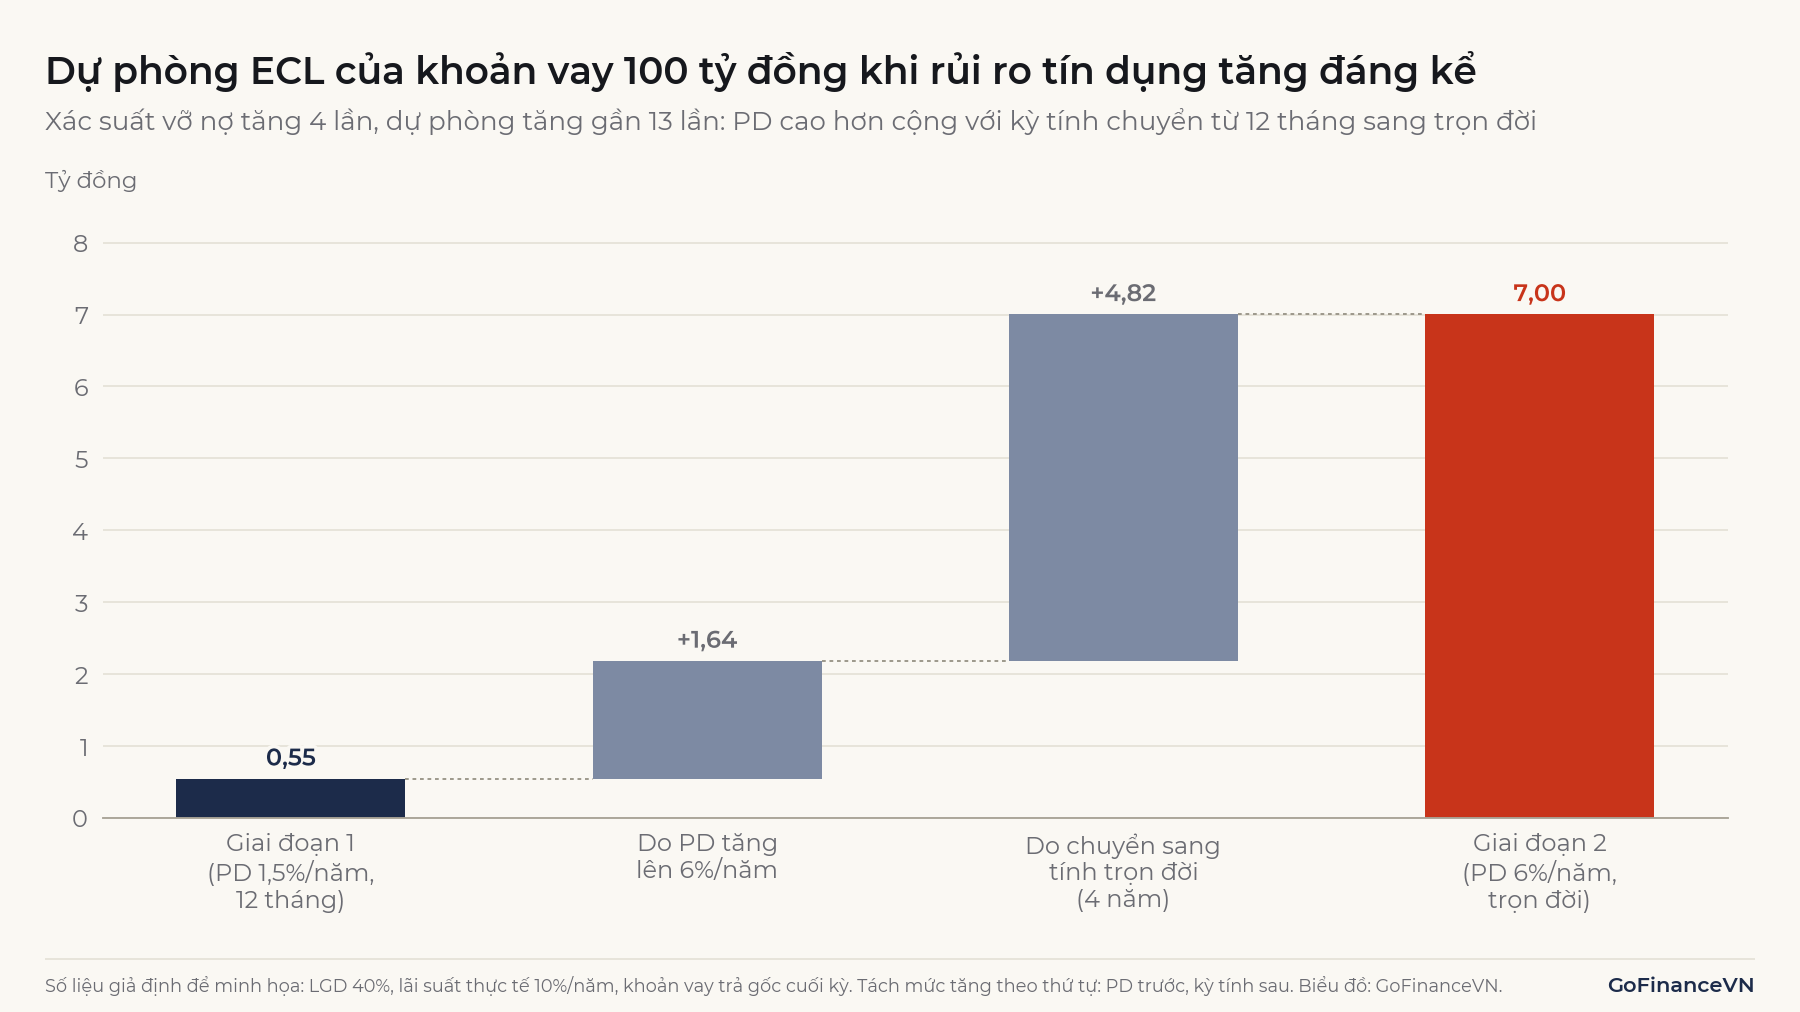
Nếu khoản vay tiếp tục xấu đi và đã suy giảm giá trị tín dụng (giai đoạn 3), với giá trị hiện tại của khoản thu hồi ước tính 60 tỷ đồng, dự phòng là 40 tỷ đồng và thu nhập lãi chỉ còn tính trên 60 tỷ đồng giá trị thuần.
5.3. EL theo Basel và ECL theo IFRS 9 khác nhau thế nào?
Hai khái niệm dùng chung ba tham số PD, LGD, EAD nhưng phục vụ hai mục đích khác nhau: Basel dùng để tính vốn, IFRS 9 dùng để lập báo cáo tài chính.
| Tiêu chí | EL theo Basel (IRB) | ECL theo IFRS 9 |
|---|---|---|
| Mục đích | So với dự phòng; phần chênh trừ vào CET1 hoặc cộng vào vốn cấp 2 | Ghi nhận dự phòng trên báo cáo tài chính |
| Kỳ tính | 1 năm | 12 tháng (giai đoạn 1) hoặc trọn đời (giai đoạn 2, 3) |
| PD | Bình quân dài hạn của tỷ lệ vỡ nợ một năm, dữ liệu ít nhất 5 năm (CRE36.63, CRE36.79); sàn 0,05% với khoản vay doanh nghiệp và ngân hàng (CRE32.4) | Ước tính tại thời điểm báo cáo, có tính đến dự báo kinh tế |
| LGD | Phản ánh giai đoạn suy thoái, thường cao hơn mức bình quân (CRE36.83) | Ước tính không thiên lệch, có trọng số theo kịch bản |
| Chiết khấu | Chỉ trong LGD: tổn thất kinh tế phải gồm hiệu ứng chiết khấu và chi phí thu hồi (CRE36.76) | Chiết khấu mọi khoản thiếu hụt dòng tiền theo lãi suất thực tế ban đầu, tại thời điểm dự kiến phát sinh (cả phần vỡ nợ trong các năm sau) |
Vì các khác biệt này, cùng một danh mục có thể có EL theo Basel và dự phòng theo IFRS 9 chênh nhau đáng kể. Phần chênh đó là đối tượng của phép so sánh dự phòng với tổn thất dự kiến ở mục 4.
6. Hạn chế và lưu ý khi sử dụng tổn thất dự kiến
Tổn thất dự kiến chỉ đúng bằng chất lượng của ba tham số đầu vào, và cả ba đều là ước tính.
6.1. Tổn thất dự kiến là trung bình, không phải dự báo cho từng năm
Trong Hình 1, khoảng hai phần ba số năm có tổn thất thấp hơn mức dự kiến. Ngân hàng có tổn thất thực tế thấp hơn EL vài năm liền chưa chắc đã ước tính quá cao; ngược lại, một năm lỗ gấp nhiều lần EL vẫn có thể nằm trong phân phối đã dự liệu.
6.2. PD và LGD thường cùng tăng trong suy thoái
Khi kinh tế suy thoái, nhiều người vay vỡ nợ cùng lúc và giá tài sản bảo đảm cũng giảm, nên LGD tăng đúng lúc PD tăng (BIS, 2005). Nhân PD bình quân với LGD bình quân khi đó cho kết quả thấp hơn tổn thất bình quân thực tế. Basel xử lý bằng cách yêu cầu LGD phản ánh giai đoạn tổn thất cao (CRE36.83). Cách ngân hàng ước tính tổn thất trong kịch bản xấu được trình bày trong bài Stress test ngân hàng là gì?
6.3. Thiếu dữ liệu vỡ nợ
Danh mục có ít vụ vỡ nợ, như cho vay doanh nghiệp lớn hay ngân hàng, cho ước tính PD và LGD rất không chắc chắn. Một ngân hàng mới hoặc một sản phẩm mới cũng thiếu lịch sử. Sàn PD 0,05% với khoản vay doanh nghiệp và ngân hàng, cùng yêu cầu dữ liệu ít nhất 5 năm của Basel, có tác dụng hạn chế việc ước tính quá thấp trong trường hợp này.
6.4. ECL phụ thuộc vào phán đoán và thay đổi theo chu kỳ
Ngưỡng "tăng đáng kể" của rủi ro tín dụng do ngân hàng tự xác định. Như ví dụ ở mục 5.2, khi kinh tế xấu đi và nhiều khoản vay cùng chuyển sang giai đoạn 2, dự phòng có thể tăng mạnh trong một kỳ, làm lợi nhuận giảm đúng lúc ngân hàng đang chịu áp lực.
6.5. Không đồng nhất với dự phòng theo chuẩn mực Việt Nam
Dự phòng rủi ro tín dụng trên báo cáo tài chính lập theo chế độ kế toán Việt Nam của các ngân hàng hiện dựa trên khung phân loại nợ của ngành, không phải mô hình ECL. Cách đọc số dư dự phòng này được trình bày trong bài Tỷ lệ bao phủ nợ xấu là gì?, còn cách phân loại nợ có trong bài Nợ xấu là gì?
7. Câu hỏi thường gặp
Tổn thất dự kiến có phải là dự phòng không?
Không hoàn toàn. Tổn thất dự kiến là một ước tính thống kê; dự phòng là số kế toán ghi trên báo cáo tài chính. Theo IFRS 9, dự phòng được đo bằng ECL nên hai khái niệm gần nhau, nhưng ECL có thể là trọn đời và có chiết khấu, khác với EL một năm theo Basel.
LGD và tỷ lệ thu hồi khác nhau thế nào?
Hai tỷ lệ cộng lại bằng 100%. LGD 45% nghĩa là tỷ lệ thu hồi ròng, sau chi phí xử lý nợ và quy về giá trị hiện tại, là 55% dư nợ tại thời điểm vỡ nợ.
Tổn thất dự kiến bao nhiêu là cao?
Không có ngưỡng chung. Tỷ lệ EL trên dư nợ phụ thuộc vào loại khoản vay: trong ví dụ của Ngân hàng YJ, mức này từ 0,23% với cho vay mua nhà đến 4,2% với cho vay tín chấp. Cần so với lãi suất của chính khoản vay và với các ngân hàng có cơ cấu danh mục tương tự.
Kết luận
Tổn thất dự kiến là mức lỗ tín dụng trung bình, tính bằng PD × LGD × EAD, và được bù bằng lãi suất cho vay và dự phòng; phần lỗ vượt mức này trong năm xấu là tổn thất ngoài dự kiến, do vốn gánh. IFRS 9 dùng cùng ba tham số nhưng đo ECL theo 12 tháng hoặc trọn đời tùy rủi ro tín dụng đã tăng đáng kể hay chưa, có chiết khấu và có tính đến dự báo kinh tế. Khi đọc các con số này, cần nhớ đây là giá trị trung bình dựa trên ước tính, không phải số lỗ chắc chắn sẽ xảy ra.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- Basel Committee on Banking Supervision, An Explanatory Note on the Basel II IRB Risk Weight Functions (07/2005): https://www.bis.org/publications/explanatory-note-basel-ii-irb-risk-weight-functions.pdf
- Basel Framework, CRE: Calculation of RWA for credit risk (CRE31, CRE32, CRE35, CRE36): https://www.bis.org/committees/bcbs/basel-framework/CRE/standard.pdf
- Basel Framework, CAP: Definition of capital (CAP10.19, CAP30.13): https://www.bis.org/committees/bcbs/basel-framework/CAP/standard.pdf
- IFRS Foundation, IFRS 9 Financial Instruments: https://www.ifrs.org/content/dam/ifrs/publications/html-standards/english/2026/issued/ifrs9.html
Đọc tiếp: Basel III là gì? Vì sao ngân hàng phải đủ vốn?