LDR là gì? Tỷ lệ cho vay trên huy động và quy định tại Việt Nam
LDR (Loan to Deposit Ratio), hay tỷ lệ cho vay trên huy động, là tỷ lệ giữa dư nợ cho vay và tiền gửi của ngân hàng. Cùng tên LDR nhưng có hai con số khác nhau: LDR đơn giản tính từ báo cáo tài chính, và LDR tính theo công thức của Ngân hàng Nhà nước tại Thông tư 22/2019/TT-NHNN. Trần 85% chỉ áp dụng cho con số thứ hai, nên một ngân hàng có LDR đơn giản trên 100% vẫn có thể tuân thủ quy định.
1. LDR là gì?
LDR là chỉ số cho biết ngân hàng đang cho vay bao nhiêu so với lượng tiền gửi huy động được. LDR bằng 80% nghĩa là cứ 100 đồng tiền gửi có 80 đồng dư nợ cho vay tương ứng.
Tên đầy đủ trong văn bản pháp luật Việt Nam là "tỷ lệ dư nợ cho vay so với tổng tiền gửi". Đây là một trong các giới hạn an toàn mà Ngân hàng Nhà nước (NHNN) yêu cầu ngân hàng thường xuyên duy trì, quy định tại Điều 20 Thông tư 22/2019/TT-NHNN.
LDR đo quy mô cho vay so với nguồn tiền gửi, trong khi tỷ lệ CASA đo cơ cấu của chính nguồn tiền gửi đó. Hai chỉ số không thay thế được cho nhau.
2. Công thức tính LDR đơn giản
LDR đơn giản là dư nợ cho vay khách hàng chia cho tiền gửi của khách hàng, lấy trực tiếp từ báo cáo tài chính:
Ngân hàng LD (giả định) có dư nợ cho vay khách hàng 315.000 tỷ đồng và tiền gửi của khách hàng 300.000 tỷ đồng. LDR đơn giản là .
Kết quả trên 100% không có nghĩa là ngân hàng cho vay bằng tiền không có thật. Phần vượt được tài trợ bằng các nguồn nằm ngoài dòng tiền gửi khách hàng, như trái phiếu, chứng chỉ tiền gửi, vốn vay nước ngoài, vốn liên ngân hàng và vốn chủ sở hữu.
Công thức này dùng để so sánh nhanh, không phải để kiểm tra việc tuân thủ. Một số báo cáo phân tích cộng thêm giấy tờ có giá vào mẫu số, nên cần xem nguồn số liệu đã tính theo cách nào.
3. LDR theo quy định của Ngân hàng Nhà nước
LDR theo quy định dùng cùng dạng công thức, nhưng tử số và mẫu số được định nghĩa lại tại Điều 20 Thông tư 22/2019/TT-NHNN (văn bản hợp nhất mới nhất: 114/2026/VBHN-TT-NHNN):
Tỷ lệ được tính bằng đồng Việt Nam, gồm cả ngoại tệ quy đổi. Trong đó:
- (tổng dư nợ cho vay): dư nợ cho vay cá nhân, tổ chức (không gồm cho vay tổ chức tín dụng khác tại Việt Nam), cộng khoản ủy thác cho tổ chức tín dụng khác cho vay. Sau đó trừ dư nợ cho vay bằng nguồn ủy thác mà bên ủy thác chịu rủi ro, trừ nguồn vốn vay ở nước ngoài, và trừ số dư vay tái cấp vốn của NHNN (trừ phần vay để hỗ trợ khả năng chi trả tạm thời).
- (tổng tiền gửi): tiền gửi của tổ chức, gồm cả tiền gửi của tổ chức tín dụng khác; tiền gửi của cá nhân; và tiền huy động từ phát hành kỳ phiếu, tín phiếu, chứng chỉ tiền gửi, trái phiếu. Không tính tiền ký quỹ, tiền gửi vốn chuyên dùng, tiền gửi không kỳ hạn của Kho bạc Nhà nước và một phần tiền gửi có kỳ hạn của Kho bạc.
3.1. Ví dụ tính LDR của Ngân hàng LD
Dùng tiếp số liệu của Ngân hàng LD (đơn vị: tỷ đồng):
| Khoản mục | Số dư |
|---|---|
| Cho vay khách hàng | 315.000 |
| Cộng: ủy thác cho tổ chức tín dụng khác cho vay | +1.000 |
| Trừ: cho vay bằng nguồn ủy thác, bên ủy thác chịu rủi ro | −2.000 |
| Trừ: nguồn vốn vay ở nước ngoài | −20.000 |
| Trừ: vay tái cấp vốn của NHNN (không nhằm hỗ trợ khả năng chi trả) | −4.000 |
| Tổng dư nợ cho vay (L) | 290.000 |
| Tiền gửi của khách hàng | 300.000 |
| Trừ: tiền ký quỹ và tiền gửi vốn chuyên dùng | −9.000 |
| Cộng: tiền gửi của tổ chức tín dụng khác | +20.000 |
| Cộng: giấy tờ có giá đã phát hành | +35.000 |
| Cộng: 50% của 16.000 tiền gửi có kỳ hạn của Kho bạc Nhà nước | +8.000 |
| Tổng tiền gửi (D) | 354.000 |
Kết quả: , thấp hơn trần 85%. Cùng một bảng số liệu, LDR đơn giản là 105,0% còn LDR theo quy định là 81,9%.
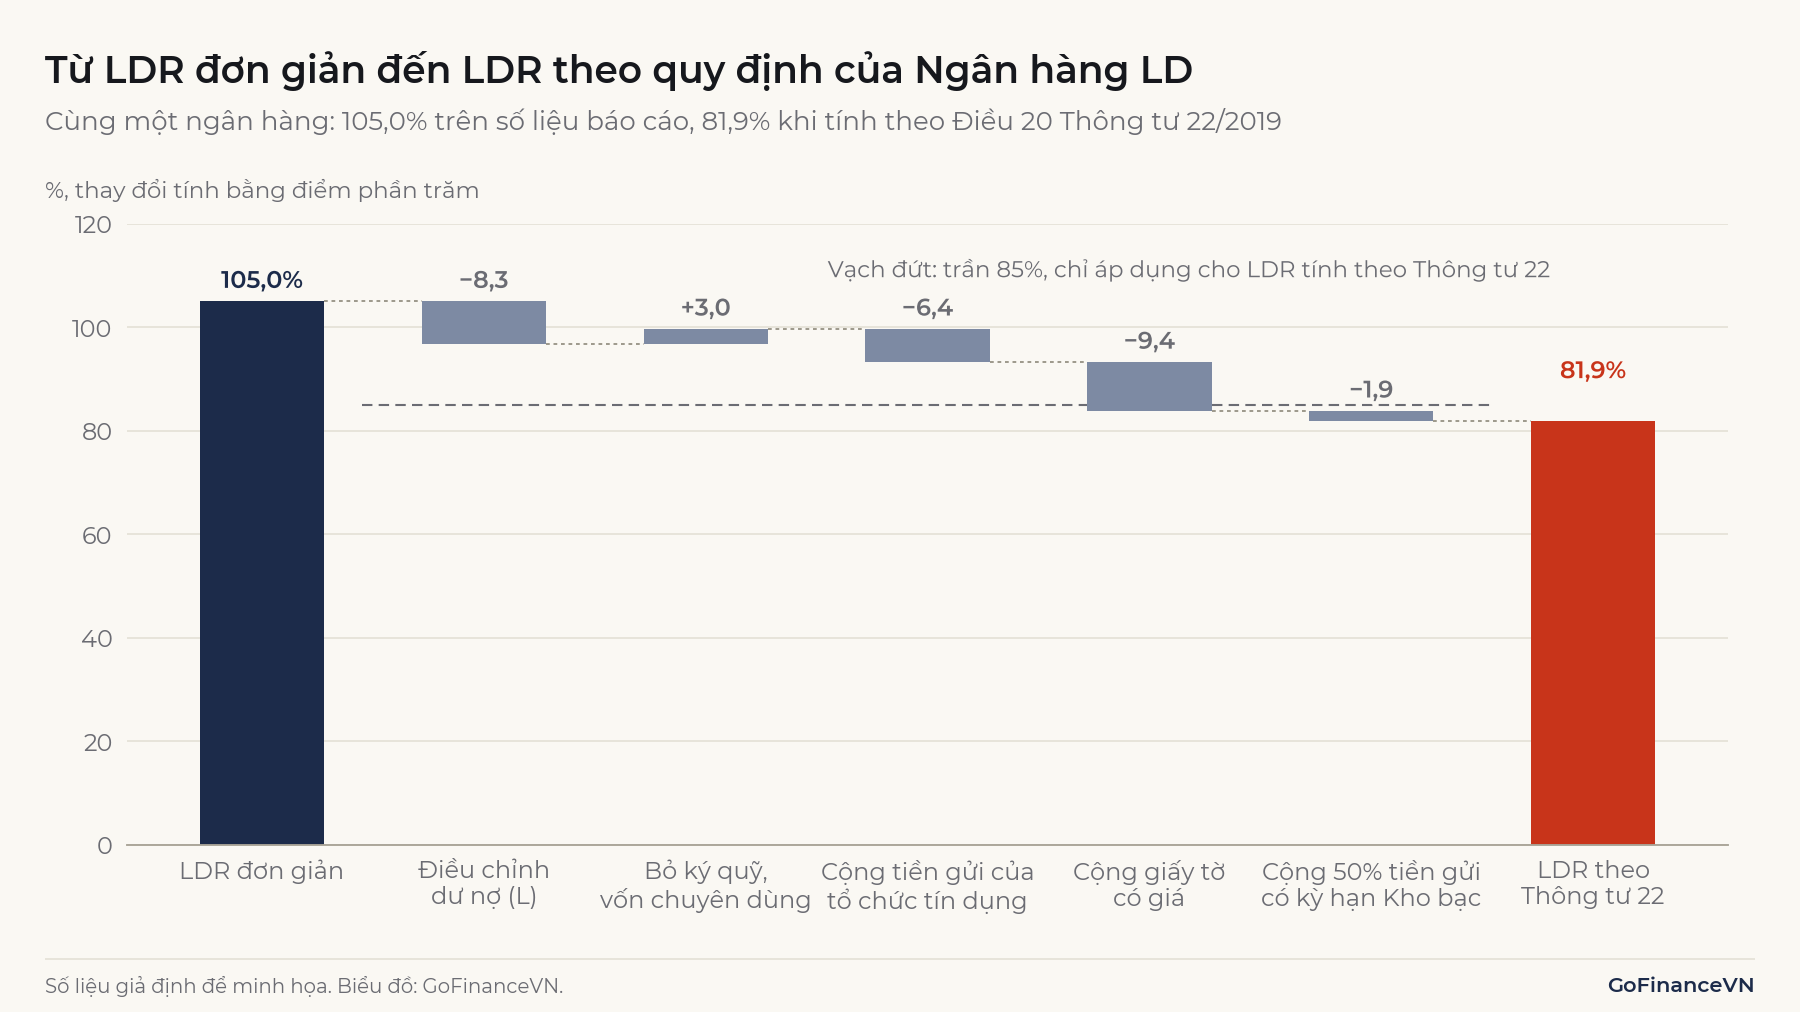
Với không đổi, ngân hàng còn cho vay thêm được tỷ đồng trước khi chạm trần.
3.2. LDR đơn giản và LDR theo quy định khác nhau thế nào?
LDR đơn giản chỉ nhìn hai dòng trên báo cáo, còn LDR theo quy định phản ánh nguồn vốn mà cơ quan quản lý công nhận để cho vay.
| Tiêu chí | LDR đơn giản | LDR theo Thông tư 22/2019 |
|---|---|---|
| Mục đích | So sánh, phân tích nhanh | Kiểm tra tuân thủ |
| Vốn vay nước ngoài | Không tính | Trừ khỏi dư nợ cho vay |
| Giấy tờ có giá đã phát hành | Thường không tính | Cộng vào tổng tiền gửi |
| Tiền gửi của tổ chức tín dụng khác | Không tính | Cộng vào tổng tiền gửi |
| Ký quỹ, vốn chuyên dùng | Có trong tiền gửi khách hàng | Loại ra |
| Tiền gửi Kho bạc Nhà nước | Thường không nằm trong dòng tiền gửi khách hàng | Tính một phần tiền gửi có kỳ hạn |
| Trần quy định | Không có | 85% |
Lưu ý: Không so LDR đơn giản với trần 85%. Thấy LDR tính từ báo cáo tài chính trên 85% hoặc trên 100% chưa đủ để kết luận ngân hàng vi phạm giới hạn.
4. Trần LDR hiện nay là bao nhiêu?
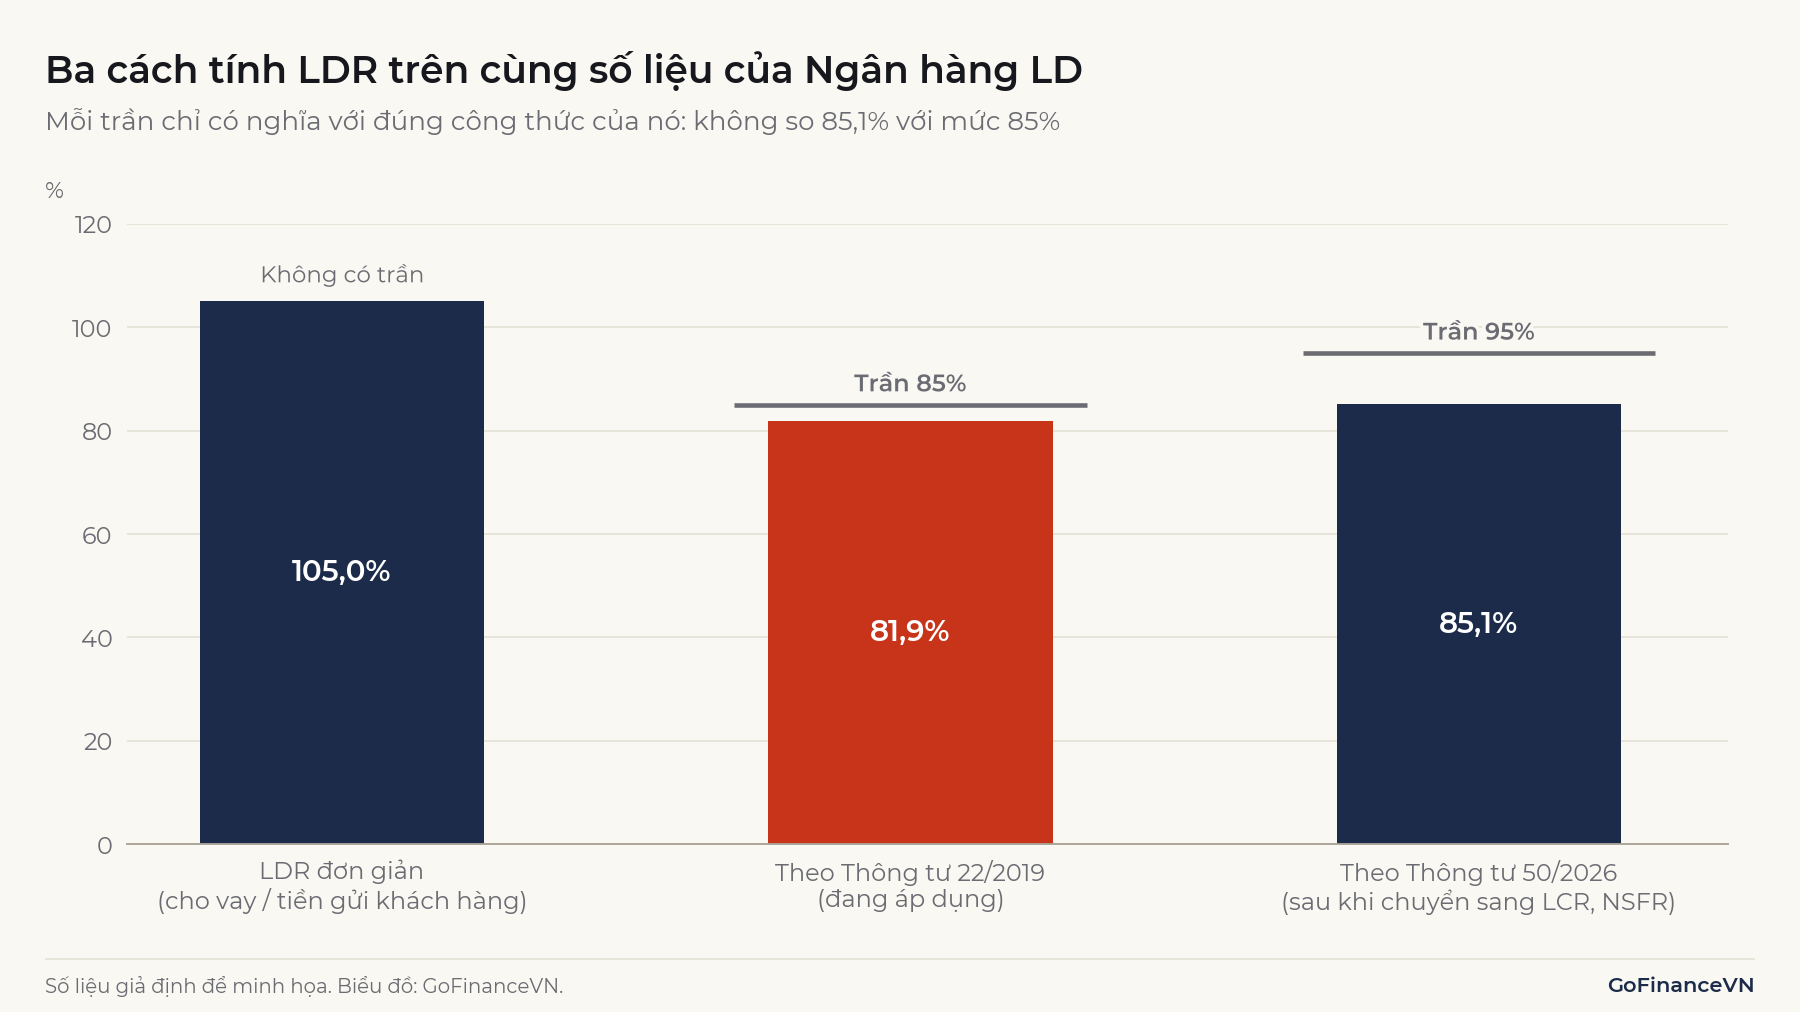
Trần LDR đang áp dụng là 85%, theo khoản 5 Điều 20 Thông tư 22/2019/TT-NHNN. Thông tư 50/2026/TT-NHNN có quy định mức 95% với công thức mới, nhưng mức này chỉ áp dụng từ khi từng ngân hàng chuyển sang chuẩn thanh khoản LCR và NSFR.
4.1. Các trường hợp ngoại lệ
Thông tư 22/2019 có hai ngoại lệ với mức 85%:
- Ngân hàng, chi nhánh ngân hàng nước ngoài mới thành lập, trong 3 năm đầu: Thống đốc NHNN quy định tỷ lệ cụ thể cho từng đơn vị.
- Đơn vị có vốn điều lệ, vốn được cấp còn lại, sau khi trừ lỗ lũy kế và nguyên giá các khoản đầu tư tài sản cố định, góp vốn, mua cổ phần, lớn hơn dư nợ cho vay: không phải thực hiện tỷ lệ này.
4.2. Tiền gửi của Kho bạc Nhà nước được tính bao nhiêu?
Từ 01/8/2026 đến hết 31/7/2028, ngân hàng tính 50% số dư tiền gửi có kỳ hạn của Kho bạc Nhà nước vào , theo Quyết định 1743/QĐ-NHNN ký ngày 30/7/2026. Quy định gốc tại Thông tư 25/2026/TT-NHNN (hiệu lực 01/7/2026) là loại 80% số dư này, hoặc một tỷ lệ khác do Thống đốc quyết định trong từng thời kỳ.
Nếu chỉ tính 20% như mức trước đó, của Ngân hàng LD giảm còn 349.200 tỷ đồng và LDR là 83,0%. Thay đổi cách tính làm tỷ lệ giảm 1,1 điểm phần trăm mà lượng tiền của ngân hàng không đổi.
4.3. Thông tư 50/2026/TT-NHNN thay đổi gì?
Thông tư 50/2026/TT-NHNN ban hành ngày 30/9/2026, có hiệu lực từ 01/12/2026, áp dụng cho ngân hàng thương mại và chi nhánh ngân hàng nước ngoài (ngân hàng hợp tác xã và ngân hàng thương mại đang thực hiện khoản 3 Điều 23 Thông tư 41/2016 tiếp tục theo Thông tư 22/2019). Điều 12 nâng trần LDR lên 95% và đổi công thức; Điều 13 quy định thời điểm chuyển đổi:
| Thời điểm | LDR phải tuân thủ |
|---|---|
| Trước khi ngân hàng áp dụng LCR, NSFR | Trần 85%, công thức Thông tư 22/2019 |
| Từ khi áp dụng LCR, NSFR (đăng ký sớm, hoặc chậm nhất 01/10/2028) | Trần 95%, công thức Điều 12 Thông tư 50/2026 |
| Khi áp dụng ngưỡng 100% cho cả LCR và NSFR | Không phải tuân thủ trần, vẫn phải báo cáo LDR; NHNN có thể yêu cầu tuân thủ trở lại |
Mức 95% không phải là 85% cộng thêm 10 điểm phần trăm trên cùng một công thức. Công thức mới bỏ tiền gửi của tổ chức tín dụng khác, chỉ cộng phần chênh lệch dương trên liên ngân hàng và cộng vốn vay nước ngoài vào mẫu số thay vì trừ ở tử số. Mẫu số còn được cộng vốn chủ sở hữu đã điều chỉnh và trái phiếu vốn cấp 2 phát hành trong nước, đồng thời trừ dư nợ đầu tư trái phiếu doanh nghiệp và cấp tín dụng ngoài cho vay. Trái phiếu phát hành trong nước không đủ điều kiện vốn cấp 2 không còn được cộng; trái phiếu phát hành ra thị trường quốc tế được tính trong nhóm vốn vay nước ngoài. Điều 12 không nêu tên chứng chỉ tiền gửi, kỳ phiếu, tín phiếu, và các báo cáo phân tích đang hiểu khác nhau về việc các khoản này có được tính là tiền gửi hay không.
Giả định thêm cho Ngân hàng LD: trong 35.000 giấy tờ có giá đã phát hành có 12.000 trái phiếu vốn cấp 2 trong nước và 23.000 trái phiếu thường phát hành trong nước (không được tính); vay tổ chức tín dụng khác 15.000; cho vay và gửi tại tổ chức tín dụng khác 25.000; vốn chủ sở hữu điều chỉnh 45.000; cấp tín dụng ngoài cho vay 3.000; trái phiếu doanh nghiệp 14.000 tỷ đồng. Với tỷ lệ Kho bạc 20% theo Điều 12, , và LDR là 85,1%. Nếu 23.000 tỷ đồng này là chứng chỉ tiền gửi và được tính là tiền gửi, và LDR là 80,1%.
4.4. Tỷ lệ vốn ngắn hạn cho vay trung, dài hạn
Tỷ lệ này giới hạn phần nguồn vốn ngắn hạn được dùng để cho vay trung, dài hạn, tối đa 40% từ 01/7/2026 (trước đó là 30%), theo khoản 5 Điều 16 Thông tư 22/2019 đã sửa bởi Thông tư 25/2026:
Các khoản được phân loại theo thời hạn còn lại, lấy mốc 1 năm. Tử số gồm cả khoản mua, đầu tư giấy tờ có giá còn hạn trên 1 năm. Nếu Ngân hàng LD có dư nợ trung, dài hạn 165.000, nguồn vốn trung, dài hạn 70.000 và nguồn vốn ngắn hạn 300.000 tỷ đồng, thì . Mức này thấp hơn trần 40%, nhưng cao hơn trần 30% trước đây.
Từ khi ngân hàng áp dụng LCR và NSFR theo Thông tư 50/2026, tỷ lệ này chuyển thành chỉ tiêu báo cáo (điểm c khoản 5 Điều 13); khi áp dụng ngưỡng 100% cho cả hai chuẩn thì không phải báo cáo.
5. LDR cao hay thấp nói lên điều gì? LDR bao nhiêu là tốt?
Không có mức LDR "tốt" chung cho mọi ngân hàng; quy định chỉ đặt mức tối đa. Cùng một mức LDR có thể phản ánh các tình huống trái ngược.
Khi LDR cao, có thể do hai nguyên nhân: ngân hàng sử dụng vốn huy động hiệu quả, dành nhiều tài sản cho các khoản vay có lãi suất cao hơn nên hỗ trợ biên lãi ròng (NIM); hoặc tín dụng tăng nhanh hơn huy động, khiến dư địa cho vay hẹp lại và ngân hàng phải trả lãi cao hơn để hút thêm tiền gửi.
Khi LDR thấp, có thể ngân hàng đang có đệm thanh khoản dày và còn dư địa tăng tín dụng; hoặc cầu vay yếu, ngân hàng thận trọng sau giai đoạn nợ xấu tăng, nên tiền nằm ở các tài sản lợi suất thấp hơn.
Khi thiếu thanh khoản ngắn hạn, ngân hàng có thể vay từ NHNN qua nghiệp vụ thị trường mở: Thị trường mở (OMO) là gì?
Tốc độ thay đổi của LDR thường nói nhiều hơn một con số đơn lẻ. LDR tăng dần trong nhiều quý kèm chi phí vốn tăng khác với LDR tăng do ngân hàng chủ động giảm tiền gửi đắt đỏ.
6. LDR khác LCR và NSFR thế nào?
LDR là tỷ lệ tĩnh về quy mô, còn LCR và NSFR của Basel III xét đến chất lượng và độ ổn định của nguồn tiền, tài sản và thời hạn.
| Chỉ số | Công thức | Câu hỏi trả lời | Mức tối thiểu/tối đa |
|---|---|---|---|
| LDR | Dư nợ cho vay / tổng tiền gửi | Cho vay bao nhiêu so với tiền gửi? | Tối đa 85% (Thông tư 22); 95% (Thông tư 50) |
| LCR | Tài sản thanh khoản chất lượng cao / dòng tiền ra ròng 30 ngày | Có đủ tài sản dễ bán để chịu 30 ngày căng thẳng? | 50% từ 01/10/2028, tăng 10 điểm mỗi năm, 100% từ 01/10/2033 |
| NSFR | Nguồn vốn ổn định sẵn có / nguồn vốn ổn định yêu cầu | Tài sản dài hạn có được tài trợ bằng nguồn ổn định? | 90% từ 01/10/2028; 95% từ 01/10/2029; 100% từ 01/10/2030 |
Lộ trình trong bảng là của Thông tư 50/2026 cho tỷ lệ riêng lẻ quy đồng Việt Nam, áp dụng với ngân hàng không đăng ký sớm. Ở chuẩn Basel gốc, cả LCR và NSFR đều tối thiểu 100%.
Hai ngân hàng cùng LDR vẫn có thể có sức chống chịu thanh khoản rất khác nhau, vì LDR không phân biệt người gửi tiền. Phụ lục I Thông tư 50/2026 giả định 5% tiền gửi cá nhân ổn định bị rút trong 30 ngày căng thẳng, 10% với tiền gửi cá nhân kém ổn định và 40% với nguồn từ doanh nghiệp không thuộc nhóm nhỏ và vừa đủ điều kiện, ngoài nhóm tiền gửi phục vụ hoạt động.
Ví dụ: Hai ngân hàng cùng có 100.000 tỷ đồng tiền gửi, cùng LDR 80% và cùng 10.000 tỷ đồng tài sản thanh khoản cao. Ngân hàng toàn tiền gửi cá nhân ổn định có dòng tiền ra giả định 5.000 tỷ đồng, LCR 200%. Ngân hàng toàn tiền gửi doanh nghiệp có dòng ra giả định 40.000 tỷ đồng, LCR 25%. Phép tính giả định toàn bộ tiền gửi có thể rút trong 30 ngày và chưa kể dòng tiền vào.
Thông tư 50/2026 gắn việc miễn trần với hai chuẩn này: khi ngân hàng áp dụng ngưỡng 100% cho cả LCR và NSFR, LDR chỉ còn là chỉ tiêu báo cáo, trừ khi NHNN yêu cầu tuân thủ trở lại.
7. Hạn chế và lưu ý khi đọc LDR
7.1. Không so số của hai phương pháp
LDR đơn giản, LDR theo Thông tư 22 và LDR theo Thông tư 50 cho kết quả khác nhau trên cùng số liệu. Trong giai đoạn đến 01/10/2028, các ngân hàng có thể áp dụng hai khung khác nhau tùy thời điểm đăng ký, nên so sánh giữa ngân hàng cần biết rõ khung áp dụng.
7.2. Không tính lại được đầy đủ từ báo cáo tài chính
Nhiều cấu phần của và , như nguồn vốn nước ngoài hay khoản ủy thác do ai chịu rủi ro, không tách đủ trên báo cáo tài chính. Người đọc thường phải dùng số do ngân hàng công bố trong tài liệu nhà đầu tư, nếu có.
7.3. Tỷ lệ có thể đổi vì cách tính
Quy định về tiền gửi Kho bạc Nhà nước đã thay đổi nhiều lần. Khi LDR giảm, cần kiểm tra lý do là tiền gửi tăng thật, tín dụng chậm lại, hay công thức thay đổi.
7.4. LDR không đo chất lượng khoản vay
Hai ngân hàng cùng LDR có thể có danh mục cho vay rất khác nhau về tỷ lệ nợ xấu và tài sản bảo đảm. LDR cũng không cho biết ngân hàng có đủ vốn để chịu lỗ; tỷ lệ an toàn vốn mới đo điều đó.
Kết luận
LDR đo quan hệ giữa dư nợ cho vay và tiền gửi, nhưng con số có ý nghĩa pháp lý là LDR tính theo công thức của NHNN, không phải tỷ lệ lấy từ hai dòng trên báo cáo tài chính. Trần 85% của Thông tư 22/2019 vẫn là mức ràng buộc cho đến khi từng ngân hàng chuyển sang LCR, NSFR và trần 95% của Thông tư 50/2026. LDR cao hay thấp chỉ có ý nghĩa khi đọc cùng xu hướng, cơ cấu nguồn vốn và chất lượng tài sản.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- Ngân hàng Nhà nước Việt Nam, Văn bản hợp nhất 114/2026/VBHN-TT-NHNN (14/10/2026) của Thông tư 22/2019/TT-NHNN: https://datafiles.chinhphu.vn/cpp/files/vbpq/2026/10/114-vbhn-nhnn.signed.pdf
- Thông tư 50/2026/TT-NHNN (bản tiếng Anh, LuatVietnam): https://english.luatvietnam.vn/circular-no-50-2026-tt-nhnn-dated-september-30-2026-of-the-state-bank-of-vietnam-prescribing-limits-and-prudential-ratios-in-operations-of-commercia-449228-doc1.html
- Thị trường Tài chính Tiền tệ, Chính thức nâng tỷ lệ tính tiền gửi Kho bạc Nhà nước vào LDR lên 50%: https://thitruongtaichinhtiente.vn/chinh-thuc-nang-ty-le-tinh-tien-gui-kho-bac-nha-nuoc-vao-ldr-len-50-84646.html
- VOV, Ngân hàng Nhà nước nâng tỷ lệ tính tiền gửi Kho bạc Nhà nước vào LDR lên 50%: https://vov.vn/kinh-te/ngan-hang-nha-nuoc-nang-ty-le-tinh-tien-gui-kho-bac-nha-nuoc-vao-ldr-len-50-post1320360.vov
- Hiệp hội Ngân hàng Việt Nam (VNBA), Ngân hàng Nhà nước chính thức nâng tỷ lệ tính tiền gửi Kho bạc Nhà nước vào LDR lên 50% (31/7/2026): https://vnba.org.vn/vi/ngan-hang-nha-nuoc-chinh-thuc-nang-ty-le-tinh-tien-gui-kho-bac-nha-nuoc-vao-ldr-len-50-22960.htm
- SSI Research, báo cáo về Thông tư 50/2026: https://finance.vietstock.vn/downloadedoc/22487
- VFS, Báo cáo chuyên đề Thông tư 50/2026/TT-NHNN (10/2026), trang 27: https://image.vfs.com.vn/cmsupload/Thong_tu_50_2026_VFS-oh2f.pdf
- Báo Đầu tư, Nới trần LDR không phải "tấm vé" chung cho mọi ngân hàng (26/10/2026): https://baodautu.vn/noi-tran-ldr-khong-phai-tam-ve-chung-cho-moi-ngan-hang-d726868.html
- Basel Committee on Banking Supervision, Basel III: The Liquidity Coverage Ratio and liquidity risk monitoring tools (01/2013): https://www.bis.org/publ/bcbs238.htm
- Basel Committee on Banking Supervision, Basel III: the net stable funding ratio (10/2014): https://www.bis.org/bcbs/publ/d295.htm
- Basel Framework, NSF20 Calculation and reporting: https://www.bis.org/committees/bcbs/basel-framework/standard/nsf/20/inforce/2019-12-15/published/2019-12-15
Đọc tiếp: Basel III là gì? Vì sao ngân hàng phải đủ vốn?