Chi phí vốn huy động (COF) của ngân hàng là gì? Cách tính và ý nghĩa
Chi phí vốn huy động (COF – Cost of Funds) là mức lãi bình quân mà ngân hàng phải trả cho các nguồn vốn chịu lãi như tiền gửi của khách hàng, giấy tờ có giá đã phát hành và tiền vay từ các ngân hàng khác. COF thường được tính bằng chi phí lãi chia nguồn vốn chịu lãi bình quân trong kỳ. Đây là vế chi phí trong phép tính biên lãi ròng, nên người đọc báo cáo tài chính ngân hàng cần biết COF được tính thế nào và vì sao nó thay đổi chậm hơn lãi suất thị trường.
1. COF là gì?
COF là tỷ lệ phần trăm giữa tiền lãi ngân hàng phải trả và quy mô nguồn vốn phải trả lãi, tính theo năm. Chỉ số này trả lời câu hỏi: tính bình quân, mỗi 100 đồng vốn vay mượn khiến ngân hàng phải trả bao nhiêu đồng tiền lãi trong một năm.
Nguồn vốn chịu lãi của một ngân hàng thương mại thường gồm:
- Tiền gửi của khách hàng: tiền gửi không kỳ hạn và tiền gửi có kỳ hạn của cá nhân, doanh nghiệp.
- Giấy tờ có giá đã phát hành: trái phiếu, chứng chỉ tiền gửi.
- Tiền gửi và tiền vay của các tổ chức tín dụng (TCTD) khác, trên thị trường liên ngân hàng.
- Các khoản vay khác, ví dụ vốn vay từ tổ chức quốc tế.
Thị trường nơi các ngân hàng vay mượn lẫn nhau được giải thích trong bài Lãi suất liên ngân hàng là gì?
Vốn chủ sở hữu và các khoản phải trả không chịu lãi không nằm trong mẫu số của COF theo cách tính phổ biến nhất, vì chúng không tạo ra chi phí lãi.
1.1. COF không phải là chi phí vốn của doanh nghiệp
Hai cụm từ "chi phí vốn" dễ gây nhầm. COF của ngân hàng chỉ đo chi phí lãi trên nợ, là con số kế toán lấy từ báo cáo kết quả hoạt động. Chi phí vốn (cost of capital) trong định giá doanh nghiệp, đo bằng WACC, là tỷ suất sinh lời mà cả chủ nợ và cổ đông đòi hỏi, gồm cả chi phí vốn chủ sở hữu vốn không xuất hiện trên báo cáo kết quả kinh doanh. Cách tính chi phí vốn theo nghĩa thứ hai được trình bày trong bài WACC là gì?
COF cũng khác lãi suất huy động niêm yết. Lãi suất niêm yết là mức ngân hàng trả cho khoản tiền gửi mới hôm nay; COF là mức bình quân của toàn bộ số dư, gồm cả những khoản đã gửi từ nhiều tháng trước với lãi suất cũ.
2. Công thức tính COF và ví dụ
Công thức tính COF phổ biến nhất là:
Trong đó:
- Chi phí lãi là tổng tiền lãi ngân hàng phải trả trong kỳ cho các nguồn vốn kể trên, ghi nhận theo nguyên tắc dồn tích.
- Nguồn vốn chịu lãi bình quân là số dư bình quân trong kỳ của các khoản nợ phải trả lãi. Cách đơn giản là lấy (đầu kỳ + cuối kỳ) / 2; bình quân theo quý hoặc theo tháng sát thực tế hơn.
- Nếu chi phí lãi là số của một quý, cần nhân 4 để quy đổi về tỷ lệ theo năm trước khi so với COF năm.
Cơ quan bảo hiểm tiền gửi Mỹ (FDIC) cũng dùng chỉ số tương tự nhưng đặt mẫu số khác; điểm này được phân tích ở mục 3.
2.1. Ví dụ tính COF của Ngân hàng ZK
Ngân hàng ZK (giả định) có số dư bình quân trong năm và lãi suất bình quân của từng nguồn vốn chịu lãi như sau:
| Nguồn vốn chịu lãi | Số dư bình quân (tỷ đồng) | Tỷ trọng | Lãi suất bình quân | Chi phí lãi (tỷ đồng) |
|---|---|---|---|---|
| Tiền gửi không kỳ hạn | 36.000 | 18% | 0,5% | 180 |
| Tiền gửi có kỳ hạn | 130.000 | 65% | 5,2% | 6.760 |
| Giấy tờ có giá phát hành | 20.000 | 10% | 6,5% | 1.300 |
| Tiền gửi và vay tổ chức tín dụng khác | 14.000 | 7% | 4,0% | 560 |
| Tổng | 200.000 | 100% | 8.800 |
COF của Ngân hàng ZK là /năm.
Cùng kết quả có thể tính bằng bình quân gia quyền lãi suất của từng nguồn theo tỷ trọng: điểm phần trăm. Cách tách này cho thấy mỗi nguồn vốn đóng góp bao nhiêu vào COF.
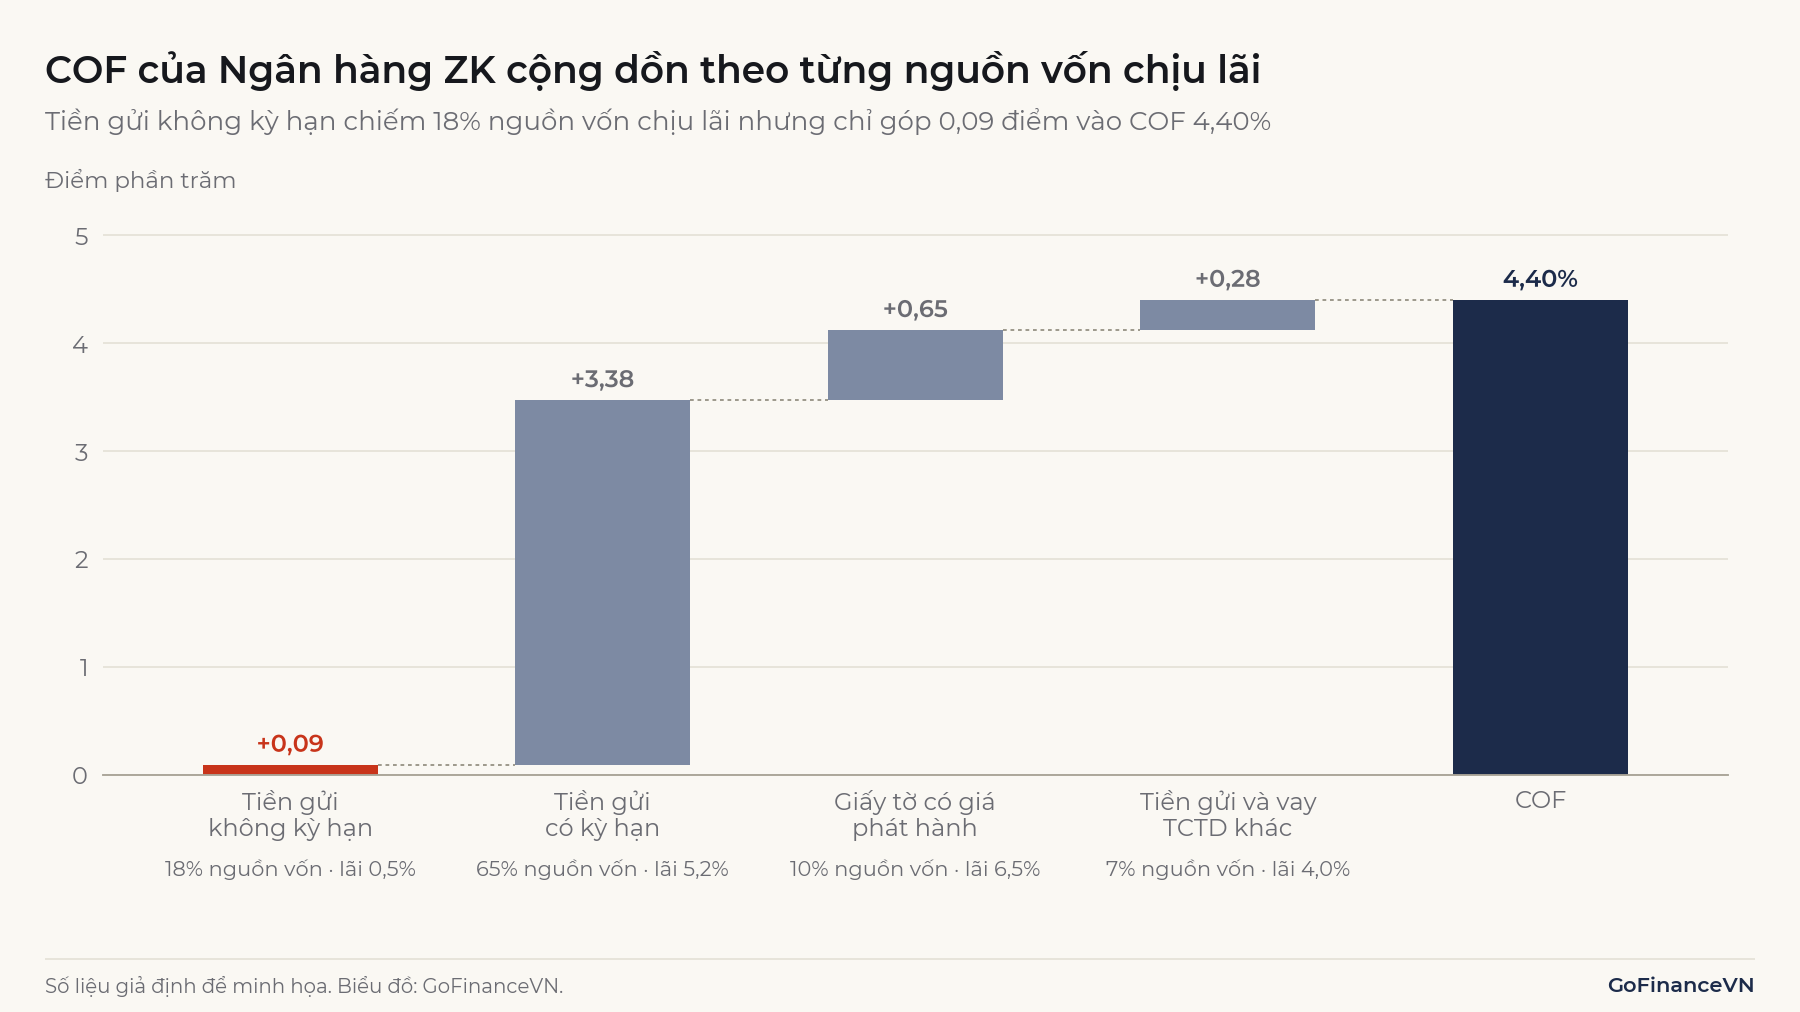
Tiền gửi không kỳ hạn chiếm 18% nguồn vốn chịu lãi nhưng chỉ góp 0,09 điểm phần trăm. Tiền gửi có kỳ hạn chiếm 65% và góp 3,38 điểm, tức hơn ba phần tư COF. Vì vậy COF của một ngân hàng phụ thuộc trước hết vào lãi suất tiền gửi có kỳ hạn và tỷ trọng tiền gửi không kỳ hạn. Vì sao ngân hàng cạnh tranh để tăng tiền gửi không kỳ hạn được trình bày trong bài CASA là gì?
3. Mẫu số của COF: bốn cách tính thường gặp
COF có ít nhất bốn cách tính phổ biến, khác nhau chủ yếu ở mẫu số. Chỉ số này không có chuẩn chung bắt buộc, nên ngân hàng, công ty chứng khoán và cơ quan quản lý mỗi nơi chọn một cách.
Ngân hàng ZK có thêm các số liệu bình quân sau: tài sản sinh lãi 210.000 tỷ đồng; nợ không chịu lãi 6.000 tỷ đồng; vốn chủ sở hữu 22.000 tỷ đồng. Áp bốn cách tính lên cùng bộ số liệu này:
| Cách tính | Tử số (tỷ đồng) | Mẫu số (tỷ đồng) | COF |
|---|---|---|---|
| Chi phí lãi / nguồn vốn chịu lãi bình quân | 8.800 | 200.000 | 4,40% |
| Chi phí lãi / tài sản sinh lãi bình quân (cách của FDIC) | 8.800 | 210.000 | 4,19% |
| Chi phí lãi / tổng nguồn vốn bình quân (gồm nợ không chịu lãi và vốn chủ sở hữu) | 8.800 | 228.000 | 3,86% |
| Lãi trả tiền gửi / tiền gửi của khách hàng bình quân (chi phí tiền gửi) | 6.940 | 166.000 | 4,18% |
FDIC định nghĩa chỉ số "chi phí tài trợ tài sản sinh lãi" là "tổng chi phí lãi trả cho tiền gửi và các khoản vay khác, tính theo phần trăm tài sản sinh lãi bình quân" (nguyên văn: total interest expense paid on deposits and other borrowed money as a percentage of average earning assets). Cách này có ưu điểm: NIM bằng đúng lợi suất tài sản sinh lãi trừ chi phí tài trợ, vì cả ba cùng mẫu số. Với các ngân hàng được FDIC bảo hiểm tiền gửi, quý 2/2026 lợi suất tài sản sinh lãi là 5,35%/năm, chi phí tài trợ 2,03%/năm và NIM 3,32%/năm.
Với Ngân hàng ZK, nếu thu nhập lãi là 17.640 tỷ đồng, lợi suất tài sản sinh lãi là , NIM là , đúng bằng . Cách tính NIM và phân biệt NIM với chênh lệch lãi suất được trình bày trong bài NIM là gì?
Lưu ý: Dòng thứ nhất (4,40%) và dòng thứ ba (3,86%) có cùng chi phí lãi nhưng lệch nhau 0,54 điểm phần trăm, chỉ vì dòng thứ ba cộng cả vốn chủ sở hữu và nợ không chịu lãi vào mẫu số. Một con số COF không kèm cách tính thì không đặt cạnh COF của ngân hàng khác được.
4. COF bình quân và COF biên khác nhau thế nào?
COF bình quân là chi phí lãi trên toàn bộ số dư nguồn vốn hiện có; COF biên (marginal cost of funds) là chi phí của đồng vốn huy động thêm hôm nay. Hai con số chỉ bằng nhau khi lãi suất thị trường đứng yên đủ lâu.
Khoảng cách xuất hiện vì phần lớn tiền gửi có kỳ hạn giữ nguyên lãi suất đến ngày đáo hạn. Xét riêng một kịch bản đơn giản: giả sử toàn bộ tiền gửi có kỳ hạn của Ngân hàng ZK là kỳ hạn 12 tháng, chia đều thành 12 nhóm, mỗi tháng một nhóm đáo hạn và được gửi lại theo lãi suất mới. Lãi suất tiền gửi 12 tháng mới là 5,0% đến tháng 6, tăng lên 7,0% từ tháng 7 và giảm xuống 5,5% từ tháng 19.
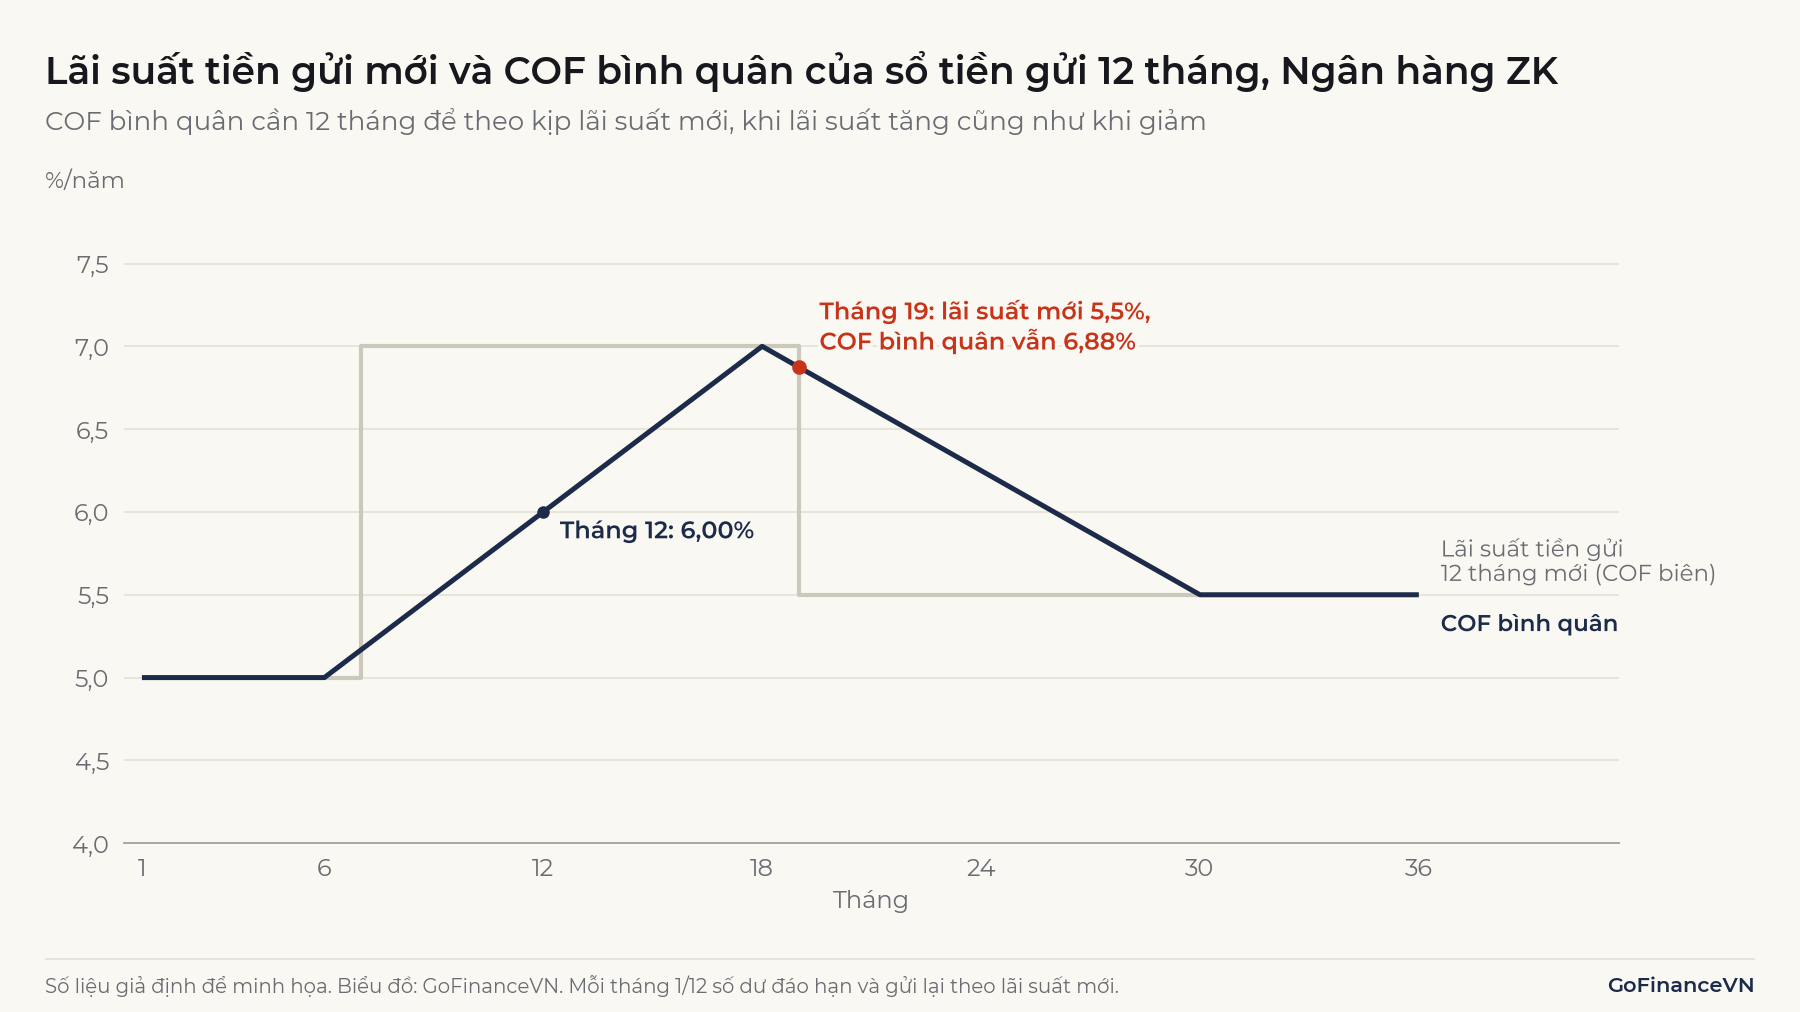
Mỗi tháng chỉ 1/12 số dư được định giá lại, nên COF bình quân tăng khoảng 0,17 điểm phần trăm mỗi tháng và cần đủ 12 tháng (đến tháng 18) mới chạm 7,0%. Khi lãi suất mới giảm xuống 5,5% ở tháng 19, COF bình quân vẫn là 6,88% và chỉ về 5,5% ở tháng 30.
Đây là lý do COF thường đi sau lãi suất thị trường vài quý, theo cả hai chiều. Khi lãi suất giảm, ngân hàng chưa hưởng ngay chi phí vốn thấp; khi lãi suất tăng, COF trên báo cáo chưa phản ánh hết chi phí của nguồn vốn mới. Độ trễ thực tế phụ thuộc cơ cấu kỳ hạn của tiền gửi, tỷ trọng tiền gửi không kỳ hạn và mức độ ngân hàng điều chỉnh lãi suất cho khách hàng cũ.
Tác động của việc tài sản và nguồn vốn được định giá lại vào những thời điểm khác nhau lên thu nhập lãi được phân tích trong bài Chênh lệch kỳ hạn của ngân hàng
5. COF cao hay thấp nói lên điều gì?
COF chỉ cho biết ngân hàng trả bao nhiêu tiền lãi trên mỗi đồng vốn vay mượn; muốn biết nguồn vốn tốt hay kém phải xem COF thấp hoặc cao vì đâu. Mức COF hợp lý cũng đổi theo mặt bằng lãi suất từng thời kỳ, nên COF của năm lãi suất thấp không so thẳng được với COF của năm lãi suất cao.
COF thấp nhờ đông khách hàng dùng tài khoản thanh toán, số dư không kỳ hạn ổn định qua nhiều quý, là nguồn vốn rẻ mà đối thủ khó lấy mất. COF thấp vì dựa vào tiền gửi tập trung của vài khách hàng lớn hay vốn vay qua đêm trên thị trường liên ngân hàng thì khác: các nguồn này rẻ nhưng có thể rút đi hoặc tăng giá nhanh khi thanh khoản thị trường căng thẳng.
COF cao cũng có hai trường hợp khác nhau. Ngân hàng có thể đang phải trả lãi suất cao hơn đối thủ để giữ khách hàng. Ngân hàng cũng có thể chủ động phát hành trái phiếu dài hạn để có nguồn vốn ổn định, khớp với các khoản cho vay trung và dài hạn; khi đó COF tăng nhưng rủi ro thanh khoản và rủi ro lãi suất giảm.
Ghi nhớ: COF cần đọc cùng cơ cấu nguồn vốn (bao nhiêu phần là tiền gửi không kỳ hạn, tiền gửi có kỳ hạn, giấy tờ có giá, vốn liên ngân hàng) và cùng NIM. Một ngân hàng có COF cao vẫn có thể có NIM cao nếu lợi suất tài sản cao hơn tương ứng.
6. Ứng dụng của COF
COF được dùng ở ba chỗ chính: phân tích lợi nhuận của ngân hàng, định giá khoản vay và quản lý nguồn vốn nội bộ.
6.1. Phân tích lợi nhuận và so sánh giữa các kỳ
Nhà phân tích dùng COF để tách thay đổi của NIM thành hai phần: phần do lợi suất tài sản và phần do chi phí vốn. Nếu NIM giảm 0,3 điểm phần trăm trong khi lợi suất tài sản sinh lãi không đổi, chi phí lãi tính trên tài sản sinh lãi (cách của FDIC ở mục 3) đã tăng đúng 0,3 điểm. Với COF tính trên nguồn vốn chịu lãi, phần tăng đó có thể đến từ lãi suất huy động cao hơn hoặc từ việc nguồn vốn chịu lãi tăng nhanh hơn tài sản sinh lãi. Theo dõi COF theo quý, kết hợp với độ trễ ở mục 4, giúp đánh giá NIM các quý tới chịu áp lực hay được hỗ trợ.
6.2. Định giá khoản vay
Lãi suất cho vay thường được xây từ chi phí vốn cộng các khoản bù đắp: chi phí hoạt động, chi phí rủi ro tín dụng dự kiến và lợi nhuận mục tiêu. Với khoản vay mới, chi phí vốn phù hợp là COF biên chứ không phải COF bình quân.
Ví dụ: Ở tháng 12 trong Hình 2, COF bình quân của sổ tiền gửi 12 tháng của Ngân hàng ZK là 6,0% còn COF biên là 7,0%. Giả định chi phí hoạt động 1,2%, chi phí rủi ro 1,0% và lợi nhuận mục tiêu 1,0%, lãi suất cho vay tính theo COF bình quân là 9,2%, theo COF biên là 10,2%. Nếu định giá theo COF bình quân, mỗi 1.000 tỷ đồng cho vay mới bị định giá thấp 10 tỷ đồng tiền lãi mỗi năm so với chi phí thực của nguồn vốn tài trợ.
6.3. Định giá điều chuyển vốn nội bộ
Nhiều ngân hàng dùng cơ chế định giá điều chuyển vốn nội bộ (FTP – funds transfer pricing): bộ phận huy động "bán" vốn cho bộ phận nguồn vốn trung tâm, bộ phận cho vay "mua" vốn với giá theo từng kỳ hạn. Giá FTP thường bám COF biên và đường cong lãi suất thị trường, để từng chi nhánh, từng sản phẩm được đo lợi nhuận trên cùng một chi phí vốn. Mức lãi suất chung trong nền kinh tế hình thành thế nào được giải thích trong bài Lãi suất là gì?
7. Cách tính COF từ báo cáo tài chính ngân hàng
Báo cáo tài chính của ngân hàng thường không có dòng COF riêng, nên người đọc tự tính từ hai báo cáo.
- Lấy tử số từ báo cáo kết quả hoạt động: dòng "Chi phí lãi và các chi phí tương tự". Thuyết minh của dòng này thường tách lãi trả tiền gửi, lãi trả tiền vay, lãi trả giấy tờ có giá đã phát hành và chi phí khác. Muốn tính chi phí tiền gửi, chỉ lấy phần lãi trả tiền gửi. Cấu trúc chung của báo cáo này được giải thích trong bài Báo cáo kết quả kinh doanh là gì?
- Lấy mẫu số từ báo cáo tình hình tài chính: cộng các khoản nợ chịu lãi (tiền gửi của khách hàng, tiền gửi và vay các tổ chức tín dụng khác, giấy tờ có giá đã phát hành, các khoản vay khác) ở đầu kỳ và cuối kỳ, rồi lấy bình quân.
- Quy đổi theo năm nếu số liệu là quý hoặc sáu tháng, và ghi rõ đã dùng mẫu số nào trong bảng ở mục 3.
Ví dụ, chi phí lãi quý của Ngân hàng ZK là 2.200 tỷ đồng thì quy đổi theo năm là 8.800 tỷ đồng, cho COF 4,40% trên nguồn vốn chịu lãi bình quân 200.000 tỷ đồng.
8. Hạn chế và lưu ý khi sử dụng COF
Phần lớn cách đọc sai COF đến từ bốn chỗ: mẫu số, thời điểm lấy số dư, những chi phí giữ nguồn vốn không đi qua dòng chi phí lãi, và việc COF chỉ phản ánh lãi suất đã qua.
8.1. Mẫu số không thống nhất
Như bảng ở mục 3, cùng một ngân hàng có thể có COF từ 3,86% đến 4,40% tùy mẫu số. Báo chí và báo cáo ngành thường đưa ra COF bình quân toàn ngành mà không nêu cách tính, nên chỉ nên dùng để xem xu hướng của chính nguồn đó qua các kỳ.
8.2. Chia cho số dư cuối kỳ
Dùng số dư cuối kỳ thay cho số dư bình quân làm COF lệch theo tốc độ tăng trưởng. Nếu nguồn vốn chịu lãi của Ngân hàng ZK tăng từ 180.000 tỷ đồng đầu năm lên 220.000 tỷ đồng cuối năm (bình quân 200.000), chia chi phí lãi 8.800 tỷ đồng cho số cuối kỳ chỉ cho 4,00% thay vì 4,40%, vì phần vốn huy động thêm trong năm mới phải trả lãi một phần năm.
8.3. COF không gồm chi phí ngoài lãi của nguồn vốn
COF chỉ đo chi phí lãi. Để giữ tiền gửi, ngân hàng còn trả phí bảo hiểm tiền gửi, chi phí mạng lưới chi nhánh, ứng dụng ngân hàng số và các chương trình miễn phí giao dịch. Các khoản này nằm ở dòng chi phí hoạt động, nên một ngân hàng có COF thấp nhờ tiền gửi không kỳ hạn có thể đang trả phần chi phí đó ở chỗ khác. Bài CASA là gì? ước tính phần chi phí này cho tiền gửi không kỳ hạn.
8.4. COF phản ánh quá khứ
COF bình quân là kết quả của lãi suất các khoản tiền gửi đã huy động trước đó. Nó không cho biết ngân hàng phải trả bao nhiêu cho đồng vốn tiếp theo. Khi lãi suất thị trường vừa đổi chiều, COF bình quân của kỳ gần nhất có thể dẫn đến kết luận sai về NIM các kỳ sau.
Kết luận
COF là chi phí lãi bình quân trên nguồn vốn chịu lãi của ngân hàng, tính bằng chi phí lãi chia nguồn vốn chịu lãi bình quân. Con số này phụ thuộc cơ cấu nguồn vốn, đi sau lãi suất thị trường vì tiền gửi có kỳ hạn chỉ được định giá lại khi đáo hạn, và thay đổi theo mẫu số được chọn. Khi đọc COF, cần biết cách tính, đặt cạnh cơ cấu nguồn vốn và NIM, và phân biệt COF bình quân với chi phí của đồng vốn huy động mới.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- FDIC, Quarterly Banking Profile, Second Quarter 2026 (định nghĩa "Cost of funding earning assets"; số liệu yield on earning assets, cost of funding earning assets, net interest margin): https://www.fdic.gov/quarterly-banking-profile/quarterly-banking-profile-second-quarter-2026.pdf
Đọc tiếp: NIM là gì? Ngân hàng kiếm tiền như thế nào?