Stress test ngân hàng là gì? Cách thực hiện, ví dụ và cách đọc kết quả
Stress test ngân hàng (kiểm tra sức chịu đựng) là bài kiểm tra xem vốn và thanh khoản của một ngân hàng còn lại bao nhiêu nếu nền kinh tế rơi vào một kịch bản bất lợi nghiêm trọng nhưng có thể xảy ra, chứ không dự báo kịch bản đó sẽ xảy ra. Hiểu cách làm và giới hạn của stress test giúp người đọc diễn giải đúng những con số như "tỷ lệ vốn giảm 1,6 điểm phần trăm" trong các báo cáo của cơ quan giám sát.
1. Stress test ngân hàng là gì?
Stress test ngân hàng là việc ước tính tác động của một kịch bản bất lợi lên lợi nhuận, vốn và thanh khoản của ngân hàng trong một khoảng thời gian tương lai. Ngân hàng Thanh toán Quốc tế (BIS) mô tả stress test là bài kiểm tra "hướng tới tương lai, nhằm đánh giá tác động của các kịch bản bất lợi nghiêm trọng nhưng có thể xảy ra" (nguyên văn: forward-looking exercises that aim to evaluate the impact of severe but plausible adverse scenarios).
Cụm "nghiêm trọng nhưng có thể xảy ra" là điểm cốt lõi. Kịch bản phải đủ xấu để làm lộ điểm yếu, ví dụ thất nghiệp tăng vọt, giá nhà giảm 30%, lãi suất tăng mạnh. Nhưng kịch bản cũng phải hợp lý về mặt kinh tế, không phải tình huống tận thế mà không ngân hàng nào chịu được.
Stress test không dự báo điều gì sẽ xảy ra, mà đo ngân hàng chịu được đến đâu nếu điều xấu xảy ra. Cục Dự trữ Liên bang Mỹ (Fed) ghi rõ kết quả stress test của họ là ước tính giả định trong một kịch bản kinh tế xấu hơn mức kỳ vọng.
Stress test có hai cấp độ. Ngân hàng tự làm để quản trị rủi ro và lập kế hoạch vốn (stress test nội bộ). Cơ quan giám sát làm đồng loạt cho nhiều ngân hàng bằng cùng một kịch bản (stress test giám sát), vừa để đánh giá từng ngân hàng, vừa để xem sức chống chịu của cả hệ thống.
Ủy ban Basel về Giám sát Ngân hàng (BCBS) ban hành bộ chín nguyên tắc stress testing vào tháng 10/2018, thay cho bộ nguyên tắc năm 2009. Các nguyên tắc yêu cầu khung stress test có mục tiêu rõ ràng được hội đồng quản trị phê duyệt, bao phủ các rủi ro trọng yếu với mức sốc đủ nghiêm trọng, có dữ liệu và mô hình phù hợp, được rà soát độc lập, và kết quả phải được dùng thật trong quyết định kinh doanh chứ không chỉ để nộp báo cáo.
2. Các loại stress test
Stress test được phân loại theo cách tạo cú sốc và theo loại rủi ro được kiểm tra. Theo BIS, các cách làm trải từ phân tích độ nhạy, đến phân tích kịch bản phức tạp hơn, và stress test ngược.
| Loại | Câu hỏi trả lời | Ví dụ |
|---|---|---|
| Phân tích độ nhạy (sensitivity analysis) | Một yếu tố thay đổi thì lỗ bao nhiêu? | Lợi suất trái phiếu tăng 3 điểm phần trăm |
| Stress test theo kịch bản (scenario) | Nhiều yếu tố cùng xấu đi theo một câu chuyện kinh tế thì sao? | Suy thoái: GDP giảm, thất nghiệp tăng, giá nhà giảm, lãi suất tăng |
| Stress test ngược (reverse stress test) | Kịch bản nào làm ngân hàng thủng ngưỡng vốn? | Tổn thất tín dụng phải lớn đến đâu thì tỷ lệ vốn rơi xuống mức tối thiểu |
Stress test ngược đi theo chiều ngược lại. BIS mô tả đây là quá trình bắt đầu từ một kết cục bất lợi được xác định trước, như vi phạm tỷ lệ an toàn, mất khả năng thanh toán hay cạn thanh khoản, rồi tìm các kịch bản có thể dẫn tới kết cục đó.
Theo loại rủi ro, có stress test vốn (solvency) và stress test thanh khoản. Stress test vốn hỏi ngân hàng còn đủ vốn để bù lỗ không. Stress test thanh khoản hỏi dòng tiền vào và tài sản dễ bán có đủ bù dòng tiền ra khi người gửi rút tiền ồ ạt không. Bài này tập trung vào stress test vốn, dạng được công bố rộng rãi nhất.
3. Cách thực hiện stress test
Stress test vốn gồm bốn bước: dựng kịch bản, chuyển kịch bản thành tổn thất và thu nhập, cộng dồn vào vốn, rồi so tỷ lệ vốn với ngưỡng.
3.1. Các bước
- Dựng kịch bản vĩ mô cho một khoảng thời gian, thường 2–3 năm: tăng trưởng GDP, thất nghiệp, giá nhà, giá bất động sản thương mại, giá cổ phiếu, lãi suất, tỷ giá. Thường có một kịch bản cơ sở để so sánh.
- Dùng mô hình để chuyển các biến vĩ mô thành biến rủi ro của ngân hàng: xác suất vỡ nợ (PD) và tỷ lệ tổn thất khi vỡ nợ (LGD) của từng nhóm khoản vay, mức giảm giá danh mục chứng khoán, thu nhập lãi thuần và chi phí.
- Cộng dồn lợi nhuận và tổn thất theo từng kỳ vào vốn, và tính lại tài sản có rủi ro.
- Lấy tỷ lệ vốn thấp nhất trong cả kỳ kiểm tra, so với mức tối thiểu và các bộ đệm.
Ở bước 2, tổn thất tín dụng của mỗi nhóm khoản vay thường được ước tính bằng tích PD × LGD × dư nợ chịu rủi ro, nhưng với PD và LGD đã được "nắn" theo kịch bản xấu thay vì điều kiện bình thường.
Cách tính tổn thất tín dụng từ PD, LGD và EAD được giải thích trong bài Tổn thất dự kiến là gì?
3.2. Công thức tính tác động lên tỷ lệ vốn
Thước đo phổ biến nhất là tỷ lệ vốn lõi cấp 1 (CET1 – Common Equity Tier 1) trên tài sản có rủi ro (RWA). Vốn CET1 cuối kỳ bằng vốn đầu kỳ cộng các khoản sau:
Trong đó:
- : lợi nhuận trước dự phòng (pre-provision net revenue), bằng thu nhập lãi thuần cộng thu nhập ngoài lãi trừ chi phí hoạt động. Đây là phần ngân hàng vẫn kiếm được trong kịch bản xấu để bù lỗ.
- : tổn thất tín dụng (chi phí dự phòng theo kịch bản).
- : tổn thất thị trường, ví dụ lỗ do trái phiếu giảm giá khi lãi suất tăng.
- Thuế và cổ tức theo giả định của bài kiểm tra.
Tỷ lệ vốn mỗi kỳ là . Kết quả chính của stress test là mức giảm tối đa:
Mức giảm được đo đến điểm thấp nhất chứ không phải cuối kỳ, vì tổn thất thường dồn vào những năm đầu còn lợi nhuận phục hồi sau. Cách tính CET1 và tài sản có rủi ro được trình bày trong bài Basel III là gì?
4. Ví dụ stress test của Ngân hàng YZ
Ví dụ sau dùng Ngân hàng YZ giả định, kỳ kiểm tra 3 năm, đơn vị tỷ đồng. Đầu kỳ, YZ có vốn CET1 48.000 tỷ đồng và tài sản có rủi ro 400.000 tỷ đồng, tỷ lệ CET1 12,00%. Bảng cân đối được giữ nguyên quy mô trong cả kỳ (giả định bảng cân đối tĩnh), YZ không chia cổ tức, và để đơn giản ví dụ bỏ qua thuế thu nhập (không tính thuế trên khoản lãi, không ghi nhận lợi ích thuế từ khoản lỗ).
4.1. Kịch bản và tổn thất
Kịch bản bất lợi giả định: kinh tế suy thoái hai năm, giá bất động sản giảm mạnh, lợi suất trái phiếu tăng 3 điểm phần trăm ngay năm đầu. Mô hình của YZ chuyển kịch bản thành PD và LGD cộng dồn 3 năm như sau:
| Danh mục cho vay | Dư nợ (tỷ đồng) | PD 3 năm | LGD | Tỷ lệ tổn thất | Tổn thất (tỷ đồng) |
|---|---|---|---|---|---|
| Cho vay doanh nghiệp | 180.000 | 8% | 45% | 3,60% | 6.480 |
| Cho vay kinh doanh bất động sản | 50.000 | 15% | 40% | 6,00% | 3.000 |
| Cho vay mua nhà | 60.000 | 5% | 25% | 1,25% | 750 |
| Cho vay tiêu dùng, thẻ | 30.000 | 14% | 70% | 9,80% | 2.940 |
| Tổng | 320.000 | 4,12% | 13.170 |
Danh mục trái phiếu ghi nhận theo giá thị trường của YZ là 30.000 tỷ đồng, thời lượng điều chỉnh (modified duration) bằng 3. Khi lợi suất tăng 3 điểm phần trăm, lỗ xấp xỉ tỷ đồng. Cách ước tính này được giải thích trong bài Duration là gì?
4.2. Tỷ lệ CET1 qua từng năm
Tổn thất tín dụng được phân bổ 6.000, 4.770 và 2.400 tỷ đồng cho ba năm; lỗ trái phiếu ghi nhận ngay năm 1. Lợi nhuận trước dự phòng giảm so với bình thường, còn 2.500, 2.700 và 2.800 tỷ đồng. Tài sản có rủi ro tăng 3% năm 1 và tổng cộng 5% từ năm 2 dù dư nợ không đổi, vì khách hàng bị hạ hạng tín nhiệm.
| Chỉ tiêu (tỷ đồng) | Đầu kỳ | Năm 1 | Năm 2 | Năm 3 |
|---|---|---|---|---|
| Lợi nhuận trước dự phòng | 2.500 | 2.700 | 2.800 | |
| Tổn thất tín dụng | −6.000 | −4.770 | −2.400 | |
| Lỗ trái phiếu | −2.700 | 0 | 0 | |
| Vốn CET1 cuối năm | 48.000 | 41.800 | 39.730 | 40.130 |
| Tài sản có rủi ro | 400.000 | 412.000 | 420.000 | 420.000 |
| Tỷ lệ CET1 | 12,00% | 10,15% | 9,46% | 9,55% |
Tỷ lệ CET1 thấp nhất là 9,46% ở cuối năm 2, nên mức giảm tối đa là điểm phần trăm. Năm 3, lợi nhuận đã vượt tổn thất và tỷ lệ hồi lên 9,55%. Nếu chỉ nhìn cuối kỳ, mức giảm là 2,45 điểm, nhỏ hơn mức giảm thật.
Hình 1 tách 2,54 điểm phần trăm thành từng nguồn, tính đến cuối năm 2. Lợi nhuận trước dự phòng cộng 1,30 điểm (). Tổn thất tín dụng trừ 2,69 điểm (), lỗ trái phiếu trừ 0,68 điểm. Tài sản có rủi ro tăng 5% kéo tỷ lệ xuống thêm 0,47 điểm, vì cùng 39.730 tỷ đồng vốn nhưng chia cho mẫu số lớn hơn.
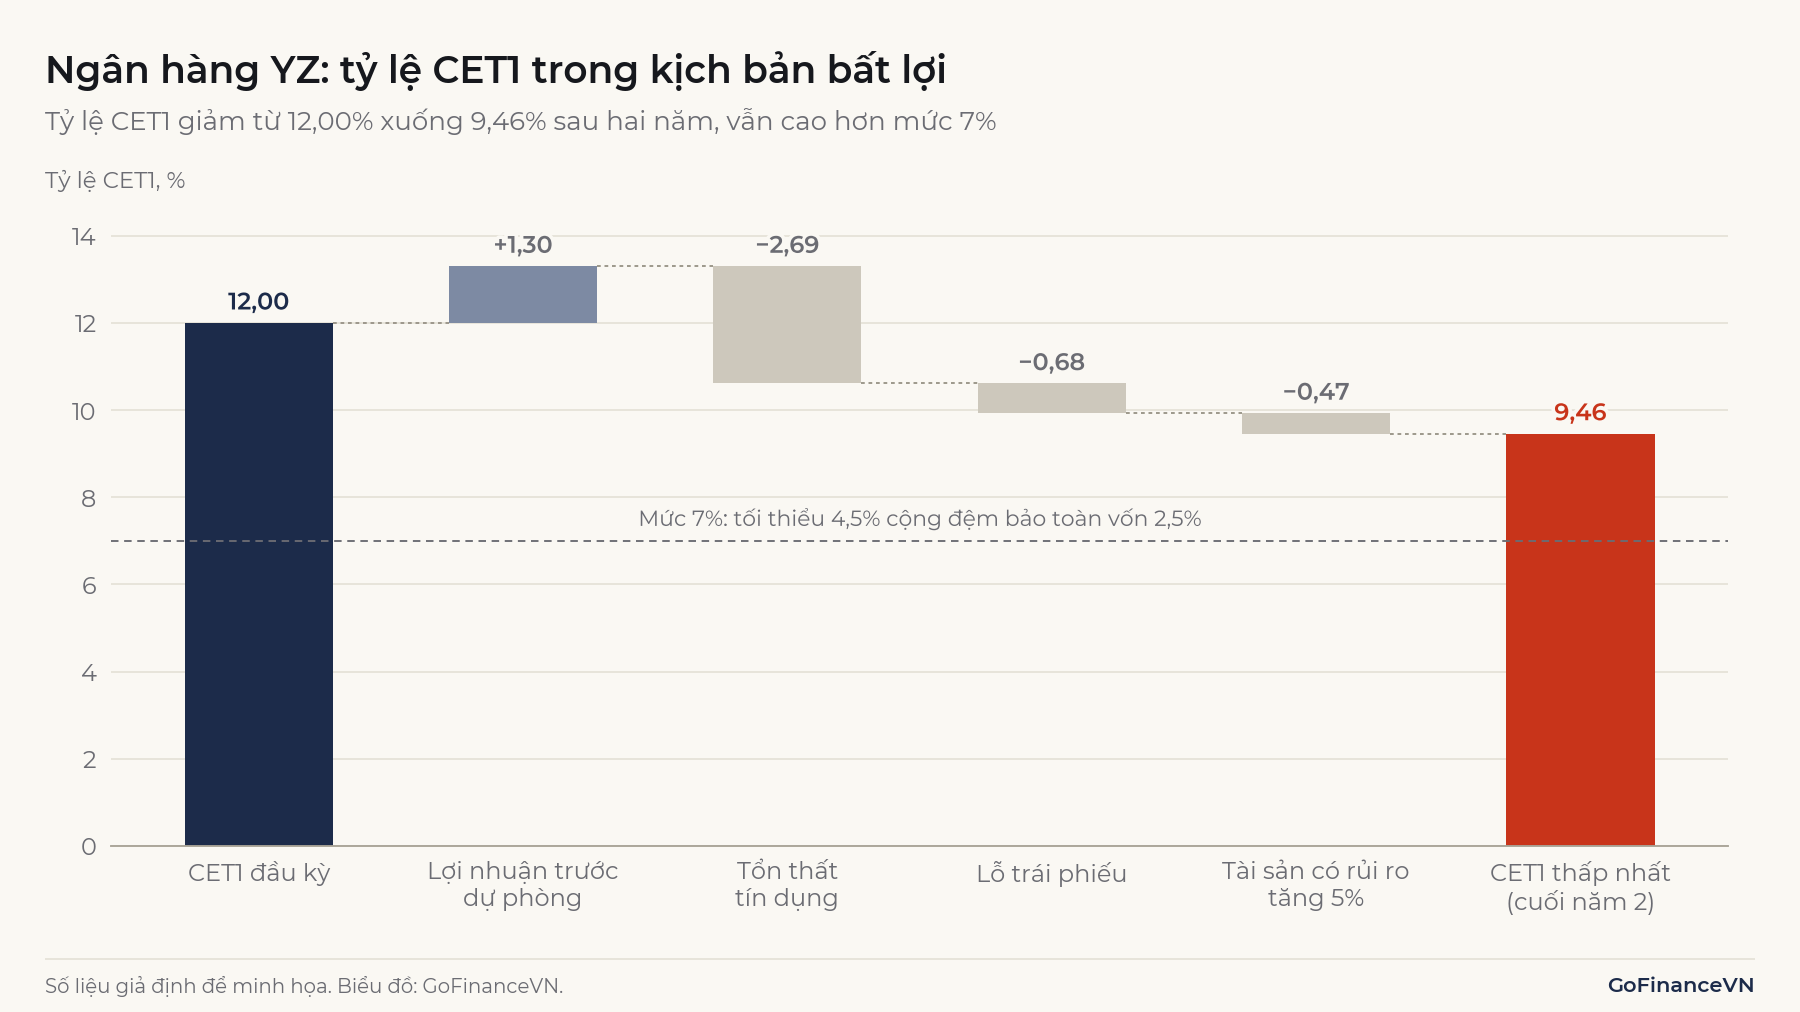
Nếu ngưỡng so sánh là mức CET1 tối thiểu 4,5% cộng đệm bảo toàn vốn 2,5% theo Basel III, tức 7%, YZ vẫn còn dư 2,46 điểm phần trăm ở điểm thấp nhất.
4.3. Stress test ngược: lỗ bao nhiêu thì chạm ngưỡng?
Stress test ngược với YZ đặt câu hỏi: tổn thất tín dụng phải gấp bao nhiêu lần kịch bản trên thì tỷ lệ CET1 chạm 7%? Giữ nguyên lợi nhuận, lỗ trái phiếu và tài sản có rủi ro, nhân tổn thất tín dụng mỗi năm với cùng một hệ số rồi tìm để tỷ lệ thấp nhất bằng đúng 7%.
Ví dụ: Kết quả là . Tổn thất tín dụng 3 năm tăng từ 13.170 lên 23.900 tỷ đồng, tức 7,47% dư nợ thay vì 4,12%. Ở mức này, điểm thấp nhất dời sang cuối năm 3, khi vốn CET1 còn tỷ đồng.
Con số 7,47% cho ban điều hành một câu hỏi cụ thể để thảo luận: kịch bản nào khiến 7,47% dư nợ bị mất trong ba năm, và xác suất của nó có đáng lo không. Đây là lý do BIS coi stress test ngược là công cụ tìm điểm yếu, bổ sung cho stress test theo kịch bản.
5. Stress test của Fed và châu Âu
Mỹ và Liên minh châu Âu là hai nơi công bố stress test giám sát đều đặn kèm số liệu từng ngân hàng, nên kết quả của họ thường được dùng làm tham chiếu.
5.1. Fed: DFAST, CCAR và bộ đệm vốn theo stress test
Fed bắt đầu stress test giám sát quy mô lớn với Chương trình đánh giá vốn giám sát (SCAP) năm 2009. SCAP kiểm tra 19 tập đoàn ngân hàng lớn nhất; 10 tập đoàn phải bổ sung tổng cộng 74,6 tỷ USD vốn. Sau đó Fed duy trì stress test hằng năm theo Đạo luật Dodd-Frank (DFAST – Dodd-Frank Act Stress Test) và chương trình đánh giá kế hoạch vốn (CCAR – Comprehensive Capital Analysis and Review). Vai trò của Fed được giới thiệu trong bài Fed là gì?
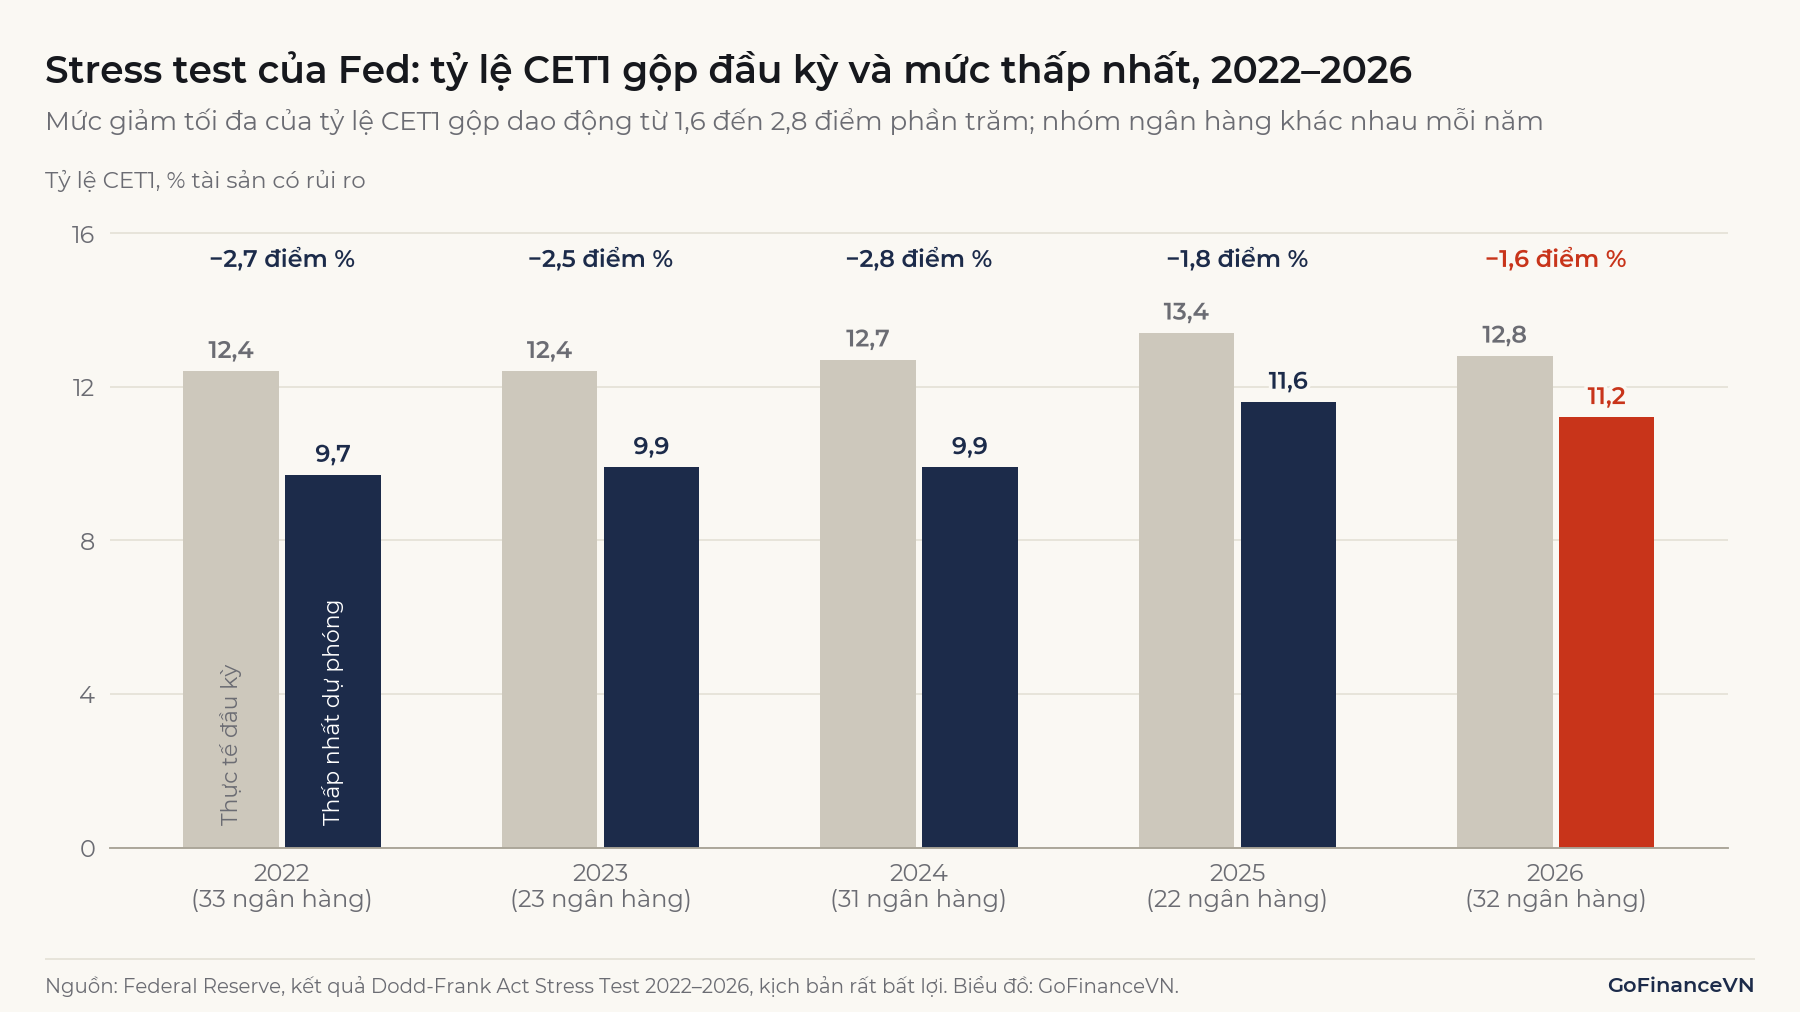
Trong kịch bản rất bất lợi năm 2026, thất nghiệp Mỹ tăng 5,5 điểm phần trăm lên 10%, giá nhà giảm 30%, giá bất động sản thương mại giảm 39% và giá cổ phiếu giảm 58%. Kỳ kiểm tra là 9 quý, từ quý I/2026 đến quý I/2028. Tỷ lệ CET1 gộp của 32 ngân hàng giảm từ 12,8% xuống thấp nhất 11,2%, dù tổng tổn thất dự phóng khoảng 708 tỷ USD, phần lớn là tổn thất cho vay (625 tỷ USD). Lợi nhuận trước dự phòng dự phóng khoảng 719 tỷ USD, xấp xỉ tổng tổn thất; Fed ước tính lợi nhuận trước thuế cộng dồn cả kỳ chỉ khoảng 1,2 tỷ USD, gần bằng 0. Tỷ lệ vẫn giảm 1,6 điểm vì tổn thất dồn sớm: điểm thấp nhất rơi vào quý thứ tư, sau đó tỷ lệ hồi lên 12,7% ở cuối kỳ.
Từ năm 2020, kết quả stress test được nối thẳng vào yêu cầu vốn qua bộ đệm vốn theo stress test (SCB – stress capital buffer). Theo quy định cuối cùng của Fed tháng 3/2020, SCB của mỗi tập đoàn bằng mức giảm tối đa của tỷ lệ CET1 trong stress test, cộng cổ tức dự kiến của bốn quý chia cho tài sản có rủi ro tại quý có tỷ lệ thấp nhất, và không thấp hơn 2,5%. Fed cũng dùng giả định bảng cân đối không đổi, để ngân hàng không "qua bài" bằng cách giả định cắt tín dụng.
Với các tập đoàn chịu SCB, bộ đệm này thay cho đệm bảo toàn vốn 2,5% cố định của Basel III. Vì vậy, trong stress test của Fed, tỷ lệ CET1 sau cú sốc được so với mức tối thiểu 4,5%, không phải mức 7% dùng trong ví dụ YZ ở mục 4.
Áp vào YZ: mức giảm 2,54 điểm, cộng cổ tức dự kiến giả định 2.000 tỷ đồng chia cho 420.000 tỷ đồng (0,48 điểm), cho SCB khoảng 3,02%, cao hơn mức sàn 2,5%.
Khung này đang được điều chỉnh. Tháng 2/2026, Fed quyết định giữ nguyên SCB hiện hành đến năm 2027 trong khi rà soát mô hình. Ngày 30/9/2026, Fed thông qua hai quy định: Fed phải lấy ý kiến công chúng hằng năm về kịch bản và các thay đổi mô hình quan trọng; từ năm 2028, SCB được tính bằng bình quân kết quả hai kỳ stress test gần nhất với ngân hàng tham gia cả hai kỳ. Fed ước tính thay đổi này giảm khoảng một nửa biến động của yêu cầu vốn giữa các năm.
5.2. EBA và ECB
Ở Liên minh châu Âu, Cơ quan Ngân hàng châu Âu (EBA) điều phối stress test toàn EU hai năm một lần. Đợt 2025 gồm 64 ngân hàng từ 17 nước EU và EEA, chiếm khoảng 75% tài sản ngân hàng EU, kỳ kiểm tra 3 năm. Trong kịch bản bất lợi, tỷ lệ CET1 gộp giảm 370 điểm cơ bản (3,7 điểm phần trăm) xuống khoảng 12%, với tổng tổn thất 547 tỷ EUR.
Khác với Fed, EBA không đặt ngưỡng đạt hay trượt. Kết quả là đầu vào cho đánh giá giám sát theo trụ cột 2; với các ngân hàng khu vực đồng euro, Ngân hàng Trung ương châu Âu (ECB) dùng mức sụt giảm vốn làm điểm xuất phát để xác định mức vốn khuyến nghị bổ sung (hướng dẫn trụ cột 2) cho từng ngân hàng.
6. Cách đọc kết quả stress test
Kết quả stress test nên được đọc qua ba con số: tỷ lệ vốn đầu kỳ, mức giảm tối đa và khoảng cách từ điểm thấp nhất đến ngưỡng.
Khi mức giảm lớn, có thể do hai nguyên nhân: ngân hàng có danh mục nhạy với kịch bản, ví dụ tập trung vào bất động sản hoặc cho vay tiêu dùng không bảo đảm; hoặc kịch bản năm đó khắc nghiệt hơn, nhắm đúng vào mảng ngân hàng mạnh. Ngược lại, mức giảm nhỏ có thể phản ánh lợi nhuận cốt lõi tốt và danh mục an toàn, hoặc chỉ đơn giản là kịch bản năm đó nhẹ hơn hay giả định lãi suất có lợi cho thu nhập lãi.
Vì vậy, so mức giảm giữa các năm (như Hình 2) chỉ có ý nghĩa khi đọc kèm kịch bản. Năm 2025, nhóm 22 ngân hàng giảm 1,8 điểm; năm 2024, nhóm 31 ngân hàng giảm 2,8 điểm. Khác biệt này đến từ cả kịch bản, mô hình lẫn danh sách ngân hàng, không chỉ từ sức khỏe ngân hàng.
Lưu ý: "Vượt qua stress test" chỉ có nghĩa là ngân hàng giữ được vốn trên ngưỡng trong đúng kịch bản đã chọn. Đó không phải bảo đảm ngân hàng an toàn trước mọi cú sốc, nhất là cú sốc thanh khoản hoặc rủi ro không có trong kịch bản.
Mức giảm của từng ngân hàng cũng có ý nghĩa với nhà đầu tư cổ phiếu ngân hàng ở Mỹ: SCB cao hơn nghĩa là ngân hàng phải giữ nhiều vốn hơn, dư địa chia cổ tức và mua lại cổ phiếu ít hơn.
7. Stress test khác VaR và phân tích độ nhạy thế nào?
Stress test, VaR và phân tích độ nhạy đều đo rủi ro nhưng trả lời các câu hỏi khác nhau.
| Tiêu chí | VaR | Phân tích độ nhạy | Stress test theo kịch bản |
|---|---|---|---|
| Câu hỏi | Ngưỡng lỗ nào chỉ bị vượt với xác suất nhỏ? | Một biến đổi thì kết quả đổi bao nhiêu? | Nếu một cú sốc cụ thể xảy ra thì còn bao nhiêu vốn? |
| Cơ sở | Phân phối thống kê, thường từ dữ liệu quá khứ | Thay đổi từng biến | Kịch bản do người làm thiết kế |
| Có xác suất đi kèm | Có | Không | Thường không |
| Kỳ đo | Ngắn, 1–10 ngày | Tùy bài toán | Dài, 2–3 năm |
| Phạm vi | Danh mục giao dịch | Một biến, một mô hình | Toàn bảng cân đối |
VaR chỉ phản ánh những gì có trong dữ liệu quá khứ, còn stress test cho phép thử cú sốc chưa từng xảy ra. Ngược lại, stress test không cho biết kịch bản có khả năng xảy ra đến đâu. Hai công cụ bổ sung cho nhau, như đã phân tích trong bài VaR là gì?
Phân tích độ nhạy thay từng giả định một, phù hợp để biết yếu tố nào chi phối kết quả; cách làm được trình bày trong bài Phân tích độ nhạy là gì? Stress test buộc các biến cùng xấu đi một cách nhất quán, nên bắt được tác động cộng hưởng mà phân tích từng biến bỏ sót.
8. Hạn chế và lưu ý khi sử dụng stress test
Stress test chỉ tốt bằng kịch bản và mô hình đằng sau nó.
8.1. Kịch bản do con người chọn
Kịch bản thường dựa trên các cuộc khủng hoảng đã biết, nên có thể bỏ sót loại cú sốc mới. Kịch bản quá nhẹ cho kết quả đẹp mà không nói lên điều gì; kịch bản quá nặng làm mất tính "có thể xảy ra". Không có xác suất đi kèm, nên không thể so trực tiếp mức nghiêm trọng của hai kịch bản.
8.2. Mô hình ước lượng trong thời kỳ bình thường
Quan hệ giữa thất nghiệp và PD, hay giữa lãi suất và thu nhập lãi, thường được ước lượng từ dữ liệu phần lớn là thời kỳ bình thường. Trong khủng hoảng, tương quan giữa các rủi ro thường tăng và các quan hệ này có thể gãy. Với nhiều tầng mô hình nối nhau, sai số ở một tầng có thể bị khuếch đại. Mô phỏng nhiều kịch bản ngẫu nhiên giúp thấy phân phối kết quả, như mô tả trong bài Mô phỏng Monte Carlo là gì?, nhưng vẫn phụ thuộc mô hình đầu vào.
8.3. Giả định bảng cân đối tĩnh
Giả định giữ nguyên bảng cân đối giúp so sánh công bằng giữa các ngân hàng, nhưng không giống thực tế. Trong khủng hoảng, ngân hàng có thể chủ động giảm rủi ro, hoặc ngược lại bị buộc giải ngân các hạn mức tín dụng đã cam kết. Kết quả vì thế có thể lệch theo cả hai hướng.
8.4. Bỏ qua tác động vòng hai và rủi ro thanh khoản
Stress test vốn thường xét từng ngân hàng riêng lẻ. Khi nhiều ngân hàng cùng bán tài sản để giữ vốn hoặc thanh khoản, giá tài sản giảm thêm và gây lỗ cho cả hệ thống; hiệu ứng này khó đưa vào mô hình. Một ngân hàng đủ vốn trong stress test vẫn có thể gặp khó khi người gửi rút tiền nhanh, nên stress test vốn cần đi cùng stress test thanh khoản và phân tích chênh lệch kỳ hạn, như trong bài Chênh lệch kỳ hạn là gì?
9. Câu hỏi thường gặp
Ngân hàng không đạt stress test thì sao?
Hệ quả tùy khung giám sát. Ở Mỹ, mức giảm lớn làm SCB tăng; tập đoàn có tỷ lệ vốn dưới mức tối thiểu cộng bộ đệm sẽ bị hạn chế chia cổ tức, mua lại cổ phiếu và trả thưởng. Ở EU, không có ngưỡng trượt; với ngân hàng khu vực đồng euro, kết quả xấu thường dẫn tới mức vốn khuyến nghị cao hơn. Ngoài các hệ quả tự động này, cơ quan giám sát có thể dùng kết quả để yêu cầu ngân hàng có kế hoạch giảm rủi ro hoặc bổ sung vốn.
Kịch bản stress test có phải là dự báo khủng hoảng không?
Không, như đã nêu ở mục 1; kịch bản thường xấu hơn nhiều so với dự báo của chính cơ quan công bố.
Kết luận
Stress test ngân hàng đo vốn còn lại sau một kịch bản bất lợi nghiêm trọng nhưng có thể xảy ra, bằng cách cộng dồn lợi nhuận trước dự phòng, tổn thất tín dụng và tổn thất thị trường vào vốn rồi theo dõi tỷ lệ CET1 thấp nhất. Con số cần đọc là mức giảm tối đa và khoảng cách đến ngưỡng, luôn đặt cạnh kịch bản và giả định của bài kiểm tra. Kết quả "đạt" chỉ đúng trong kịch bản đã chọn, nên stress test được dùng cùng VaR, phân tích độ nhạy và stress test thanh khoản chứ không thay thế chúng.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- BIS, Basel Framework, RMA30 Stress testing principles: https://www.bis.org/committees/bcbs/basel-consolidated-guidelines/module/rma/30
- BIS, Stress testing principles (10/2018): https://www.bis.org/bcbs/publ/d450.htm
- BIS Financial Stability Institute, Stress testing – Executive Summary: https://www.bis.org/fsi/fsisummaries/stress_testing.htm
- Federal Reserve, 2026 Stress Test Results – Results for Banks under the Severely Adverse Scenario: https://www.federalreserve.gov/publications/2026-june-dodd-frank-act-stress-test-results.htm
- Federal Reserve, 2026 Stress Test Results – Introduction: https://www.federalreserve.gov/publications/2026-june-dodd-frank-act-stress-test-introduction.htm
- Federal Reserve, Dodd-Frank Act Stress Test Results 2022, 2023, 2024, 2025: https://www.federalreserve.gov/publications/2025-june-dodd-frank-act-stress-test-results.htm
- Federal Reserve, Regulations Q, Y, and YY: Regulatory Capital, Capital Plan, and Stress Test Rules (Federal Register, 18/3/2020): https://www.federalregister.gov/documents/2020/03/18/2020-04838/regulations-q-y-and-yy-regulatory-capital-capital-plan-and-stress-test-rules
- Federal Reserve, thông cáo ngày 30/9/2026 về thay đổi stress test: https://www.federalreserve.gov/newsevents/pressreleases/bcreg20260930a.htm
- Federal Reserve, thông cáo ngày 9/11/2009 về kết quả SCAP: https://www.federalreserve.gov/newsevents/pressreleases/bcreg20091109a.htm
- EBA, The EBA publishes the results of its 2025 EU-wide stress test (1/8/2025): https://www.eba.europa.eu/publications-and-media/press-releases/eba-publishes-results-its-2025-eu-wide-stress-test
- ECB Banking Supervision, thông cáo ngày 1/8/2025 về kết quả stress test 2025: https://www.bankingsupervision.europa.eu/press/pr/date/2025/html/ssm.pr250801~24ec6ae308.en.html
Đọc tiếp: Basel III là gì? Vì sao ngân hàng phải đủ vốn?