Chứng khoán phái sinh là gì? Hợp đồng tương lai hoạt động thế nào?
Chứng khoán phái sinh (derivatives) là hợp đồng có giá trị phụ thuộc vào một tài sản cơ sở như chỉ số chứng khoán hay trái phiếu, trong đó các bên chốt trước mức giá cho một ngày trong tương lai. Sản phẩm giao dịch chính tại Việt Nam là hợp đồng tương lai chỉ số VN30 niêm yết trên HNX. Người tham gia chỉ nộp ký quỹ một phần giá trị hợp đồng và được thanh toán lãi lỗ mỗi ngày, nên cần hiểu rõ cơ chế này trước khi đọc các con số trên bảng giá.
1. Chứng khoán phái sinh là gì?
Theo khoản 9 Điều 4 Luật Chứng khoán 2019 (sửa đổi, bổ sung năm 2024), chứng khoán phái sinh là công cụ tài chính dưới dạng hợp đồng, xác nhận quyền, nghĩa vụ của các bên về thanh toán tiền hoặc chuyển giao tài sản cơ sở theo mức giá đã xác định, trong khoảng thời gian hoặc vào ngày đã xác định trong tương lai. Tài sản cơ sở có thể là chứng khoán, chỉ số chứng khoán hoặc tài sản khác theo quy định của Chính phủ.
Giá trị của hợp đồng được suy ra từ giá của tài sản khác. Người giữ hợp đồng tương lai VN30 không sở hữu cổ phiếu nào trong rổ, không có quyền cổ đông và không nhận cổ tức. Quyền sở hữu thực sự được giải thích trong bài Cổ phiếu là gì?
Tại Việt Nam, Sở Giao dịch Chứng khoán Hà Nội (HNX) tổ chức giao dịch, còn Tổng công ty Lưu ký và Bù trừ Chứng khoán Việt Nam (VSDC) thực hiện bù trừ, thanh toán và quản lý ký quỹ thông qua các thành viên bù trừ. Khung pháp lý chính gồm Nghị định 158/2020/NĐ-CP (sửa đổi bởi Nghị định 306/2025/NĐ-CP, hiệu lực 09/01/2026) và Thông tư 58/2021/TT-BTC.
2. Bốn loại phái sinh cơ bản
Bốn loại phái sinh cơ bản là hợp đồng kỳ hạn, hợp đồng tương lai, quyền chọn và hoán đổi. CFA Institute chia chúng thành hai nhóm: cam kết chắc chắn (firm commitment), gồm kỳ hạn, tương lai, hoán đổi; và quyền có điều kiện (contingent claim), gồm quyền chọn.
| Loại | Bản chất | Nơi giao dịch | Tại Việt Nam |
|---|---|---|---|
| Hợp đồng kỳ hạn (forward) | Hai bên cam kết mua bán tài sản ở giá đã định vào một ngày tương lai | Thỏa thuận, điều khoản tùy biến | Có trong định nghĩa của Luật Chứng khoán (khoản 13 Điều 4) |
| Hợp đồng tương lai (futures) | Cam kết giống kỳ hạn nhưng chuẩn hóa, thanh toán lãi lỗ hằng ngày | Sàn giao dịch | VN30, VN100, trái phiếu chính phủ 5 năm và 10 năm trên HNX |
| Quyền chọn (option) | Người mua trả phí để có quyền, không có nghĩa vụ, mua hoặc bán tài sản ở giá thực hiện | Sàn hoặc thỏa thuận | Chưa niêm yết; dự thảo sửa Thông tư 58/2021 đang được hoàn thiện (đến 26/10/2026) |
| Hoán đổi (swap) | Hai bên trao đổi các dòng tiền theo lịch, ví dụ lãi cố định lấy lãi thả nổi | Chủ yếu thỏa thuận | Không nằm trong danh sách chứng khoán phái sinh ở khoản 9 Điều 4 |
Với kỳ hạn, tương lai và hoán đổi, cả hai bên đều phải thực hiện cam kết. Với quyền chọn, chỉ người bán có nghĩa vụ; người mua có thể bỏ quyền và chỉ mất phí đã trả.
3. Hợp đồng tương lai là gì và hoạt động thế nào?
Hợp đồng tương lai là loại chứng khoán phái sinh niêm yết, xác nhận cam kết mua hoặc bán tài sản cơ sở ở mức giá đã xác định vào một ngày trong tương lai, hoặc thanh toán khoản chênh lệch giá trị vào ngày đó (khoản 12 Điều 4 Luật Chứng khoán). Người kỳ vọng giá tăng mở vị thế mua (long); người kỳ vọng giá giảm hoặc cần bảo vệ danh mục mở vị thế bán (short).
Lãi lỗ của một ngày được tính như sau:
Trong đó là chiều vị thế ( với vị thế mua, với vị thế bán), là số hợp đồng, là hệ số nhân (đồng/điểm), là giá thanh toán cuối ngày . Trong ngày mở vị thế, được thay bằng giá khớp lệnh mở vị thế. Khoản 1 Điều 9 Thông tư 58/2021/TT-BTC quy định cách xác định này.
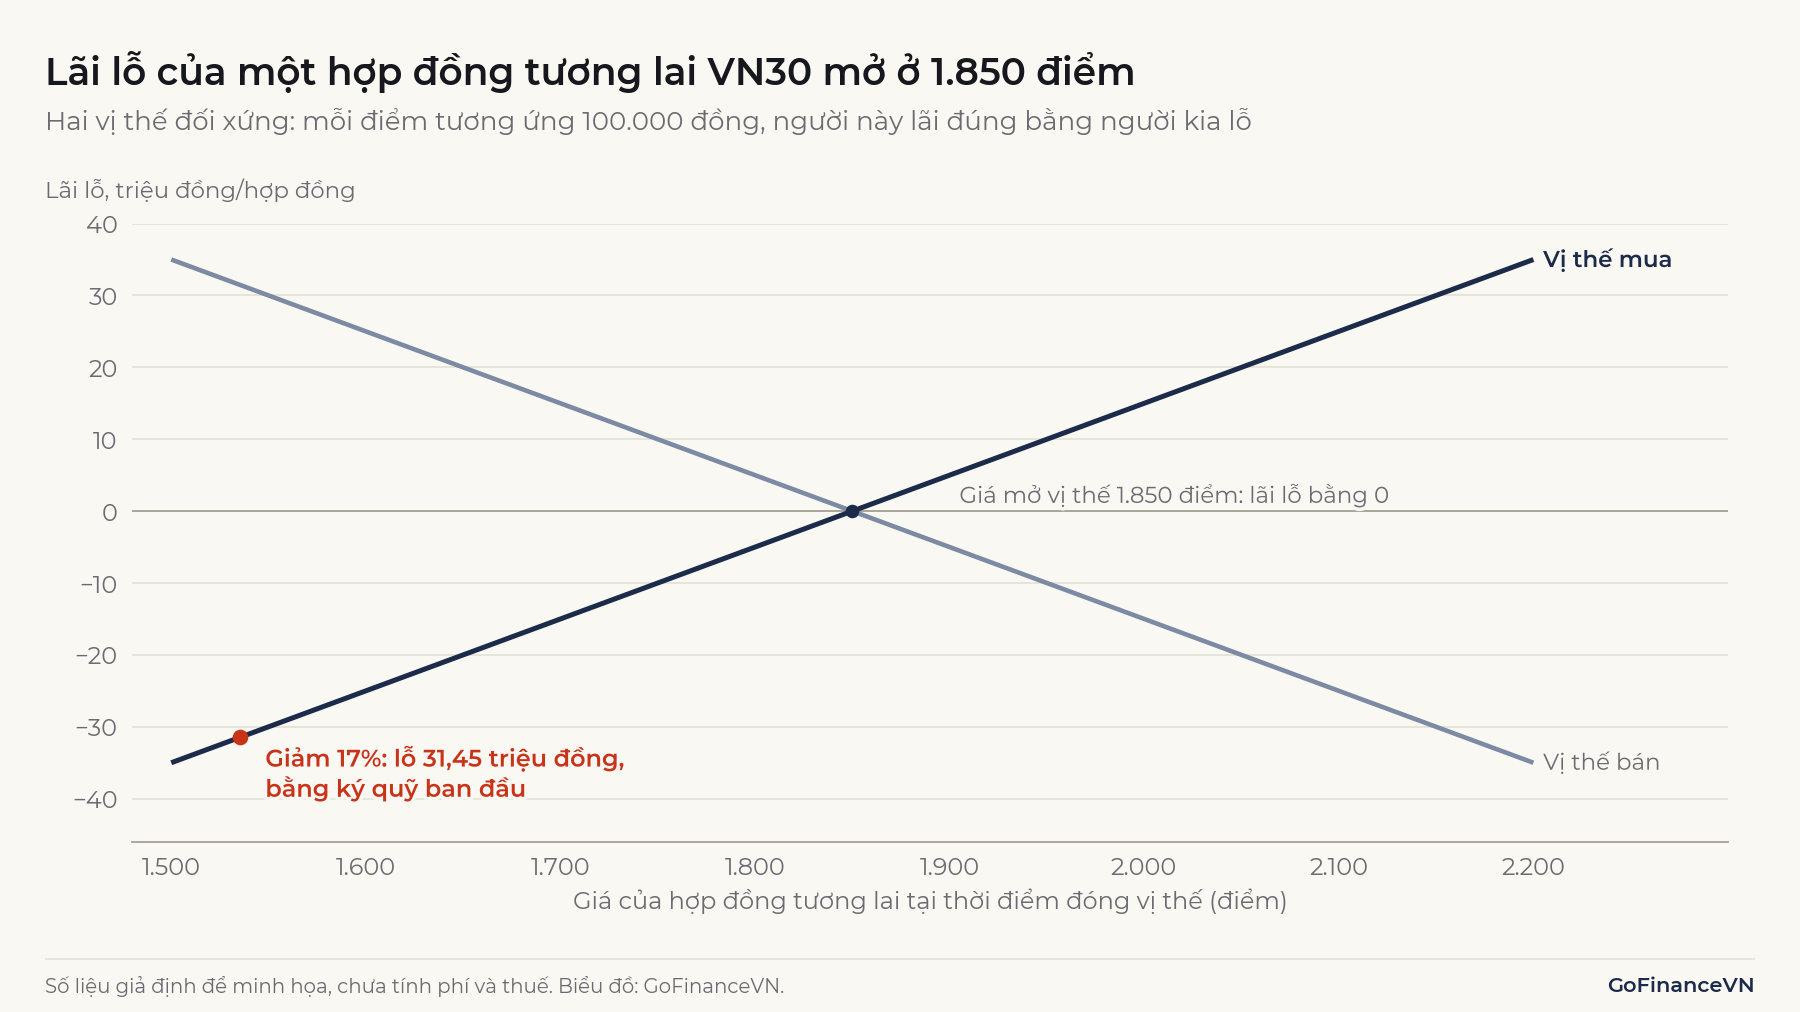
Hai đường đối xứng vì trước phí, khoản lãi của bên này chính là khoản lỗ của bên kia. Khác với mua cổ phiếu bằng tiền của mình, vị thế có thể lỗ vượt số tiền đã ký quỹ.
4. Đặc tả hợp đồng tương lai VN30 và trái phiếu chính phủ
Hợp đồng tương lai VN30 có hệ số nhân 100.000 đồng/điểm, biên độ ±7%, thanh toán bằng tiền; hợp đồng trái phiếu chính phủ có quy mô 1 tỷ đồng, biên độ ±3%, thanh toán bằng chuyển giao trái phiếu. Bảng dưới theo trang của HNX, truy cập ngày 10/11/2026.
| Điều khoản | Tương lai chỉ số VN30 | Tương lai trái phiếu chính phủ 5 năm | Tương lai trái phiếu chính phủ 10 năm |
|---|---|---|---|
| Tài sản cơ sở | Chỉ số VN30 | Trái phiếu giả định, mệnh giá 100.000 đồng, lãi suất danh nghĩa 5%/năm, trả lãi 12 tháng/lần | Như loại 5 năm, kỳ hạn 10 năm |
| Hệ số nhân | 100.000 đồng/điểm | 10.000 | 10.000 |
| Quy mô | 100.000 đồng × điểm chỉ số | 1 tỷ đồng | 1 tỷ đồng |
| Tháng đáo hạn | Tháng hiện tại, tháng kế tiếp, hai tháng cuối của hai quý tiếp theo | Ba tháng cuối của ba quý gần nhất | Ba tháng cuối của ba quý gần nhất |
| Ngày giao dịch cuối cùng | Thứ Năm thứ ba của tháng đáo hạn | Ngày 15 của tháng đáo hạn | Ngày 25 của tháng đáo hạn |
| Ngày thanh toán cuối cùng | Ngày làm việc liền sau | Ngày làm việc thứ ba sau đó | Ngày làm việc thứ ba sau đó |
| Biên độ so với giá tham chiếu | ±7% | ±3% | ±3% |
| Bước giá | 0,1 điểm (10.000 đồng) | 1 đồng | 1 đồng |
| Giới hạn lệnh | 500 hợp đồng | 500 hợp đồng | 500 hợp đồng |
| Thanh toán khi đáo hạn | Bằng tiền | Chuyển giao trái phiếu | Chuyển giao trái phiếu |
| Tỷ lệ ký quỹ ban đầu (VSDC) | 17% (theo thông báo VSDC hiệu lực 16/10/2026) | 2,5% (theo thông báo VSDC hiệu lực 16/9/2026) | 2,5% (theo thông báo VSDC hiệu lực 28/9/2026) |
Ngày giao dịch cuối cùng rơi vào ngày nghỉ thì lùi về ngày giao dịch liền trước. Giá tham chiếu là giá thanh toán cuối ngày của ngày giao dịch liền trước. HNX còn niêm yết hợp đồng tương lai chỉ số VN100 với các điều khoản chính giống VN30. VN30 là rổ 30 cổ phiếu đã qua sàng lọc của HOSE, khác với VN-Index, xem bài VN-Index là gì?
Mã hợp đồng hiện dùng cấu trúc 9 ký tự. Ví dụ 41I1GB000 là hợp đồng tương lai (41) trên VN30 (I1), đáo hạn năm 2026 (G), tháng 11 (B), với ngày giao dịch cuối cùng 19/11/2026 và ngày thanh toán cuối cùng 20/11/2026. Bốn kỳ hạn đang niêm yết thay đổi sau mỗi lần đáo hạn, danh mục mới nhất do VSDC công bố theo từng đợt.
Giá thanh toán cuối cùng của hợp đồng VN30 không phải giá đóng cửa của chỉ số. Đó là bình quân số học của chỉ số trong 30 phút cuối ngày giao dịch cuối cùng, gồm 15 phút khớp lệnh liên tục và 15 phút khớp lệnh định kỳ đóng cửa, sau khi loại 3 giá trị cao nhất và 3 giá trị thấp nhất của phần khớp lệnh liên tục. Một số tài liệu cũ vẫn ghi là giá đóng cửa.
Với hợp đồng trái phiếu, giá yết theo đồng trên mệnh giá 100.000 đồng, nên giá 102.500 đồng tương ứng giá trị 1,025 tỷ đồng và mỗi 100 đồng thay đổi bằng 1 triệu đồng. Cơ chế giá ngược chiều với lợi suất được giải thích trong bài Lợi suất trái phiếu là gì? Khi đáo hạn, bên bán giao trái phiếu chính phủ đủ điều kiện, với hệ số chuyển đổi tính theo lãi suất danh nghĩa 5%/năm. Theo bản tin dẫn số liệu HNX, cả hai hợp đồng trái phiếu không có giao dịch trong tháng 9/2026. Trong khi đó, hợp đồng VN30 đạt bình quân 219.121 hợp đồng/phiên.
5. Ký quỹ phái sinh và thanh toán lãi lỗ hằng ngày
Ký quỹ là tài sản nhà đầu tư nộp để bảo đảm nghĩa vụ thanh toán, không phải khoản trả trước để mua tài sản. Điều 10 Thông tư 58/2021/TT-BTC yêu cầu nộp đủ ký quỹ ban đầu trước khi mở vị thế, duy trì ký quỹ và bổ sung khi tài sản ký quỹ xuống dưới mức yêu cầu. Công ty chứng khoán có thể yêu cầu bổ sung ngay trong phiên.
Ký quỹ phái sinh khác với vay ký quỹ mua cổ phiếu, xem bài Margin là gì?
Lưu ý: Ký quỹ 17% không có nghĩa là mua được hợp đồng bằng 17% giá và nợ 83% còn lại. Không có khoản vay, không phát sinh lãi vay và không có tài sản nào được chuyển sang tên người mua. Ký quỹ chỉ là khoản bảo đảm cho lãi lỗ phát sinh hằng ngày.
5.1. Một hợp đồng tương lai VN30 cần ký quỹ bao nhiêu?
Một hợp đồng tương lai VN30 ở mức 1.850 điểm có giá trị 185 triệu đồng và cần ký quỹ ban đầu tối thiểu khoảng 31,45 triệu đồng:
là tỷ lệ ký quỹ ban đầu do VSDC công bố. Số tiền cần có thực tế cao hơn, vì mỗi công ty chứng khoán đặt thêm ngưỡng về tỷ lệ sử dụng tài sản ký quỹ, thường được hiểu là ký quỹ yêu cầu chia cho tài sản ký quỹ. Tài liệu của SHS ghi an toàn 75%, duy trì 85%, xử lý 90%; VPBankS ghi an toàn 85%, cảnh báo 88%, xử lý 93%. Với ngưỡng an toàn 85% của VPBankS, tài sản cần có là 31,45 / 85% = 37 triệu đồng, tương đương 20% giá trị hợp đồng. Đây là lý do nhiều bài viết nêu tỷ lệ khác nhau cho cùng một hợp đồng.
Biên độ ±7% tương ứng 129,5 điểm, tức 12,95 triệu đồng mỗi hợp đồng. Chỉ một phiên chạm biên độ đã bằng 41,2% ký quỹ ban đầu.
5.2. Ví dụ lãi lỗ theo ngày
Giả sử hai nhà đầu tư, một bên mua và một bên bán 1 hợp đồng ở 1.850 điểm, mỗi bên nộp 40 triệu đồng. Giá thanh toán cuối ngày được VSDC công bố làm căn cứ chuyển tiền lãi lỗ. Bảng dưới chưa tính phí, thuế và biến động trong phiên.
| Ngày | Giá thanh toán cuối ngày (điểm) | Lãi lỗ vị thế mua (triệu đồng) | Tài sản ký quỹ vị thế mua (triệu đồng) | Tài sản ký quỹ vị thế bán (triệu đồng) | Ký quỹ yêu cầu 17% (triệu đồng) | Tỷ lệ sử dụng của vị thế mua |
|---|---|---|---|---|---|---|
| Mở vị thế | 1.850 | 40,0 | 40,0 | 31,45 | 78,6% | |
| 1 | 1.862 | +1,2 | 41,2 | 38,8 | 31,65 | 76,8% |
| 2 | 1.838 | −2,4 | 38,8 | 41,2 | 31,25 | 80,5% |
| 3 | 1.808 | −3,0 | 35,8 | 44,2 | 30,74 | 85,9% |
| 4 | 1.825 | +1,7 | 37,5 | 42,5 | 31,03 | 82,7% |
| 5 | 1.846 | +2,1 | 39,6 | 40,4 | 31,38 | 79,2% |
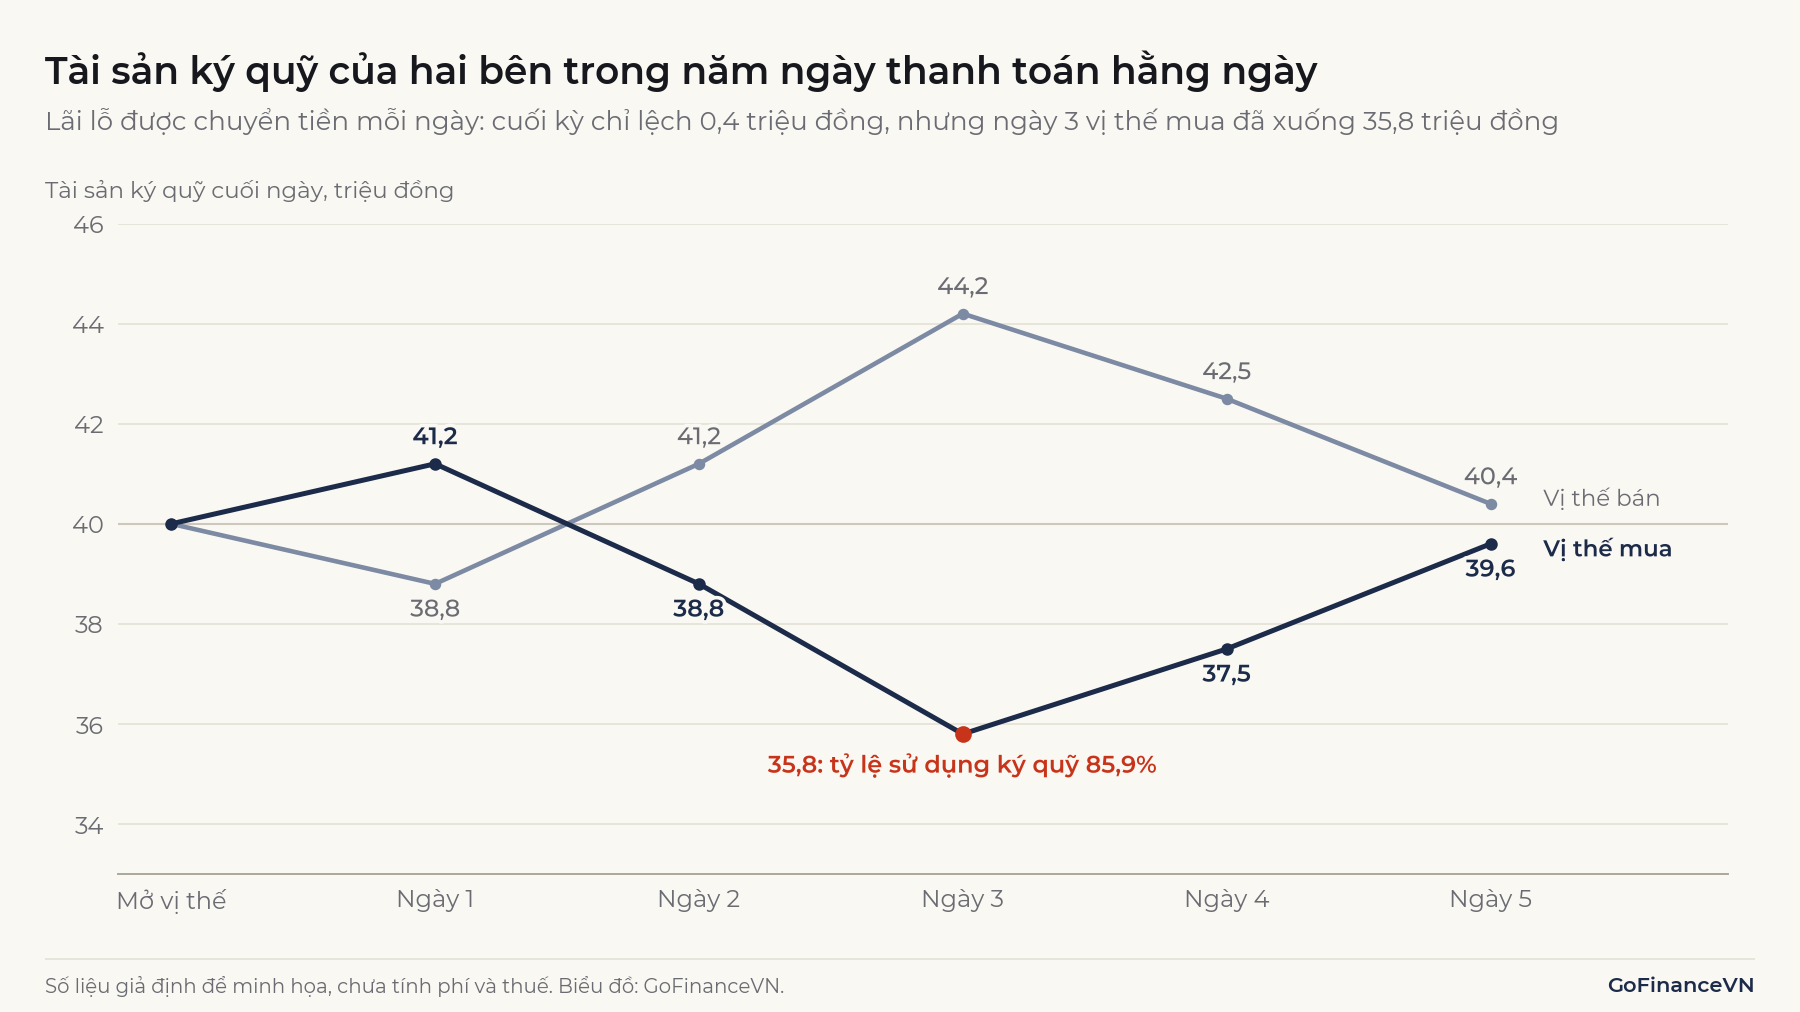
Tổng lãi lỗ năm ngày của vị thế mua là −4 điểm, tức −0,4 triệu đồng, đúng bằng (1.846 − 1.850) × 100.000. Tổng cuối kỳ không phụ thuộc đường đi của giá, nhưng tiền trong tài khoản thì có. Cuối ngày 3, tỷ lệ 85,9% đã vượt mức duy trì 85% trong tài liệu của SHS, dù chưa tới ngưỡng xử lý 90%; với ngưỡng cảnh báo 88% của VPBankS thì chưa phát sinh yêu cầu bổ sung. Cùng một diễn biến giá, thời điểm người giữ vị thế mua phải nộp thêm tiền phụ thuộc vào quy định của từng công ty.
6. Giá tương lai và giá giao ngay: basis và chi phí nắm giữ
Giá tương lai khác giá giao ngay vì người mua hợp đồng hoãn được việc bỏ tiền ra nhưng không nhận cổ tức trong kỳ. Với hợp đồng chỉ số, giá lý thuyết theo mô hình chi phí nắm giữ (cost of carry) dùng lãi đơn cho kỳ ngắn là:
Trong đó là giá giao ngay của chỉ số, là lãi suất tài trợ theo năm, là thời gian còn lại tính theo năm, là cổ tức dự kiến quy ra điểm chỉ số. Mô hình giả định mua bán rổ cổ phiếu không tốn phí và vay, cho vay cùng một lãi suất.
Ví dụ: Với = 1.850 điểm, = 5%/năm, = 35/365 năm và = 3 điểm (giả định), chi phí lãi là 8,87 điểm. Giá lý thuyết bằng 1.850 + 8,87 − 3 = 1.855,87 điểm.
Basis, hay độ lệch cơ sở, là chênh lệch giữa hai giá. Báo chí và bảng giá ở Việt Nam thường dùng , trong khi nhiều giáo trình quốc tế dùng , nên cần kiểm tra quy ước trước khi đọc dấu của số liệu. Theo quy ước , basis dương nghĩa là hợp đồng cao hơn chỉ số.
Basis thu hẹp dần khi đến ngày đáo hạn, vì hợp đồng được thanh toán theo chỉ số. Phiên 15/10/2026, VN30 đóng cửa ở 1.843,71 điểm. Hợp đồng tháng 11/2026, còn 35 ngày, đóng cửa ở 1.847 điểm (basis +3,29). Hợp đồng tháng 10/2026 trong phiên đáo hạn kết thúc ở 1.839,8 điểm (basis −3,91). Giá cuối phiên của hợp đồng không nhất thiết trùng giá đóng cửa của chỉ số. Hợp đồng được thanh toán theo giá bình quân 30 phút cuối, không theo giá đóng cửa.
Basis thực tế có thể lệch xa giá lý thuyết, vì giao dịch chênh lệch giá để kéo hai giá về gần nhau tốn phí và khó thực hiện đồng thời trên cả 30 cổ phiếu.
7. Phòng ngừa rủi ro và đầu cơ khác nhau thế nào?
Phòng ngừa rủi ro (hedging) dùng phái sinh để giảm rủi ro của một vị thế đang có, còn đầu cơ (speculation) dùng phái sinh để tạo ra rủi ro mới nhằm tìm lợi nhuận. Cùng một lệnh bán hợp đồng có thể là phòng ngừa hoặc đầu cơ, tùy người bán có danh mục cổ phiếu cần bảo vệ hay không.
Số hợp đồng để phòng ngừa một danh mục cổ phiếu thường tính theo hệ số beta:
Ví dụ sau là ví dụ giáo khoa với số liệu giả định, chỉ để minh họa công thức, không phải hướng dẫn giao dịch. Giả sử một quỹ có danh mục = 18,5 tỷ đồng, = 1, = 1.855 điểm, = 1.850 điểm (basis +5). Số hợp đồng là 18,5 tỷ / 185,5 triệu = 99,7, làm tròn 100 hợp đồng bán. Sau đó chỉ số giảm 5% xuống 1.757,5 điểm, và basis đổi thành −5, tức = 1.752,5 điểm.
| Khoản mục | Tính toán | Kết quả (triệu đồng) |
|---|---|---|
| Danh mục cổ phiếu | −5% × 18.500 | −925 |
| Vị thế bán 100 hợp đồng | (1.855 − 1.752,5) × 100.000 × 100 | +1.025 |
| Tổng | +100 |
Khoản chênh +100 triệu đồng là do basis giảm 10 điểm. Nếu basis tăng lên, kết quả sẽ ngược lại, nên phòng ngừa bằng hợp đồng tương lai chuyển rủi ro giá thành rủi ro basis chứ không xóa hết rủi ro. Bên phòng ngừa cũng từ bỏ phần lợi nhuận nếu thị trường tăng, và vẫn phải có tiền đáp ứng ký quỹ khi vị thế phái sinh lỗ.
Với người đầu cơ không có danh mục đối ứng, đòn bẩy thể hiện rõ hơn. Tỷ lệ ký quỹ 17% tương ứng đòn bẩy khoảng 5,9 lần. Chỉ số biến động 5% làm thay đổi 9,25 triệu đồng trên mỗi hợp đồng, bằng 29,4% ký quỹ ban đầu.
8. Chứng quyền có bảo đảm khác hợp đồng tương lai ở đâu?
Chứng quyền có bảo đảm (covered warrant) là loại chứng khoán do công ty chứng khoán phát hành, có tài sản bảo đảm, cho người sở hữu quyền mua hoặc bán chứng khoán cơ sở ở giá xác định trước, hoặc nhận khoản chênh lệch (khoản 6 Điều 4 Luật Chứng khoán). Về kinh tế, sản phẩm này gần với quyền chọn, nhưng Luật liệt kê nó ở khoản riêng, tách khỏi chứng khoán phái sinh.
| Tiêu chí | Chứng quyền có bảo đảm | Hợp đồng tương lai |
|---|---|---|
| Người mua có | Quyền, không có nghĩa vụ | Cam kết |
| Bên đối ứng | Công ty chứng khoán phát hành | Nhà đầu tư khác, qua hệ thống bù trừ |
| Số tiền bỏ ra | Giá chứng quyền | Ký quỹ, có thể phải bổ sung |
| Lỗ tối đa của người mua | Toàn bộ tiền mua chứng quyền | Có thể vượt ký quỹ |
| Thanh toán lãi lỗ hằng ngày | Không | Có |
9. Hạn chế và lưu ý khi sử dụng phái sinh
Ba điểm cần lưu ý khi sử dụng phái sinh là đòn bẩy, thời hạn hợp đồng và quy định có thể thay đổi.
9.1. Đòn bẩy làm mất ký quỹ nhanh
Giá hợp đồng giảm 17% đủ xóa toàn bộ ký quỹ ban đầu của vị thế mua. Khi tỷ lệ sử dụng tài sản ký quỹ chạm ngưỡng xử lý, công ty chứng khoán có thể đóng vị thế bắt buộc, kể cả khi giá sau đó quay lại.
9.2. Hợp đồng có ngày hết hạn
Hợp đồng tương lai không thể nắm giữ vô thời hạn. Muốn giữ rủi ro lâu hơn, người tham gia phải chuyển sang kỳ hạn sau, chịu thêm phí và chênh lệch giá giữa hai kỳ hạn.
9.3. Đặc tả và ký quỹ có thể thay đổi
VSDC thông báo tỷ lệ ký quỹ theo từng đợt. Cá nhân bị giới hạn ở một số sản phẩm: theo tài liệu của Chứng khoán VietinBank (VBSE, trước đây viết tắt là CTS), cá nhân thường có giới hạn 5.000 hợp đồng VN30, không giao dịch hợp đồng trái phiếu 5 năm, còn hợp đồng 10 năm chỉ dành cho cá nhân là nhà đầu tư chứng khoán chuyên nghiệp.
10. Câu hỏi thường gặp
Hợp đồng tương lai có thể lỗ nhiều hơn tiền ký quỹ không?
Có. Khi giá biến động mạnh và vị thế chưa đóng kịp, khoản lỗ có thể vượt tài sản ký quỹ, và phần thiếu vẫn là nghĩa vụ của nhà đầu tư với công ty chứng khoán.
Không đóng vị thế trước ngày đáo hạn thì sao?
Hợp đồng VN30 được tự động thanh toán bằng tiền theo giá thanh toán cuối cùng. Hợp đồng trái phiếu chính phủ được thực hiện bằng chuyển giao trái phiếu theo quy chế của VSDC.
Kết luận
Chứng khoán phái sinh là hợp đồng lấy giá trị từ tài sản cơ sở; tại Việt Nam, sản phẩm giao dịch nhiều nhất là hợp đồng tương lai VN30. Hệ số nhân, ký quỹ và thanh toán lãi lỗ hằng ngày quyết định số tiền thực sự chuyển động trong tài khoản. Cùng một hợp đồng có thể làm giảm rủi ro của người có danh mục cổ phiếu, hoặc làm tăng rủi ro của người không có vị thế đối ứng.
Bài viết mang tính giáo dục, không phải khuyến nghị đầu tư.
Nguồn tham khảo
- Luật Chứng khoán 54/2019/QH14, văn bản hợp nhất 102/VBHN-VPQH (Công báo số 269, ngày 12/5/2026): https://congbao.chinhphu.vn/van-ban/van-ban-hop-nhat-so-102-vbhn-vpqh-469444.htm
- Nghị định 306/2025/NĐ-CP sửa đổi, bổ sung Nghị định 158/2020/NĐ-CP về chứng khoán phái sinh và thị trường chứng khoán phái sinh, hiệu lực 09/01/2026: https://vanban.chinhphu.vn/?pageid=27160&docid=215991
- Thông tư 58/2021/TT-BTC hướng dẫn Nghị định 158/2020/NĐ-CP: https://vanban.chinhphu.vn/?pageid=27160&docid=203744
- HNX, Sản phẩm giao dịch (mẫu hợp đồng), truy cập 10/11/2026: https://hnx.vn/vi-vn/huong-dan/chi-tiet-thu-tuc-36-65.html
- VSDC, Tỷ lệ ký quỹ ban đầu đối với hợp đồng tương lai chỉ số VN30 và VN100, hiệu lực 16/10/2026, truy cập 10/11/2026: https://vsdc.vn/vi/ad/201361
- VSDC, Danh mục hợp đồng tương lai chỉ số VN30 và VN100, hiệu lực 16/10/2026, truy cập 10/11/2026: https://vsdc.vn/vi/ad/201363
- VSDC, Tỷ lệ ký quỹ ban đầu đối với hợp đồng tương lai trái phiếu chính phủ 10 năm, hiệu lực 28/9/2026: https://vsdc.vn/vi/ad/200665
- VSDC, Tỷ lệ ký quỹ ban đầu đối với hợp đồng tương lai trái phiếu chính phủ 5 năm, hiệu lực 16/9/2026: https://vsdc.vn/vi/ad/200244
- CFA Institute, Derivative Instrument and Derivative Market Features: https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/derivative-instrument-market-features
- CFA Institute, Forward Commitment and Contingent Claim Features and Instruments: https://www.cfainstitute.org/insights/professional-learning/refresher-readings/2026/forward-commitment-contingent-claim-features-instruments
- Chứng khoán VietinBank (VBSE), Khái niệm và quy định giao dịch chứng khoán phái sinh: https://www.vbse.vn/wp-content/uploads/2025/08/KRX_6.-Quy-dinh-giao-dich-chung-khoan-phai-sinh.pdf
- SHS, Hướng dẫn giao dịch chứng khoán phái sinh: https://www.shs.com.vn/Sites/QuoteVN/SiteRoot/documents/2025/HDnhadautugiaodichchungkhoanphaisinh.pdf
- VPBankS, Thông tin nghĩa vụ ký quỹ: https://hdsd.vpbanks.com.vn/phai-sinh/tong-quan-tai-san-phai-sinh/thong-tin-nghia-vu-ky-quy
- Thời báo Tài chính Việt Nam, Chứng khoán phái sinh ngày 15/10: https://thoibaotaichinhvietnam.vn/chung-khoan-phai-sinh-ngay-15-10-sac-do-ap-dao-chenh-lech-dao-chieu-am-trong-phien-dao-han-205409.html
- Thời báo Tài chính Việt Nam, Chứng khoán phái sinh tháng 9: https://thoibaotaichinhvietnam.vn/chung-khoan-phai-sinh-thang-9-dong-tien-gia-tang-o-hop-dong-tuong-lai-vn100-index-204950.html
- Thời báo Tài chính Việt Nam, Bộ Tài chính hoàn thiện quy định về giao dịch quyền chọn chỉ số (26/10/2026): https://thoibaotaichinhvietnam.vn/bo-tai-chinh-hoan-thien-quy-dinh-ve-giao-dich-quyen-chon-chi-so-205928.html
Đọc tiếp: VN-Index là gì?